


品牌在AI里没人提?9个品类里8个都这样,GEO该怎么补
 广告
社媒上再有声量,也可能进不了 AI 的候选名单。重庆大学和数说故事这份《2026消费品GEO白皮书》做了一个很直接的测试:把 9 个品类放进 6 个主流 AI 平台实测,结果8 个品类的社媒头部品牌,在 AI 答案里的排名都明显落后。
差距有多大?社媒占优的卖点词进入 AI 后,份额只剩约两成,社媒侧 34.5%,AI 侧 5.6%。报告把原因归结为一件事:社媒讲的是体感、身份和场景,AI 只认参数、成分、条款和案例。下面按趋势、品类分化、诊断方法、品牌案例、结论、落地六段讲。
AI 不是不看品牌,是只引用它查得到的品牌。

图源:《让品牌赢在消费者问AI的每一个瞬间》(第3页) · 原文
一、先看入口:AI把“搜一堆”压缩成“答一次”
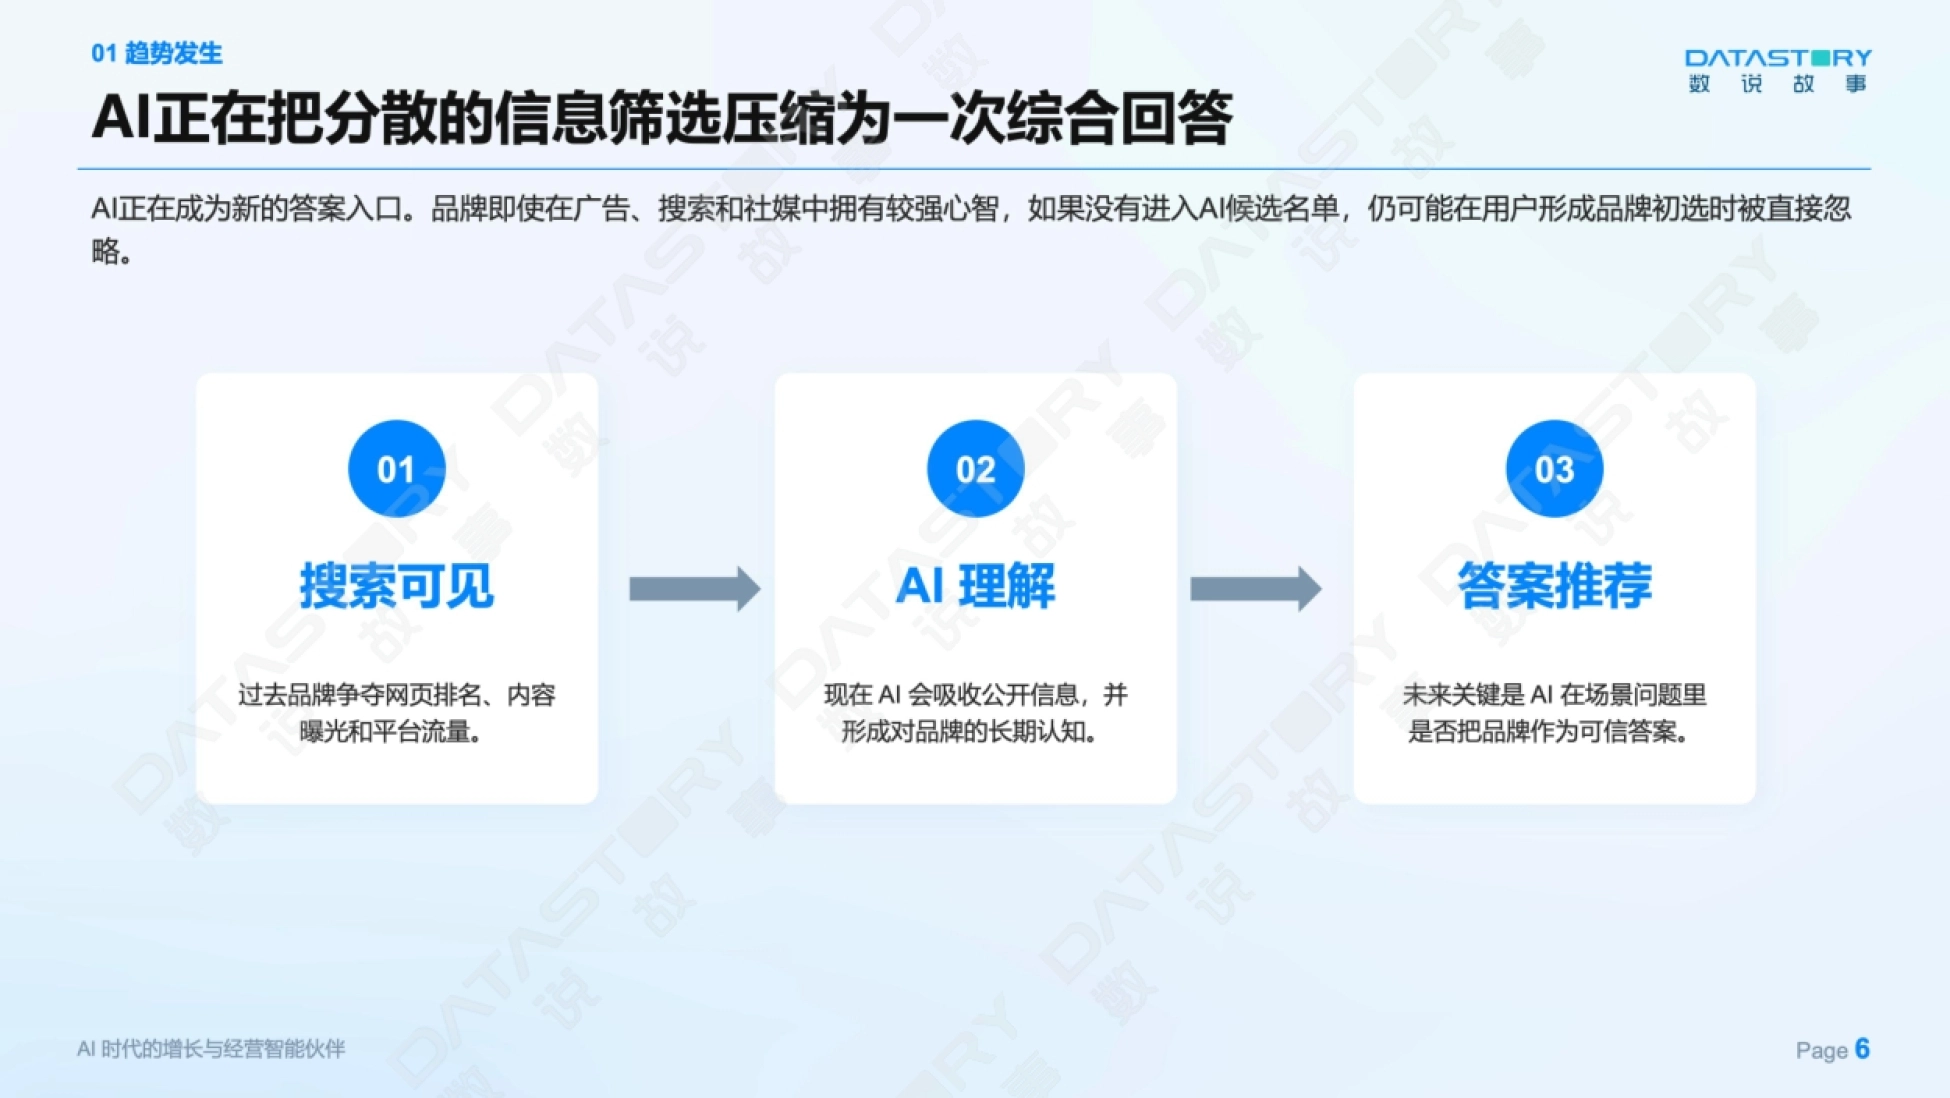
报告开篇给了一个判断:AI 正在成为新的答案入口。过去品牌争夺的是网页排名、内容曝光和平台流量,对应的是“搜索可见”这一层。现在 AI 会吸收公开信息,形成对品牌的长期认知,这是第二层“AI 理解”。
第三层才是决定性的。未来关键是,AI 在具体场景问题里,会不会把品牌作为可信答案推出来。报告的原话很直接:品牌即使在广告、搜索和社媒中拥有较强心智,如果没有进入 AI 候选名单,仍可能在用户形成品牌初选时被直接忽略。
这并不是趋势预测,入口已经成型。2026 年 6 月的 AI 聊天机器人月活排名里,豆包以 52805 万 MAU 居首,通义千问 20720 万,DeepSeek 16516 万。后面还有腾讯元宝 7884 万、文心一言 4743 万、Kimi 2608 万。样本监测的平台名单,基本就是这个格局。
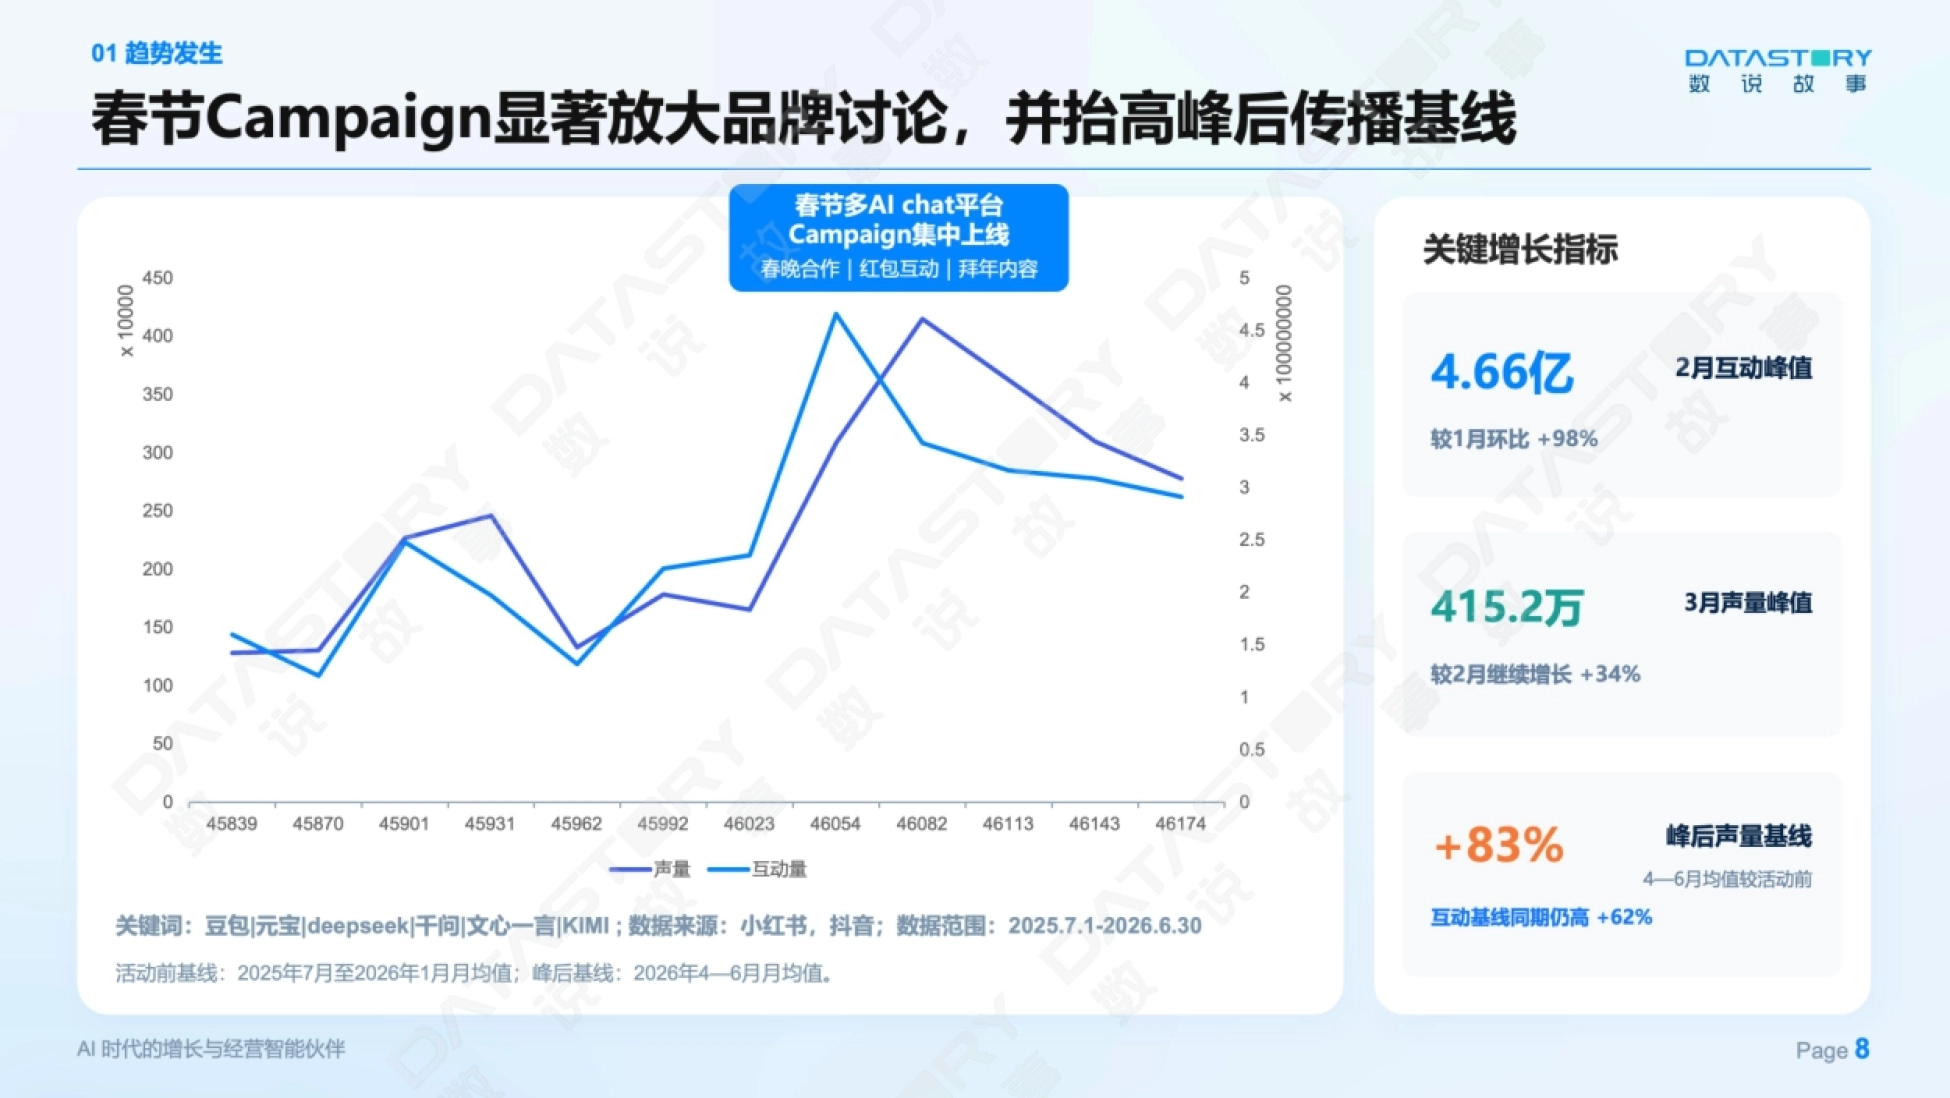
春节档还验证了另一条规律。多个 AI Chat 平台集中做春节 Campaign 后,2 月互动量峰值达 4.66 亿,较 1 月环比 +98%。更重要的是峰后没有回落。4 至 6 月的声量均值,较活动前基线仍高出 83%,互动基线同期高 62%。一次大活动会把使用习惯往前推一格。
入口换了,排名逻辑就换了,品牌的“可见度”要重新量一遍。
图源:《让品牌赢在消费者问AI的每一个瞬间》(第1页) · 原文
二、研究怎么做:社媒数据和AI实测交叉验证
这份报告的研究方法值得先讲,因为它决定了结论的分量。它用了双数据源。第一个来源是社媒数据,覆盖小红书、抖音、新闻论坛、微博、微信,时间跨度是 2025 年 7 月 1 日到 2026 年 6 月 30 日,维度是声量和互动量。
第二个来源是 GEO 监测数据。平台是豆包、DeepSeek、千问、Kimi、元宝、文心一言六个,监测时间是 2026 年 8 月 13 日至 15 日,维度是品牌提及率和平均排名。
流程分六步:抓取讨论、识别语境、筛选品类、设计问题、开展监测、形成 AI 心智。最后把社媒心智和 AI 心智交叉对比,识别品牌心智差异。
问题池的设计也有讲究。每个品类设计 18 到 22 个问题,同一组问题在 12 个 AI 平台提问,品牌提及与信源引用全量入库。以纸尿裤为例,18 个问题乘 12 个平台,回收 648 个有效回答;洗碗机和洗衣机各 22 个问题,回收 792 个。
报告也写清了边界:社媒讨论量不等于 AI 平台内部提问量,研究用于识别品类机会和品牌心智差异,不直接等同于购买转化或市场份额。
能把方法边界写清楚的报告,结论才敢拿来用。
图源:《让品牌赢在消费者问AI的每一个瞬间》(第6页) · 原文
三、四类品类四种打法:高热度不等于高机会
报告把品类放进两个维度:市场热度和 AI 决策介入度。前者看声量与增速,后者看用户会不会把选择权交给 AI。
判断介入度有四个信号:认知门槛高,看不懂不会选;选错代价高,涉及健康、安全和大额支出;因人而异,结论取决于人群与预算;习惯使然,购买前先问 AI 已成都市习惯。
两轴交叉出四个象限,每个象限对应一种打法。第一象限是“争夺推荐”,高热度高介入,代表品类是汽车、家电家居。打法是覆盖完整决策链,抢推荐席位与推荐理由,首要看提及率、推荐率和排名表现。
第二象限是“卡位信任”,低热度高介入,代表品类是 3C、药品保健、母婴、金融保险、美妆日化、文旅。打法是先建准确答案,在垂直高引用平台布局合规内容。
这一象限内部还要再分两类。药品保健、母婴、金融保险属于风险合规型,重点做准确与合规;3C、美妆、文旅属于个性体验型,重点做适配与对比。
第三象限是“渗透场景”,高热度低介入,代表是食饮、运动户外,用户较少让 AI 参与选择。第四象限是“观望观察”,暂不投入,保持监测。
从增速看,爆发最快的是细分赛道。运动与全景相机同比增长 491%,洗碗机与厨电 456%,婴幼儿纸尿裤 235%,洗衣机与干衣机 191%。
品类热不热,和用户会不会把选择权交给 AI,是两道完全不同的题。

图源:《让品牌赢在消费者问AI的每一个瞬间》(第7页) · 原文
四、怎么问才有效:一条旅程,五个阶段,一套问题池
GEO 的第一步不是写内容,是先想清楚用户会怎么问。报告把消费者决策拆成五个阶段:需求触发、方案筛选、属性评估、购前验证、购买使用。每个阶段对应不同的问题。
需求触发阶段问的是“该把哪些品牌放进对比”;方案筛选问“谁更强、参数怎么比”;属性评估问“我该不该买、给谁买”;购前验证问“会不会踩坑、是否靠谱”;购买使用问“怎么用、值不值”。
落到具体问法,就是真实的口语。新生儿纸尿裤哪个牌子最适合、不红屁屁的纸尿裤推荐哪个牌子、网面透气童鞋推荐哪些品牌夏天不闷脚、洗衣机哪个品牌售后好。
报告特别强调,问题池不是品牌词罗列,而是消费者真会问的问题,每品类 18 到 22 个。
问题筛完之后还要做价值判断。四个指标:需求强度看用户是否真的关注,商业意图看是否接近产品选择,品牌相关性看品牌是否适合自然进入,竞争强度看竞品是否已经占位。
报告给了一个改写示例。企业习惯问“儿童营养补充产品的核心选择标准有哪些”,真实用户会问“3 岁孩子挑食、不长肉,营养粉怎么选”。
用品牌自己的语言去问 AI,问出来的答案一定偏自己。

图源:《让品牌赢在消费者问AI的每一个瞬间》(第10页) · 原文
五、六个指标看清位置:AI里的品牌表现怎么量
有了问题池,下一步是量品牌在答案里的表现。报告给了六个指标,每个都对应一个具体判断。品牌提及率看是否进入 AI 回答,反映能见度;品牌推荐率看是否被明确列为推荐,是否被排在前列。
排名表现看平均排名位置,反映竞争优先级;信息准确率核查产品、成分、参数、人群及使用边界是否写对。中正率看正面与中性表达的占比,客观边界提示计为中性;信息匹配率看 AI 的回答是否突出了品牌的核心卖点。
六个指标按旅程分段使用。需求触发阶段看进入认知,方案筛选看成为推荐,属性评估看建立可信,购买决策看赢得选择,使用沉淀看保障体验。
信源这一侧也有分级。报告把引用信源按权威性分成 L1 到 L4 四层。L1 是官方与权威机构,包括政府监管、权威媒体、学术与检测机构,比如新华网、国家市场监督管理总局;L2 是主流与专业媒体、综合性平台;L3 是电商平台;L4 是内容社区与 UGC。
同一个卖点,写在小红书和在检测机构官网,对 AI 的分量完全不同。
图源:《让品牌赢在消费者问AI的每一个瞬间》(第8页) · 原文
六、宜婴、友邦、君乐宝:三个品牌的落差长什么样
报告最扎实的部分,是用 9 个品类做同一种诊断。案例的筛选标准很明确:社媒在品类头部,GEO 排名低于社媒排名,存在核心关键词落差,且有足够信源数据可追溯。
第一个案例是婴幼儿纸尿裤的宜婴。社媒排第 4,AI 排第 9,位次掉了 5 名。落差最大的关键词是“超薄”。宜婴在“超薄”上的社媒提及占比 16.6%,全品牌第一;AI 侧只有 3.5%,轻薄心智没有传导过去。
再看信源结构。这个词下 AI 第一是 Babycare,品牌信源份额 11.4%,宜婴 3.7%。宜婴在什么值得买、妈妈网的覆盖偏弱,产品评测和竞品对比内容也不足。
第二个案例是人身保险的友邦保险。社媒第 4,AI 第 13。差距最大的词是“合同条款清晰透明”,社媒占比 66.2% 全品牌第一,AI 侧只有 5.6%。有意思的是,这个词下友邦的 L1 权威信源占比甚至略高于中国人寿,缺的是榜单、使用指导这类可引用的结构化内容。
第三个案例是婴幼儿奶粉的君乐宝,社媒第 7、AI 第 11。“配方全面”这个词社媒占比 70.8% 全品牌第一,AI 侧仅 5.3%,且缺乏权威内容支撑。报告还列了统帅、方太、香奈儿、巴布豆、Swisse 几个案例。Swisse 的落差最大,社媒第 3 跌到 AI 第 22。
落差最大的词,往往就是品牌最得意、但最没被写成证据的那个词。
图源:《让品牌赢在消费者问AI的每一个瞬间》(第11页) · 原文
七、为什么卖点搬不过去:种草语言和证据语言不同
报告专门解释了迁移失败的原因,这一段是全文的方法论核心。结论是:社媒心智不会自动迁移成 AI 心智,可验证、可追溯、可引用的信息资产,才是进入 AI 答案的门票。
报告把落差归纳成四个行业级问题。第一是管理盲区:用户已经在问 AI,品牌却不知 AI 怎么回答自己,缺少持续监测与归因。
第二是表达错位。品牌用种草语言,讲体感、身份和场景;AI 用证据语言,讲参数、成分、条款和检测。两套逻辑不通,卖点自然搬不过去。
第三是信源缺位。品牌不做专业知识沉淀,AI 想引用也无处可引,只能退回聚合榜单。多个品类的 L1 权威信源覆盖都很低。第四是打法误配。不同品类的决策链路和 AI 介入节点不同,GEO 应按品类匹配内容重点,而不是套用一套标准动作。
数据也印证了这一点。报告统计,社媒占优的卖点词进入 AI 后份额只剩约两成,社媒侧 34.5%、AI 侧 5.6%,这是 8 个品类的均值。AI 的引用结构同样集中。榜单推荐占 22.8% 到 72.0%,产品介绍次之,占 3.6% 到 42.2%;而用户口碑在全部品类中均不足 3%,是最普遍的内容缺口。
不是品牌说得不够多,是说得不够像一条能被引用的证据。
图源:《让品牌赢在消费者问AI的每一个瞬间》(第12页) · 原文
八、五类机会与三级诊断:先把落差定位到词
报告在结论章给了五个可以直接用的机会模型,以及一条诊断链。第一是空白占位机会。权威信源整体稀缺,率先把专业知识转成标准化内容,就能占到 AI 的权威来源生态位。
第二是心智翻译机会。把主观卖点译成客观证据,报告给的例子是:超薄译为厚度实测,配方全面译为成分对比,条款透明译为条款对比与理赔案例。
第三是平台卡位机会。集中资源提升专业信源份额,母婴看妈妈网,保健品看 39 健康网,家电看中关村在线,保险看财经专业平台。
第四是靶向突围机会。用“品牌落差—关键词落差—信源落差”三级诊断链锁定核心节点,单点突破,不做全面铺开。第五是品类窗口机会。效果主观难验证的品类,双心智落差最大、竞争盲区最广,是蓝海进攻赛道。
报告还给了一条更硬的判断。维生素与矿物质的落差方差 10327.8,香水 1189.3,是双心智落差最大的两个品类。对应的原则也很清楚:效果难验证型品类宜进攻,参数可量化品类宜防守。运动相机的社媒与 AI 双榜排名高度一致,就是典型的防守区。
诊断的价值不在知道排名掉了,在知道是哪个词、哪类信源掉的。

图源:《让品牌赢在消费者问AI的每一个瞬间》(第4页) · 原文
九、从诊断到行动:四道关卡、90天闭环怎么跑
报告把从社媒心智到 AI 心智的路径,画成一条四道关卡的迁移漏斗。第一关是声量。品牌已在社媒建立讨论声量与消费认知,这是起点,不是终点。
第二关是翻译。把主观感受、身份表达、功效宣称,转译成参数、实测、成分、条款和案例。第三关是背书。多数品牌缺乏权威、专业信源,可引用内容供给不足,心智迁移往往在这一关中断。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
第四关是引用。进入 AI 答案、获得准确推荐,才算完成迁移。报告配了三条法则:心智迁移法则、信源占位法则、品类分层法则。
落地节奏是 90 天一个闭环。0 到 30 天做基线诊断,搭问题池与用户旅程,跑出品牌表现与信源诊断,明确优先问题。31 到 60 天做内容铺设,做信息纠偏与卖点内容,布局权威、决策、扩散三类信源。61 到 90 天做复测迭代,调整内容、信源与问题池,跑通首轮闭环。
报告对 90 天的定位说得很清楚:不是项目终点,而是从单次优化转向持续经营的起点。最终沉淀的是问题资产、内容资产、信源资产和数据资产。
报告还拆了分行业的要点。母婴更依赖检测报告和专业媒体评测;保健品要把功效卖点转成成分机制与适用人群;保险要沉淀条款对比与理赔流程;家电要补参数、实测、安装条件。
报告全文、9 个品类的品牌分布图和信源结构表,都放在运营动脉(www.yydm.cn)上,搜报告名就能打开。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







