


电力发展与改革报告:用电破10万亿,增量已被绿电吃干
 广告
本文解读:《2026我国电力发展与改革报告-中能传媒》 · 共 28 页 · 原文
2025 年中国电力行业做了两件事:用电量第一次站上 10 万亿千瓦时,而这一年新增的用电需求,全部由可再生能源新增发电量覆盖。
《我国电力发展与改革报告(2026)》共 28 页,用 2025 年全年数据复盘了消费、供给、装机、电网、市场五条主线。
关键数字是这样的:全社会用电量 10.37 万亿千瓦时,同比增长 5.0%;' 全口径发电装机 38.9 亿千瓦,增长 16.1%,增速为历史最高;' 风电、太阳能合计并网装机 18.4 亿千瓦,占比 47.3%,首次超过火电。
也就是说,装机增速远远跑在用电增速前面,这是一种典型的补产能结构,而不是补缺口结构。
用电量涨 5%,装机涨 16%,电力系统正在提前为下一轮需求留余量。

图源:《2026我国电力发展与改革报告》(第1页)
一、跨过10万亿门槛,靠的不只是经济
这一年全社会用电量 10.37 万亿千瓦时,同比增长 5.0%,增速比上年下降 1.8 个百分点,但仍稳居全球第一。
把时间轴拉长看会更清楚:1996 年首超 1 万亿千瓦时,2011 年成为世界第一电力大国,' 2015 年全面解决无电人口用电问题,2025 年成为全球首个年用电量破 10 万亿千瓦时的国家。
十四五期间,全社会用电年均增速 6.6%,比十三五高 0.9 个百分点,' 用电量连续跨过 8 万亿、9 万亿、10 万亿三个台阶。
需求增长的来源是两个:一是天气,2025 年全国平均气温与 2024 年并列历史最高,' 夏季为历史同期最高,高温日数历史最多;二是经济基本面和电气化水平提升。
后果很直接:迎峰度夏期间全国最大电力负荷 4 次创新高,' 降温负荷尖峰化明显;7 月、8 月全社会用电量分别为 10226 亿和 10154 亿千瓦时,' 连续两个月单月破万亿。
七、八两个月单月用电都破万亿,空调的功劳和工厂的功劳一样大。

图源:《2026我国电力发展与改革报告》(第2页)
二、四大高载能在退场,算力和充换电在接棒
用电结构的变化,比总量更能说明产业在往哪走。2025 年第一产业、第二产业、第三产业和居民生活用电增速分别为 9.9%、3.7%、8.2%、6.3%,' 对全社会用电增长的贡献率分别是 2.6%、48.0%、30.6%、18.4%。
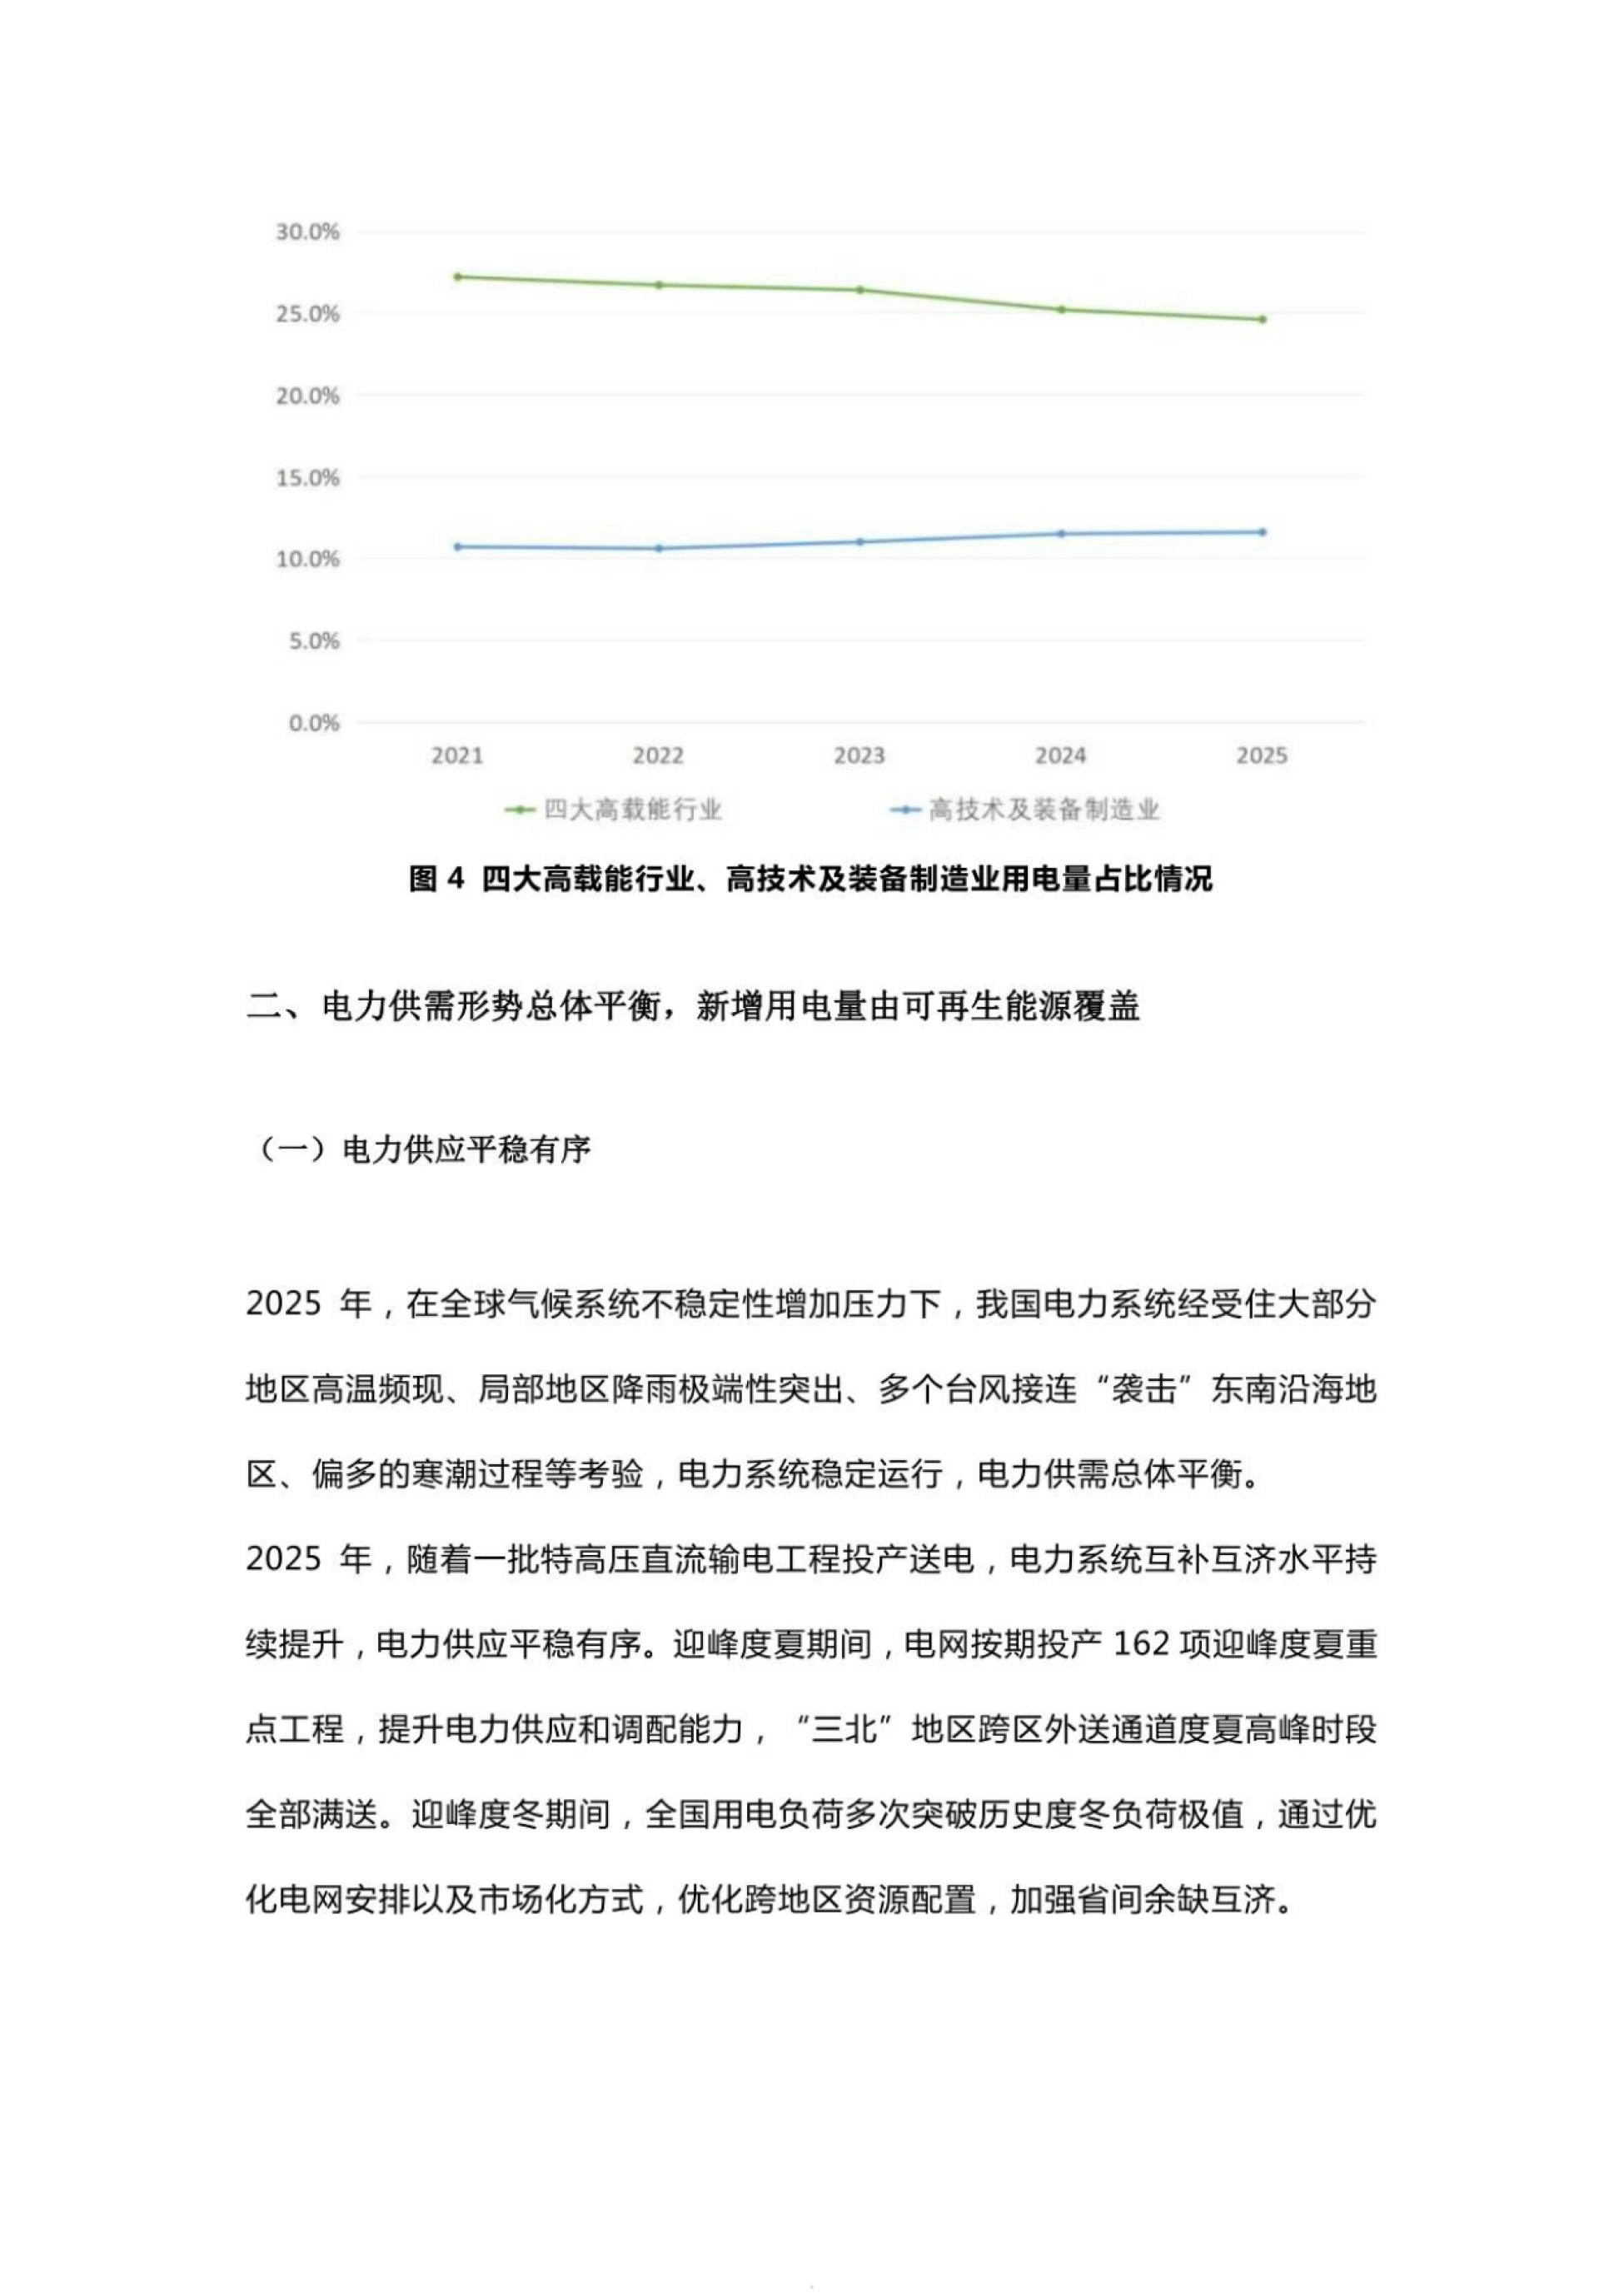
从占比看趋势:四大高载能行业用电占全社会用电量的比重,从 2021 年的 27.2% 降到 2025 年的 24.6%,' 五年下降 2.6 个百分点。接棒的三类则一路向上。十四五期间,高技术及装备制造业年均用电增速 9.3%,' 信息传输、软件和信息技术服务业 11.1%,充换电服务业高达 59.0%。
对比之下,四大高载能行业年均用电增速低于全社会平均水平 3.4 个百分点。' 报告由此归纳出三重变化:工业新旧动能转换加速、数字经济向好、终端电气化程度提升。
充换电用电五年年均涨 59%,这是少数几个能看清产业方向的数字。

图源:《2026我国电力发展与改革报告》(第3页)
三、新增用电,全部由绿电补上
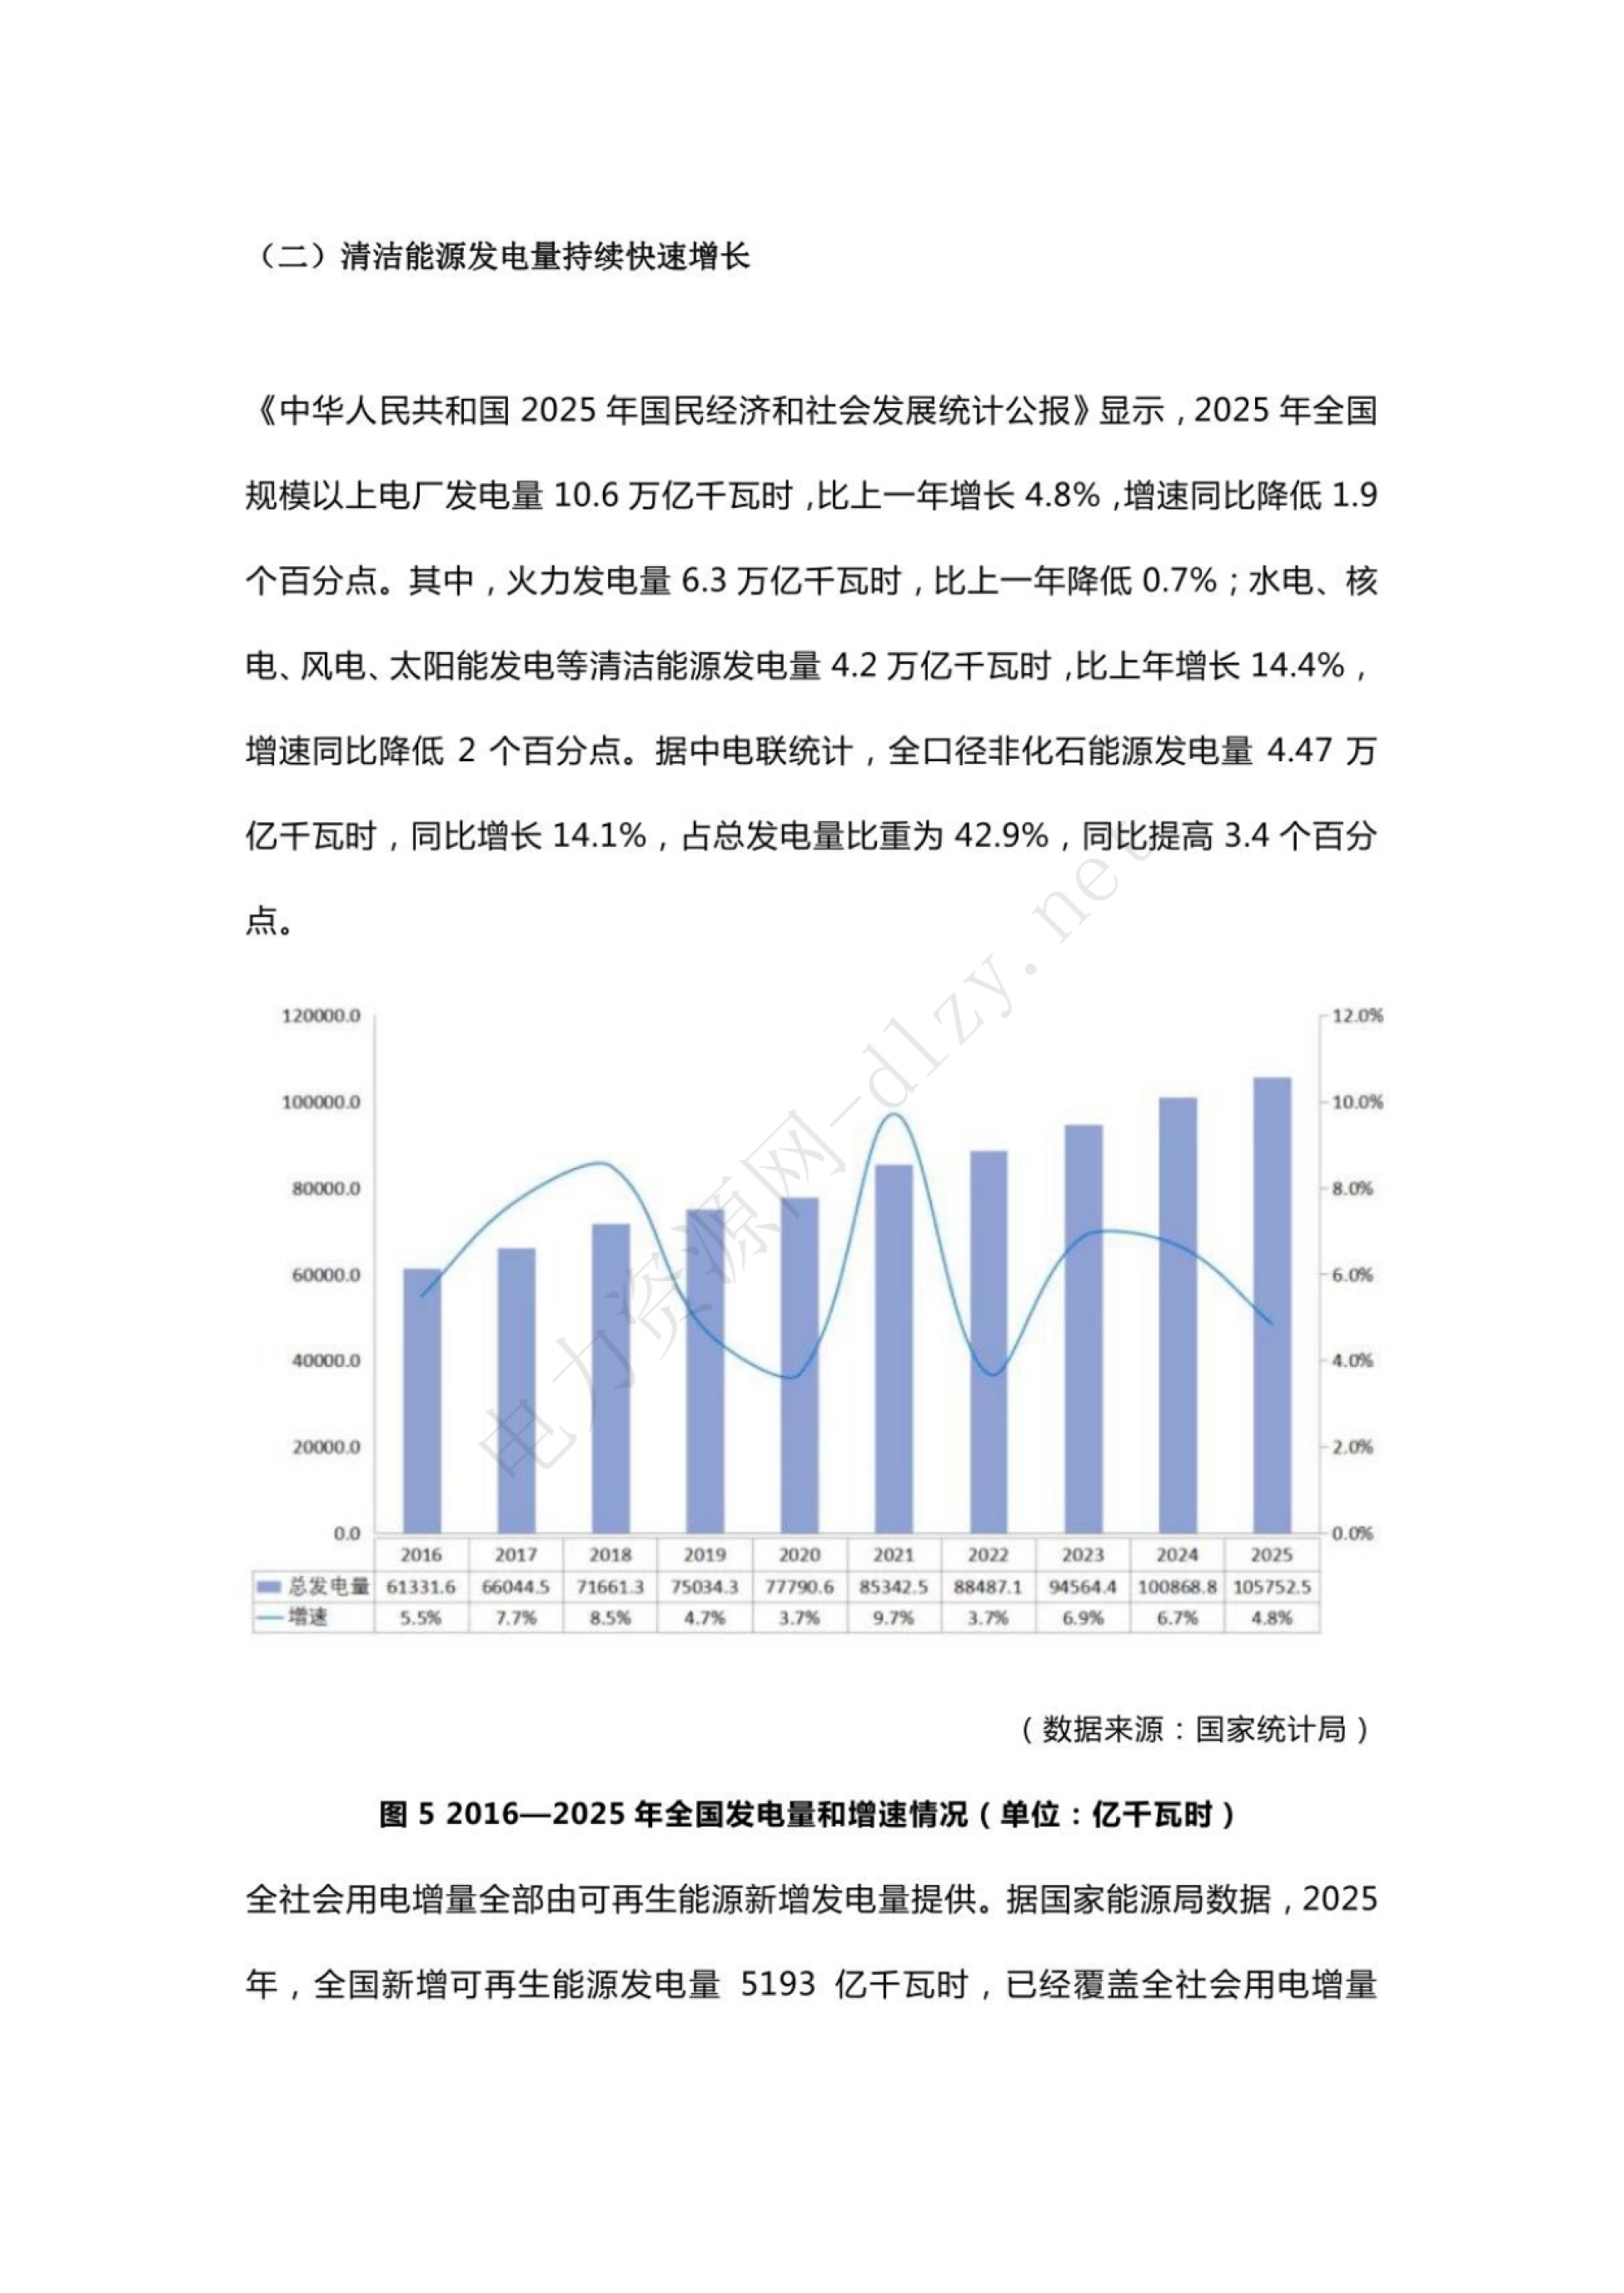
这一节是整份报告最值得记住的地方,也是中国电力结构真正的分水岭。2025 年全国发电量 10.6 万亿千瓦时,同比增长 4.8%。' 火力发电 6.3 万亿千瓦时,同比下降 0.7%;水电、核电、风电、太阳能等清洁能源发电 4.2 万亿千瓦时,增长 14.4%。
按中电联统计口径,全口径非化石能源发电量 4.47 万亿千瓦时,同比增长 14.1%,' 占总发电量比重 42.9%,同比提高 3.4 个百分点。最关键的一行数据在这里:2025 年全国新增可再生能源发电量 5193 亿千瓦时,' 已经覆盖了全社会用电增量 5161 亿千瓦时。
全国可再生能源发电量 3.99 万亿千瓦时,同比增长约 15%,约占全部发电量的 38%,' 报告特别注明,这个量超过了欧盟 27 国用电量之和(约 3.8 万亿千瓦时)。
火电发电量第一次负增长,新增需求全部由绿电来填。

图源:《2026我国电力发展与改革报告》(第4页)
四、装机38.9亿千瓦,风光首次压过火电
截至 2025 年底,全国全口径发电装机容量 38.9 亿千瓦,同比增长 16.1%,' 增速比上年高 1.5 个百分点,是历史最高。十四五期间装机平均增速约 12.1%,比十三五高 4.5 个百分点;' 后三年更是以平均 14.9% 的速度增长,是近十五年最快的阶段。
结构上,风电、太阳能累计并网装机达到 18.4 亿千瓦,占比 47.3%,' 历史性超过火电,超出 3 亿千瓦;非化石能源发电装机 24.0 亿千瓦,增长 23.0%,' 占总装机比重 61.7%,比十三五末提高 17 个百分点。
2025 年新增装机 5.5 亿千瓦,增长 25.7%。其中太阳能新增 3.2 亿千瓦,风电新增 1.2 亿千瓦,' 两项合计超过 4.4 亿千瓦,再创历史新高;可再生能源新增装机 4.5 亿千瓦,占全部新增的 83%。
基地化是这一轮扩张的推手。十四五首次布局的九大清洁能源基地全面铺开,' 第一批沙戈荒 50 个新能源基地 9705 万千瓦项目 2024 年已基本建成投产,第二、三批建成投产约 5000 万千瓦。
报告还提到电源投资:全国电源重点项目投资同比增长 10.3%,其中陆上风电重点项目投资额增长近 50%。
十年前光伏装机占比还不到两位数,现在已经是第二大电源。
图源:《2026我国电力发展与改革报告》(第5页)
五、利用小时跌到3119,消纳压力露头
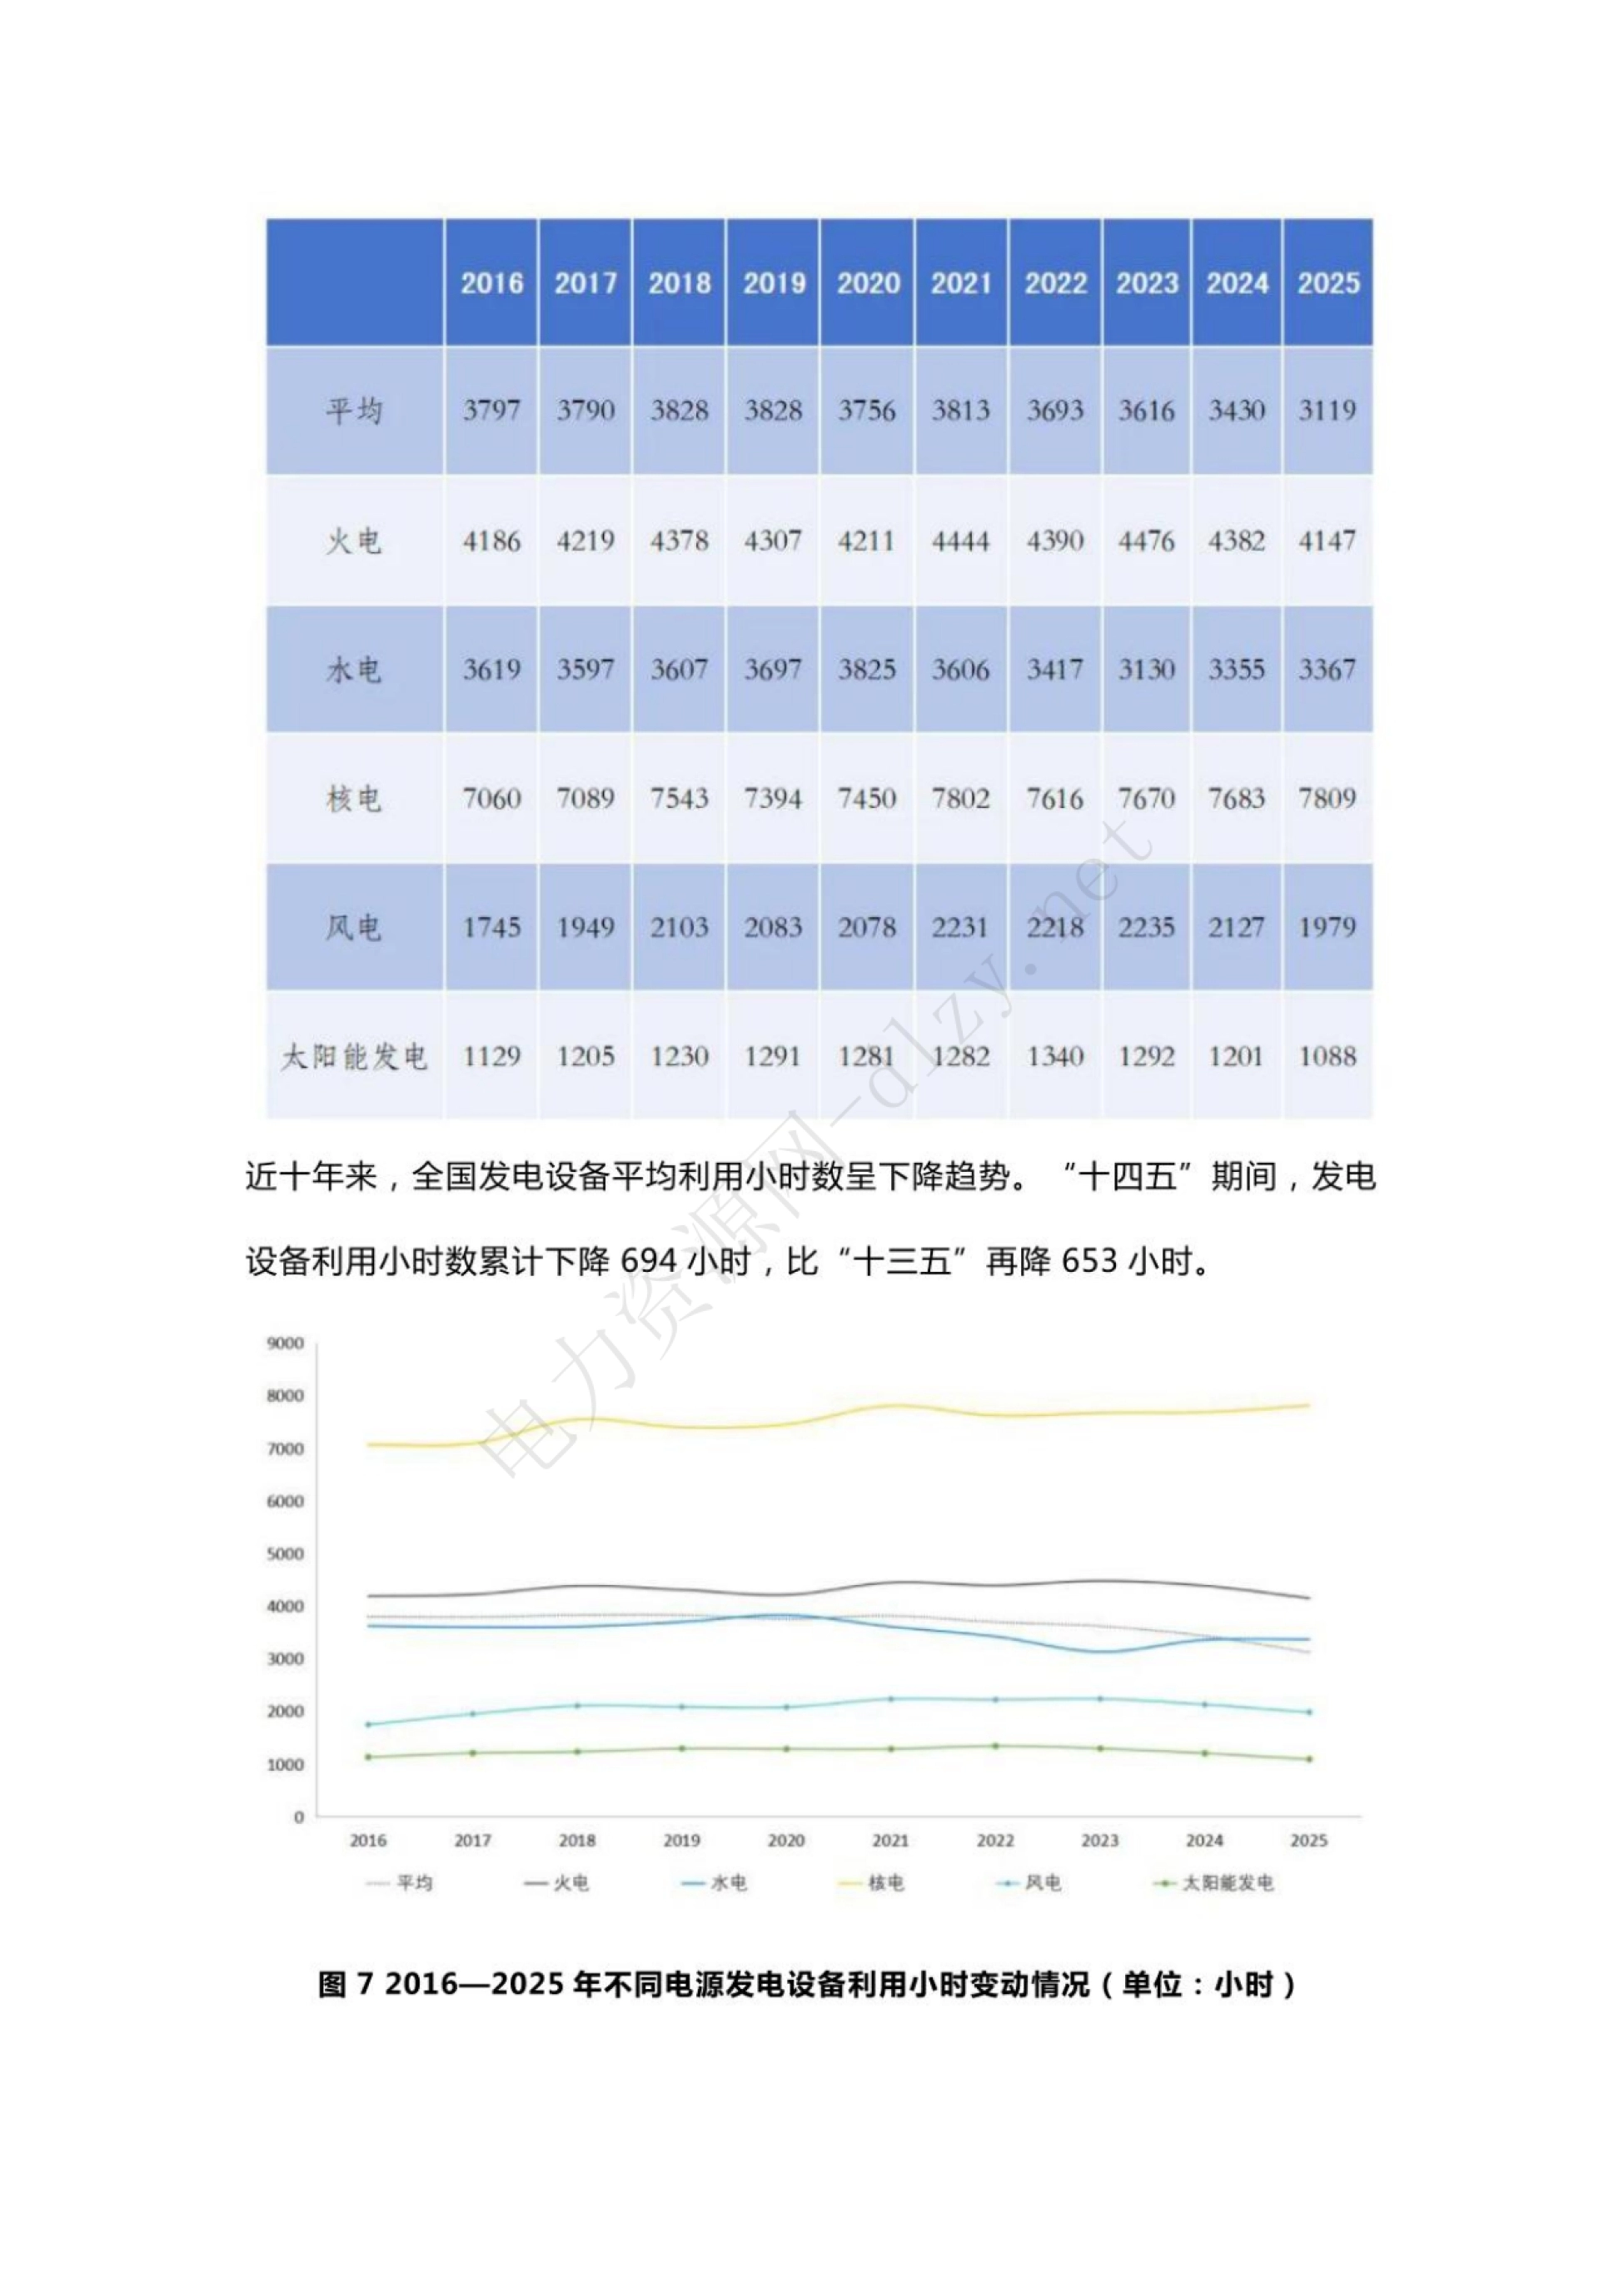
装机狂飙的另一面,是设备利用小时数持续下行,这组数据比装机增速更值得警惕。2025 年全国 6000 千瓦及以上电厂发电设备利用小时数为 3119 小时,同比降低 311 小时。
分类型看:水电提高 12 小时,核电提高 126 小时,火电降低 235 小时,' 并网风电降低 148 小时,并网太阳能发电降低 113 小时。拉长看趋势更明显。近十年平均利用小时数一路下行,十四五期间累计下降 694 小时。
2016 年是 3797 小时,十年之后少了近 700 小时,比十三五时期又降了 653 小时。消纳指标也在往下走。全国风电平均利用率 94.3%,同比降 1.9 个百分点;' 光伏利用率 94.8%,同比降 1.8 个百分点。
区域分化得很厉害:蒙西风电利用率 91.8%、光伏 90.5%,新疆风电 91.0%、光伏 86.3%,' 青海光伏只有 83.4%;而上海、福建、重庆保持风电光伏双 100% 消纳。' 报告列出蒙西等 13 个地区风电利用率低于全国平均,蒙西等 10 个地区光伏低于全国平均。
装机翻倍、利用小时掉 700,储能和电网的成本迟早要算进来。
图源:《2026我国电力发展与改革报告》(第6页)
六、电网投资6395亿,一年投运4条特高压
电源扩张之后,输电通道必须跟上。全国电网工程建设完成投资 6395 亿元,同比增长 5.1%,' 达到近十年最高,电网重点项目投资增长 7.1%,十四五电网投资总额比十三五高出 1626 亿元。
跨区跨省输送能力同步提升:全国完成跨区输送电量 9984 亿千瓦时,增长 7.9%;' 跨省输送电量 21237 亿千瓦时,增长 6.3%;新增 220 千伏及以上输电线路 47529 千米,同比多投产 13814 千米。
特高压是这一年的重点。截至 2025 年底共建成投运 46 项特高压线路,' 其中国家电网 22 项交流加 20 项直流,南方电网 4 项直流,已构建起华东、华北、华中、西南特高压交流骨干网架。
全年投运 4 条特高压直流,都是沙戈荒和西南水电基地的外送通道。' 陇东到山东 5 月投产,投资 202 亿元,每年可送出 360 亿千瓦时以上。
哈密到重庆 6 月投产,全长 2260 千米、投资 286 亿元,' 每年向重庆送电超 360 亿千瓦时,其中清洁能源占比超 50%。年末两条更值得注意。宁夏到湖南 8 月投产,配套电源装机 1764 万千瓦,' 新能源装机占比超过 70%,创同类工程新高。
金上到湖北工程 12 月投产,是首条深入川藏高原腹地的特高压,' 投资 334 亿元、接近 1900 千米,每年可向华中输送约 400 亿千瓦时,相当于替代标煤 1200 万吨。
四条通道一年内全部投产,西部风光真正开始向东部长距离兑现。

图源:《2026我国电力发展与改革报告》(第7页)
七、全国统一电力市场初步建成,现货28省连跑
经过十年,我国电力生产组织方式由计划全面转向市场,2025 年是一个可以画线的年份。全国统一电力市场初步建成,全面构建起 1+6 基础规则体系,' 中长期、现货、辅助服务、绿电绿证、零售市场功能互补、覆盖全国。
交易规模上,全国累计完成市场化交易电量 6.6 万亿千瓦时,增长 7.4%,' 占全社会用电量比重 64.0%,同比提高 1.3 个百分点。' 其中省内交易 50473 亿千瓦时,跨省跨区交易 15921 亿千瓦时,增长 11.6%。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
结构上仍以中长期为主:中长期交易电量 63522 亿千瓦时,增长 36.5%,占市场化电量比重超 95.7%。现货市场在加速。除个别地区外,连续结算试运行现货交易的省份达到 28 个,' 其中 7 个已转入正式运行;全年现货交易电量 2872 亿千瓦时。
市场主体数量也在扩张。截至 2025 年 12 月底,全国电力市场经营主体超 109 万家,' 同比增长 33.6%,是 2015 年的 22 倍;售电公司 5000 多家,超 60 万家零售用户通过零售市场购电。
新能源进场更彻底:国网经营区新能源市场化交易电量 10718 亿千瓦时,首超万亿,' 占新能源发电量的 57.9%。
64% 的电已经通过市场成交,电价的形成权正在从文件转到交易盘上。
图源:《2026我国电力发展与改革报告》(第8页)
八、绿证交易超历年总和,碳市场换了赛道
价格与绿色权益机制这两年动作密集。新能源上网电价全面市场化,2025 年 1 月的通知明确' 上网电量全部进入市场;截至年底 24 省共完成 1727.9 亿千瓦时机制电量分配,' 其中光伏 712.6 亿、风电 1015.4 亿千瓦时。
容量电价机制扩围。煤电通过容量电价回收固定成本的比例提升至不低于 50%,' 气电可参照煤电建立,抽水蓄能按弥补平均成本制定,' 并首次在国家层面明确建立电网侧独立新型储能容量电价机制。
分时电价出现方向性调整。2025 年 15 个地区更新分时电价政策,时段调整、计价基础缩小、价差收窄,' 32 个地区最大峰谷价差的平均值同比下降 9.4%。
2026 年 1 月起多地取消固定分时电价,定价从政策化转为市场化,' 湖北、重庆、河北南网、陕西、吉林、江苏等属于全面取消型。
绿证是这一年最亮的数字:全国累计交易 9.3 亿个,同比增长 1.2 倍,' 全年交易量超过历年总和;参与交易的消费主体 11.1 万个,增长 87.5%;' 个人购入 724 万个,是 2024 年的 6 倍。
价格在回升,2025 年下半年绿证平均交易价格约 4.14 元一个,较上半年增长 90%。' 碳市场则换了个赛道:8 月发布的第一份中央文件明确,2027 年配额市场要覆盖工业主要排放行业。
绿证一年卖了 9.3 亿个,比过去所有年份加起来还多。
28 页完整数据、46 项特高压清单与全部图表,都在运营动脉(www.yydm.cn)上,搜报告名即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







