人民币已成对外收支第一大结算货币,下一步怎么走
 广告
本文解读:《2026人民币国际化报告-中国人民银行》 · 共 91 页 · 原文
人民币跨境使用已经过了"要不要用"的阶段,现在的问题是"往下怎么铺得更深"。
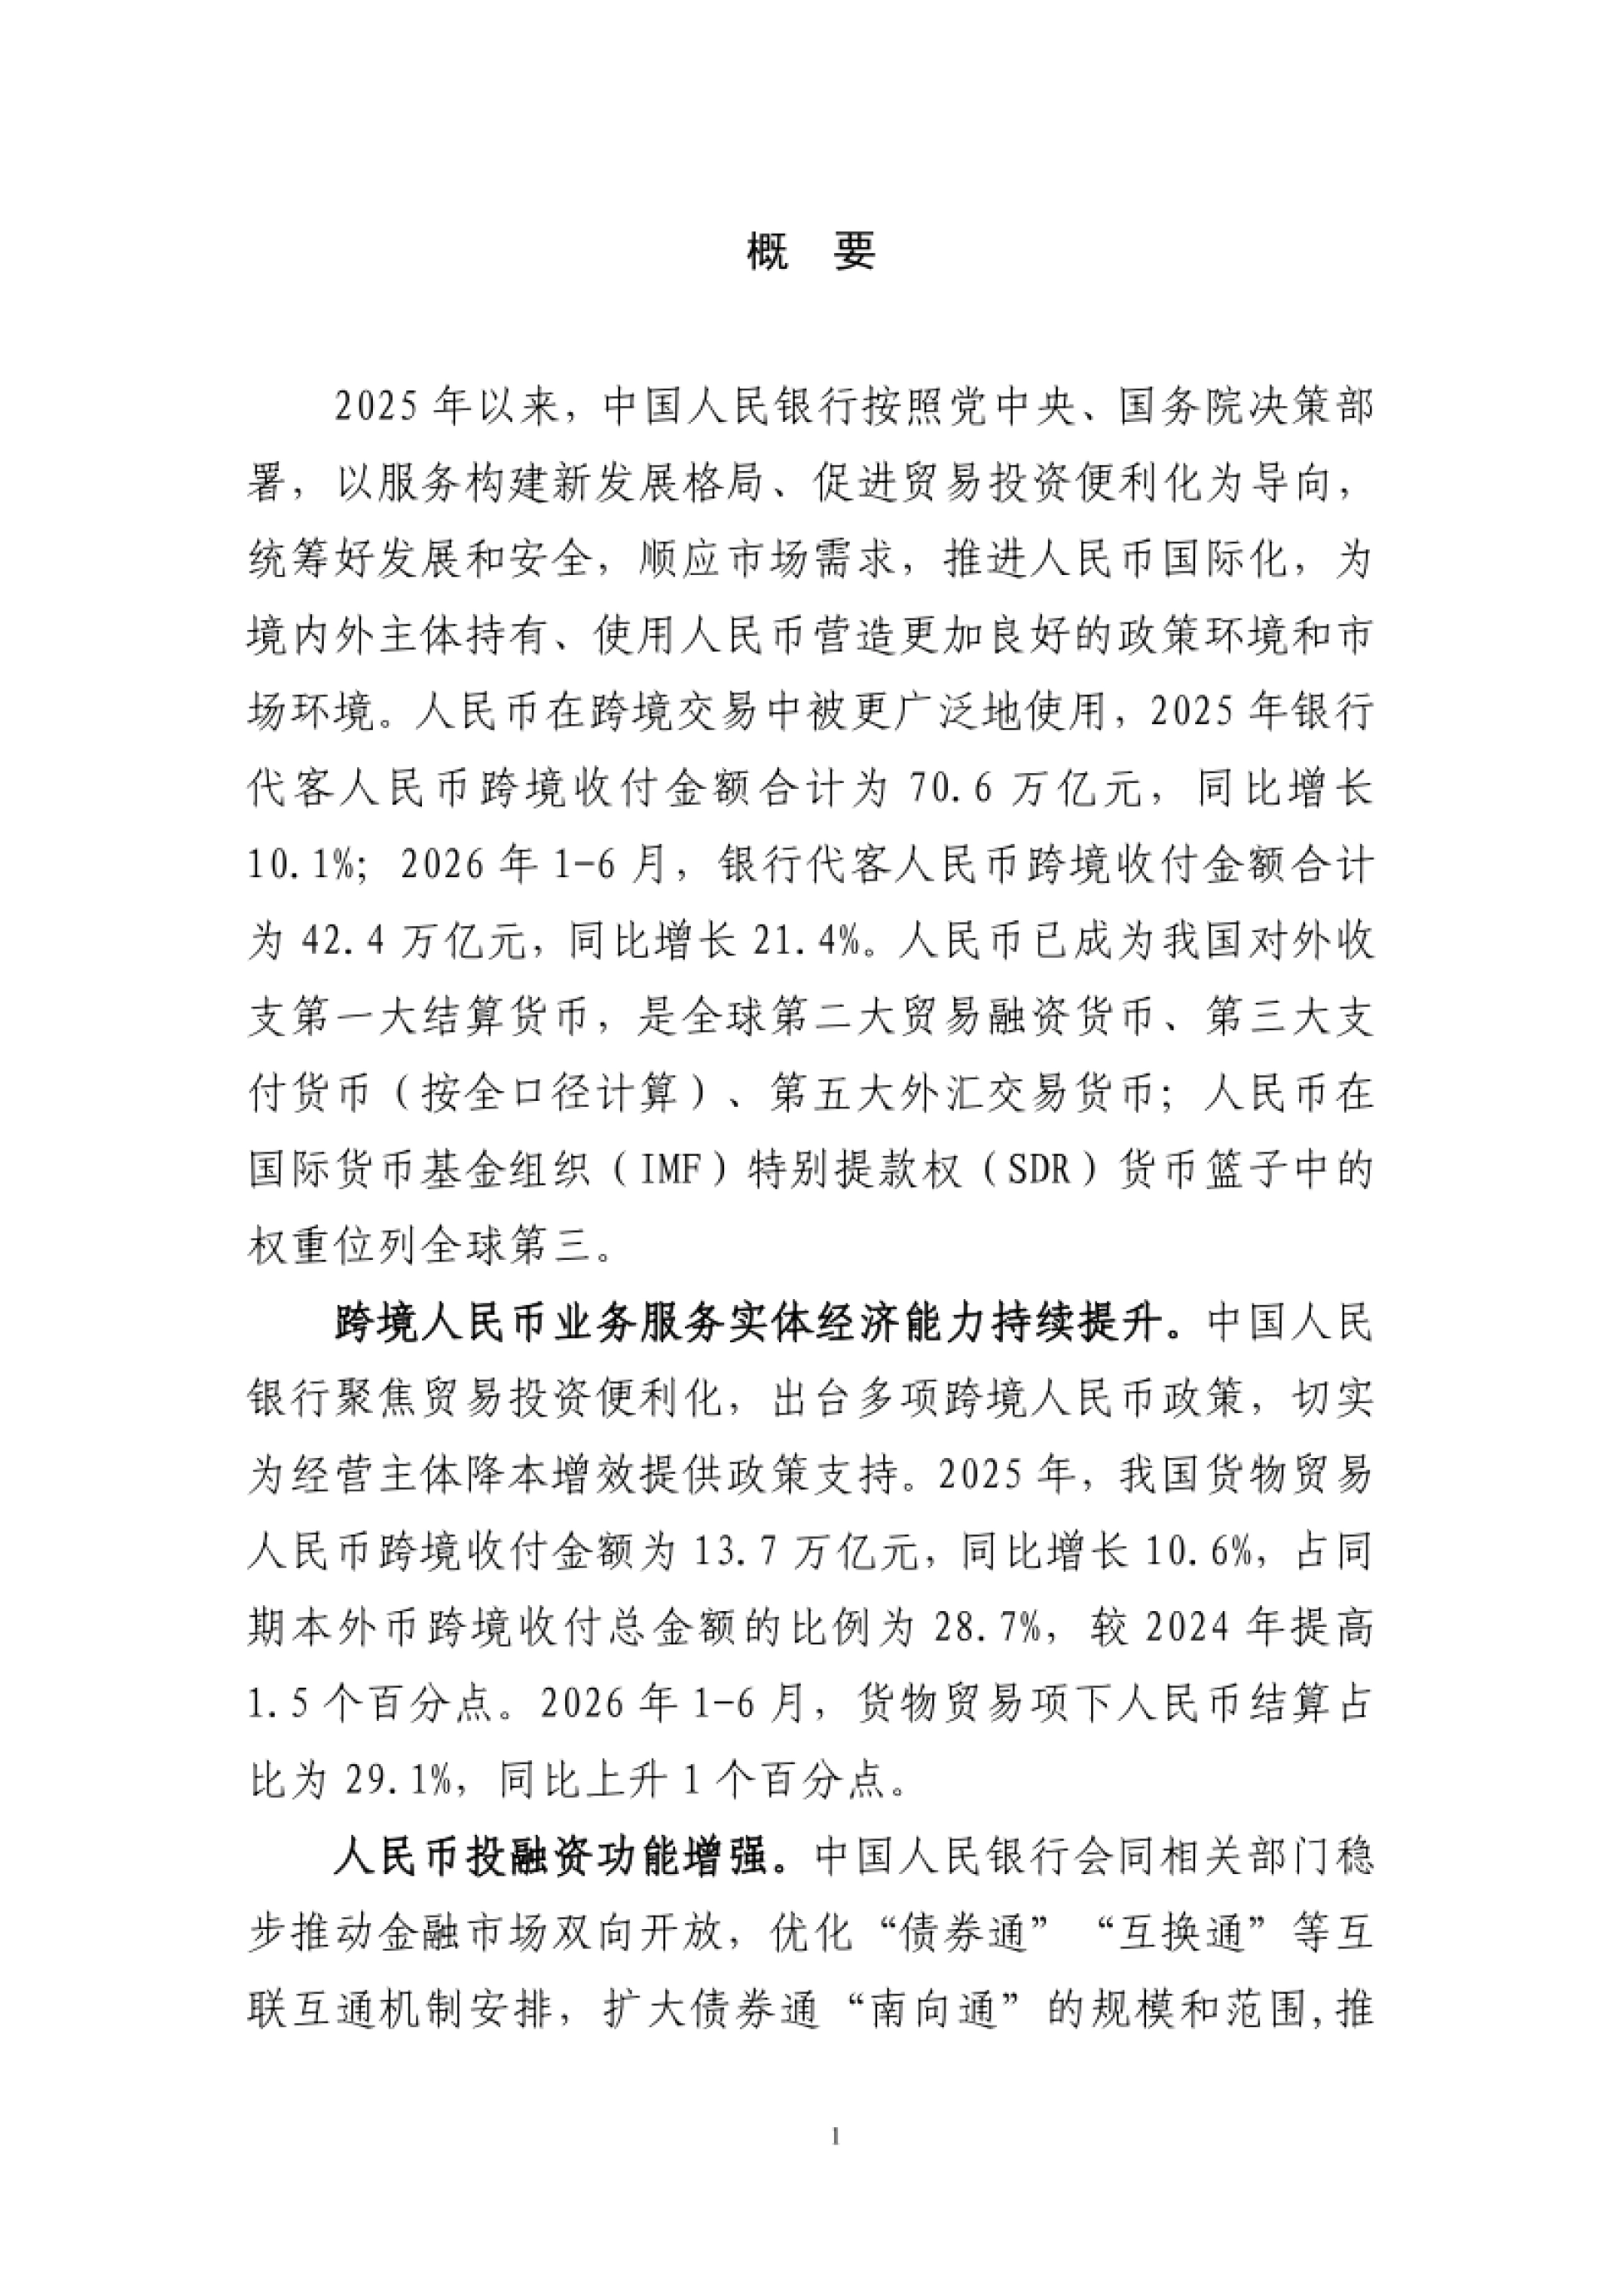
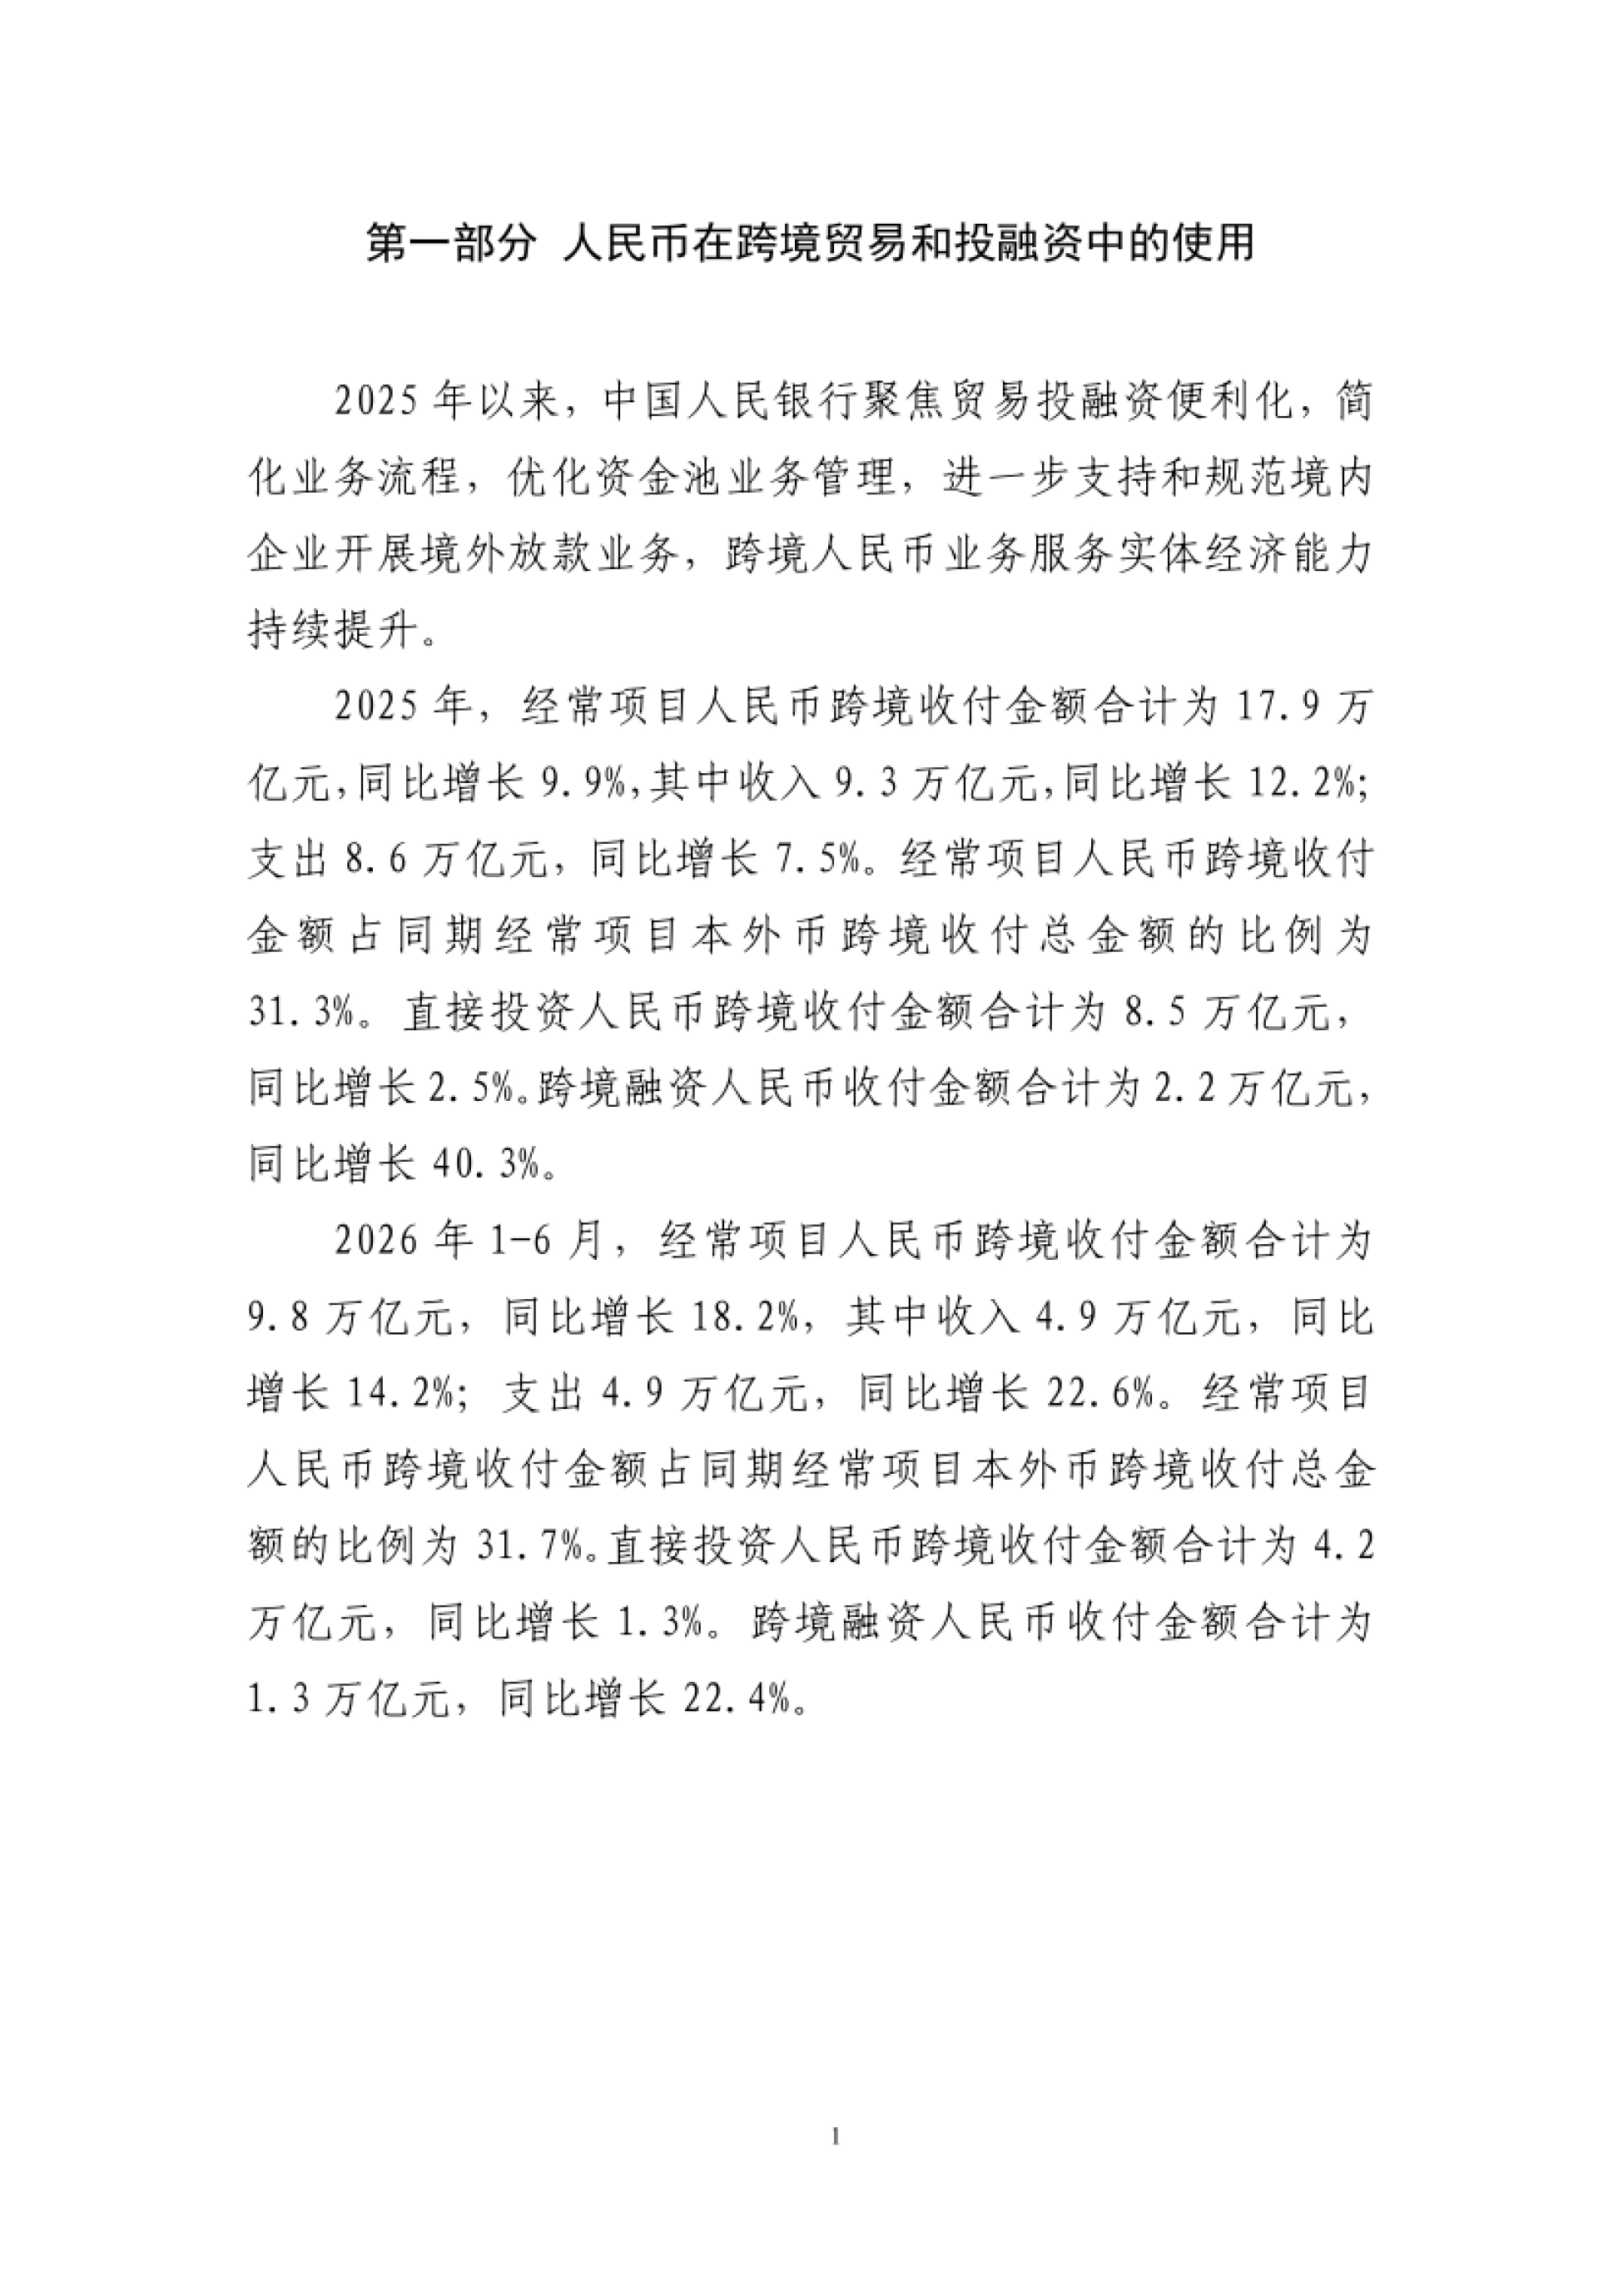
中国人民银行这份报告共 91 页,用官方口径把 2025 年到 2026 年上半年的数据摊开:2025 年银行代客人民币跨境收付 70.6 万亿元,同比增长 10.1%;2026 年上半年 42.4 万亿元,同比增长 21.4%,增速明显上台阶。
地位描述也很清楚:人民币是我国对外收支第一大结算货币,是全球第二大贸易融资货币、第三大支付货币、 第五大外汇交易货币,在 IMF 特别提款权货币篮子中的权重位列全球第三。
结算量在涨,但货物贸易里的占比只有 29.1%,真正卡住的是从"能结算"走到"愿意持有"这一段。

图源:《2026人民币国际化报告》(第1页)
图源:《2026人民币国际化报告》(第2页)
一、四个身份里,最硬的是贸易融资第二
报告开篇给的定位是五个身份并列:对外收支第一大结算货币,全球第二大贸易融资货币,第三大支付货币, 第五大外汇交易货币,SDR 权重全球第三。
这五个身份含金量不一样。结算货币看的是我国自己的贸易体量,权重货币看的是 IMF 的评估口径, 而贸易融资和支付排名是真在国际市场上与美元、欧元抢份额。
支撑这些排名的是流量数据:2025 年银行代客人民币跨境收付 70.6 万亿元,同比增长 10.1%; 2026 年上半年 42.4 万亿元,同比增长 21.4%。所以报告并不急于宣称"国际化成功",它的落点始终在跨境贸易投资便利化,也就是让经营主体少一道换汇手续。
排名是结果,便利化才是政策抓手,两件事不能混着读。
图源:《2026人民币国际化报告》(第5页)
二、货物贸易占比 29.1%,还有七成在外币手里
货物贸易是最该用本币结算的场景,报告给的数据是:2025 年货物贸易人民币跨境收付 13.7 万亿元, 同比增长 10.6%,占同期本外币跨境收付的 28.7%,比 2024 年提高 1.5 个百分点。
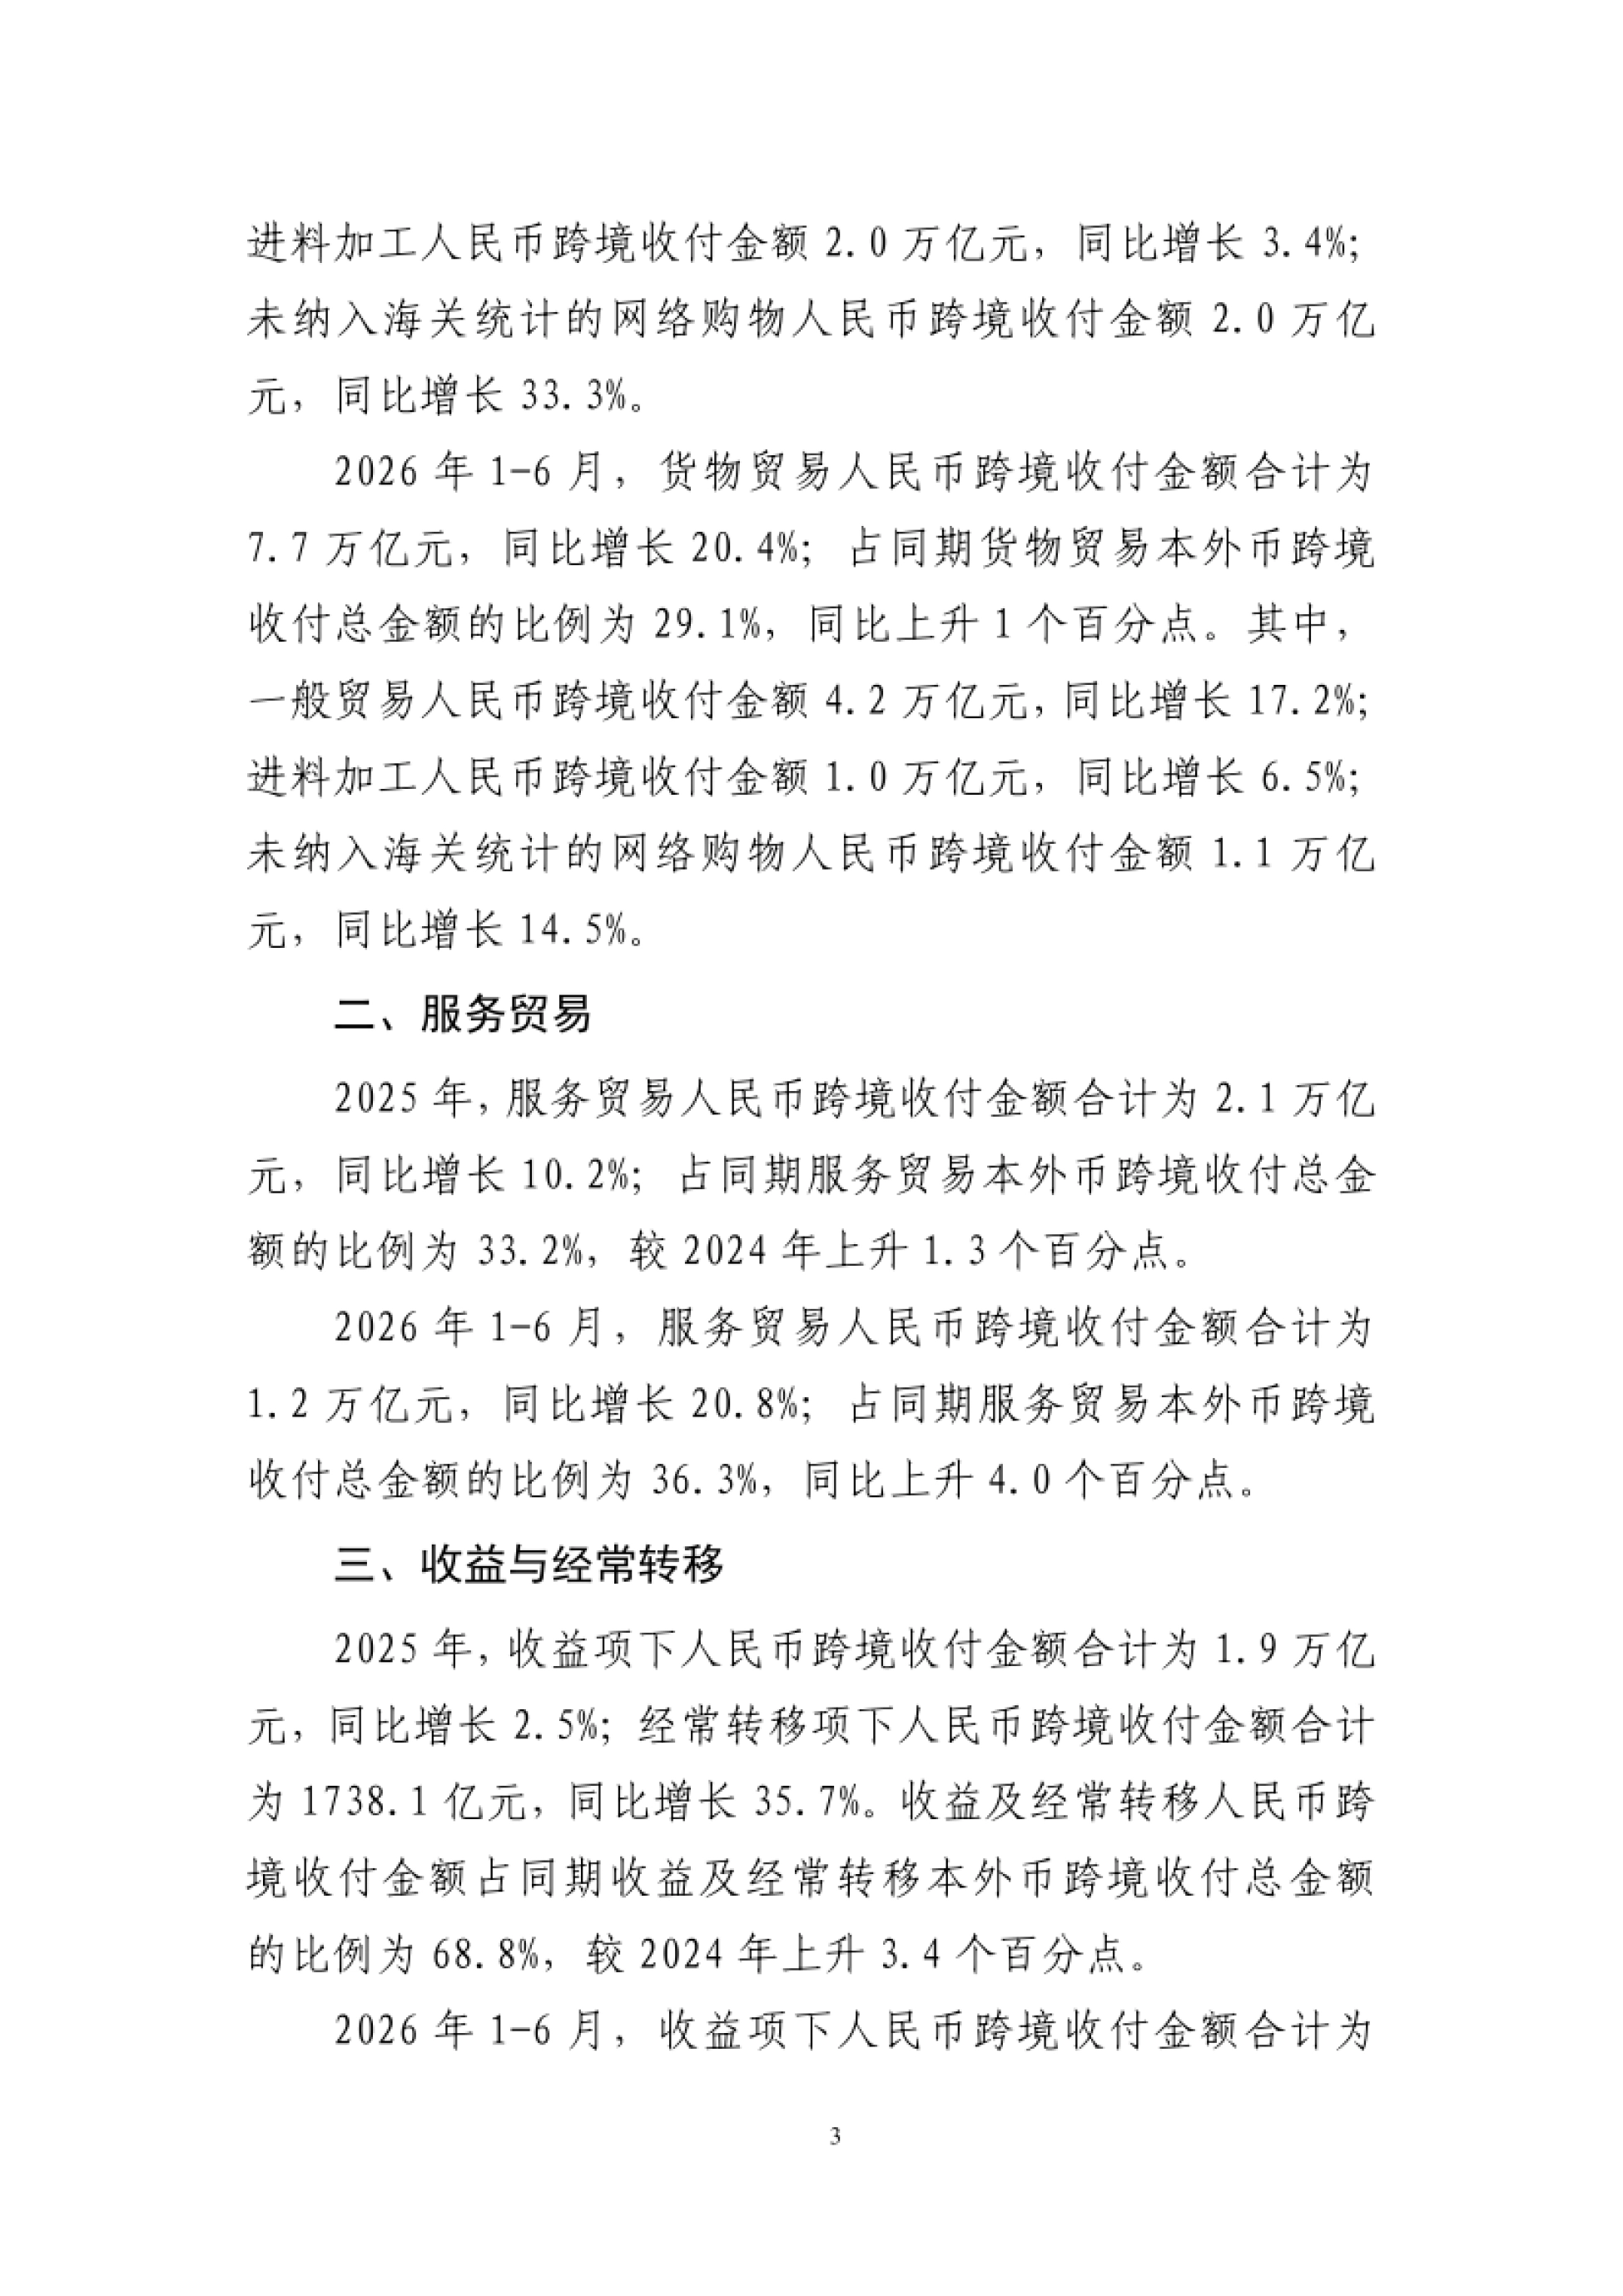
2026 年上半年,货物贸易人民币跨境收付 7.7 万亿元,同比增长 20.4%,占比 29.1%,同比又升 1 个百分点。拆开看结构更有意思。一般贸易 4.2 万亿元,同比增长 17.2%;进料加工 1.0 万亿元,增长 6.5%; 未纳入海关统计的网络购物 1.1 万亿元,增长 14.5%。
2025 年增长最快的是跨境电商这一块,全年 2.0 万亿元、同比增长 33.3%。小额高频的线上交易, 反而比大宗一般贸易更容易接受人民币计价。
服务贸易的进度更快。2026 年上半年服务贸易人民币收付 1.2 万亿元,占比 36.3%,同比上升 4 个百分点, 是所有经常项目里提升幅度最大的一块。
也就是说,越靠近终端消费和小额支付,人民币越好推;越靠近大宗商品定价,越难推。

图源:《2026人民币国际化报告》(第7页)
三、跨境融资这条线,本币占比半年从 56.2% 到 62%
报告里变化最陡的一组数在跨境融资。2025 年末金融机构全口径跨境融资余额 4.3 万亿元,其中本币 2.4 万亿元, 占比 56.2%;外币折合 1.9 万亿元,占 43.8%。
2026 年 6 月末,余额升到 4.8 万亿元,本币升到 3 万亿元、占比 62%,外币降到 1.8 万亿元、占 38%。半年时间本币占比提高近 6 个百分点,背后是利差和政策的共同作用:人民币融资成本相对低, 企业自然愿意借本币。
配套政策也给到位了。2026 年 3 月,境内企业本外币境外放款纳入统一管理并提高余额上限,余额从 2025 年末的 5555 亿元升至 6 月末的 5826 亿元。
2026 年 4 月银行境外贷款政策优化,境外人民币贷款余额从 1.36 万亿元涨到超 1.44 万亿元, 占本外币境外贷款的比例由 48.6% 升到 50.7%,本币首次过半。
融资端比结算端跑得快,因为企业算的是成本账,不是习惯账。
图源:《2026人民币国际化报告》(第13页)
四、熊猫债上半年 1600 亿元,主权机构开始进场
熊猫债是境外机构在境内发行的人民币债券,报告把它列为投融资功能的标志性指标。2025 年银行间和交易所两个市场发行熊猫债 123 只,规模 1830.6 亿元;2026 年上半年发行 89 只, 规模 1600.3 亿元,同比增长约 70%。
报告专栏提到发行主体结构的变化:早期主要是出海中资企业和国际开发机构,现在纯外方机构成了重要力量。
匈牙利、斯洛文尼亚、哈萨克斯坦、巴基斯坦、印度尼西亚等主权机构,德意志银行、法国农业信贷银行、 摩根士丹利、大华银行等金融机构,奔驰、拜耳等跨国企业都已发行。
期限也在拉长。2025 年中长期熊猫债发行占比 61%,比 2021 年上升 17 个百分点;二级市场活跃度提升, 2026 年一季度累计成交 1675 亿元,同比增长 93%。
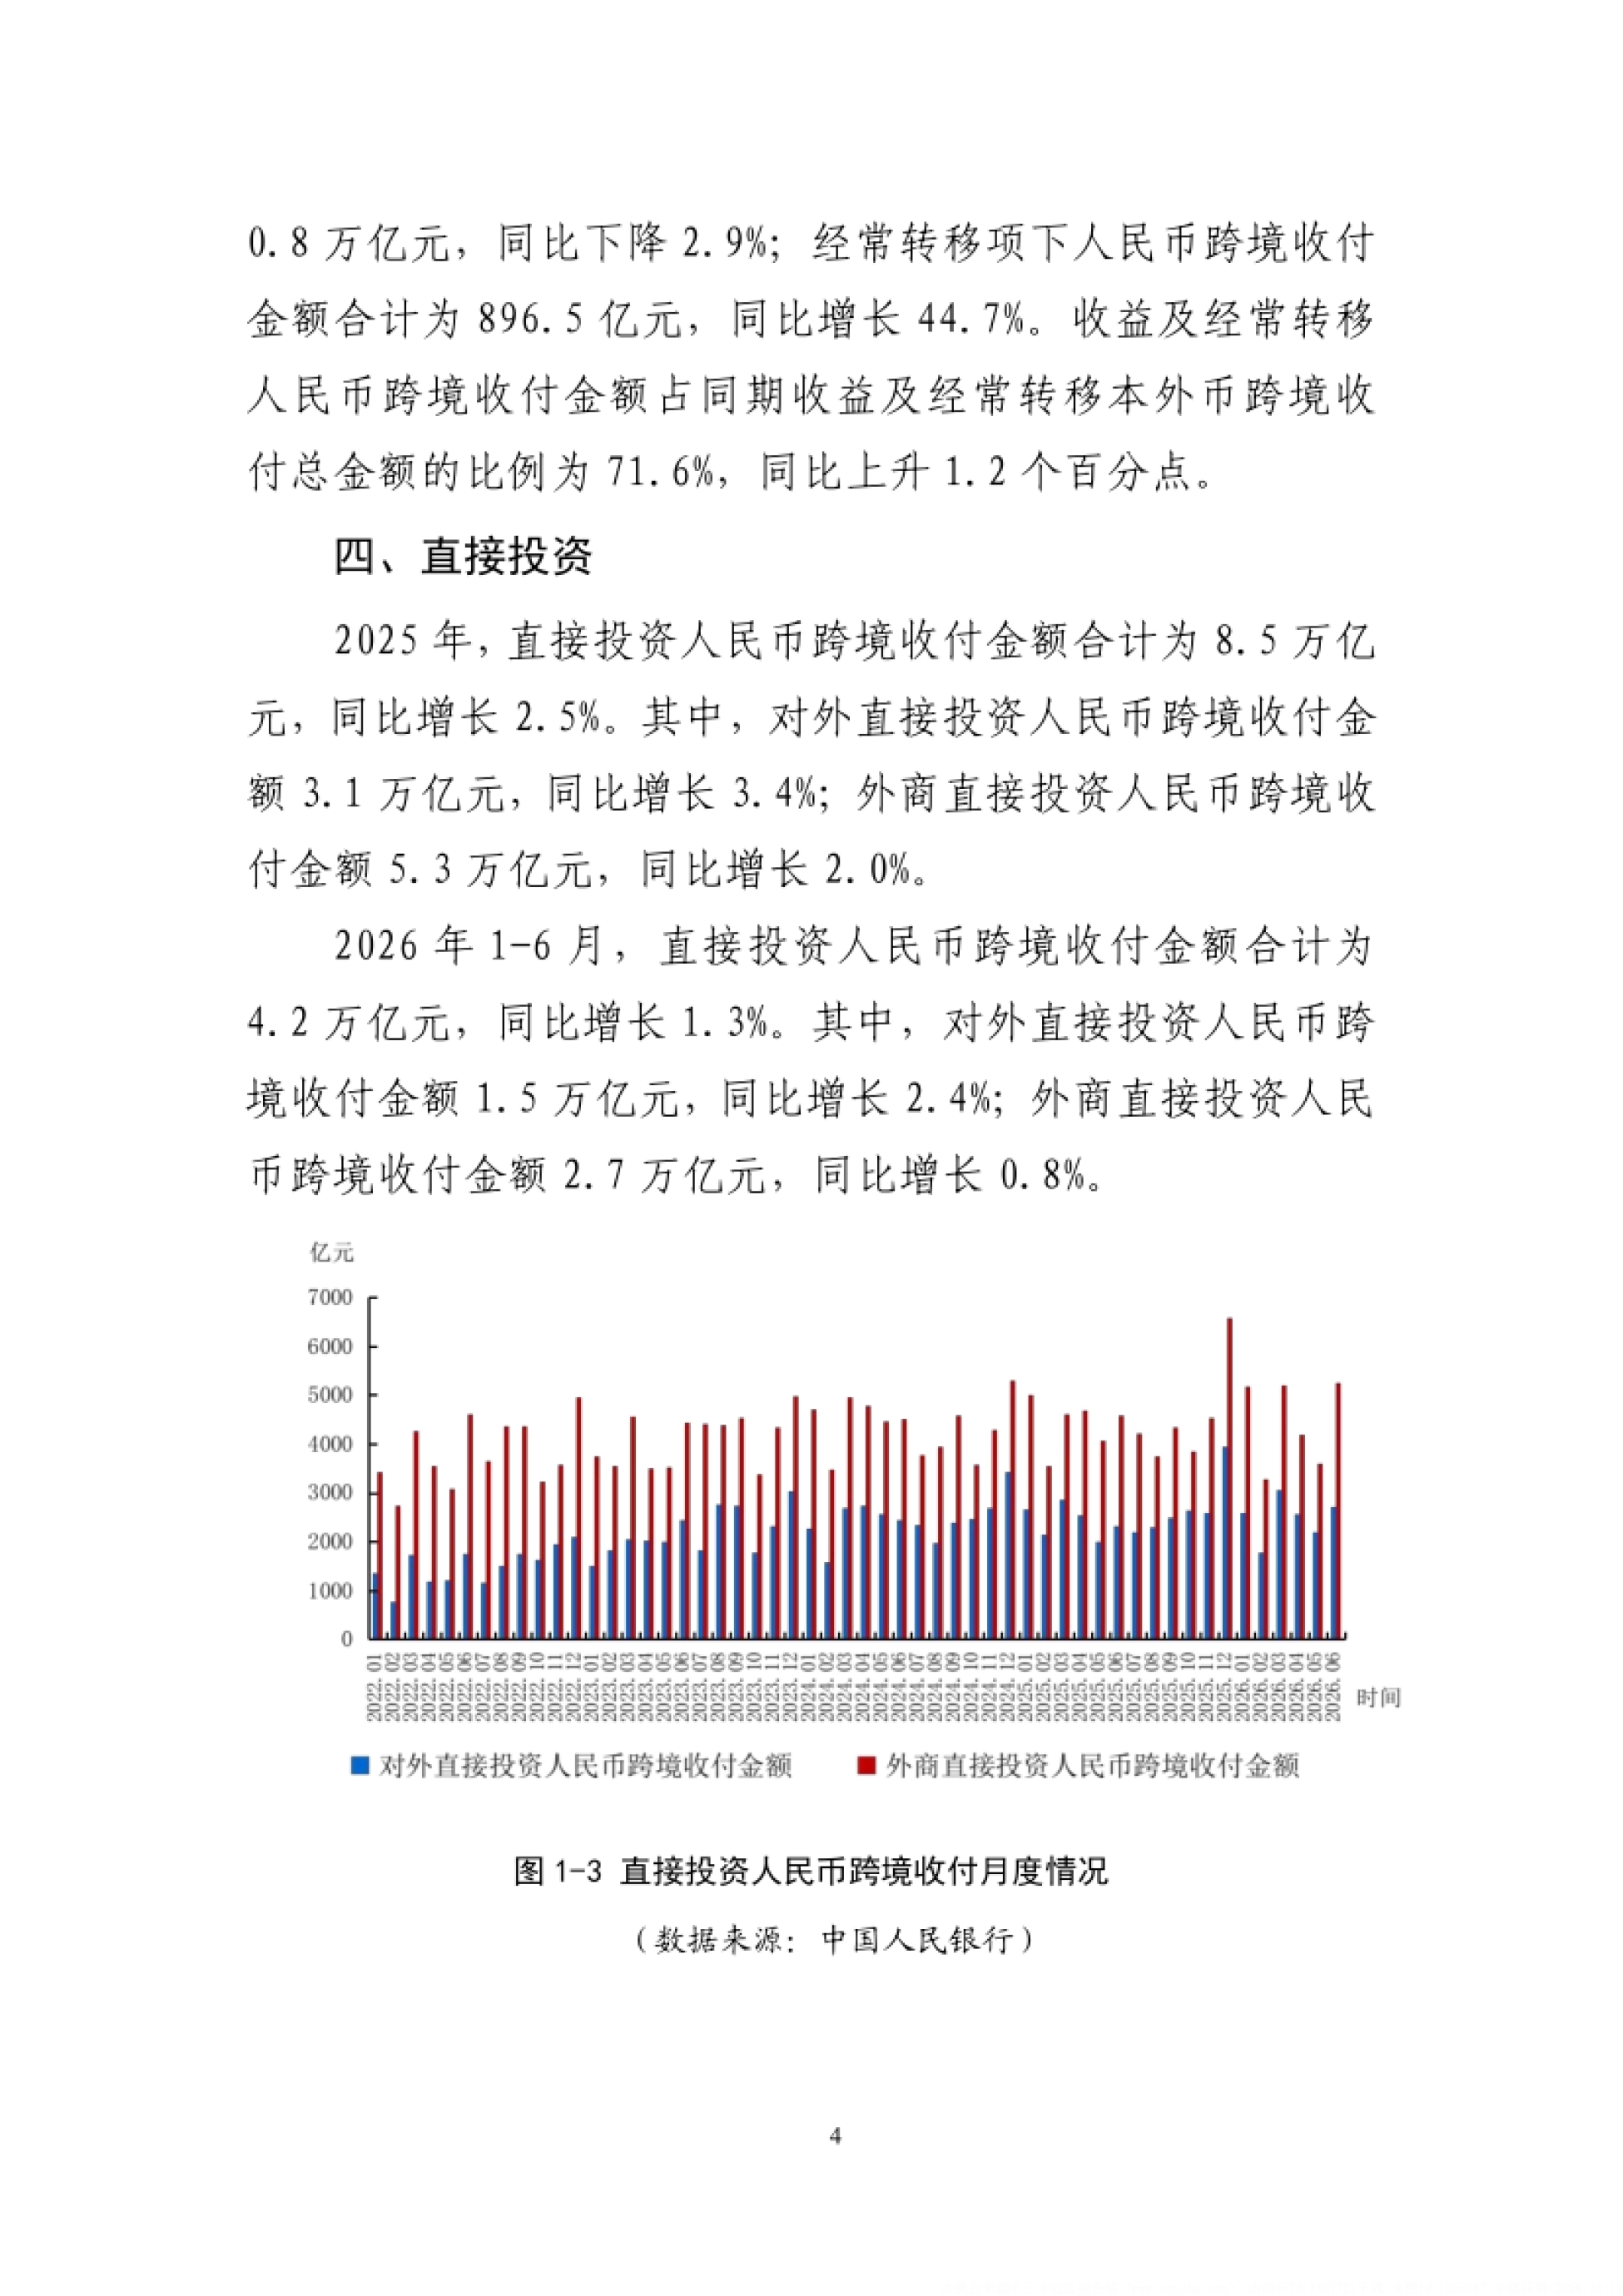
同一时期,境外主体持有境内人民币金融资产余额达 11.3 万亿元,同比增长 9.2%,其中股票 4.66 万亿元、 债券 3.23 万亿元,股票一项比 2024 年末的 2.91 万亿元明显抬升。
主权机构愿意发本币债,说明人民币开始被当成一种可储备的计价货币。
图源:《2026人民币国际化报告》(第18页)
五、CIPS 半年处理 100.9 万亿元
支付基础设施是国际化最不容易被看见、却最绕不开的一环。截至 2026 年 6 月末,人民币跨境支付系统 CIPS 有 210 家直接参与者、1619 家间接参与者,覆盖 130 个国家和地区, 业务触达 192 个国家和地区的 5200 余家法人银行机构。
处理量上,2025 年 CIPS 累计处理跨境人民币支付业务 180.2 万亿元,同比增长 2.7%;2026 年上半年 100.9 万亿元, 同比增长 11.9%,增速比去年快了近十倍。
清算行的网络也在补点。2025 年至 2026 年 6 月,土耳斯里兰卡、印度尼西亚新设清算行,新加坡、阿联酋、英国 授权第二家,并首次授权非洲人民币清算行。
截至 2026 年 6 月末,已在 36 个国家(地区)授权设立 41 家人民币清算行,基本覆盖全球国际金融中心和与我国 经贸往来密切的地区。
零售端的互联互通走得更快:内地与香港快速支付系统 2025 年 6 月打通,2026 年 4 月又与阿联酋上线; 银联、网联等清算机构已与马来西亚等 13 国实现二维码互联互通。
批发端靠 CIPS 撑网络,零售端靠二维码和快速支付抢场景,两条线同时在推。

图源:《2026人民币国际化报告》(第20页)
六、离岸市场:利差收窄,点心债发行近翻倍
离岸市场过去最大的毛病是资金池不稳、利率大起大落,报告这次给的判断是"明显收敛"。2026 年 6 月末,香港人民币同业拆借利率隔夜和 7 天期分别为 1.38% 和 1.60%,较上年末分别下降 54 个和 30 个基点;3 个月、6 个月和 1 年期分别为 1.66%、1.72% 和 1.75%。
离岸与在岸的利差也压下来了:2026 年上半年隔夜、7 天和 1 个月的利差分别为 8.6 个、5.8 个和 9.1 个基点, 比 2025 年全年均值收窄 30 个基点左右。
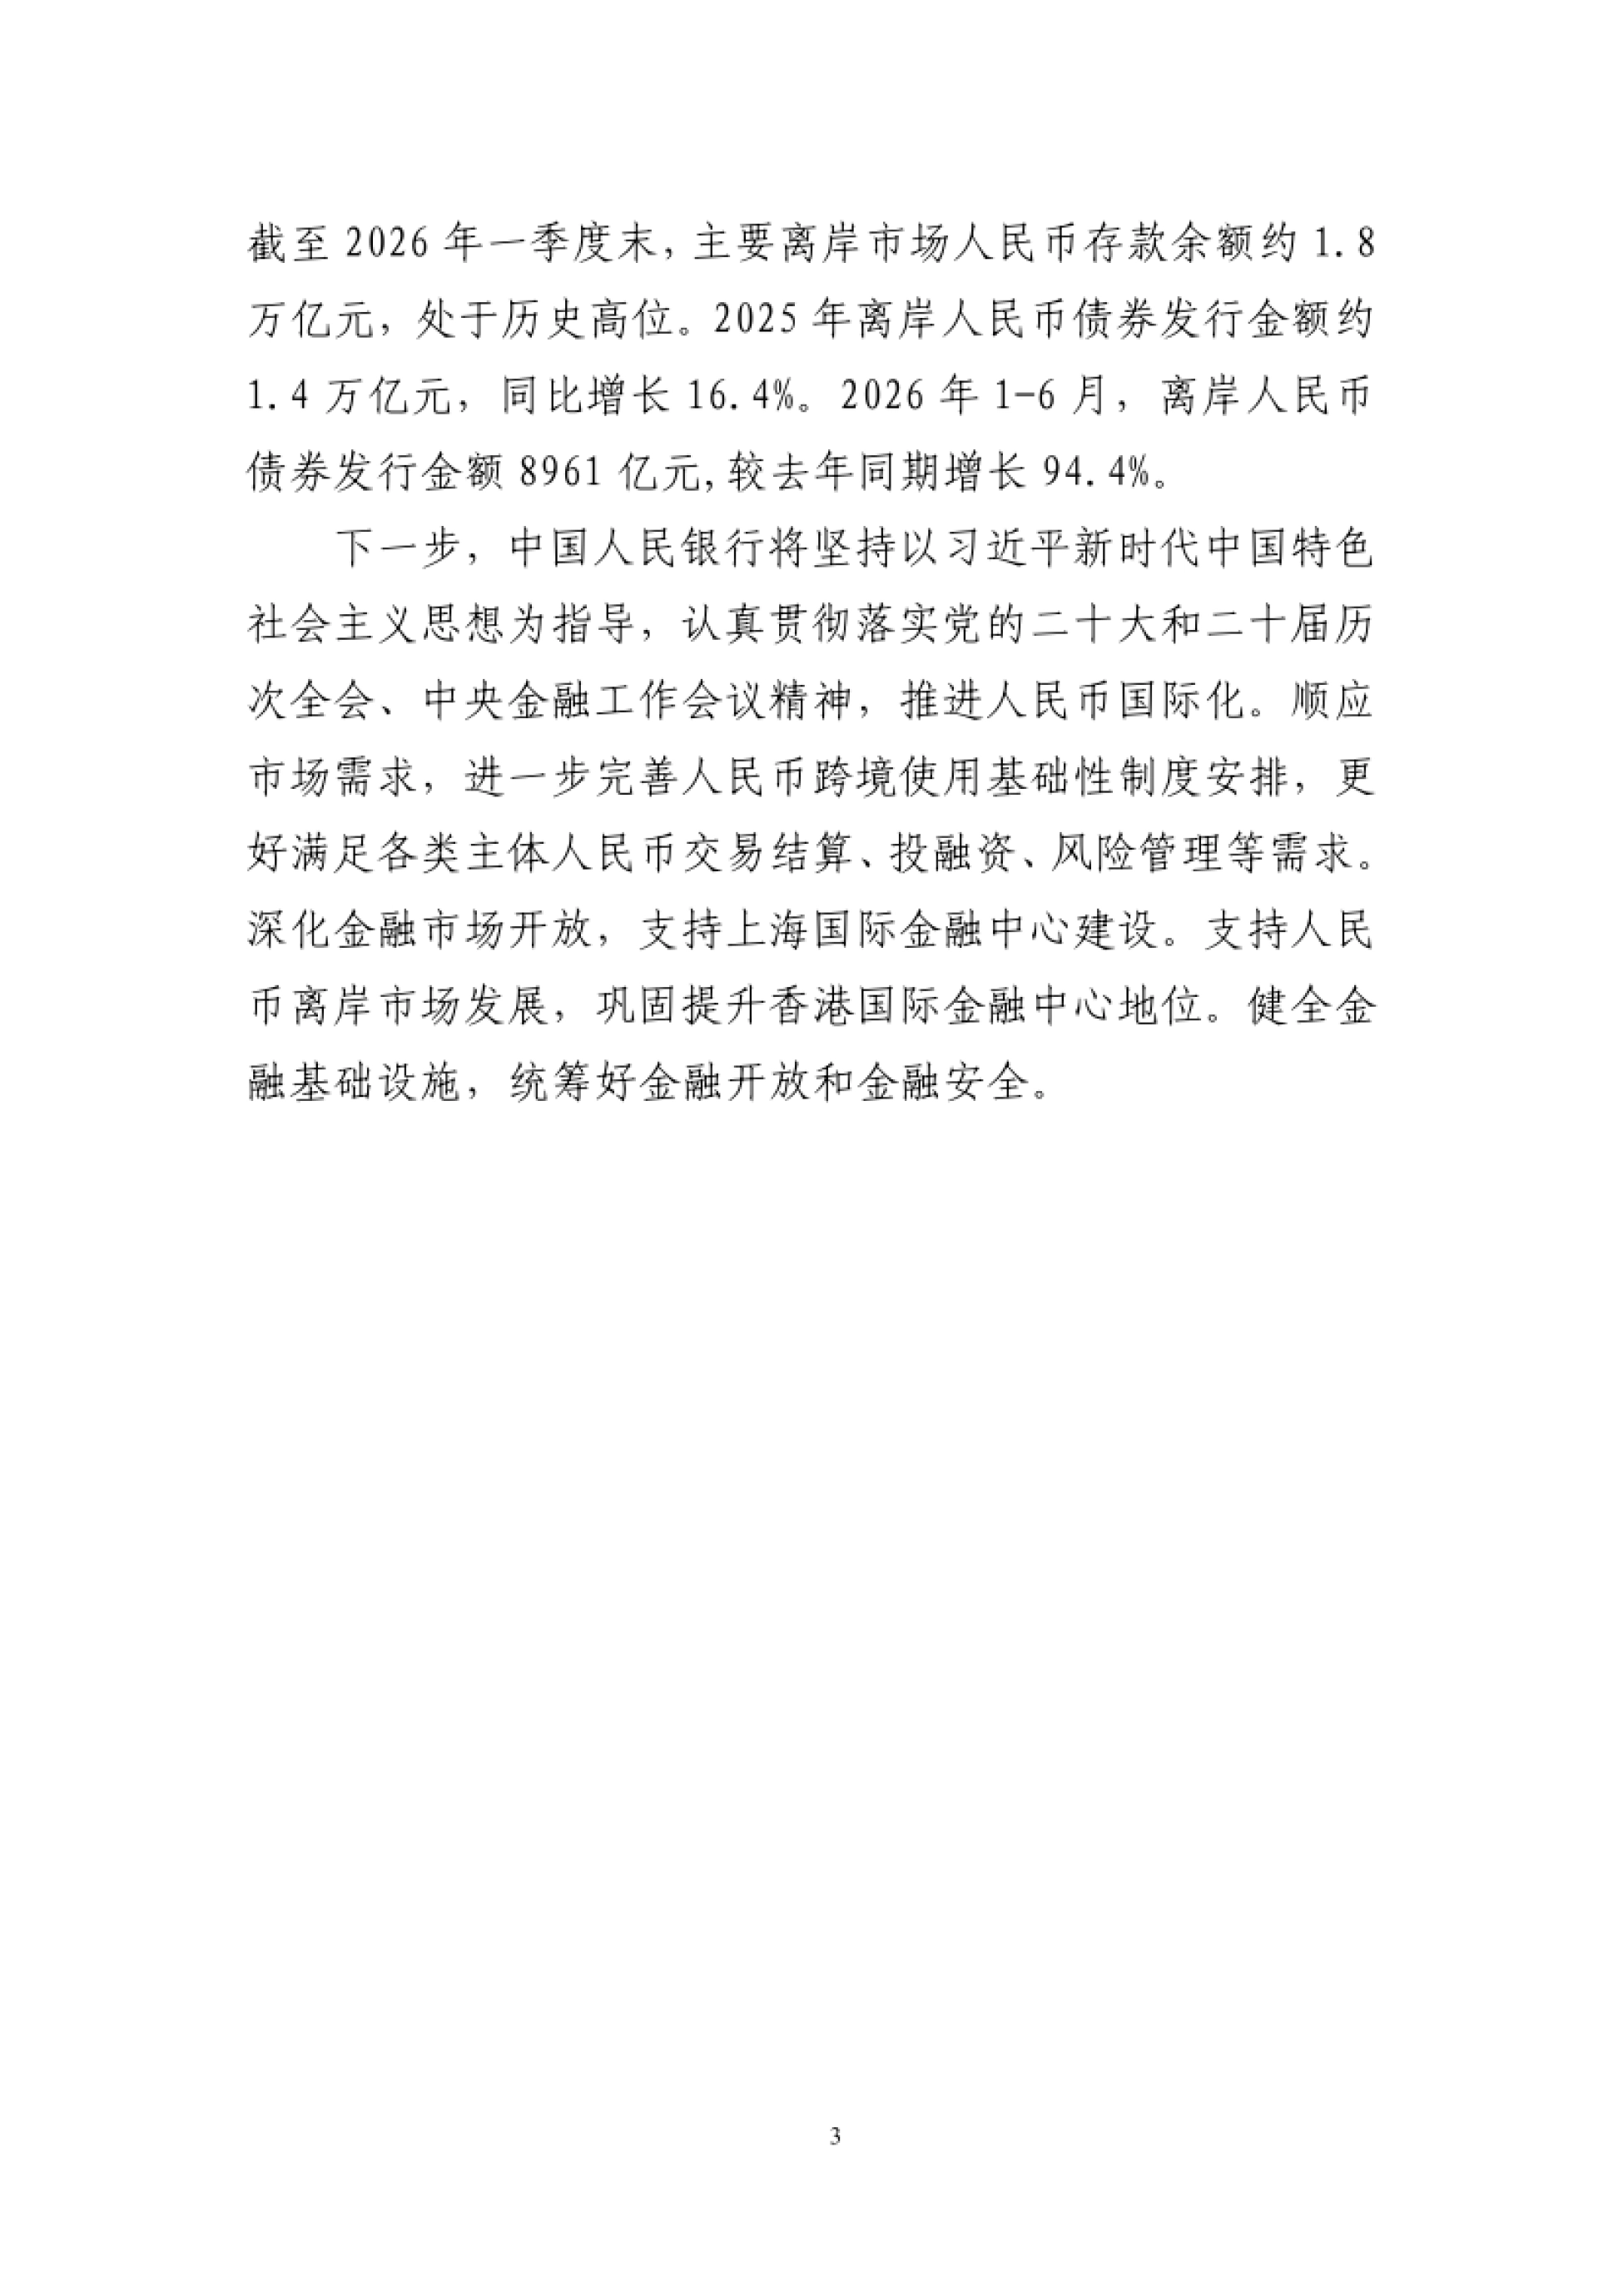
存款方面,2026 年一季度末主要离岸市场人民币存款约 1.8 万亿元,比上年末增加 1261 亿元, 其中香港 10352 亿元,占香港全部存款的 5.3%。融资端最猛。2025 年离岸人民币债券发行约 1.4 万亿元,同比增长 16.4%;2026 年上半年 8961 亿元, 较去年同期增长 94.4%,几乎翻倍。
点心债是其中的主角。2025 年发行规模接近 1.4 万亿元创新高,年末存量超 2 万亿元;印尼政府 2025 年首发 60 亿元、2026 年 2 月再发 92.5 亿元,3 年期以上新发占比达 44%。
利差一收窄,离岸人民币就从"套利工具"变成了"可以拿住的资产"。
图源:《2026人民币国际化报告》(第23页)
七、互换协议 32 份、4.5 万亿,非洲和拉美涨得最快
央行间的货币合作是国际化的另一条腿,方向侧重在贸易投资结算和短期流动性支持。
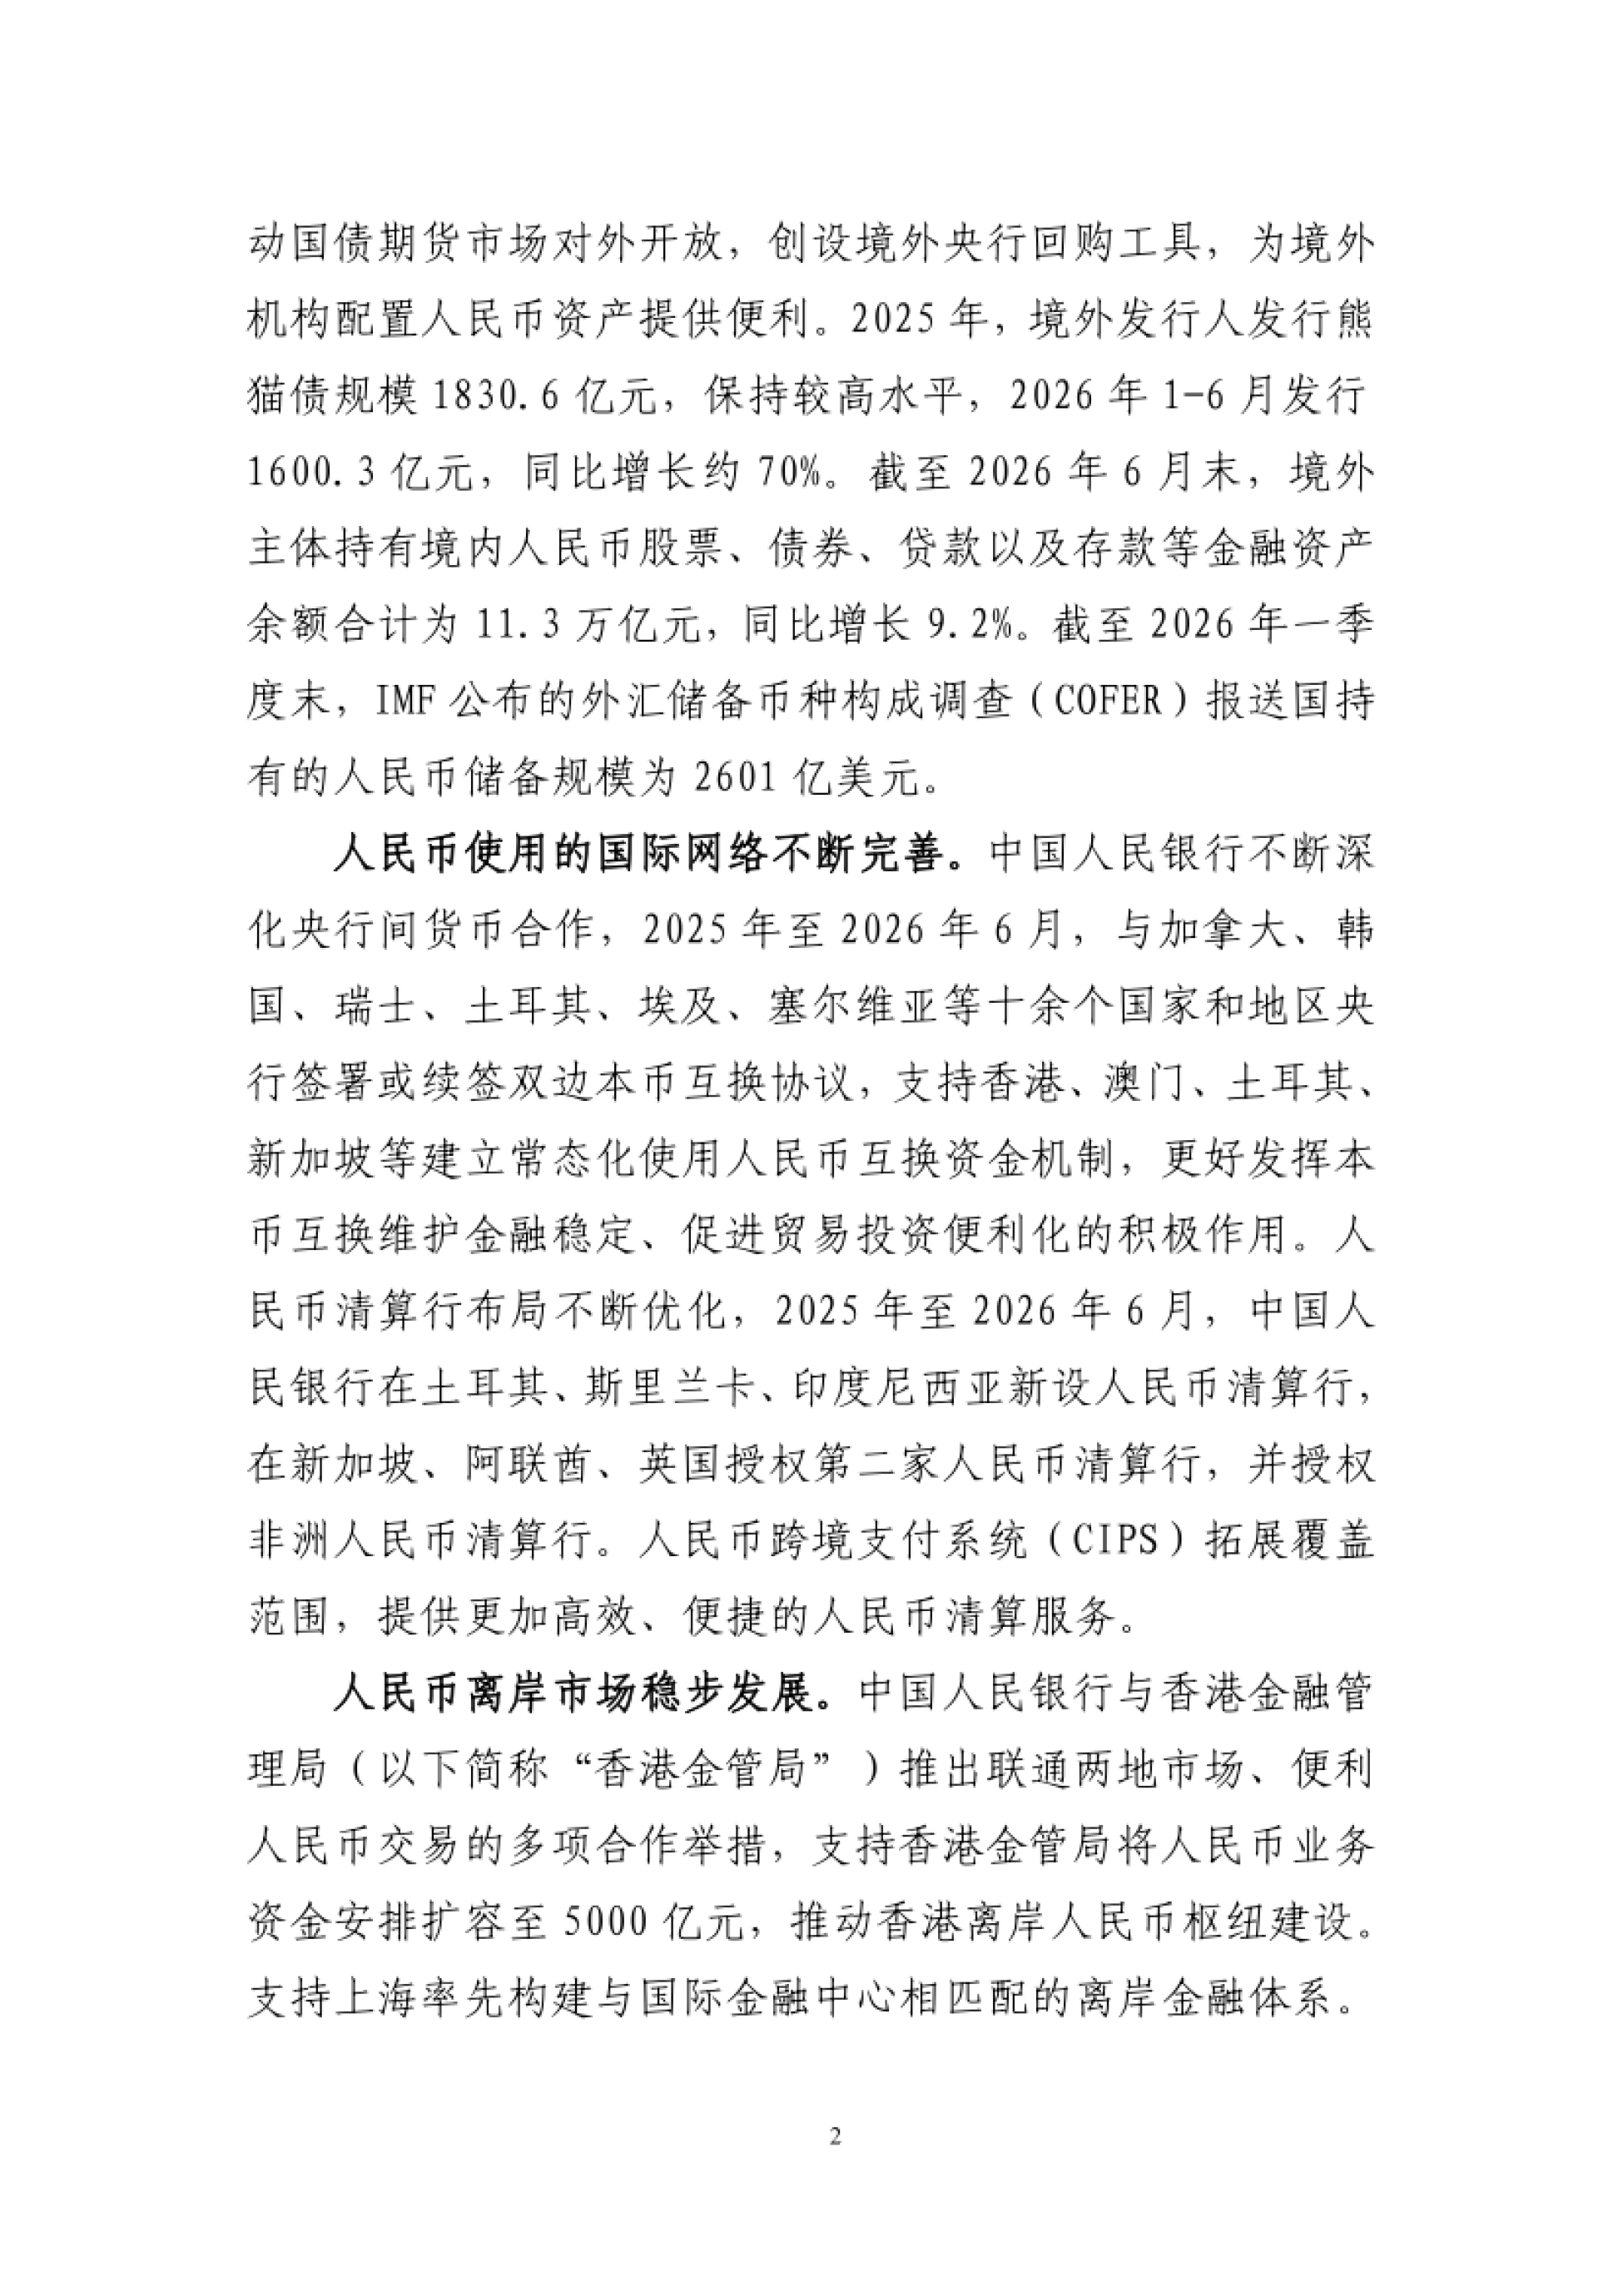
2025 年以来,中国人民银行与加拿大、韩国、瑞士、土耳其、埃及、塞尔维亚等十余个国家和地区的央行签署或 续签双边本币互换协议。截至 2026 年 6 月末,有效协议 32 份,总金额约 4.5 万亿元人民币。
香港这条线最有代表性。2025 年 2 月支持香港金管局用常备互换资金设立人民币贸易融资流动资金安排, 同年 10 月升级为人民币业务资金安排,规模已扩至 5000 亿元,最长可用 3 年,截至 2026 年 6 月累计使用近 2000 亿元。
分地区的增速差异很大。2025 年中国与中亚五国跨境人民币收付 1672 亿元,同比增长 1.1 倍; 与非洲 2214 亿元,增长 42.4%;与拉美 2441 亿元,增长 69.3%。
体量最大的还是东盟和欧洲。2025 年与东盟 9.5 万亿元、增长 6%;与欧洲 9.4 万亿元、增长 5.9%。 2026 年上半年欧洲一地增长 32.1%,是所有区域里跑得最快的。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
拉美则出现回落:2025 年增长 69.3%,但 2026 年上半年 1187.8 亿元、同比下降 13.7%, 说明部分区域的高增长并不稳定。
基础盘子看东盟和欧洲,增量弹性看中亚、非洲和拉美,两类地区要分开算。
图源:《2026人民币国际化报告》(第28页)
八、三家机构的调研,指向同一个缺口
报告收录了汇丰、渣打、中银香港三份 2026 年的调研,样本分别覆盖 120 余家资管机构(管理资产超 32 万亿美元)、 19 个行业近 300 家跨国企业、以及东南亚 209 家企业。
汇丰的结论是配置动机变了:66% 的机构把资产多元化列为首要原因,高于中国在全球贸易中的地位(54%)、 收益机会(40%)和升值预期(28%)。人民币正从交易结算币种升级为资产配置工具。
87% 的受访机构已通过不同渠道进入人民币市场,其中离岸市场是首选(63%),互联互通渠道其次(54%)。 未来 12 到 24 个月,计划在投资组合中加大使用的机构占 75%。
渣打看到的是企业端的错配:受访企业 23% 的收入和 25% 的成本涉及人民币敞口,但只有 14% 的债务以人民币计价。41% 的企业计划增加对华进口人民币结算,42% 计划增加对华出口人民币结算,24% 计划扩大人民币融资。
收入有敞口、债务没敞口,这个错配就是人民币融资工具接下来最确定的空间。
图源:《2026人民币国际化报告》(第4页)
九、下一步六件事:从"能用"到"好用"
报告的展望部分列了五条主线,加上基础设施和监管,实质是六件事。第一是继续清理政策堵点,整合金融机构为经营主体办理跨境贸易投资人民币结算的相关政策, 深入开展更高水平贸易投资便利化试点。
第二是金融市场开放,支持境外机构有序投资境内股票、债券、黄金、衍生品及大宗商品期货, 逐步消除不同渠道的政策差异,并研究推进人民币外汇期货交易。
第三是离岸市场,综合运用货币互换、清算行、金融市场多渠道输出不同期限人民币,常态化在境外发行 人民币国债和央票,完善离岸收益率曲线。
第四是支付体系自主可控,提升 CIPS 的网络广度与深度,推进快速支付和二维码跨境互联互通, 推动数字人民币在跨境支付中的使用。
第五是监管,健全本外币一体化的跨境资金流动宏观审慎管理框架,把开放和风险防范放在一张表上算。
报告第七部分还附了 2009 年至今的大事记,从首份与香港金管局的 2000 亿元互换协议,一路记到今年的清算行扩容, 想看政策演化脉络的可以直接翻那几十页。
91 页原文、全部图表和分地区数据,都放在运营动脉(www.yydm.cn)上,搜报告名即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。