欧盟这轮对华加税只占对欧出口4.6%,真影响要到明年底
 广告
本文解读:《2026中欧贸易扰动,哪些影响被忽视?-申万宏源》 · 共 25 页 · 原文
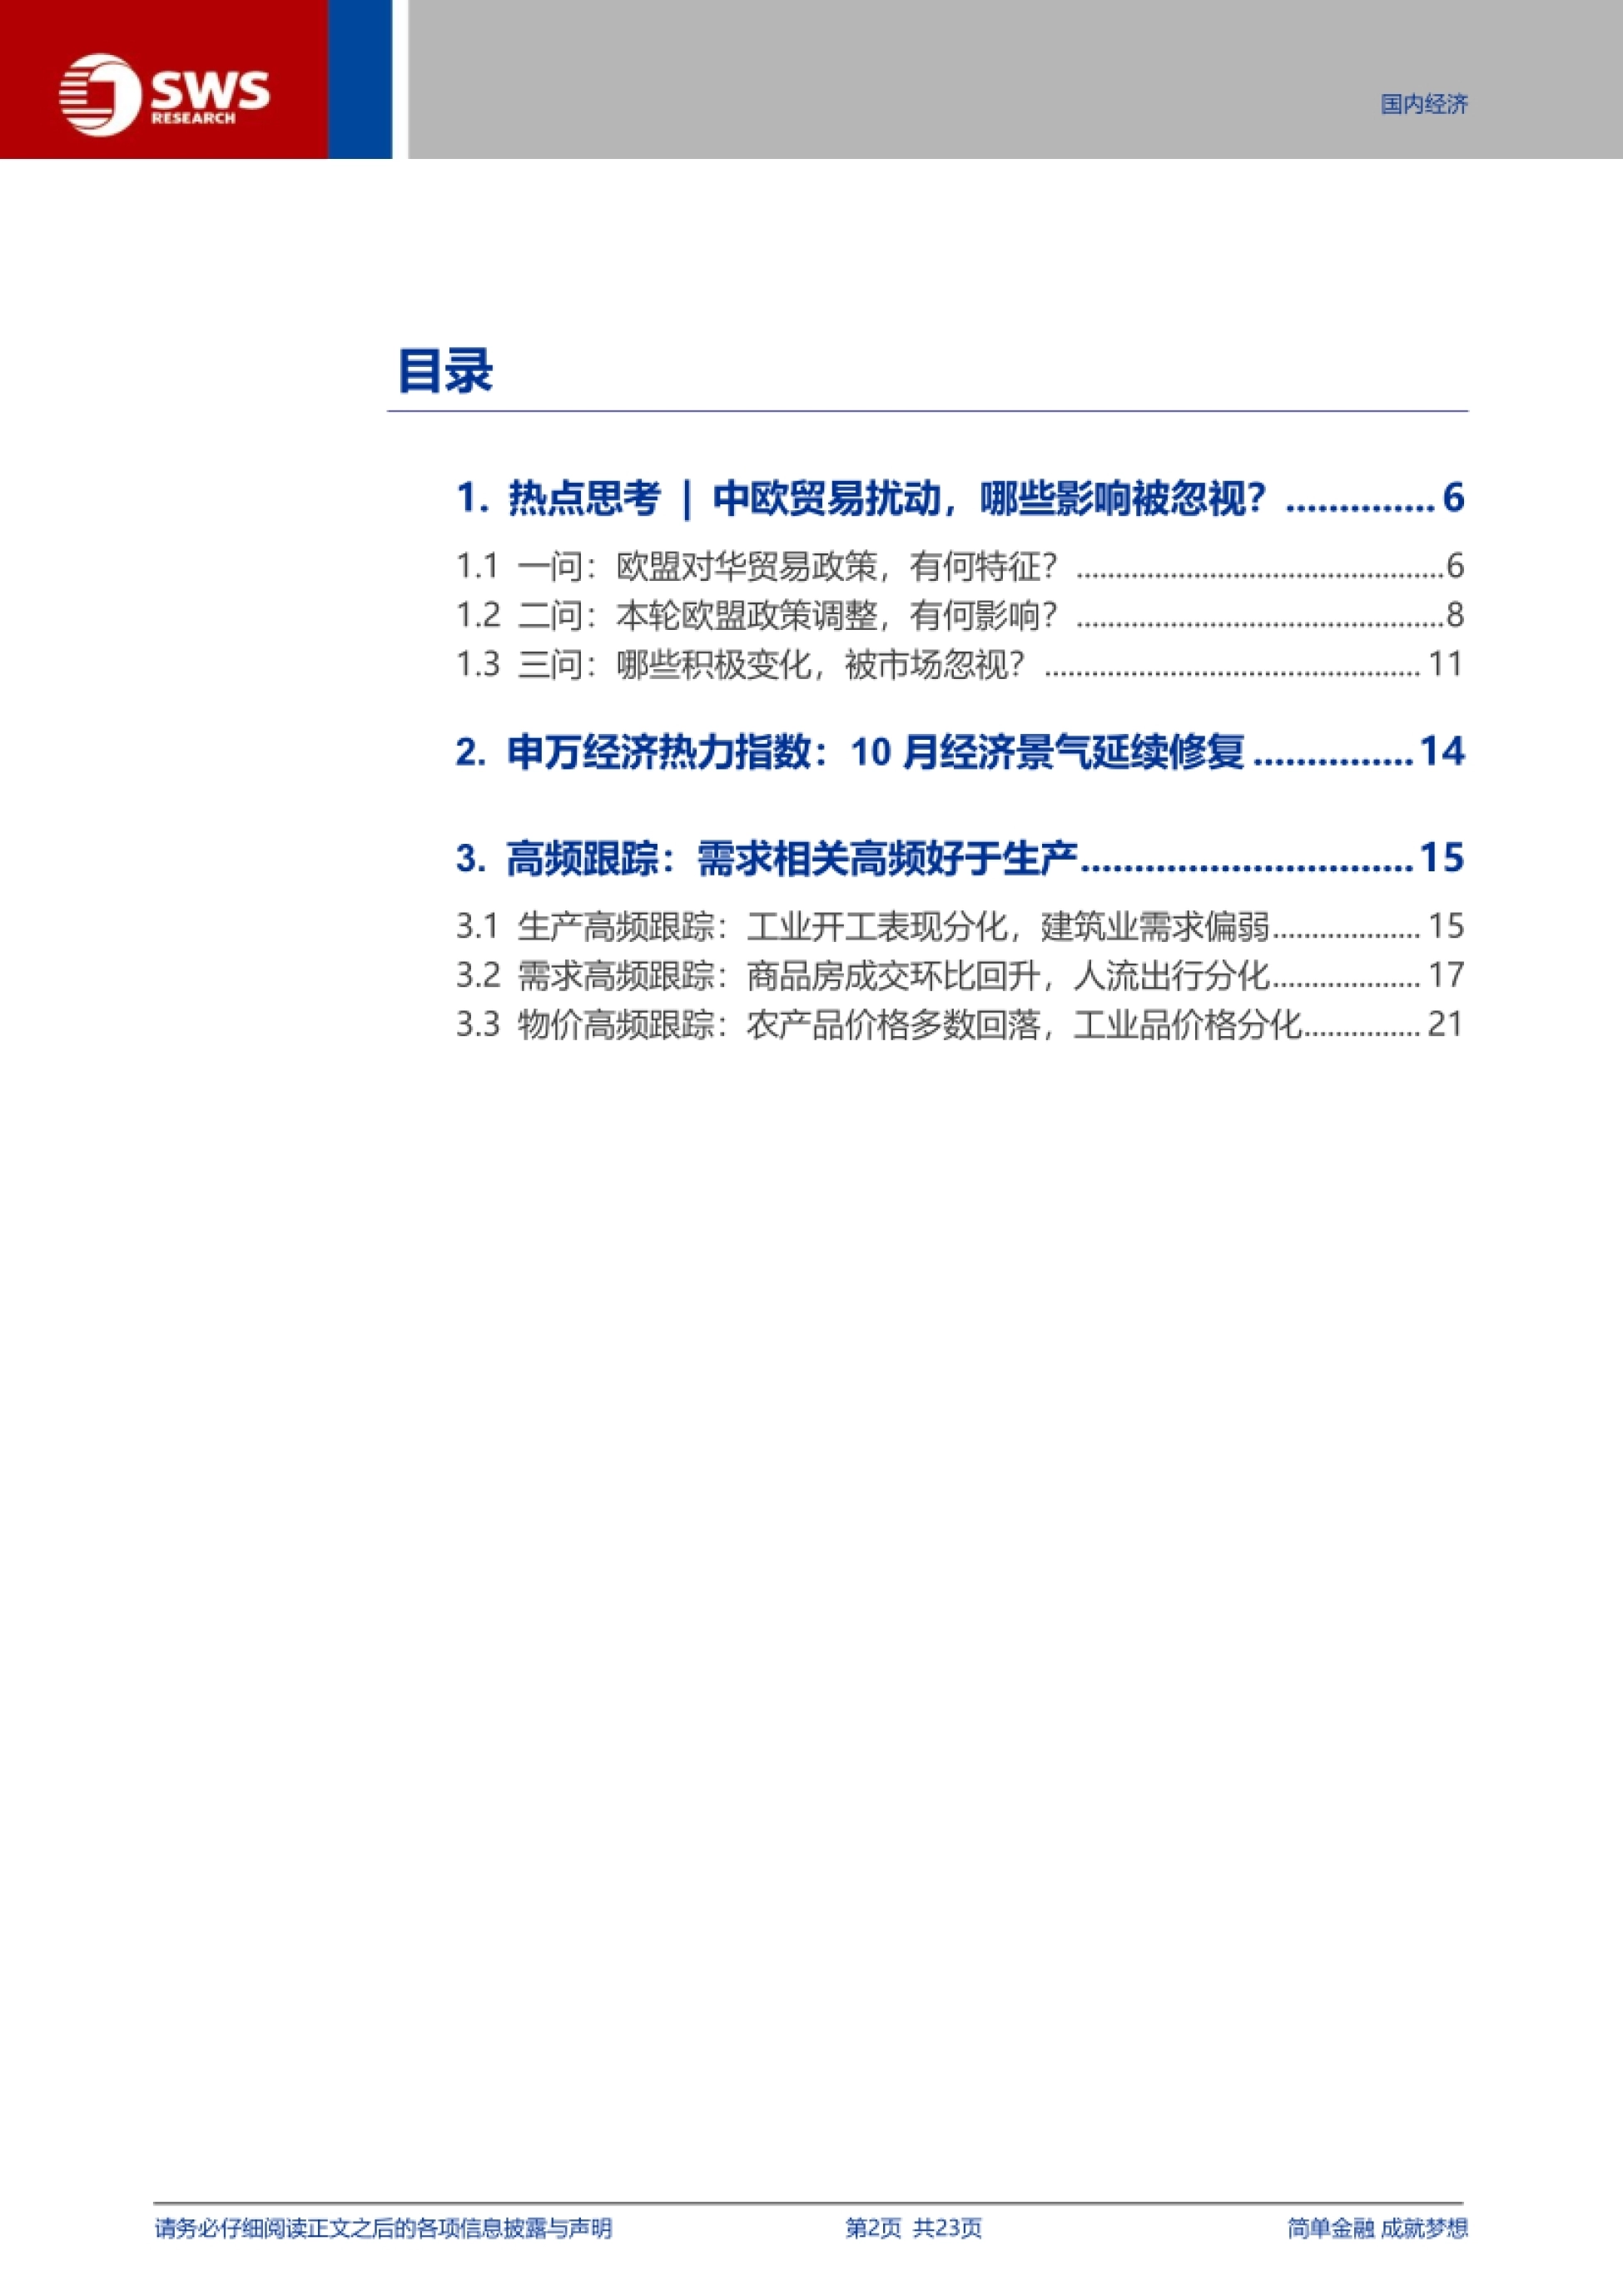
这轮欧盟对华贸易调整,短期读数没那么可怕,真正的影响要到 2027 年二季度之后才显现。申万宏源这份 23 页专题用三问拆解。第一问讲欧盟政策怎么出台,第二问测算三条措施的冲击, 第三问讲被市场忽视的积极变化。
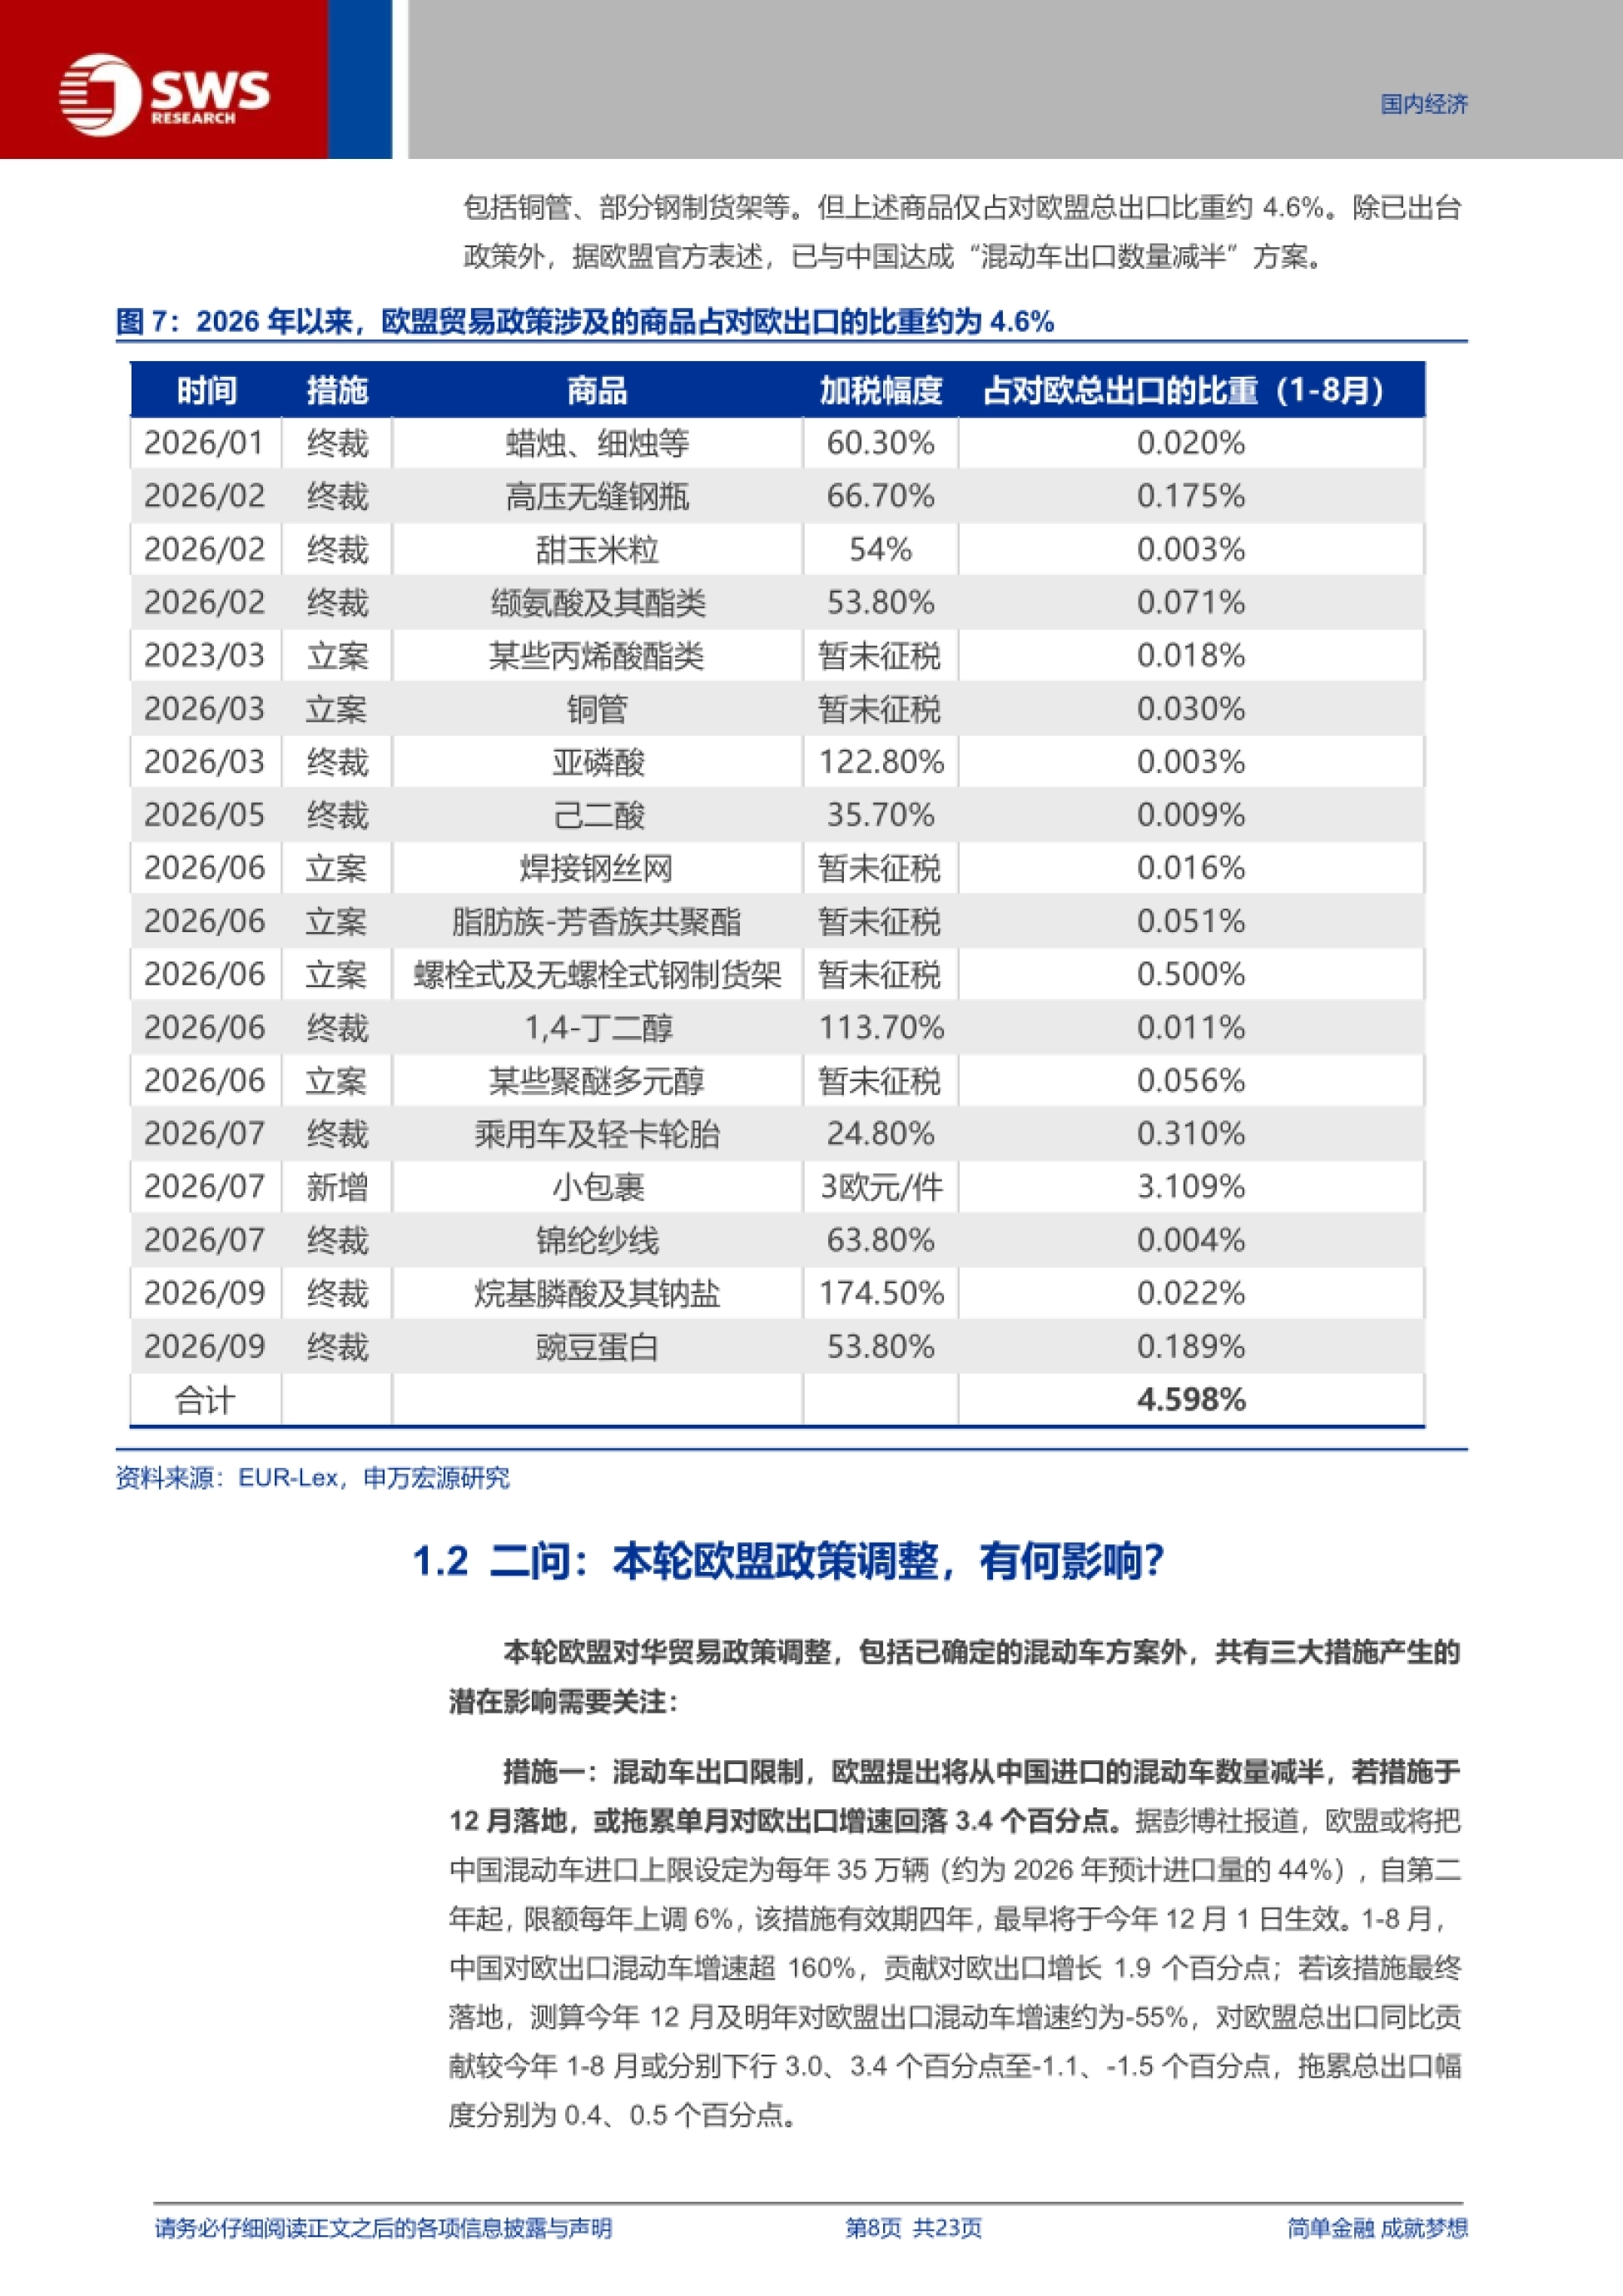
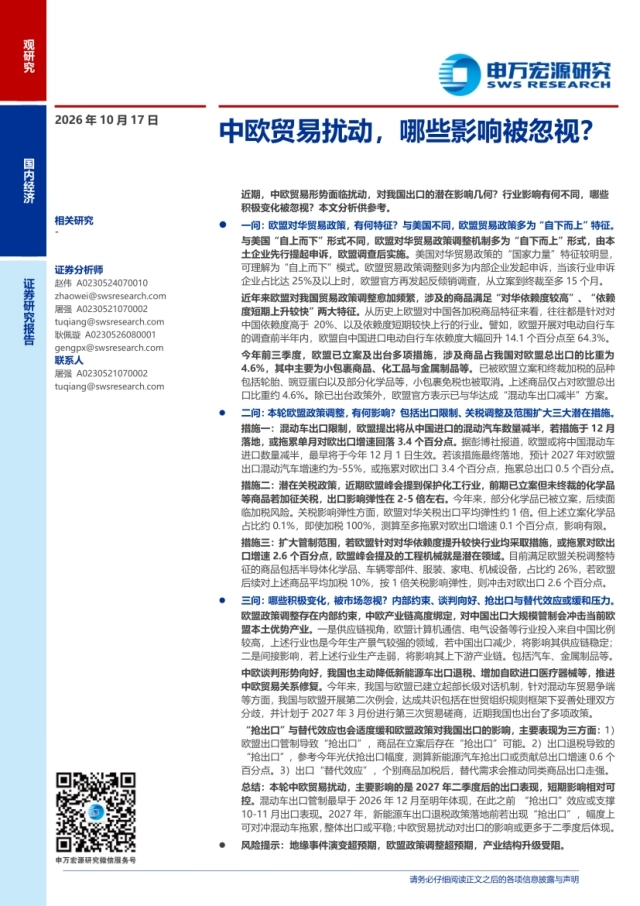
先说体量:2026 年前三季度,欧盟已立案和出台的措施涉及商品,合计只占我国对欧出口的4.6%,其中小包裹一项就占 3.109%,真正的工业品类占比都不高。
政策影响的关键不在幅度,而在时间表——混动车限量和退税调整的先后顺序,决定了明年的出口读数。

图源:《2026中欧贸易扰动,哪些影响被忽视?》(第1页)
一、欧盟加税不是政府拍板,是企业申诉出来的
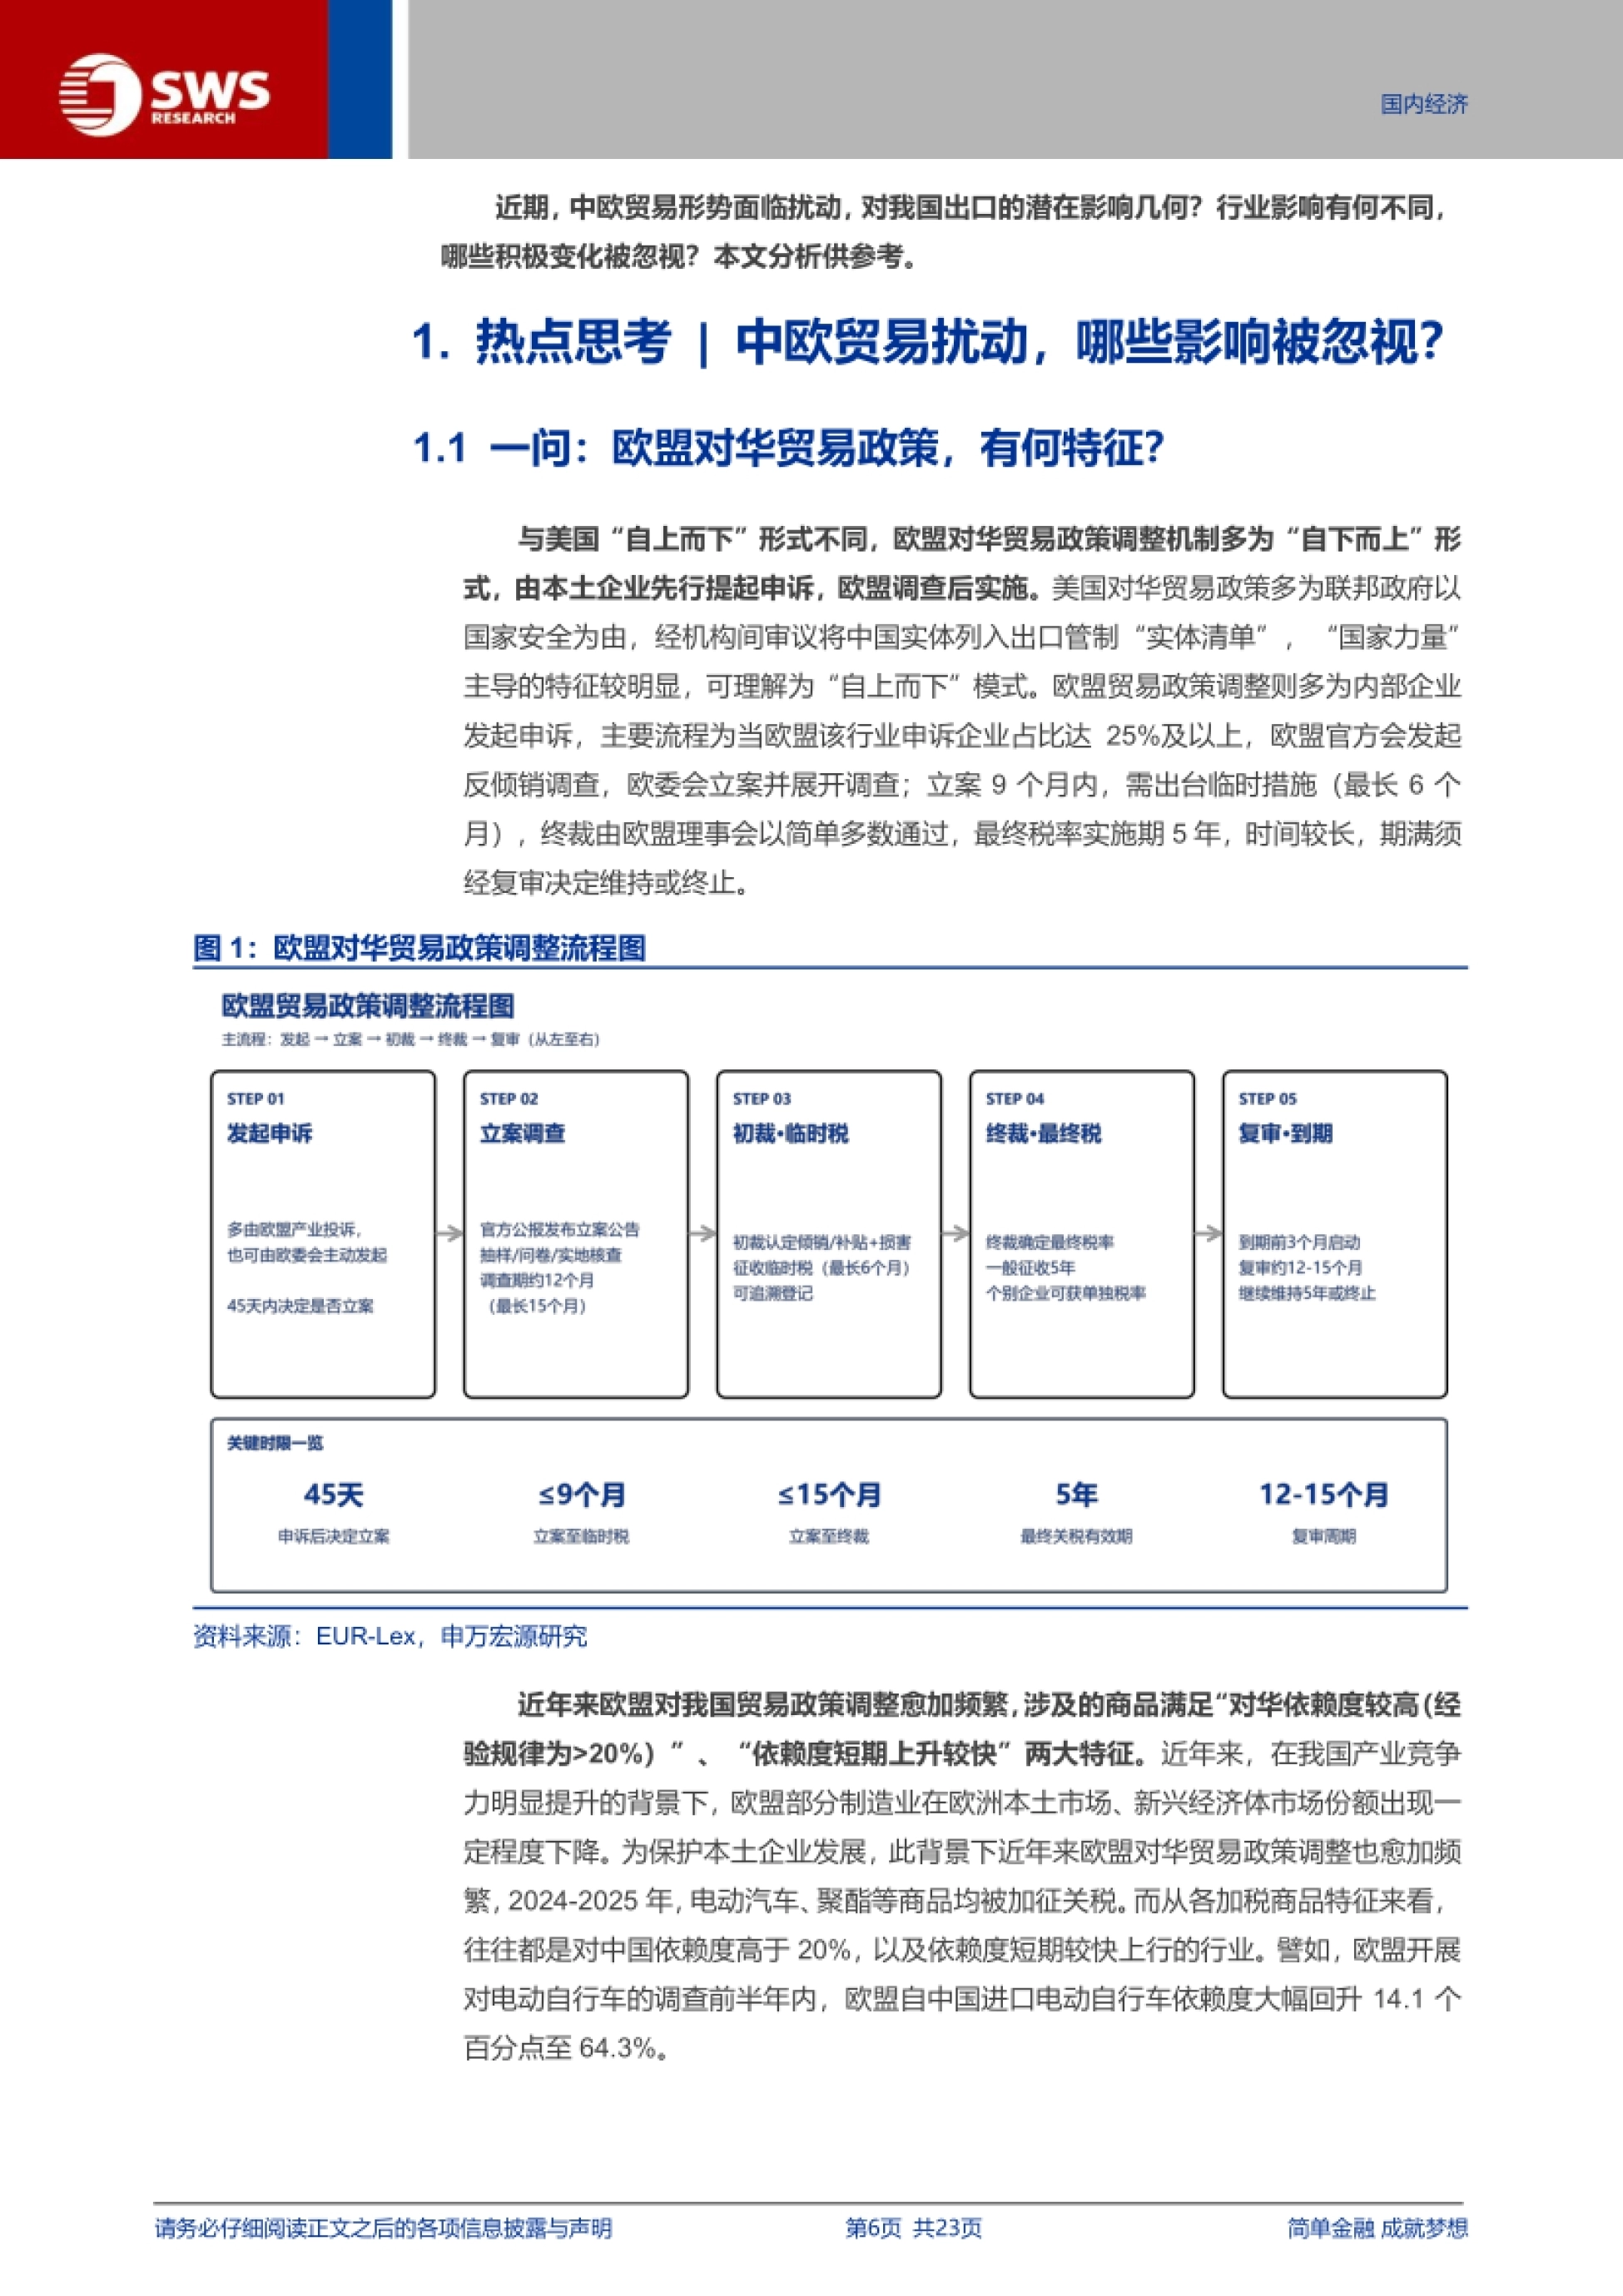
报告先厘清了机制差异:美国对华政策多由联邦政府以国家安全为由、经机构间审议把实体列入清单, 是自上而下的模式;欧盟则多是本土企业先申诉,欧盟再调查。
具体流程是:当该行业申诉企业占比达 25% 及以上,欧盟官方发起反倾销调查,欧委会立案; 立案 9 个月内须出台临时措施,最长 6 个月。
终裁由欧盟理事会以简单多数通过,税率实施期 5 年,期满后还要经复审决定维持或终止。 这一圈走下来,从立案到终裁常常要一年多。
所以欧盟的节奏偏慢、可预期,但也意味着一旦立案,后面几年都很难撤。
申诉制的好处是给谈判留了时间,坏处是限制一旦落地就锁五年。
图源:《2026中欧贸易扰动,哪些影响被忽视?》(第2页)
二、被点名的商品,都符合两个特征
报告从历史案例里总结出经验规律:被加税的商品普遍满足两个条件,对华依赖度高于 20%, 且依赖度在短期内上升较快。
表格里的数据很直白。电动自行车立案前,欧盟自中国进口的依赖度大幅回升 14.1 个百分点至 64.3%, 最终加税 40.2%;陶瓷餐具依赖度 72.1%,加税 24.0%。
电动汽车是近年最典型的一例:立案前依赖度 48.9%,比此前抬高 4.7 个百分点,终裁加税 21.6%。耐腐蚀钢、铝型材、光纤光缆、铝转换箔的立案前依赖度都在 30% 到 56% 之间,加税幅度集中在 24% 到 31%;螺钉虽然依赖度只有 22.6%,但加税幅度高达 66.1%。
落地案例的税率更狠:2026 年 9 月终裁的烷基膦酸及其钠盐加到 174.5%,亚磷酸 122.8%, 1,4-丁二醇 113.7%。这些品类的敏感度高,但单个体量都不大。
依赖度高本身就是被盯上的理由,这条规律对判断下一个品类很实用。

图源:《2026中欧贸易扰动,哪些影响被忽视?》(第5页)
三、混动车限量:单月拖累 3.4 个百分点
已出台的措施里,影响最大的是混动车出口限制。欧盟提出把从中国进口的混动车数量减半。据彭博社报道,欧盟或将进口上限设为每年 35 万辆,约为 2026 年预计进口量的 44%; 自第二年起限额每年上调 6%,措施有效期四年,最早今年 12 月 1 日生效。
1 至 8 月,中国对欧出口混动车增速超 160%,贡献了对欧出口增长 1.9 个百分点。报告测算,若措施落地,今年 12 月及明年对欧盟出口混动车增速约为 -55%,对欧盟总出口的 同比贡献可能下行 3.0 和 3.4 个百分点,拖累总出口幅度分别为 0.4 和 0.5 个百分点。
单看单月,混动车限制会让对欧出口增速回落 3.4 个百分点,是对欧口径上的最大单一冲击。
往前高增的品类,往往是下一轮被限量的品类,混动车就是这条路走了一遍。
图源:《2026中欧贸易扰动,哪些影响被忽视?》(第6页)
四、化学品关税弹性 2 到 5 倍,但只占 0.1%
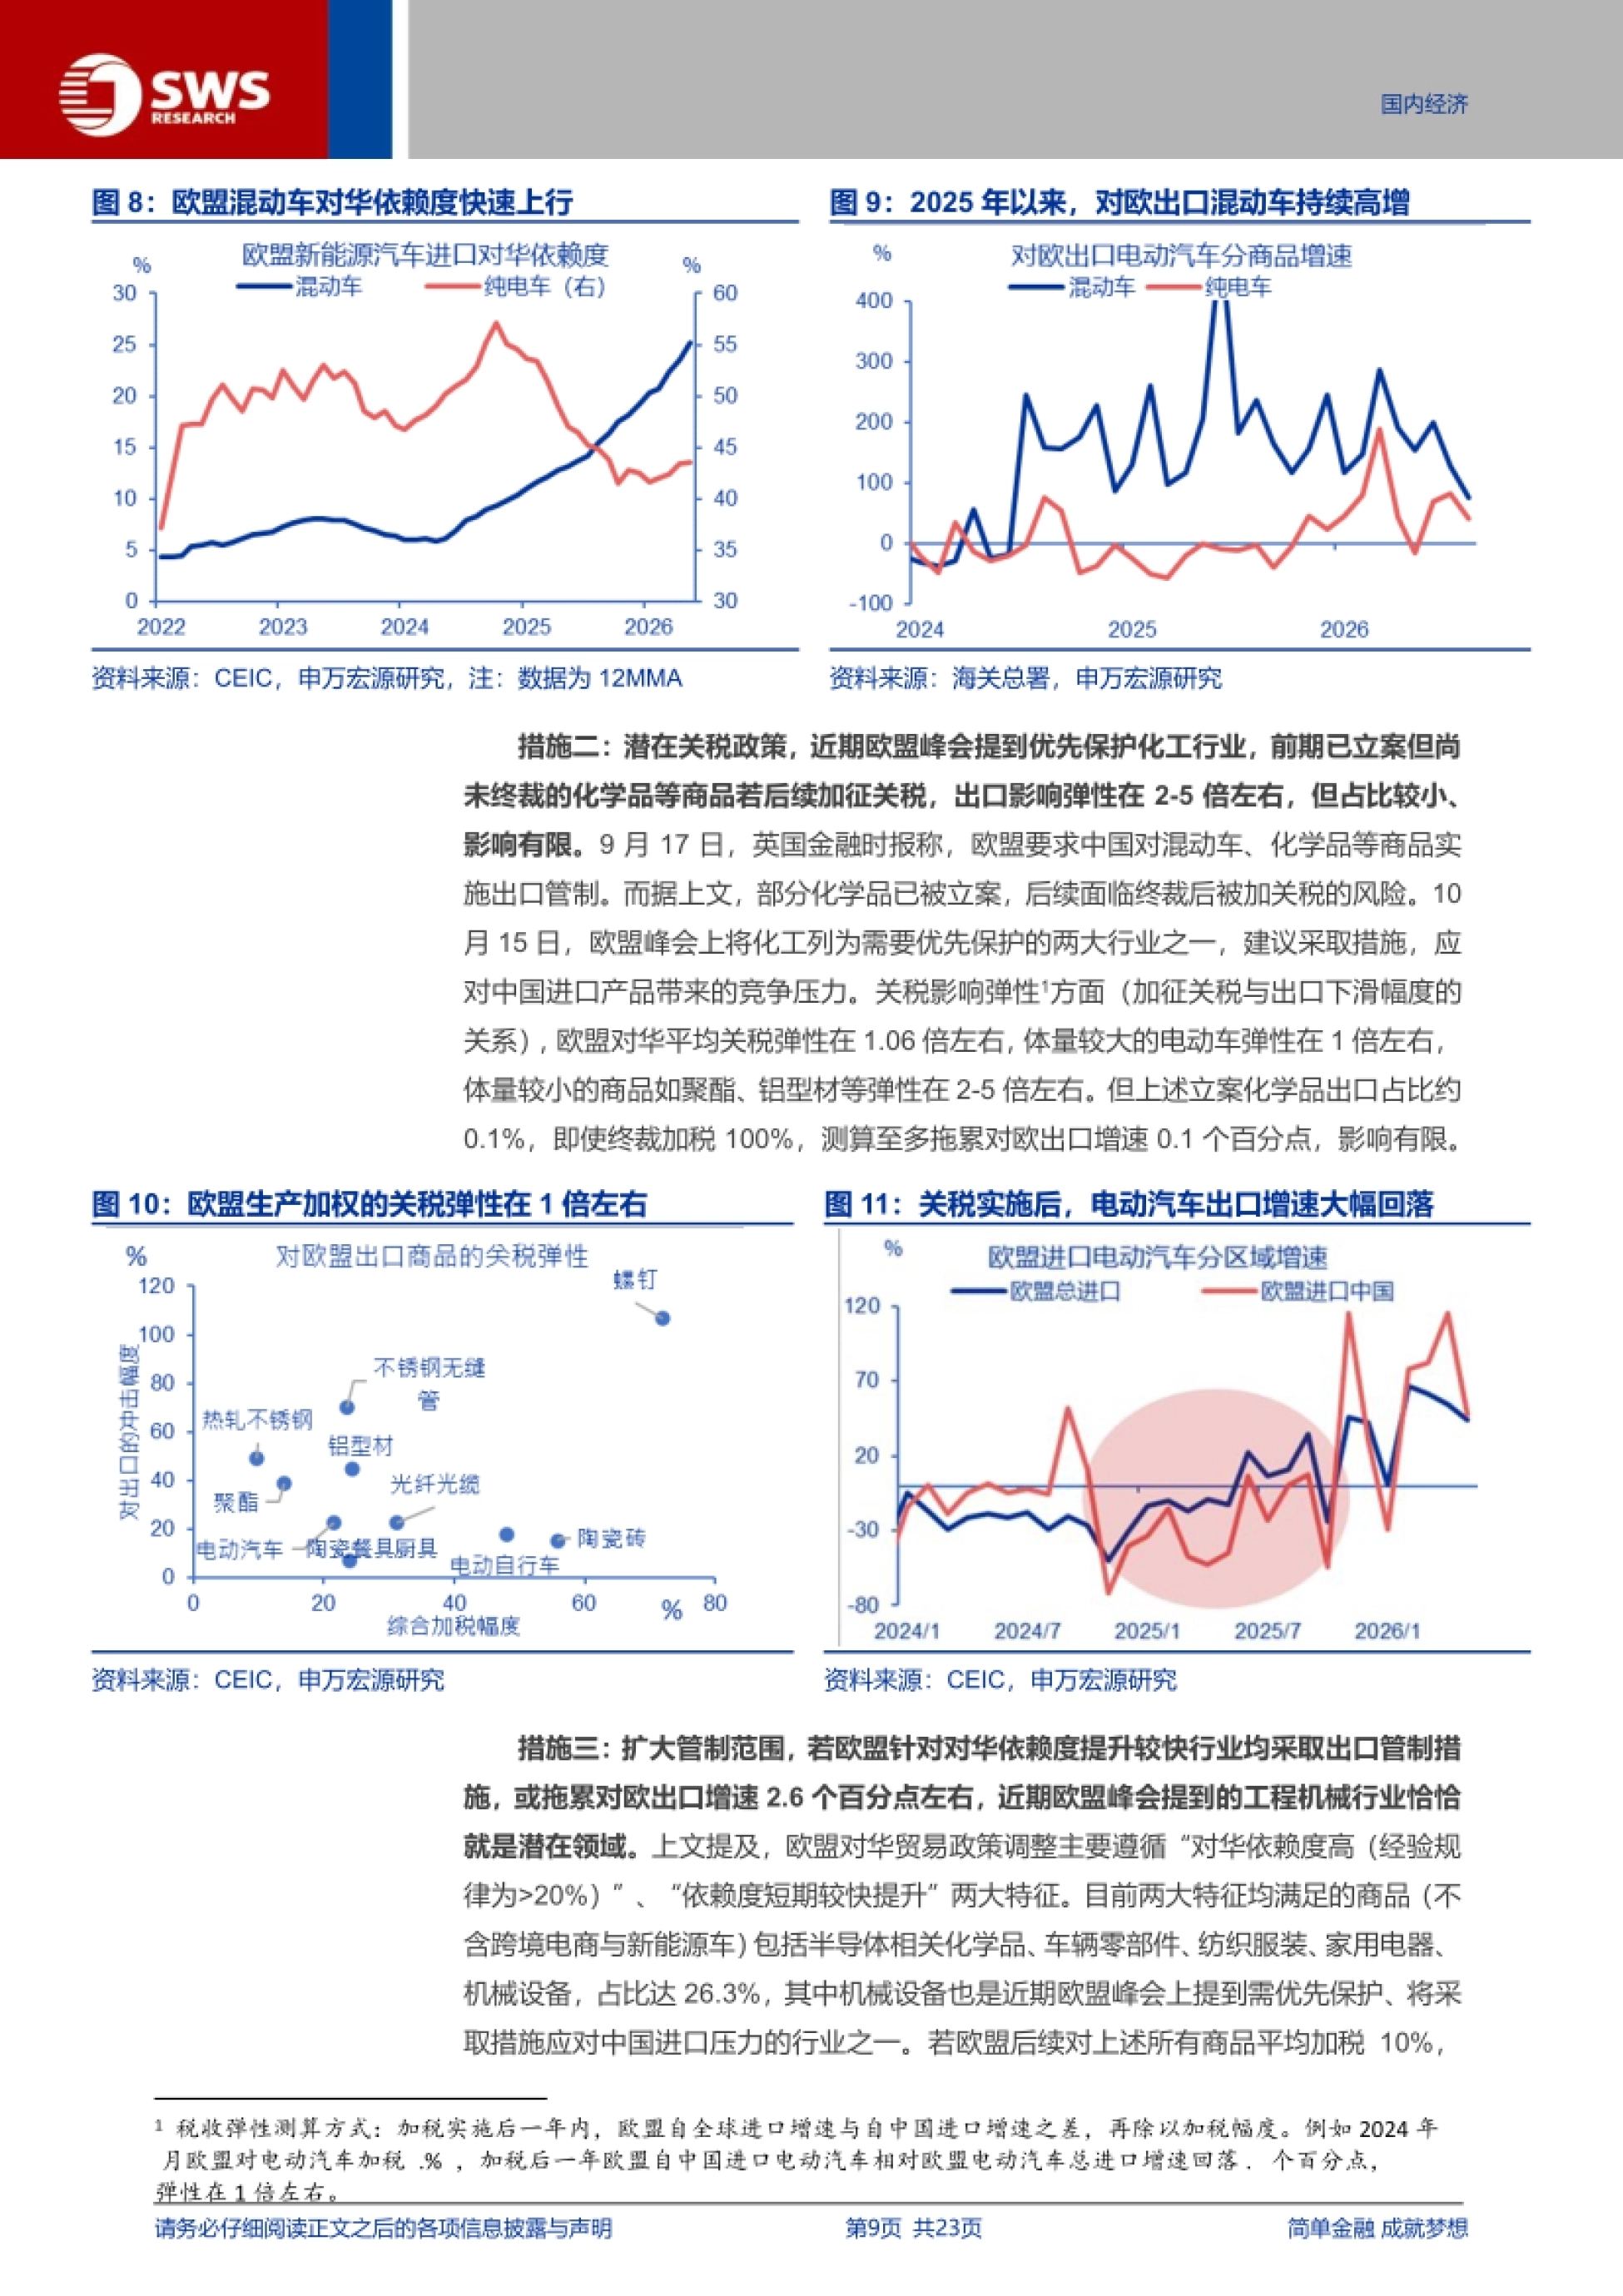
第二条潜在措施是关税。10 月 15 日的欧盟峰会把化工列为需要优先保护的两大行业之一。报告给出的关税弹性是:欧盟对华平均约 1.06 倍,体量大的电动车约 1 倍,体量小的如聚酯、 铝型材等可达 2 到 5 倍。
所谓弹性,就是加税后一年内,欧盟自全球进口增速与自中国进口增速之差,再除以加税幅度。 小品类对价格更敏感,所以弹性更高。
但关键在于分母。已立案的化学品出口占比约 0.1%,即便终裁加税 100%, 测算至多拖累对欧出口增速 0.1 个百分点。9 月 17 日英国金融时报称,欧盟要求中国对混动车、化学品等实施出口管制,这把政策从单向变成了双向。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
弹性高的品类并不可怕,占比低才是它们没有太大杀伤力的原因。

图源:《2026中欧贸易扰动,哪些影响被忽视?》(第7页)
五、如果扩围到 26.3% 的商品,冲击 2.6 个百分点
真正需要担心的是第三条:如果欧盟把管制范围扩到所有符合那两个特征的商品。报告列出同时满足两个条件的品类(不含跨境电商与新能源车):半导体相关化学品、车辆零部件、 纺织服装、家用电器、机械设备,占对欧出口的 26.3%。
机械设备正是欧盟近期峰会上提到需优先保护、要采取措施应对中国进口压力的行业之一。若对上述所有商品平均加税 10%,按 1 倍关税弹性计算,将冲击对欧盟出口 2.6 个百分点。
只满足依赖度较高这一条的是半导体设备、锂电池、电气设备、面板、太阳能电池、橡胶塑料、家具, 占 24.6%。
扩围是这份报告里唯一可能改变总量判断的变量,也是最该盯的信号。
图源:《2026中欧贸易扰动,哪些影响被忽视?》(第8页)
六、行业层面,家电和汽车零部件敞口最大
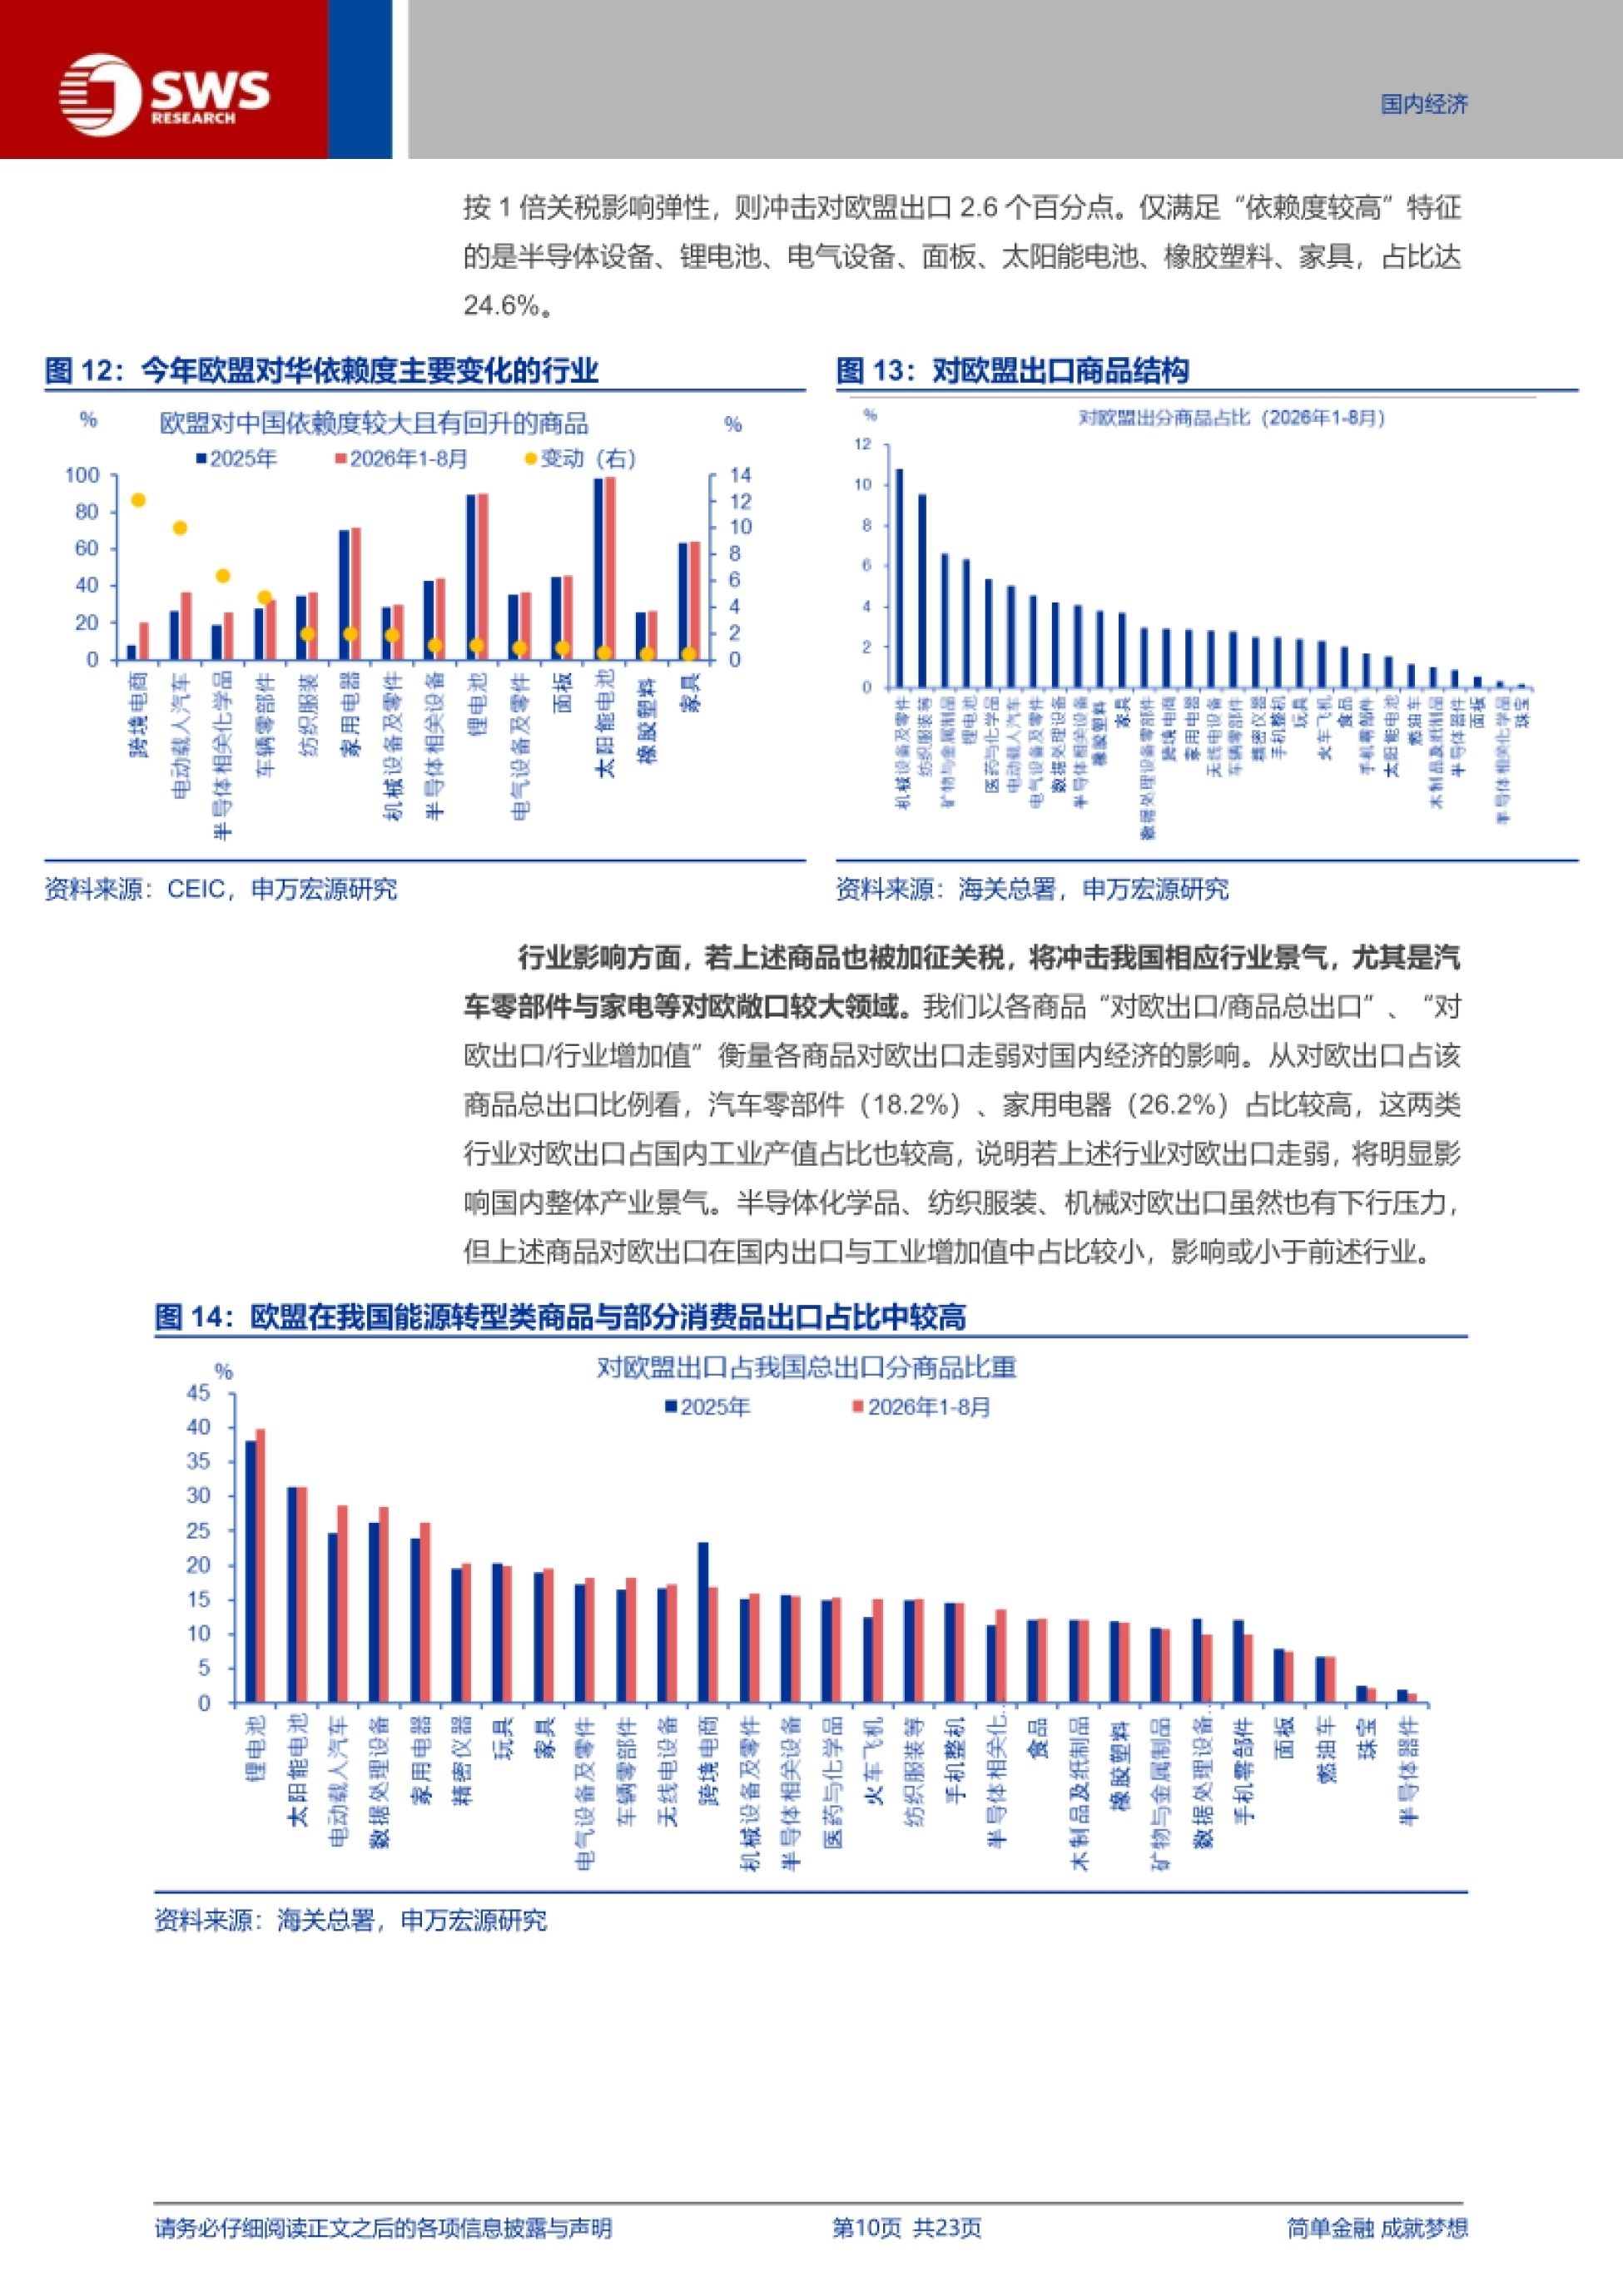
报告用两个比例衡量行业影响:对欧出口占该商品总出口的比重,以及对欧出口占行业增加值的比重。从第一个指标看,汽车零部件对欧出口占其总出口的 18.2%,家用电器占 26.2%,两项都偏高。
更关键的是这两个行业对欧出口在国内工业产值中占比也不低,所以一旦对欧走弱, 会明显拖累国内整体产业景气。
半导体化学品、纺织服装、机械的对欧出口同样有下行压力,但它们在总出口和工业增加值里的 占比更小,实际影响要弱一些。
家具制造业、文教体娱等行业对欧出口占产值的比重也偏高,属于容易被忽视的一类敞口。
对欧出口占行业产值比重,比占出口比重更能说明谁真的疼。
图源:《2026中欧贸易扰动,哪些影响被忽视?》(第9页)
七、欧盟自己也有软肋:中间品高度依赖中国
被忽视的第一件事,是欧盟的政策存在内部约束。从供应链看,欧盟中间品投入来自中国比例前五的行业依次是计算机通信 10.4%、电气设备 7.2%、 纺织业 5.2%、铁路船舶 5.1% 和机械制造业。
而上述行业多为欧盟今年生产景气较强的领域。中国出口减少会直接影响这些领域生产, 上游的金属制品、黑色压延面临需求减少,下游的汽车则面临供给短缺。
内部意见也并不统一。2024 年关于纯电车加税的投票中,10 个国家赞成、12 个国家弃权、5 个国家反对。报告还提到谈判进展:中欧已建立部长级对话机制,第二次例会达成在世贸组织规则框架下处理分歧的共识, 并计划 2027 年 3 月进行第三次贸易磋商。
中欧产业链绑得太深,欧盟大规模管制会先撞到自己的优势产业。
图源:《2026中欧贸易扰动,哪些影响被忽视?》(第10页)
八、抢出口平均 11.8 个百分点,能对冲不少
第二件被忽视的事是抢出口和替代效应,而且可以量化。第一类是企业抢在管制前出货。若混动车出口减半于 12 月实施,10 到 11 月就是窗口期; 参照历次欧盟对华加税后的规律,平均抢出口幅度为 11.8 个百分点。
第二类是退税调整引发的抢出口。2026 年 4 月光伏及电池退税政策调整前,抢出口幅度达 26.7 个百分点。报告测算,若新能源汽车抢出口参考该幅度,可贡献总出口增速 0.6 个百分点, 基本能对冲混动车带来的拖累。
第三类是替代效应。欧盟不会对某行业所有商品一次性加税,个别商品被加税后, 同类商品的需求会被推着走强。例证很清楚:2024 年纯电车被加税后,混动车出口大幅高增;2025 年初多层木地板被加税后, 竹地板出口表现出了韧性。
加税清单越长,替代效应越明显,这轮混动车的暴涨本身就是上一次加税的产物。
图源:《2026中欧贸易扰动,哪些影响被忽视?》(第4页)

图源:《2026中欧贸易扰动,哪些影响被忽视?》(第3页)
九、时间表:明年平稳,2027 年二季度后才是坎
报告最后的总结把节奏排得很清楚,这也是全文最实用的一段。整体看,这轮扰动主要影响 2027 年二季度之后的出口表现,短期影响相对可控。
2026 年 12 月到明年,混动车限制开始体现,对出口的月均冲击约 0.5 个百分点, 在此之前 10 到 11 月的抢出口反而会支撑读数。
2027 年混动车的拖累显性化,但新能源车退税调整前的抢出口(尤其是除欧盟外的其他经济体) 可贡献 0.6 个百分点,整体出口或有平稳表现。
真正的读数下滑出现在 2027 年二季度之后,即抢出口效应结束的时候。报告同时提醒风险:若欧盟外贸政策扩围到前述高依赖商品,出口走弱的时间点会更早, 这也是需要跟踪的先行信号。
23 页原文连同七十多张图表,都放在运营动脉(www.yydm.cn)上,搜标题即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。