小红书扒了135万条笔记,发现食饮新品活过一年不到两成
 广告
本文解读:《2026小红书食饮行业情绪白皮书-小红书》 · 共 58 页 · 原文
食饮新品的难题不在做不出来,而在活不下来。这份白皮书给的数字很扎心:上市 12 个月后, 食品大盘存活率只有 20% 上下,饮料和餐饮茶咖不足 20%。
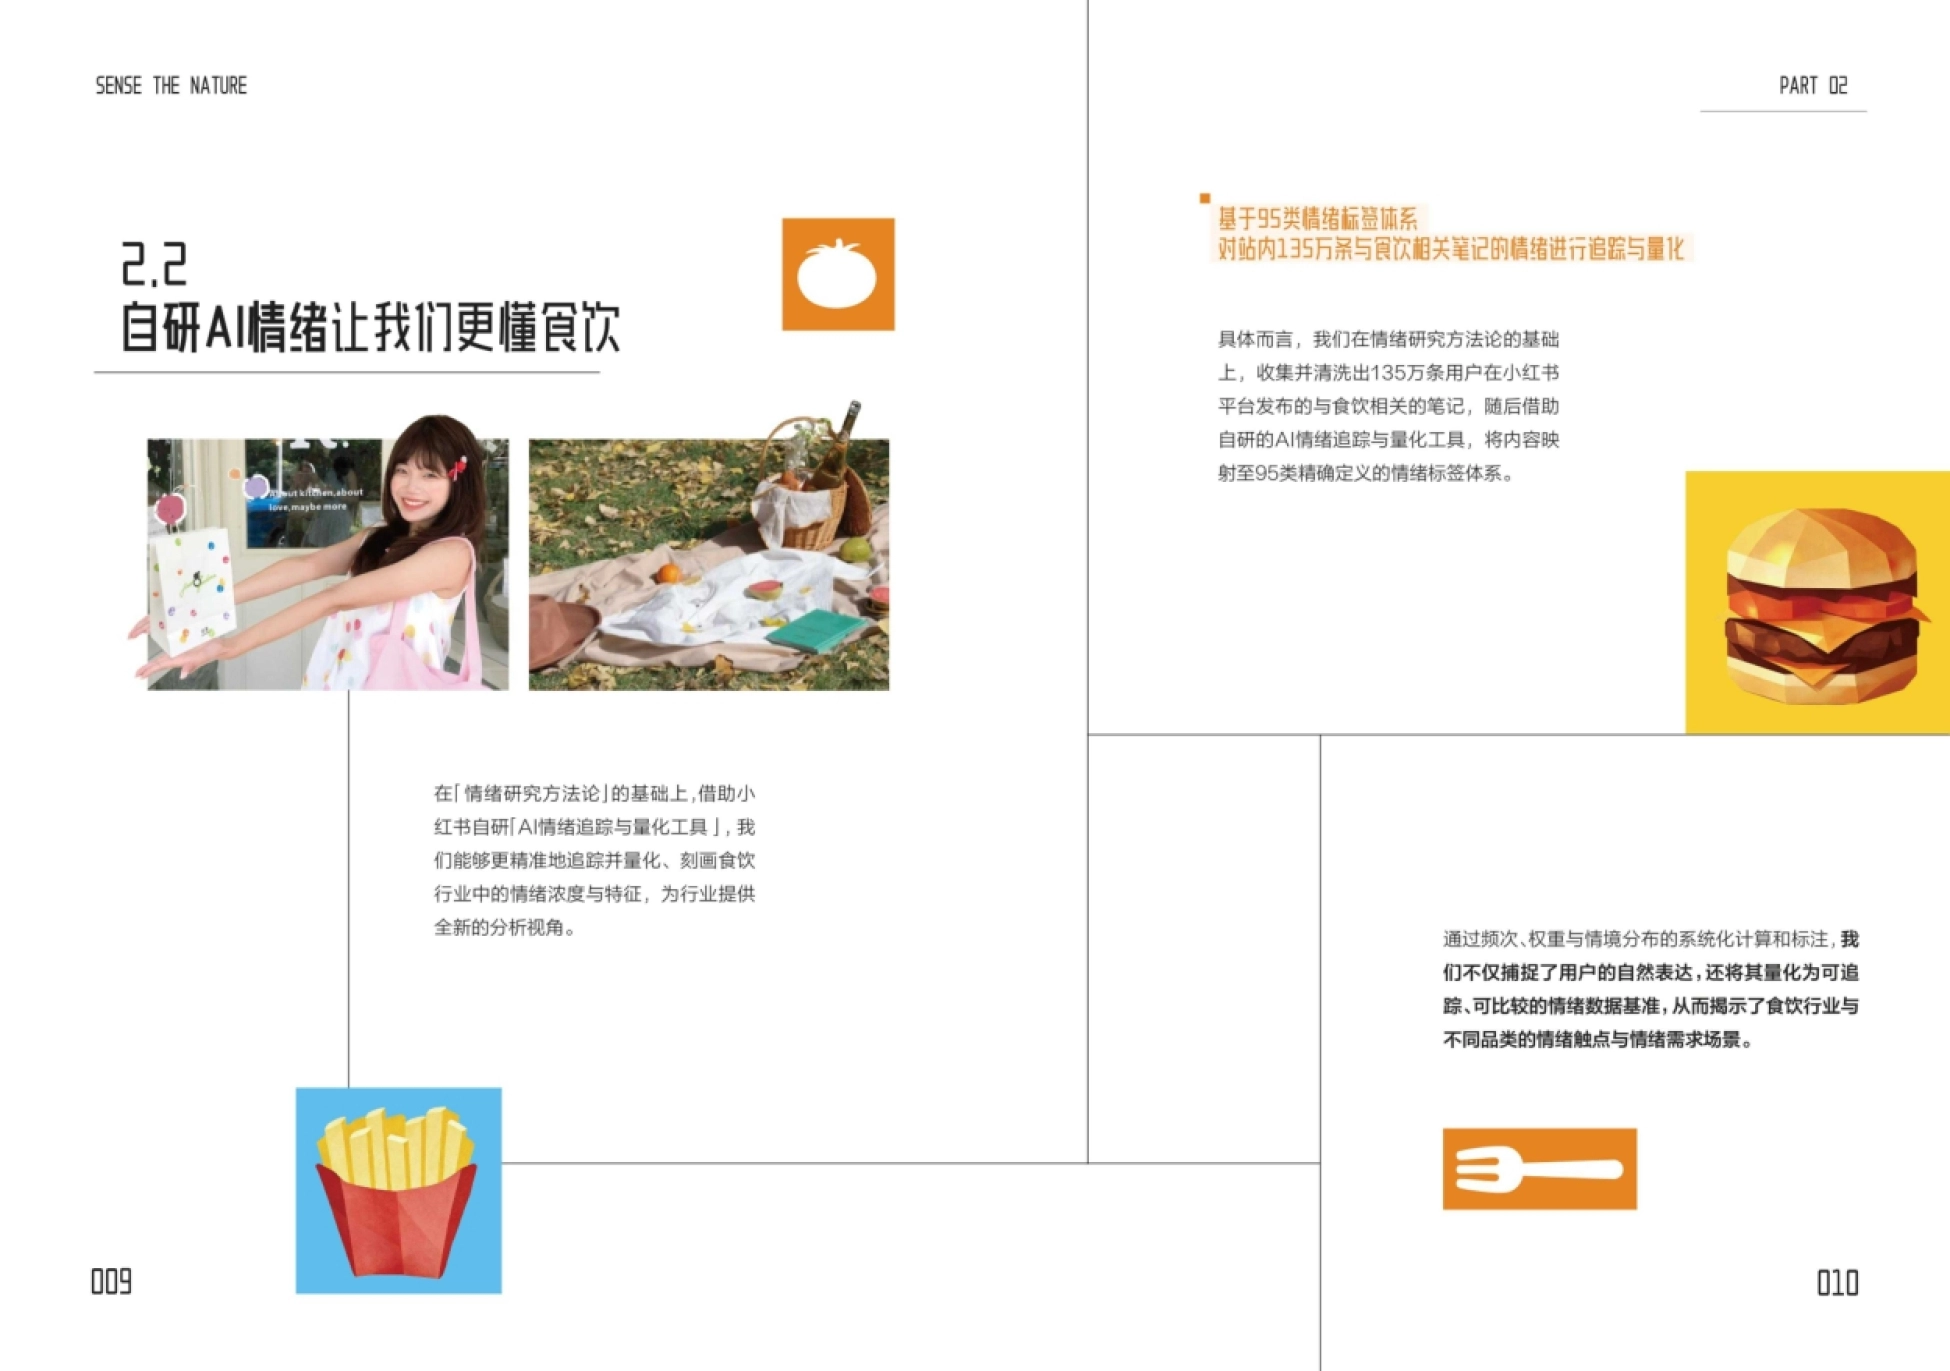
报告由小红书联合睿丛咨询发布,先把 95 类情绪标签体系搭好,再用自研 AI 工具清洗分析了站内 135 万条食饮笔记,最后落到四大情绪趋势与五个子品类方向。
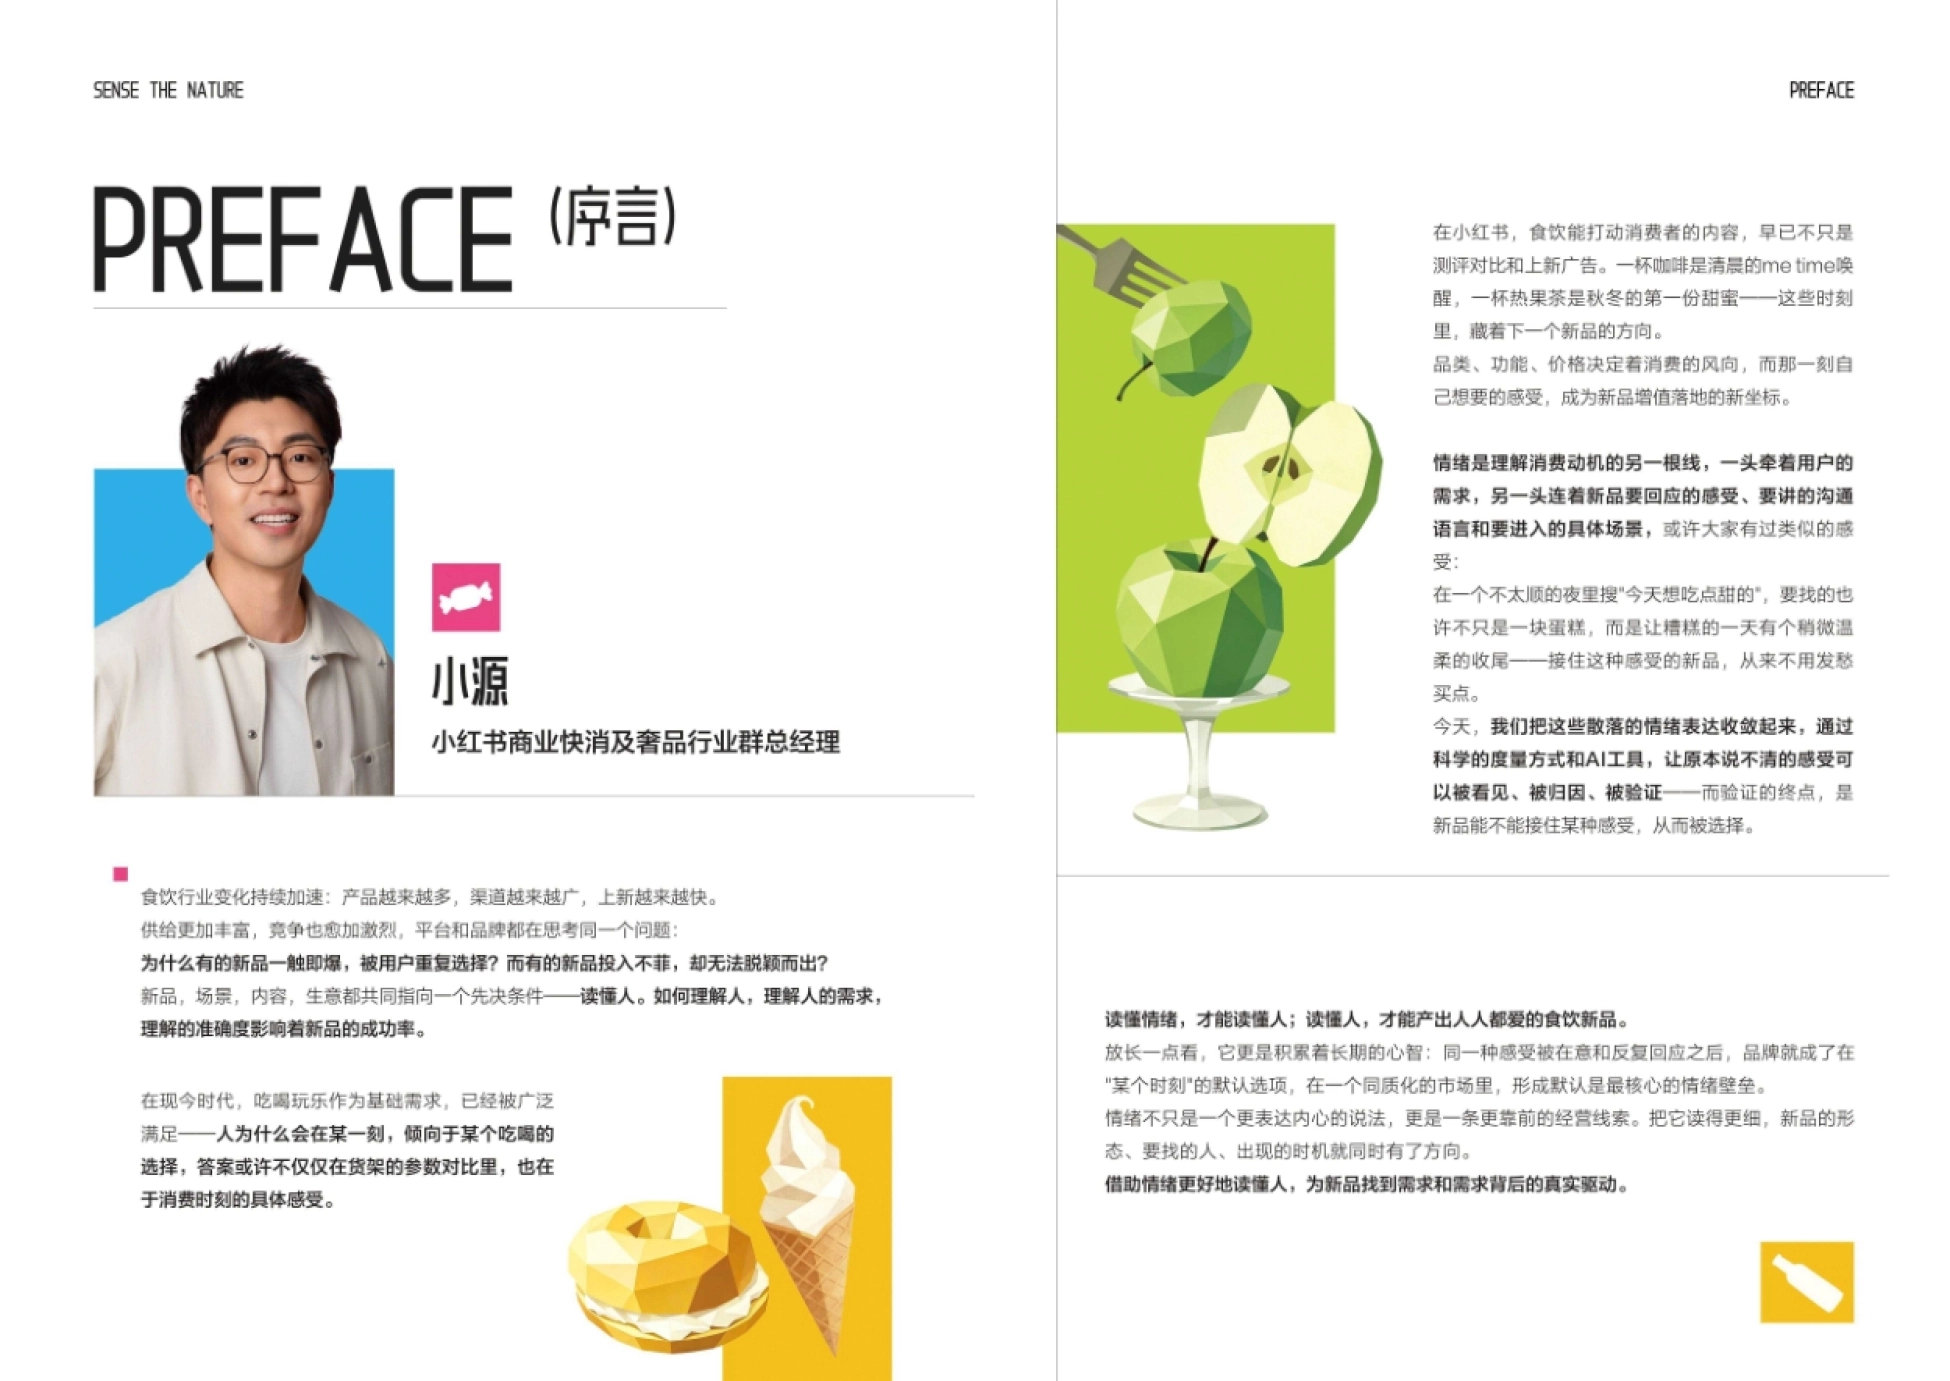
它的判断是,风味和功能创新已经不足以让新品在同质化里跑出来,因为那只是提供了"另一种选择", 并没有给出非买不可的理由。
从拼上新速度转向拼场景嵌合力,是这份报告最想改的那条经营口径。

图源:《2026小红书食饮行业情绪》(第1页)

图源:《2026小红书食饮行业情绪》(第2页)
一、供给拉满,风味创新已给不出购买理由
报告对行业状态的描述是"拥挤"且"沸腾":基础供给和标准化供给已经拉满,消费者不缺吃喝选择; 同时生活方式在变,新场景和新需求仍在持续冒出来。
品牌因此还得高频上新,否则就有掉队风险。2025 年食品与饮料行业年上新规模均达万款以上, 餐饮茶咖与酒水赛道也保持在数千款量级。
益普索《2026 中国食品饮料趋势观察报告》显示,61% 的消费者倾向于在不同场景下选择不同产品, 场景化选择意识在增强。
但风味和功能层面的创新,对消费者只是提供了场景中的另一种选择,对品牌则意味着大量新品只上架、 止步于试水,真正被记住并形成长期复购的寥寥无几。
上新能力仍然是入场券,但它已经不是壁垒了。
图源:《2026小红书食饮行业情绪》(第3页)
二、存活率:食品两成,饮料餐饮不足两成
第二组数据更硬。综合尼尔森 IQ、纽锐拓消费者指数及多方监测,上市 12 个月后的存活率分化明显。推新频次极高的食品大盘,存活率仅在 20% 上下;饮料与餐饮(茶咖)赛道的处境更严峻,均不足 20%。
即便是推新节奏相对稳健的酒水与乳品行业,同样面临 50% 以上的新品淘汰风险。红餐产业研究院的数据解释了为什么会这样:2025 年 1 至 7 月,130 个茶饮、咖饮样本品牌共推出 1992 款新品, 其中口味驱动型占 55.1%。
场景驱动型只占 13.6%,价格驱动型 13.4%,功能驱动型 17.9%。也就是说,绝大多数新品还在同一个 维度里互相挤压。
一半以上的新品都在做口味迭代,这条路已经挤到没有空隙。

图源:《2026小红书食饮行业情绪》(第5页)
三、场景嵌合力:同一时空,不同的心理诉求
报告提出的替代思路是场景嵌合力。过去品牌用时间、空间、任务三个坐标勾勒消费, 今天这套客观坐标不足以支撑壁垒。
原因在于,同一时空、同一任务驱动下,消费者的心理诉求可能截然不同。把产品嵌进那一刻的心理与 情绪体验里,才能真正锚定需求。
情绪成为底层逻辑的机制也不复杂:市场高度成熟、选择充分,注意力变成稀缺资源, 面对高度同质的货架,人更容易回到本能,在瞬间的情绪下作决定。
所以报告给的做法是先理解具体场景中的情绪需求,再明确产品要承担的角色、要回应的问题, 把"此刻需要"翻译成清晰的选择理由。
场景决定人群,情绪决定这一群人此刻要买什么。

图源:《2026小红书食饮行业情绪》(第7页)
四、方法论:3 层来源、35 大类、95 种情绪
报告的方法论底座值得一提,它决定了后面所有结论的可信度。框架以情绪产生的三层来源为基础(生存适应性、社会适应性、超越性),结合心理学中的"效价-唤醒"模型, 构建出 3 层来源、35 个情绪大类、95 个具体情绪的结构。
测量环节用自研 AI 情绪追踪与量化工具,把 135 万条笔记映射到 95 类标签上, 再通过频次、权重与情境分布算出可比较的数据基准。
这份报告的原文件放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量都写得很清楚。
想看原文的完整版,搜标题就能打开,图表和数据附录都是齐的,不用注册。
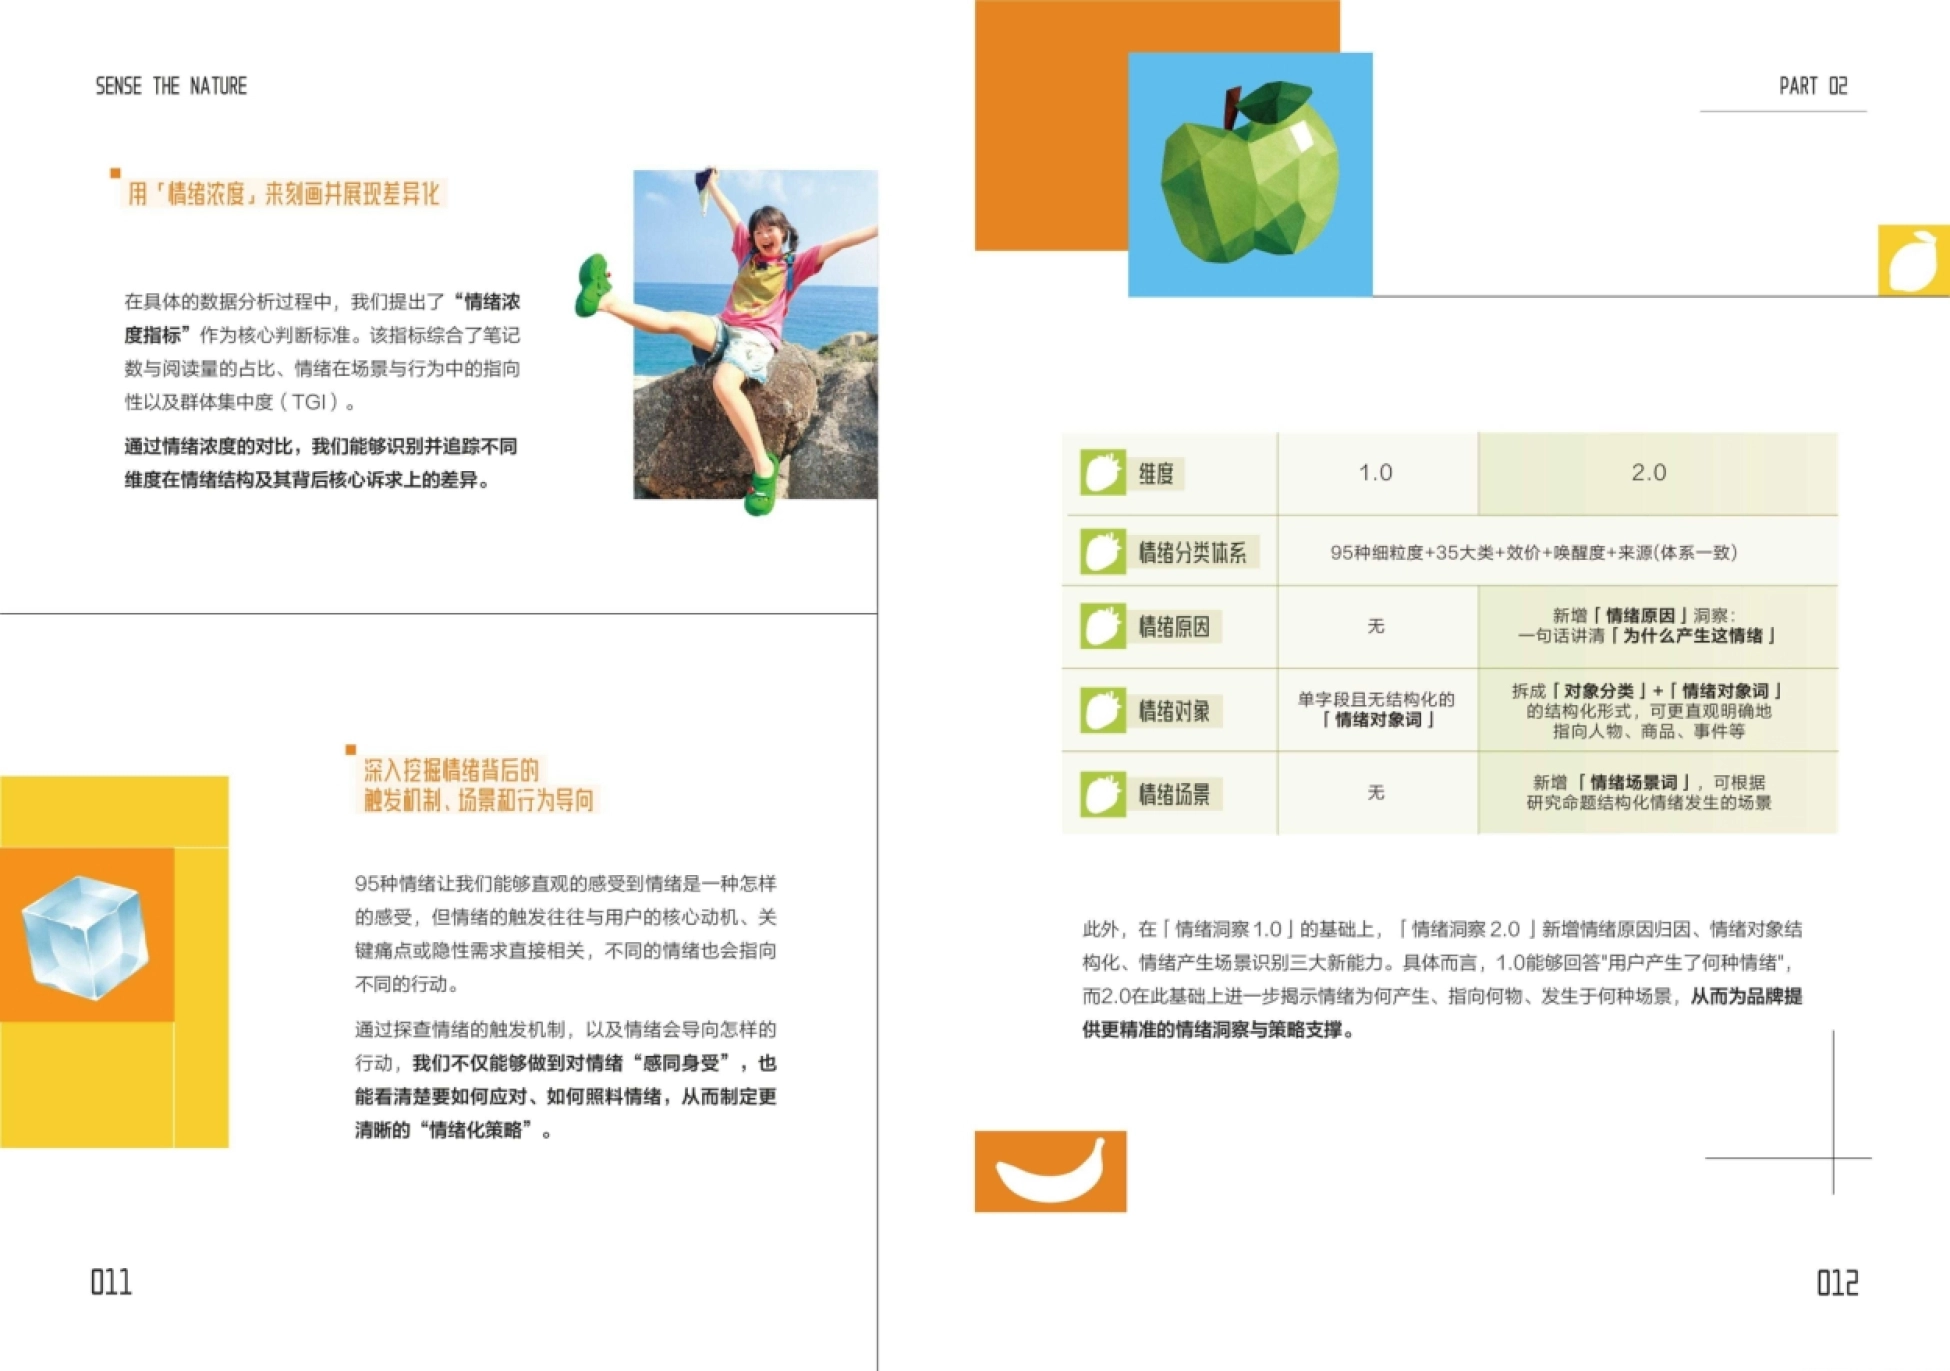
核心判断指标叫情绪浓度,综合了笔记数与阅读量的占比、情绪在场景与行为中的指向性, 以及群体集中度 TGI。报告还交代了版本差异:1.0 能回答"用户产生了何种情绪",2.0 增加了情绪原因归因、 情绪对象结构化、情绪产生场景识别三项能力。
能归因、能定位对象,情绪数据才算从形容词变成了指标。
图源:《2026小红书食饮行业情绪》(第9页)
五、食饮整体更积极:75.49% 对大盘 56.25%
先看行业总的情绪画像。数据周期是 2025 年 1 月到 2026 年 6 月。食饮相关内容的积极情绪笔记占比达 75.49%,明显高于小红书全站大盘的 56.25%; 消极情绪占比 19.37%,明显低于大盘的 33.11%。
唤醒度上的差距更大:食饮内容中高唤醒度情绪笔记量占 43.85%,大盘只有 18.42%。报告对此的解释是,相较于其他品类,消费者对食饮的反应更即时,情绪更容易被直接兑现成行动力, 食饮与人的快乐本能绑得更紧。
阅读量的表现也印证了这一点,积极内容贡献了绝大部分讨论热度,情绪浓度远高于其他消费品类。
食饮是少数能把"想要"立即转成"去买"的品类,高唤醒度就是它的结构优势。
图源:《2026小红书食饮行业情绪》(第10页)
六、四种时间尺度:同一顿饭,四套情绪
报告没有按传统的人口属性切分,而是从四种时间尺度观察食饮情绪:一天时段、自然节律、全年节点、生命阶段。
生命阶段被分成四段。19 至 25 岁是自主探索,贪恋新鲜、拒绝被无聊同化,核心情绪是无聊感与好感; 26 至 35 岁是忙里偷闲,用吃喝从高负荷里抽出慢时间。
36 至 50 岁是多重照料,为家人也为自己,欣慰与知足感的笔记 TGI 分别为 132.7 和 134.8; 50 岁以上是生活导演,回归本味秩序,掌控感 TGI 高达 178.2。一天时段按早、午、午后、傍晚、夜间、深夜切成六段,角色从"按下暂停、喘息补给"一路换到 "与本能纠缠、放纵和解"。
全年节点则对应社会时间:团圆时求开怀,情人节求偏爱,端午节求撒野,中秋求拾趣。
同一个品牌,在不同时间尺度上其实是在对四拨不同的人说话。
图源:《2026小红书食饮行业情绪》(第8页)
七、四重天性:功能、感官、联结、身份
报告把食饮回应的底层需求收敛为四重天性,这是全书的结构骨架。功能是维持身体和生活运转,感官是调动即时体验,联结是与他人、外界、时空的交互, 身份是社会角色与自我表达。四者对应四组情绪趋势。
感官侧的核心趋势叫安全越界:在高度标准化的生活里,人需要一个低成本、低风险的越界出口。 畅爽情绪的笔记量 TGI 达 504.8,阅读量 TGI 416.3,是四组里最高的。
功能侧叫审食主义:消费者要干净配料表,还想溯源整个生产过程,确认食物值得被摄入体内。联结侧叫众口能调:过去一桌饭照顾多数人口味,今天在共同性里看见更具体多元的个体。
身份侧叫风味记忆:在流动与原子化的社会里,共同吃过的味道成为彼此相认的暗号,感动情绪 阅读量 TGI 为 154.8。
四重天性不是并列的四个卖点,而是同一次消费里同时被结算的四笔账。
图源:《2026小红书食饮行业情绪》(第4页)
八、五大子品类:饮料降噪,乳品精算,酒水独酌
第五部分把四重天性落到具体品类,每个品类给出两条方向,值得逐条对照自己的产品线。饮料是"向下回稳":解脱感方向对应减糖减热量与清淡茶饮,掌控感方向对应中式调养的轻量化日常饮用。
乳制品是"精算悦己":一边看热量、糖分和蛋白比例,一边要浓郁口感;奶源、配料、营养匹配 成为家人场景里反复权衡的三件事。
酒水分两条:小酌敬自己,把独居的"一个人在家喝一杯"从边角场景升成主流入口;共饮契约, 酒是对抗碎片化关系、修复群体归属的仪式媒介。
食品走两个方向:化繁为简,拒绝配料表上的"科技狠活";间隙补给,用一口酥脆填住生活里的小缝隙。餐饮则从"吃饱吃好"走向关系确认,家乡烟火气成了让"想家"有实体的方式,超量满足则给日常 留一点放纵空间。
饮料卖回稳,酒水卖切换,餐饮卖归属,各品类的情绪出口并不通用。

图源:《2026小红书食饮行业情绪》(第6页)
九、三个落地案例:颜色、场景、人群
报告给了三个案例,分别对应 SPU、内容和人群三个切口,是全书最能直接抄的部分。
茉莉奶白做的是 SPU。拆解发现其用户的第一情绪是爱意与欣赏感,指向东方摩登美学, 于是用颜色作为载体:按季节颜色搜索量找产品,春天用绿色,开心果茉莉椰、抹茶白兰等就此成型。
苏格登做的是内容。威士忌被绑在夜晚、酒吧、正式品鉴的场景里,年轻人对它的第一负向情绪是怀疑感, 怕喝不懂而不是不爱喝,于是把第一口放进家常餐桌、露营和独处时刻。
摩可纳做的是人群。同一杯 DIY 咖啡,拆出四种情绪:续命解腻党要畅爽,出片党要身份被看见, 独居慢冲党要掌控,花式尝鲜党要成就感,新客占比做到 82%。
报告最后给了选博主的判断标准:一个对的博主,要同时站在产品、内容、人群三层情绪的交汇处。一百多页的完整方法论、95 类情绪词典与全部案例数据,都放在运营动脉(www.yydm.cn)上,搜标题即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。