


保险产品运营怎么做?续保率、首年成本和触点先算
 广告
导读:一张保单签下来的第一年,几乎赚不到钱,佣金、核保和获客成本摊完,账面上常常是平的。真正的利润出现在第二年,前提是客户还愿意续。这就是保险产品运营和普通卖货最不一样的地方。文章从这道成本账说起,再讲四类服务触点和理赔怎么做成续保理由,最后给一个按续保倒推的算法顺序。
一、核心定义:保险产品运营是以续保率为中心的客户经营
保险产品运营,指的是围绕一款保险产品从上线到长期存续开展的一整套经营工作,涵盖定价配合、渠道售卖、客户服务、续保维护和退保管理,核心指标不是首月销量,是续保率。关键在第二年客户还愿不愿意接着付钱,这一条决定了这款产品到底赚不赚钱。
它和拉新运营不是一回事,区别在于收入的分布。拉新看的是当月成交和获客成本,钱在签单那一刻就有了;保险的钱压在后面,首年基本打平,第二年起才逐月回本,所以判断做得好不好,看的是三年、五年之后的续保曲线,不是首月的战报。
换个说法:卖货的生意,卖完就结束;保险的生意,卖完才刚开始。客户签单那天,你几乎不赚钱,真正收钱是从他第二年续费开始,所以运营每天想的事应该是"他会不会走",而不是"他会不会买"。
做这块先要避开三个误区。第一个,把首年保费当业绩,签单量冲得漂亮,第二年大批退保,赔得比谁都多。第二个,把客户当续费编号,只在扣费前发一条短信,平时不联系,客户对这份保单几乎没有感觉。
第三个,把承诺当卖点,讲保障时说得满,讲免责和等待期时一带而过,客户真出事时发现赔不了,退保还是小事,投诉才是大事。保险卖的是确定性,说得越满,交付时越难兑现。
二、关键维度:保险产品运营要算首年成本、续保率和触点
拆开看,这块生意有三个变量:首年要花多少、续保能留下多少、中间靠什么触点留住人。三者是一条链,第一个数决定后面能不能回本,第三个数决定第二个数能不能守住。
先看首年成本。一次签单要花的钱包括渠道费用、核保与出单成本、首年的服务人力、赠险或权益的成本。这些支出大多在签单那一刻发生,而首年能收到的保费有限,所以第一年多半是平的,甚至是负的。
再看续保率。它等于第二年仍缴费的保单数除以到期应续的保单数,这个比例每提高几个点,后面几年的利润结构就完全不同。续保率低于某个水平,这款产品在账面上就是亏的,卖得越多亏得越多。
下面这组算式用来把账算清,里面的数字都是举例,不是任何一家公司的数据。假设单张保单首年成本三百元,年交保费两千元,第二年起每年服务成本六十元,每年的退保比例是两成。
首年净贡献约等于首年保费减去首年成本,也就是一千七百元;第二年净贡献约等于保费的八成减去服务成本,也就是一千五百四十元。第三年再按八成折算,净贡献还会再降一截。
这组数的意思是:首年看着赚,其实是一次性的;真正让一款产品立住的,是每年留下来的那八成。退保比例从两成降到一成,第二年的净贡献会明显上一个台阶,第三年、第四年的差距还会被放大。
这笔账算下来,2026年仍在靠首年冲量的团队基本都会被成本压住,能不能回本全看第二年的留存。所以看板上要同时放四个数:首年成本、续保率、退保率、单客户年服务成本。前两个看结果,后两个看过程。只盯首年成本会砍掉服务投入,只盯销量会忽略退保风险,四个数一起看才看得出结构。
第三组变量是服务触点。续保不是靠一次电话催出来的,是靠一年里多次不尴尬的接触攒出来的。触点分四类:保单讲解、健康服务、内容触达、理赔与变更。每一类都要有固定频率和固定内容,不能等出事了才找客户。
四类触点里,保单讲解最容易被省掉,也最影响续保。一张保单签下来只是开始,留住它才算成交。客户第二年退保的常见理由是"我忘了它保什么",记不住的东西,自然不觉得该续。续保靠的是一年里那些不催钱也联系的时刻。

《全生命周期风险保障经验模式研究报告:创新长期主义客户经营模式,助力保险行业战略转型升级-光大永明人寿 普华永道》
续保和客户经营怎么算有数据,定指标时先看。
三、来龙去脉:从代理人上门到线上服务包
这套做法最早是从代理人上门卖保单的年代来的。当年代理人一个人管几十个家庭,送保单、讲解条款、逢年过节问候,续保靠的是人和人之间的熟络。
那时的服务是人情驱动的,客户有事第一个想到代理人,代理人记性好、关系久,续保率就稳。人一走,客户跟着走,这套模式的脆弱处也在这里。
后来销售搬到线上,投保点几下就能完成,客户和公司之间的联系却变薄了。签完单之后,很多客户一年里收不到一条有用信息,只在扣费那天看见一条银行短信。
这几年行业把重心往服务上挪,健康服务、就诊协助、体检权益这类东西被装进保单,作用不是多卖一份,是给客户一个每年都要用一次的理由。内容也从条款宣讲转成了科普和案例,语气更接近日常。
现在说保险产品运营,多指以续保和客户经营为核心的长期工作,一般不包括单纯的渠道投放和短期冲量。它的评价标准,也从"卖了多少"转到了"留了多少"。这个转变背后,是获客越来越贵。

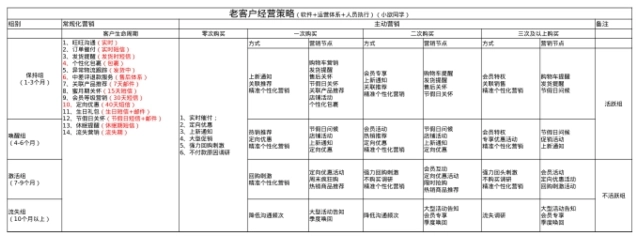
《【CRM】老客户经营策略》
服务触点怎么安排有具体做法,排一年节奏的时候参照。
四、落地方法:保险客户经营按续保倒推的核算与排期
第一步,先把单张保单的三年账算出来。拿首年成本、年保费、年服务成本、退保比例四个数,按上文的算式推三年,看这笔生意在哪一年回本。算不清就别急着放量,放量只会把亏损放大。
第二步,按算式倒推可承受的获客成本。三年净贡献的总和,就是这个客户最多值多少钱。渠道报价超过这个数,短期冲量就是在亏本做规模,规模越大越难回头。
第三步,排一年的触点日历。签单当天做一次完整讲解,说明保什么、不保什么、什么时候能用;第一个月内做一次回访,确认客户记得住;之后按季度排健康服务、内容推送、保单年检,每季度至少一次主动联系。
触点排期要避开两个坑:一是全挤在续费前,客户一看就知道你要收钱;二是内容全是推销,客户点开两次就不看了。合理的节奏是三次服务对一次提醒,服务的部分要真有信息量。
第四步,把理赔做成续保理由。理赔是客户对保险感受最深的一次接触,办理速度、材料清单、进度告知,每一环都影响他会不会续。赔得快、说得清,客户第二年续保几乎不用劝;赔得慢、来回补材料,前面一年的服务都白做。
第五步,守住合规,这是保险产品运营不能省的一步。讲保障时不夸大,不用"保本""稳赚""收益"这类词描述保险产品,不把保险和理财混在一起讲;收益演示要有依据,免责条款和等待期要主动说清,不能藏在附件里。一旦被认定销售误导,退保和投诉都会成批出现。
第六步,每月看一次退保原因。把退保客户的反馈按四类归档:忘了保什么、用不上、服务没跟上、对销售过程不满。前两类靠讲解和权益解决,第三类靠触点,第四类要回头查销售环节。退保原因就是下一年的产品说明书。
小编有话说
这行最容易犯的错,是把续保当成催费,也是保险产品运营最容易做浅的地方。真要客户第二年接着付,靠的不是扣费前那条短信,是这一整年里他有没有在别的时候想起你。一次顺利的理赔、一次有用的健康提醒,比十次促销电话都管用。先让人记住这份保单,续费才好谈。
相关问答FAQs
Q:保险产品运营怎么做,第一步先抓什么?
A:先算账,再抓触点。第一,把单张保单的三年净贡献算出来,弄清哪一年回本、最多能承受多少获客成本,这个数也就是渠道报价的上限。第二,按这个上限去谈渠道价,超过就不放量,宁可少卖一单,也别把亏损按倍数放大。第三,把一年的触点日历排出来,签单讲解、首月回访、季度服务各定好时间和负责人。
顺序反了就会陷进"越卖越亏"的局面,而且很难自己爬出来:先冲量,再发现续保拉不起来,最后靠不断打折维持现金流。先把账算清,规模才有意义。算完这笔账会发现,控渠道价比冲销量重要得多:获客成本是当场付出的,续保要几年后才验证。
Q:保险客户经营和普通客户运营有什么区别?
A:区别在于时间尺度和合规边界。第一,时间尺度更长,普通客户运营看首单,保险要看三到五年,一个客户的真实价值在第三年才显出来。第二,服务要求更高,客户对保险的期待是"出事时有人管",一次理赔体验能决定几年的关系。第三,合规更严,讲什么、怎么讲都有明确约束,不能靠夸大来促单,也不能用"稳赚"这类词描述保障。
所以保险客户经营的节奏更慢,动作也更规矩。急着用促销手段拉活跃,往往适得其反,客户会怀疑你在推销,不是在服务。服务型的行业里,推销感一旦起来,后面说什么都打折。
Q:续保率低,一般是哪些原因造成的?
A:多半不在价格,在这四件事。第一,客户记不住保单保什么,一年过去只剩一个扣费提醒,这时候任何一家同行打电话说"给你一份更清楚的解释",都容易把人带走。第二,权益从来没用过,健康服务、体检这类东西发了但没人告诉怎么用。第三,理赔体验差,一次拖沓直接摧毁信任。第四,销售时讲得太满,客户以为能赔,实际不符合条款,失望会转成退保。
四类原因对应的改法不一样:前两类靠讲解和提醒,第三类靠流程,第四类要回到销售环节改话术和培训。只看续保率不看原因,改起来就是瞎猜。四类原因里第一类最好改,也最常被忽略,因为改它不需要预算,只要签单那天多讲十分钟。
Q:首年成本太高,能不能靠削减服务来降?
A:短期能降,长期更贵。第一,首年成本里真正能砍的是渠道费用,不是服务成本,服务砍了续保率会掉得更快,第二年就还回去了。第二,服务成本按年摊下来通常不高,对利润的拖累远小于退保。第三,砍服务省下的钱,往往抵不过一次退保带来的损失。
要降成本,优先改渠道结构,提高自有渠道和转介绍的比例;其次改产品结构,减少低价高频的赠险;最后才考虑服务,而且要改成性价比更高的形式,比如线上问诊替代部分线下服务,不是直接取消。
Q:金融产品运营方法能不能用在保险上?
A:能借用一部分,不能照搬。第一,分层运营的思路可以用,按客户生命周期分成新签、稳定、待续、流失预警四类,动作不同。第二,数据看板可以用,但要换成续保率、退保率、服务触达率这类指标。第三,A/B测试要谨慎,保险的很多文案涉及合规审查,不能随便改。
不能照搬的是节奏和话术。金融产品常常靠高频交易拉活跃,保险产品的客户一年碰不了几次,硬要制造高频反而让人反感。更适合的参照是长期服务的行业,比如健康管理,节奏慢、触点少而稳。
Q:健康服务这类权益,真的能提升续保吗?
A:能不能,取决于用没用上。第一,权益要有明确的使用入口,写到保单页上,客户一打开就能看见,别放在三级菜单里。第二,要有人告诉他怎么用,最好在签单时演示一次,客户当场用一遍,后面才会自己用。第三,用了之后要回访,问一句体验怎么样,这一步最容易被省掉,却最能让客户记住。
权益的价值不在"我有",而在"我用过"。发出去没人用的权益,本质上是成本,不是服务。设计时先问一句:客户一年会用几次?答案低于两次,就要重新想。
参考文献
[1] 中国保险行业协会. 中国保险业发展报告[R]. 北京: 中国保险行业协会, 2024.
[2] 中国银行保险监督管理委员会. 保险销售行为管理办法[Z]. 2023.
[3] 全国人民代表大会常务委员会. 中华人民共和国保险法[Z]. 2015.
[4] 菲利普·科特勒, 凯文·莱恩·凯勒. 营销管理(第15版)[M]. 上海: 格致出版社, 2016.
[5] 弗雷德里克·赖克霍德. 你需要关注的唯一数字[J]. 哈佛商业评论, 2003(12).

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。






