太空算力是什么?把数据中心送上轨道的可行性与成本
 广告
本文解读:《2026-太空算力发展前瞻研究报告-39页》 · 共 39 页 · 原文
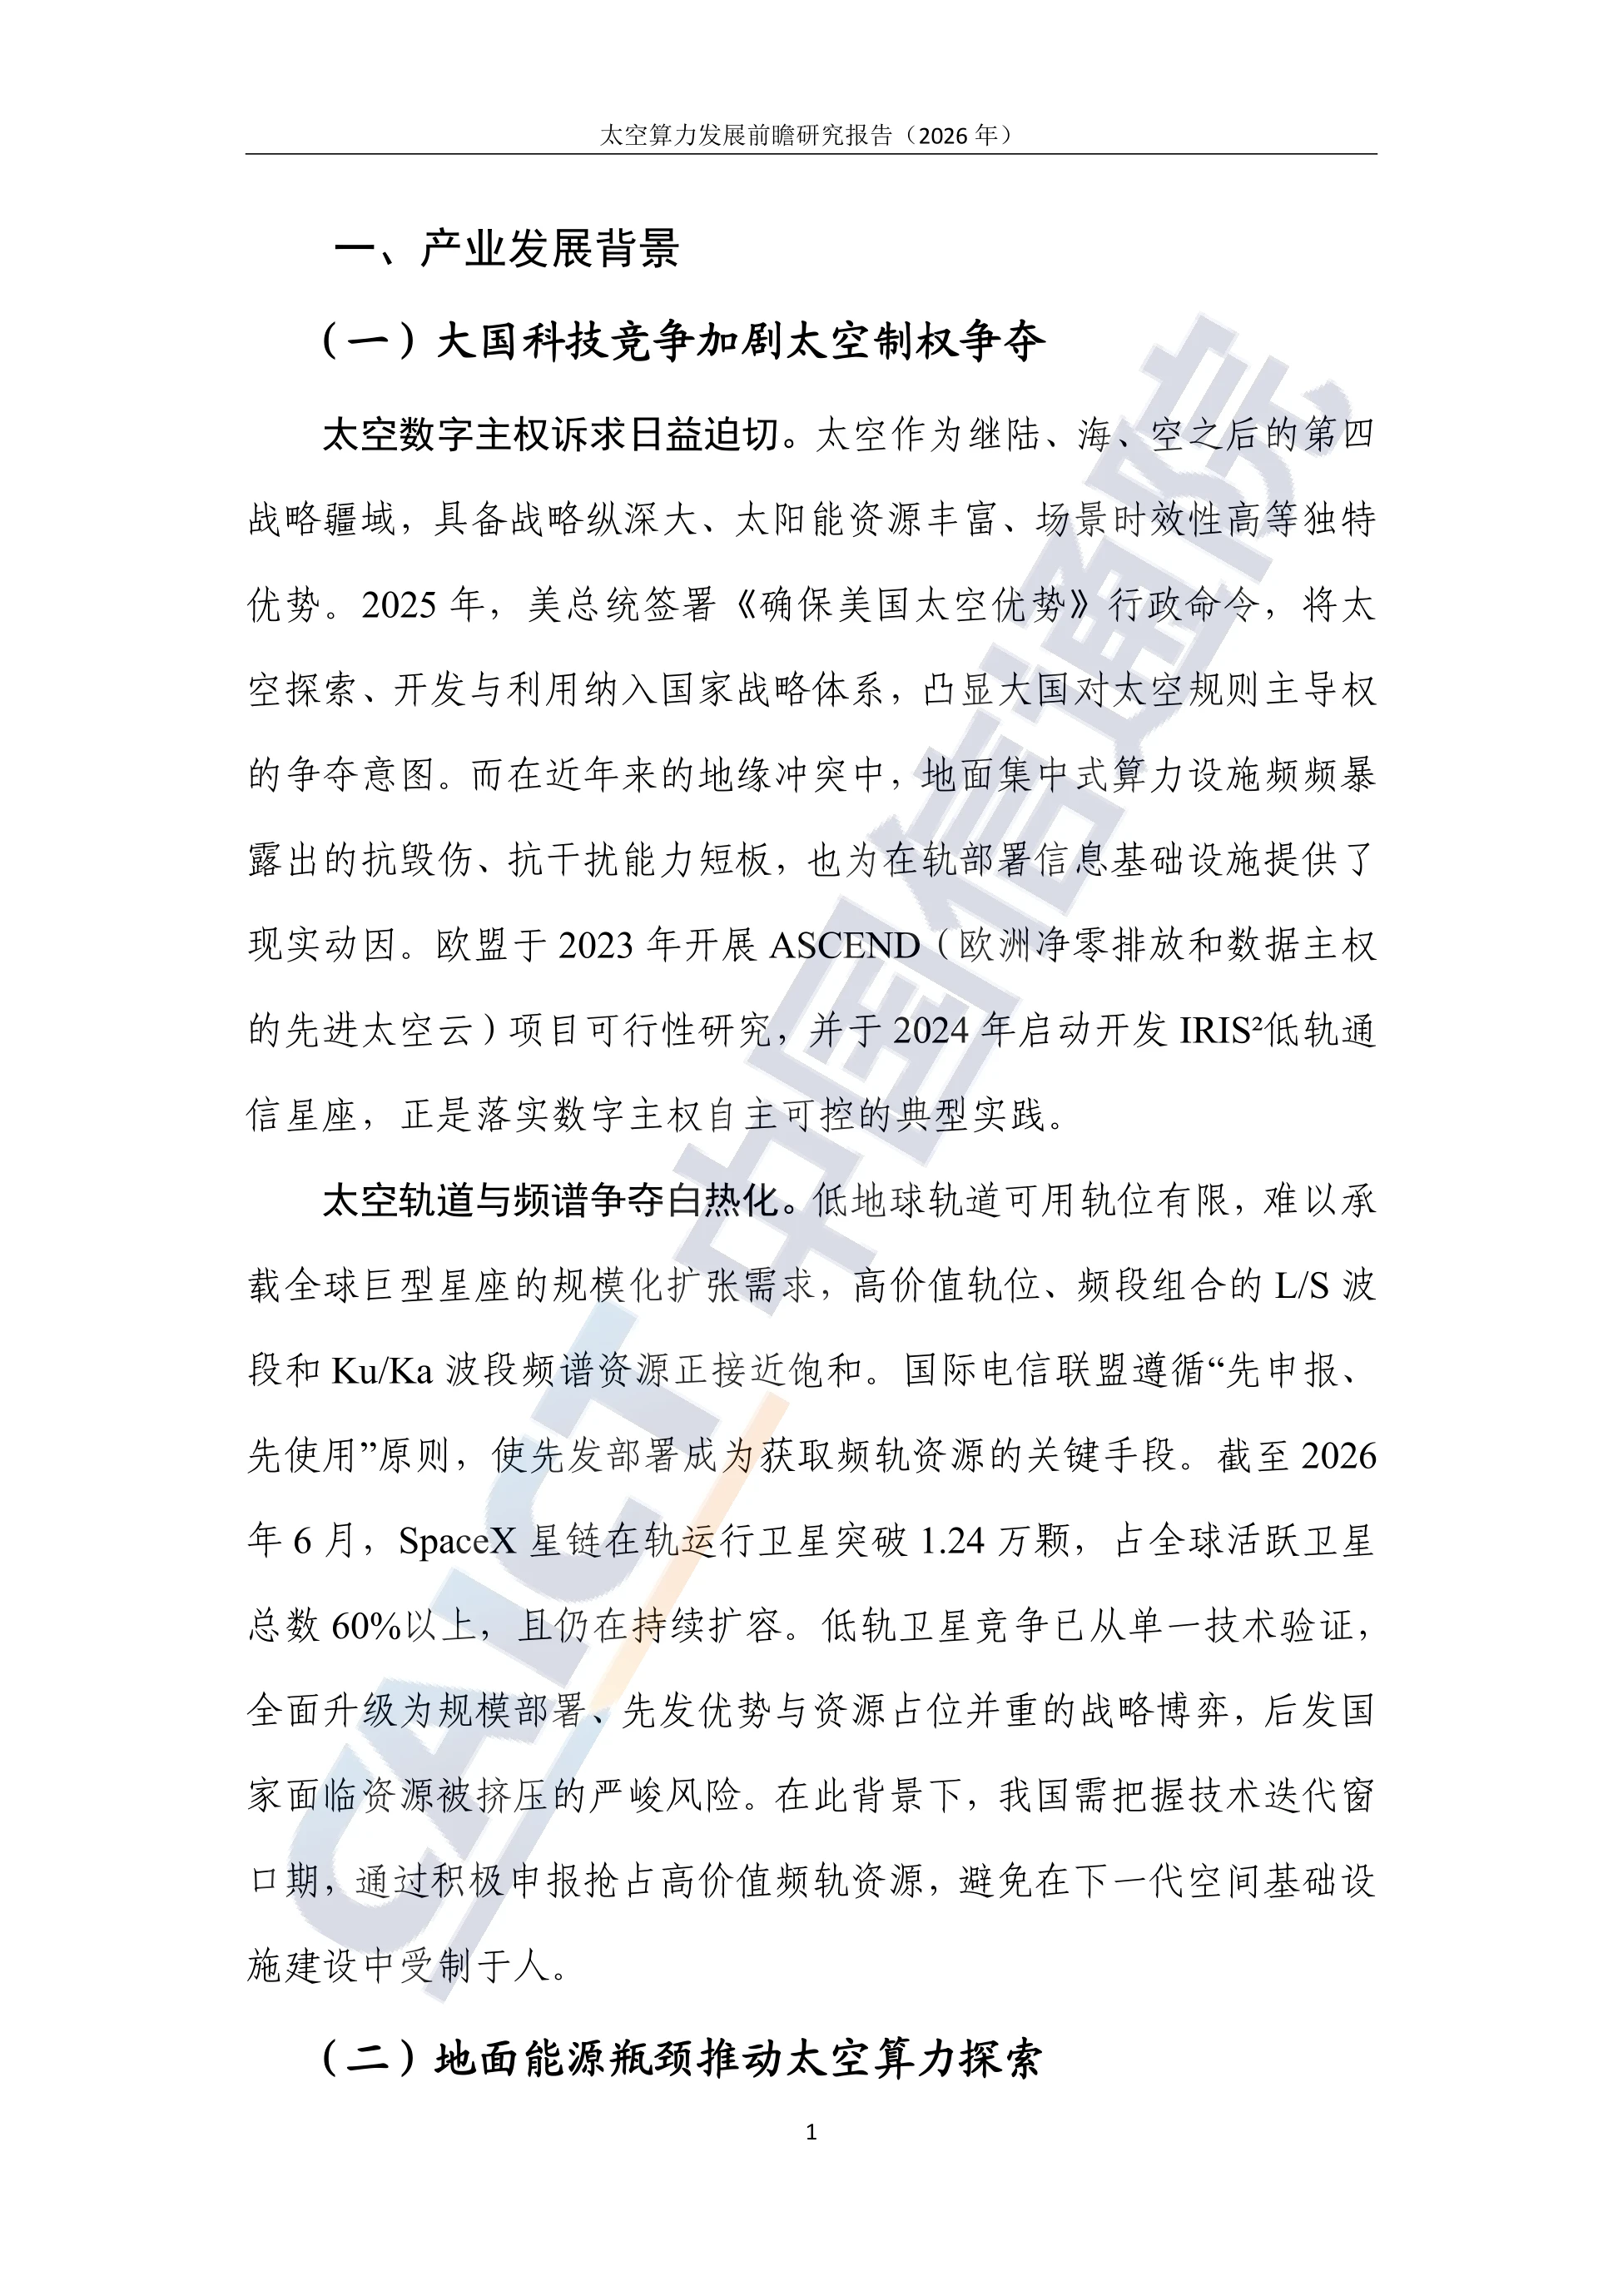
结论先说:太空算力短期省不出多少钱,它解决的是地面算力“等不到电”的问题。报告的数据很直接,2025 年我国算力中心用电 1960 亿千瓦时,同比多出 300 亿千瓦时,增速 18.1%,而全社会用电增速只有 5.0%。
美国的处境更紧。算力中心已面临能源短缺,电网规划建设与人工智能发展节奏错配,部分企业靠自建电厂或燃气轮机补缺口,成本高企收效有限,预计到 2028 年美国将面临 20% 的电力缺口。
太空的条件确实好看。近地空间不受大气衰减影响,太阳辐照平均强度 1367W/m²,部署在晨昏轨道的算力中心阴影时间较短,太阳能电池阵列单位面积年发电量可达地面光伏系统的 7 到 10 倍。
散热也不违反常识。太空深冷背景让设备靠对外辐射散热,效率不高但不耗水、不额外耗能;报告判断,随着泵驱对流等主动热控技术突破,主动加被动会成为可行路径。
产业侧已经动起来了。报告把技术演进拆成单星计算、组网星座、天地协同三段,并梳理了从抗辐照芯片到可复用火箭的完整产业链,也点明了我国在标准、商业模式上的空白。
图源:《-太空算力发展前瞻研究报告-39页》(第3页)
一、竞赛的底层是轨道和频谱
太空被报告定义为继陆、海、空之后的第四战略疆域,特点是战略纵深大、太阳能资源丰富、场景时效性高。2025 年美国签署《确保美国太空优势》行政命令,把太空探索、开发与利用纳入国家战略体系。
现实动因来自地面。近年来的地缘冲突中,地面集中式算力设施频频暴露抗毁伤、抗干扰能力短板,这为在轨部署信息基础设施提供了直接理由。
欧洲走的是主权路线。欧盟 2023 年启动 ASCEND(欧洲净零排放和数据主权的先进太空云)可行性研究,2024 年启动 IRIS² 低轨通信星座,落点在数字主权自主可控。
真正稀缺的是轨位和频谱。低轨可用轨位有限,L/S 波段与 Ku/Ka 波段频谱接近饱和,国际电信联盟遵循“先申报、先使用”,先发部署就成了拿资源的关键手段。
数字能说明先发的量级。截至 2026 年 6 月,SpaceX 星链在轨运行卫星突破 1.24 万颗,占全球活跃卫星总数 60% 以上,且仍在扩容。竞争性质也变了。从单一技术验证,升级为规模部署、先发优势与资源占位并重的战略博弈,后发国家面临资源被挤压的风险。
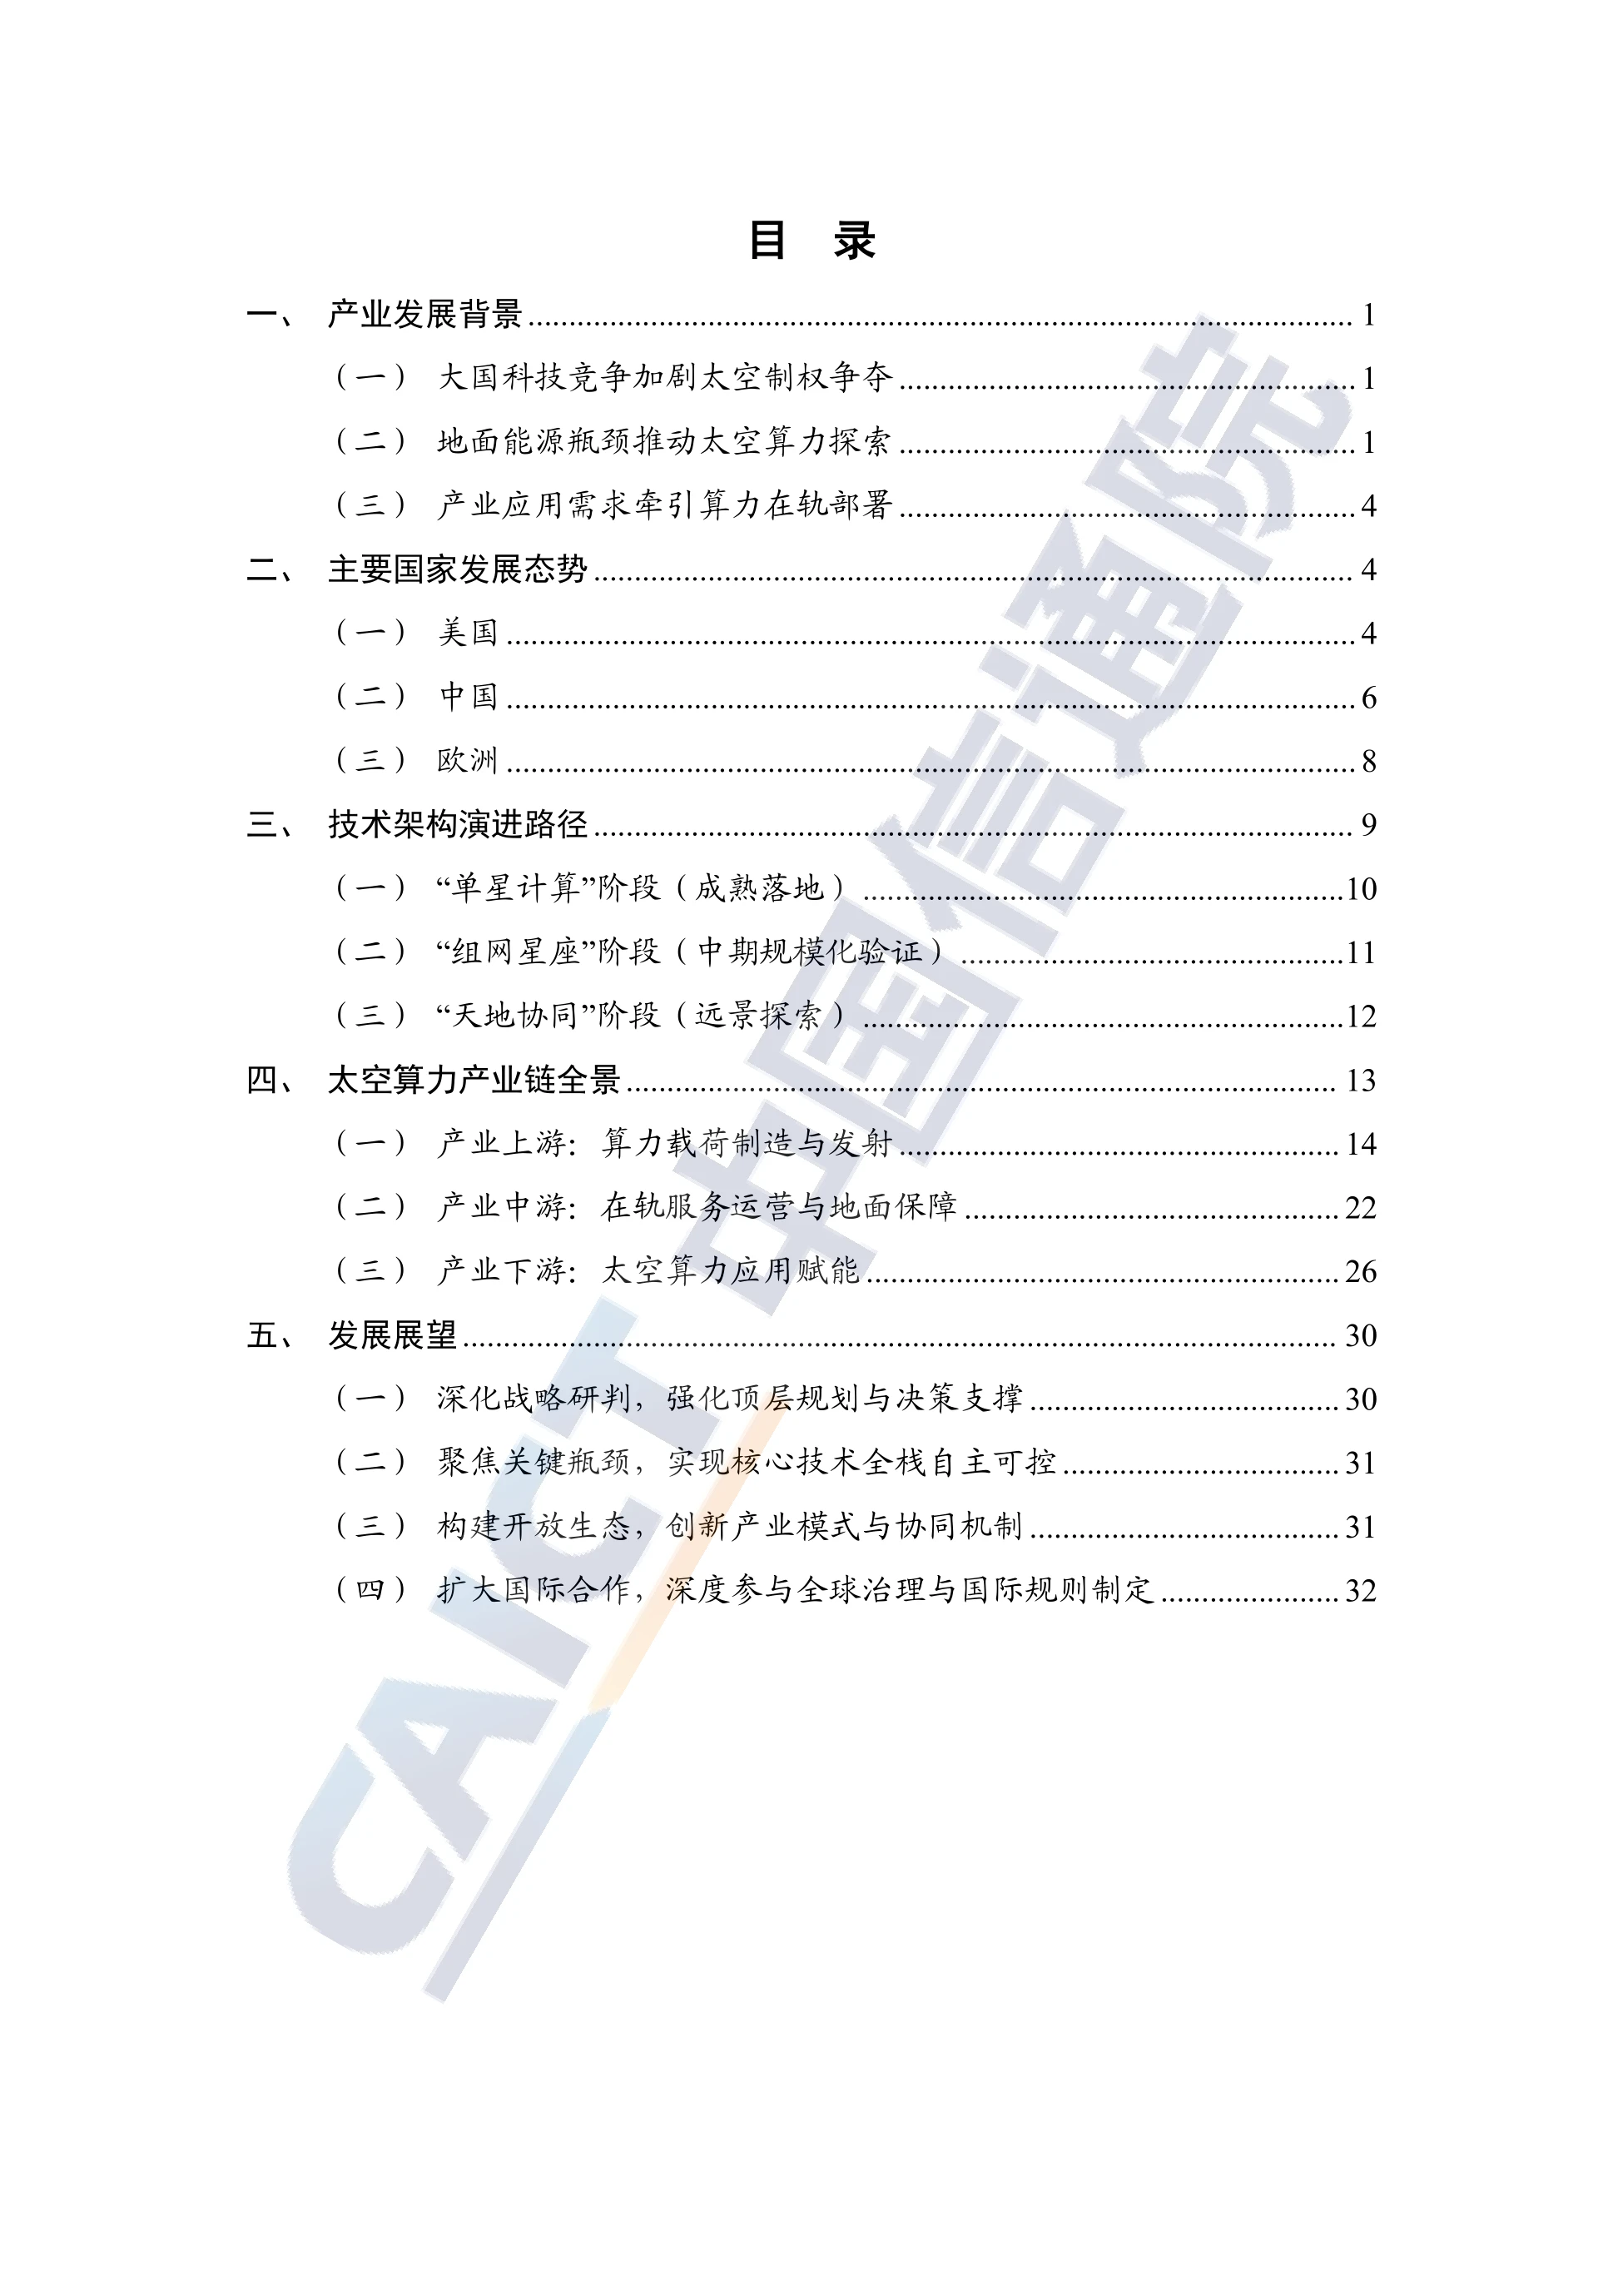
图源:《-太空算力发展前瞻研究报告-39页》(第4页)
二、能源账:算力中心最贵的是排队
地面算力的用能矛盾写在增速上。2025 年我国算力中心用电 1960 亿千瓦时,同比增加 300 亿千瓦时,增速 18.1%,高于同期全社会用电量 5.0% 的增速。
问题不在电够不够,而在电来得快不快。电网装机容量增长有滞后性,算力设施用电短期可能挤占其他行业用能空间;中长期看,若电力供给能力未能同步提升,现有电力系统难以支撑大规模智算集群扩容。
太空的优势是可预期的供给。晨昏轨道年均阴影时间短,太阳能帆翼可对计算载荷稳定供电,不依赖地面电网的规划和审批周期。
散热是另一半账。地面算力中心能耗系统约占总能耗近三分之一,太空算力靠辐射散热不耗水、不额外耗能,报告据此判断其有望在全生命周期内实现更高的单位算力能效比。
但这不是白捡的。辐射散热效率本身不高,高热流密度场景还需要主动热控补位,报告把主动加被动结合视为可行路径,而非现有方案的直接替代。
图源:《-太空算力发展前瞻研究报告-39页》(第5页)
三、天感地算的瓶颈,催出天数天算
空天信息产业爆发式增长,暴露了传统“天感地算”的时效短板。巨型低轨通信星座与行业遥感星群加速部署产生海量数据,但受星地链路带宽与过境窗口限制,大量原始数据无法及时回传。
结果是信息利用率低、决策响应滞后。太空算力把计算能力与 AI 模型前置到载荷端,推动数据处理从“先下传后处理”转向“天数天算”。
在轨处理的价值在优先级。卫星可优先回传高价值结果信息,遥感数据应用时效从小时级压缩到分钟级甚至秒级,这对灾害监测、国防安全、应急通信、气象预测这类时延敏感场景是硬需求。
第二重需求是覆盖。地面算力受物理空间、规划审批与电力配套制约,建设周期长、地理分布不均,微模块和预制化能缩短周期,但仍存在空间错配与时间滞后。
轨道天然解决地理约束。太空算力可与地面算力协同互补,为全球泛在场景提供无差别支撑,填补地面覆盖空白,再通过星地调度实现资源随需而动。
图源:《-太空算力发展前瞻研究报告-39页》(第6页)
四、三段演进:单星、组网、天地协同
第一阶段是单星计算,已成熟落地。把传统数据采集终端升级为在轨边缘计算节点,卫星在星上完成图像筛选、目标识别、信号解译与数据压缩,验证的是技术可行性。
这一阶段要围绕“芯、通、电、热”集中攻关。芯片要在强辐射、极端温差下做到接近地面同级芯片的算力密度与能效比;通信要做到零丢失、低时延回传;供电要满足大功率匹配与瞬态响应;散热要解决真空环境下的高热流密度。
第二阶段是组网星座,处于中期规模化验证。多星通过星间链路构成动态算力集群,支持分布式推理、联合解算与跨轨道面任务迁移,单星算力不足时可调用邻近节点分担。
我国三体计算星座首发任务已验证组网与在轨模型部署能力,行业正逐步迈向多星组网的工程化应用阶段。
这一阶段的难点是三项。高动态轨道下星间链路快速建链与稳定保持、适应高时延与间歇连接的分布式计算协议与容错机制、以及星座级的 AI 驱动资源调度。
第三阶段是天地协同,属于远景探索。前提是发射成本持续下降、协同机制成熟、在轨运维体系完善,最终在轨对接建成 MW 级乃至 GW 级太空算力中心。
它的重心从技术验证转向运营。要突破在轨更换、故障节点自主隔离与算力容量滚动扩展,还要建立商业化计量、计费与交易,以及面向多元用户的服务接口与 SLA。
这份报告的完整版、原始图表和数据附录,都放在运营动脉(www.yydm.cn)上,搜标题就能直接打开。
同类赛道的其他报告那里也都收了,顺着行业目录往下翻,比一份份到处找省事得多。
五、上游七件事,件件都是硬骨头
第一件是抗辐照计算。空间环境会引发单粒子翻转、单粒子闩锁,轻则算错、重则烧芯片,加固分硬件、软件、系统三层。传统 DSP、FPGA 已有成熟经验,但 AI 芯片要求先进制程与可控成本,国内企业走的是自研与 COTS 改造双线。
第二件是互联与通信。激光频率高、波束窄、方向性好,带宽大于射频且终端体积功耗更小。2026 年 7 月,氦星光联支撑三体计算星座首发完成 1000 公里星距宽带星间激光通信验证。
星地链路更麻烦。大气湍流会造成信号衰减、光束漂移与链路中断,2026 年 1 月中科院空天信息创新研究院完成 120Gbps 星地激光通信业务化应用实验,光邮星空则称其方案可保障链路可用率不低于 95%。
第三件是供电。传统应用卫星功耗在千瓦级,太空算力载荷将提升至百千瓦级甚至兆瓦级。砷化镓电池抗辐照强、量产成熟,硅基异质结成本约为砷化镓的三分之一,两者并行发展。
第四件是热控。被动式靠热管、涂层与隔热组件,不耗星上能源;主动式引入机械循环装置,配合大尺寸辐射翼高效散热,兰洋科技把两相流道与承力舱板做成了机热一体化。
第五件到第七件是平台、软件与火箭。平台有分布式集群与大型轨道设施两条路线;天基分布式操作系统要打破“一星一应用”的封闭模式;可复用火箭决定载荷能否低成本高频次入轨,目前全球仅中美掌握相关技术。
图源:《-太空算力发展前瞻研究报告-39页》(第7页)
六、中游最难的是把算力卖出去
发射保障在换模式。针对算力星座部署周期紧、组网规模大的特点,商业发射从整箭定制转向标准化拼车、常态化专车与应急补网快速发射,国内已有酒泉、太原、西昌、文昌四个国家级发射场,以及海南商业航天发射场等商业基地。
测运控是星座的神经。地面站与天基中继卫星承担轨道姿态调优、数据接收、状态监视与故障处置,我国商业测运控已初具规模,地面站网覆盖国内多省及海外关键节点。
在轨运维靠机器人。在轨组装、维护维修与硬件扩展,高度依赖空间机器人的多模态感知与智能自主操作能力。
算力调度是价值核心。太空算力面临星间带宽受限、拓扑高动态变化等约束,用户对规模与时延的需求又各不相同,需要基于链路质量与节点负载预测做动态负载均衡。
太空算力与地面算力是优势互补而非同质竞争,服务模式上要与地面算力网络深度融合,运营机制上要建立统一算力标识、跨域计量计费与服务质量保障。
星载 AI 应用则分阶段演进。单星阶段聚焦基础场景的边缘推理,靠极限量化、剪枝与知识蒸馏适配算力;组网阶段转向多源异构数据的在轨实时融合;最终演化为在轨智能体。
图源:《-太空算力发展前瞻研究报告-39页》(第8页)
七、下游七个场景,都是替地面补盲
自然资源监测是最直接的一个。农业遥感用在轨 MSI 数据融合分析做耕地提取、病虫害与干旱监测;林业结合中波红外快速识别林火与非法采伐;气象海洋依托星载算力做辐射传输计算与数据同化。
应急抢险看中的是独立性。极端灾害导致地面通信与电力中断时,低轨算力卫星不受地面设施限制,可在轨比对灾前灾后影像、生成灾情态势图、融合北斗数据规划搜救路径,形成平急两用的天地一体灾备体系。
全域智能互联是通算融合。星上算力承担基带处理、星间路由与资源调度,地面系统完成多源融合与高精度定位校验,太空算力最终纳入天地一体化资源池。
国土规划与城市治理靠周期重访。高频次遥感影像在轨解译,可动态监测城镇开发边界、永久基本农田和生态保护红线,辅助实景三维模型更新。
低空经济解决的是监视盲区。低轨算力卫星实时汇聚北斗定位与 ADS-B 监视数据,在轨并行处理飞行轨迹,做冲突探测、异常行为识别与管制指令下发。
另外两个是空间态势与具身智能。前者在轨完成非合作目标检测、定轨与碰撞风险研判;后者用“自然语言指令—星上大模型推理—星地传输—地面执行”的闭环,破解野外与深空作业的算力瓶颈。
图源:《-太空算力发展前瞻研究报告-39页》(第9页)
八、美国的快,欧洲的稳,中国的全
美国是政策松绑加资本驱动。2025 年 7 月至 12 月连签三份行政令,把算力基础设施与太空战略能力确立为核心支柱,2026 年 7 月 FCC 又表决革新卫星与地面站审批流程。
产业侧已在商业化落地上跑。2025 年 11 月 Starcloud-1 入轨,搭载英伟达 H100 开展在轨数据分析与大语言模型任务;谷歌“逐日者计划”拟于 2030 年前后在 650 公里晨昏轨道部署 81 颗搭载自研 TPU 的卫星。
频轨申报的规模也很激进。2026 年初 SpaceX 与 Blue Origin 分别向 FCC 提交数据中心卫星申请,两项目合计申报数量突破百万颗。芯片侧,Microchip 的 PIC64-HPSC 在 NASA 喷气推进实验室初测中性能达当前航天级芯片的 500 倍。
中国是顶层设计加全栈自研。2025 年 11 月国家航天局发布商业航天行动计划并设立商业航天司,2026 年 8 月工信部等七部门把太空算力 8 项内容列入揭榜挂帅的算力高质量发展技术专题。
地方在先行先试。湖北依托武汉国家航天产业基地打造太空边缘计算服务能力,北京发布太空数据中心建设规划方案,提出“天数天算—地数天算—天基主算”三步走。
欧洲则偏重预研。ASCEND 计划 2036 年前部署 13 座天基数据中心、总容量 10MW,但产业端受资源分散与低成本发射能力不足制约。欧洲尚未形成对标中美的商业主导力量。
图源:《-太空算力发展前瞻研究报告-39页》(第10页)
九、可复用火箭,决定这门生意成不成
火箭决定的是成本曲线的斜率。可复用技术难度高、研制周期长,核心是可深度节流的重复使用发动机、高精度制导控制、可承受最大动压与气动热的箭体结构,以及支撑快速检修的运营体系。
美国在这一步领先。SpaceX 猎鹰九号已实现成熟商业化运营,并推进大运载的星舰项目。全球掌握相关技术的只有中美两国,这本身就是产业门槛。
国内在追赶。2026 年 7 月长征十号乙成功实现一子级海上网系捕获回收;2026 年 8 月 19 日蓝箭航天朱雀三号采用不锈钢箭体加液氧甲烷推进剂,成功入轨并实现一子级陆地回收。
国内在追赶。2026 年 7 月长征十号乙成功实现一子级海上网系捕获回收;2026 年 8 月 19 日蓝箭航天朱雀三号采用不锈钢箭体加液氧甲烷推进剂,成功入轨并实现一子级陆地回收。
民营方案各有侧重。星际荣耀双曲线三号采用通用芯级设计,可支持本场回收与航线下回收,在整箭构型与落点选择上更灵活。
但单次回收成功不等于具备复用能力,只有把生产、发射、回收、检修维护全部打通,形成常态化运转的闭环,才算真正实现低成本高频次发射。
这条判断对整个链条都成立。抗辐照芯片要过认证、星间激光要保持长期稳定、算力要能按需租售,任何一环停在“验证成功”,产业链的商业闭环就还差一截。
图源:《-太空算力发展前瞻研究报告-39页》(第1页)
图源:《-太空算力发展前瞻研究报告-39页》(第11页)
十、四件事决定谁能先跑出来
第一是战略研判。报告建议建立多部门联合的推进机制,统筹频轨资源申请与重大项目布局,并编制产业发展行动计划,明确阶段性目标与重点工程。
第二是全栈自主可控。围绕计算、通信、供电、散热开展攻关,构建自主可控的软硬件产品体系;同时以可量产、低成本为导向,支持龙头联合高校院所组建创新联合体。
第三是开放生态。产业生态仍在形成期,星地协同架构不统一、商业闭环不清晰、技术标准碎片化是突出挑战,需要依托行业组织加快制定接口协议等关键技术标准,并探索算力按需租用等服务标准。
第四是国际规则。报告建议主动参与国际电信联盟、国际标准化组织、外层空间委员会的相关活动,推动中国方案与中国标准走出去,在安全可控前提下深化合作。
回到最初的能源账。太空算力短期内替代不了地面数据中心,它真正的角色是给高时延敏感、地面覆盖不足、以及电网排不上队的场景提供一个新选项。
这个定位清楚了,投入的优先级也就清楚了:先解决芯片、激光、供电、热控这些单点,再谈 MW 级设施与商业化运营,顺序反了就是烧钱。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。