2026年钱从哪来、花到哪去,中诚信算了本细账
 广告
本文解读:《2026-前瞻2026年全国两会:积极财政如何发力-24页》 · 共 24 页 · 原文
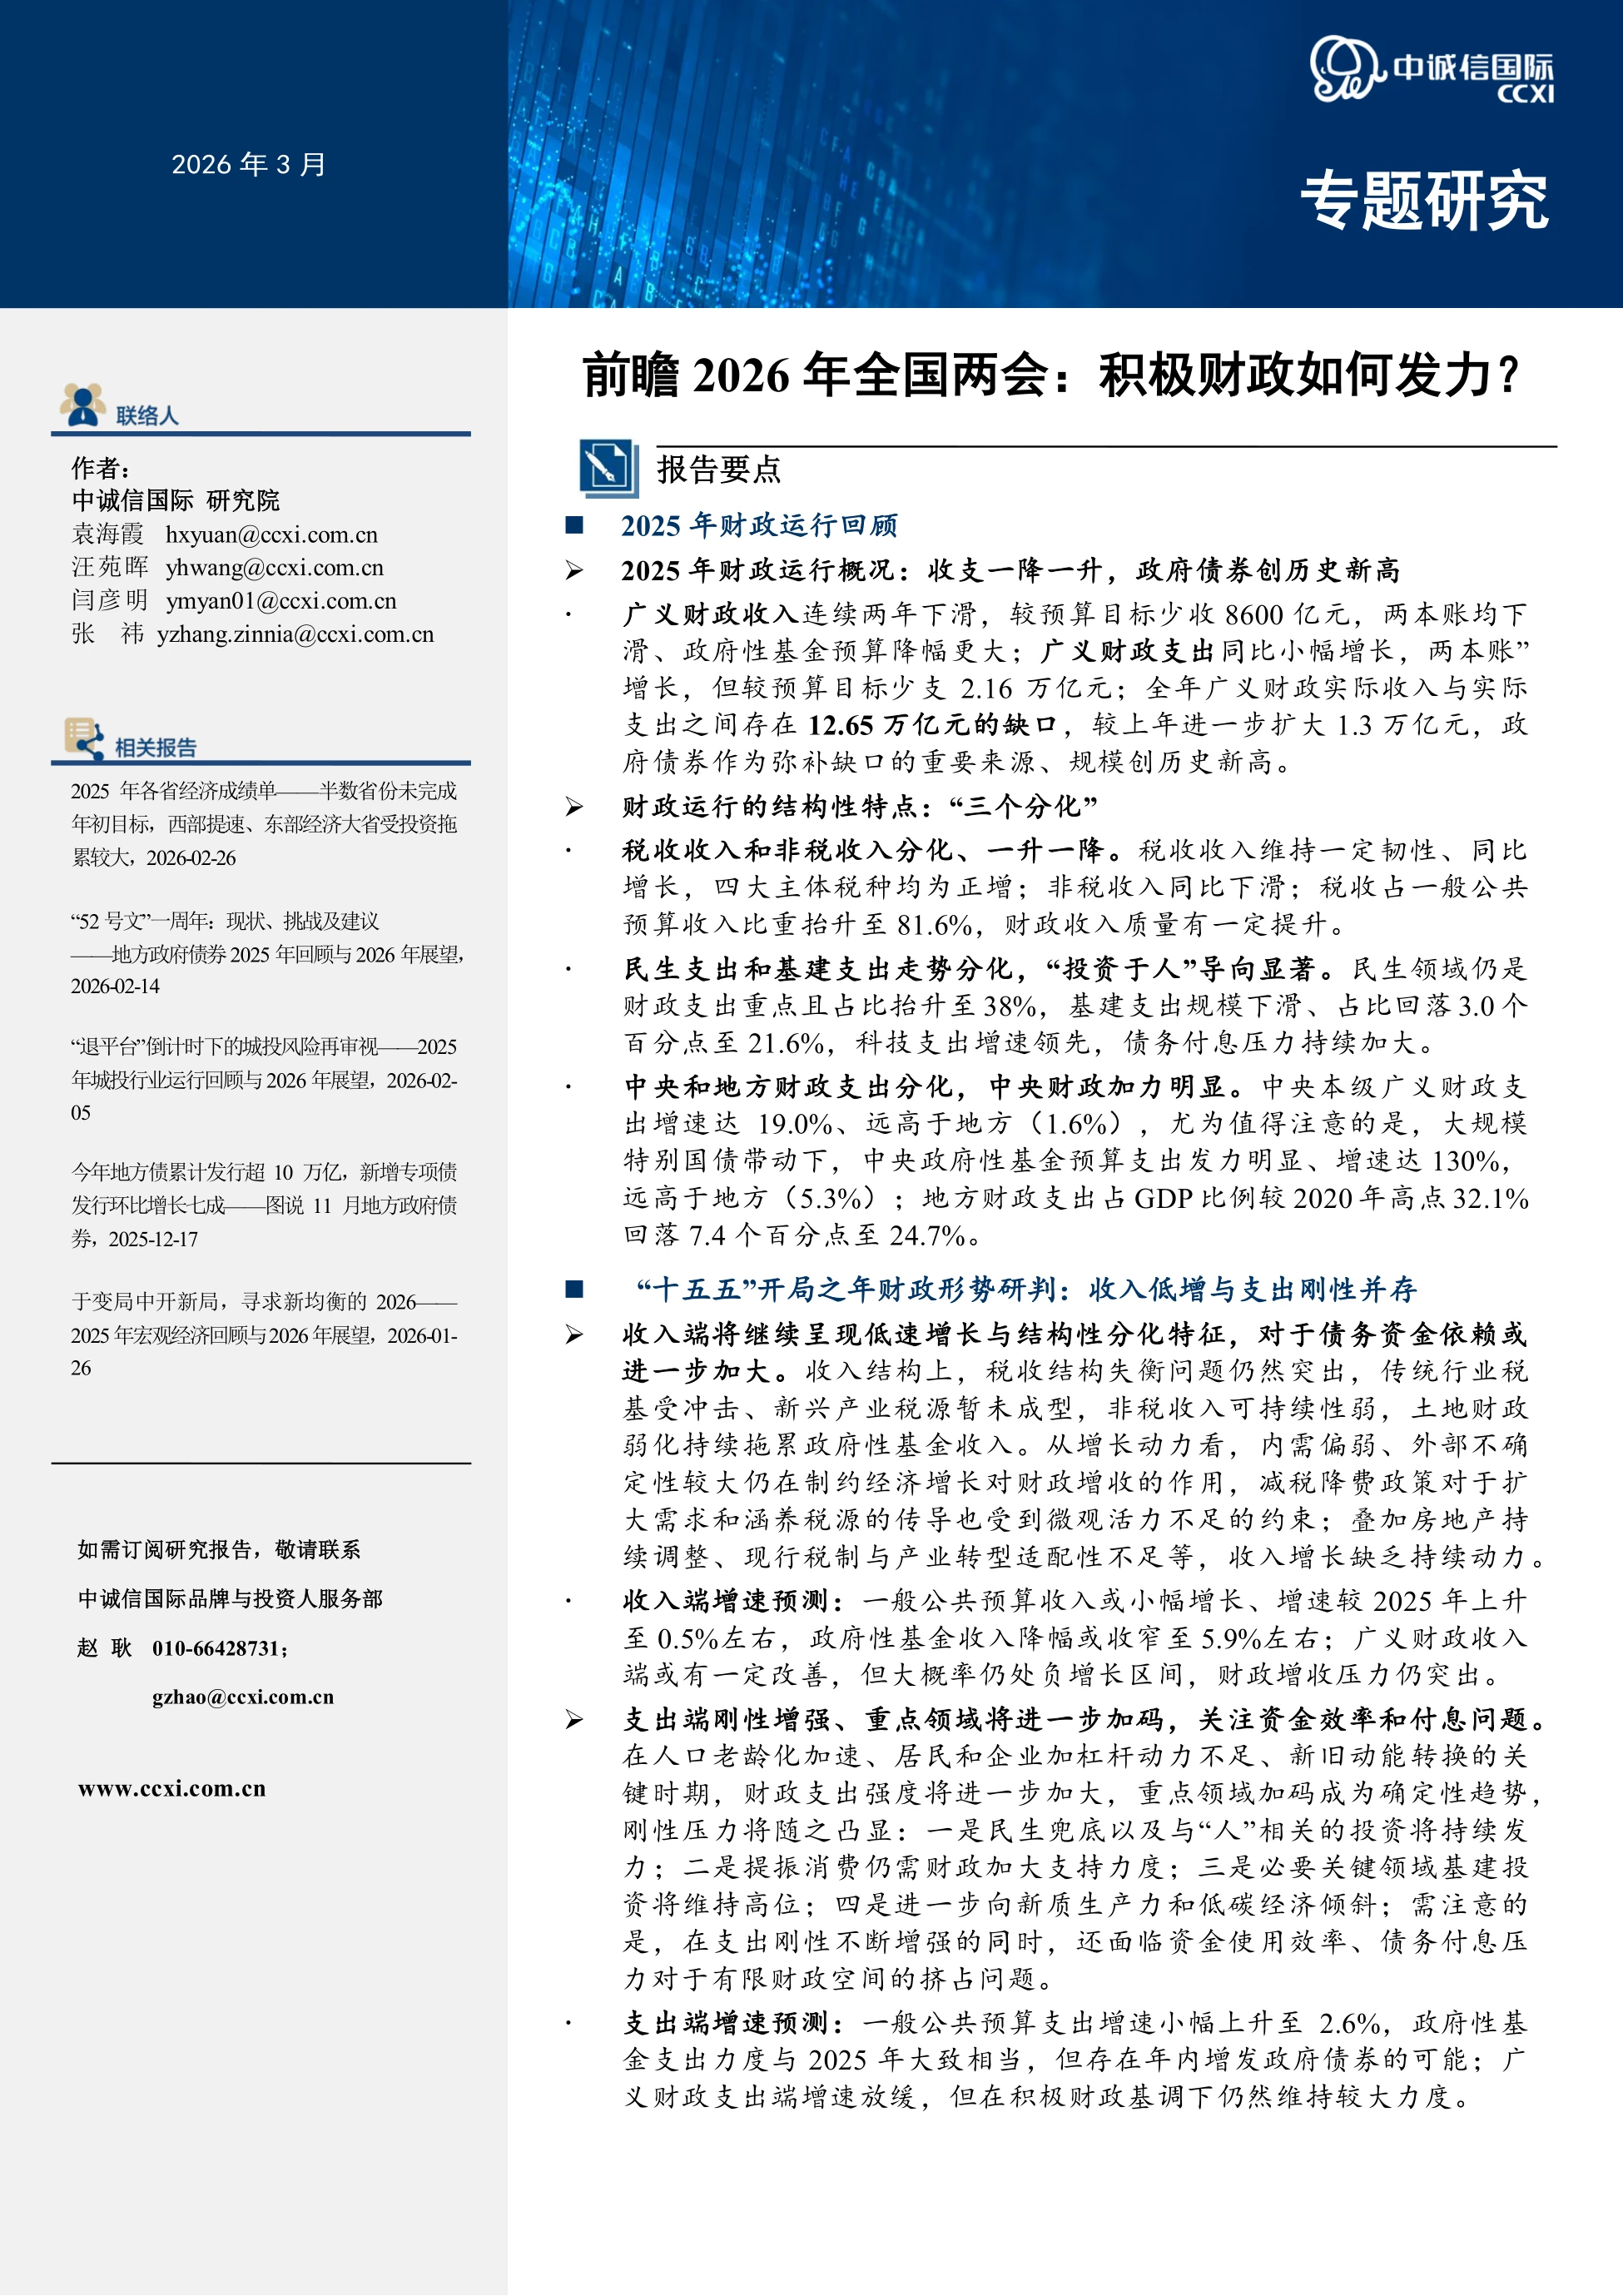
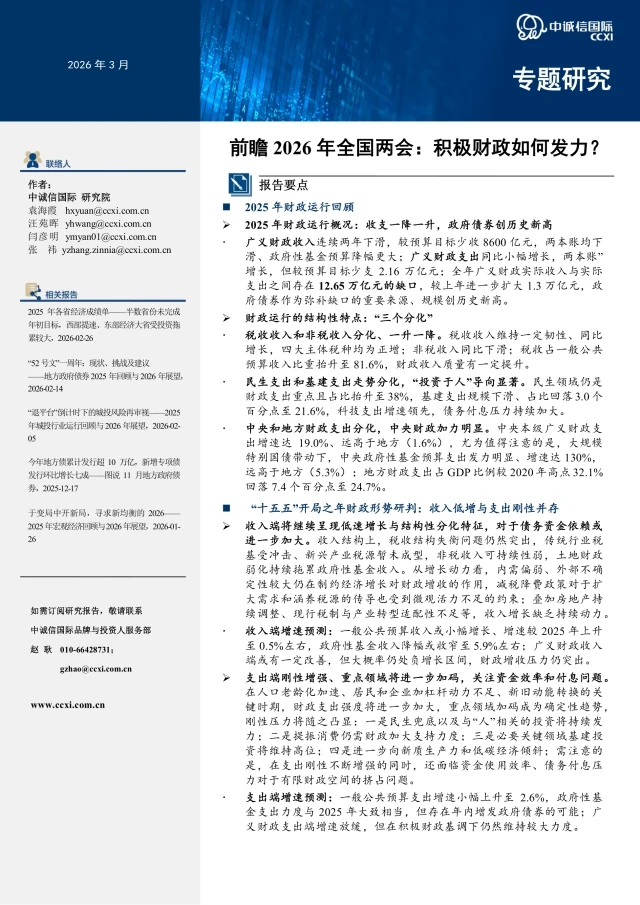
2026年财政的关键矛盾,不在“花多少”,而在“收不上来还得继续花”。中诚信国际这本账的核心结论就一句:收入低增与支出刚性并存。
先看2025年的底。广义财政收入27.37万亿元,同比降2.9%,比年初预算少收8600亿元;支出40.03万亿元,同比增长3.7%,却比预算少支了2.16万亿元之巨。
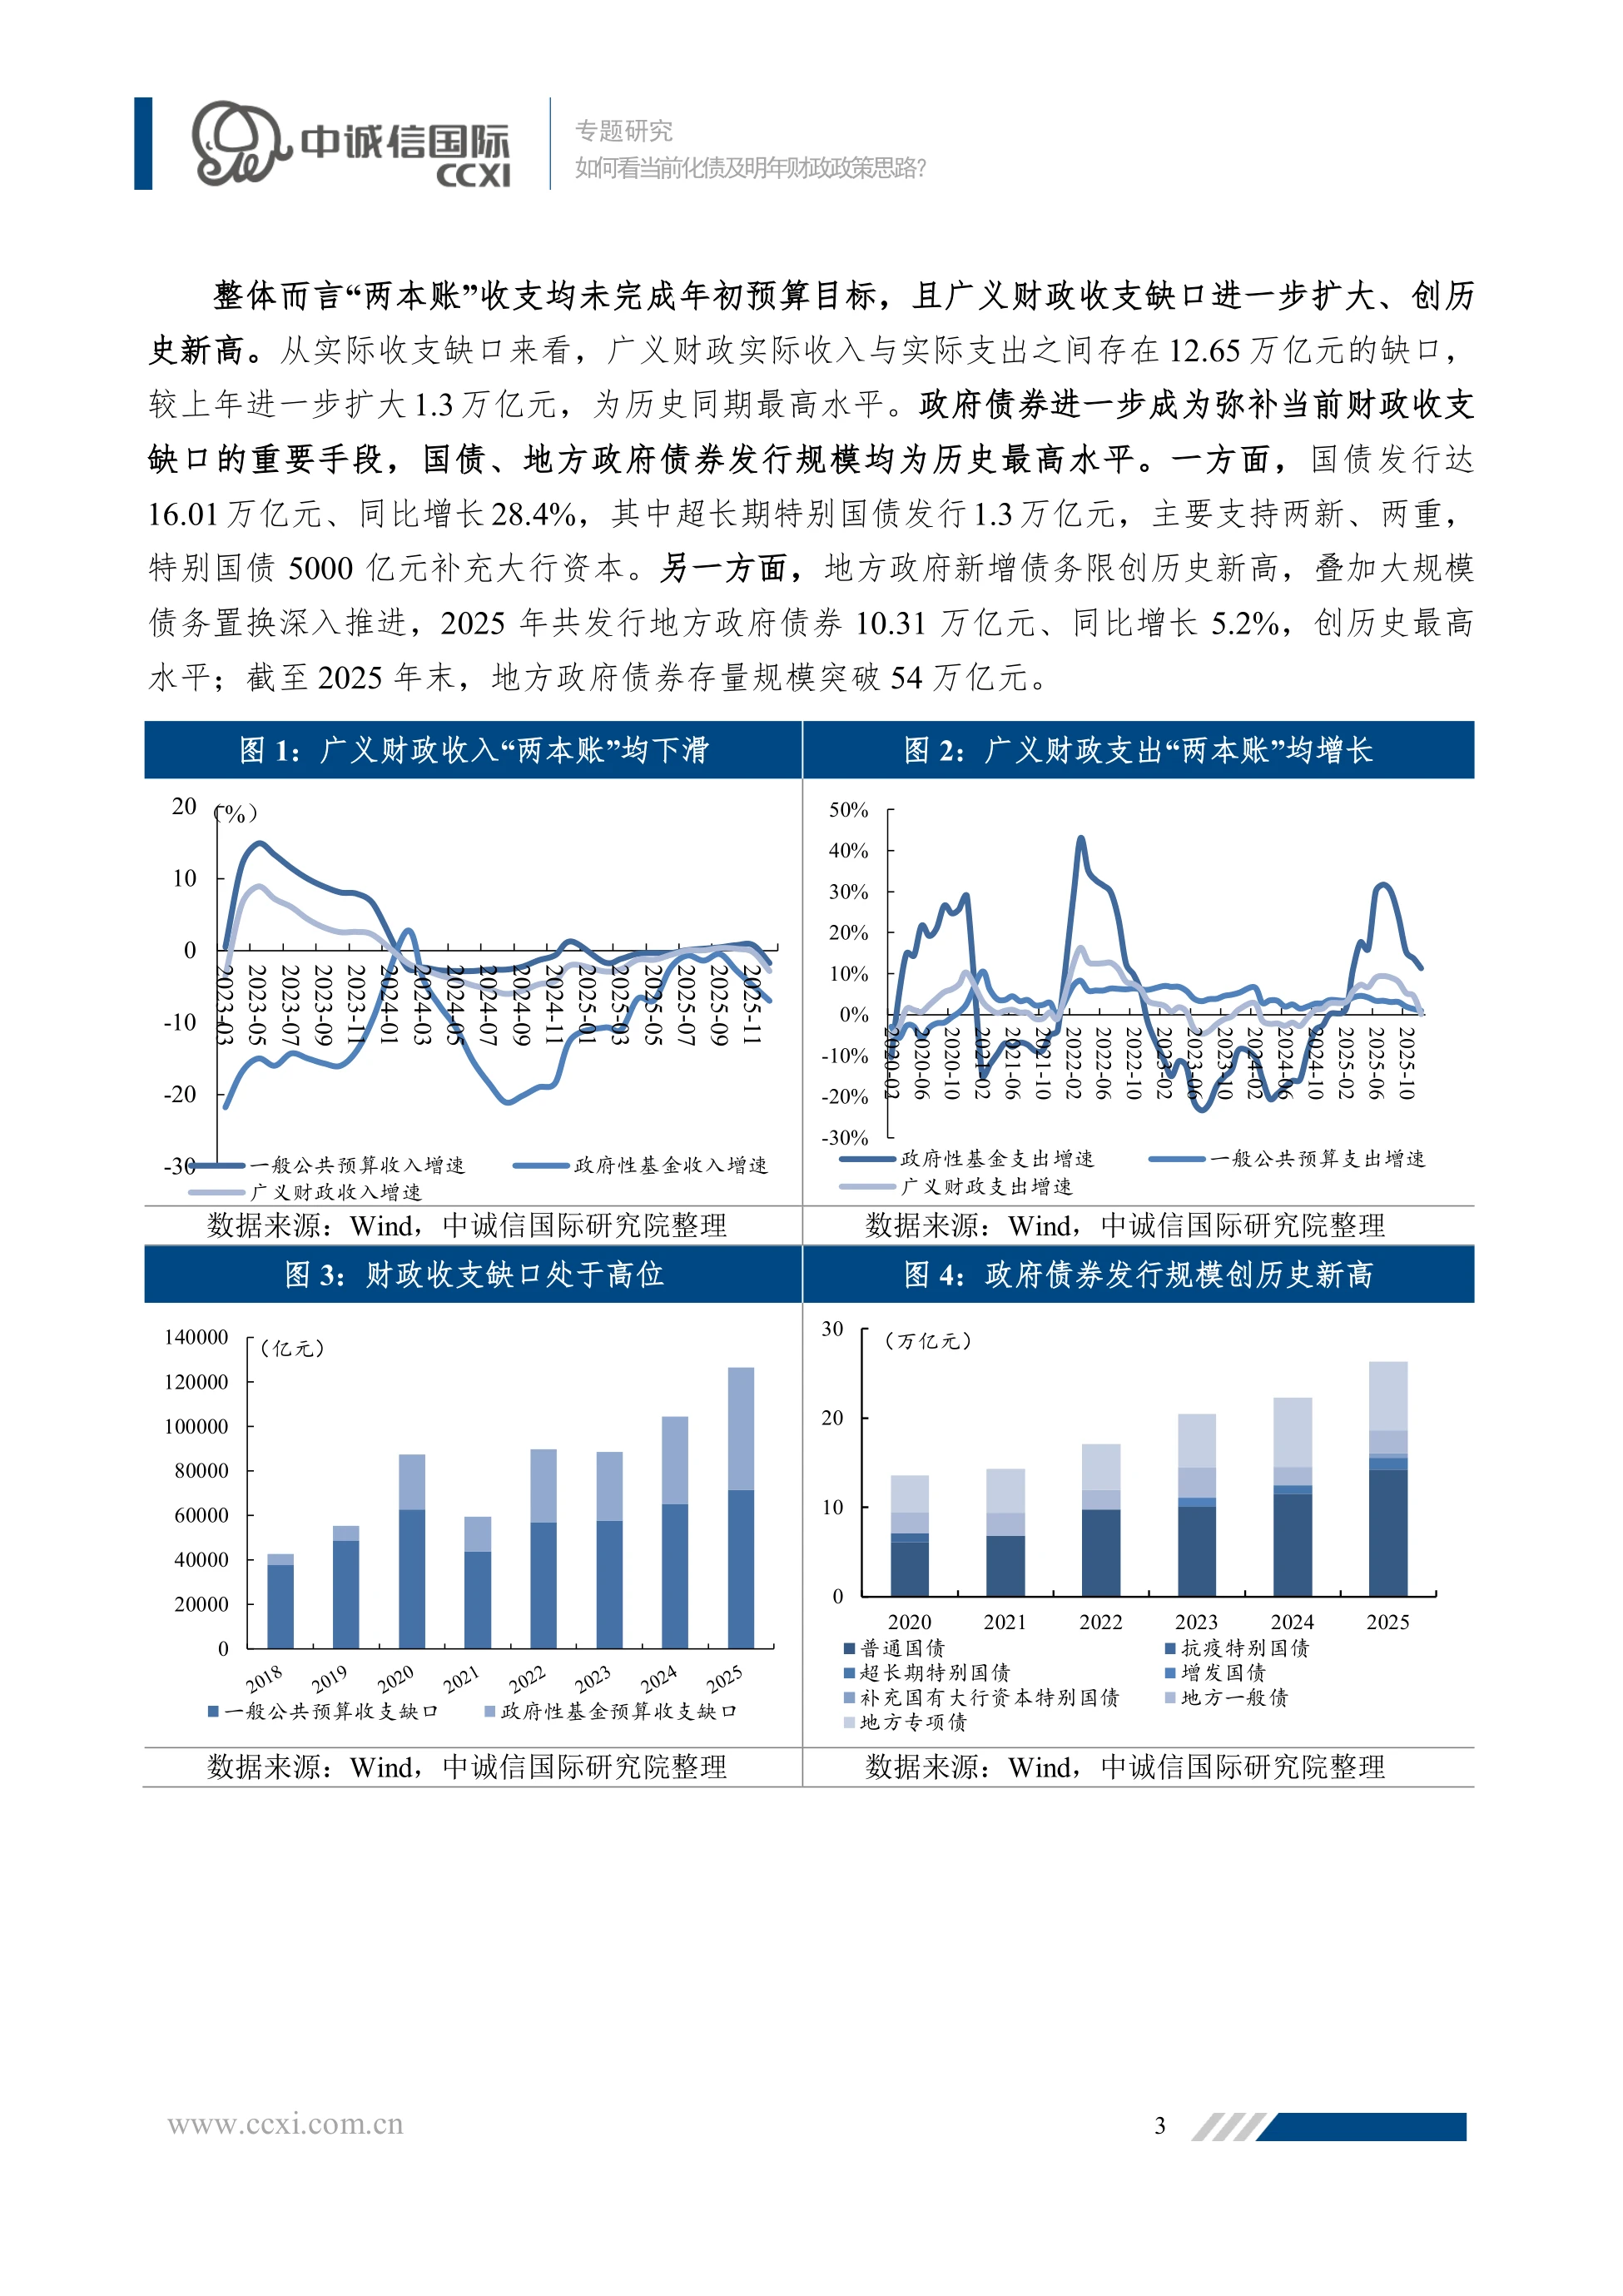
两头都没完成目标,中间就留出缺口:广义财政实际缺口12.65万亿元,较上年扩大1.3万亿元,创历史新高。补口子的办法是发债——国债16.01万亿元、地方债10.31万亿元,双双创纪录。
2026年的测算基本延续这条线。收入端或有微弱改善,支出端刚性更强,广义财政收支缺口预计扩到约13.5万亿元,比2025年再宽出一截。
收入涨得慢、支出又降不下来,中间那道口子只能靠发债券去填,这就是2026年财政最真实的样子。
图源:《-前瞻2026年全国两会》(第1页)
一、2025年两本账都没交卷,少的钱去哪了
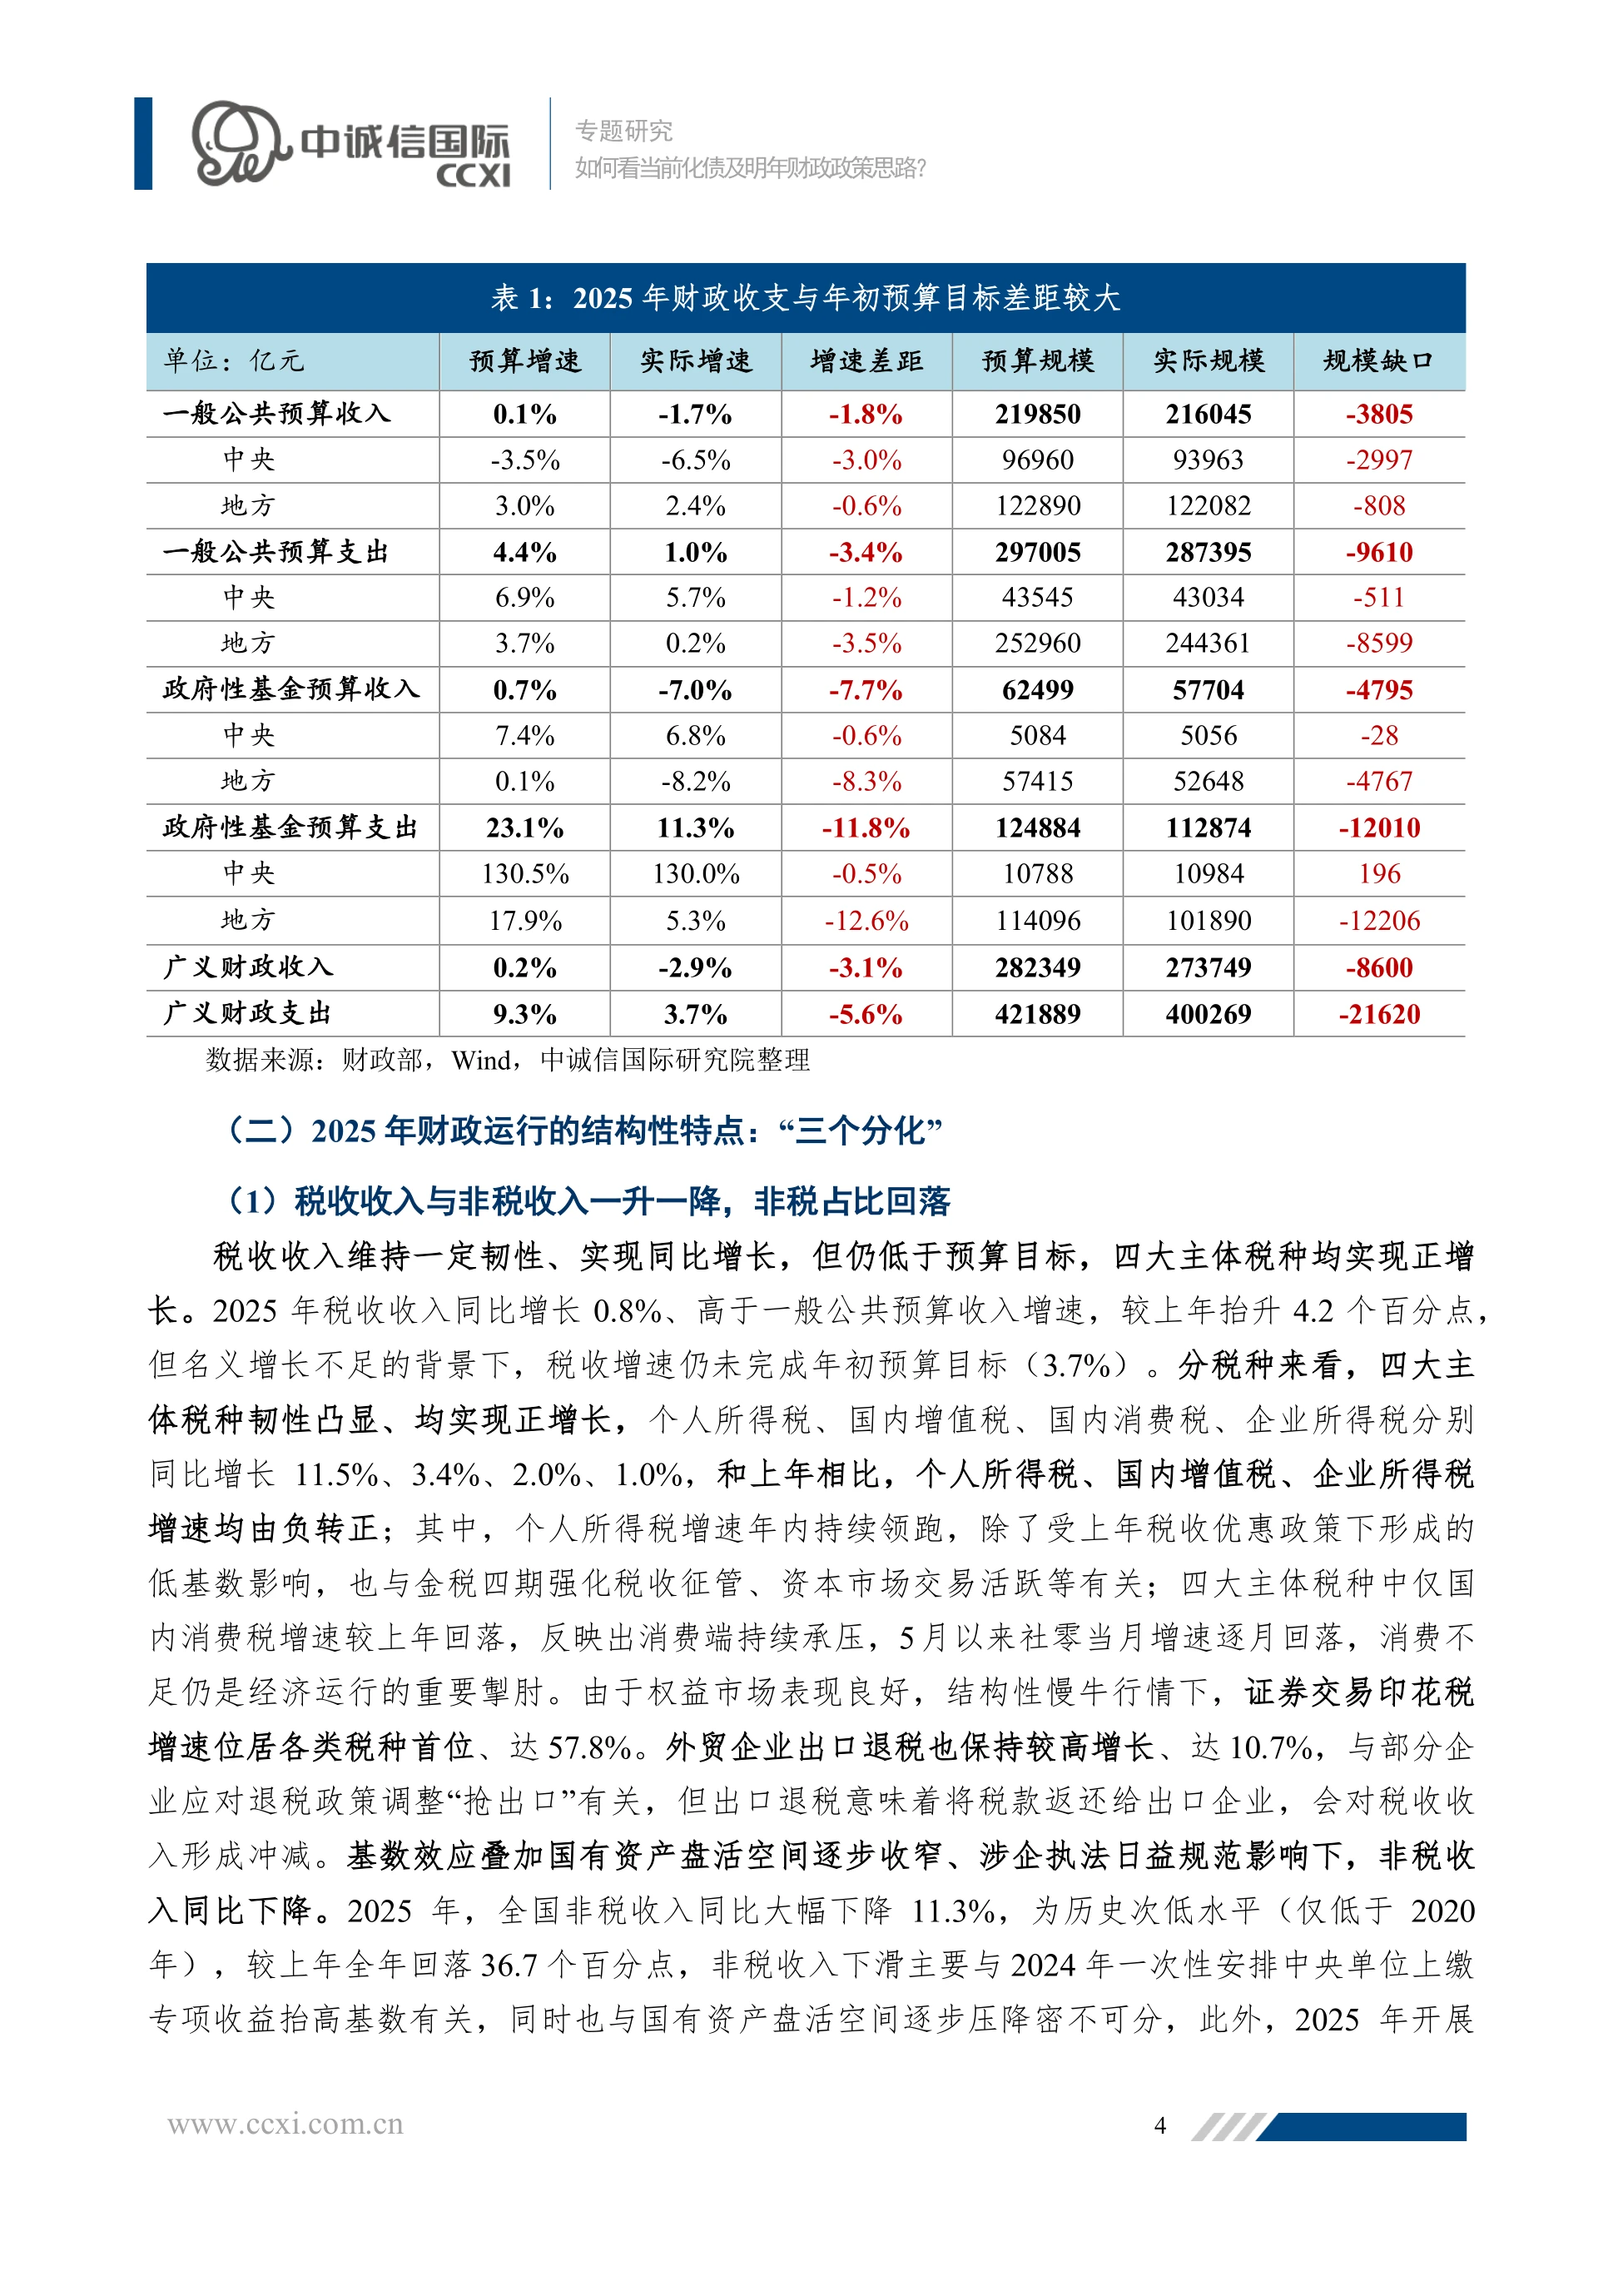
一般公共预算收入21.60万亿元,同比降1.7%,年初定的目标是增0.1%,中间差出1.8个百分点,相当于少收了3805亿元,全年完成进度98.3%。
政府性基金预算更弱:收入5.77万亿元,同比降7.0%,年初目标是增0.7%,实际少收4795亿元,完成进度只有92.3%,仅高于2020年和2022年这两年。
支出端看着是在加力。一般公共预算支出28.74万亿元、增长1.0%;政府性基金预算支出11.29万亿元、大幅增长11.3%,是这一轮发力最主要的支撑。
但同样没达标。一般公共预算支出完成预算进度96.8%,是历史最低水平,与年初目标差1.3个百分点;政府性基金预算支出低于年初增速目标11.8个百分点。
分季度看,收入全年走的是“前升后降”。一季度、上半年、前三季度增速分别是-2.6%、-0.6%、0.3%;四季度宏观经济走弱、土地市场降温,11月起增速重新转负。
这个节奏很说明问题:前半程靠基数效应和征管加强撑住,后半程要靠的是基本面,而基本面恰恰在那时候掉了下来。
图源:《-前瞻2026年全国两会》(第3页)
二、16万亿国债加10万亿地方债,缺口这样填
先看国债。2025年发行16.01万亿元,同比增长28.4%。其中超长期特别国债1.3万亿元,主要支持“两新”“两重”,另有5000亿元特别国债用于补充大行资本。
地方政府债券这边发行10.31万亿元,同比增长5.2%,创下历史最高水平。新增债务限额同时创下新高,再叠加存量债务置换的深入推进。
截至2025年末,地方政府债券存量规模突破54万亿元。这个数字相当于2025年全年广义财政收入的近两倍,存量压力已经显性化。
报告对这条路径的定位很清楚:政府债券进一步成为弥补财政收支缺口的重要手段。换句话说,它现在已经是常态工具,不再是应急工具。
但报告也点出一个明显的副作用:政府债券尤其是地方专项债实际使用节奏相对偏慢,一定程度上对基建投资形成拖累,削弱了财政逆周期调节的力度。
钱到账了、项目没开工、实物工作量没形成,这是这两年积极财政最典型的一处“感受折损”,也是政策力度与市场体感之间的落差来源。
图源:《-前瞻2026年全国两会》(第4页)
三、三个分化:税收涨、非税跌、基建掉
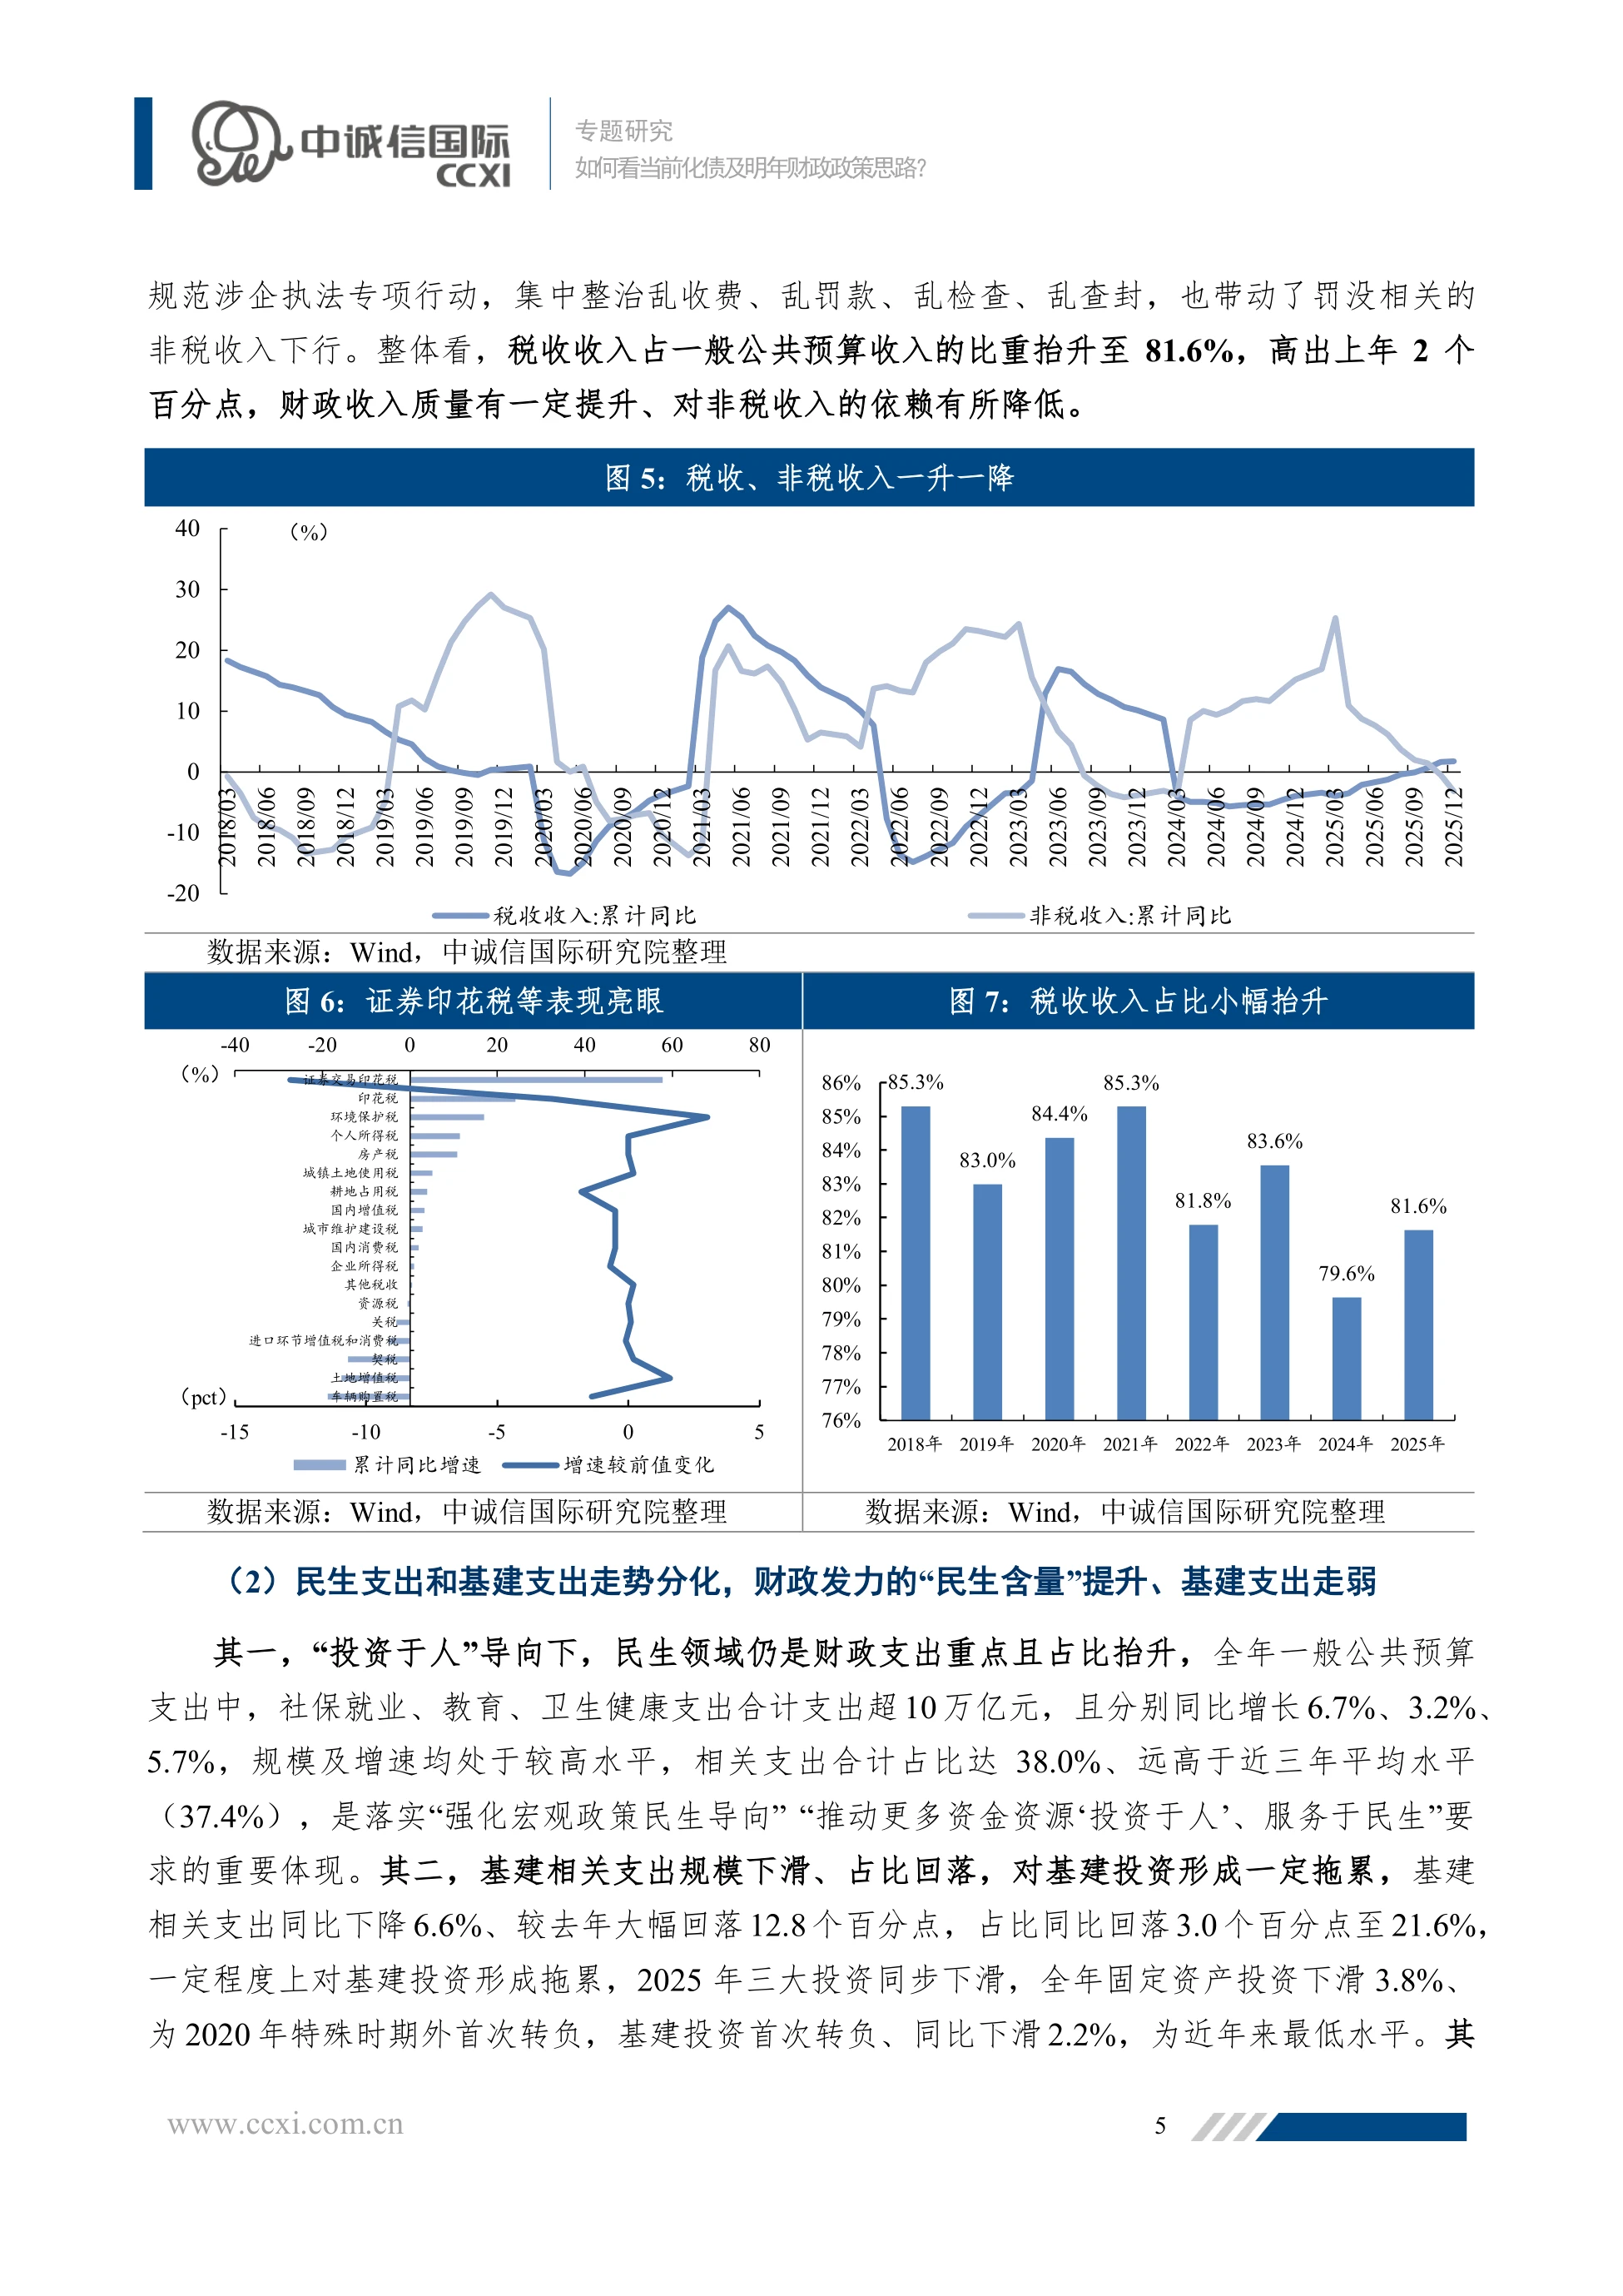
第一个分化出现在收入内部。2025年税收收入同比增长0.8%,非税收入同比大幅下降11.3%,为历史次低水平,仅高于2020年那一年,两者走势正好完全相反。
四大主体税种全部由负转正,证券交易印花税增速高达57.8%,是收入端最亮的一块。
四大主体税种的具体数字:个人所得税增11.5%、国内增值税增3.4%、国内消费税增2.0%、企业所得税增1.0%,其中有三个由负转正。
个税增速年内持续领跑,除了上年低基数,也与金税四期强化征管、资本市场交易活跃有关;而消费税增速回落,反映的正是消费端持续承压。
值得单拎出来的是证券交易印花税,增速达57.8%,位居各类税种首位,与权益市场的结构性慢牛行情、成交活跃度直接相关。
非税下滑有两层原因:一是2024年一次性安排中央单位上缴专项收益抬高了基数;二是国有资产盘活空间逐步收窄,加上涉企执法规范化,罚没类收入同步下行。
结果是收入质量略有改善。税收占一般公共预算收入的比重抬升至81.6%,比上年高出2个百分点,对非税收入的依赖有所降低。
这个变化方向是好的,但报告并没有把它说成好消息——非税下去是因为能盘活的资产不多了,而不是因为税收真的变强了。
图源:《-前瞻2026年全国两会》(第5页)
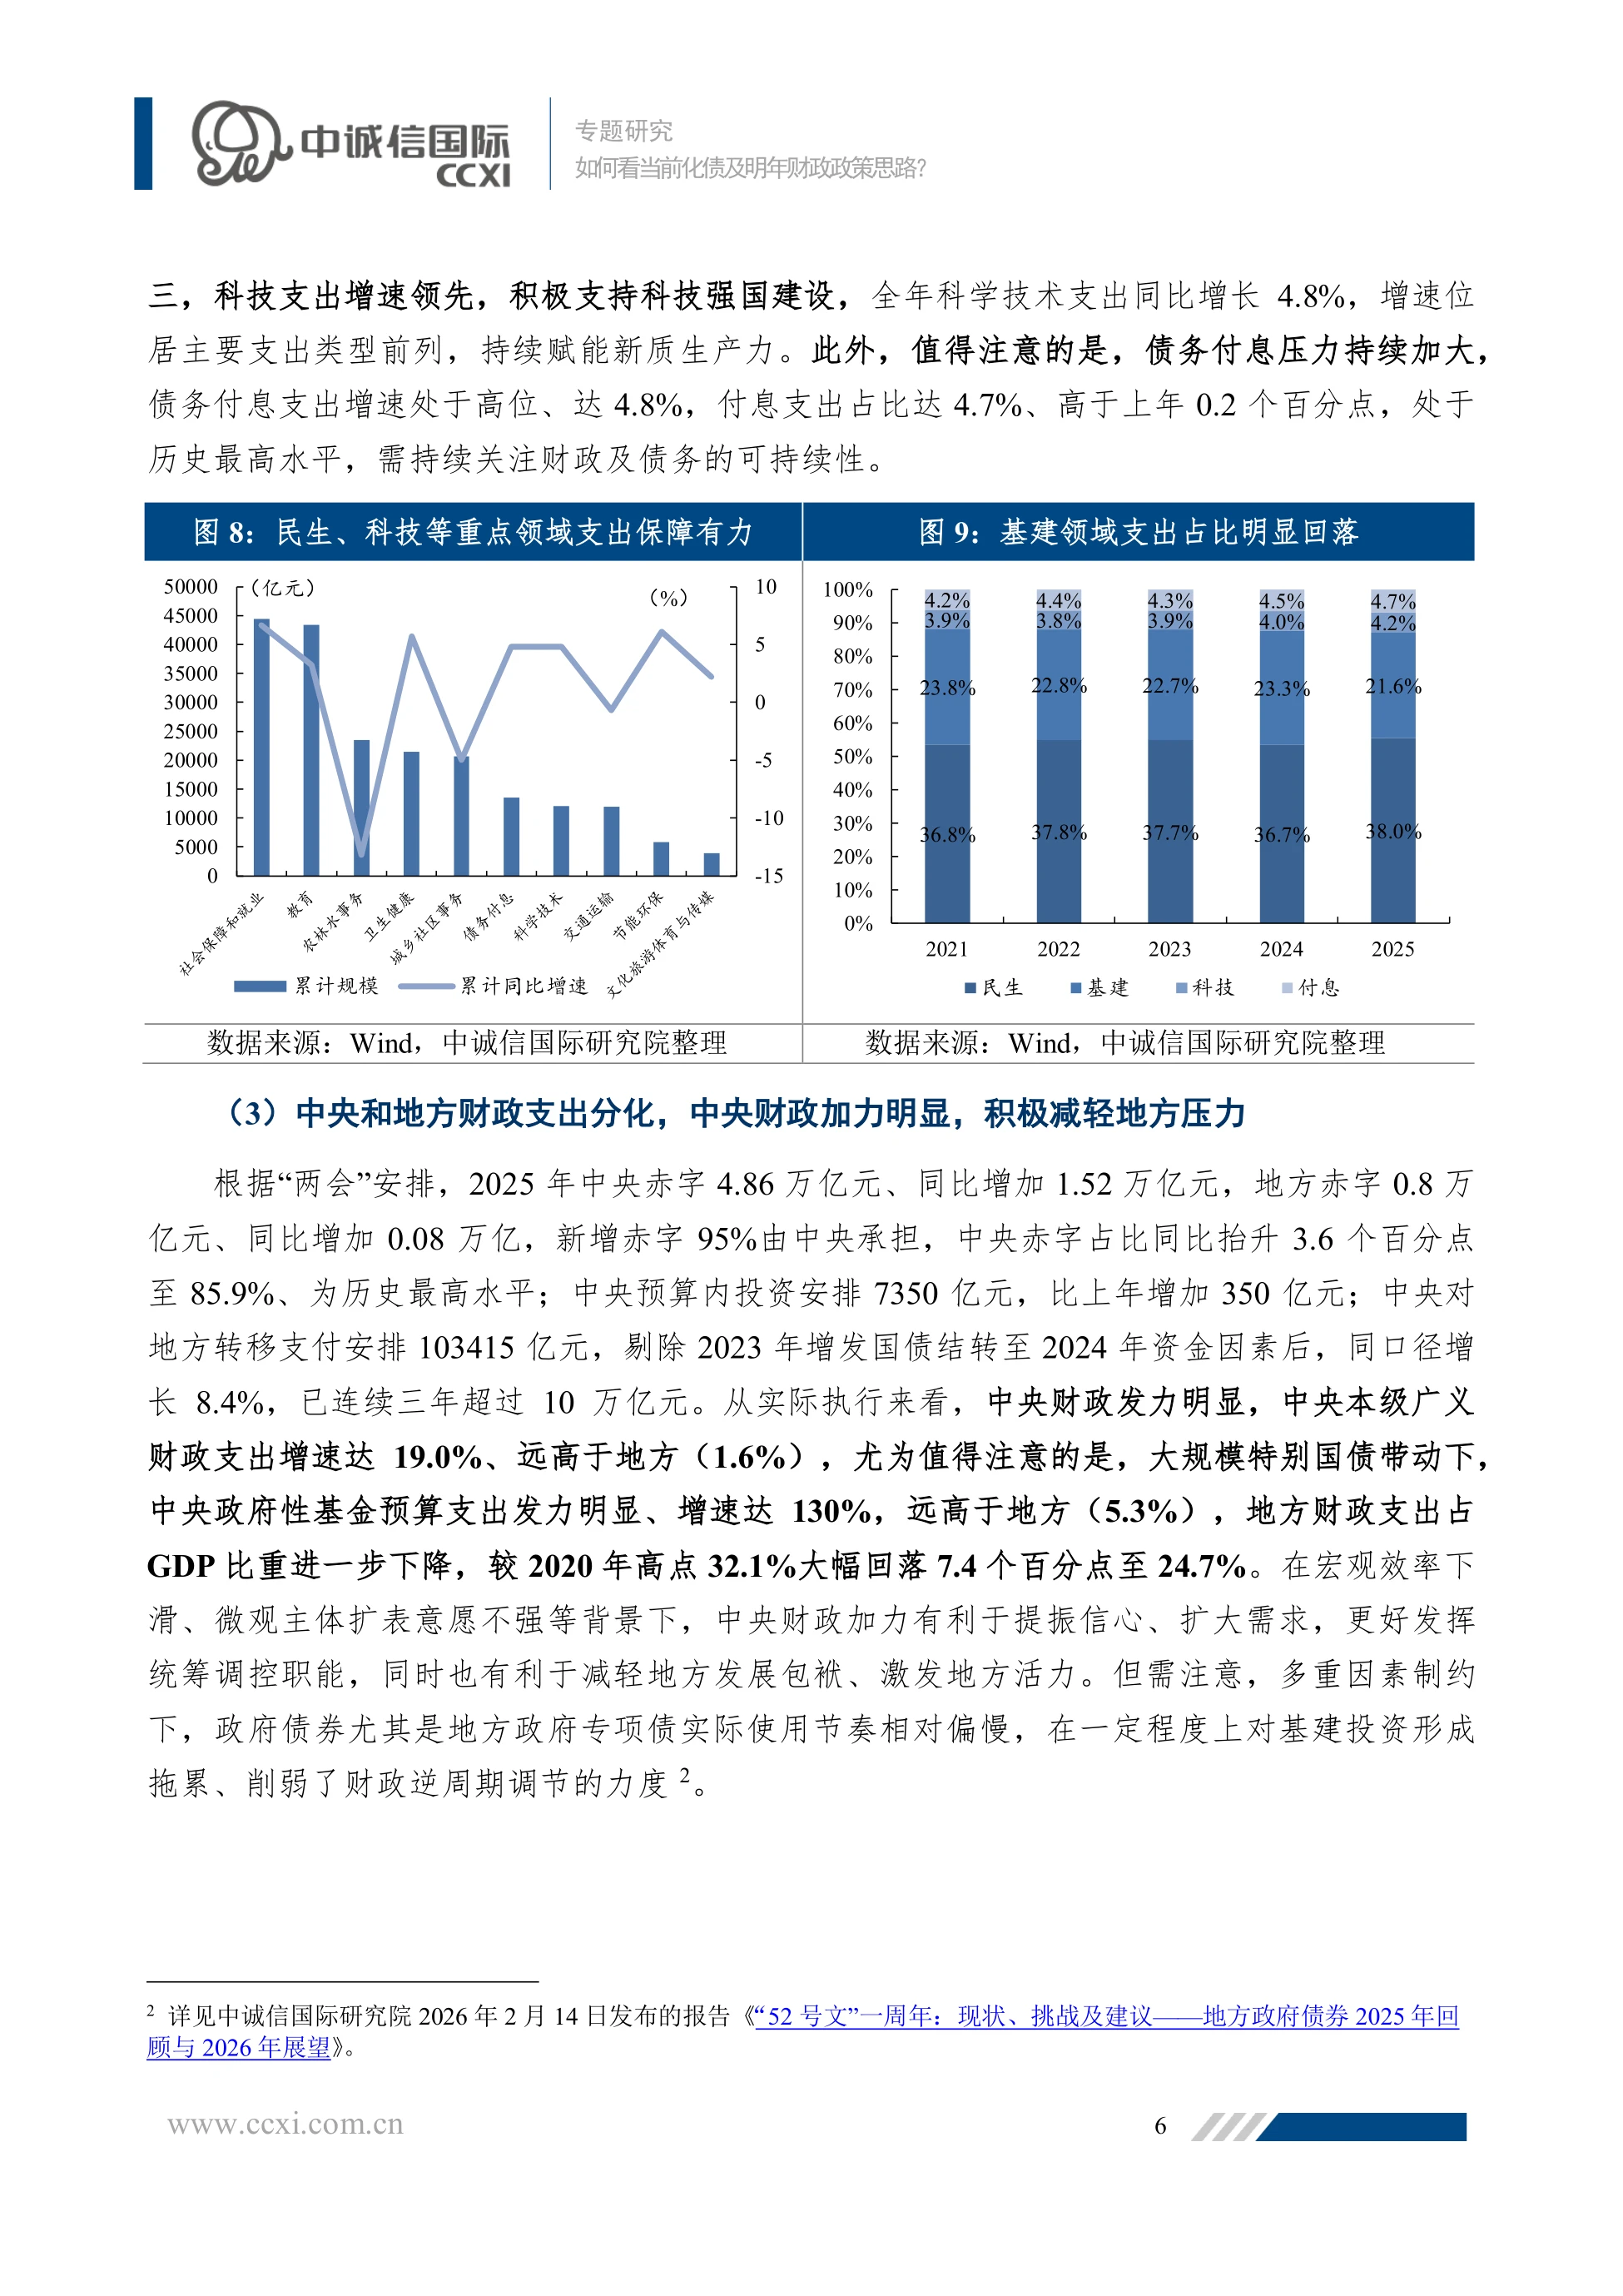
四、民生占比38%,基建占比掉到21.6%
第二个分化在支出结构上。社保就业、教育、卫生健康三项合计支出超过10万亿元,分别同比增长6.7%、3.2%、5.7%,规模与增速都处在高位。
三项合计占一般公共预算支出的38.0%,高于近三年平均的37.4%,是“投资于人”导向下最直接、也最容易验证的一处体现,比口号实在。
基建那头正好相反:相关支出同比下降6.6%,比上一年大幅回落12.8个百分点,占一般公共预算支出的比重回落3.0个百分点至21.6%。
后果直接落在投资数据上。2025年固定资产投资下滑3.8%,是2020年特殊时期之外首次转负;其中基建投资也是首次转负,同比下滑2.2%。
另有两项值得记一笔:科学技术支出同比增长4.8%,增速位居主要支出类型前列;债务付息支出增速同为4.8%,占比达4.7%,为历史最高。
付息占比创新高这件事,比任何单项支出的增减都更值得盯。它挤占的是未来每一年可以自由支配的空间,而且不会自己降下来。
图源:《-前瞻2026年全国两会》(第6页)
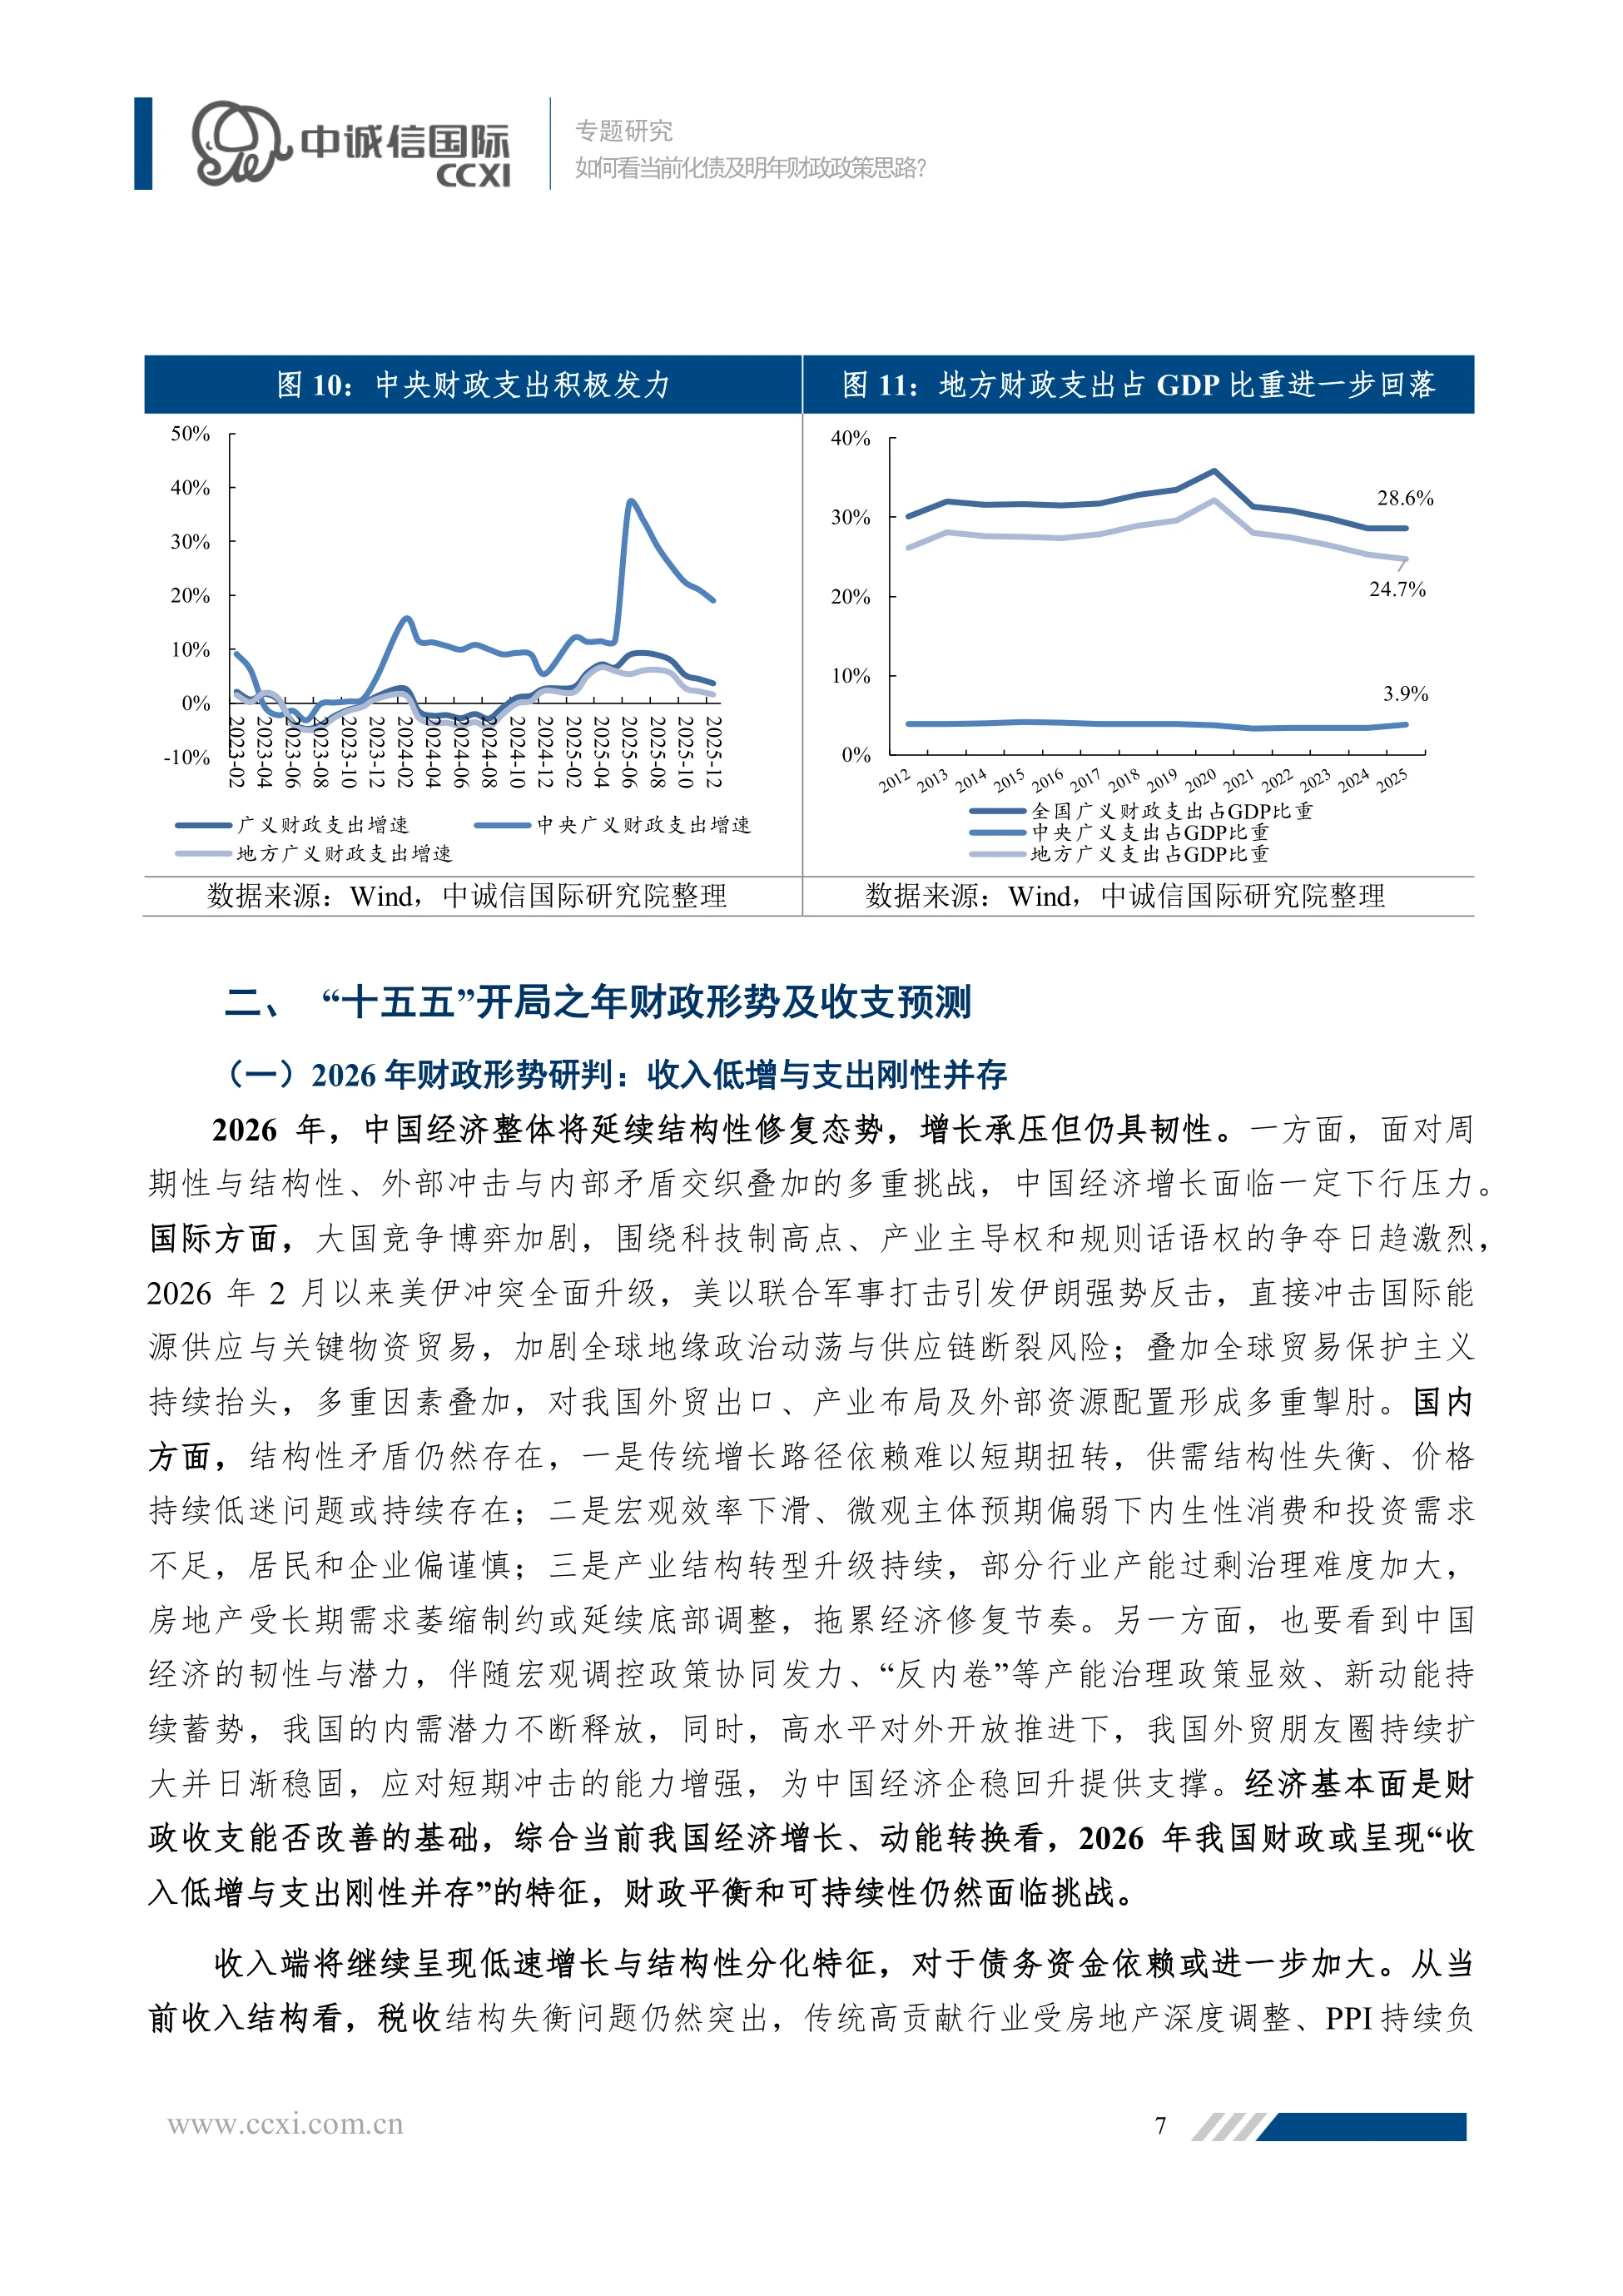
五、中央加力19%,地方支出占比掉到24.7%
第三个分化在央地之间。2025年中央赤字4.86万亿元,同比增加1.52万亿元;地方赤字0.8万亿元,只增加了0.08万亿元,增量几乎全落在中央这一头。
新增赤字的95%由中央承担,中央赤字占比抬升3.6个百分点至85.9%,为历史最高水平,中央加杠杆的力度从这组数字一眼就能看出来。
执行层面同样明显:中央本级广义财政支出增速达19.0%,远高于地方的1.6%;中央政府性基金预算支出增速更是达到130%,地方只有5.3%。
转移支付这边,2025年中央对地方安排103415亿元,剔除2023年增发国债结转至2024年的资金因素后,同口径增长8.4%,已连续三年超过10万亿元。
地方这一侧的比重在持续下降。地方财政支出占GDP的比例,从2020年的高点32.1%回落7.4个百分点,降到24.7%的水平,已经是近年来的最低值。
中央加杠杆、地方减包袱,这样一条主线已经整整走了三年,2026年大概率还得沿着往下走。
图源:《-前瞻2026年全国两会》(第7页)
六、2026收入预测:一般公共预算只增0.5%
收入是怎么算出来的?报告用税收弹性做推演:对2015到2025年的实际GDP增速与税收增速做加权平均,测算出的弹性系数为0.27。
在2026年GDP增速4.8%的中性情形下,推算2026年税收规模约17.9万亿元,增速1.28%,比2025年抬升0.48个百分点,但依然明显低于名义经济增速。
这个增速对应的税收弹性是0.27,也就是GDP涨一个点,税收只跟涨不到三成,这是近年来税收弱于经济的结构性原因。
这个推演的隐含前提是价格不再继续走低。若PPI持续为负,同样的实际增速会对应更低的税收,17.9万亿元可能还是个偏乐观的数。
非税那边没有多少腾挪空间。国有资产盘活难度增加、行政性收费规范化,大幅增收的可能性低;若非税规模保持不变,全年预算目标或存在超千亿元缺口。
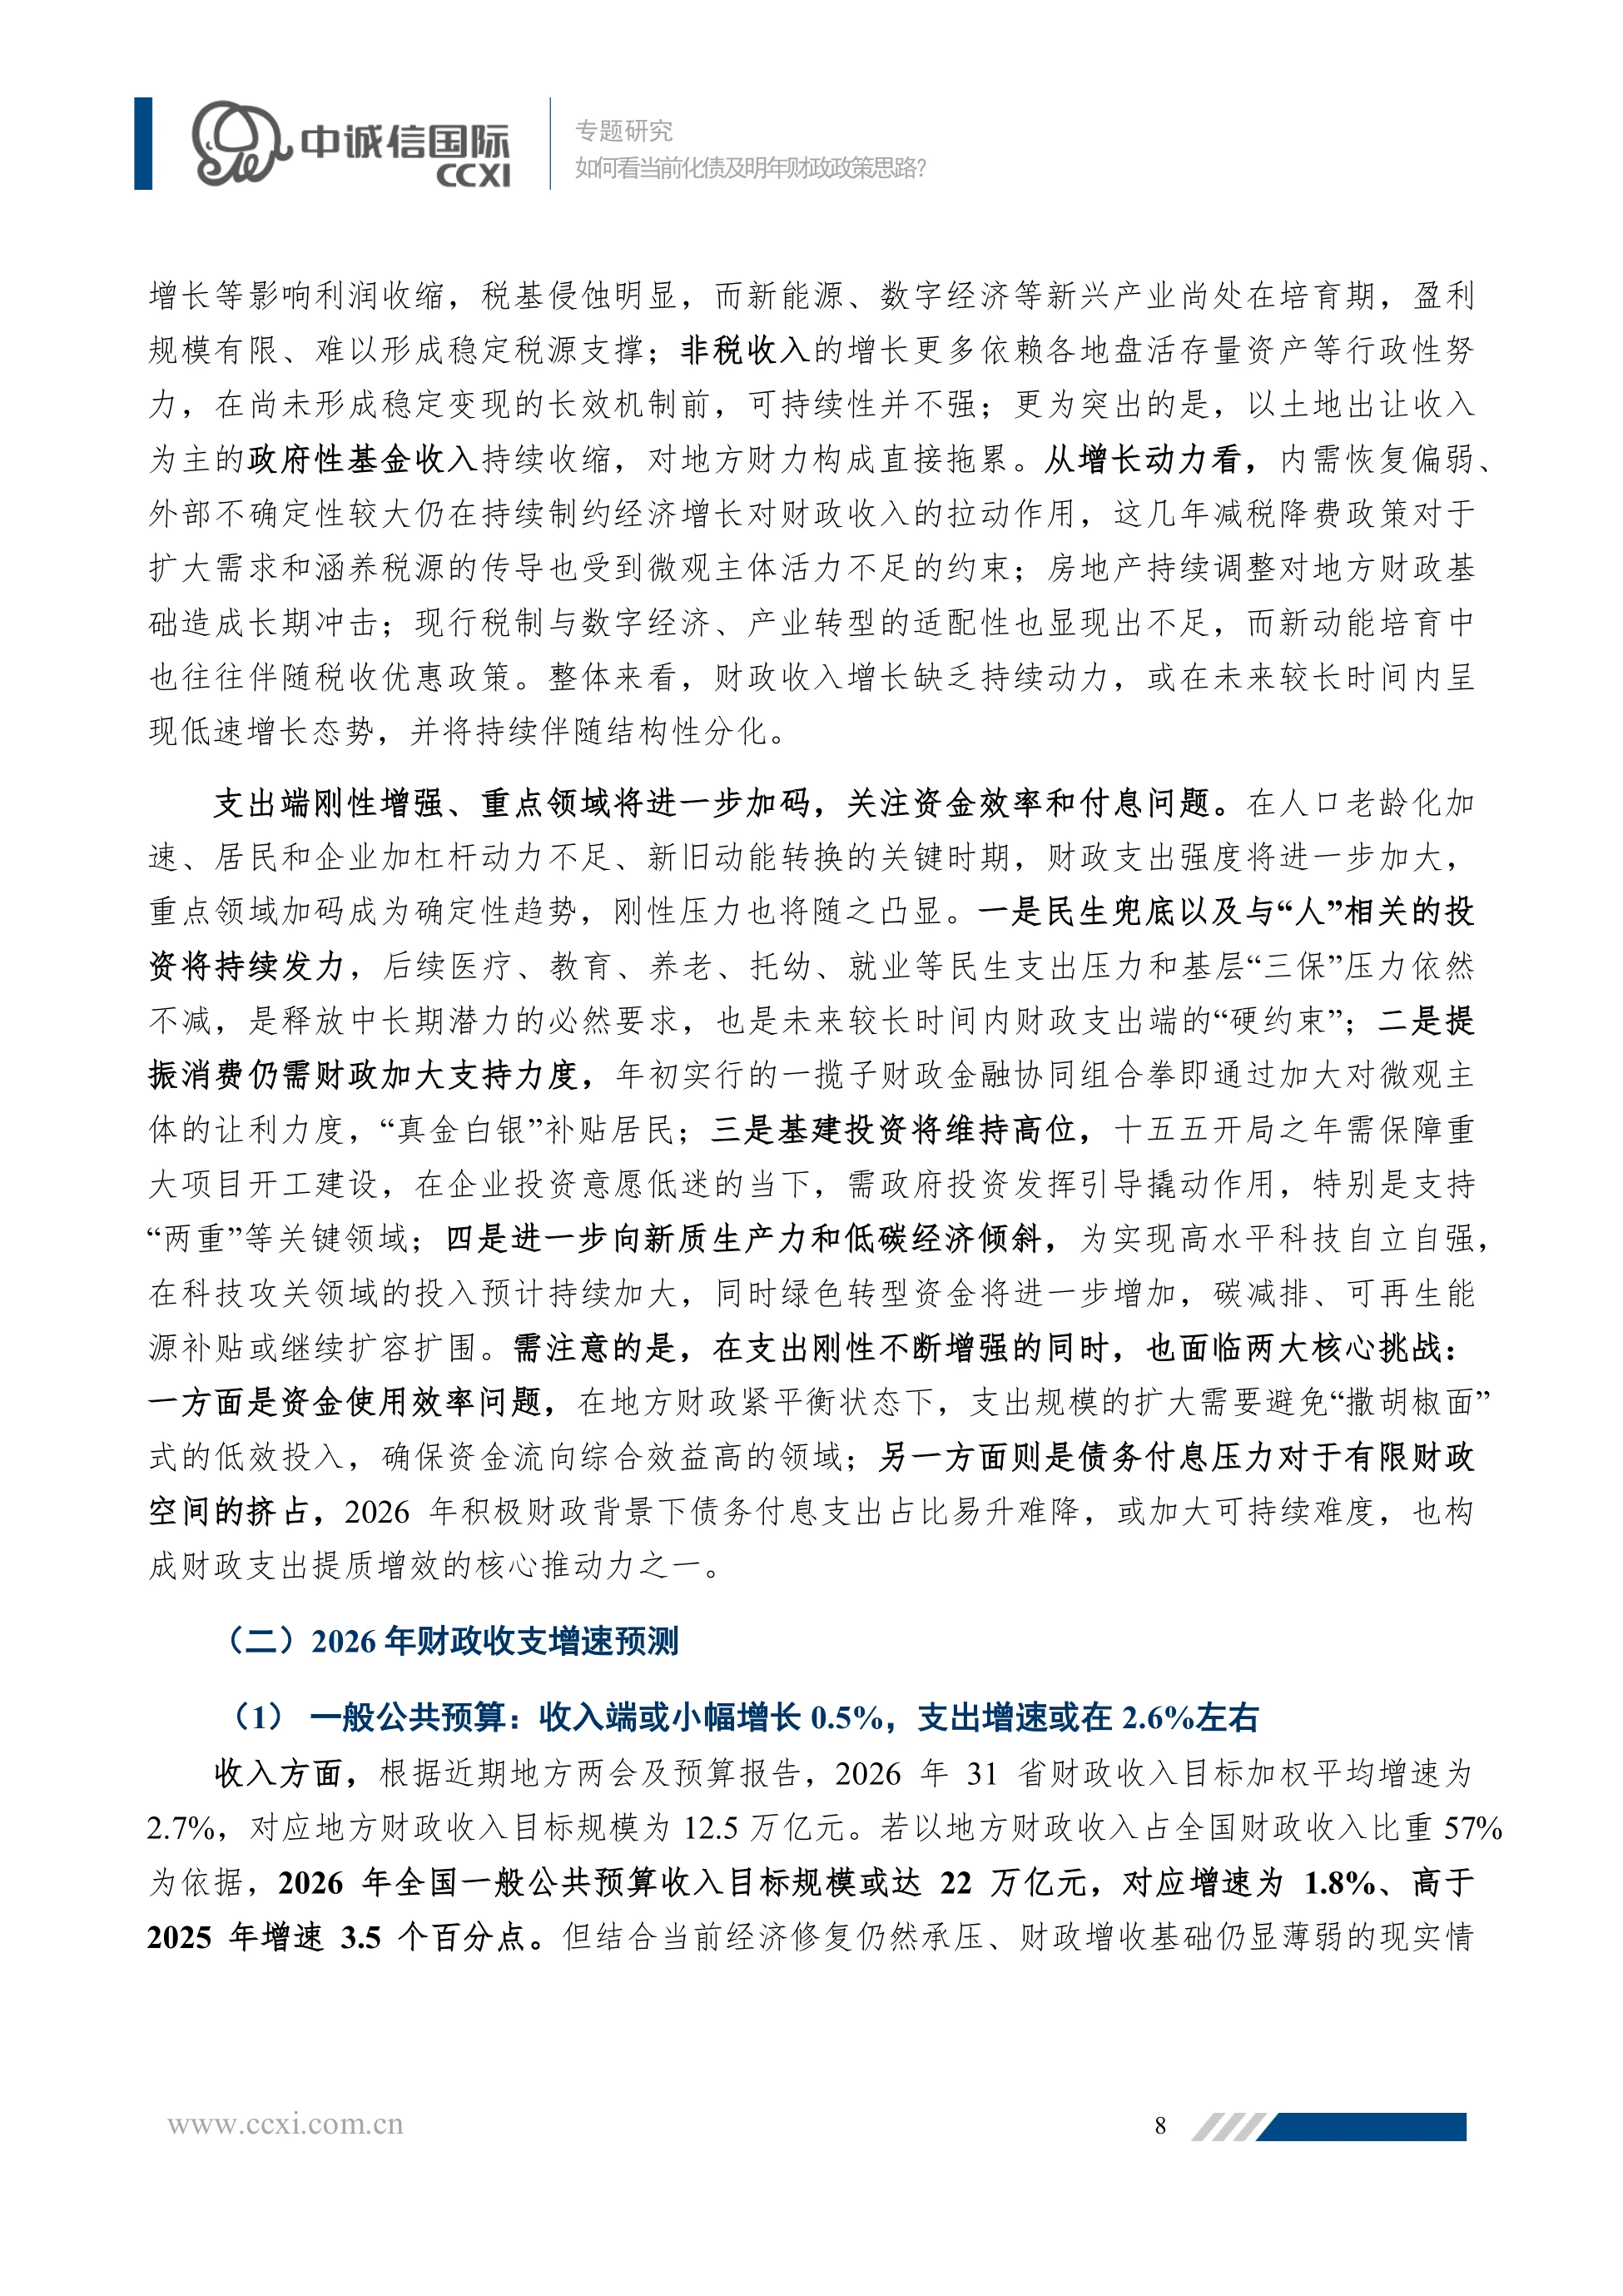
地方两会定的目标其实更高:31省财政收入目标加权平均增速2.7%,对应规模12.5万亿元,按地方占比57%推算,全国目标约为22万亿元、增速1.8%。
但报告判断这个目标有完成难度。按近三年98.7%的预算完成进度倒推,2026年一般公共预算收入的实际增速可能只有0.5%左右。
这里的分歧值得留意:账面上的目标有1.8%,扣掉完成度的历史折扣之后,实际到手可能只有0.5%,两者之间差出一倍还多。
这个0.5%比2025年的-1.7%算是回升,上升了2.2个百分点,但离真正的“收入改善”还有明显距离,只能算勉强止住了下跌的势头而已。
图源:《-前瞻2026年全国两会》(第8页)
七、支出增2.6%,靠刚性支出倒推出来
支出端的测算是两步走的。第一步先算赤字:若狭义赤字率保持在4%及以上,赤字规模预计突破5.88万亿元,比上年净增超过2200亿元。
如果把赤字净增作为唯一增量,2026年一般公共预算支出增速至少是0.8%。但这不是报告的结论,它走的是一条更细的测算路子。
第二步估算刚性支出。报告把外交、国防、公共安全、债务付息四项列为完全刚性,把教育、卫生、社保、科技、自然资源海洋气象五项列为基本刚性。
对这九项2018到2025年的历史数据做拟合,得到2026年刚性支出净增额约7498亿元。在非刚性支出基本保持稳定的前提下,支出规模约29.5万亿元。
对应增速2.6%,比2025年抬升1.6个百分点。这个数字比前面那个0.8%更贴近实际,因为刚性支出不会因为收入不足就自动消失掉。
简单说,收入是按0.5%算的,支出是按2.6%算的,中间那两个多百分点的差额,最后只能靠赤字和发债补上,没有其他来源。
支出刚性增强与债务付息挤占,被报告并列为财政可持续的两大核心挑战,前者管增量,后者管存量,两头都在挤压空间。
图源:《-前瞻2026年全国两会》(第9页)
八、土地收入3.8万亿,降幅收窄到8.1%
政府性基金那本账主要看土地。国有土地使用权出让收入占政府性基金收入的比重约72%,几乎是一个决定性的变量,它的涨跌直接改整本账。
报告的预测方法是找先行指标:土地出让底价等于供应土地规划建筑面积乘起始楼面价。两者与出让收入高度关联,但出让收入的变动相对滞后。
2025年土地出让底价已经有所企稳。若2026年的底价与去年保持一致,模型给出的国有土地使用权出让收入约3.8万亿元,同比下滑8.1%。
降幅收窄6.7个百分点,这是账面上少见的一处改善。再按该比例线性下滑至70.3%估算,政府性基金收入规模可能为5.4万亿元、下滑5.9%。
把这些放到更长的趋势里看更清楚:土地出让收入已较2021年高点缩水4万亿元,占政府性基金收入比重从高点90%降至72%,创历史新低。
土地出让收入比2021年高点少了4万亿元,占政府性基金收入的比重从90%直掉到72%,创下历史新低。
支出端,2026年新增专项债5万亿元、新增特别国债1.8万亿元,共6.8万亿元;加上自有财力支出约4.4万亿元,合计约11.2万亿元,略低于2025年水平。
图源:《-前瞻2026年全国两会》(第10页)
九、七大抓手,第一条是把赤字率稳在4%以上
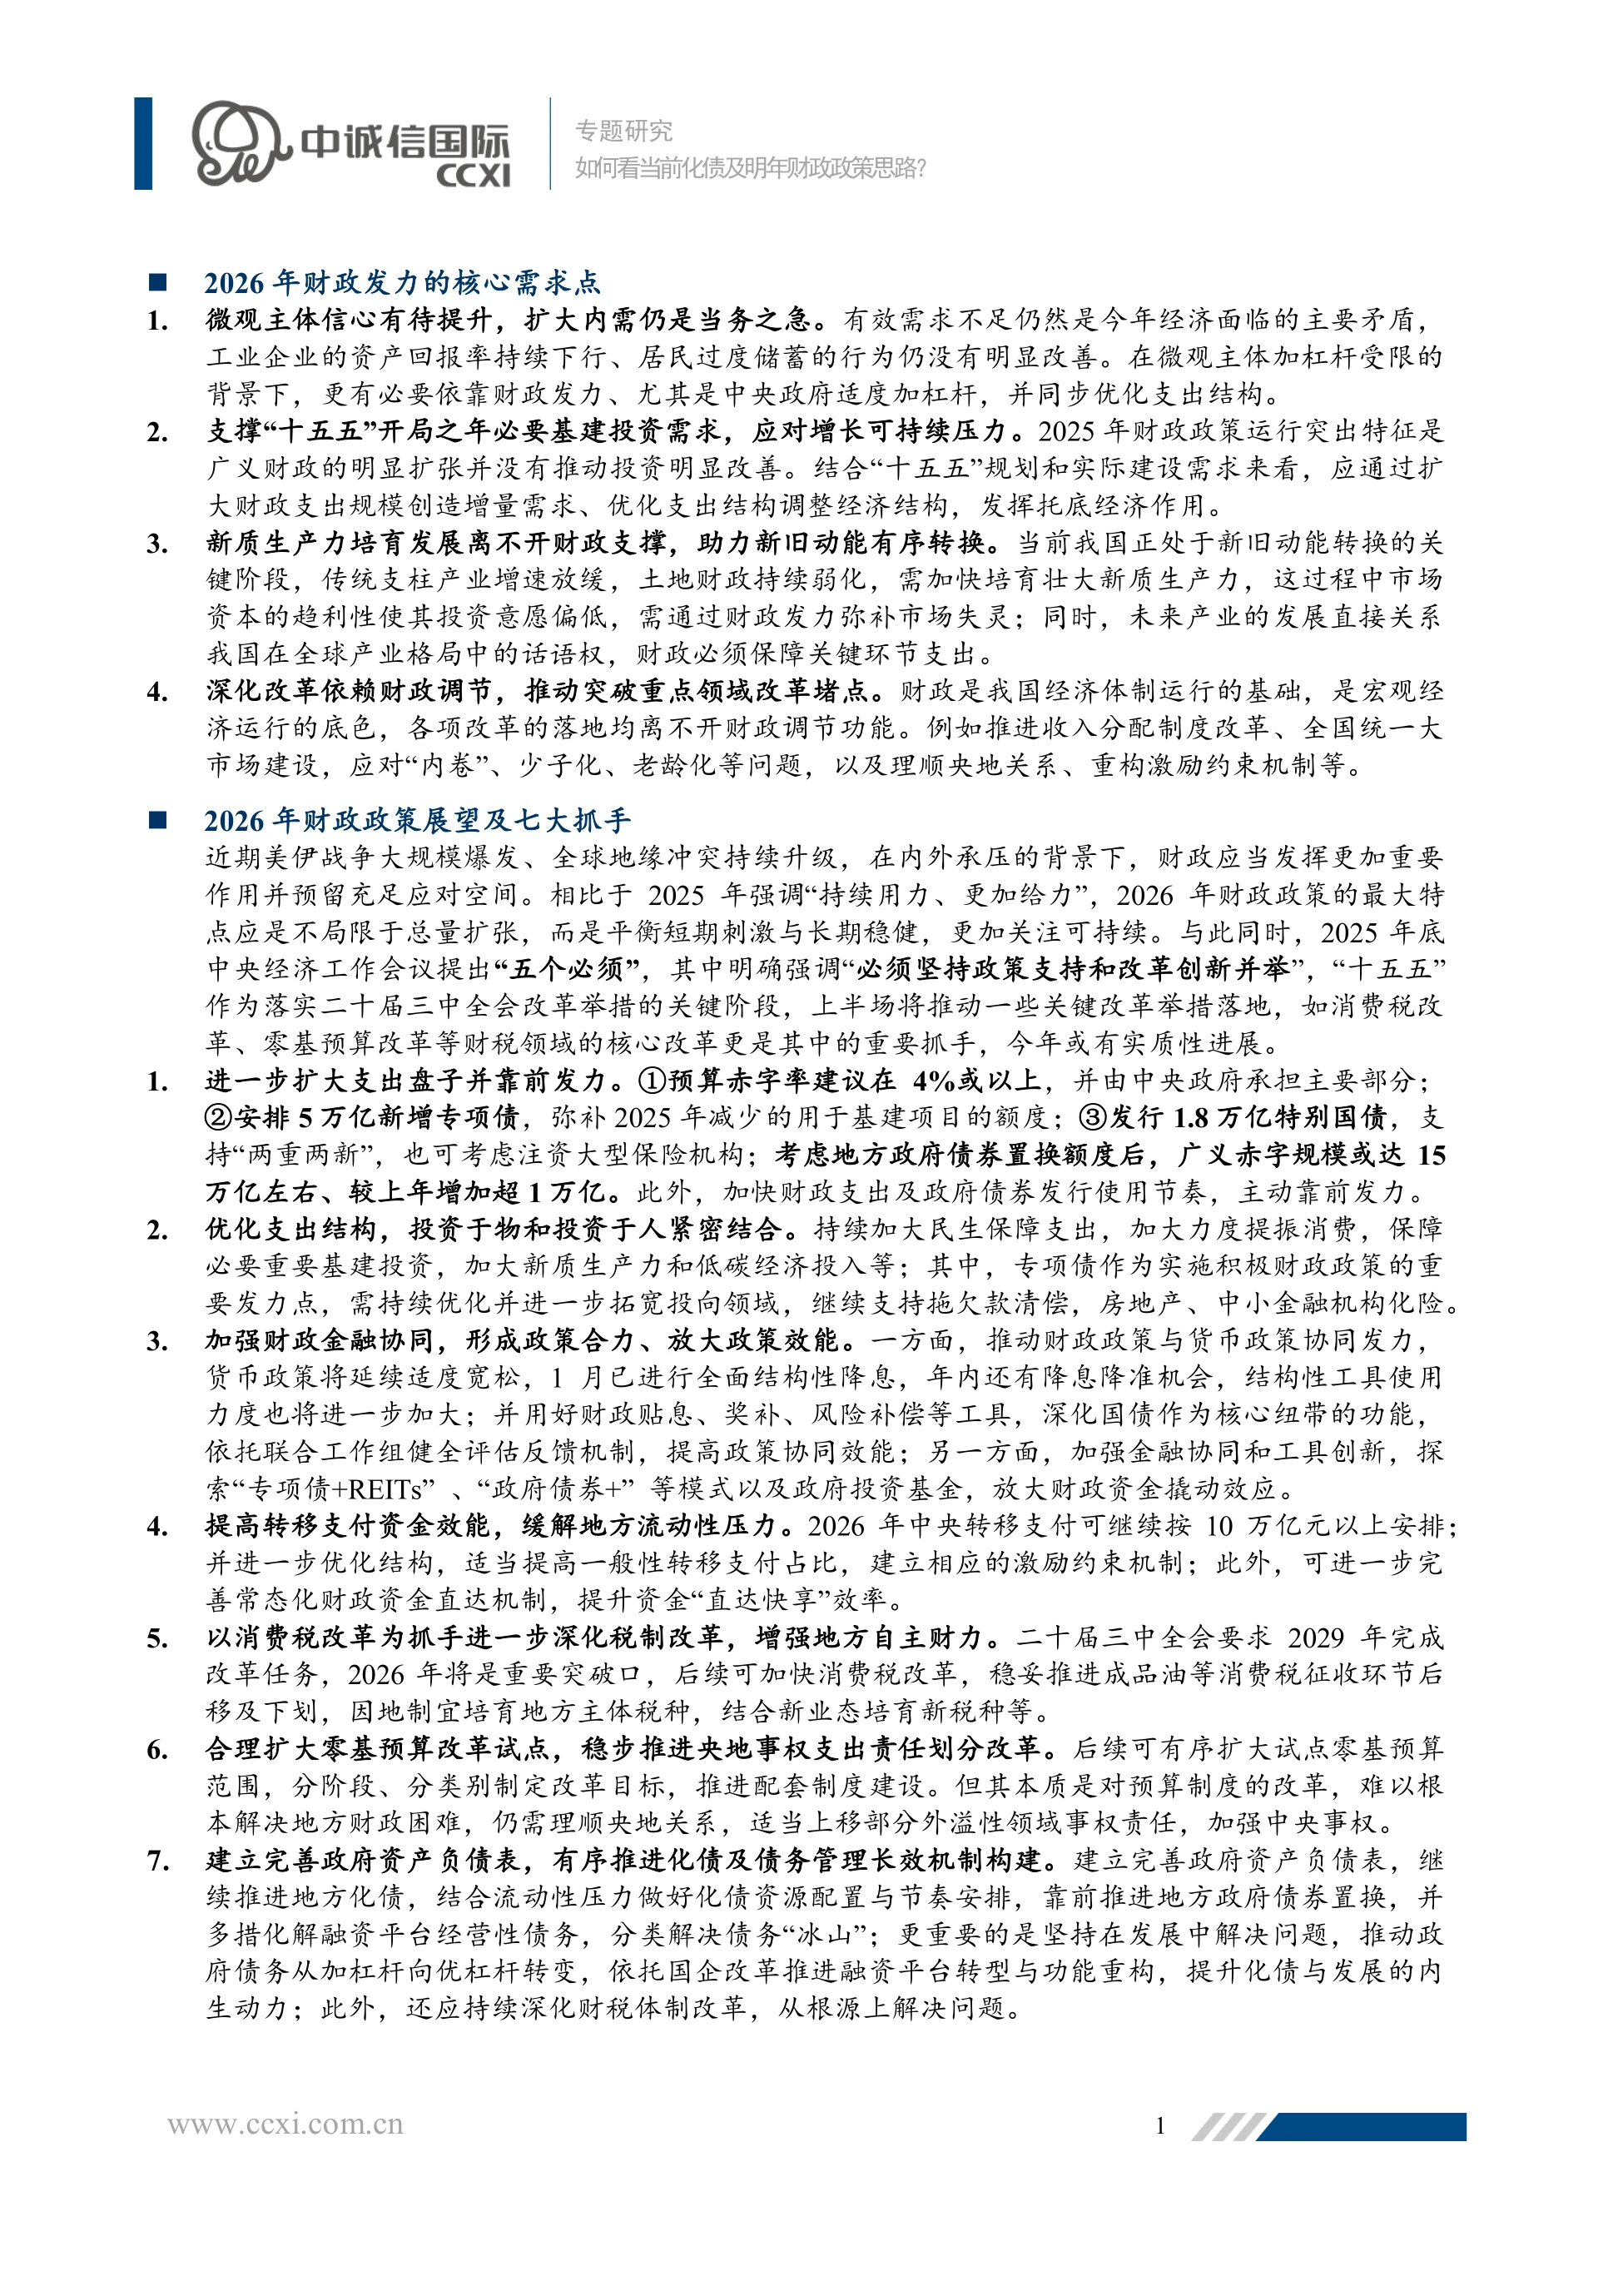
报告把2026年财政政策的特点概括成一句话:不再局限于总量扩张,而是平衡短期刺激与长期稳健,从“加杠杆”转向“优杠杆”。
报告对化债进展倒是给了正面信息:内蒙古、吉林已退出债务高风险地区,青海提出年内确保退出,新疆已完成存量隐性债务全部化解。
抓手一是扩大支出盘子。建议预算赤字率保持在4%及以上、由中央承担主要部分;安排5万亿元新增专项债,弥补2025年减少的基建额度;继续发行1.8万亿元特别国债。
广义赤字或达15万亿元左右,比2025年多出超过1万亿元,这是2026年财政加力最核心的数量指标。
测算口径是这样:考虑置换存量隐性债务的额度后,广义赤字规模约15万亿元,较上年增加超1万亿元;按表4,赤字率4.0%到4.5%对应14.7万亿到15.4万亿元之间。
抓手二是优化支出结构,投资于物与投资于人紧密结合;抓手三是加强财政金融协同,探索“专项债+REITs”“政府债券+”等模式放大撬动效应。
抓手四是提高转移支付效能,2026年可继续按10万亿元以上安排;抓手五是以消费税改革为抓手深化税制改革,研究成品油、汽车等消费税征收后移并下划地方。
消费税征收后移并下划地方,是2026年最值得关注的一项财税改革,直接动的是地方自主财力。
抓手六是扩大零基预算试点:2024年16个中央部门启动首批试点,2025年扩大到48个部门,2026年全国31省均已在本省两会报告中部署这项改革。
抓手七是建立政府资产负债表,资产端“应入尽入”、负债端“全口径”覆盖,并推动政府债务从加杠杆向优杠杆转变,把存量管起来。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
十、读这份预测的三个提醒
第一,区分预测和目标。2.7%是31省自己定的收入目标,0.5%是中诚信按完成进度倒推出来的实际增速判断,两个数的性质完全不同。
第二,赤字有三个口径。狭义赤字5.88万亿元、广义赤字12.68万亿元、含2万亿元置换债券后至少14.68万亿元,引用时必须说明用的是哪一个。
第三,注意2025年这个基数。收入已连续两年下滑、支出完成进度创历史最低,意味着2026年账面上的“改善”是从低基数上算出来的。
报告对化债进展倒是给了正面信息:内蒙古、吉林已退出债务高风险地区,青海提出年内确保退出,新疆已完成存量隐性债务全部化解。
这份24页的报告全文放在运营动脉(www.yydm.cn)上,收支预测表、31省投资计划和赤字测算表都在里面,搜报告名就能打开核对。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。