领航工厂是什么?15家标杆工厂的智能制造案例拆解
 广告
本文解读:《2026-领航工厂案例集-157页》 · 共 157 页 · 原文
这份案例集真正给的不是15个故事,是一套已经跑通、可以照着抄的制造业升级样本。
背景先说清楚。2024年工信部、国家发展改革委、财政部、国务院国资委、市场监管总局、' 国家数据局六部门联合启动智能工厂梯度培育行动,建了基础级、先进级、卓越级、领航级四级体系。
领航级是最高一层,使命是探索未来制造模式、重塑制造系统架构。' 首批15家是从全国8000余家先进级、500余家卓越级里优中选优出来的,比例不到千分之二。
它们的整体成绩是:生产效率平均提升29%,产品不良率平均降低47%,' AI已渗透70%以上业务场景,沉淀垂直领域模型超6000个。
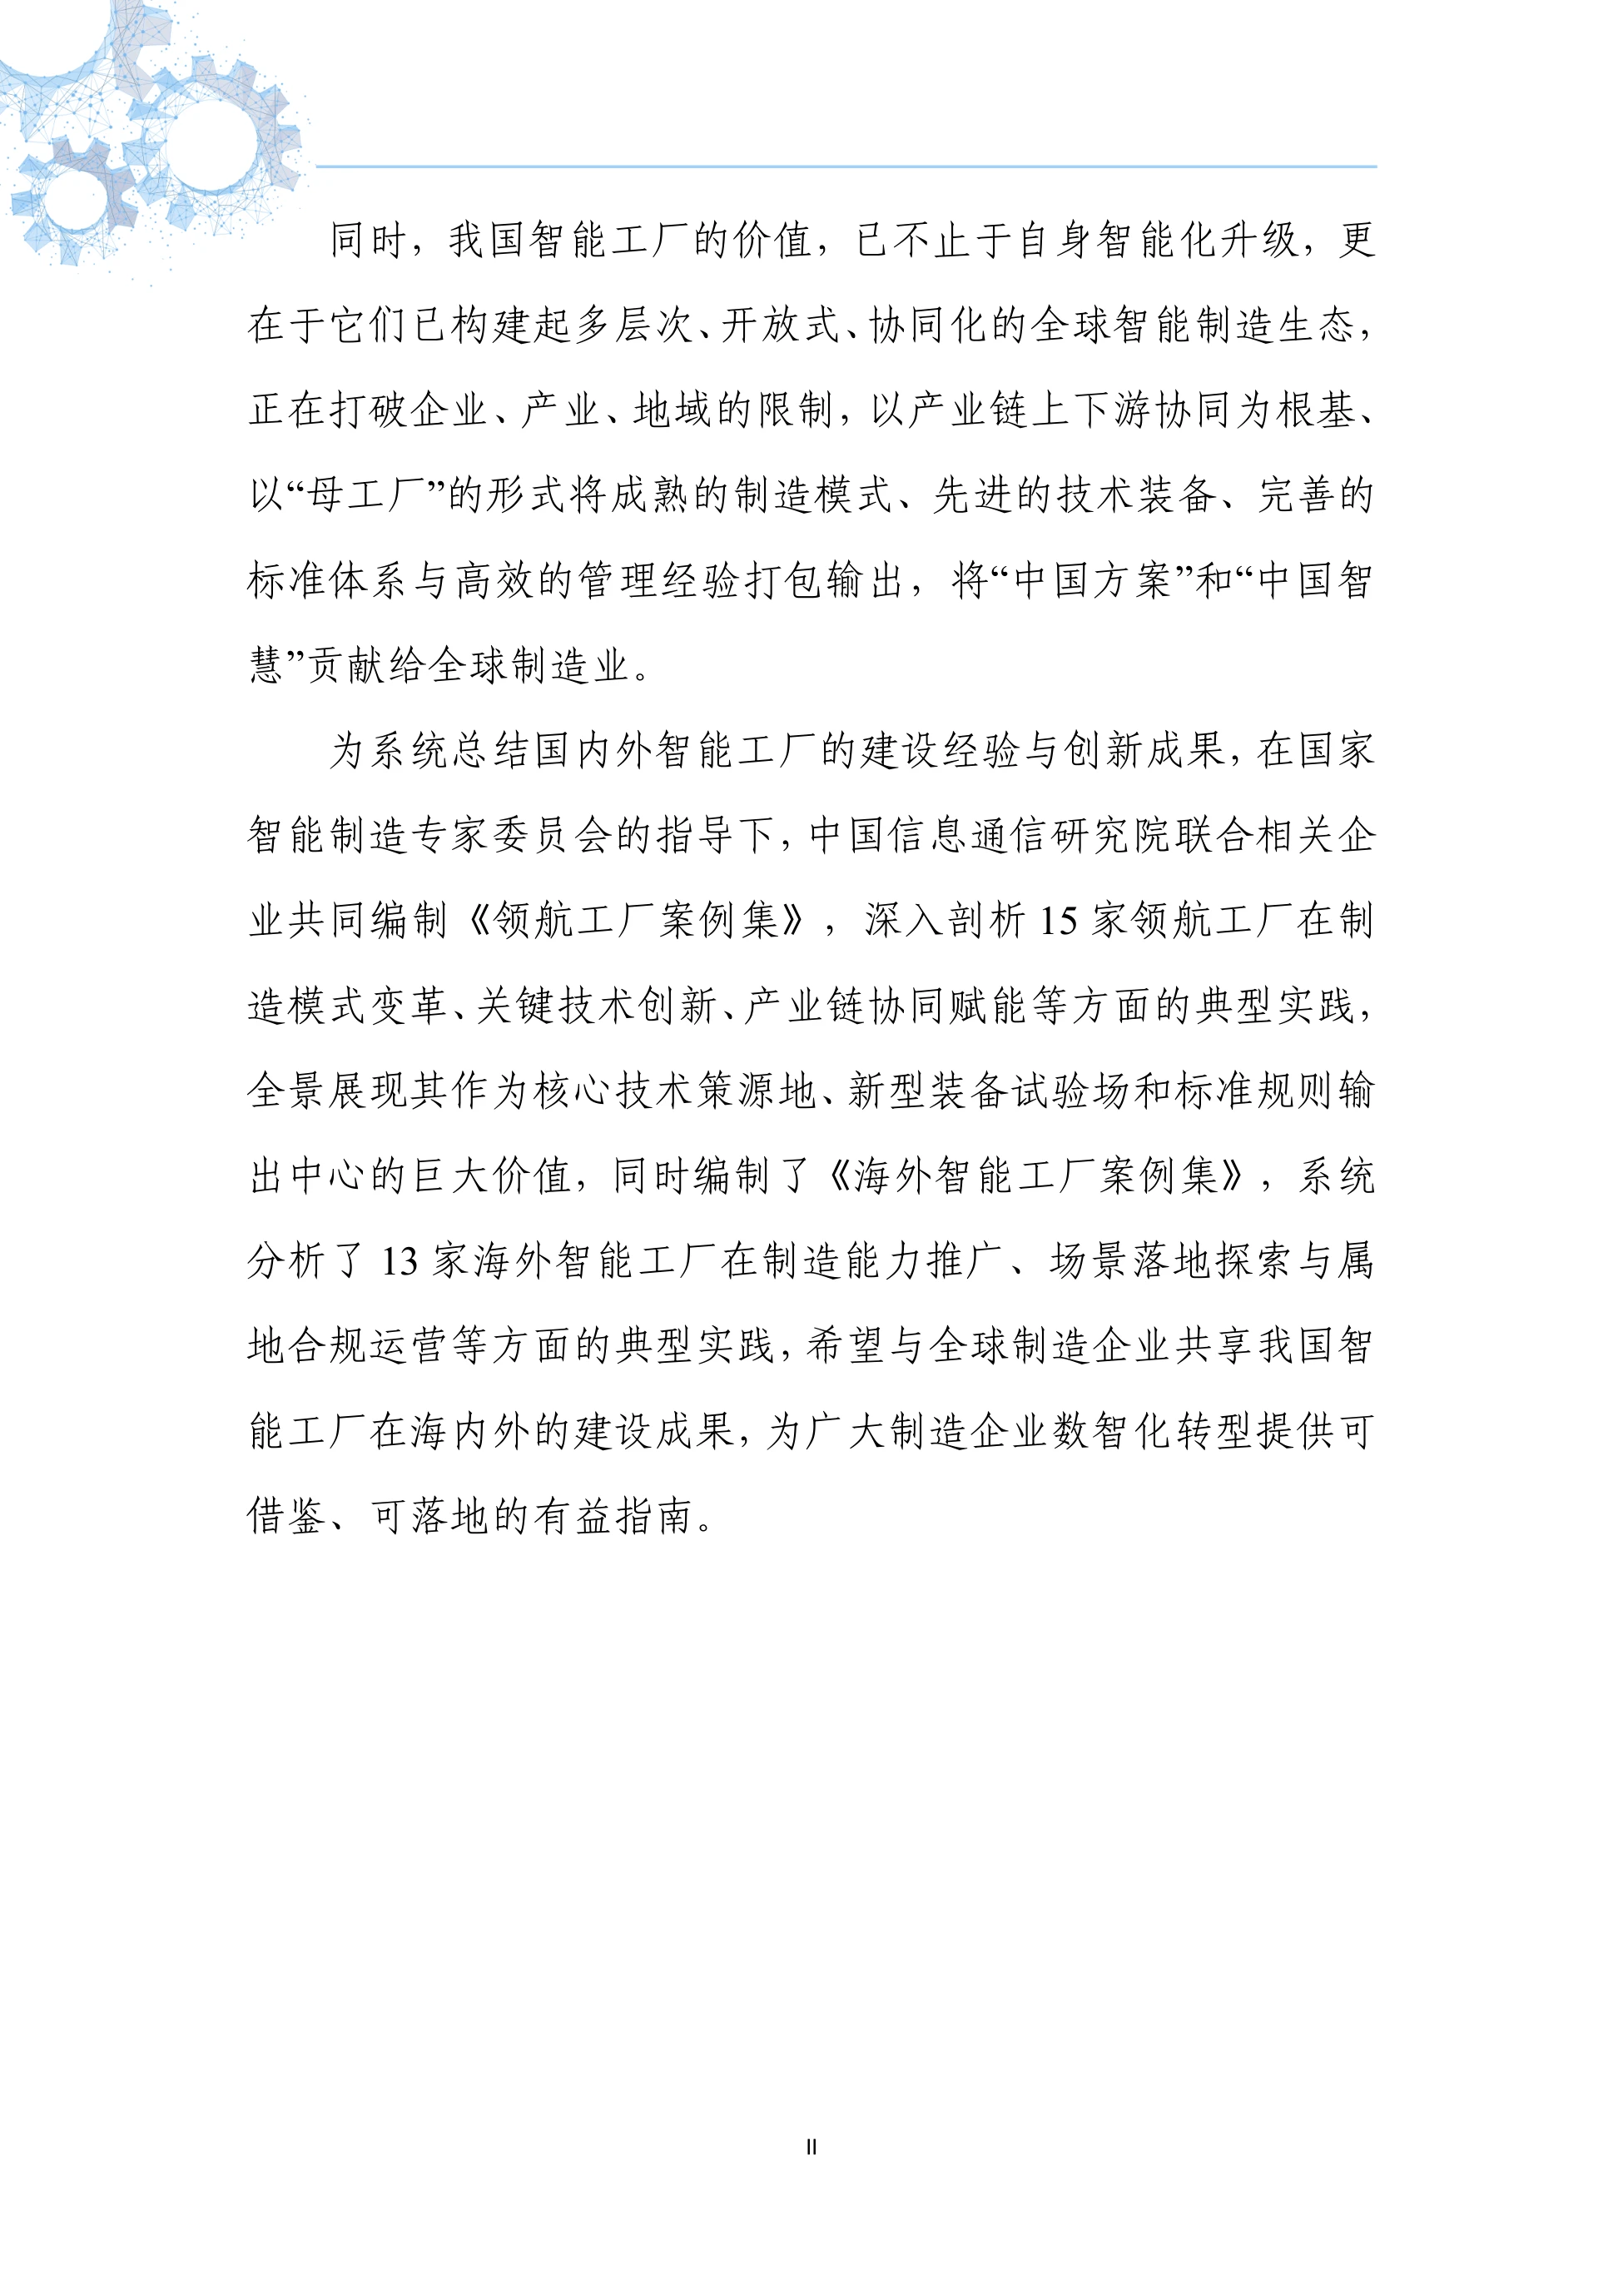
案例集由信通院在国家智能制造专家委员会指导下,联合相关企业编制,另有《海外智能工厂案例集》收录13家。' 15家的制造模式已经分化出数智精益、敏捷定制、共享制造、岛式制造等几条不同路径。
图源:《-领航工厂案例集-157页》(第4页)
一、四级体系怎么来的,15家为什么是标杆
梯度培育是个筛选机制,不是评选活动。基础级、先进级、卓越级、领航级,一级一级往上筛。数字能说明筛选有多严:全国8000余家先进级、500余家卓越级,最终只留下15家领航级。
智能制造标准体系在这套机制里是底座。报告后面每个案例都会讲标准建设,' 不是顺手一提,是评级的硬指标。报告给领航级定的三个角色是:核心技术策源地、新型装备试验场、标准规则输出中心。
这三个角色的共同点是「输出」——不是自己做得好看,而是能把做法送给别人用。这也是为什么案例集紧接着要编《海外智能工厂案例集》,把中国方案往外送。
图源:《-领航工厂案例集-157页》(第6页)
二、共性数字:效率29%、不良率47%、模型6000个
这组数字是15家的平均值,比任何单个案例都更能说明这批工厂到了什么程度。生产效率平均提升29%,产品不良率平均降低47%。' 后一个数字更值得看,因为质量指标往上做一档比效率难得多。
AI已渗透70%以上业务场景,沉淀垂直领域模型超6000个,' 正在向工艺优化、设备管理、人机协同等生产核心场景纵深渗透。价值侧的变化是:企业从产品制造商,向产品加服务加解决方案的综合提供商转型。
6000个模型是这15家的合集,平均一家400个左右,这个密度说明模型已经从演示品变成了生产工具。
另一个容易被忽略的点是,这些工厂正在以母工厂的形式,把制造模式、技术装备、标准体系和管理经验打包输出。
图源:《-领航工厂案例集-157页》(第8页)
三、潍柴:精益是底,AI是放大器
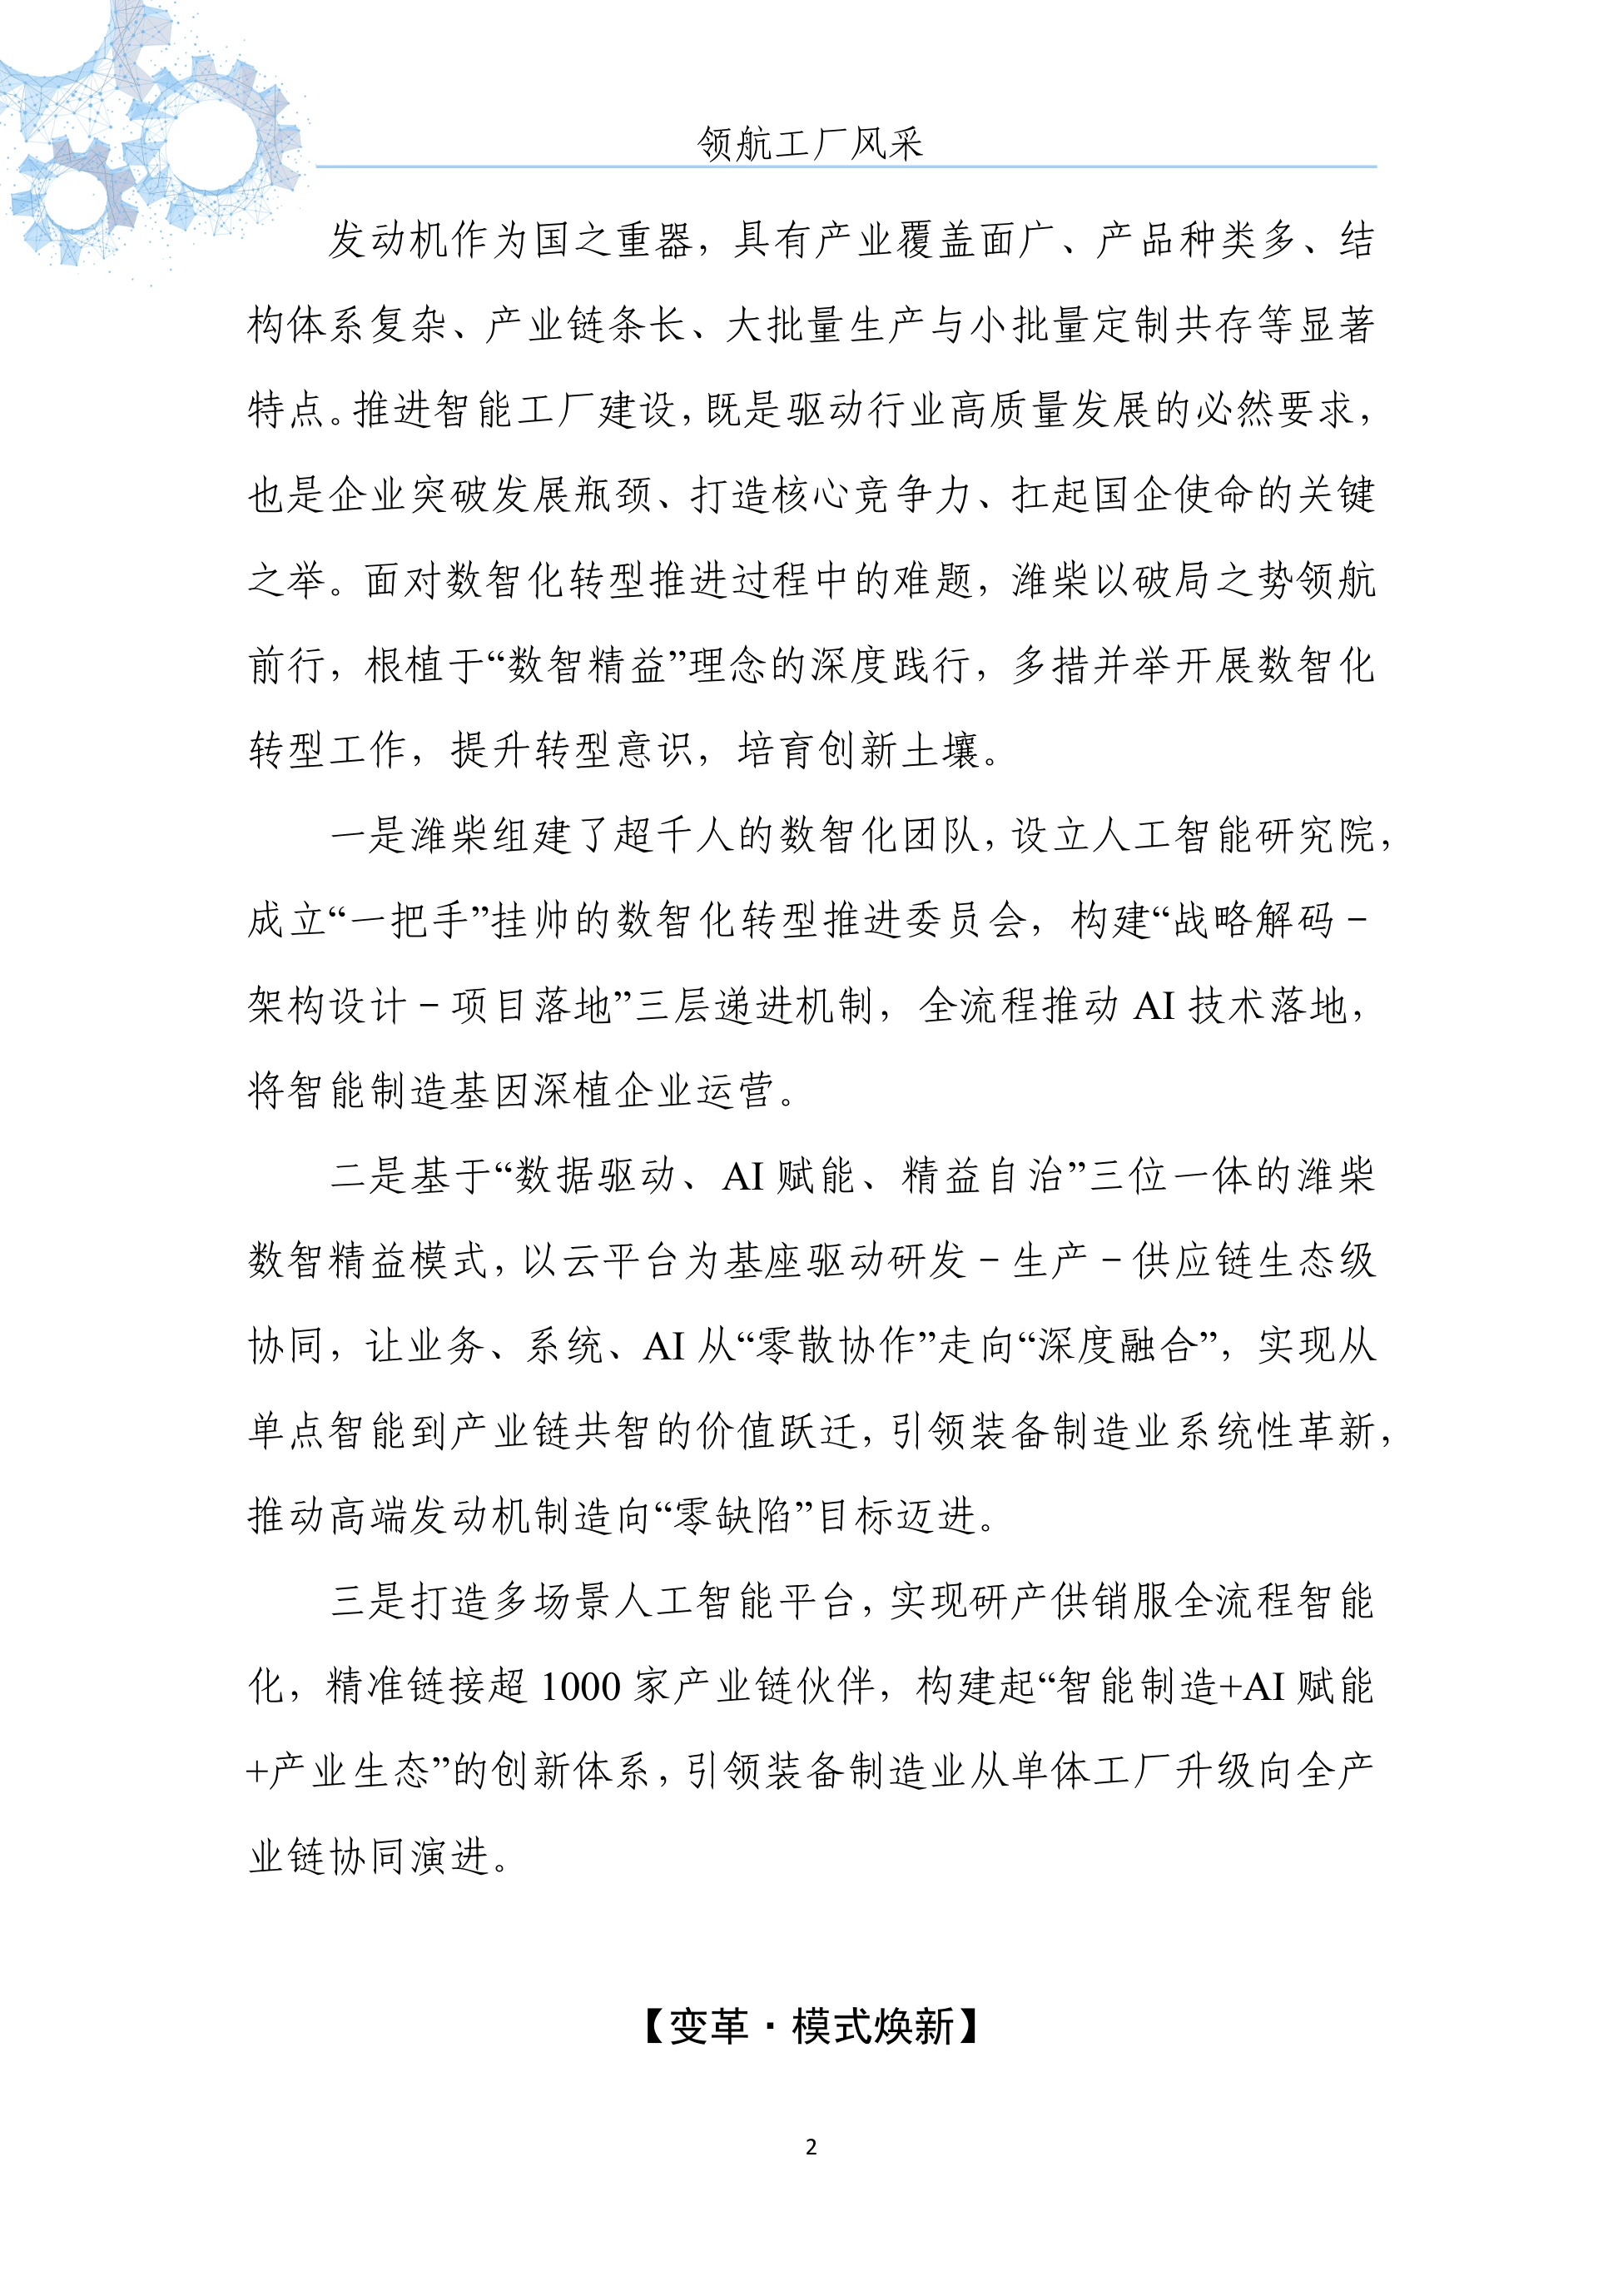
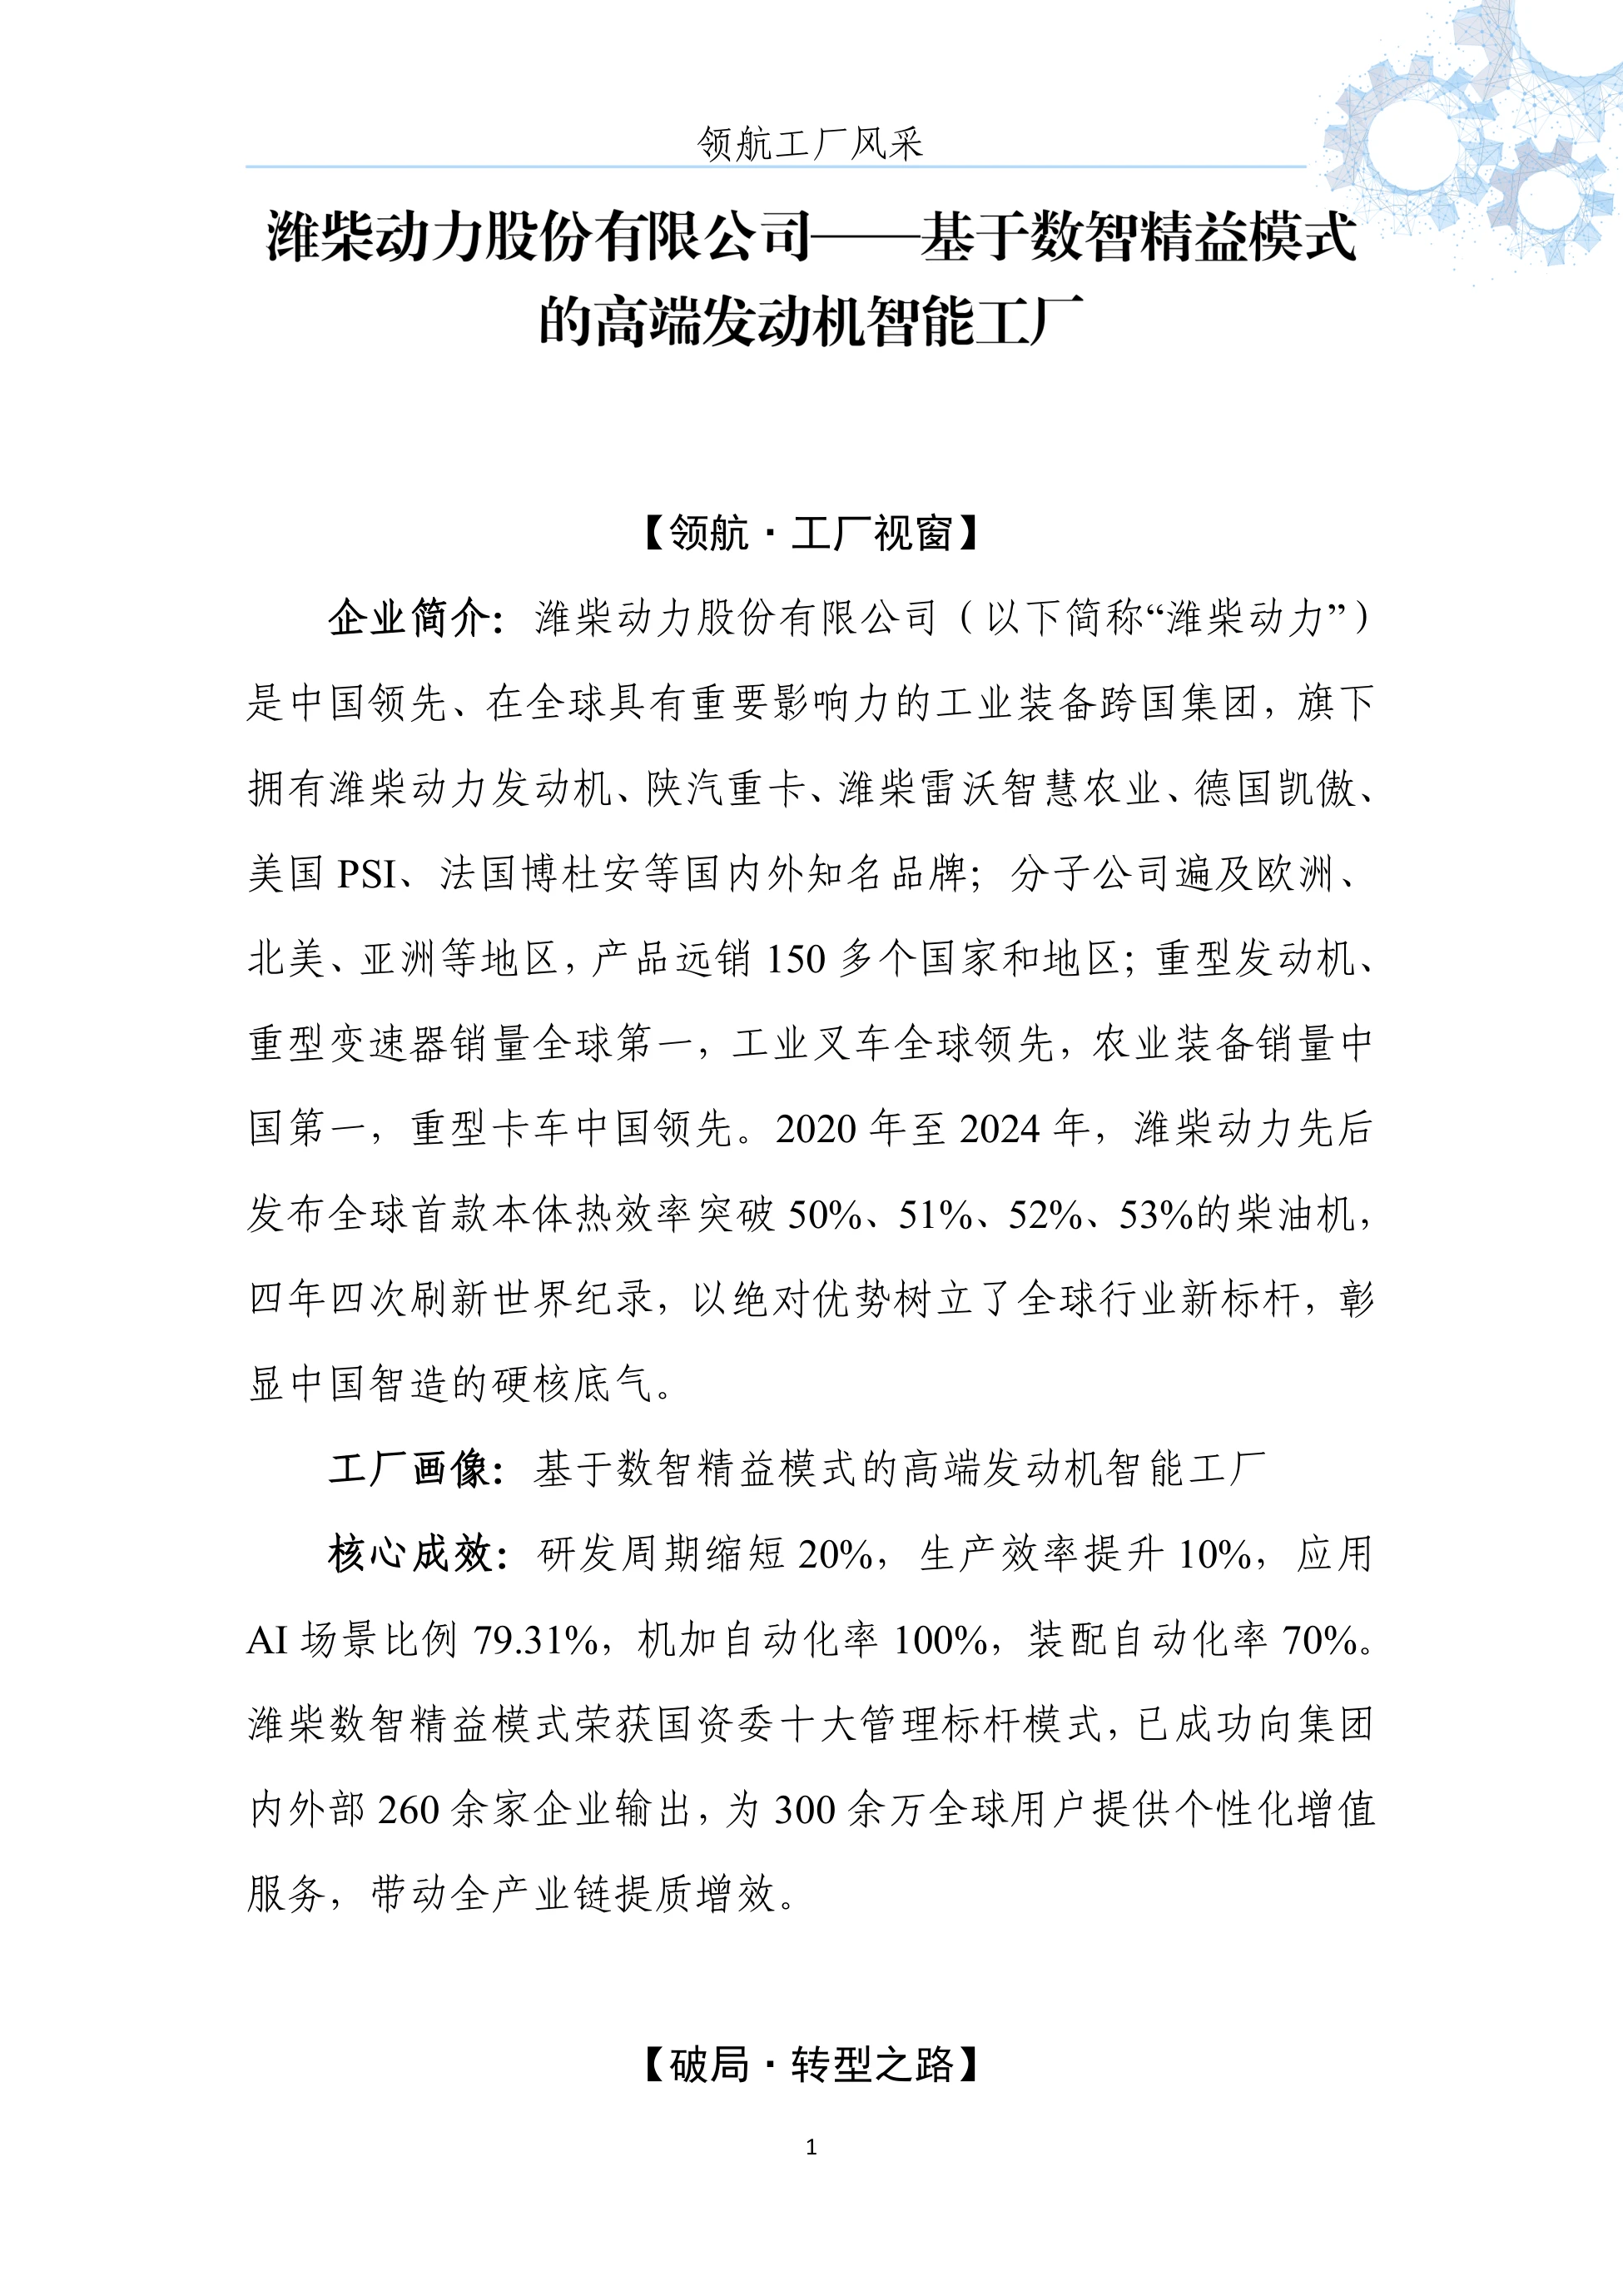
潍柴的定位是数智精益模式下的高端发动机智能工厂,' 核心成效是研发周期缩短20%、生产效率提升10%、应用AI场景比例79.31%、机加自动化率100%、装配自动化率70%。
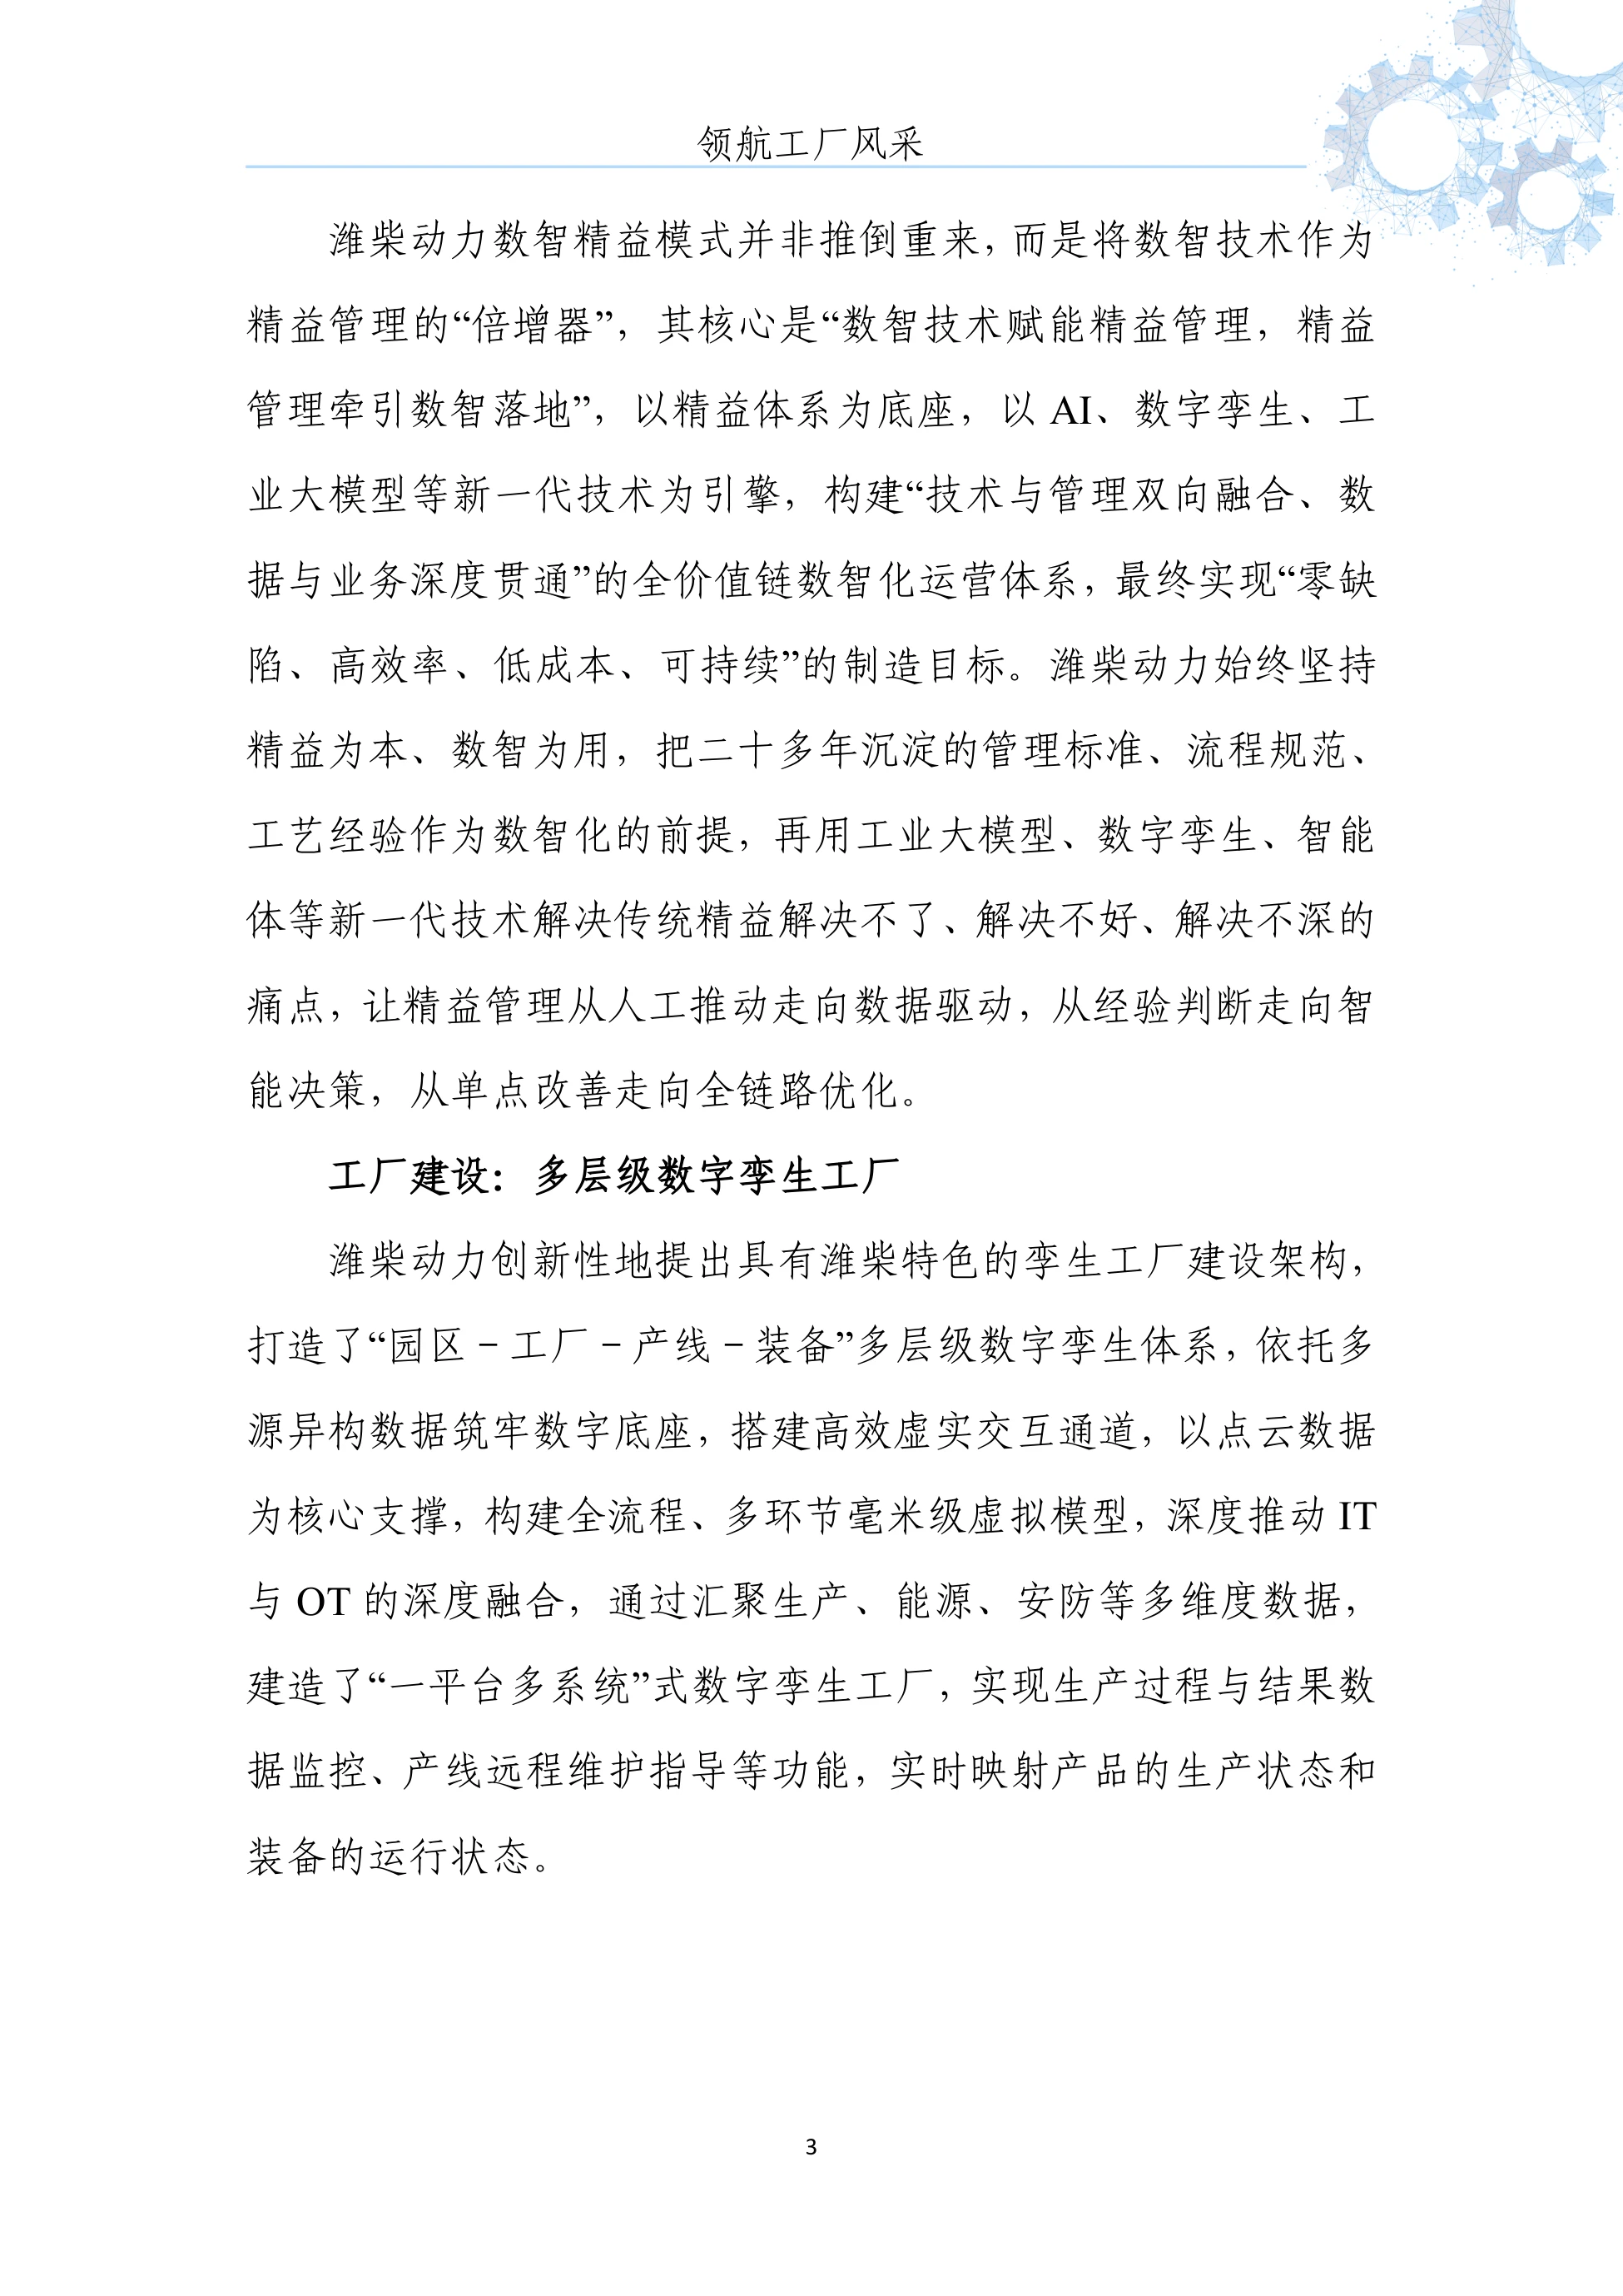
它的路径有个很清醒的前提:数智精益模式不是推倒重来,而是把数智技术作为精益管理的倍增器。
二十多年沉淀的管理标准、流程规范、工艺经验,是数智化的前提;' 工业大模型、数字孪生、智能体用来解决传统精益解决不了、解决不好、解决不深的痛点。
产品端的硬功夫也很突出:2020到2024年先后发布全球首款本体热效率突破50%、51%、52%、53%的柴油机,' 四年四次刷新世界纪录。研发这一环用AI设计师,能自主完成超过1800类研发任务,' 把8小时的仿真报告压缩到几分钟,80%的试验可以在仿真环境里完成。
这套模式已向集团内外部260余家企业输出,服务300余万全球用户。
图源:《-领航工厂案例集-157页》(第10页)
四、徐工:订单交付周期缩短55%
移动式起重机这个行业的特点是品种多批量小、供应链长制造周期长、安全可靠要求高。
报告给的数据很具体:640个型号、1200余种定制组合,' 合作供应链厂家超450家,单台产品制造周期超40天,涉及的行业横跨道路车辆、施工机械、特种设备三大领域。
徐工的做法是四个业务模式加三项新质能力,落地抓手是六大能力平台。' 结果最直接:全球客户自助点单到产品交付,订单整体交付周期缩短55%。
数字孪生这块的收益能量化:新产品调试准备周期从平均10天缩短到0.5天,' 设备利用率提升10个百分点,生产效率提升20%以上。
研发端的产品开发周期缩短32%,试验成本降低35%。' 产能端更狠:9条柔性智能产线,产线工序自动化率突破80%,生产过程效率提升45%。
计划管理上有个数字特别扎眼:配置确认、转单、排产从15天降到1小时。' 把15天的流程压到1小时,靠的不是买更快的电脑,是把串行审批改成系统自动执行。
图源:《-领航工厂案例集-157页》(第1页)
五、五菱:把流水线打散成智能岛
上汽通用五菱的困局写得比多数报告都实在:新车生命周期从36个月锐减至10个月,' 但新车型制造投资回报期长达19个月,传统产线适配成本不堪重负。
它的解法是智能岛制造体系,打破百年流水线的刚性结构,把工序解耦重组。' 工艺路径动态优化,车辆摆脱固定轨迹,按需自主穿梭。
三个柔性是关键:产品柔性靠工艺路径可重构适应多车型混线;' 产线柔性靠制造岛可重组快速切换车型;产能柔性靠产线可扩展灵活增减智能岛。
成果分几块。工厂建设周期从16个月缩到12个月,提效25%,' 计算存储及网络设备投资降低40%、功耗下降60%,开发周期缩短50%。
生产端的数据更硬:总装制造周期缩短33%,线旁库存降低60%,单台制造成本降低28%。' 运营端生产需求可预测周期从4周拓展到16周,产能利用率超90%,订单准时达标率99%。
技术攻坚上,车型切换耗时缩短67%,非计划停机率降低92%,提前72小时预警。
图源:《-领航工厂案例集-157页》(第7页)
六、中联重科:每6分钟下线一台挖机
中联重科的挖掘机共享制造工厂,解决的是一个全球性的难题:' 重型装备多品种、小批量、大规模混线智能制造,此前没有成熟的共享工厂方案。
它的三条端到端拉通讲得很清楚:工艺从下料、焊接、机加、涂装、装配到调试拉通;' 数据从设备、产线、车间到管理到决策拉通;业务从研发、制造、供应链、销售到服务拉通。
核心成效是70余款挖掘机产品的高质高效大规模混线生产,' 从钢板下料到整机完成周期6.5天,工厂每6分钟下线1台挖掘机,一次交检合格率95%。
研发侧,基于AI与数字孪生的参数化设计平台让产品研发周期缩短21.5%,' 多学科联合仿真让物理样机投入减少50%。创新动作的密度也很高:150个AI智能体、61个AI模型,另有60余项智能装备及系统。
共享这一层才是重点:上下游200余家企业被覆盖,对外赋能的行业已延伸到能源装备、矿山机械、农业机械。
图源:《-领航工厂案例集-157页》(第3页)
七、宝钢硅钢与南钢:流程型制造的两张答卷
钢铁是流程型制造,改造逻辑跟离散制造完全不同。宝钢硅钢和南钢正好是两个方向的样本。
宝钢硅钢面对的是1000余种关键工艺参数、工艺窗口窄、研发周期长达3年、供应链企业超300家的组合难题。' 它的答案是预测式制造,核心是预测前置:需求预判先于订单、风险预判先于执行、优化预判先于问题。
硅钢的核心成效是产品研发周期缩短30%、订单交付周期缩短30%、成品库存量下降50%、' 高等级绿色产品覆盖率100%。南钢走的是另一条路,用JIT加C2M加M端模式打破以产定销,做到客户需要什么就生产什么。
南钢的数据更漂亮:订单准时交付率从88%跃升至98.5%,不良品率降至0.8%,' 新产品研发周期缩短50%,单位产值综合能耗下降12%,产业链总拥有成本降低9%。
一个是预测前置,一个是订单驱动,本质都是把先生产再找订单的惯性调了个头,方向不同而已。
图源:《-领航工厂案例集-157页》(第9页)
八、航空、航天、家电:极限制造的三种打法
成飞的定位是广域协同、柔性敏捷,支撑复杂航空装备多品种、变批量、研制批产混线。
它的技术底子是全专业数字孪生:园区全域1:1高精度建模,覆盖零件制造、部件装配、整机喷涂、' 总装集成四大环节,建成6大核心制造车间、10余条关键产线及150余台高端装备的数字孪生体。' 虚实同步时延控制在10ms内。
成飞的成效是协同研制周期缩短10%、生产效率提升超30%,' 并发布2项国际标准、121项国家标准、78项行业标准。上海航天的运载火箭总装链动智能工厂,产能提升至原来的3倍,高端装备国产化率突破90%,' 产品不良率保持在0.5%以内。
格力的数据是这批里最激进的:生产效率提升200%,数字化覆盖率100%,' 自动化率超80%,产品一致性达99.99%。海康威视应对的是超3万种型号、日均近万单、定配置比高达75%的碎片化需求,' 做到生产订单24小时快速应答,产线换型时间缩短50%,物流作业效率提升40%。
图源:《-领航工厂案例集-157页》(第5页)
九、15家之外,还有一张海外工厂名单
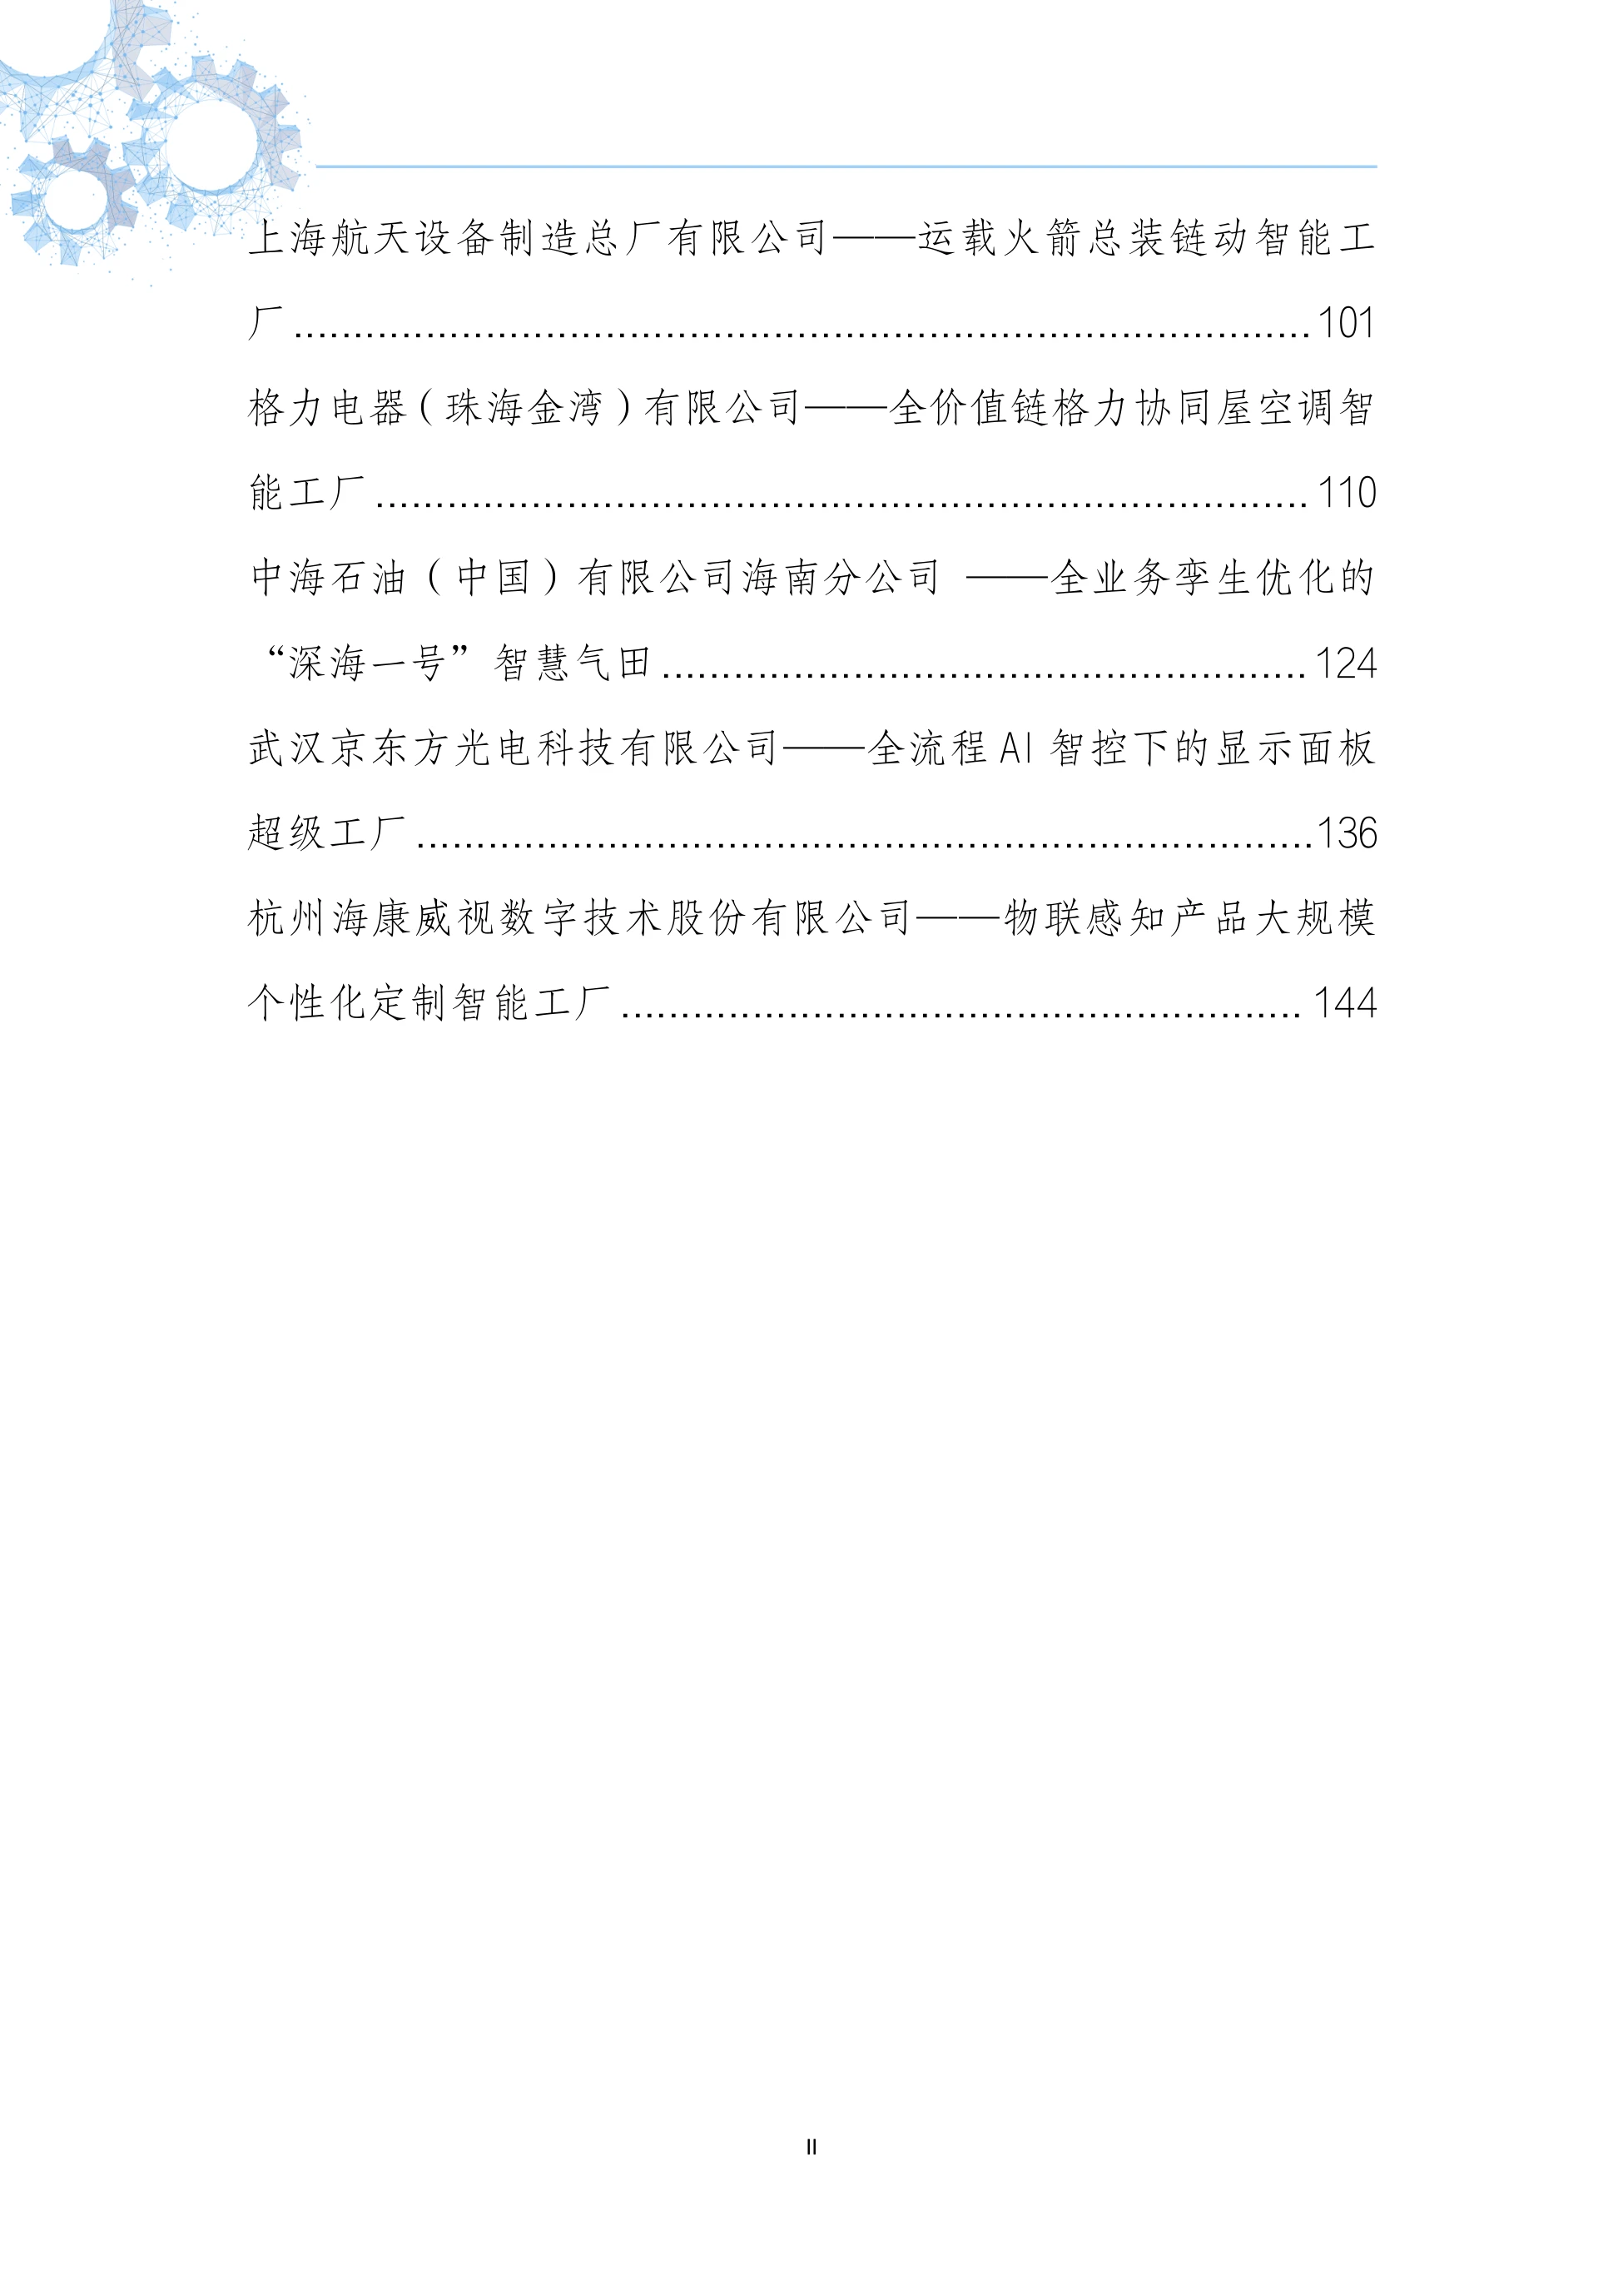
案例集的另一半价值在于,中企已经把智能工厂这套东西带出去了。报告的说法是,我国智能工厂的价值不止于自身智能化升级,' 更在于构建了多层次、开放式、协同化的全球智能制造生态。
输出的形式是以母工厂为核心,把成熟的制造模式、先进的技术装备、完善的标准体系与高效的管理经验打包。
与15家领航工厂配套的《海外智能工厂案例集》,系统分析了13家海外智能工厂,' 覆盖制造能力推广、场景落地探索、属地合规运营三个方面。
属地合规这一栏最容易被忽略,但对出海建厂的企业来说,往往比技术方案更决定成败。
两份案例集一起看,才构成完整的图:国内做样板,海外做复制。
报告原文都放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量写得清清楚楚,可以对着核。
遇到拿不准的数据,建议回原文翻一眼,比被二手解读带着走要稳妥得多。
十、抄模式可以,照抄数字不行
把15家的成效并排摆开,很容易产生一种错觉:照着买设备、上平台,就能拿到同样的百分比。但报告本身给出的路径不是这样。每个案例前面都有一个「破局·转型之路」的段落,' 先讲清楚自己的行业痛点和瓶颈,再讲方案。
潍柴的瓶颈是大批量生产与小批量定制共存;徐工的瓶颈是一车一单的深度定制;' 五菱的瓶颈是大规模生产与个性化定制的矛盾;中联的瓶颈是重型装备混线共享没有先例。
方案长得完全不一样:潍柴做多层级数字孪生加精益底座,徐工做三化六维五阶,' 五菱做工艺解耦,中联做端到端拉通。
所以真正可抄的是顺序:先定位自己的制造模式属于哪一类,再选对应范式,最后才是技术与设备。报告列了数智精益、敏捷定制、共享制造、岛式制造几种新兴模式,本来就是让企业按自己的情况对上号,' 而不是把几种模式全都要一遍。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。