科技公司CEO领导力前瞻:AI时代高管该怎么带队
 广告
本文解读:《2026-科技公司CEO领导力前瞻-Ganter-23页》 · 共 23 页 · 原文
这份前瞻的核心结论只有一句:把AI同时用在产品和运营两端的公司,跑得比只用一端快得多。支撑它的是一组很硬的数据。软件企业报告的ARR/FTE中位数是10.7万美元,' AI原生初创企业已经到100万美元,构建了端到端自主工作流的那批更是157万美元。
Gartner还给了个概率:高速增长的科技公司里,CEO同时在产品与运营层面应用AI的概率,是其他企业的1.67倍。' 换句话说,AI不是项目,是组织双螺旋结构里那条被忽略的链。
报告把这件事拆成四条战略重点,AI原生经济架构、自主型业务模式、新一代GTM策略、可防御技术解决方案,' 四条不是依次做,而是互为资金、互为杠杆。
后面那些数字更刺眼:2028年OaAS吃掉7000亿美元市场,2030年AI智能体控制67%的B2B科技采购,' 90%只押注产品差异化的垂直AI初创要被淘汰。
图源:《-科技公司CEO领导力前瞻-Ganter-2》(第3页)
一、四重挤压,2026年CEO的真实处境
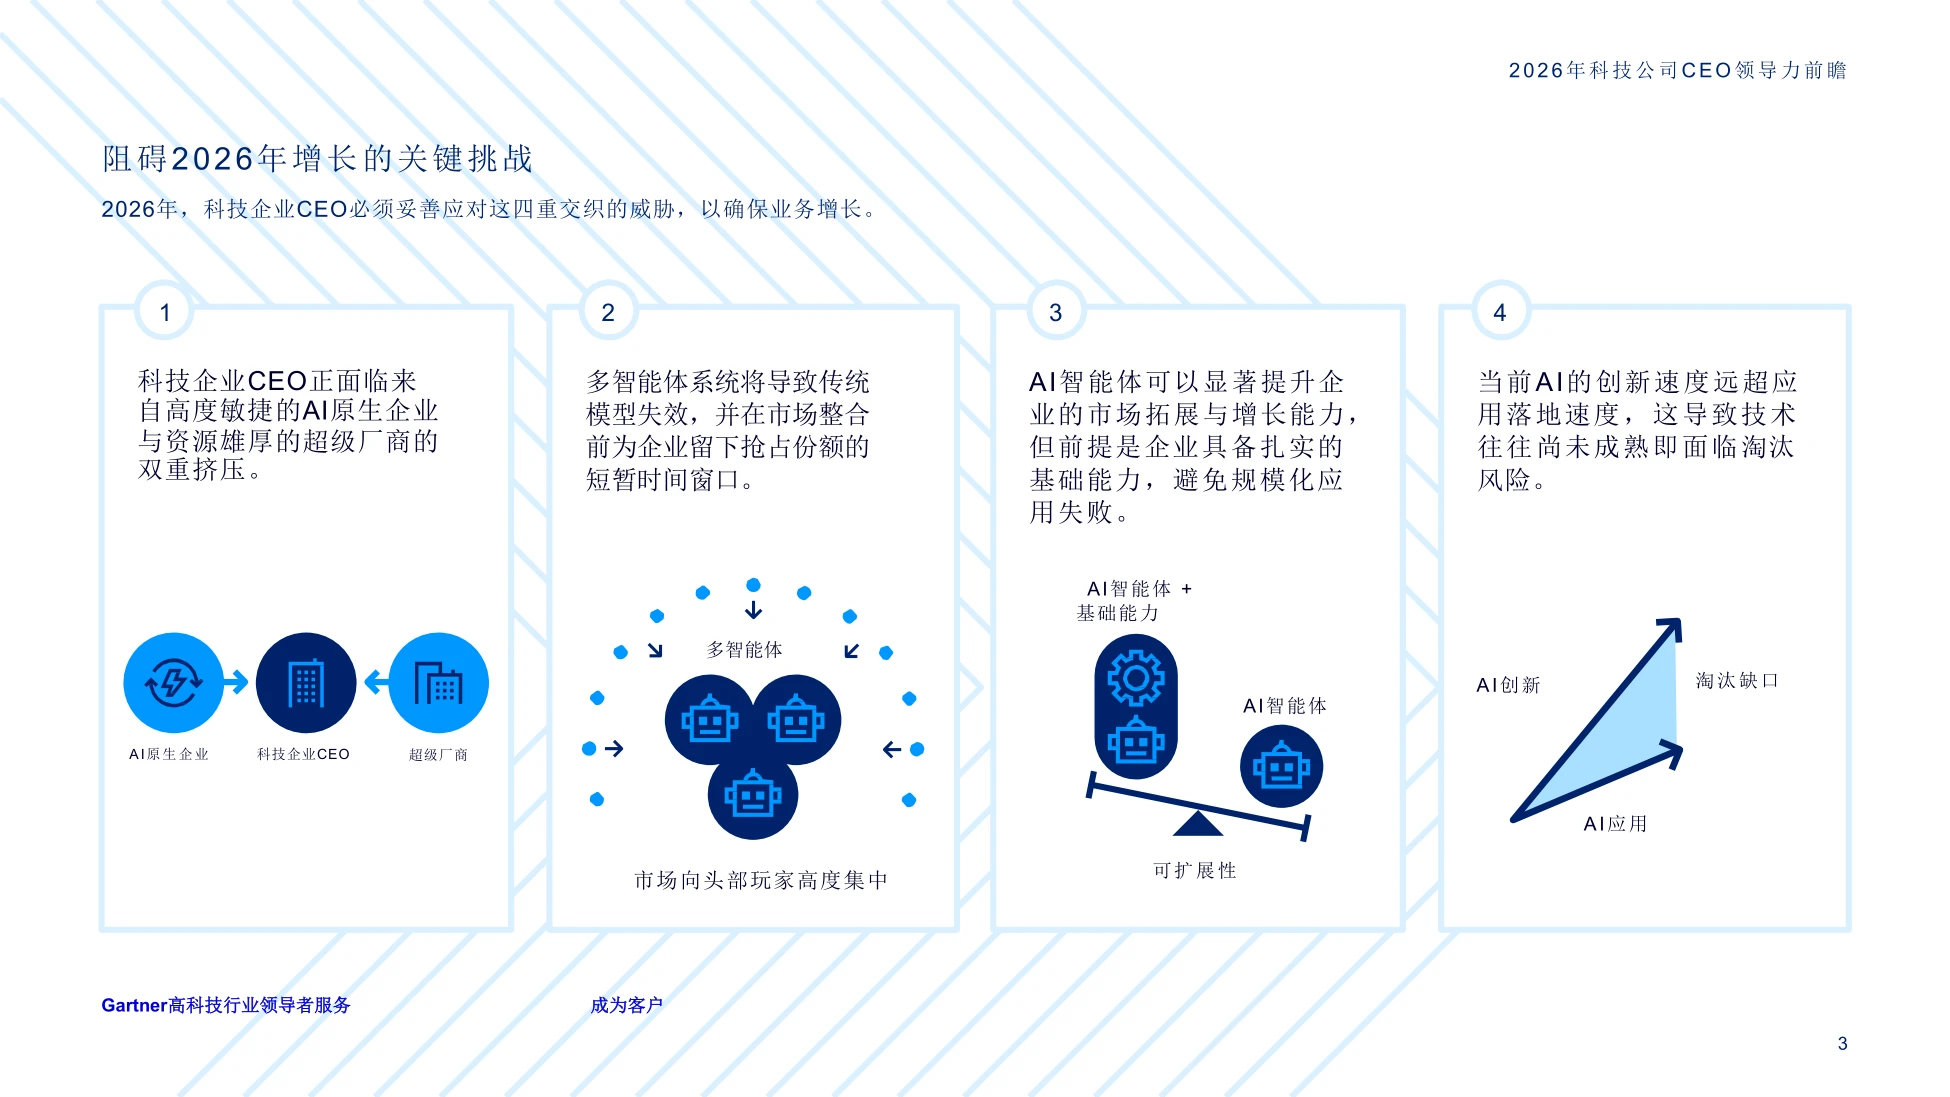
报告开篇列了四条交织的威胁,不是并列关系,是互相强化的。第一条来自AI原生企业,它们天生轻、迭代快;第二条来自资源雄厚的超级厂商,' 平台正在吸收领域特定的AI能力,直接威胁专注细分领域的初创企业。
第三条是AI智能体加上基础能力——智能体能显著提升市场拓展能力,但前提是有扎实的基础能力,' 否则就是规模化应用失败。第四条是AI创新速度远超应用落地速度,技术常常还没成熟就面临淘汰。
报告把这四条描述成市场向头部玩家高度集中。' 中间层的公司两头受挤:往上拼不过超级厂商的资源和分发,往下躲不开原生公司的速度。
它给的时间判断是:多智能体系统会让传统模型失效,但在市场整合之前,还留着一个短暂的份额窗口。
图源:《-科技公司CEO领导力前瞻-Ganter-2》(第5页)
二、100万美元人均ARR,差距不是一点点
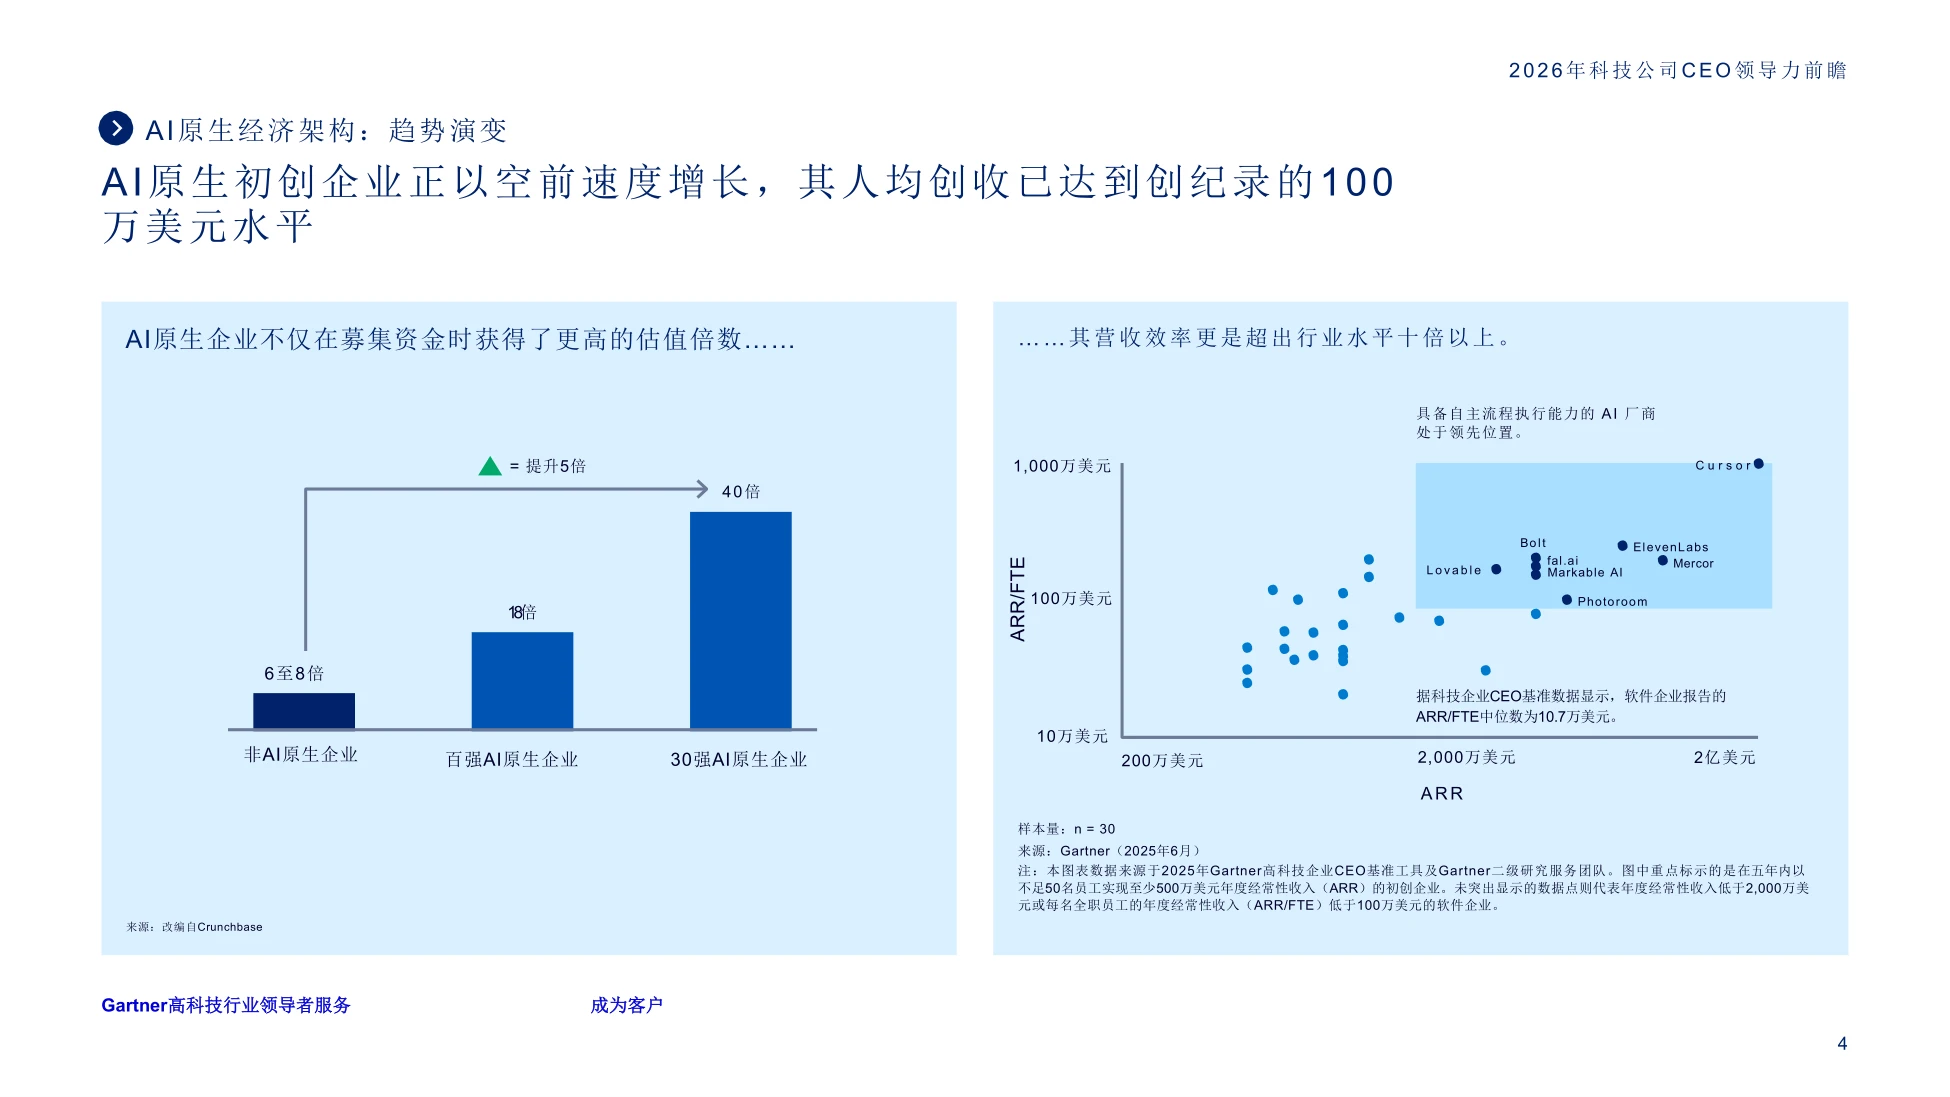
这张散点图是整份报告最有冲击力的一页,横轴是ARR,纵轴是ARR/FTE。样本量n=30,取自2025年Gartner高科技企业CEO基准工具和二级研究团队,' 重点标示的是五年内以不足50名员工实现至少500万美元ARR的初创企业。
对照基准是软件企业ARR/FTE中位数10.7万美元。AI原生初创冲到100万美元,是十倍。再往上分层:百强AI原生企业是行业的18倍,30强是40倍。构建了端到端自主执行的达到157万美元。
图里点名的公司包括Lovable、Cursor、ElevenLabs、Mercor、Bolt、fal.ai、Markable AI、Photoroom。
这个差距不是人效优化的结果,是业务流程本身被重构过的结果,靠加人追不回来。
图源:《-科技公司CEO领导力前瞻-Ganter-2》(第6页)
三、速度优先还是经济优先,这是道选择题
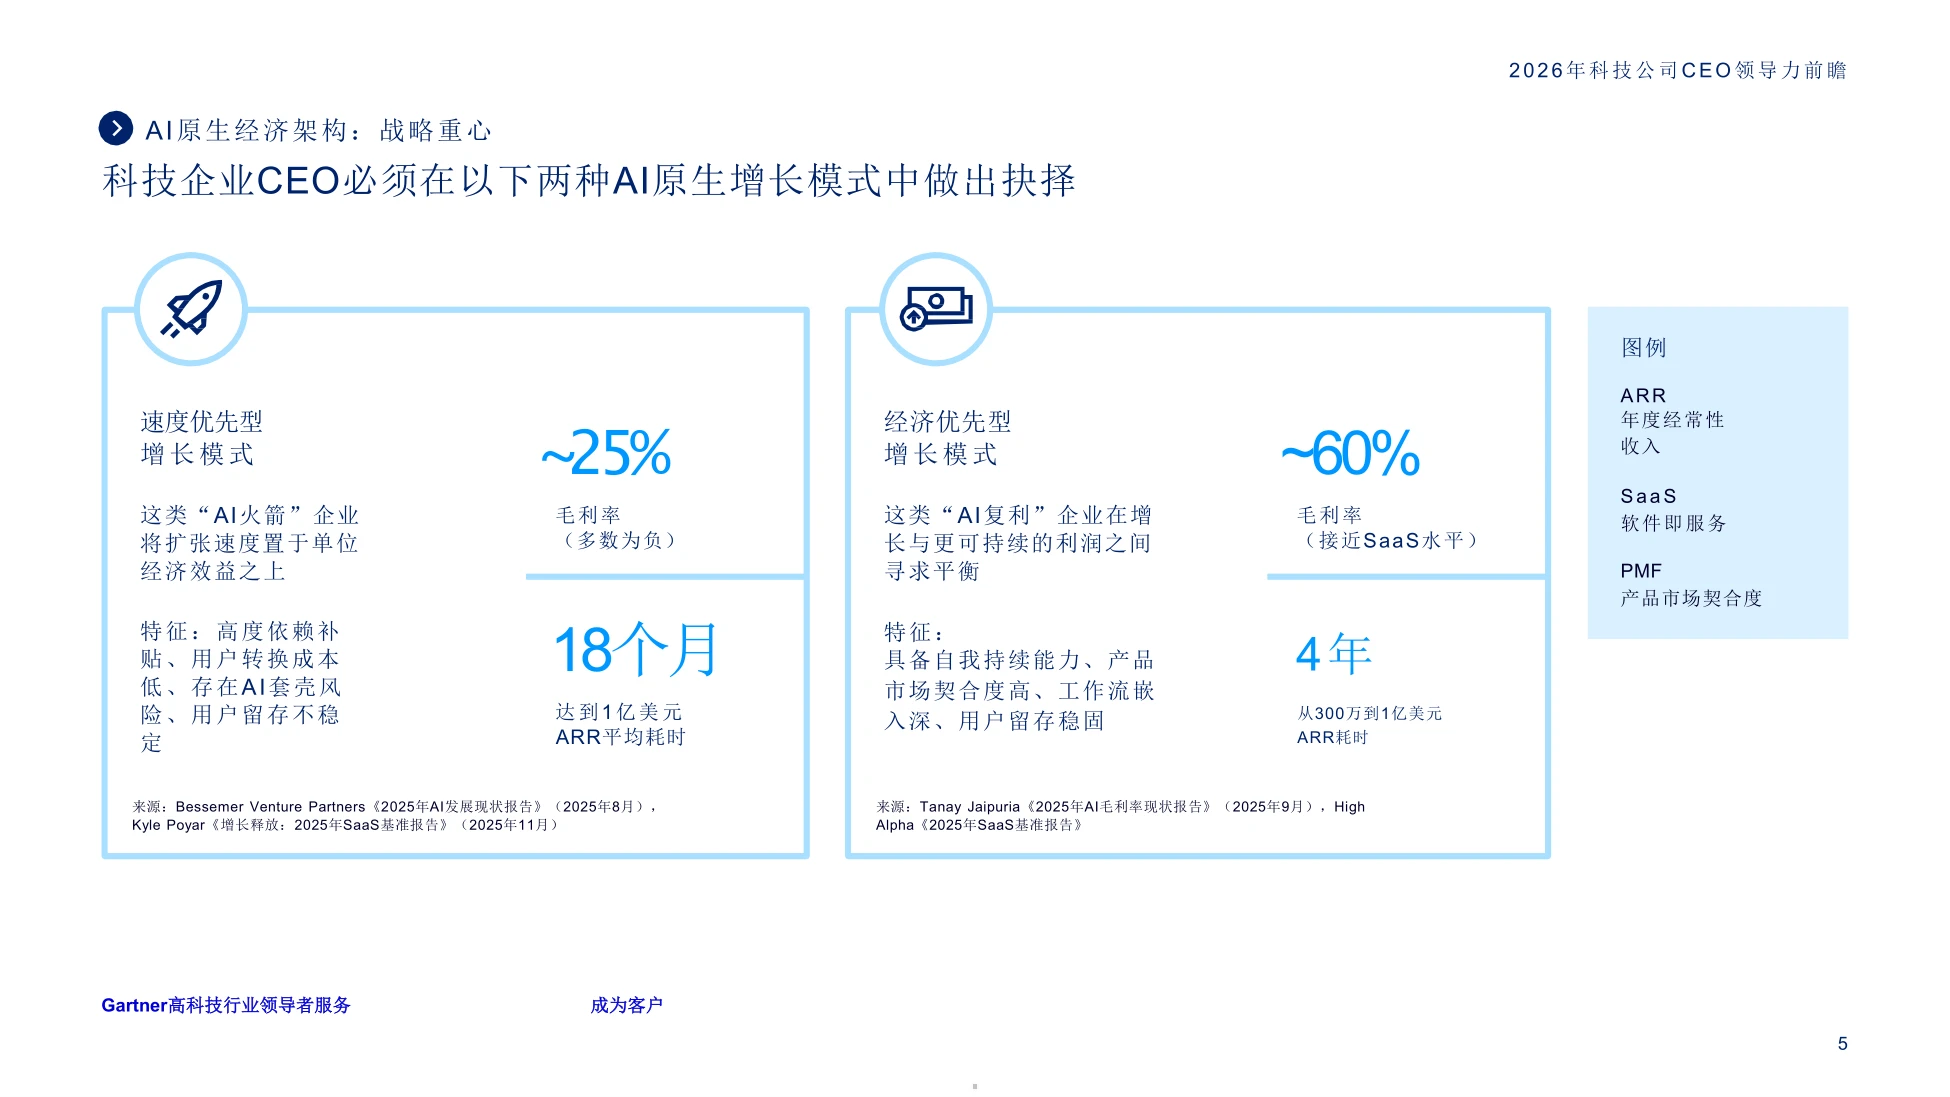
报告把AI原生增长模式分成两类,并且明确说CEO必须从中做抉择。一类叫速度优先型,报告叫它「AI火箭」。特征是高度依赖补贴、用户转换成本低、存在AI套壳风险、' 用户留存不稳定。它的毛利率中位数差不多25%,而且多数为负。
另一类叫经济优先型,报告叫它「AI复利」。特征是具备自我持续能力、产品市场契合度高、' 工作流嵌入深、用户留存稳固。毛利率约60%,接近SaaS水平。
速度也有代价上的差别。火箭型企业从零到1亿美元ARR平均耗时18个月,' 复利型企业从300万到1亿美元ARR要4年。两条路都不算错,错的是骑着火箭的模型去算复利的账,' 或者用复利的节奏赶火箭的窗口。报告的态度是先把模式选明白,再谈执行。
图源:《-科技公司CEO领导力前瞻-Ganter-2》(第7页)
四、补贴会退,现金续航要提前算
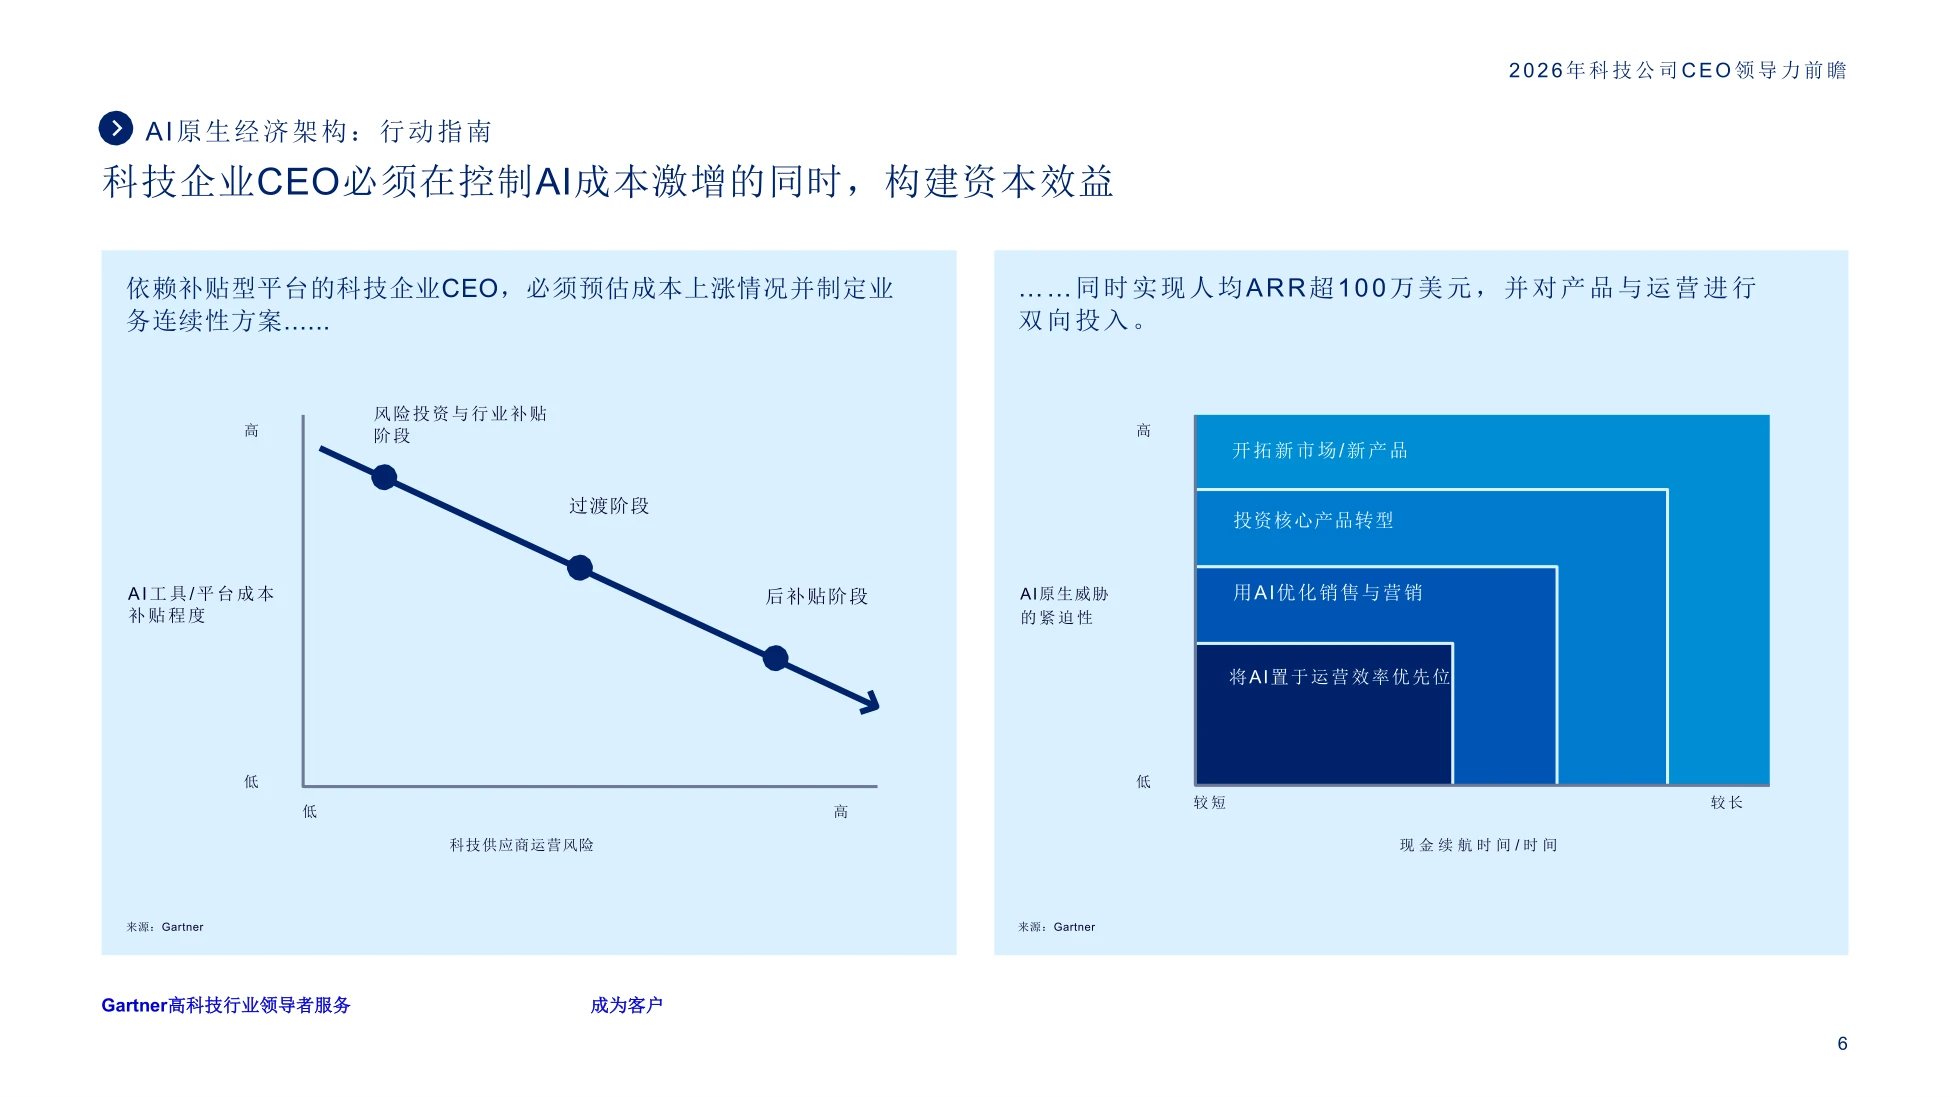
行动指南这一页讲的是成本。核心一句:CEO必须在控制AI成本激增的同时构建资本效益,' 同时实现人均ARR超100万美元,并对产品与运营做双向投入。
它给了一条提示:依赖补贴型平台的科技企业CEO,必须预估成本上涨情况并制定业务连续性方案。
曲线画了三个阶段:阶段、过渡阶段、后补贴阶段。补贴程度一路往下,AI工具和平台成本一路往上,' 两者交叉的地方,就是现金续航开始被吃掉的时候。
风险等级的排序也给了:风险投资与行业补贴的风险从高到低,AI原生威胁的紧迫性从低到高,' 两条线在后补贴阶段会迎面相撞,那一刻才反应过来的公司已经没有从容调整的余地。
动作建议分四个方向:开拓新市场新产品、投资核心产品转型、用AI优化销售与营销、把AI置于运营效率优先位。
图源:《-科技公司CEO领导力前瞻-Ganter-2》(第1页)
五、四条硬指标,把时间表钉死了
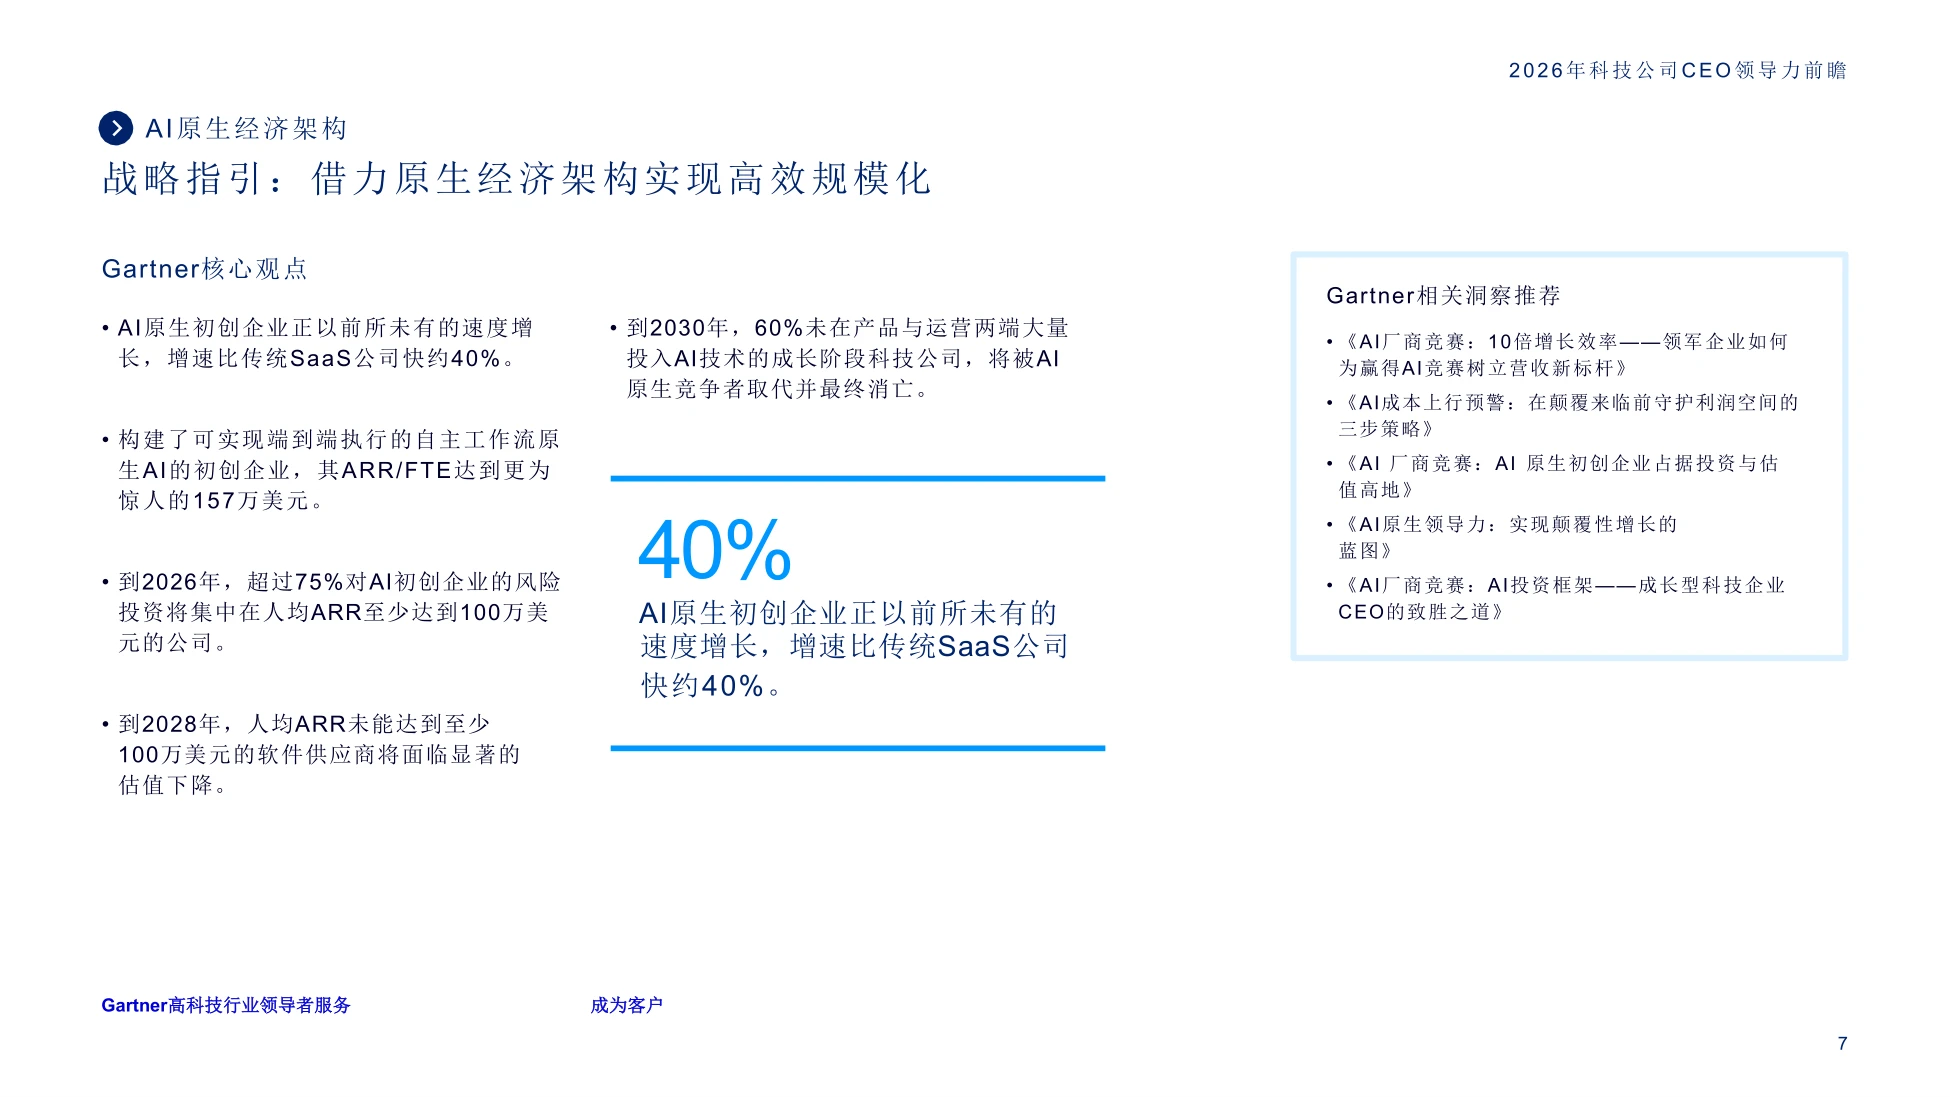
这一页是Gartner的核心观点汇总,五条里有四条带具体年份,可以直接拿来做规划锚点。第一条是横向:AI原生初创增速比传统SaaS公司快约40%,构建端到端自主工作流的ARR/FTE达157万美元。
第二条看投资端:到2026年,超过75%流向AI初创的风险投资将集中在人均ARR至少100万美元的公司。第三条看估值:到2028年,人均ARR未达100万美元的软件供应商将面临显著的估值下降。
第四条最狠:到2030年,60%未在产品与运营两端大量投入AI的成长阶段科技公司,将被AI原生竞争者取代并最终消亡。' 60%这个比例意味着,这不是优等生的加分项,是及格线。
同一套逻辑换个说法就是:人均ARR从今天起就是融资和估值的硬通货,而不是增长之后的自然结果。
图源:《-科技公司CEO领导力前瞻-Ganter-2》(第9页)
六、OaAS:7000亿美元的新品类
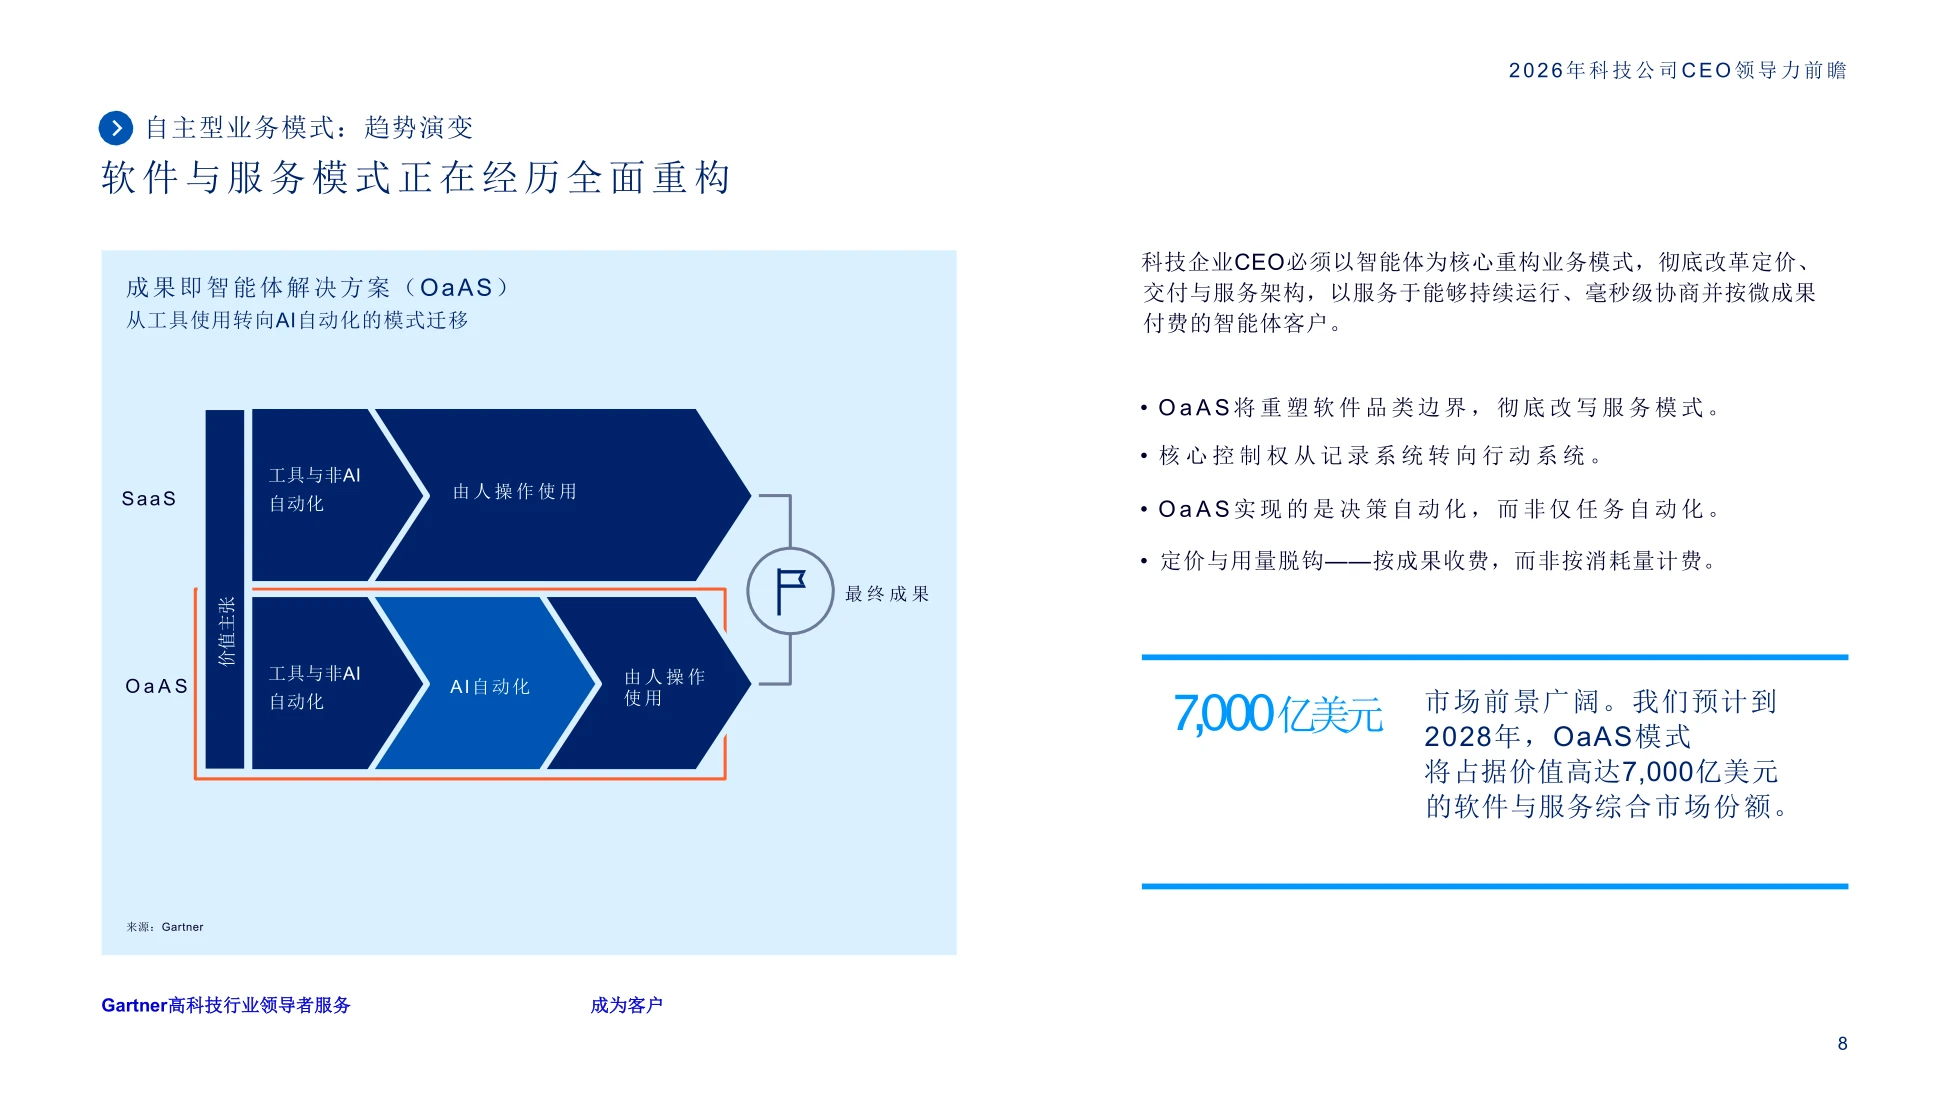
自主型业务模式这一章提出一个缩写OaAS,成果即智能体解决方案。它跟SaaS的区别不在形态,在交付物。
报告的描述是:CEO必须以智能体为核心重构业务模式,彻底改革定价、交付与服务架构,' 以服务于能够持续运行、毫秒级协商并按微成果付费的智能体客户。
四条判断值得抄下来。OaAS将重塑软件品类边界,彻底改写服务模式;核心控制权从记录系统转向行动系统;' OaAS实现的是决策自动化,而非仅任务自动化;定价与用量脱钩,按成果收费而非按消耗量计费。
市场规模给得很具体:预计到2028年,OaAS模式将占据价值高达7000亿美元的软件与服务综合市场份额。
「定价与用量脱钩」这一条最难落地,它直接掀掉了按席位和按调用量计价的两张老桌子。
图源:《-科技公司CEO领导力前瞻-Ganter-2》(第10页)
七、下一个客户不是人,定价逻辑得重写
这一页有一句很扎人的话:您的下一个客户将不再是人类。
报告的解释是:当前的科技服务商是为人类构建产品,默认由人来评估、决策与支付。' 每一套支付系统、用户体验和定价模型,都建立在交易一端是人类的前提下。客户变成智能体,这个前提就失效了。
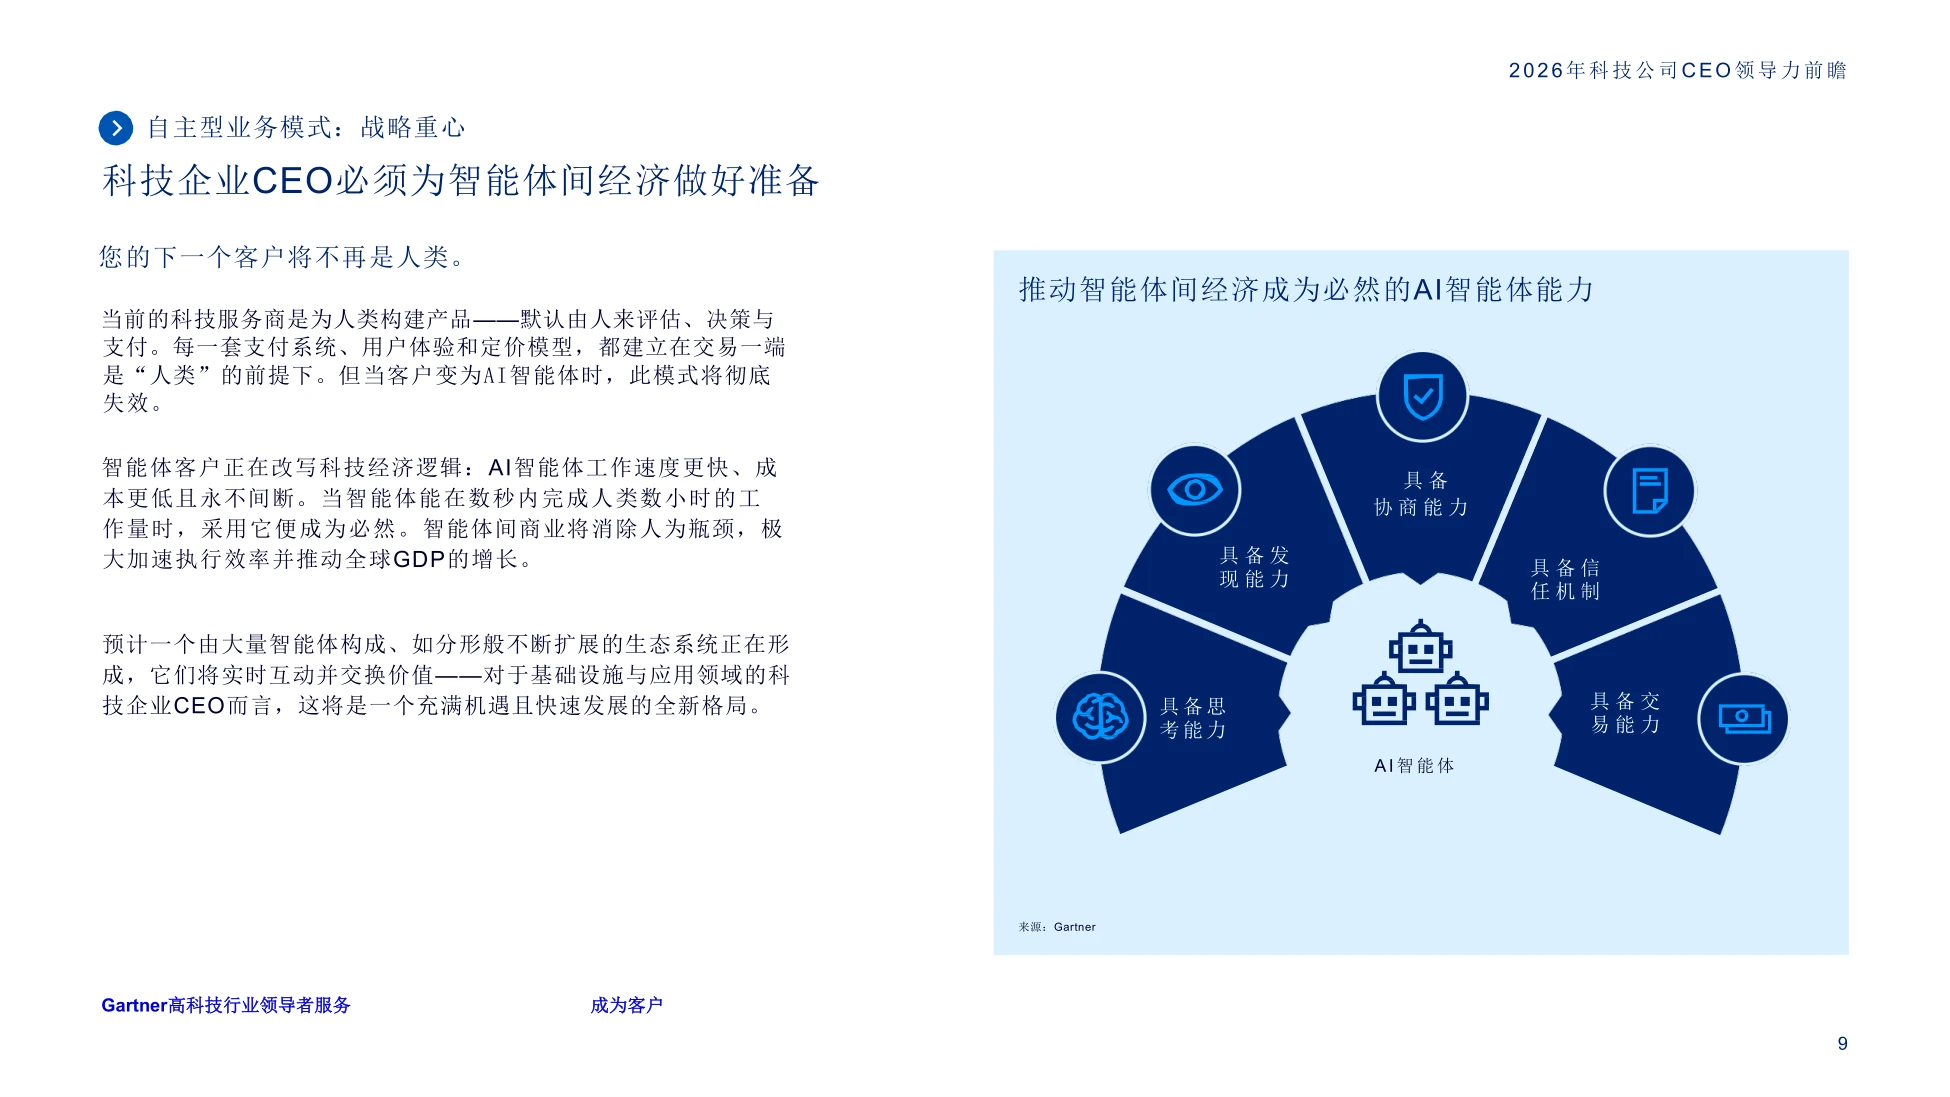
它认为AI智能体工作速度更快、成本更低且永不间断,当智能体能数秒完成人类数小时的工作量,采用它就是必然。推动智能体间经济的五项能力列得很清楚:具备思考能力、发现能力、协商能力、交易能力、信任机制。
信任机制这一项最容易被技术团队漏掉,但没有它,智能体之间没法完成高价值交易。
报告判断一个像分形一样不断扩展的智能体生态系统正在形成,它们实时互动并交换价值,' 对基础设施与应用领域的企业都是全新格局。
图源:《-科技公司CEO领导力前瞻-Ganter-2》(第8页)
八、2028年按成果定价,收入增速高30%
自主型业务模式的核心观点四条,全部带年份,节奏排得很紧。2028年:采用与可衡量成果挂钩定价模式的SaaS提供商,年收入增长率将高出30%。' 同期先动手调整定价和产品组合、实现用量透明可追踪的那批,会先拿到这个差额。
2030年:50%的科技企业CEO将常态化地与智能体客户交互,' 这迫使企业重新设计定价模式、销售流程和客户体验,以适应能在毫秒而非数周内完成评估与协商的客户。
同样是2030年底,率先构建智能体原生商业模式的早期采用者,' 通过智能体间商业和市场份额取代,能获得比仅服务人类的竞争对手高达5倍的营收增长。
还有一个很科幻但被写进正式判断的预测:到2035年,将出现第一家员工人数少于1000人的《财富》500强企业。' 这背后是同一个逻辑——增长不再由人头决定,由智能体的编排密度决定。
图源:《-科技公司CEO领导力前瞻-Ganter-2》(第4页)
九、第三波GTM,漏斗中部被无人化吃掉
报告把GTM拆成三波,这个划分很清晰,也解释了为什么很多企业的销售体系突然不管用了。第一波是模拟时代,1990到2004年,关键人物与人脉网络,话术是「见面详谈」,' 漏斗中部靠面对面沟通,衡量标准是活动量。
第二波是自动化时代,2005到2024年,内容营销与点击转化,话术是「预约演示」,' 漏斗中部靠人工交接,衡量标准是销售线索。第三波是智能体时代,2025年起,话术变成「有问必答」,漏斗中部实现无人化执行,衡量标准改为业务成果。
三波的分水岭都在漏斗中部:先是人见人,然后人交给系统,现在系统自己跑完这一段。
它给了个很具体的提醒:随着问答引擎与零点击搜索普及,未来6到12个月不升级网站的公司,' 网站很可能沦为过时的需求生成渠道。
完整版报告有几十页图表,这里只挑了对经营判断最有用的部分讲,想全看的去运营动脉(www.yydm.cn)搜标题。
原文附录里还有分城市、分年龄的细表,做区域方案的时候能直接拿来用。
十、不是所有流程都该交给智能体
GTM这一章最有实操价值的是一张适配曲线图,横轴是销售流程复杂度,纵轴是对单位经济效益的影响。中间有一块最佳适配区,位于自助式与高度复杂定制化之间,' 通过自动化资质审核与教育实现规模化,对经济效益是正面影响。
两头都是坑,而且坑的名字起得很形象。一头叫信任缺口区:在高风险信任场景里引入自动化,会损害经济效益。' 另一头叫摩擦陷阱区:在直观路径上增设不必要的阻碍。
它甚至直接列出三种情况切勿部署:市场时机过早、业务流程过于简单、业务流程过于复杂。
落地路径拆成四段:需求创造、资质审核与需求挖掘、需求捕捉与培育、谈判与成交。' 管家型智能体通过提问完成潜在客户审核,SDR智能体做画像识别与主动触达,销售团队被解放出来只盯成交。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。