中资企业在柬埔寨已超3000家,商会这份报告却说别急着进场
 广告
这份报告来自柬埔寨中国商会,全名是《中资企业在柬埔寨发展报告(2025—2026)》,由中国驻柬埔寨大使馆经济商务处指导编制。它要回答的不是"柬埔寨值不值得去",而是一个更拧巴的问题:已经在柬的企业干得怎么样,接下来该注意什么。
先看两个能立住全篇的数字。中国已连续 14 年保持柬埔寨最大贸易伙伴和最大投资来源国地位,2025 年中国对柬投资占比超 54%。
截至 2025 年初,在柬埔寨注册的中资企业(含个人商户)已超过 3000 家。
企业的数量在涨,报告的口径却很冷静:宏观面一路向好,微观面全是细节账。
下面先讲发展阶段,再拆各领域的贡献数据,最后落到"到底该怎么做"。

图表来源:《中资企业在柬埔寨发展报告》(第1页) · 查看完整报告
一、从援外到出海:中资在柬埔寨走了五个阶段
报告先把中资企业进入柬埔寨的历程,切成五个清晰的阶段。第一阶段是援外先行与承包工程起步(1998—2008 年)。中国通过优惠贷款和无偿援助支持柬埔寨基础设施,带动建材、机械企业随项目进入,2007 年西哈努克港经济特区奠基。
第二阶段是规模扩张与多元化投资(2009—2012 年)。金融危机后东南亚新兴经济体受关注,中国对柬直接投资年流量快速攀升,制造业、能源电力、房地产、电信、农业全面铺开。
第三阶段是"一带一路"引领与快速增长(2013—2018 年)。柬埔寨被纳入海上丝绸之路重要节点,公路、桥梁、港口、机场项目密集落地,2019 年中国赴柬游客突破 220 万人次。
第四阶段是产业出海浪潮(2018—2022 年)。纺织服饰、电子配件、轮胎、自行车等优势制造产业加速向柬埔寨集聚,投资业态向高附加值制造业延伸。
顺着这个逻辑往下推,《中国商用车出口形势:2025年118万辆增长30%》给了一组可以互相验证的数字。
第五阶段是自贸协定框架下的高质量合作(2023 年至今),主力军变成实体制造业、新能源和农产品加工企业。
五个阶段看下来,最大的变化不是投了多少,而是从"接项目"变成了"建产业"。
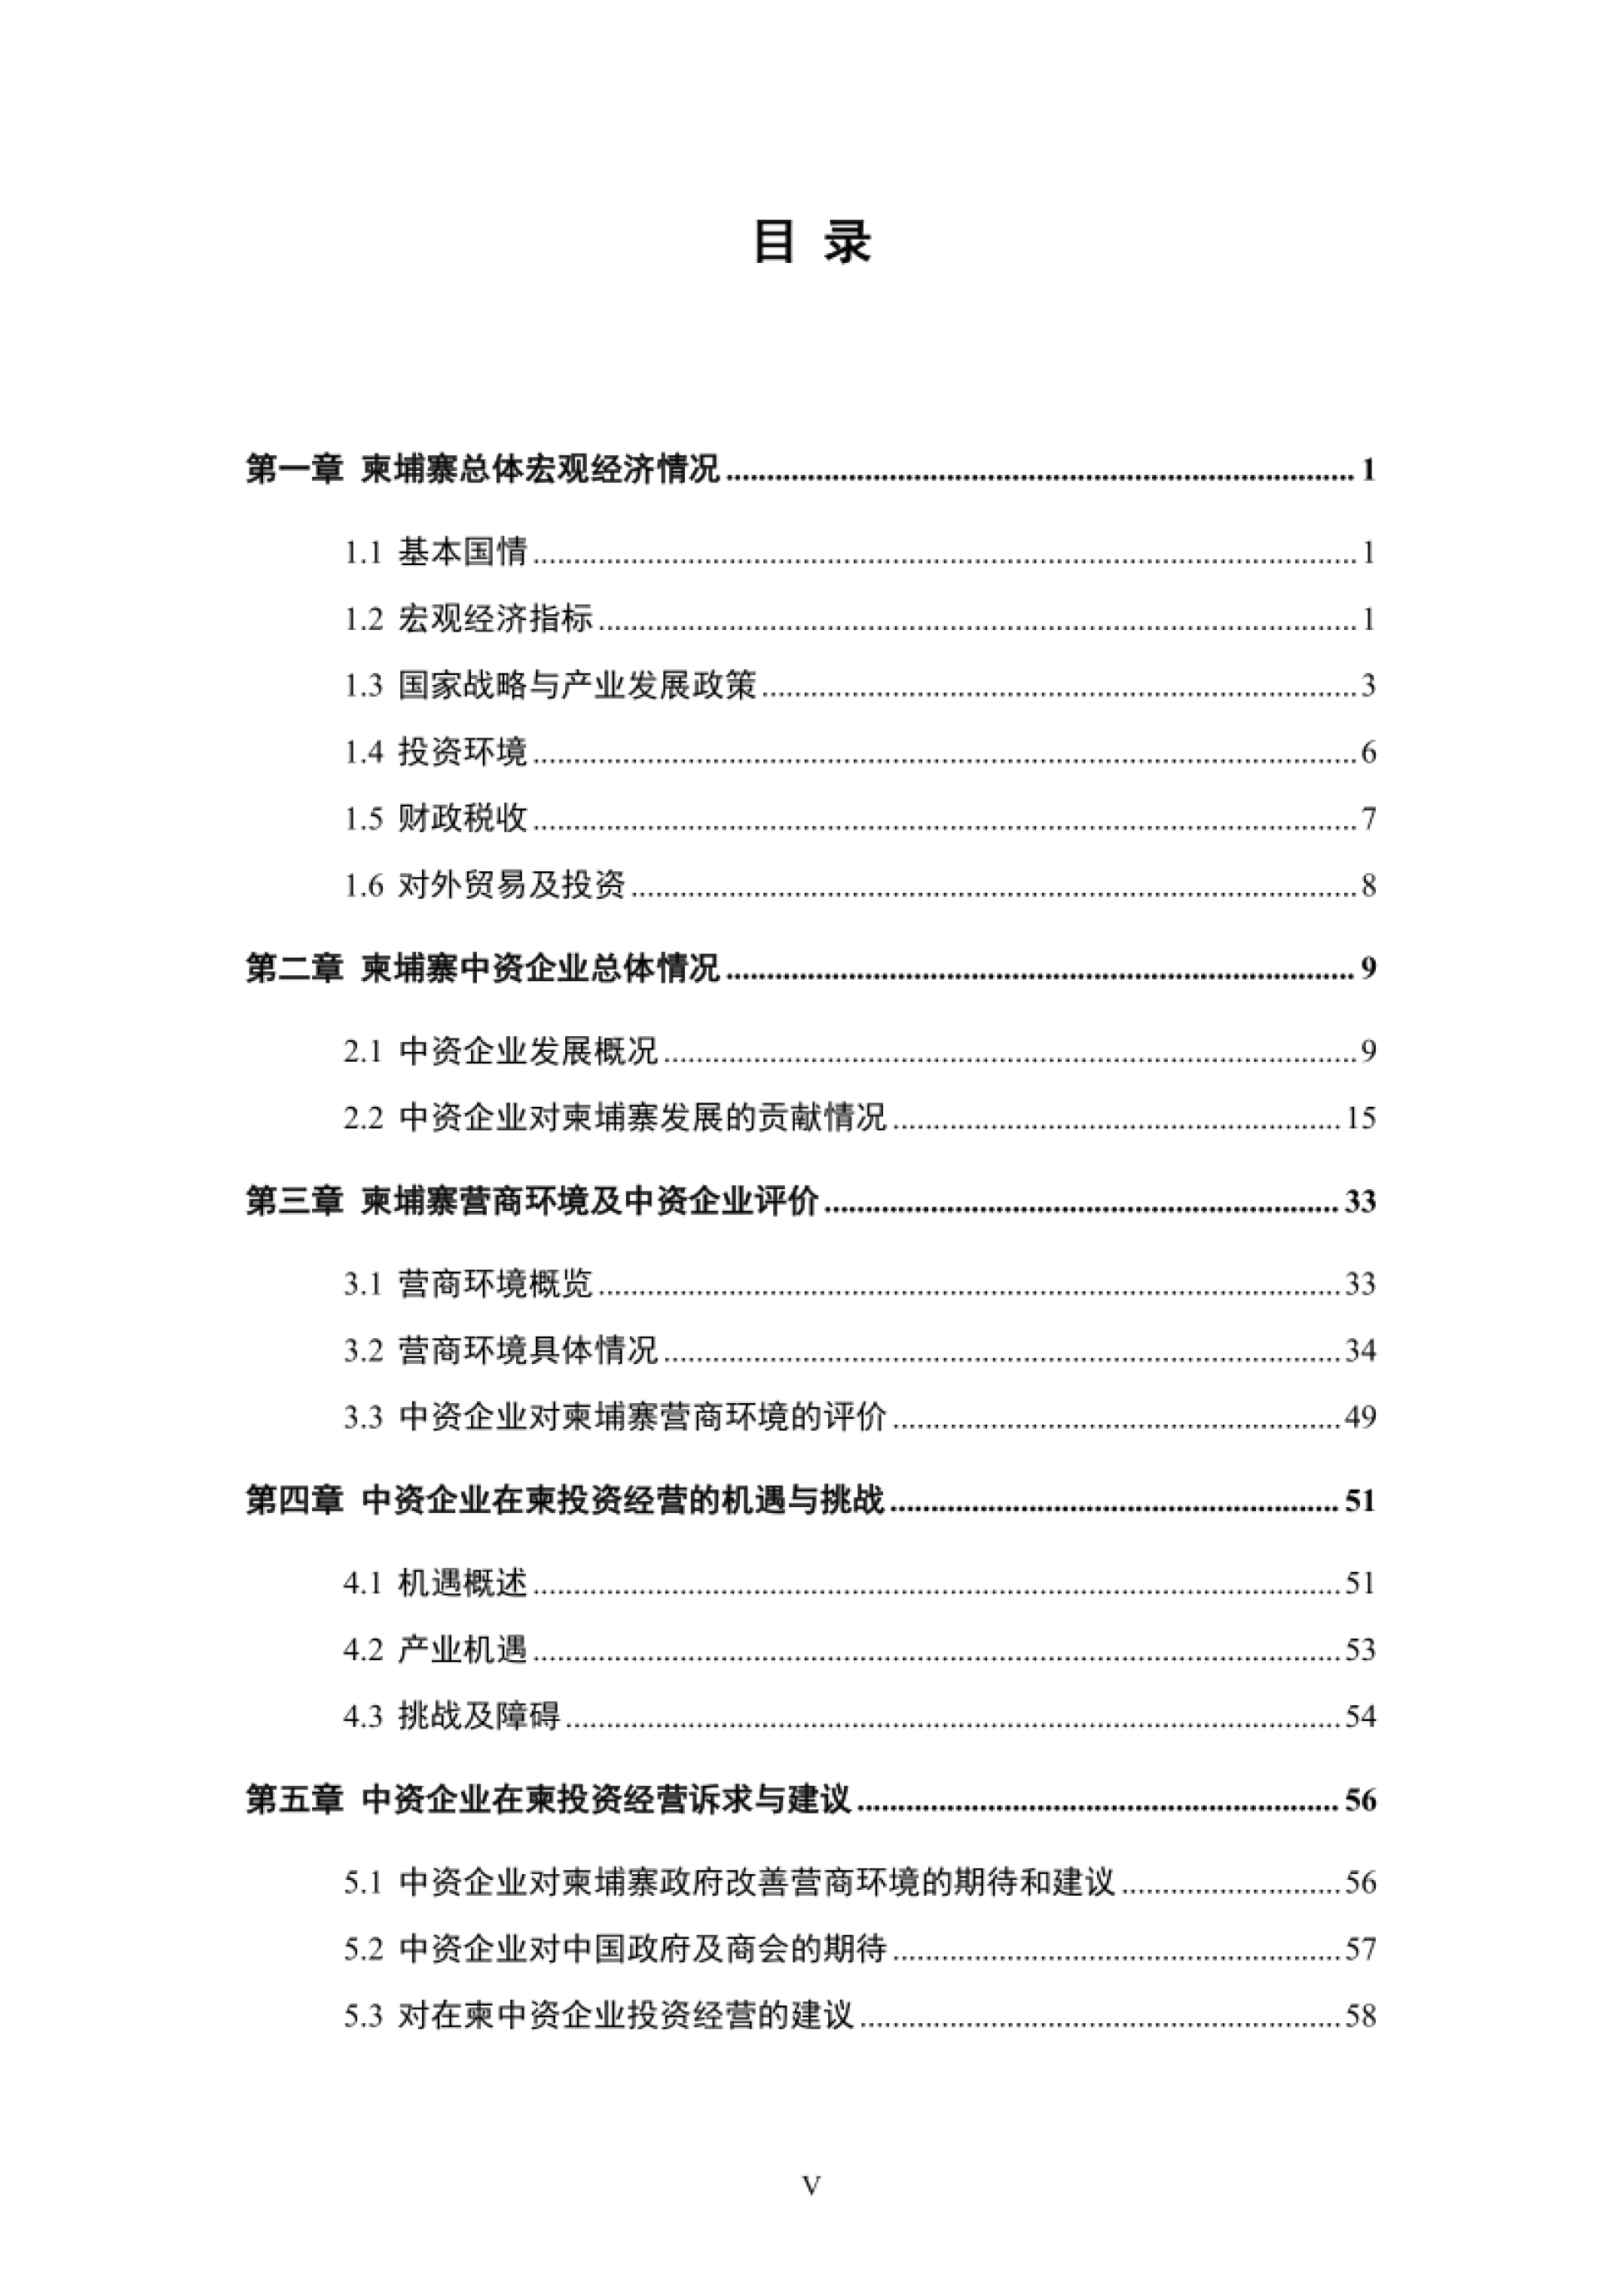
图表来源:《中资企业在柬埔寨发展报告》(第6页) · 获取《中资企业在柬埔寨发展报告》完整版

图表来源:《中资企业在柬埔寨发展报告》(第2页) · 阅读原文与全部图表
二、企业结构:央企引领、民企活跃,超 3000 家从哪来
数量之后,报告讲了"谁在柬埔寨"。从企业结构看,在柬中资企业呈现"央企引领、民企活跃、大中小企业并存"的特点。
大型央企和地方国企主要集中在基础设施、能源电力、重大工程等领域;民营企业则更多分布在制造业、工业园区开发、物流贸易、建材、家居、酒店餐饮和综合服务行业。
来源地区上,较为活跃的中资企业主要来自浙江、江苏、山东、福建、广东、湖南等沿海外向型省份,以及广西、云南等面向东盟合作密切的地区。
投在地域上也很集中:金边市是中资企业总部、贸易、金融和综合服务的集聚地;西哈努克省是港口经济、园区经济和物流产业的承载区;柴桢、磅士卑、茶胶、甘丹等省承接了大量制造与出口加工项目。
报告总结了四条投资动因:政治互信基础牢固、劳动力年轻且有成本优势、土地价格约为越南的三分之一、美元化程度深叠加自贸协定制度便利。
央企打底、民企做面、沿海省份抱团出海,这就是柬埔寨中资生态的真实长相。

图表来源:《中资企业在柬埔寨发展报告》(第8页) · 下载报告全文

图源:《中资企业在柬埔寨发展报告》(第9页) · 阅读原文与全部图表
三、能源与基建:中资电力占全国装机约 48%,是这个国家的"压舱石"
报告用很大篇幅讲贡献,能源电力排在第一位。中资电力企业已成为柬埔寨最大的电力投资来源、最大的装机主体及主要电力供应方。
目前已投运中资装机容量约 2868MW,占柬埔寨全国总装机容量约 48.3%;发电量占比约 50%—55%,旱季更高。在清洁能源方面,中资水电、光伏装机约占柬埔寨清洁能源总装机的 63.7%;柬埔寨 230kV/115kV 骨干线路及 70% 以上变电站由中资企业承建。
典型项目包括:中国华电额勒赛下游水电站总装机 33.8 万千瓦;中国华能控股的桑河二级水电站装机 40 万千瓦,年均发电约 19.7 亿千瓦时,占全国社会用电量约 11%;中国重机达岱水电站概算投资 5.4 亿美元。
基础设施领域,中资企业是柬埔寨最主要的承建方。上海建工 20 多年累计建成近 2000 公里国道省道、桥梁 100 余座;中国路桥承建的金港高速是柬埔寨第一条高速公路,全长 187.05 公里。
从"帮柬埔寨发电"到"帮柬埔寨从电力净进口国变净富余国",这条线的分量远超一般投资。
四、轮胎与纺织:一个两年出口翻倍,一个仍是就业第一大产业
制造业是这几年最热闹的战场,报告重点写了两块。先看轮胎。2025 年柬埔寨轮胎出口总额攀升至 13.8 亿美元,较 2024 年的 8.74 亿美元大增 57.86%;2021 年赛轮轮胎旗下 CART Tire 投产,成为柬埔寨首家轮胎生产企业。
目前柬埔寨已拥有 8 家汽车轮胎生产企业,包括赛轮、通用、双星、福麦斯、正道、万力、华盛及新大陆轮胎,初步形成以中资企业为主导的轮胎产业集群。
报告判断,轮胎有望成为继服装、鞋类、旅行用品之后,柬埔寨下一个"百亿美元级"出口支柱产业。再看纺织。这是柬埔寨最成熟、最具国际竞争力的支柱出口产业,仅服装行业就业人数已达约 91.3 万人。
截至 2025 年底,柬埔寨全国大型制造工厂达 3083 家,同比增加 27%;纺织服装与鞋类出口总额 138.2 亿美元,同比增长 18.3%。在这条链上,申洲(柬埔寨)员工总数已超 2 万人,是当地规模最大的中资制衣企业之一。
老产业稳就业,新产业提结构,柬埔寨制造业正在同时做这两件事。
五、园区、农业与金融:从"带来项目"到"带来产业体系"
报告把园区、农业、金融放到一起讲,因为它们共同指向一个词:体系。园区方面,截至 2026 年年初,全国 52 个经济特区中已有西港经济特区、浙江经济特区等 35 个产业园区投入运营。
西港特区累计实现投资 22.7 亿美元,引入企业 202 家,创造就业岗位约 3.2 万至 3.5 万个;浙江经济特区一期二期合计签约入驻企业超 130 家,涵盖家具木业、五金工具、化工及冶炼四大集群。
农业上,中资企业的价值是补链。和胜投资的椰子种植加工、中启海外在蒙多基里的腰果种植,推动农业由"单一粗放"种植向"种植—加工—仓储—贸易"一体化延伸。
2025 年柬埔寨农产品出口总量达 1491.05 万吨,同比增长 27.83%,创收约 50 亿美元。金融方面,中国工商银行和中国银行均在柬埔寨设立分支机构。中行金边分行累计提供融资支持超过 30 亿美元,并获批担任柬埔寨人民币清算行。
园区给平台、农业补链条、金融供血液,三件事凑齐了,才算真正把产业种在柬埔寨。
六、营商环境:宏观积极、微观承压,企业到底卡在哪
第三章是这份报告最该细看的部分,因为它替企业说了实话。世界银行《Business Ready 2025》显示,柬埔寨监管框架得 63 分、公共服务得 43 分、经营效率得 56 分,三项均处于被测经济体的后 40% 区间;企业破产退出一项仅得 19 分,位列后 20%。
亮点是金融服务,得分 84 分,位列前 20%,这得益于 Bakong 等国家级数字支付系统的推广。企业调查则更直白:认为非正规部门竞争构成经营障碍的比例高达 78%,认为税率构成障碍的高达 68%。
报告把中资企业的评价概括为"宏观积极、微观承压":宏观上看重政治稳定、100% 外资控股的开放政策、经济特区税收优惠和劳动力成本;
微观上的压力则是非正规经济价格竞争、税务负担与管理复杂、行政与文件办理效率不足,以及交通运输和电力供应短板。
报告还提示了一项容易被忽略的制度性风险:过去三年几乎没有完整合规的公司重整或清算案例,重资产长周期项目必须正视退出成本。
"宏观积极、微观承压"这八个字,是给所有想赴柬投资的人最实用的一句提醒。
七、专题:数字经济、绿色发展与三大特色产业
报告用两个专题补充了未来的增长点。
数字经济方面,《2021—2035 数字经济与数字社会政策框架》分三阶段推进;柬埔寨 5G 已于 2026 年 1 月正式商用,Bakong 数字支付逐步普及。华为助力柬埔寨成为东南亚较早实现 4G 及 4.5G 商用的国家之一,在 5G 部署中 25 天内实现服务上线。
绿色发展方面,柬埔寨已确立 2050 年碳中和目标,加入联合国绿色经济行动伙伴关系(PAGE)等机制,部分中资纺织企业开始引入节水印染、太阳能屋顶与节能设备。
特色产业则单独拆了电力、轮胎、经济特区、农业四块。以电力为例:截至 2026 年一季度,柬埔寨全国总装机容量达 5932MW,清洁能源占比 63.23%,位列东盟第二;但电网损耗约 12%,旱季仍需从老挝、泰国、越南进口电力,占总消费约 25%—30%。
经济特区的出口贡献也在抬升,出口总额占比已从 2015 年的 13% 增长至 2025 年的近 30%。
下一个十年的增长核心,报告押在了数字经济、绿色能源和农产品精深加工上。
八、给企业的五条建议:别急着进场,先想清楚这几件事
回到标题那句话,报告的第五章给出了五条具体建议,和"先别急着进场"是同一个意思。第一,坚持依法合规经营与履行社会责任。在税务、劳工、环保等方面建立完善合规体系,规避制度不全、执法不公与监管混乱的风险。
第二,加强本地化经营与本土人才培养。培养本地管理人员、建立稳定员工团队,提高对本土市场需求的适应能力。第三,选择合理的行业定位与产业发展阶段。避免直接与本地底层民众赖以生存的行业竞争。
报告点名了几块仍有成长潜力的领域:现代物流、农业加工、旅游服务、家具建材,以及园区周边服务。第四,坚持长期主义,避免短期投资思维。柬埔寨市场规模与制度环境仍在完善,短期投机难以稳健发展。
第五,提升产业链协同能力,构建"生产—物流—贸易—金融服务"或"种植—加工—出口"体系,避免单点投资。报告最后强调,谁更能把握产业升级方向、适应本地制度环境、构建数字化与绿色发展能力,谁就更可能在新一轮竞争中赢得先机。
想继续看出海投资、东南亚市场、产业园区与其他区域发展报告,可以到运营动脉(www.yydm.cn)检索。
商会这份报告的底色不是"快来",而是"想清楚了再来"——这恰恰是它最值钱的地方。
《中资企业在柬埔寨发展报告(2025—2026)》是谁发布的?
报告由中国驻柬埔寨大使馆经济商务处指导、柬埔寨中国商会组织,柬埔寨产业与经济发展研究院参与研究编制,落款为柬埔寨中国商会 2026 年 9 月。
这一点在《企业多元用工合规手册:12种形式风险对照》里有更细的口径拆解,感兴趣可以翻过去看。
报告围绕宏观经济环境、中资企业总体发展、营商环境与企业评价、投资机遇与挑战、企业诉求与建议,以及数字经济、绿色发展等专题展开,定位是一份综合性年度报告与投资指引。
现在有多少中资企业在柬埔寨?中国投资占比多大?
根据柬埔寨商业部数据,截至 2025 年初,在柬埔寨注册的中资企业(含个人商户)已超过 3000 家。
2025 年中国对柬投资占比超 54%,继续稳居柬埔寨第一大外资来源国;在 FDI 口径下,中国对柬投资约 37.6 亿美元,同比增长 42.3%。中国已连续 14 年保持柬埔寨最大贸易伙伴和最大投资来源国地位。
中资企业在柬埔寨哪些领域参与最深?
能源电力是最具分量的板块:已投运中资装机约 2868MW,占柬埔寨全国总装机约 48.3%,中资水电、光伏占柬埔寨清洁能源总装机约 63.7%。
其次是基础设施(金港高速、暹粒吴哥国际机场、德崇国际机场等)、园区(西港特区累计投资 22.7 亿美元)以及轮胎制造(8 家轮胎厂,2025 年轮胎出口 13.8 亿美元、同比 +57.86%)。
报告说中资企业面临哪些经营障碍?
报告把企业评价概括为"宏观积极、微观承压"。宏观上看重政治稳定、外资可 100% 控股、特区税收优惠与劳动力成本优势。
微观上的主要障碍是非正规经济竞争(78% 企业视为障碍)、税务负担与税务管理复杂(68% 企业视为障碍)、行政与文件办理效率不足,以及交通运输与电力供应短板。世界银行数据显示柬埔寨企业破产退出一项仅得 19 分,退出制度化程度很低。
柬埔寨的劳动力与土地成本还有优势吗?
劳动力方面,柬埔寨劳动年龄人口约 1150 万,就业参与率 79.2%,2026 年起纺织、制衣和鞋类行业最低工资为每月 210 美元,仍具竞争力,但报告也提示最低工资持续上调、附加支出增加正在削弱低成本优势。
土地方面,根据企业调研反馈,柬埔寨土地价格约为越南土地价格的三分之一;金边周边工业用地 50 年租赁价格约 40—60 美元/平方米。
报告对赴柬投资的中资企业给出哪些建议?
报告给出五条建议:一是坚持依法合规经营与履行社会责任;二是加强本地化经营与本土人才培养;三是选择合理的行业定位与产业发展阶段,不与本地底层民众赖以生存的行业直接竞争。
四是坚持长期主义,避免短期投资思维;五是提升产业链协同能力。报告还提示,未来中资企业将更加重视本土雇员培养、社区关系建设和 ESG 合规,以数字化、绿色发展能力和跨文化运营能力赢得新一轮竞争。
延伸阅读
如果这个话题跟你手上的业务有关,下面这几篇报告解读拆的是同一类问题的不同侧面,可以一起看。
《沙利文2024中国心衰器械白皮书解读》——切口是200亿市场70万患者缺口
《具身智能报告拆解:中国出货量占全球74%》——这份91页的报告,把中美差距、产业链格局、未来三个阶段讲透了。
《农科院农业报告:粮食产量1.43万亿斤创新高》——讲的是粮食产量1.43万亿斤创新高
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。