有色半年利润翻了一倍,这份券商综述却说难的是拿住仓位
 广告
这份报告来自华龙证券,名字很长:《有色金属行业2026年半年报综述:地缘风险扰动货币政策预期,主要金属价格波动加大》。
它要回答的问题其实很直接:上半年金属价格大起大落,有色板块到底赚没赚到钱?答案出人意料地好。2026 年上半年,有色行业营收 24131.62 亿元,同比增长 31.75%。
归母净利润 1967.13 亿元,同比大增 106.63%,半年利润已接近 2025 全年水平。
但报告的口径很克制:利润翻倍主要来自价格,而不是量的扩张。
下面按贵金属、工业金属、能源金属三条线,把这份综述拆开看。

图表来源:《有色金属行业2026年半年报综述:地缘风险扰动货币政》(第1页) · 阅读原文与全部图表
一、先看总账:营收 2.4 万亿,半年利润接近去年全年
报告的第一部分给了一组行业总量数据,先立住景气回升的判断。2026 年上半年,有色金属行业营收 24131.62 亿元,较 2025H1 的 18316.52 亿元同比增长 31.75%。
这个增速显著高于 2025 全年,也接近 2021 年的高增速水平,报告称行业景气明显回升。利润端的弹性更夸张。2026H1 归母净利润 1967.13 亿元,同比大增 106.63%,较 2025H1 的 952.02 亿元增加明显。
半年利润已接近 2025 全年水平,报告判断盈利弹性显著释放。分季度看,收入逐季抬升、同比高位放缓。一季度收入 11587.37 亿元、同比增长 36.99%;二季度升至 12544.25 亿元,环比增 8.26%。
但二季度同比回落到 27.25%,较一季度放缓约 9.7 个百分点,报告形容为"斜率由冲刺转向高位延续"。利润季度节奏类似:Q1 为 935.04 亿元、同比 +112.54%;Q2 升至 1032.08 亿元、同比 +101.55%,单季利润突破千亿。
总量看是"翻倍",但拆到季度,增速其实已经在往下走,这是读这份报告要先记住的底色。

图片来源:《有色金属行业2026年半年报综述:地缘风险扰动货币政》(第5页) · 获取《有色金属行业2026年半年报综述:地缘风险扰动货币政》完整版
二、盈利质量:毛利率创 2016 年以来高点,ROE 一年抬升 4.75 个百分点
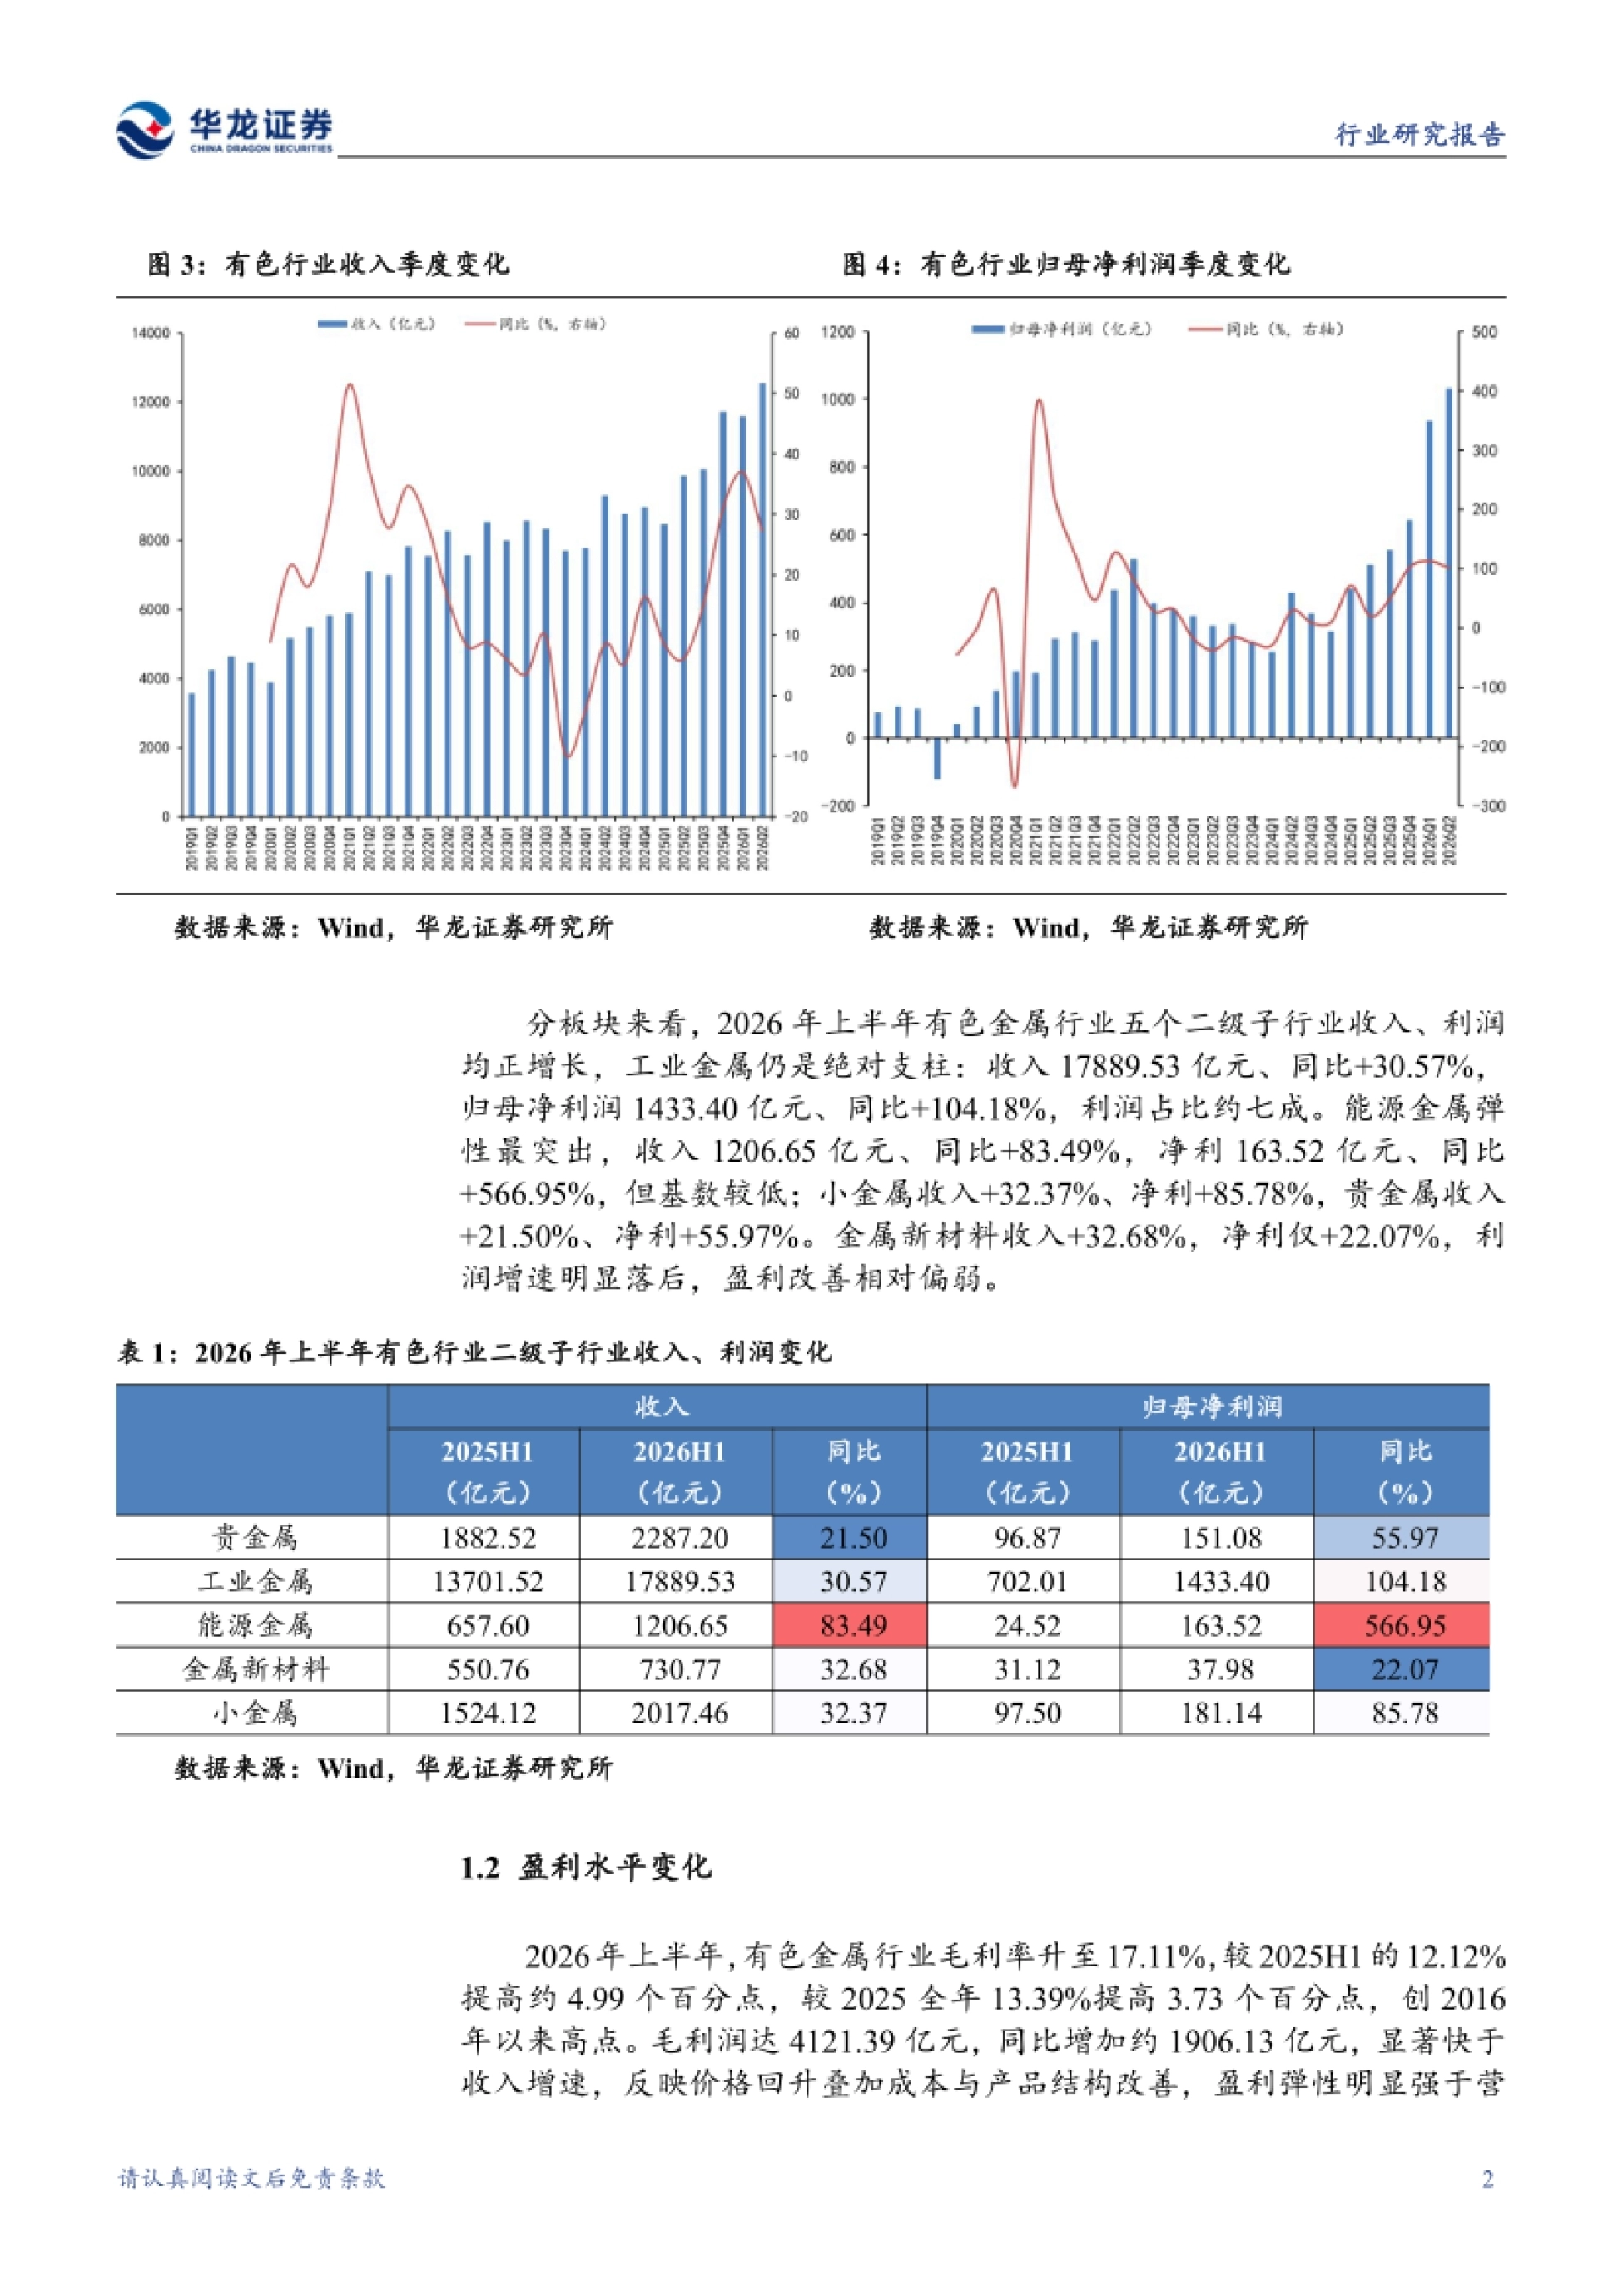
比营收利润更值得看的,是盈利能力。2026 年上半年,有色金属行业毛利率升至 17.11%,较 2025H1 的 12.12% 提高约 4.99 个百分点。较 2025 全年的 13.39% 再提高 3.73 个百分点,创 2016 年以来高点。
毛利润达 4121.39 亿元,同比增加约 1906.13 亿元,显著快于收入增速。报告解释,这是价格回升叠加成本与产品结构改善的结果,盈利弹性明显强于营收,与归母净利润高增相互印证。
ROE 的抬升同样明显。2026H1 ROE 为 11.64%,较 2025H1 的 6.89% 提升 4.75 个百分点。报告给出一个佐证:净利润 2387.64 亿元,股东权益 20505.69 亿元,利润扩张显著快于权益增长。
毛利率和 ROE 同时创阶段新高,说明这一轮不是单纯的涨价,成本端也在改善。
图片来源:《有色金属行业2026年半年报综述:地缘风险扰动货币政》(第6页) · 阅读原文与全部图表
三、五条子行业全线正增长,但利润高度集中在工业金属
报告把有色拆成五个二级子行业,2026 年上半年收入、利润全部正增长,但内部差异极大。工业金属仍是绝对支柱:收入 17889.53 亿元、同比 +30.57%,归母净利润 1433.40 亿元、同比 +104.18%,利润占比约七成。
能源金属弹性最突出:收入 1206.65 亿元、同比 +83.49%,净利 163.52 亿元、同比 +566.95%,但基数较低。小金属收入 +32.37%、净利 +85.78%,增速也相当可观。贵金属收入 +21.50%、净利 +55.97%,利润增速快于收入。
相对最弱的是金属新材料:收入 +32.68%,净利仅 +22.07%,利润增速明显落后,报告称其盈利改善相对偏弱。
同样是涨价,工业金属把利润放大了一倍,金属新材料却几乎没跟上,分化就藏在这几个数字里。

图片来源:《有色金属行业2026年半年报综述:地缘风险扰动货币政》(第8页) · 查看完整报告
四、贵金属:金价被"加息预期"压着,但白银一年涨了 139%
贵金属这一章,报告讲了一个很典型的宏观压制故事。2026 年上半年,美以伊冲突持续导致原油供给收紧,油价短期内冲上 110 美元,并带动美国通胀走高。
高油价带来的输入性通胀增加了美国国内通胀粘性,让原本已进入降息周期的美联储政策方向发生变化。市场开始押注美联储下半年由降息转为加息,以遏制通胀、稳定物价。
芝加哥商品交易所(CME)FedWatch Tool 显示,5 月以后美联储 9 月会议加息概率显著增长。到 7 月 24 日最高点,加息概率已超过 80%,其中加息 50bp 的概率达 26.64%。
报告指出,货币政策紧缩预期的短期显著上升,构成了宏观层面对黄金的核心压制,金价因此大幅波动。但拉长看,价格中枢仍显著上抬。
如果你关心的正是美光砸270亿美元,《美光砸270亿美元、设备交期拉到两年》值得一起读。
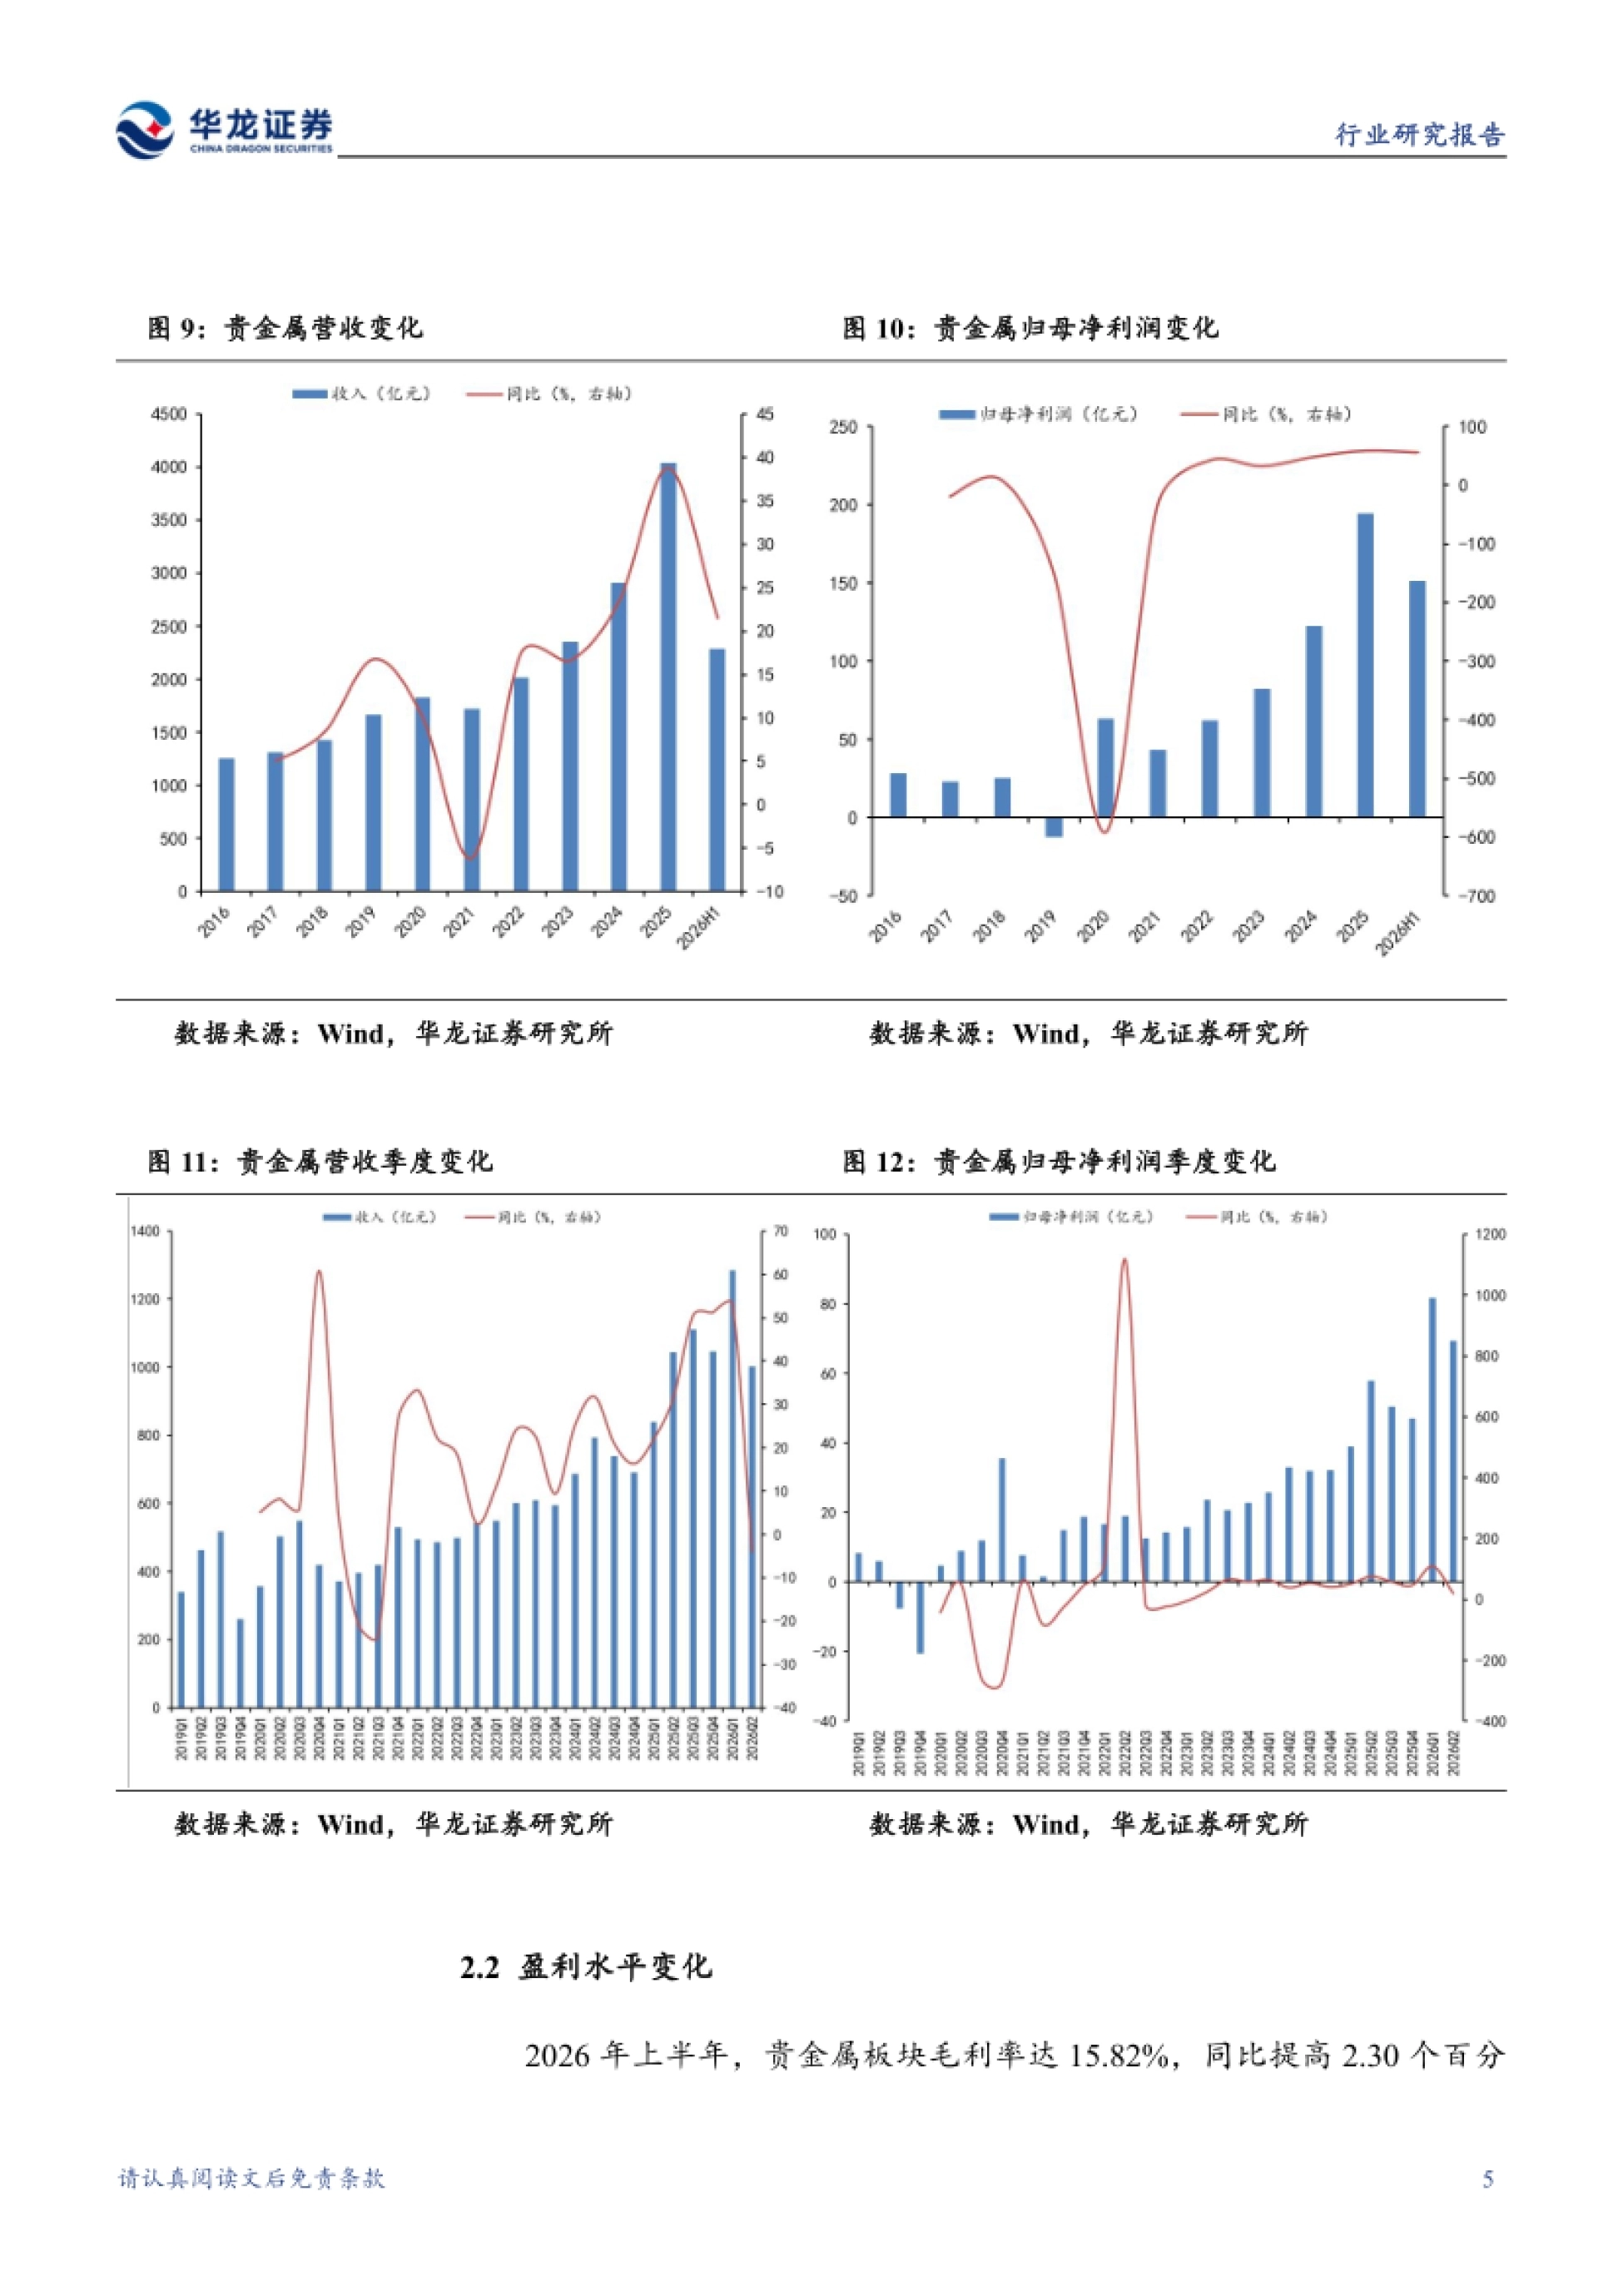
上半年 LME 现货黄金均价 3076.39 美元/盎司,同比大幅上涨 52.41%。LME 现货白银均价 78.47 美元/盎司,同比上涨 139.32%。板块层面,贵金属 2026H1 收入 2287.20 亿元、同比 +21.50%,归母净利润 151.08 亿元、同比 +55.97%。
毛利率达 15.82%、同比提高 2.30 个百分点,ROE 10.53%、较 2025H1 的 7.68% 提高 2.86 个百分点。
压制金价的是加息预期,托住贵金属利润的却是同一条地缘风险主线,两者并不矛盾。
五、工业金属:铜价同比涨 38.73%,铝的利润弹性最大
工业金属是这份报告里体量最大、也最"稳健"的一块。宏观背景上,战争冲击下 IMF 在 7 月把 2026 年全球经济增速下调至 3.0%,海外需求承压。
但美国铜关税预期持续增强,C-L 价差的存在使跨大西洋套利交易持续火热,推动铜价稳步上涨。上半年 LME 铜现货均价 13083.05 美元/吨,较 2025 年同期大幅增长 38.73%。
LME 铝现货均价 3382.28 美元/吨,同比增长 33.21%;铅、锌均价同比分别下降 0.83%、上涨 22.27%。板块整体收入 17889.53 亿元、同比 +30.57%,归母净利润 1433.40 亿元、同比 +104.18%,接近上年全年水平。
分季度看,工业金属 Q1 收入 6352.13 亿元、同比 +5.71%;Q2 升至 7349.39 亿元、环比 +15.70%。利润端,Q1 归母净利润 673.54 亿元、同比 +106.87%,Q2 升至 759.85 亿元、同比 +101.86%,单季利润创阶段新高。拆到三级子行业,报告总结了六个字:"铜稳健、铝高弹性、铅锌修复"。
铜收入 11877.56 亿元、同比 +26.71%,净利润 797.02 亿元、同比 +77.65%。铝收入 4703.30 亿元、同比 +39.56%,净利润 542.61 亿元、同比 +161.44%,利润弹性最大。铅锌收入 1308.67 亿元、同比 +36.68%,净利润 93.77 亿元、同比 +104.60%。
盈利水平方面,工业金属毛利率 16.28%、同比提高 4.95 个百分点,ROE 13.49%、较 2025H1 的 8.27% 提高 5.22 个百分点,处于历史高位区。这一点在《小吃行业报告:2026市场规模有望破万亿》里有更细的口径拆解,感兴趣可以翻过去看。
铜靠关税预期与套利,铝靠利润弹性,工业金属的"稳健"背后其实是两条不同的逻辑。
图源:《有色金属行业2026年半年报综述:地缘风险扰动货币政》(第9页) · 获取《有色金属行业2026年半年报综述:地缘风险扰动货币政》完整版
六、能源金属:净利同比 +566.95%,锂价一年涨了 132%
三条线里,反转最彻底的是能源金属,报告用了"拐点确立,大幅反弹"。2026 年上半年,国产电池级碳酸锂(纯度 99.5%)均价 163431.98 元/吨,同比上涨 132.2%。
氢氧化锂(纯度 56.5%)均价 152977.24 元/吨,同比上涨 127.02%。价格拐点确立后,反弹幅度较为显著。板块层面,能源金属 2026H1 收入 1206.65 亿元、同比 +83.49%,接近 2025 全年水平。
归母净利润 163.52 亿元、同比 +566.95%,约为 2025 全年的 1.7 倍。报告特别点出,利润弹性显著大于收入,显示锂钴镍等价格与需求回暖驱动板块强势扭亏扩张。
分季度看,Q1 收入 533.29 亿元、同比 +71.24%,归母净利 82.61 亿元、同比 +572.40%。Q2 收入 673.37 亿元、同比 +94.51%、环比 +26.27%,利润 80.91 亿元、同比 +561.48%,但环比小幅下降 2.05%。子行业中,锂收入 +154.0%、利润大幅扭亏;钴收入 +49.4%、利润 +35.7%;镍体量仍小。
盈利水平方面,能源金属毛利率 28.37%、同比提高 11.70 个百分点,ROE 9.00%、较 2025H1 的 2.17% 提高 6.83 个百分点。不过报告也提示,毛利率距 2021 至 2022 年的高毛利中枢仍有修复空间。
+566.95% 这个数字很惊人,但报告提醒它建立在低基数上,看反弹更要看修复到哪一步。
七、投资建议:维持"推荐",黄金看配置、工业金属或震荡
把三条线讲完,报告给出了明确的行业观点。报告维持有色金属行业"推荐"评级。策略判断是:尽管加息预期仍在,但地缘政治局势仍不稳定、长期经济增长仍面临不确定性,黄金或迎来配置价值。
工业金属方面,铜关税预期波动下,报告判断或有震荡。能源金属则是"拐点确立,上半年价格大幅上行"。报告给出的建议关注名单包括:紫金矿业(601899.SH)、中金黄金(600489.SH)、山东黄金(600547.SH)。
此外还有洛阳钼业(603993.SH)、西部矿业(601168.SH)、铜陵有色(000630.SZ)、海亮股份(002203.SZ)。能源金属方向则列出藏格矿业(000408.SZ)、赣锋锂业(002460.SZ)、华友钴业(603799.SH)。
报告的落点不是"看好涨价",而是"地缘不确定性的另一面,恰好是黄金的配置价值"。
八、风险提示:五个变量,每一个都可能推翻上面的判断
报告最后列了五条风险提示,读这份综述不能跳过这一段。第一是地缘政治风险:美以伊冲突仍未正式结束,地缘政治升级风险依然不可控。
第二是美联储加息风险:美联储年内加息概率有所增加,可能持续对有色板块形成压制。第三是宏观经济复苏不及预期:我国财政政策、货币政策对宏观经济的刺激作用仍待验证。
第四是关税风险:美国铜关税仍未落地,可能持续对铜价形成扰动。第五是数据引用风险:报告引用大量第三方数据及公开资料,可能存在错漏或更新不及时。
报告发布日为 2026 年 9 月 21 日,涉及的是 2026 年上半年的半年报数据,判断带有明显的时点属性。想继续看有色金属、贵金属与大金属板块的券商报告和方案,可以到运营动脉(www.yydm.cn)检索。
利润翻倍是已经发生的过去,加息、关税和地缘这三个未定项,才决定下半年的走向。
华龙证券这份有色金属半年报综述讲了什么?
这是华龙证券研究所发布的《有色金属行业2026年半年报综述》,分析师为景丹阳,报告日期 2026 年 9 月 21 日,维持行业"推荐"评级。报告分四块:行业整体收入利润与盈利水平、贵金属、工业金属、能源金属三条细分主线,最后给出投资建议与风险提示。
2026 年上半年有色金属行业利润增长了多少?
行业营收 24131.62 亿元、同比增长 31.75%;归母净利润 1967.13 亿元、同比大增 106.63%,半年利润已接近 2025 全年水平。盈利质量同步改善:毛利率升至 17.11%、创 2016 年以来高点,ROE 为 11.64%、较上年同期提升 4.75 个百分点。
为什么金价在大幅波动,贵金属板块还能赚钱?
2026 年上半年美以伊冲突推高油价与美国通胀,市场押注美联储 9 月加息概率一度超过 80%,紧缩预期压制金价并放大波动。但价格中枢仍显著上抬:LME 现货黄金均价 3076.39 美元/盎司、同比 +52.41%,白银均价 78.47 美元/盎司、同比 +139.32%,贵金属板块归母净利润 151.08 亿元、同比 +55.97%。
工业金属里哪个品种利润弹性最大?
报告总结为"铜稳健、铝高弹性、铅锌修复"。铜收入 11877.56 亿元、净利润同比 +77.65%;铝收入 4703.30 亿元、净利润 542.61 亿元、同比 +161.44%,弹性最大;铅锌净利润同比 +104.60%。
板块整体毛利率 16.28%、同比提高 4.95 个百分点,ROE 13.49%、处于历史高位区。
能源金属的反弹体现在哪些数据上?
上半年国产电池级碳酸锂均价 163431.98 元/吨、同比 +132.2%,氢氧化锂均价 152977.24 元/吨、同比 +127.02%,价格拐点确立。板块收入 1206.65 亿元、同比 +83.49%,归母净利润 163.52 亿元、同比 +566.95%,约为 2025 全年的 1.7 倍;子行业中锂利润大幅扭亏、钴利润同比 +35.7%。
顺着这个逻辑往下推,《IBM AI主权研究报告:仅9%高管了解AI依赖关系》给了一组可以互相验证的数字。
报告提示了哪些风险,投资建议是什么?
风险提示共五条:地缘政治风险、美联储加息风险、宏观经济复苏不及预期、关税风险、数据引用风险。
投资建议上,报告认为地缘局势不稳定、长期经济增长面临不确定性,黄金或迎来配置价值,工业金属在铜关税预期波动下或有震荡,并给出紫金矿业、中金黄金、山东黄金、洛阳钼业、西部矿业、赣锋锂业、华友钴业等关注名单。
相关报告解读推荐
如果这个话题跟你手上的业务有关,下面这几篇报告解读拆的是同一类问题的不同侧面,可以一起看。
《国泰海通2026医药政策半年回顾解读:基药扩容创新药受益》——重点是基药扩容创新药受益
《储能政策半年观察:新增政策387项创新高》——切口是新增政策387项创新高
《银行理财半年报:33.66万亿规模创新高》——和本文互为参照的另一组样本
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。