女性功能食品越做越像零食,为啥四成人还是吃着像在吃药
 广告
这份报告来自库润数据,名字叫《2026女性功能食品市场洞察报告》,副标题直白地写着"告别'吃药式养生'"。它做了一件挺有意思的事:把 800 位近半年买过功能食品的女性用户拉来问了一圈,问的不是成分,而是包装。
结论有一个很扎眼的反差。态度上,她们早就不把功能食品当药了,"悦己"联想占到 64.1%。可一旦出门,问题就来了:45.0% 的人承认,因为包装太像药、吃着有压力,干脆放弃购买或停用。
这份报告要回答的就是这道落差:明明想悦己,为什么吃个东西还要偷偷摸摸?下面从人、态度、场景、痛点和包装偏好,一层层拆开。

图表来源:《2026女性功能食品市场洞察报告》(第1页) · 查看完整报告

图片来源:《2026女性功能食品市场洞察报告》(第4页) · 下载报告全文

图源:《2026女性功能食品市场洞察报告》(第5页) · 查看完整报告
一、谁在买?26-40 岁一二线职场女性,已婚有孩的占了近八成
先看人。报告用 800 份线上问卷划定功能食品的女性消费者画像,样本来自库润样本库。年龄上,26-30 岁占 35.4%、31-35 岁占 31.5%,两段合起来超过六成半,18-25 岁只占 7.1%。
城市线级同样集中:一线 37.0%、新一线 31.8%、二线 23.1%,三四五线加起来才 8.1%。人生阶段的反差最有意思。单身占 37.0%、已婚无孩占 31.8%、已婚有孩占 23.1%,报告在核心发现里把"已婚有孩近 8 成"单列为一条。
职业上,全职职场人士高达 77.6%,自由职业 18.6%,家庭型女性只有 2.1%。
一句话概括:这是被工作和家庭两头夹着的都市职场女性,她们买功能食品,买的是"还能撑住"的那点余地。
图表来源:《2026女性功能食品市场洞察报告》(第7页) · 获取《2026女性功能食品市场洞察报告》完整版
二、她们的身体:没什么大病,却总觉得"将就着用"
报告没有把她们写成病人,反而强调了一种很真实的中间状态。问健康自评,56.9% 的人选"还不错——没什么大毛病,但偶尔会觉得累或有点小不适"。
选"很棒、精力充沛"的只有 14.9%,而"不太好、总有一两项在困扰我"的占 22.1%。生活方式的答案更松弛:56.5% 说自己"比较健康,偶尔熬夜、吃得随意一些,整体还行"。
养生态度的分布,几乎就是当代年轻女性的自画像。42.5% 认为"养生是我的日常,不需要刻意坚持,已经融进生活习惯"。23.3% 把养生当"安慰剂"——不一定有科学依据,但做点啥总比啥也不做强。
还有 15.6% 承认自己是"人设型养生",有严格作息和饮食纪律;11.0% 则是"临时抱佛脚",熬夜熬狠了才紧急补救。
不求极度自律、但求松弛养生,这八个字决定了她们要的产品:别太严肃、别太费劲、能融进日常。
三、态度已经变了:不再是"药",而是日常小确幸
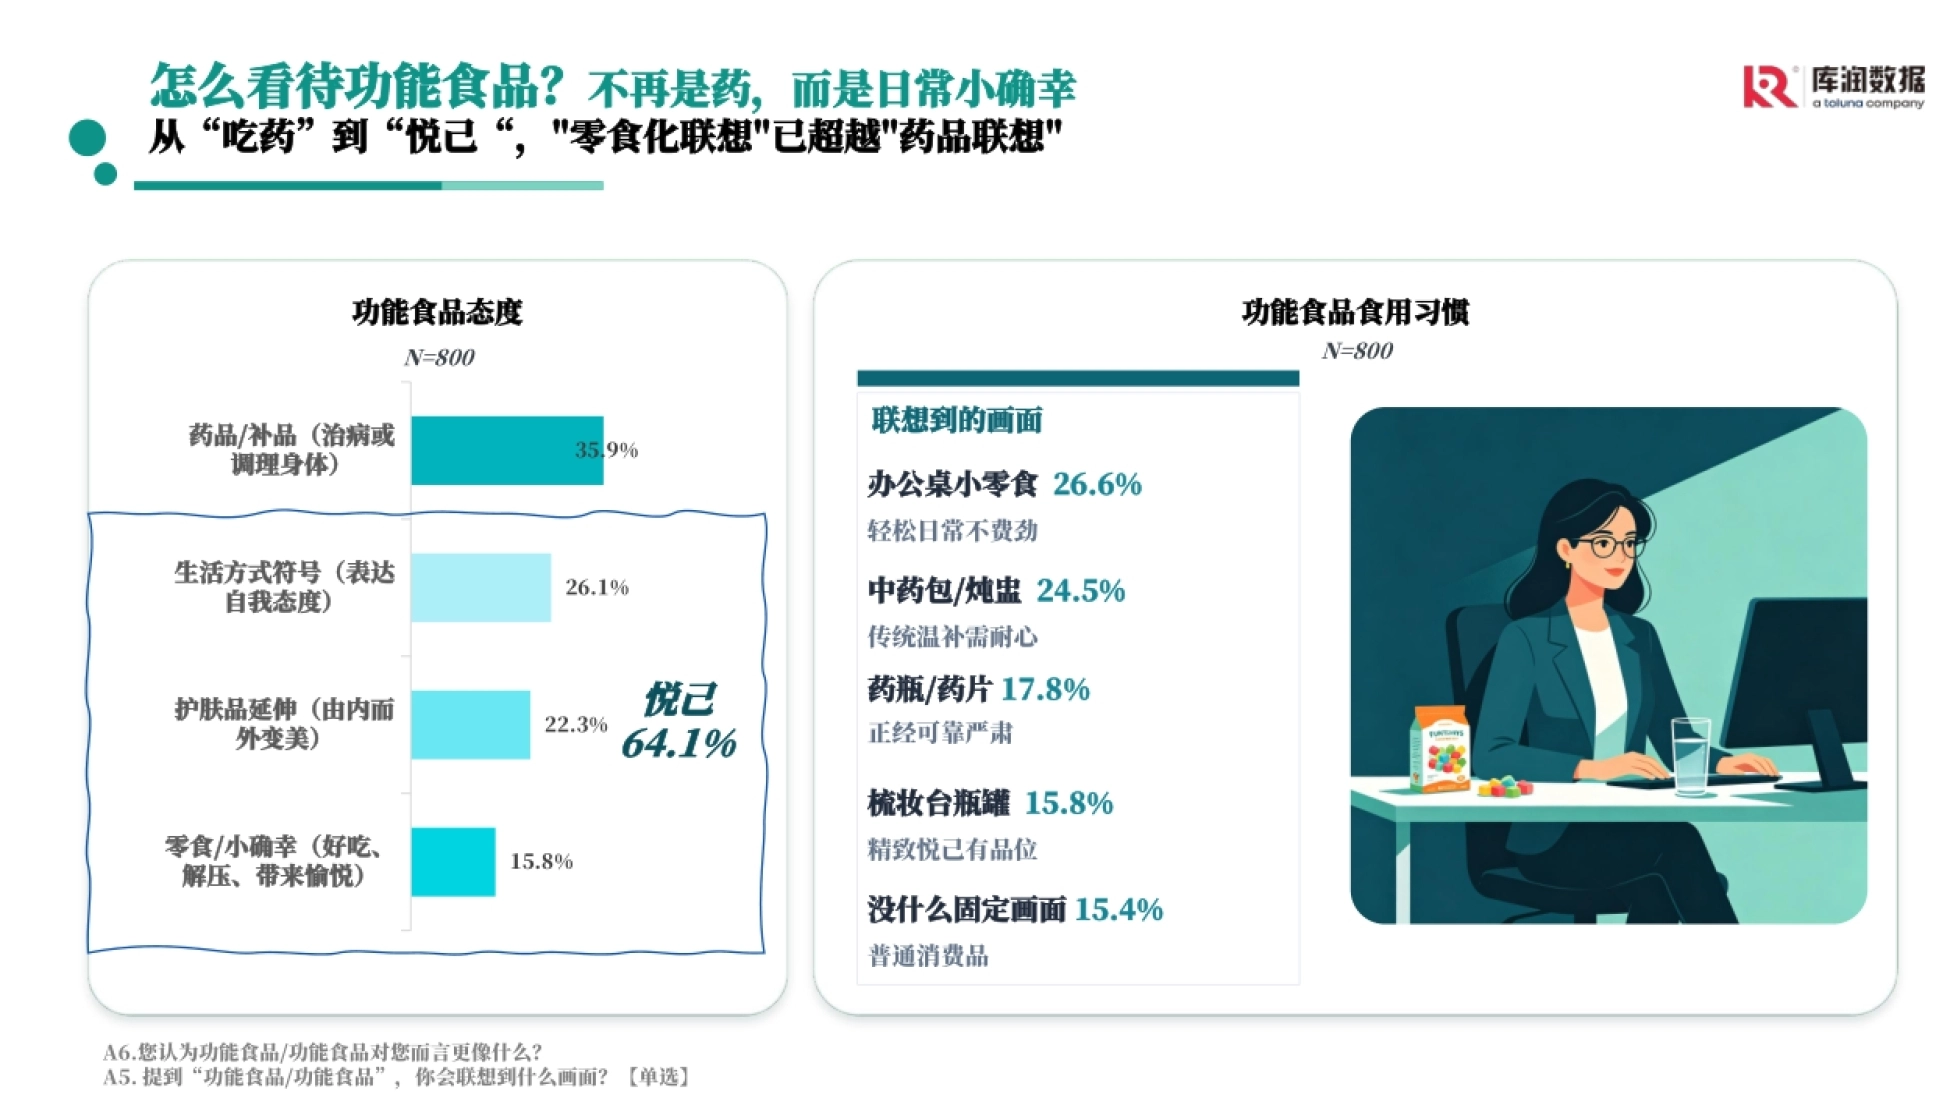
这是整份报告最有分量的一节。当被问到提到功能食品联想到什么,选择最多的是"药品/补品"35.9%,但把它看作"悦己"的合计已达 64.1%。
拆开看,26.1% 认为是"生活方式符号",22.3% 视为"护肤品延伸",15.8% 直接当作"零食/小确幸"。报告由此下了一个判断:从"吃药"到"悦己",零食化联想已超越药品联想。
联想到的画面也很说明问题。26.6% 想到的是"办公桌小零食",其次是"中药包/炖盅"24.5%,"药瓶/药片"只有 17.8%。购买动机同样是双驱动。理性一侧,40.9% 是"知道缺什么、针对性补充";感性一侧,30.5% 是"追求心理上的改善感"。
她们既要管用,也要心情好——功效和情绪价值,缺一样都会掉出购物车。
四、爽点在情绪里:熬夜愧疚、工作焦虑,都是下单按钮
如果想知道她们什么时候会掏出手机下单,报告给了一组很具体的触发场景。情绪触发上,熬夜后感到疲惫或愧疚的占 61.1%,工作压力大、焦虑时占 60.8%。
这两项被报告分别命名为"补救式消费"与"治愈式消费"。再往下,看到镜子状态差时的"急救式消费"占 53.6%,经期或身体不适时的"呵护式消费"占 51.6%。
食用时机的答案同样集中在"预警信号"。43.0% 的人是在身体发出预警信号时才想起来吃,比如睡不好、气色差、经期不适。只有 23.1% 是每天固定时间、像刷牙一样自然地拿起。
这一点在《全球3800亿美元、中国1798亿》里有更细的口径拆解,感兴趣可以翻过去看。
另有 14.6% 把它当成"对自己好"的仪式,13.3% 是在工作日能量告急时补一口。
功能食品对她们不是日程表,而是情绪开关:状态一崩,才想起要吃口好的。

图表来源:《2026女性功能食品市场洞察报告》(第9页) · 下载报告全文
五、买什么?三大刚需赛道领跑,女性健康占到 67.5%
落到品类,报告的排序非常清楚。女性健康类以 67.5% 排在第一,包括益生菌、蔓越莓、铁元、叶酸等。紧随其后的是肠道健康调理类 65.3% 和免疫力提升类 65.1%,三者构成报告所说的"三大刚需赛道"。
第二梯队是中式滋补养生类 47.5%、情绪与睡眠调节类 46.6%、口服美容类 45.8%。再往后,运动营养补充 42.0%、体重管理 38.5%、器官养护 33.3%、护发护甲护肤 26.8%。
报告注意到,情绪睡眠、内服美容这些原本偏年轻人的诉求,正在女性功能食品里广泛释放。消费场景则揭示了另一条线索:89.8% 的人在家吃,但把办公室、通勤差旅、运动社交等户外公开场景合起来,也占到 68.9%。
也就是说,超过六成的消费,发生在别人的视线里。
六、真正的痛点:出了门就像在吃药,尴尬比没效果还劝退
这是报告最该被品牌方抄下来的一节。报告统计,45.0% 的受访者从未因包装问题放弃购买或停用,但反过来,因为包装太像药、吃着有压力而放弃的占 22.0%。
因携带不方便、经常忘吃而放弃的占 30.3%,因剂量控制麻烦而难以坚持的占 13.3%。公开场景把这种负向感受放大了。在"路上/办公室/社交场合"吃功能食品,最常被提到的尴尬是"服用过程麻烦",比如需要水送服、撕半天打不开、粉末洒一包。
"包装一拿出来就像在吃药"紧随其后,在出差和社交场景下认同度更高。此外,包装太大太鼓、随身小包装不下、担心旁人眼光、包装太丑拿不出手,都被反复提及。
看到镜子状态差时是急救,可到了办公室,掏出一板药片又要被同事多看两眼。
"有效性 + 去药感体验 + 便携",被报告列为这届女性功能食品最该改善的三件事。
七、什么包装能救场?软糖最受欢迎,独立小包装成主流
既然痛点在"像药",答案自然在"像零食"。形态偏好上,软糖类以 40.1% 稳居第一,理由很直白:像零食糖果、口感好。果冻/吸吸乐占 16.8%,冲泡饮品占 15.5%,传统片剂/胶囊占 15.1%,完全零食化的巧克力/饼干类占 12.5%。
包装规格里,"便携"是压倒性的关键词。单次独立小包装占 40.3%,迷你小瓶装占 23.9%,两者合起来已超过六成。一周分装盒占 18.4%,大规格大瓶装只剩 11.1%,订阅制周期盒 6.4%。
设计元素上,她们要的是"巧思":智能提醒设计占 52.8%,环保可复用包装占 48.8%。视觉风格里,温柔治愈风以 33.4% 排第一,自然有机风 23.4%、极简高级风 21.6% 紧随其后。
去药感、便携化、颜值化,是报告为包装革新划出的三条主线。
八、愿不愿意为好看买单?93.2% 乐意分享,价格中枢 184 元
最后聊聊钱和社交,这部分结论相当乐观。分享意愿上,一定会因为包装好看就想晒的占 28.6%,产品有效的前提下会分享的占 54.0%,两者合计 93.2% 愿意分享。
"只有特别惊艳才会分享"的占 10.6%,明确不分享的仅 6.8%。她们关注什么包装?国内新锐品牌以 65.4% 排第一,传统中药养生品牌的新包装占 54.6%。
欧美维生素软糖占 52.5%,韩国/日本口服美容饮占 46.9%,只有 8.5% 说都没关注过。至于为"去药感"能多掏多少钱,报告算出了一个价格中枢:184 元/30 天量。
其中 100-200 元区间占比最高,200-300 元次之,也有一批人表示只要设计和体验足够好,300 元以上也接受。报告还在方法层面提醒:消费者平均只给包装 3-7 秒的决策时间,64% 的人会凭包装决定是否尝试新品。
想继续看女性消费、功能食品与大健康方向的报告和方案,可以到运营动脉(www.yydm.cn)检索。
当包装成为货架上唯一的"销售员",去药感就不只是审美问题,而是转化率问题。
《2026女性功能食品市场洞察报告》是什么机构发布的?
报告由库润数据(Kurun Data)发布,主题为"告别'吃药式养生':情绪与场景双驱动,女性功能食品包装革新路径"。调研方法为线上定量问卷,通过库润样本库回收,样本量为 800 份女性用户,要求最近半年购买过功能食品。
这份报告的目标人群画像是怎样的?
主力是 26-40 岁、一二线城市的都市职场女性。年龄上 26-30 岁占 35.4%、31-35 岁占 31.5%;城市线级上一线 37.0%、新一线 31.8%;职业上全职职场人士占 77.6%。她们普遍处于"身体没什么大病、但偶尔会累或有点小不适"的中间状态,养生风格被报告概括为"不求极度自律,但求松弛养生"。
报告里最核心的反差是什么?
态度与行为之间的落差。64.1% 的人已经把功能食品视为"悦己",联想最多的是"办公桌小零食"(26.6%),"药瓶/药片"只占 17.8%。但 45.0% 的人承认因包装太像药、吃着有压力而放弃购买或停用,30.3% 因携带不方便、经常忘吃而放弃,说明"像药"仍是最大的落地障碍。
她们最常吃哪些功能食品?
三大刚需赛道是女性健康类 67.5%、肠道健康调理类 65.3%、免疫力提升类 65.1%。第二梯队为中式滋补养生 47.5%、情绪与睡眠调节 46.6%、口服美容 45.8%;运动营养 42.0%、体重管理 38.5% 等紧随其后。
什么包装形态和规格最受欢迎?
形态上软糖类以 40.1% 排名第一,因为像零食糖果、口感好;随后是果冻/吸吸乐 16.8%、冲泡饮品 15.5%。规格上单次独立小包装占 40.3%、迷你小瓶装占 23.9% 为主流;设计元素里智能提醒 52.8%、环保可复用 48.8% 最受期待,视觉风格以温柔治愈风 33.4% 为首选。
消费者愿意为"去药感"包装多付多少钱?
以 30 天量为例,报告测算出的价格中枢是 184 元,100-200 元区间接受度最高,200-300 元次之,也有用户表示只要设计和体验足够好,300 元以上也愿意。
同时 93.2% 的用户愿意在社交平台分享包装好看的产品,说明"颜值+体验"本身就具备传播溢价。
接着可以看的几篇报告解读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《艾媒2025-2026运动营养食品报告解读》——重点是2030年209亿蓝海赛道
《飞瓜2026抖音宠物生活洞察解读:猫经济领跑活体异宠高增》——切口是猫经济领跑活体异宠高增
《宠物行业报告:200亿线上盘的高增长概念》——报告显示,2026年上半年宠物/宠物食品及用品线上累计销售额突破两百亿元,月均规模保持在四十亿元以上

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。