


日化线上一年涨70.9%,这门生意的钱被谁赚走了?
 广告
这份《2024巨量引擎日化行业白皮书》由巨量引擎、巨量算数联合尼尔森IQ发布,全文61页,研究的是日化行业的市场现状、消费需求、趋势动向和营销走势。
结论先给:2022年11月-2023年10月,以抖音为代表的内容电商同比增长70.9%,带动日化线上市场整体增长11.3%,并贡献了线上超过四分之一的生意。
与此同时,日化渠道进入线上线下"双主场"格局,线上销额占比从上一周期的43.9%升到47.7%,线下则降到52.3%。
报告的口径覆盖身体洗护、头发洗护、手部护理、衣物清洁、环境清洁、女性卫生用品、生活用纸、日化口腔八个一级品类,数据来自巨量算数、算数电商研究院和尼尔森IQ。
如果你关心的正是乘用车半年复盘,《2026乘用车半年复盘:零售承压出口高增87.8%成亮点》值得一起读。
它给行业的总判断是:消费需求在变迁,叠加全新的场景营销和内容营销,日化供给端持续变革创新,新垂类、新品牌、新产品不断涌现。
一句话概括:日化这门生意,增长的主引擎已经从货架换成了内容。
下面按行业现状、渠道结构、内容电商、品牌格局、新品效率、人群增量、购物场景、四大趋势、营销打法和全域经营十章,把这份白皮书拆开讲。
图片来源:《巨量引擎:2024日化行业白皮书》(第3页):目录:行业发展现状、用户兴趣行为趋势、行业消费趋势、场景营销趋势四章 · 下载报告全文
图片来源:《巨量引擎:2024日化行业白皮书》(第4页):第一章开篇页:锚定行业发展现状的研究范围 · 查看完整报告
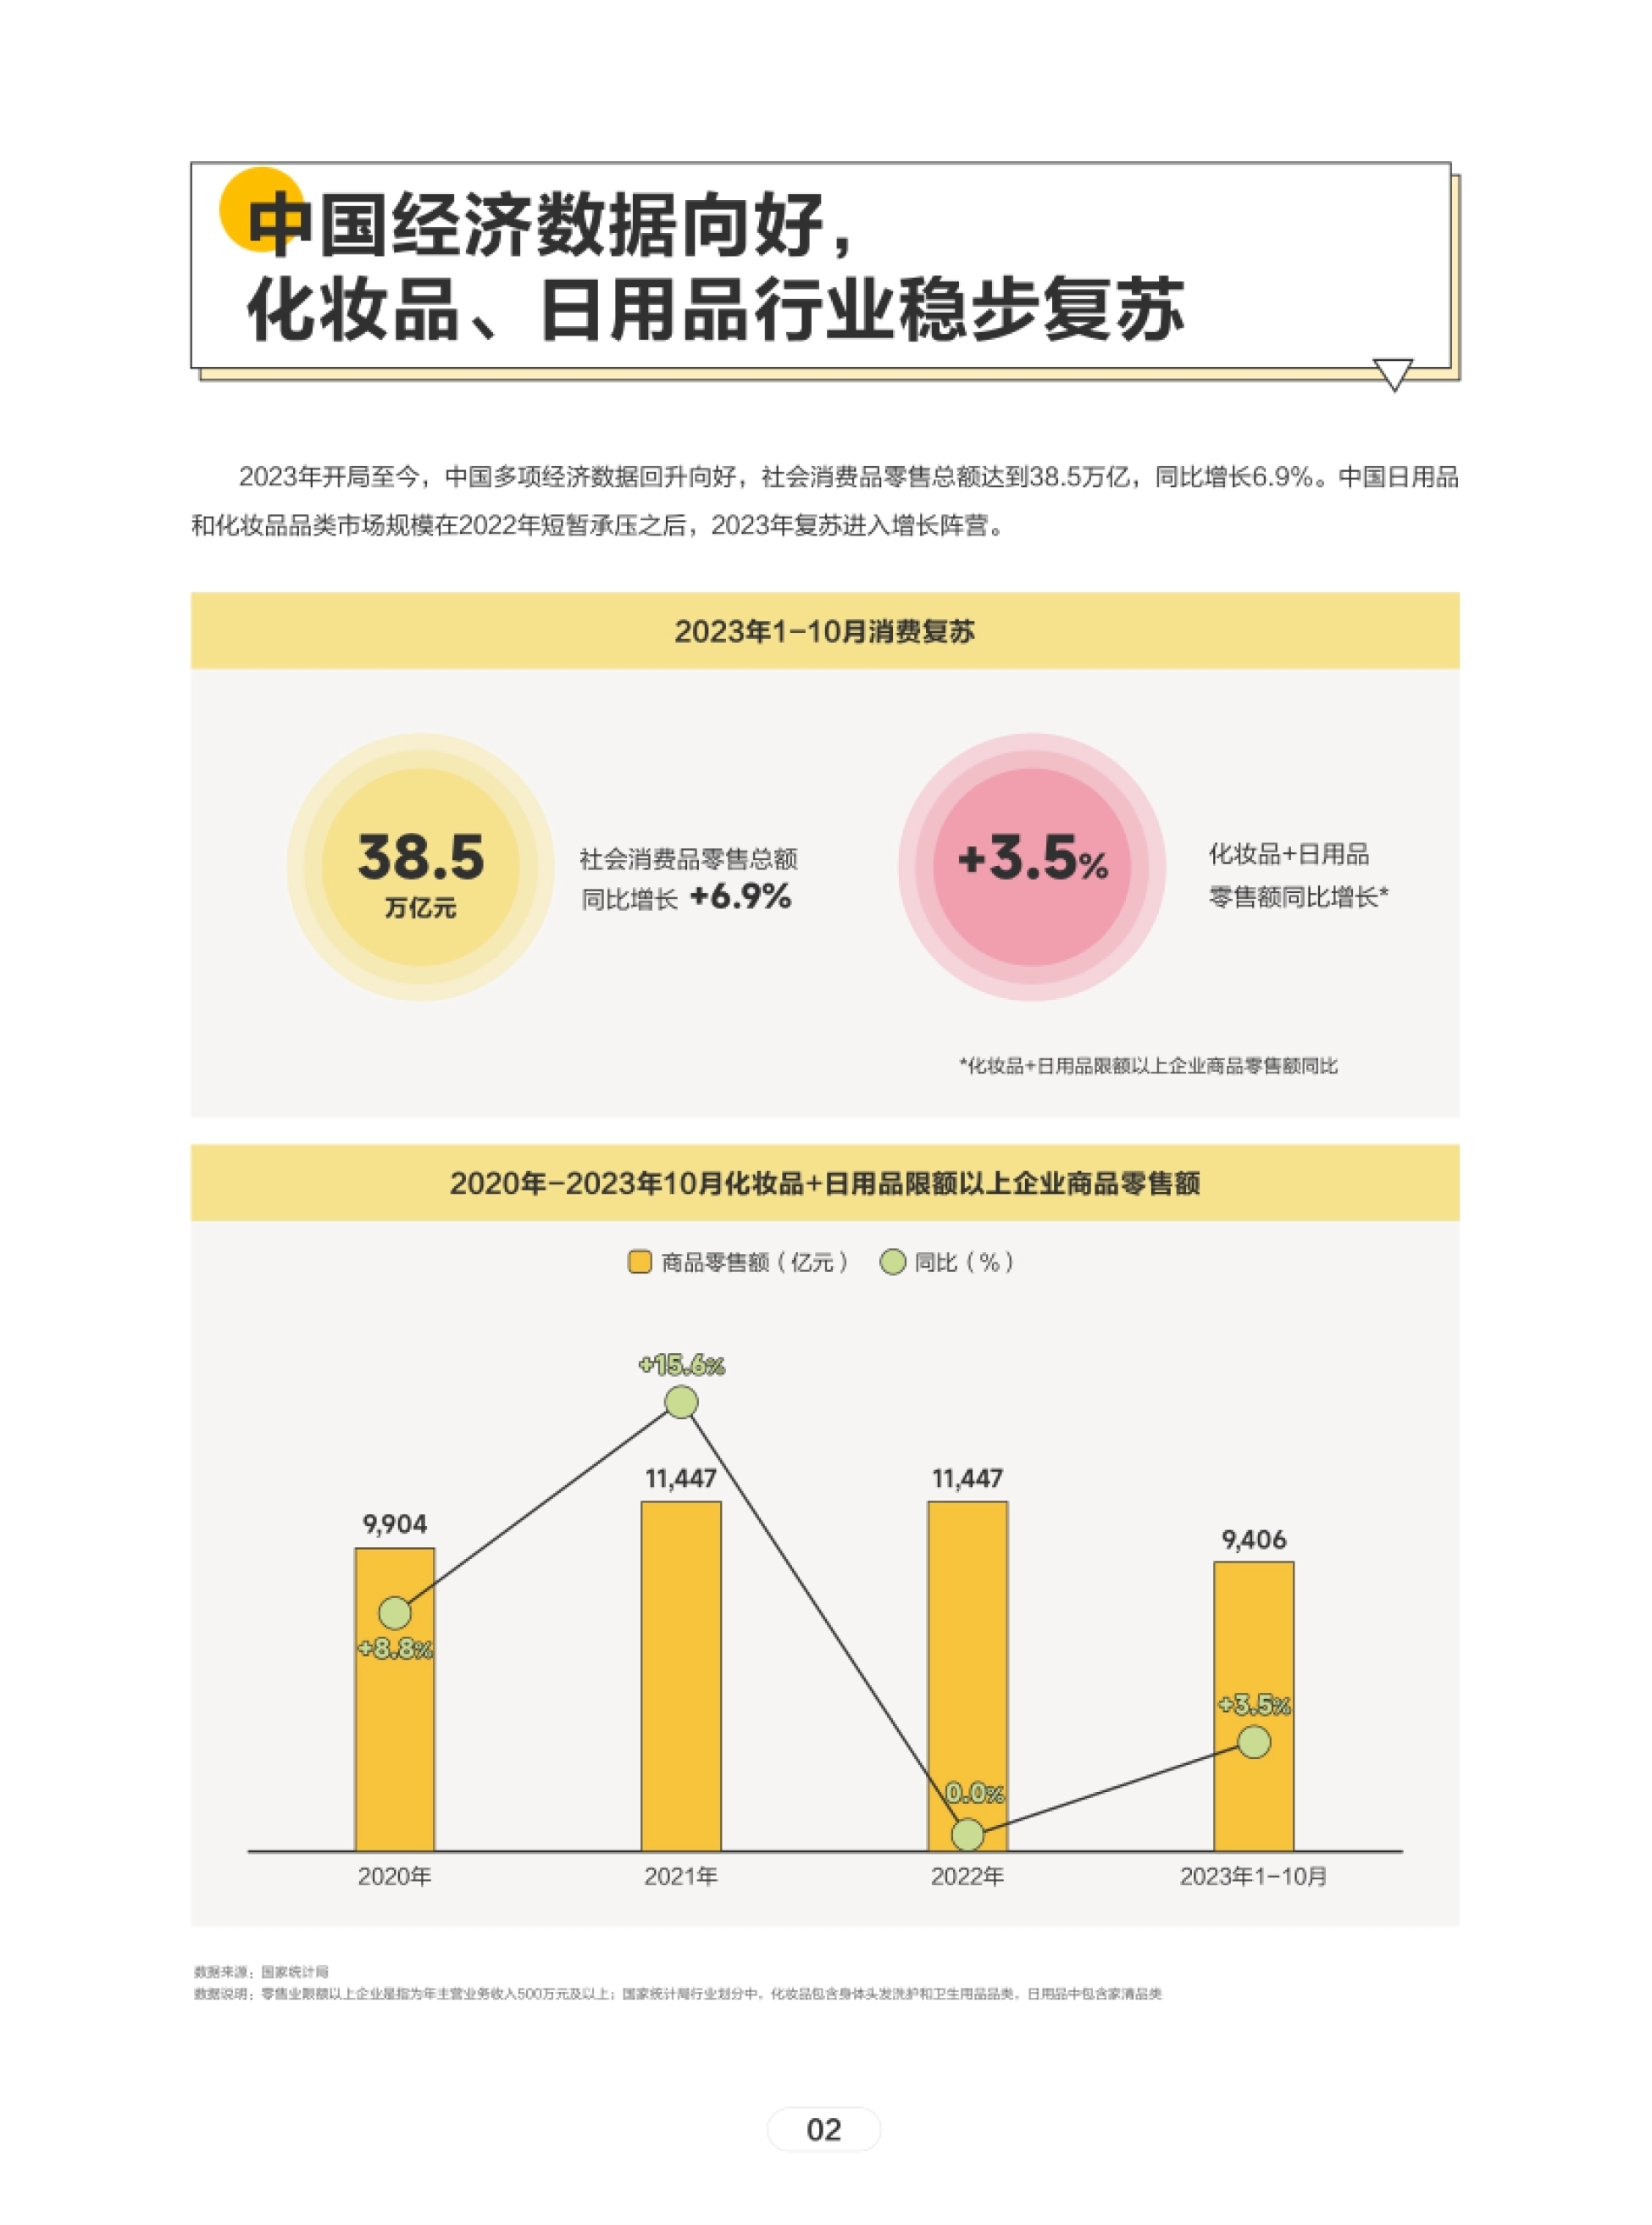
图源:《巨量引擎:2024日化行业白皮书》(第5页):社零38.5万亿元、同比增6.9%,化妆品+日用品零售额同比增3.5% · 阅读原文与全部图表
一、2023年日化回稳:社零38.5万亿,化妆品日用零售额涨3.5%
报告开头先给了一组宏观数据:2023年开局至今,中国多项经济数据回升向好,社会消费品零售总额达到38.5万亿元,同比增长6.9%。
落到日化本身,化妆品和日用品品类在2022年短暂承压之后,2023年复苏并进入增长阵营,限额以上企业商品零售额同比增长3.5%。
报告给出的一条曲线横跨2020到2023年:2020年为9904亿元,2021年升至11447亿元、同比增加15.6%,2022年维持在11447亿元,2023年1-10月为9460亿元。把同比数字串起来看,2021年是15.6%的高增长,2022年几乎原地停摆,2023年1-10月回到3.5%,呈"冲高—停摆—温和回升"的三段式。
报告特别说明了口径:限额以上企业指年主营业务收入500万元及以上的零售企业,化妆品包含身体头发洗护和卫生用品,日用品包含家清品类。
值得放在一起读的是两个数字:社零整体增长6.9%,而化妆品加日用品只增长3.5%,日化的复苏斜率明显慢于社零大盘。这意味着日化行业要靠"抢份额"而不是"等风来",谁能在渠道和产品上更快应变,谁就能拿到多出来的那部分需求。
需求端的变化沿着三条线展开:高阶美妆功效向个护延展,线下专业服务以消费品形式向线上辐射,居家场景的专用清洁产品成为日常。
报告还引用"身体是第二张脸""头发决定80%颜值"这类认知,说明日化消费正在从"洗干净"升级到"讲效果、讲体验"。一句话概括这一章:行业整体在回暖,真正的增量在结构而不在总量。

图表来源:《巨量引擎:2024日化行业白皮书》(第6页):线上线下"双主场":线上占比升至47.7%,线上增速11.3% · 下载报告全文
二、线上成增长主推力:日化进入线上线下"双主场"
报告引用尼尔森IQ全渠道零售数据:2022年11月-2023年10月,线上渠道以11.3%的增速带动日化行业全渠道增长2.4%,线下渠道降幅收窄,呈逐渐复苏态势。
渠道结构上,线上销额占比从上一周期的43.9%升到47.7%,线下从56.1%降到52.3%,两边已经接近平分秋色。报告因此提出"双主场"的判断:线上和线下不再是谁取代谁,而是并行拉动行业增长的两个主场。
具体到品类,生活用纸和头发洗护是销售规模最大的两个品类,也是日化行业增长的主要动力;健康需求的持续,让衣物清洁、环境清洁、手部护理等关联品类保持增长。
从线上同比看,头发洗护15.7%、生活用纸15.3%、日化口腔14.1%、手部护理12.4%、女性卫生用品12.1%,普遍是两位数增长。同期线下同比大多是负值,比如头发洗护-8.8%、手部护理-15.9%、身体洗护-8.5%、日化口腔-6.2%,只有生活用纸微增1.1%。
这组对比说明,线下并没有消失,而是把增量让给了线上,自己转向体验和服务,成为另一种触点。报告还提到,随着生活恢复常态,外出、社交场景增加,与之强关联的品类率先复苏,这也是头发洗护和生活用纸能撑起增长的原因。
对品牌来说,"双主场"意味着预算不能只押一头:线上负责增量和放大,线下负责体验和信任,两者需要打通。报告的结论是,日化渠道结构已经进入线上线下"双主场"模式。
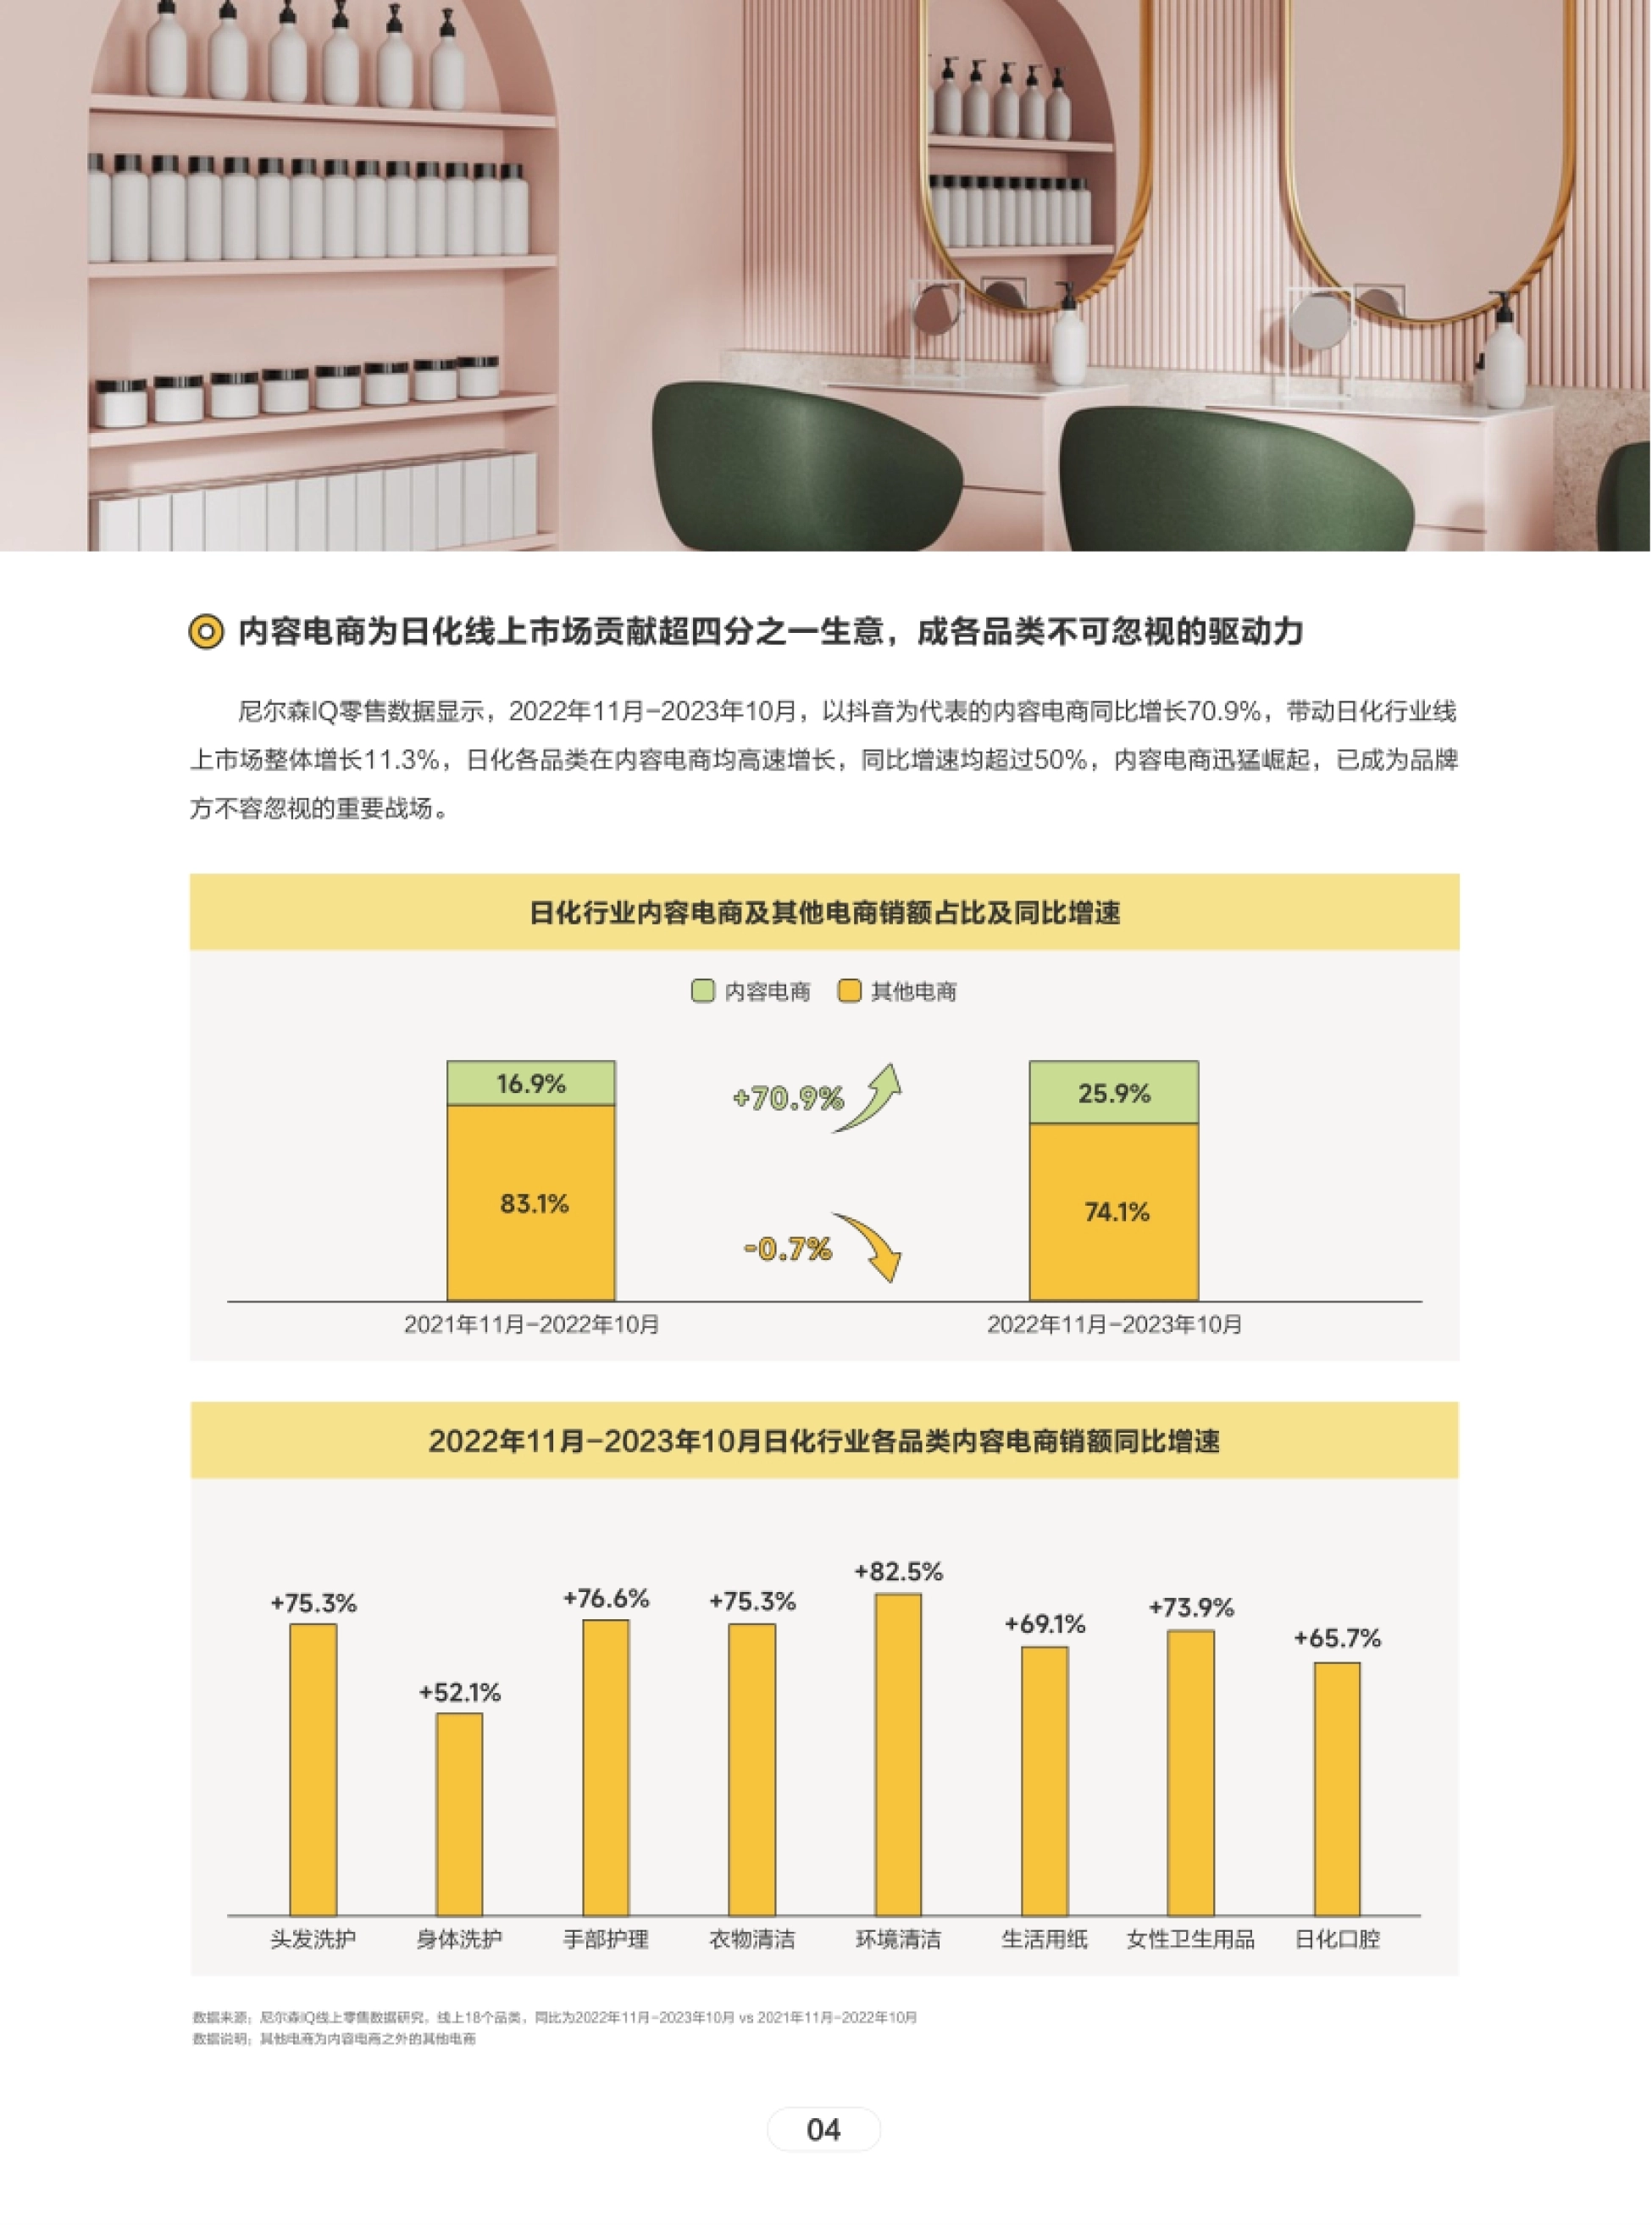
图源:《巨量引擎:2024日化行业白皮书》(第7页):内容电商同比增70.9%,占日化线上生意25.9% · 获取《巨量引擎:2024日化行业白皮书》完整版
三、内容电商一年涨70.9%,贡献线上超四分之一生意
如果说线上是主推力,那内容电商就是推力的核心。报告显示,2022年11月-2023年10月,以抖音为代表的内容电商同比增长70.9%。正是这70.9%的增速,带动日化行业线上市场整体增长11.3%,成为线上增长的主要来源。
更惊人的是它的普适性:日化各品类在内容电商均高速增长,同比增速全部超过50%。分品类看,环境清洁82.5%、手部护理76.6%、头发洗护75.3%、衣物清洁75.3%、女性卫生用品73.9%、生活用纸69.1%、日化口腔65.7%、身体洗护52.1%。
内容电商对线上生意的贡献也在快速变大:占比从上一周期的16.9%升到25.9%,其他电商则从83.1%降到74.1%。换句话说,其他电商基本停滞(同比-0.7%),线上多出来的增长几乎都来自内容电商,规模上已经"贡献超四分之一生意"。
报告的数据说明,内容电商的70.9%并非个例冲高,而是所有品类同步发生的普涨,说明增长来自模式而不是运气。报告把它称为品牌方不容忽视的重要战场——它不只是流量入口,而是真正能承接成交的渠道。
内容电商不是补充渠道,它已经是日化线上增长的主发动机。
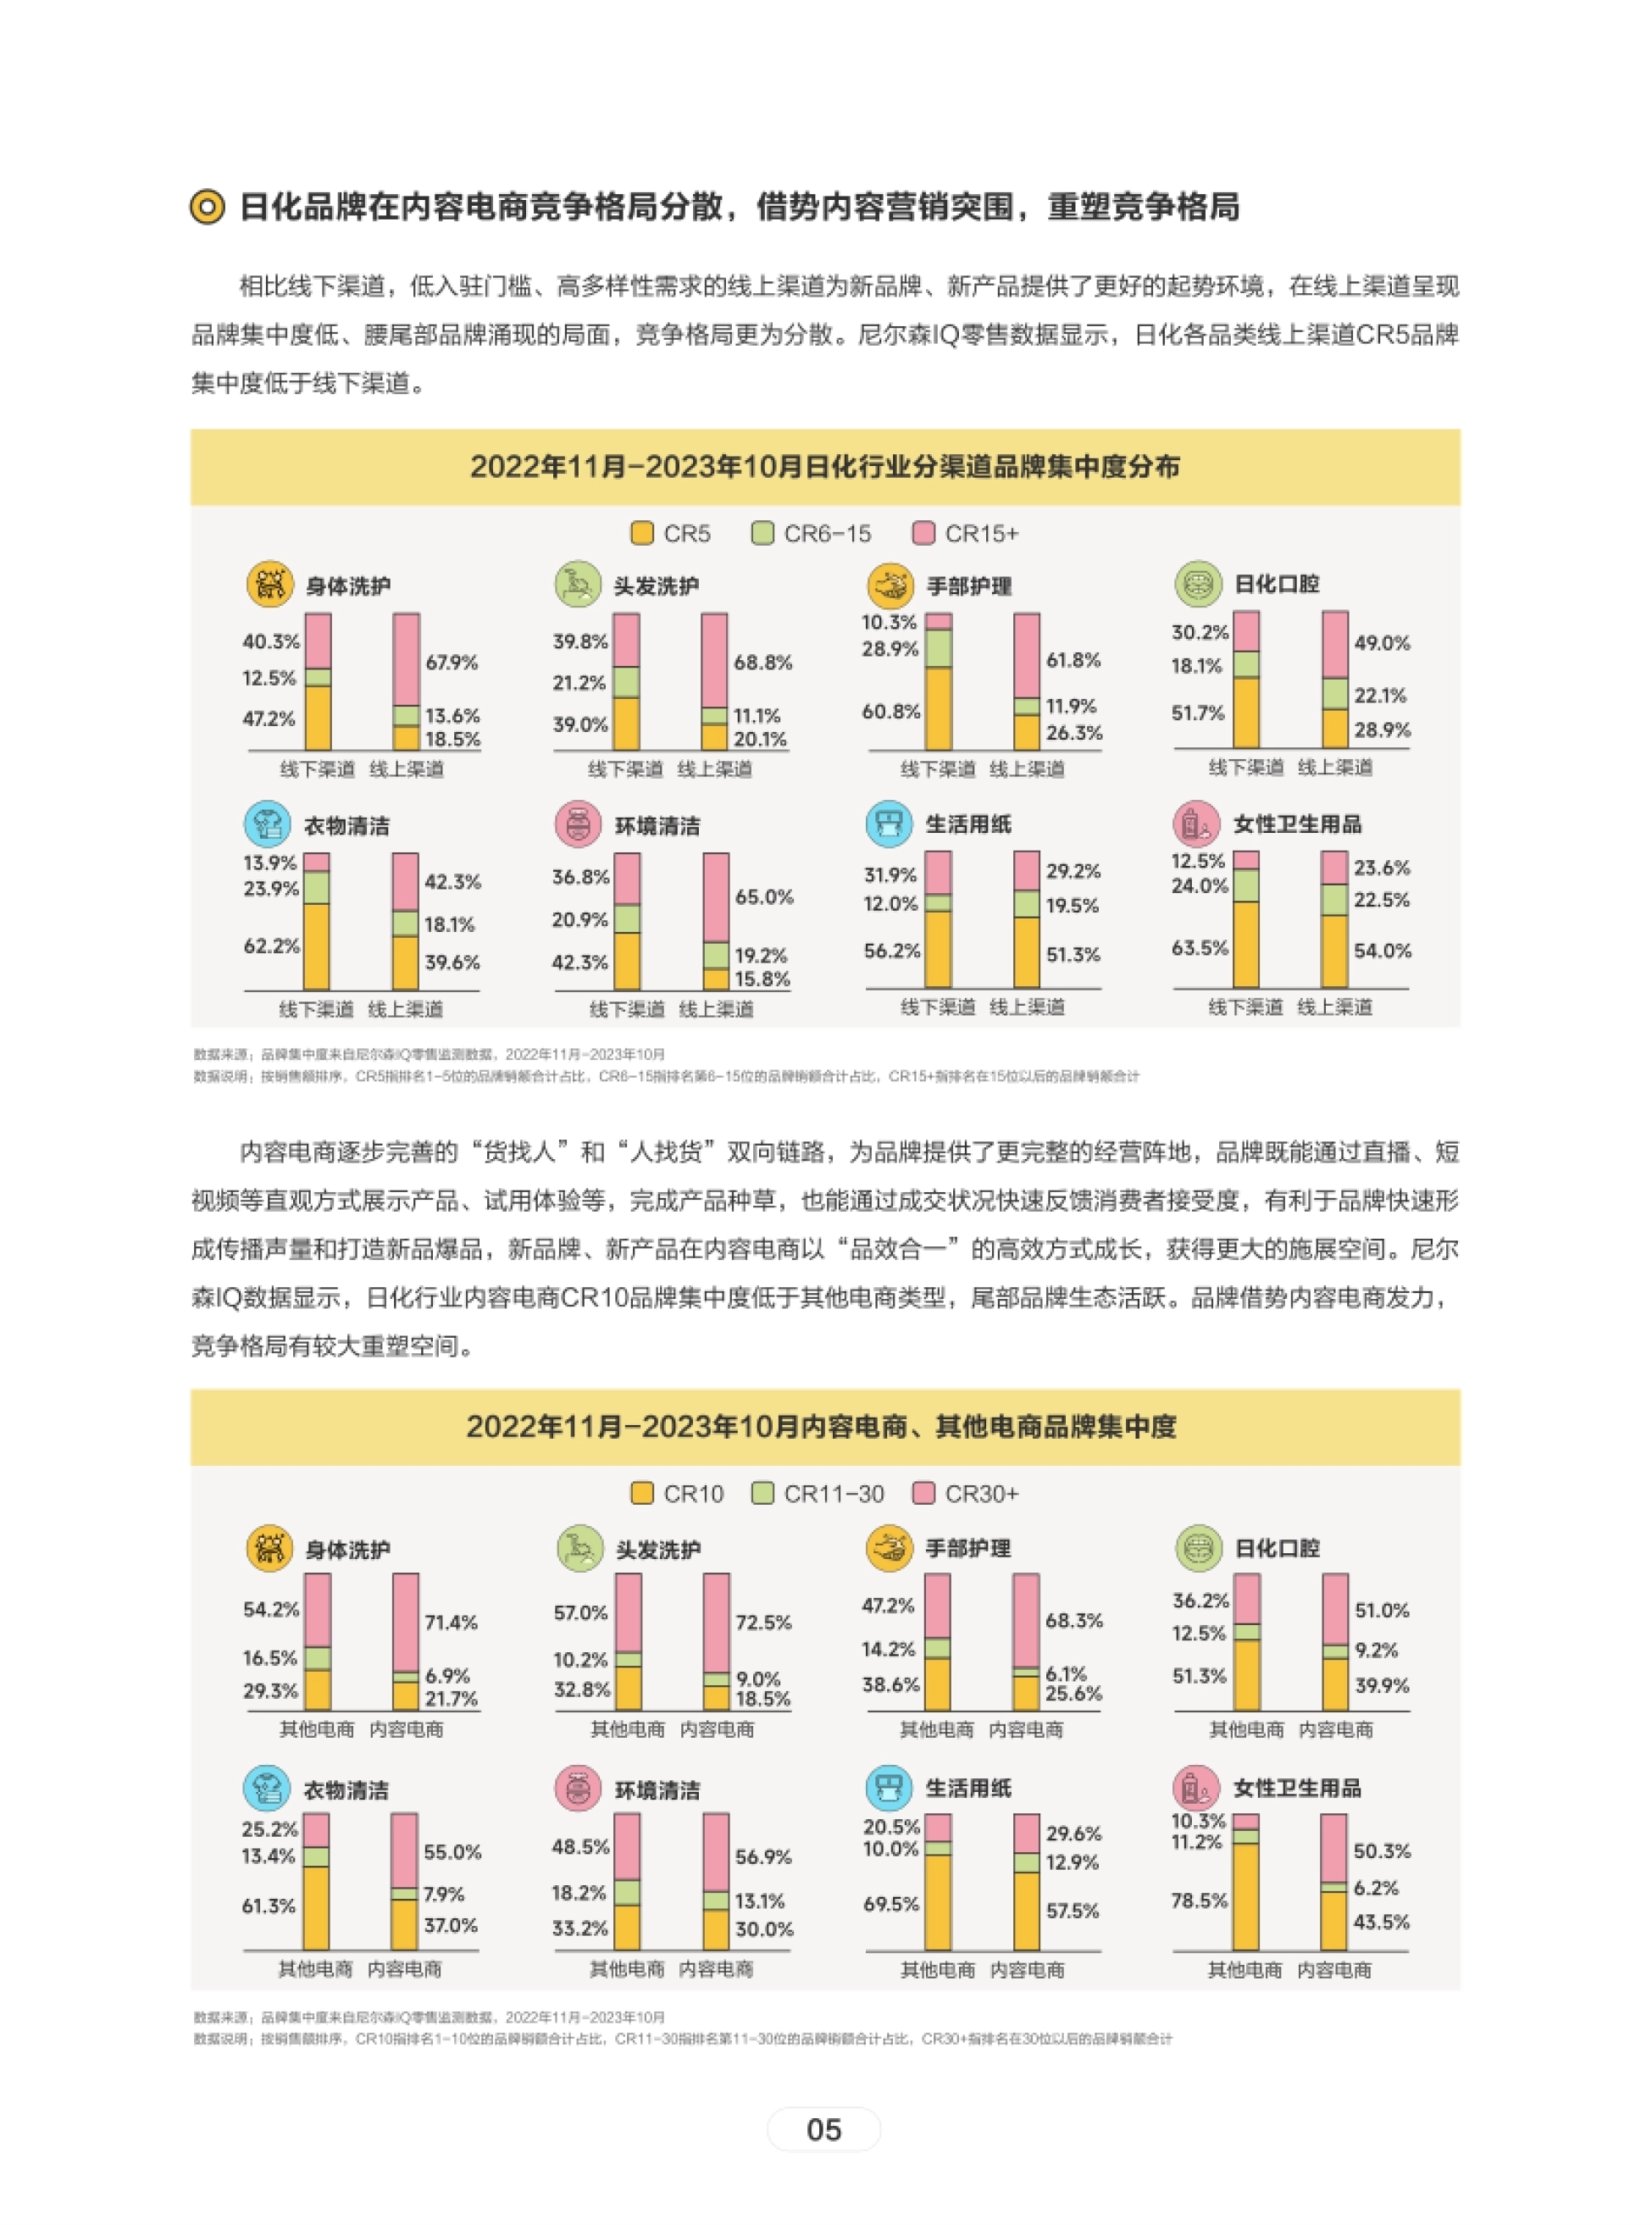
图表来源:《巨量引擎:2024日化行业白皮书》(第8页):品牌集中度:线上CR5低于线下,内容电商CR10低于其他电商 · 获取《巨量引擎:2024日化行业白皮书》完整版
四、内容电商里没有绝对老大,腰尾部品牌反而有空间
报告用品牌集中度解释了内容电商的另一面:线上渠道的CR5(排名1-5位品牌销额合计占比)普遍低于线下渠道。报告的原话是,相比线下渠道,低入驻门槛、高多样性需求的线上渠道为新品牌、新产品提供了更好的起势环境。
于是线上呈现出"品牌集中度低、腰尾部品牌涌现"的局面,整体竞争格局更为分散。在内容电商内部,这种分散更明显:内容电商的CR10品牌集中度低于其他电商类型,尾部品牌生态活跃。
报告认为,原因是内容电商逐步完善了"货找人"和"人找货"的双向链路,为品牌提供了更完整的经营阵地。
品牌既能通过直播、短视频直观展示产品和试用体验来完成种草,也能通过成交状况快速反馈消费者接受度,利于快速形成声量和打爆新品。
报告在竞争格局这一节还给了两条突围路径:一是借内容营销重塑品牌认知,二是靠品类创新切进还没被占满的位置。
对成熟品牌而言,分散格局既是压力也是机会:老品牌的规模优势被稀释,但内容能力强的品牌反而能更快拉开差距。
对新品牌来说,这意味着两条捷径:靠内容快速种草形成声量,靠成交数据快速验证产品,做到"品效合一"地成长。
越是分散的战场,越适合有内容能力的新品牌突围。
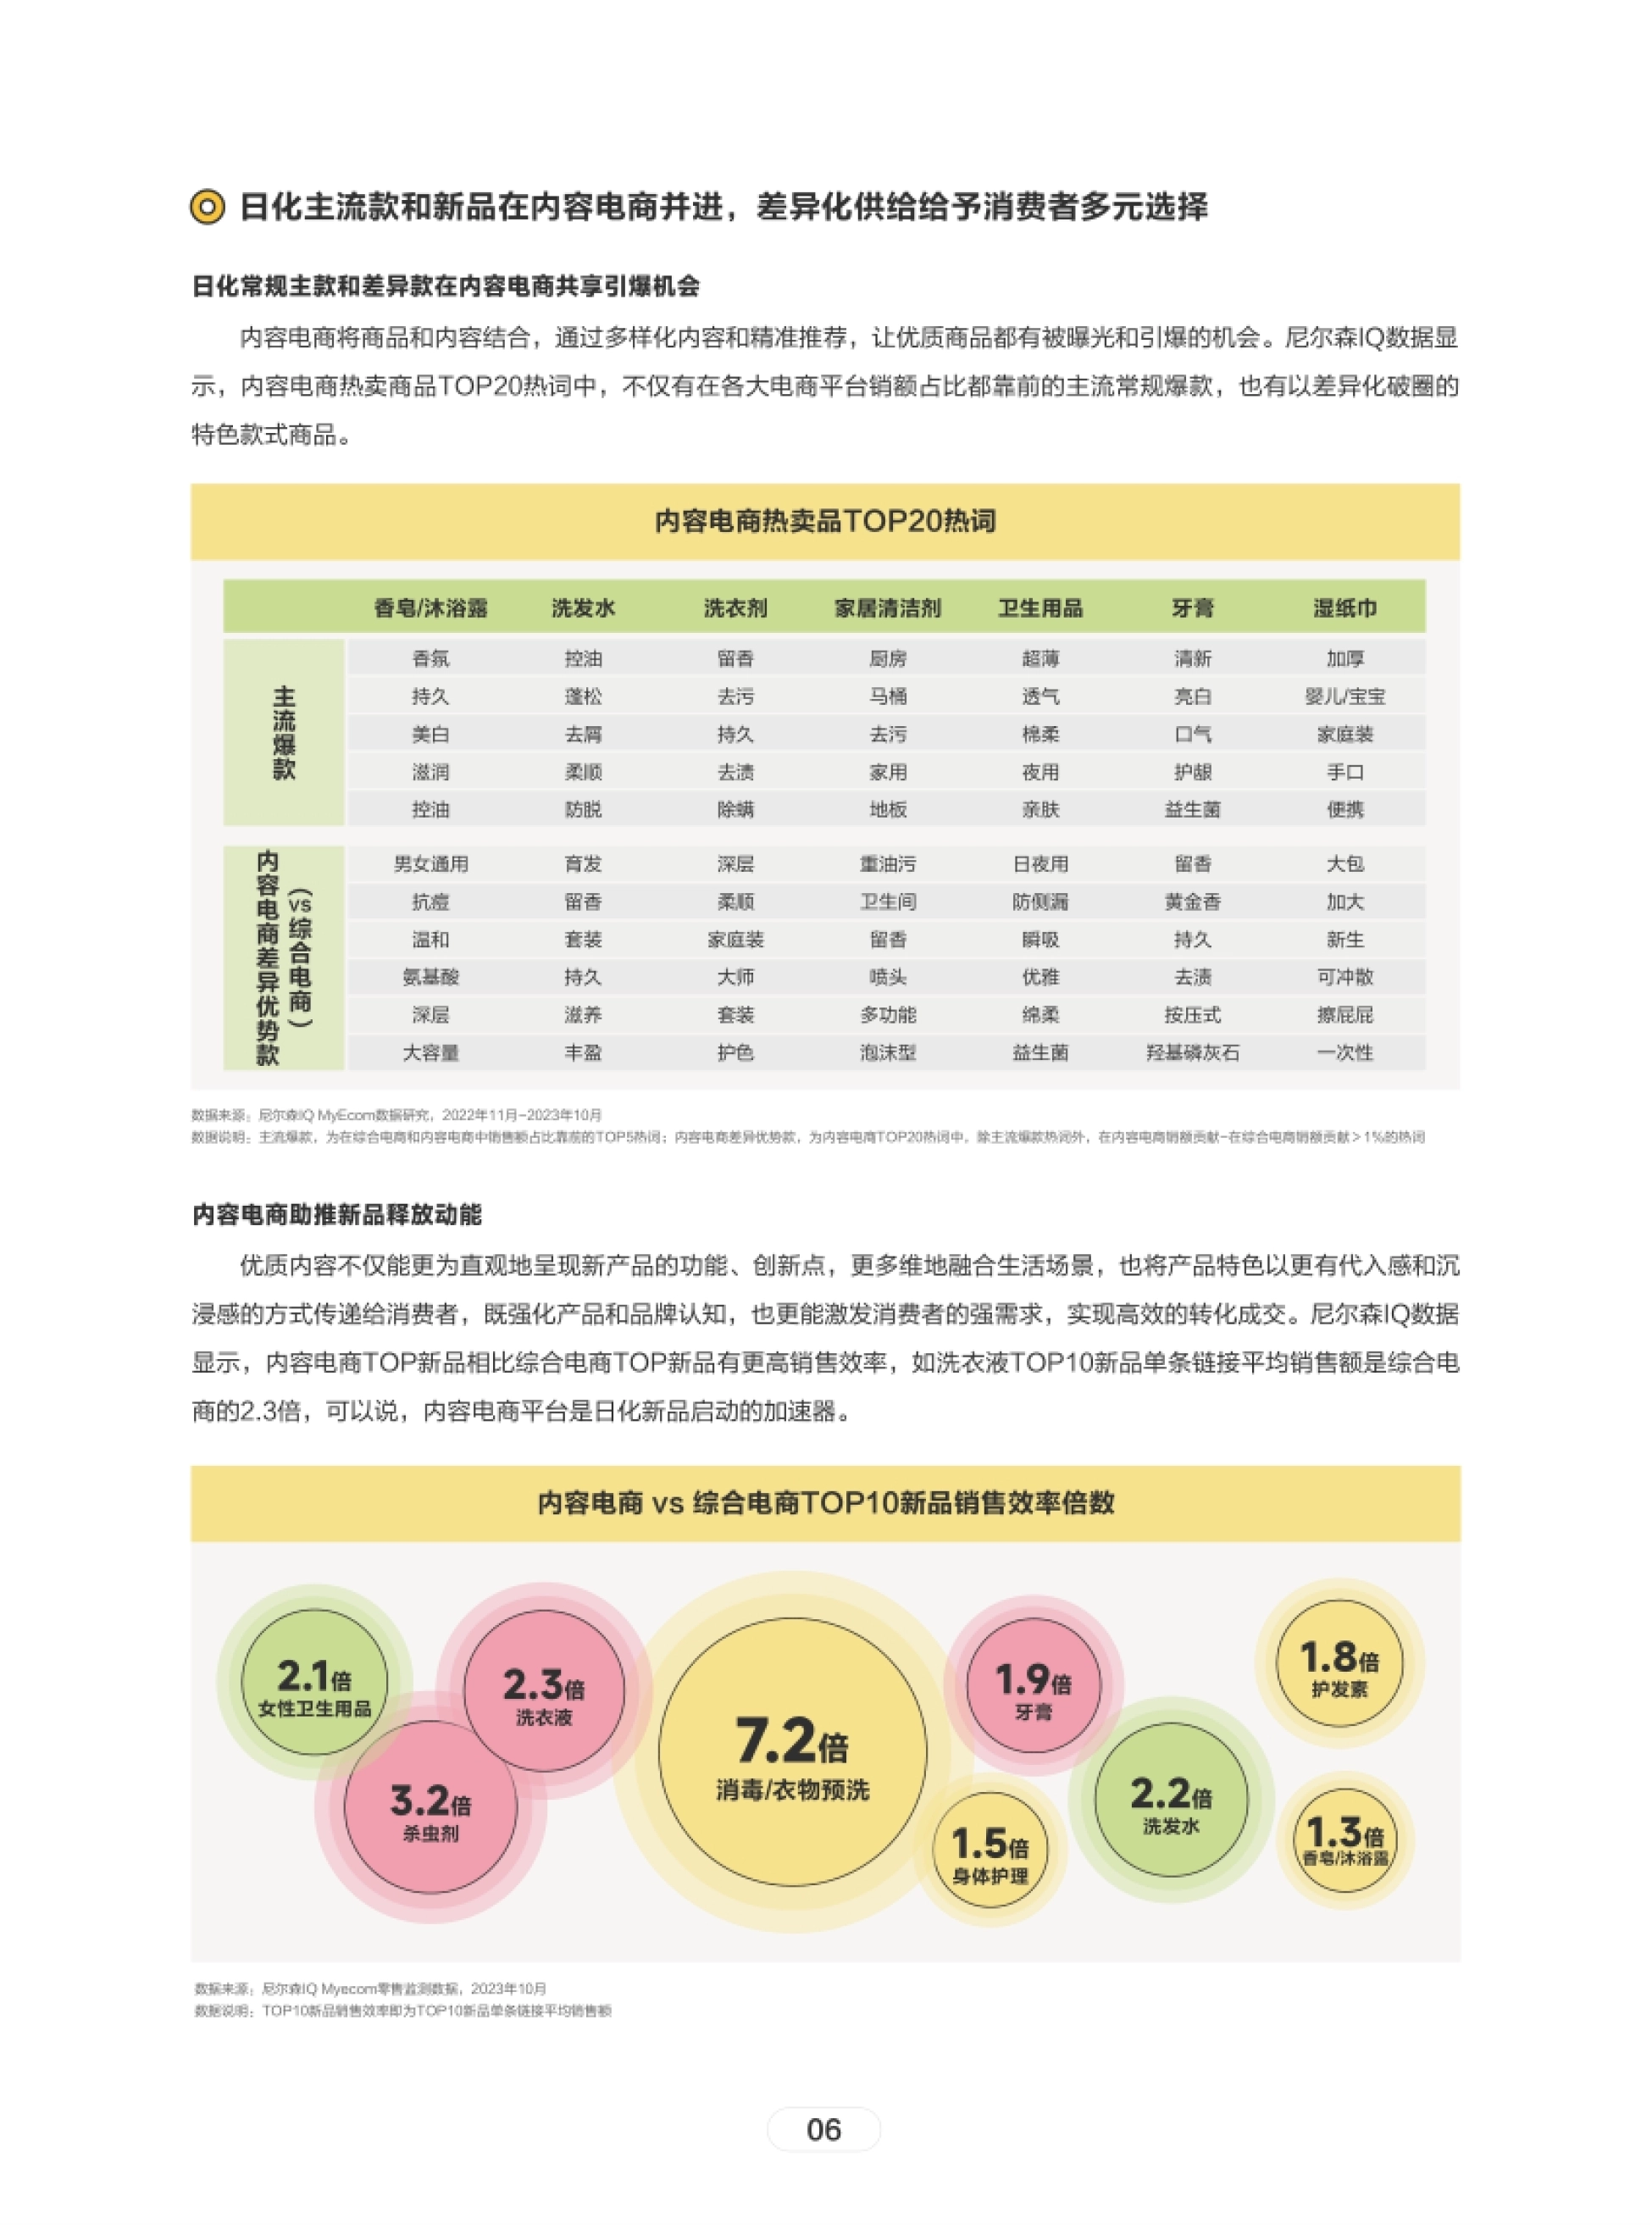
图片来源:《巨量引擎:2024日化行业白皮书》(第9页):热卖热词与新品效率:洗衣液TOP10新品单链接销售额是综合电商2.3倍 · 阅读原文与全部图表
五、新品在内容电商更好打爆,头部新品效率高出一截
报告把"新品"单拎出来讲:内容电商将商品和内容结合,通过多样化内容和精准推荐,让优质商品都有被曝光和引爆的机会。
它分析了内容电商热卖商品TOP20热词,里面既有在各大电商平台销额占比都靠前的主流常规爆款,也有靠差异化破圈的特色款式。
这说明内容电商既承接主流需求,也能孵化差异供给,货架比传统电商更宽,消费者选择更多元。最直观的证据是"销售效率":报告用TOP10新品单条链接的平均销售额,对比内容电商和综合电商的差距。
结果很悬殊。消毒/衣物预洗是综合电商的7.2倍,杀虫剂3.2倍,洗衣液2.3倍,洗发水2.2倍,女性卫生用品2.1倍,牙膏1.9倍,护发素1.8倍。即使倍数较小的品类,身体护理是1.5倍、香皂/沐浴露是1.3倍,也依然是内容电商领先。
报告对"内容电商差异优势款"的定义也值得记下:在内容电商TOP20热词里,销额贡献明显高于综合电商的那批热词,代表内容电商特有的需求。
这些差异款的存在说明,内容电商不只是"多卖一点",而是在孕育传统电商里看不到的新需求。报告因此称内容电商平台是日化新品启动的加速器,新品在这里更容易被内容和口碑一起引爆。
同样的新品,放在会讲故事的内容场景里,单位产出的效率能高出一到数倍。
六、兴趣用户女性占54.6%、18-23岁超四成,还有一块"男性增量"
报告用两页讲人群。日化内容兴趣用户持续增长,女性居多、占比54.6%,18-23岁年轻用户占比超过四成,远超平台大盘中年轻用户的占比。
城市分布上,高线级城市的兴趣用户较平台数据略显突出,说明日化内容的主动消费在一二线城市更为集中。
到了实际消费者层面,抖音日化消费者中女性占比超过六成,主要集中在25-44岁主力消费人群和高线级城市消费者中,特别是在新一线城市。
报告还发现一块明显的增量:19.3%的消费者表示抖音是自己首次网购日化产品的渠道。同时,抖音也从其他线上渠道"拉人"——80.7%的日化消费者来自其他线上渠道,其中22.7%今年才开始在抖音买,47.7%表示在抖音比去年买得多了。
这批新增用户的画像很清晰:25-34岁占比超四成、男性近六成、三线及以下城市占比过半。报告用TGI进一步佐证:新增用户中男性59.8%(TGI=169)、三线及以下城市53%(TGI=117)、25-34岁40.9%(TGI=112)。
报告把它总结为:抖音日化消费者聚集了更具消费潜力的人群,同时还在以男性、25-34岁、低线级市场为渗透方向持续拉新。
对品牌而言,这意味着增长不必只盯一二线女性,男性和下沉市场是两块容易被低估的增量池。
抖音给日化带来的不只是存量搬移,更是一批此前没被传统电商覆盖的新客。
七、购物场景变了:42.3%是"随心购",35.7%是"成分党"
报告把抖音日化消费者的购物场景做了分类,最常见的是"随心购",占比42.3%——空闲时随意闲逛,碰到感兴趣的就买一买。相对其他线上渠道,抖音常购消费者的"冲动购"(31.7%)、"氛围购"(19.1%)、"新奇特尝鲜购"(11.4%)更为突出。
报告认为,这显示了抖音优质内容在促进消费转化上的天然优势:内容先把人留住,购买就成了顺手的事。另一块突出的人群是"成分党":抖音聚集了35.7%的比例高于其他线上渠道,同样得益于内容的引流和科普。
在八个细分品类里,"氛围购"(看直播时很多人都在买,我也会好奇买来试一试)都比其他线上购物渠道突出。头发洗护、手足护理、环境清洁和衣物清洁品类的"国货情怀购""新奇特尝鲜购""网红跟风购"场景,也相对其他电商更突出。
换个角度看同一件事,《艾媒口腔医疗报告:市场规模2498亿》算的是另一笔账。
"氛围购"在八个细分品类中都高于其他渠道,说明直播的群体氛围本身就能转化为购买力,而不只是信息传递。
报告因此判断,国产品牌、新锐产品更容易在抖音上引起消费者共鸣和即时购买;内容和场景的营造,直接决定用户是"路过"还是"下单"。
在抖音,购物不只是"需要才买",更多是被内容"带着买"。
八、四个消费趋势机会:专业普世化、国货认同、护理精细化、需求场景化
报告把行业消费趋势归成四个机会,第一个是"功效机会:专业普世化"。
面部护理的功效理念正延伸到身体和头发洗护,高阶美妆成分逐渐融入个护产品;科技进步又让这些成分成本下降,"平价享受高阶配方"成了品牌构筑竞争壁垒的突破口。
数据上,身体护理的抗氧修复成分角鲨烷内容播放量同比增183.7%,补水抗衰的玻色因增1178.5%;73.4%的消费者清楚自己所购个护产品的成分,女性达79.6%,烟酰胺提及率最高(44.9%)。
第二个是"情感机会:国货认同感"。报告显示,国货概念相关商品线上零售额同比增138.7%,国潮增74.2%,博物馆联名增160.3%。报告举了两个案例:妇炎洁靠私处洗液做到2023年私处洗液类目生意TOP1,蜂花靠国货热点把防脱爆款GMV做到同比增169%。
第三个是"形态机会:护理精细化"。产品形态升级直接带动销额,身体素颜霜线上增54.0%、干发喷雾增26.2%、湿厕纸增334.5%、乳霜纸增51.7%。
第四个是"场景机会:需求场景化"。家清内容围绕户外、家居、家具等维度展开,户外空间内容播放量同比增90.2%,衣物面料增71.0%;纸品/湿巾类目场景内容播放量同比增54.3%。
报告强调,这些趋势的前提是消费需求在持续细分:同一类洗护产品,消费者会按功效、成分、形态和场景做出完全不同的选择。
对品牌来说,抓住其中一个机会点并做深,往往比同时铺开四条线更容易见效。
四个机会指向同一件事:把专业、情感、形态和场景都做成实打实的产品力。
九、品牌怎么打:星推搜直全链路,加IP营销和节点上新
报告用一章讲"场景营销趋势"。首先是新品:巨量云图数据显示,最近一年(2022年12月-2023年11月)抖音日化行业新品月销售额占比平均达10.3%,上新已是刚需。
抖音给出的打法叫"星-推-搜-直"全链路:星图支持优质内容打造,种草通精准获取和积累A3人群,看后搜激发搜索、增加转化可能,直播定向和电商品专完成A3转化。
第二个抓手是IP整合营销,报告列出四个IP趋势:国货正当潮、垂类精致购、短剧不停更、线下嗨翻天,覆盖新品宣推、垂类深耕和品牌心智塑造。
内容形式也在升级:内容型直播间改变了以往的叫卖式直播,报告称其人均停留时长超过4分钟、平均展示PV五倍增加、直播间互动率提升53%。
搜索被报告称为"承接内容与消费转化的关键环节":抖音日化行业搜索点击次数同比增长93.9%,63.0%的日化消费者在抖音下单前有过搜索行为。
节点上新是另一条支点。报告称日化品牌越来越倾向于在节点上新,节点期间新品销售额明显拉升,抖音618、双11好物节都有很强的爆发力。
同一条线索,我们在《全球3800亿美元、中国1798亿》里做过更细的拆解,可以对照着看。
报告还给出"内容型直播间"的量化效果,说明直播间从"叫卖"转向"做内容",能同时提升停留时长、曝光量和互动率。报告给出的路径是"内容塑造心智、工具提升效果、时机拉升销售",三者配合,才能放大新品的成功率。
品牌把这三件事串起来,就能把一次次上新做成可复用的经营节奏,而不是靠单场大促碰运气。
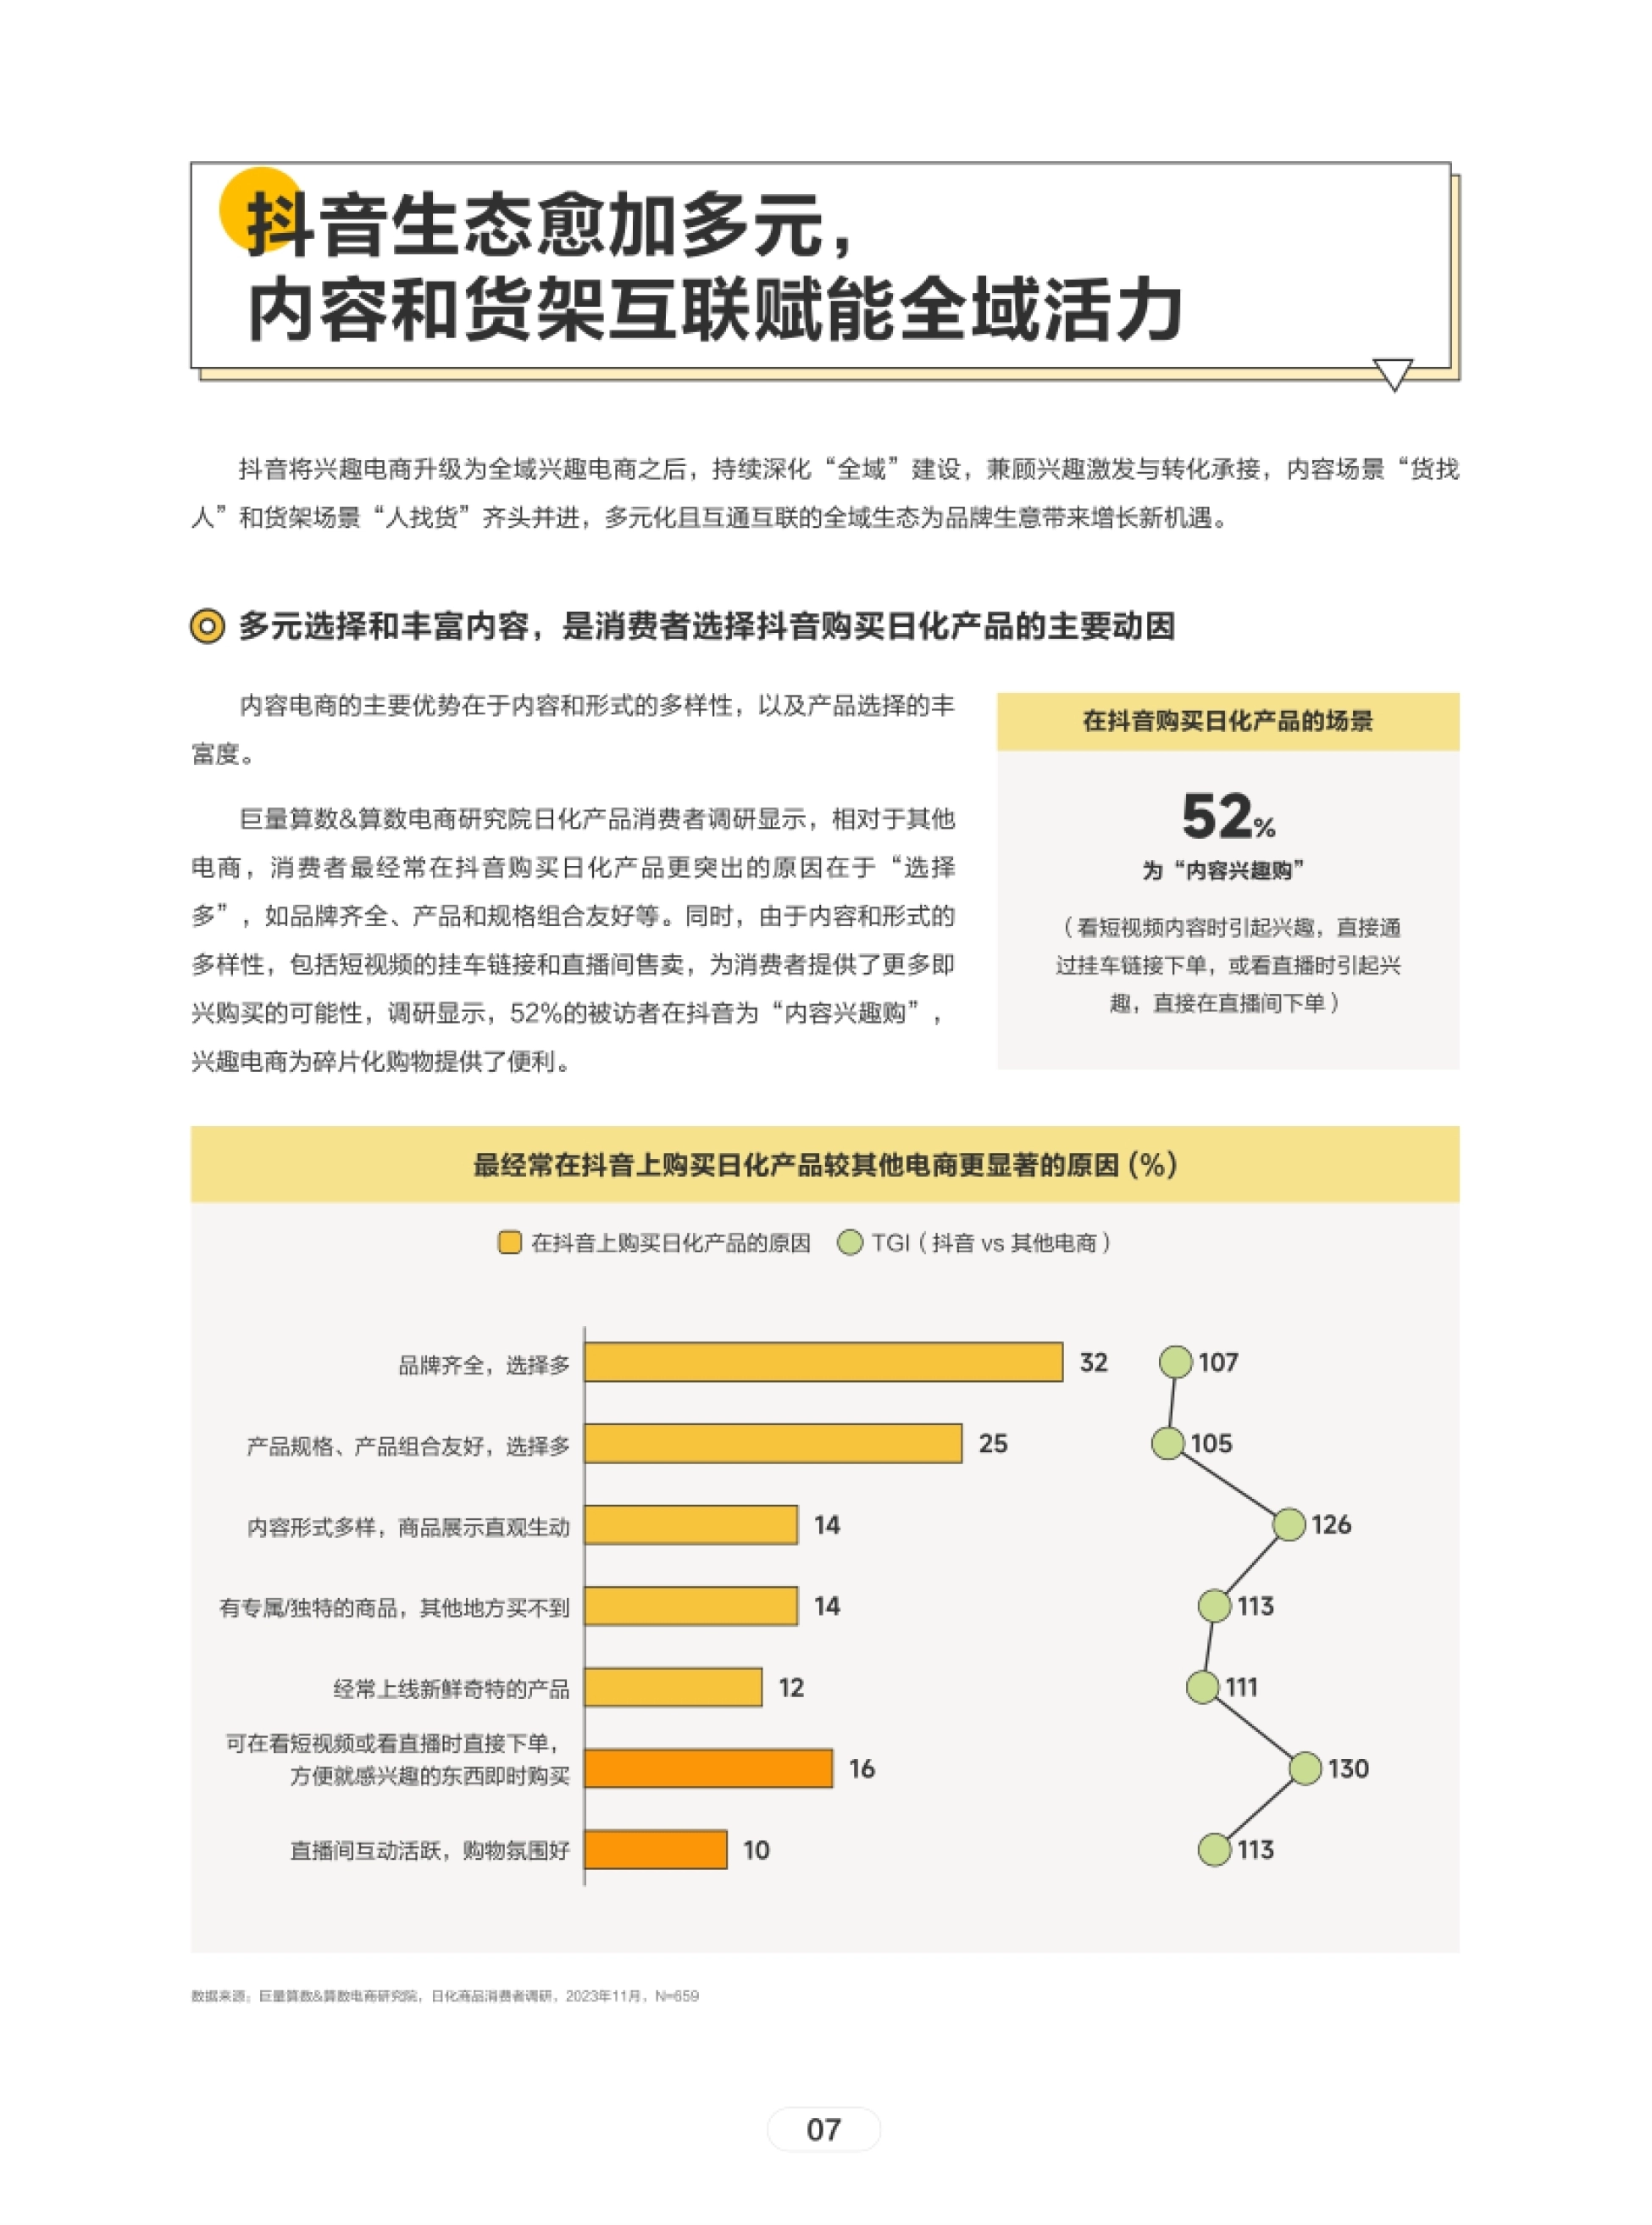
图源:《巨量引擎:2024日化行业白皮书》(第10页):抖音全域生态:52%的日化消费者属于"内容兴趣购" · 查看完整报告
十、全域经营与内容外溢:抖音不只卖货,还在给全渠道引流
报告最后一章讲"全域"。在抖音生态内,兴趣内容场景(信息流)销售重要性高,是日化行业生意的主引擎;货架场景购物属性更纯粹,销售比重逐渐增加。
报告把它概括为"兴趣是主引擎、货架是直通车",兴趣激发和货架承接双链路,为品牌生意增长带来更高确定性。下单渠道上,抖音商城(51.6%)、品牌直播间(42.8%)和达人直播间(33.9%)是消费者在抖音下单的TOP3渠道。
报告还给出了一条完整的消费旅程:85.4%的抖音消费者通过抖音获取日化产品信息,其中超过九成会继续了解并种草,各品类均有超80%的种草用户在抖音买了相关产品。
各环节平均转化率也不低:认知-兴趣91.3%、兴趣-心智64.5%、兴趣-购买83.8%、购买-复购88.3%、购买-常购73.1%。更值得注意的是"外溢价值":在抖音触达日化信息的用户中,91.3%会直接在抖音搜索或种草,同时有59.9%会外溢到综合电商、47.8%去其他内容平台、20.6%到线下门店或专柜。
报告用"兴趣加货架"的双链路解释了抖音的效率:兴趣负责把人拉进来,货架负责把需求接住,缺一边都会漏掉生意。
尼尔森IQ全渠道数据显示,日化14个细分品类中,16个全渠道头部品牌线上线下协同并进,25个线下头部品牌向线上转移,10个线上头部品牌向线下转移。
而内容外溢说明,抖音的投放效果不应只用站内GMV衡量,它对综合电商和线下的拉动,同样是品牌预算决策的一部分。想看《2024巨量引擎日化行业白皮书》的完整图表和案例,可以到运营动脉(www.yydm.cn)检索原文。
抖音的价值不止在站内成交,更在于它能把生意外溢到整个线上线下大盘。
关于这份报告的常见问题
这份日化白皮书的数据口径是什么?
报告由巨量引擎、巨量算数联合尼尔森IQ制作,内容与直播、搜索数据来自巨量算数&算数电商研究院,零售数据来自尼尔森IQ,时间周期为2022年11月-2023年10月。
行业口径覆盖身体洗护、头发洗护、手部护理、衣物清洁、环境清洁、女性卫生用品、生活用纸、日化口腔八个一级品类。
日化线上渠道增长的主要动力是什么?
是内容电商。2022年11月-2023年10月,以抖音为代表的内容电商同比增长70.9%,带动日化线上市场整体增长11.3%。内容电商占日化线上生意的比重从16.9%升到25.9%,各品类在内容电商的同比增速均超过50%。
为什么说新品牌在内容电商更有机会?
因为线上渠道CR5品牌集中度普遍低于线下,内容电商的CR10集中度又低于其他电商类型,形成品牌集中度低、腰尾部品牌涌现的分散格局。
内容电商同时跑通"货找人"和"人找货",品牌可以靠内容种草形成声量,再靠成交数据快速验证产品,做到品效合一。
日化新品在内容电商的效率有多高?
报告用TOP10新品单条链接的平均销售额做对比:消毒/衣物预洗是综合电商的7.2倍,杀虫剂3.2倍,洗衣液2.3倍,洗发水2.2倍。即便是倍数较小的身体护理和香皂/沐浴露,也分别达到1.5倍和1.3倍。
抖音对日化品牌的"外溢价值"体现在哪?
在抖音触达日化信息的用户中,91.3%会直接在抖音搜索或种草,同时59.9%会外溢到综合电商、47.8%去其他内容平台、20.6%到线下门店或专柜。
尼尔森IQ全渠道数据显示,日化14个细分品类中有16个头部品牌线上线下协同增长,说明抖音投放能带动更广的渠道生意。
接着可以看的几篇报告解读
如果这个话题跟你手上的业务有关,下面这几篇报告解读拆的是同一类问题的不同侧面,可以一起看。
《口腔护理白皮书:85.2%认可冲牙器成家庭标配》——报告基于1200份用户调研发现:90.2%的用户过去一年至少有一种口腔困扰,97.0%重视口腔健康
《艾媒拼豆消费报告:年轻女性主导DIY新赛道,山寨成最大痛点》——一颗颗小塑料豆,正在拼出一个不容忽视的消费赛道。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







