出生人口降到902万,母婴市场的增长却换了一套逻辑
 广告
这份《2024母婴行业白皮书》由巨量引擎和凯度联合发布,全文57页,研究的是中国母婴消费市场的升级分化,以及抖音在母婴领域的营销价值。
结论先给:中国出生人口从2016年的1786万降到2023年的902万,但母婴消费规模仍在稳步增长,预计2025年达到46.8千亿元。增长的动力不在人口,而在两个变化:消费需求升级,以及年轻父母育儿观念的更新。
报告把它总结成抖音的"三新"价值——新人群(七大特色育儿人群)、新场域(认知场-种草场-决策场-创作场)、新货品(三大品类新品和新锐产品)。
线上化迁移也很明显:报告给出的渠道数据里,已经出现线上占比22.6%与39.0%两档口径,线下仍是大头,但份额在往下走。报告还援引凯度《品牌增长蓝图》的框架,把品牌增长拆成"占领更多消费者心智、强化品牌存在感、找到增长新空间"三条路径。
一句话概括:母婴的人口红利在退,消费红利和观念红利还在。
下面按人口、消费、渠道、人群、开销、三新、七大画像、四个场域、新货品与品牌增长十章,把这份白皮书拆开讲。
图片来源:《巨量引擎:2024母婴行业白皮书》(第3页):目录:中国母婴消费市场升级分化、抖音"三新"价值、"有意义的差异化" · 下载报告全文
图表来源:《巨量引擎:2024母婴行业白皮书》(第4页):第一章开篇页:锚定母婴市场发展与消费者洞察的研究范围 · 查看完整报告

图表来源:《巨量引擎:2024母婴行业白皮书》(第8页):代际差异:80/85后、90后、95后育儿观念不同,市场得益于观念更新 · 阅读原文与全部图表
一、人口在降、家庭变小,母婴生意为什么还在长
报告开篇就给了一个看似矛盾的画面:一边是生育意愿收缩、新生儿数量减少,另一边是母婴行业规模继续扩大。
它的解释是两条线在同时发生:宏观经济在压力中转向高质量发展,居民消费韧性还在;移动互联网的高速发展和各地育儿补贴政策,则继续推动行业规模扩大与线上化进阶。
报告因此把母婴市场的发展,归因于消费需求的升级和年轻父母育儿观念的更新,而不是单纯的人口数量。这份白皮书用凯度的《品牌增长蓝图》作为方法论支点,提出品牌增长的核心是"在更多人心目中打造有意义的差异化"。
围绕抖音平台,报告进一步提炼出"三新"价值:新人群、新场域、新货品,分别对应人、场、货三个视角。也就是说,这份材料不只想描述市场,更想给品牌一套"怎么增长"的操作框架。
它还在品牌侧引用了两个观察:80/85后宝妈多以"鸡娃"为主,90后母亲强调"我也是我",95后则更松弛,享受当下与宝宝的时光。母婴行业也从早期成型、快速发展走到了成熟蜕变阶段,主流消费人群从70后、80后换成了90后和95后。
报告把母婴市场的演进分成三段:20世纪90年代以奶粉、纸尿裤、童装为主;2000-2015年电商兴起、线下渠道多元化;2015年至今线上渗透率提升、品牌走向全渠道。
也就是说,今天母婴生意的增量,更多来自渠道效率、产品专业化和观念升级,而不是新增人口。人口红利在退,但消费红利和观念红利还在,母婴的竞争正在转向"更懂人"。
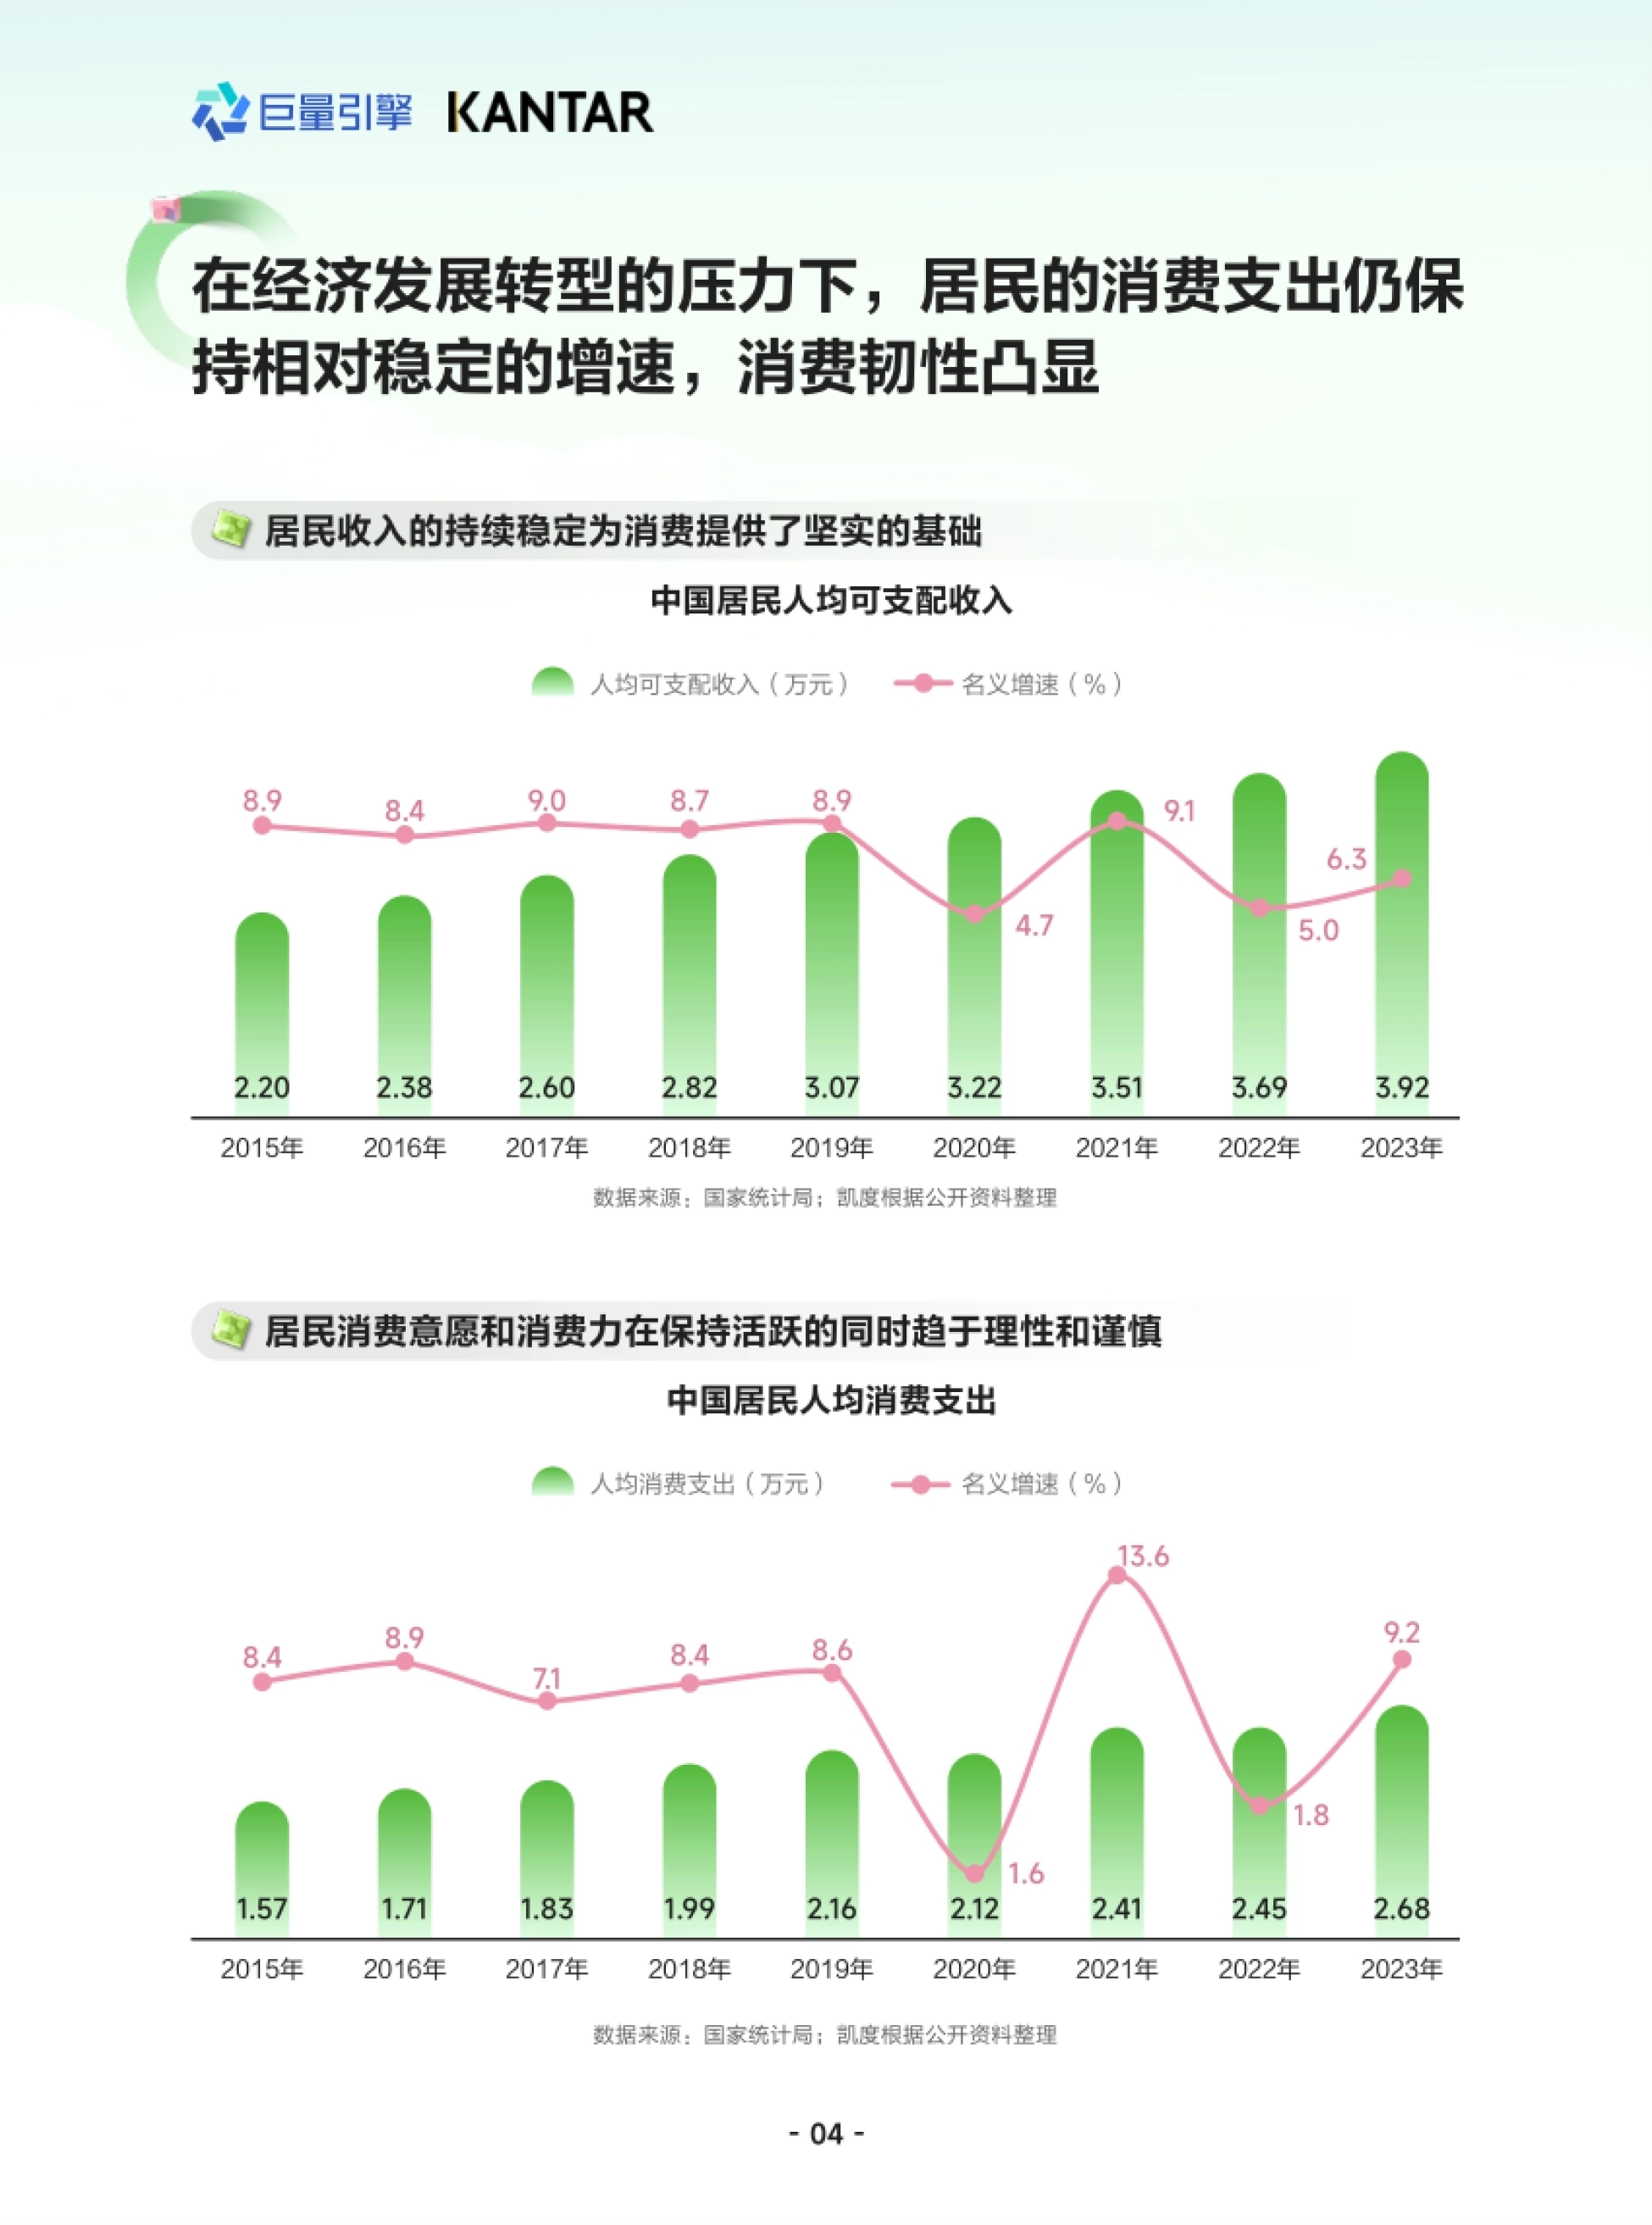
图片来源:《巨量引擎:2024母婴行业白皮书》(第5页):消费韧性:人均可支配收入从2.20万元增至3.92万元 · 查看完整报告

图源:《巨量引擎:2024母婴行业白皮书》(第6页):出生与家庭:出生人口降至902万,平均家庭户规模降至2.62人 · 查看完整报告
二、居民消费有韧性,出生人口降到902万但补贴在托底
报告用收入数据说明消费的基础。中国居民人均可支配收入从2015年的2.20万元,持续增长到2023年的3.92万元,名义增速多年保持在5%以上。
同期人均消费支出从1.57万元增至2.68万元,报告称居民消费意愿和消费力在保持活跃的同时,趋于理性和谨慎。出生端则是另一条曲线:出生人口从2015年的1655万、2016年的1786万,一路降到2022年的956万和2023年的902万。
出生率同步下行,2023年为6.39‰;报告引用的总和生育率,也从2010年估计的1.5-1.6降到2020年的1.3。家庭结构也在改变:平均家庭户规模从3.13人降到2.62人(2020年),一人户家庭从2010年的0.58亿激增到2020年的1.25亿。
不过二孩及以上比例达到45%以上,其中二孩占比38.9%、三孩及以上占比15.0%,说明"多孩"仍是重要的结构性需求。为鼓励生育,政府和地方推出育儿补贴,报告判断这些政策有助于减缓出生率下降态势、缓解人口红利的持续紧缩。
报告由此判断,家庭户数在增长、户规模在缩小,意味着每个家庭花在单个孩子身上的关注度反而更高。这也解释了为什么出生人口在下降,母婴市场依然能靠"精养"把整体规模撑住。
出生人口在降,但家庭结构、政策补贴和多孩需求,共同托住了母婴消费的基本盘。

图表来源:《巨量引擎:2024母婴行业白皮书》(第7页):市场规模:母婴消费规模预计2025年达46.8千亿元,线上化迁移明显 · 阅读原文与全部图表
三、线上化提速:母婴生意的增量在"换渠道"
报告给出的消费规模是往上走的:中国母婴消费规模从2016年的21.0千亿元,一路增长到2021年的34.6千亿元。即便在生育承压的年份,规模也未回落:2022e为37.6千亿元(+8.6%),2023e为40.5千亿元(+7.9%),2024e为43.6千亿元(+7.5%),2025e预计46.8千亿元(+7.4%)。
报告的判断是,虽然生育意愿有待提升,但凸显的消费韧性带动母婴市场逐渐回暖,同时移动互联网改变了母婴人群的消费习惯。
比总量更值得关注的是结构:报告在渠道数据里给出了两档线上占比——22.6%与39.0%,对应的线下占比分别是77.4%和61.0%。两组数字对照着看,能读出同一个方向:母婴消费正从线下向线上迁移,线上化程度越来越高。
报告也提到,母婴消费者在购买食品、用品和洗护产品时,更加仰赖线上渠道获取资讯和比价。调研数据还显示,消费者在购买前会对比不同渠道价格、浏览母婴内容、搜索母婴品牌,也会听取亲友意见或去线下实体店看真实产品。
换个角度看同一件事,《暑期母婴消费洞察:八万亿大盘下的精养时代与体验升维》算的是另一笔账。
报告还展示了母婴线上消费规模的扩张趋势,方向与整体母婴市场稳步增长保持一致。对品牌来说,线上不只是多一个货架,而是要重构从资讯、比价到购买的整条链路。
母婴的增量不只是"多花钱",更是"换渠道"。
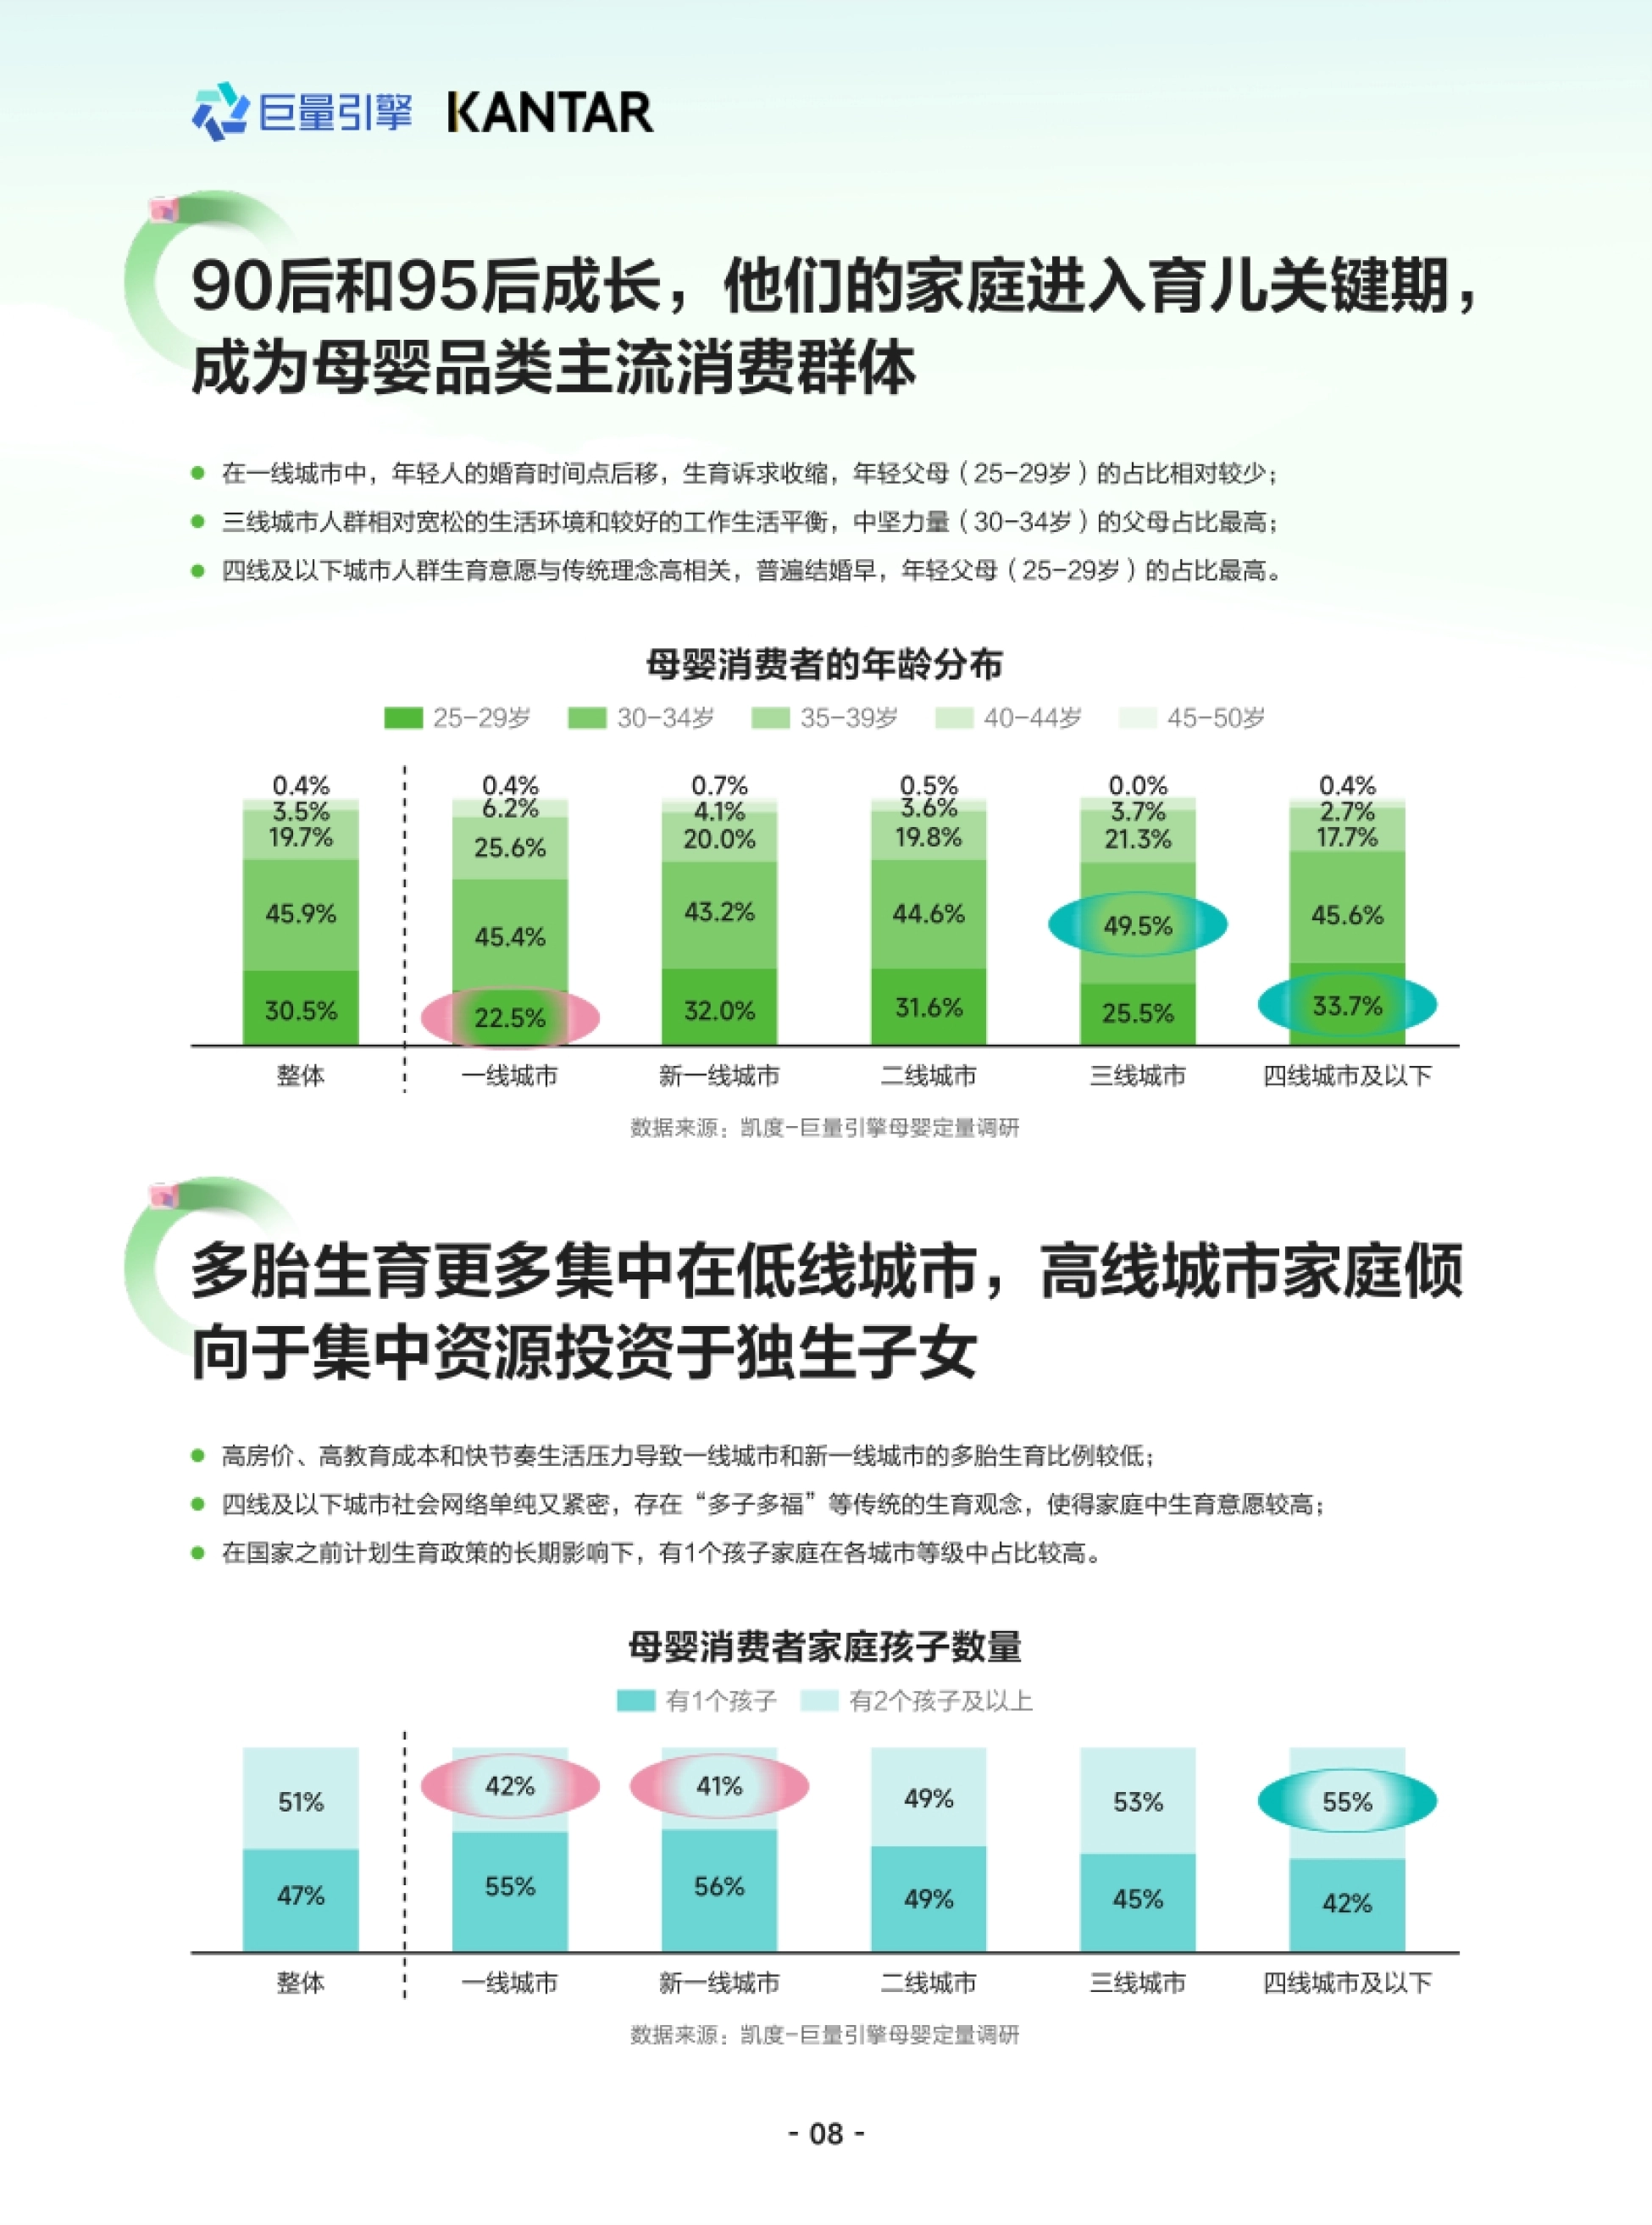
图源:《巨量引擎:2024母婴行业白皮书》(第9页):人群结构:30-34岁为主力,多胎生育更多集中在低线城市 · 下载报告全文
四、谁在买:30-34岁是主力,多胎更多集中在低线城市
报告用年龄和城市两个维度勾勒消费者。整体看,30-34岁父母是母婴产品需求的主力。分城市看,一线城市年轻人的婚育时间点后移、生育诉求收缩,25-29岁年轻父母的占比相对较少。
三线城市人群生活环境和家庭平衡相对较好,30-34岁的中坚力量父母占比最高。四线及以下城市人群生育意愿与传统理念强相关,普遍结婚早,25-29岁年轻父母的占比最高。
多胎生育则更多集中在低线城市:高房价、高教育成本和快节奏生活压力,让一线和新一线的多胎生育比例较低。四线及以下城市社会网络更紧密、"多子多福"等传统生育观念仍在,家庭生育意愿相对更高。
报告同时提到,在国家计划生育政策的长期影响下,有1个孩子的家庭在各城市等级中占比都较高。报告还从孩子年龄补充了一层差异:高线城市家有青少年的占比更多,低线城市家庭里有婴儿宝宝的家庭占比更高。
报告把这些差异归纳为"高线城市集中资源投资独生子女,低线城市多胎生育更普遍"两条并行逻辑。这意味着同一套产品和话术很难通吃,品牌需要按城市等级拆出不同的产品组合和传播重点。
一线养一个、低线养多个,母婴品牌的区域策略必须分开写。

图表来源:《巨量引擎:2024母婴行业白皮书》(第10页):孩子年龄:高线城市家有青少年更多,低线城市婴儿宝宝占比更高 · 获取《巨量引擎:2024母婴行业白皮书》完整版
五、育儿开销是家庭重头,妈妈是主力但"全家组队"
报告显示,育儿费用是家庭固定的主要开支项目,而且消费水平明显分级分化。一线和新一线家庭育儿需求更多样、更高质量,父母更愿意为优质育儿资源花钱,整体育儿花费相对较高。
二线城市受收入水平影响,育儿花费在不同水平分布均衡;三线城市则出现分化,有人重教育投资,有人提倡节俭育儿。
四线及以下城市收入偏中下,但整体生活成本低,育儿花费也会偏低。照顾孩子的角色上,报告给出的排序是:配偶36%、配偶的母亲35%、只有自己26%、自己的母亲25%、自己的父亲8%。
妈妈仍然是养育照顾孩子的主力,但配偶是不可或缺的成员,"全家组队育娃"渐成主流。报告还区分了投入程度:71%的妈妈每天或整天照顾宝宝,26%只在晚上、周末或假期照顾,育儿正在从"一个人扛"变成"分工协作"。
报告的调研还显示,妈妈的感受和参与度在决策中越来越重要,这在消费分级明显的一二线城市尤为突出。而"配偶参与度高"这一点,也提示品牌可以把沟通对象从妈妈扩展到整个家庭。
育儿不是一个人的事,"谁参与、谁拍板",正在改变母婴产品的沟通对象。
六、抖音的"三新":新人群、新场域、新货品
报告的核心方法论是"三新",即从人、场、货三个角度拆解抖音在母婴领域的营销价值。新人群,是根据用户在抖音的特征和育儿观念,识别出七大特色育儿人群,为品牌提供市场细分策略。
新场域,是把抖音看作母婴产品的认知、种草、决策、创作平台,用高触达率、优质广告体验和商城优惠共同促进购买转化。
新货品,则是针对消费者对食品营养成分、用品安全便利、洗护成分安全的期待,帮品牌找到创新和升级的方向。报告用一句更精炼的话概括:人负责锁定受众、洞察需求;场负责种草产品和消费体验;货负责品牌阵地和店铺商城。
三者不是并列关系,而是环环相扣:人群决定说什么,场域决定在哪说,货品决定拿什么去承接需求。报告提醒,"三新"并不是静态标签,而是会随人群结构和平台能力不断变化,需要品牌持续跟。
对品牌而言,能不能把这三件事对齐,决定了它在抖音的投放是"撒网"还是"精准承接"。
"三新"不是三个模块,而是一条从人找起、到场承接、靠货收口的主线。
七、七大特色育儿人群,品牌能对号入座
报告识别出七大特色育儿人群:孕期梦想家、力求精品妈、田园多娃妈、养娃学院派、奥特曼之母、热情旗袍妈、精英小娃爸。
"孕期梦想家"多来自一线、新一线,66.7%是25-29岁的孕期妈妈,追求民主育儿,89.3%计划购买纸尿裤、奶瓶、推车等用品。"力求精品妈"多来自二三线城市(41.0%),精细化养育家中独苗,49.0%每月给孩子花费2000-5999元。
"田园多娃妈"多来自三线及以下(65.6%),71.0%孕育2胎及以上,52.2%每月花费1000-2999元,是"精打细算的实用派"。"养娃学院派"家中有1岁以下婴儿的比例高于其他人群(15.7%),52.7%拥有2个及以上娃,倡导自由探索、理性消费。
"奥特曼之母"来自一线、新一线、二线(41.3%),80.1%是30-39岁妈妈,90.4%购买过或计划购买母婴洗护。"热情旗袍妈"多数在三线城市(35.6%),40-50岁占31.7%,学业优先、后勤保障;"精英小娃爸"则是25-34岁的宝爸,53.2%只在晚上或周末照顾宝宝。
报告强调,这些人物的差异不只是消费能力,更在育儿风格和情绪诉求上,这直接决定了与他们沟通的方式。
七大画像的真正用处,是让品牌知道"这句广告该说给谁听"。
八、新场域:从认知场到创作场,四个场域串起消费链路
报告把抖音的母婴消费链路拆成四个关键场域:认知场、种草场、决策场、创作场。认知场负责让消费者获取母婴和育儿内容、让品牌有效触达;数据显示,五成用户刷抖音已经成为习惯,一半人会用它获取母婴信息。
报告还给出广告侧的数据:抖音的广告触达率90%(TGI=121)、广告体验42%(TGI=115),说明用户对抖音母婴广告的印象偏正面。种草场负责"认知品牌和产品"。报告显示,抖音是母婴食品、用品、洗护种草的#1平台,占比分别达到87%、86%和86%。
消费者选择抖音种草的理由集中在:产品信息丰富、有详实的单个产品介绍、能看到品牌和产品汇总,以及直播种草活动多。
决策场负责承接购买。报告称"母婴洗护购买占比超越综合电商平台居首位",抖音直播电商提升了交易价值,承接来自全渠道的购买诉求。
创作场则是分享日常和宝宝成长、释放情绪和创意的地方,用户的创作反过来又成为品牌可沉淀的内容资产。
报告引用了品牌侧的一段感受:以前很火的母垂类平台,这两年正被社媒慢慢替代,育儿知识和购买转化都能在社媒上完成。
四个场域之所以重要,是因为它们把"看到—了解—下单—分享"连成了一条不间断的路径。
认知、种草、决策、创作四条链在同一个平台闭环,这是母婴品牌留在抖音的核心理由。
九、新货品:母婴食品、用品、洗护的三大创新方向
报告第三部分讲"新货品",围绕母婴食品、母婴用品、母婴洗护三个品类,挖掘消费者的潜在需求。母婴食品的方向是"营养高价值、品牌可信赖"。消费者最期待新品"营养成分丰富"(60%)和"营养价值丰富"(59%)。
母婴用品的方向是"助宝宝成长、帮父母省心"。消费者最看重的创新点是"使用安全性"(74%)和"避免生长发育不利"(49%)。母婴洗护的方向是"呵护宝宝肌肤、成分无添加"。消费者最期待"成分安全、无添加剂"(78%)和"维持宝宝娇嫩肌肤"(60%)。
报告还用新锐产品举例:智能奶瓶(孕期梦想家58%)、智能喂奶器(孕期梦想家64%)、宝宝防晒霜(力求精品妈56%)等,都有人群一一对应。
这些需求的共同指向是:安全是底线,智能和便利是加分项,品牌要在"够安全"的基础上做"更省心"。报告还提到一个方向是青少年洗护:袋鼠妈妈、贝德美等品牌切入青春期孩子的洁面、洗发需求,把母婴的边界往大龄段延伸。
报告还把新品需求做了人群归属:不同育儿人群对新锐产品的偏好并不相同,选品要跟着人群走。这说明"新货品"不是堆功能,而是把安全、智能和情感价值投放到对的人群上。
母婴新品的创新公式很朴素:先把安全做满,再把省心做出差异。
我们在整理《抖音商城科技报告:2026五大趋势与TECH100》时也碰到过类似的分歧,那里的结论可以拿来对照。
十、品牌想长红得靠"有意义的差异化",这也是下一步
报告最后落到凯度的《品牌增长蓝图》,它的核心主张是:品牌增长的引擎,是"在更多人心目中打造有意义的差异化"。报告提出三大加速器:强化品牌存在感、占领更多消费者心智、找到增长新空间。
占领心智的路径有三个:用科技融合的产品、个性定制的服务、绿色健康的理念赢得认可,再靠情感营销建立深层次联系。
报告特别强调情感营销的三个核心要素:身份认同感、同频兴趣点、情绪共鸣力,并认为抖音凭借特色人群识别和内容形态创新,是开展情感营销的理想平台。
强化品牌存在感,靠的是覆盖消费者购买链路各环节。报告显示,用户对感兴趣的母婴内容,会收藏(45%)、关注账号(40%)、进一步搜索(38%)甚至直接下单(38%)。
找到增长新空间,则落在"教育与娱乐结合"和"全家一起快乐育儿"两个趋势上,品牌要开发适合父亲和老人共同参与的育儿产品。
报告的一句话总结很清晰:品牌需立足优势、洞察风向、驱动创新,方能在变化中开新局。想看《2024母婴行业白皮书》的完整图表和七大育儿人群画像,可以到运营动脉(www.yydm.cn)检索原文。
报告还提到,母婴品牌需要一个能覆盖消费者购买链路各环节的平台,而抖音的一站式营销解决方案,正好对应了这个需求。
母婴品牌的下半场,比的不是谁喊得响,而是谁在用户心里"有意义"。
关于这份报告的常见问题
这份母婴白皮书的来源和数据口径是什么?
报告由巨量引擎和凯度联合制作,采用凯度-巨量母婴消费者定量调研与专家、消费者访谈,在线问卷调研执行于2024年6月5日-6月11日。
受访人群为25-50岁有孩人群,覆盖一二三四线及以下城市,样本量N=3612,购买品类为过去或未来6个月内购买或打算购买母婴产品的用户。
出生人口在降,母婴市场规模为什么还在涨?
报告显示,出生人口从2016年的1786万降到2023年的902万,但母婴消费规模从2016年的21.0千亿元增至2021年的34.6千亿元,预计2025年达46.8千亿元。增长主要来自消费需求升级和年轻父母育儿观念更新,以及移动互联网推动的线上化。
"三新"具体指什么?
新人群,指七大特色育儿人群;新场域,指认知场、种草场、决策场、创作场;新货品,指母婴食品、用品、洗护三大品类的新品与新锐产品。
报告把它们对应到人、场、货三个视角,用来说明抖音在母婴领域的营销价值。
母婴消费者有什么结构性特征?
30-34岁父母是母婴产品需求的主力;多胎生育更多集中在低线城市,高线城市倾向于集中资源投资独生子女。育儿费用是家庭固定的主要开支;妈妈是养育照顾孩子的主力,配偶是不可或缺的成员,全家组队育娃渐成主流。
母婴品牌应该关注哪些创新方向?
食品看"营养成分丰富"(60%)和"营养价值丰富"(59%);用品看"使用安全性"(74%);洗护看"成分安全、无添加剂"(78%)。报告同时提示,品牌增长要靠"有意义的差异化",用科技、个性化和绿色理念占领心智,并做好情感营销。
延伸阅读
想继续往深里看,下面这几篇是同一主题线上比较扎实的解读。
《酒类产业洞察:新零售1740亿与健康化转向》——偏好酒精度以31-35度最高(44.37%),40度以上仅3.2
《机器人白皮书拆解:2025年3810亿,10年后能到2万亿吗》——但增长最快的不是工厂里的工业机器人,而是家用服务机器人——到2035年将吃掉32%的市场。
《艾媒睡眠经济报告:5737亿赛道十年CAGR9%》——和本文互为参照的另一组样本
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。