国货彩妆在抖音卖爆了,为什么全渠道市占率还不到两成
 广告
这份《2023国货彩妆行业趋势洞察报告》由巨量引擎与引力传媒联合发布,一共 43 页,核心问题是:国货彩妆怎么从"卖爆一款"走向"建起品牌"。
结论先给:国货彩妆在抖音卖得很好,但放到全渠道的市占率上仍是追赶者,真正拉开差距的是品牌力,而不是流量。
报告给出的依据是,全渠道销量 Top20 品牌里,国际彩妆市占率合计 47.8%,本土彩妆只有 18.2%,差距主要来自品牌建立时间短、品牌力积累不足。
与此同时,年轻人对国潮并不排斥:近半数消费者认为国潮美妆有创意、愿意支持,这也给了国货彩妆升级的底气。
流量红利退潮以后,国货彩妆真正要比的不再是谁的投放更猛,而是谁能在消费者心里留下一个位置。
下面按市场大盘、消费人群、类目格局、品牌力、BLIP 四个阶段和案例顺序,拆开讲这份报告。同一条线索,我们在《Criteo 2026健康美妆报告:AI介入38%购买决策》里做过更细的拆解,可以对照着看。
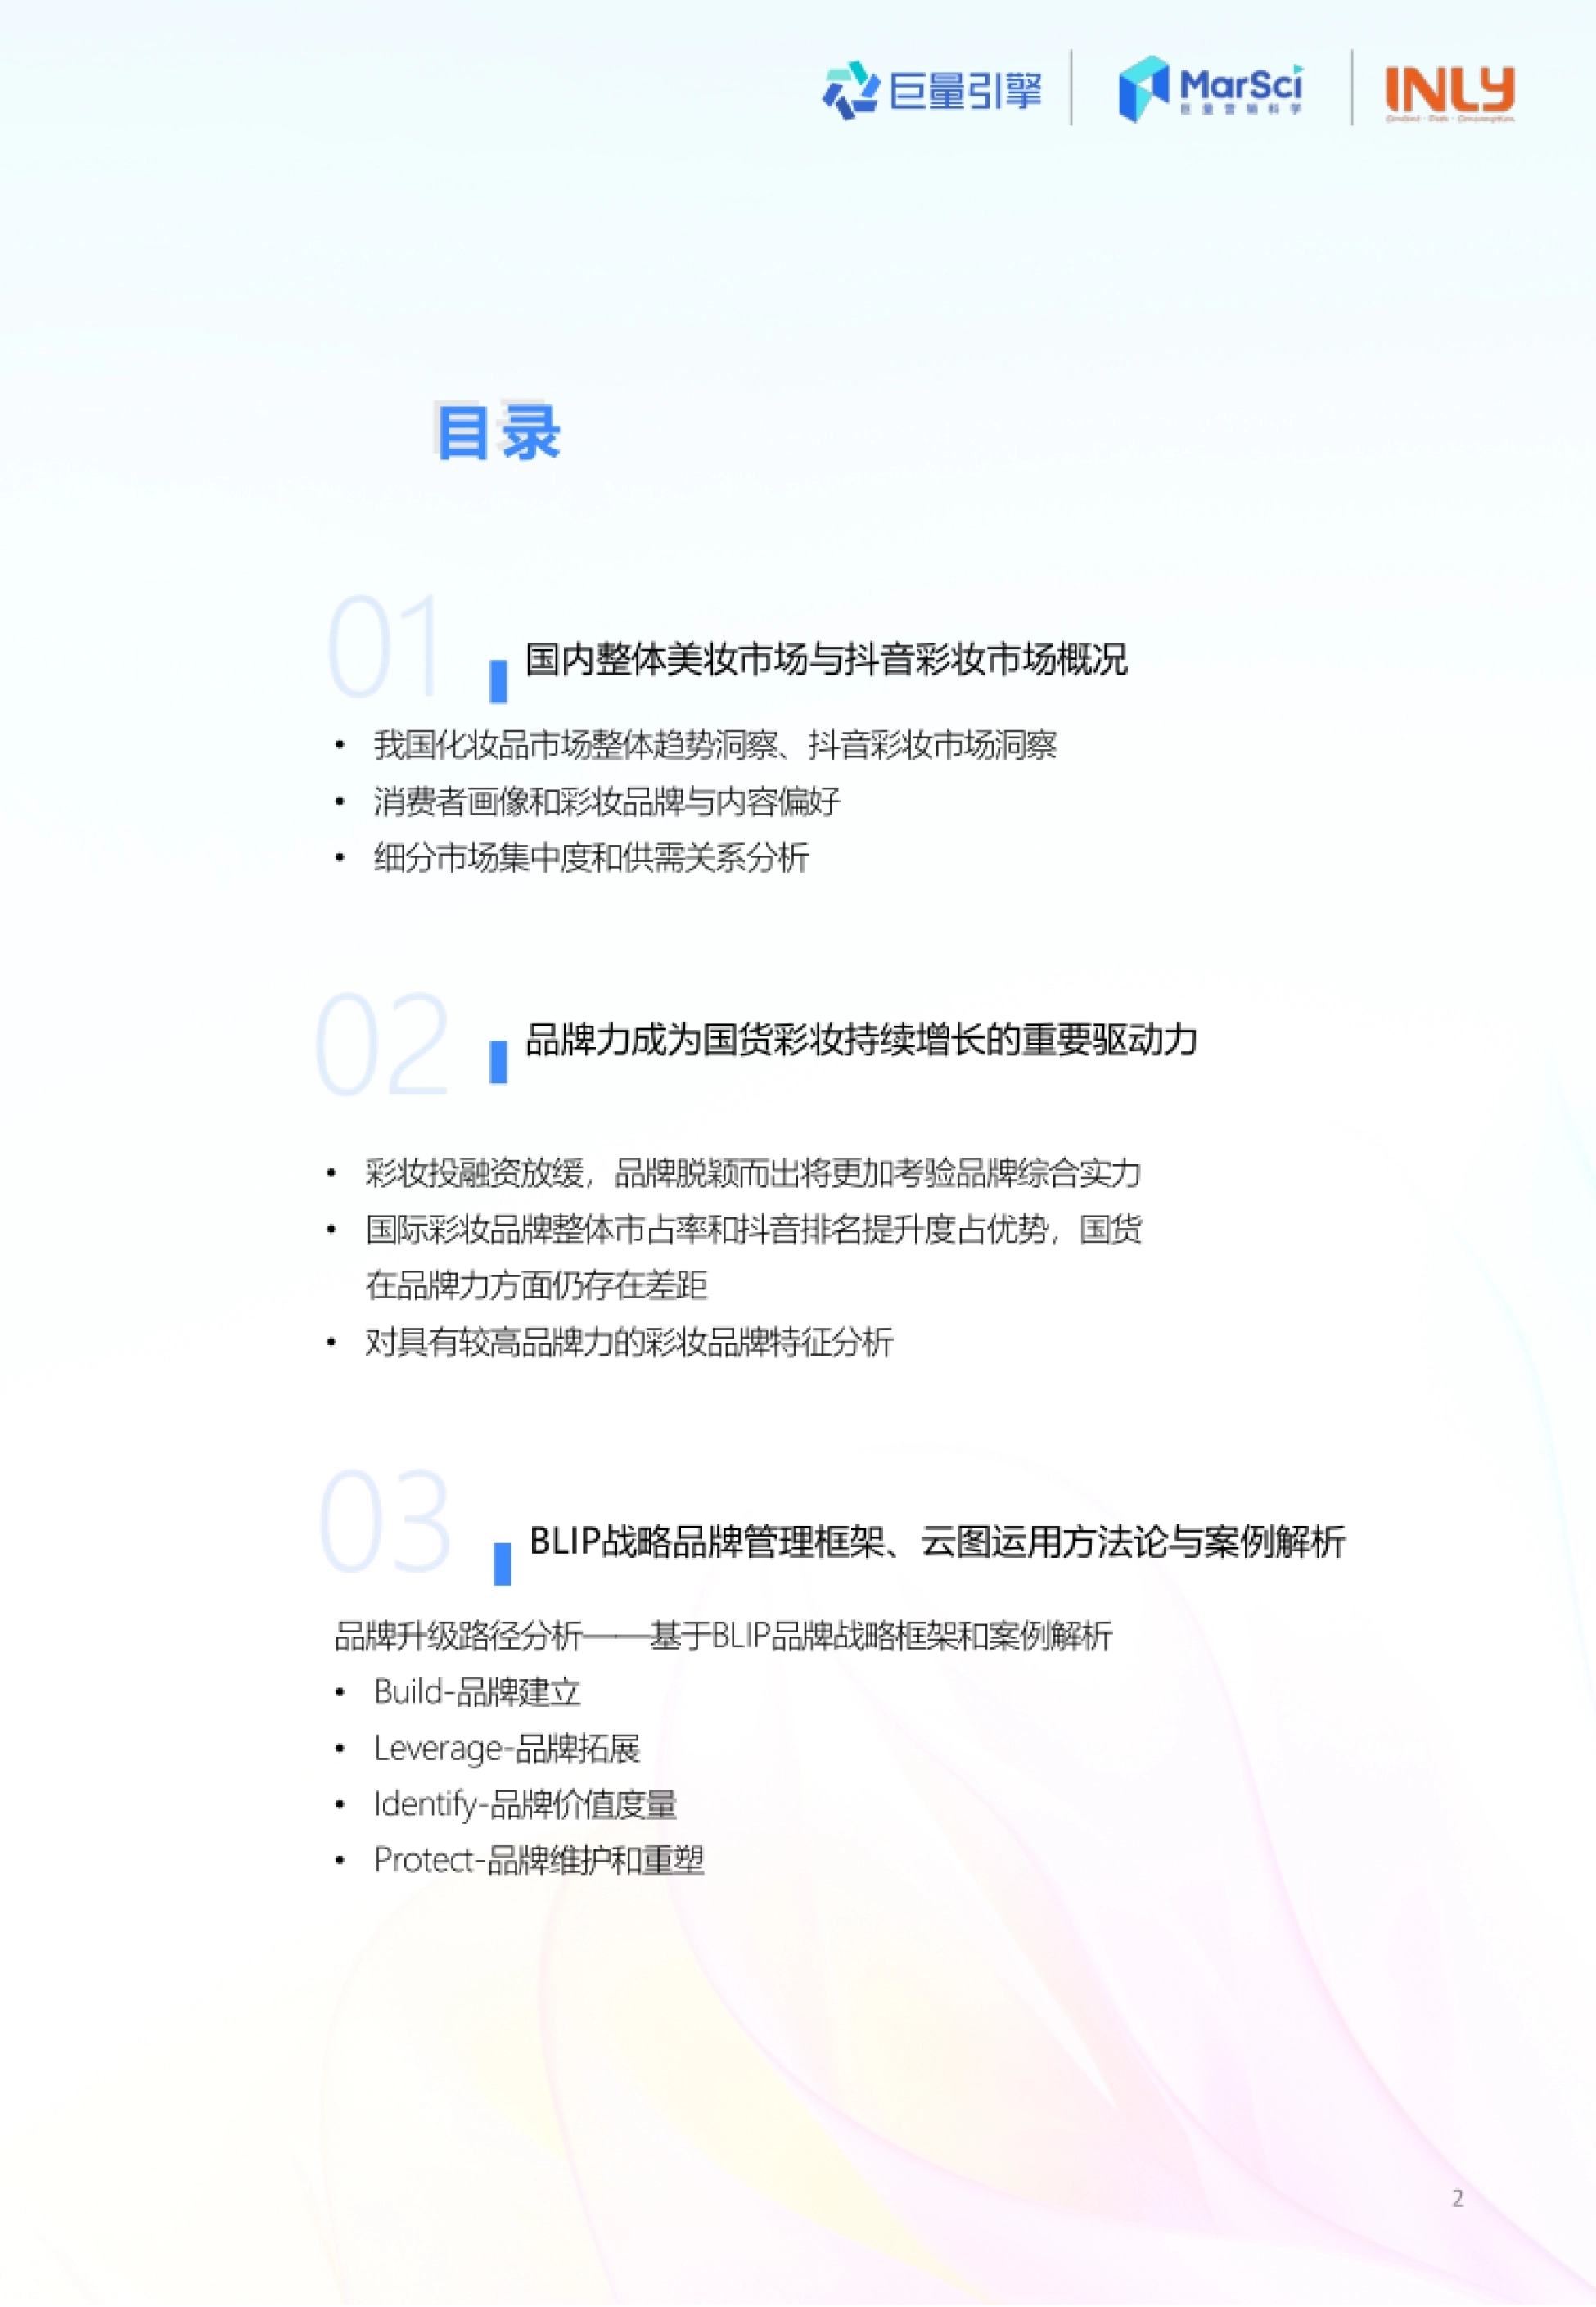
图源:《巨量引擎&引力传媒:2023国货彩妆行业趋势洞察报告》(第3页):报告目录:从国内美妆市场概况到BLIP品牌升级路径 · 下载报告全文
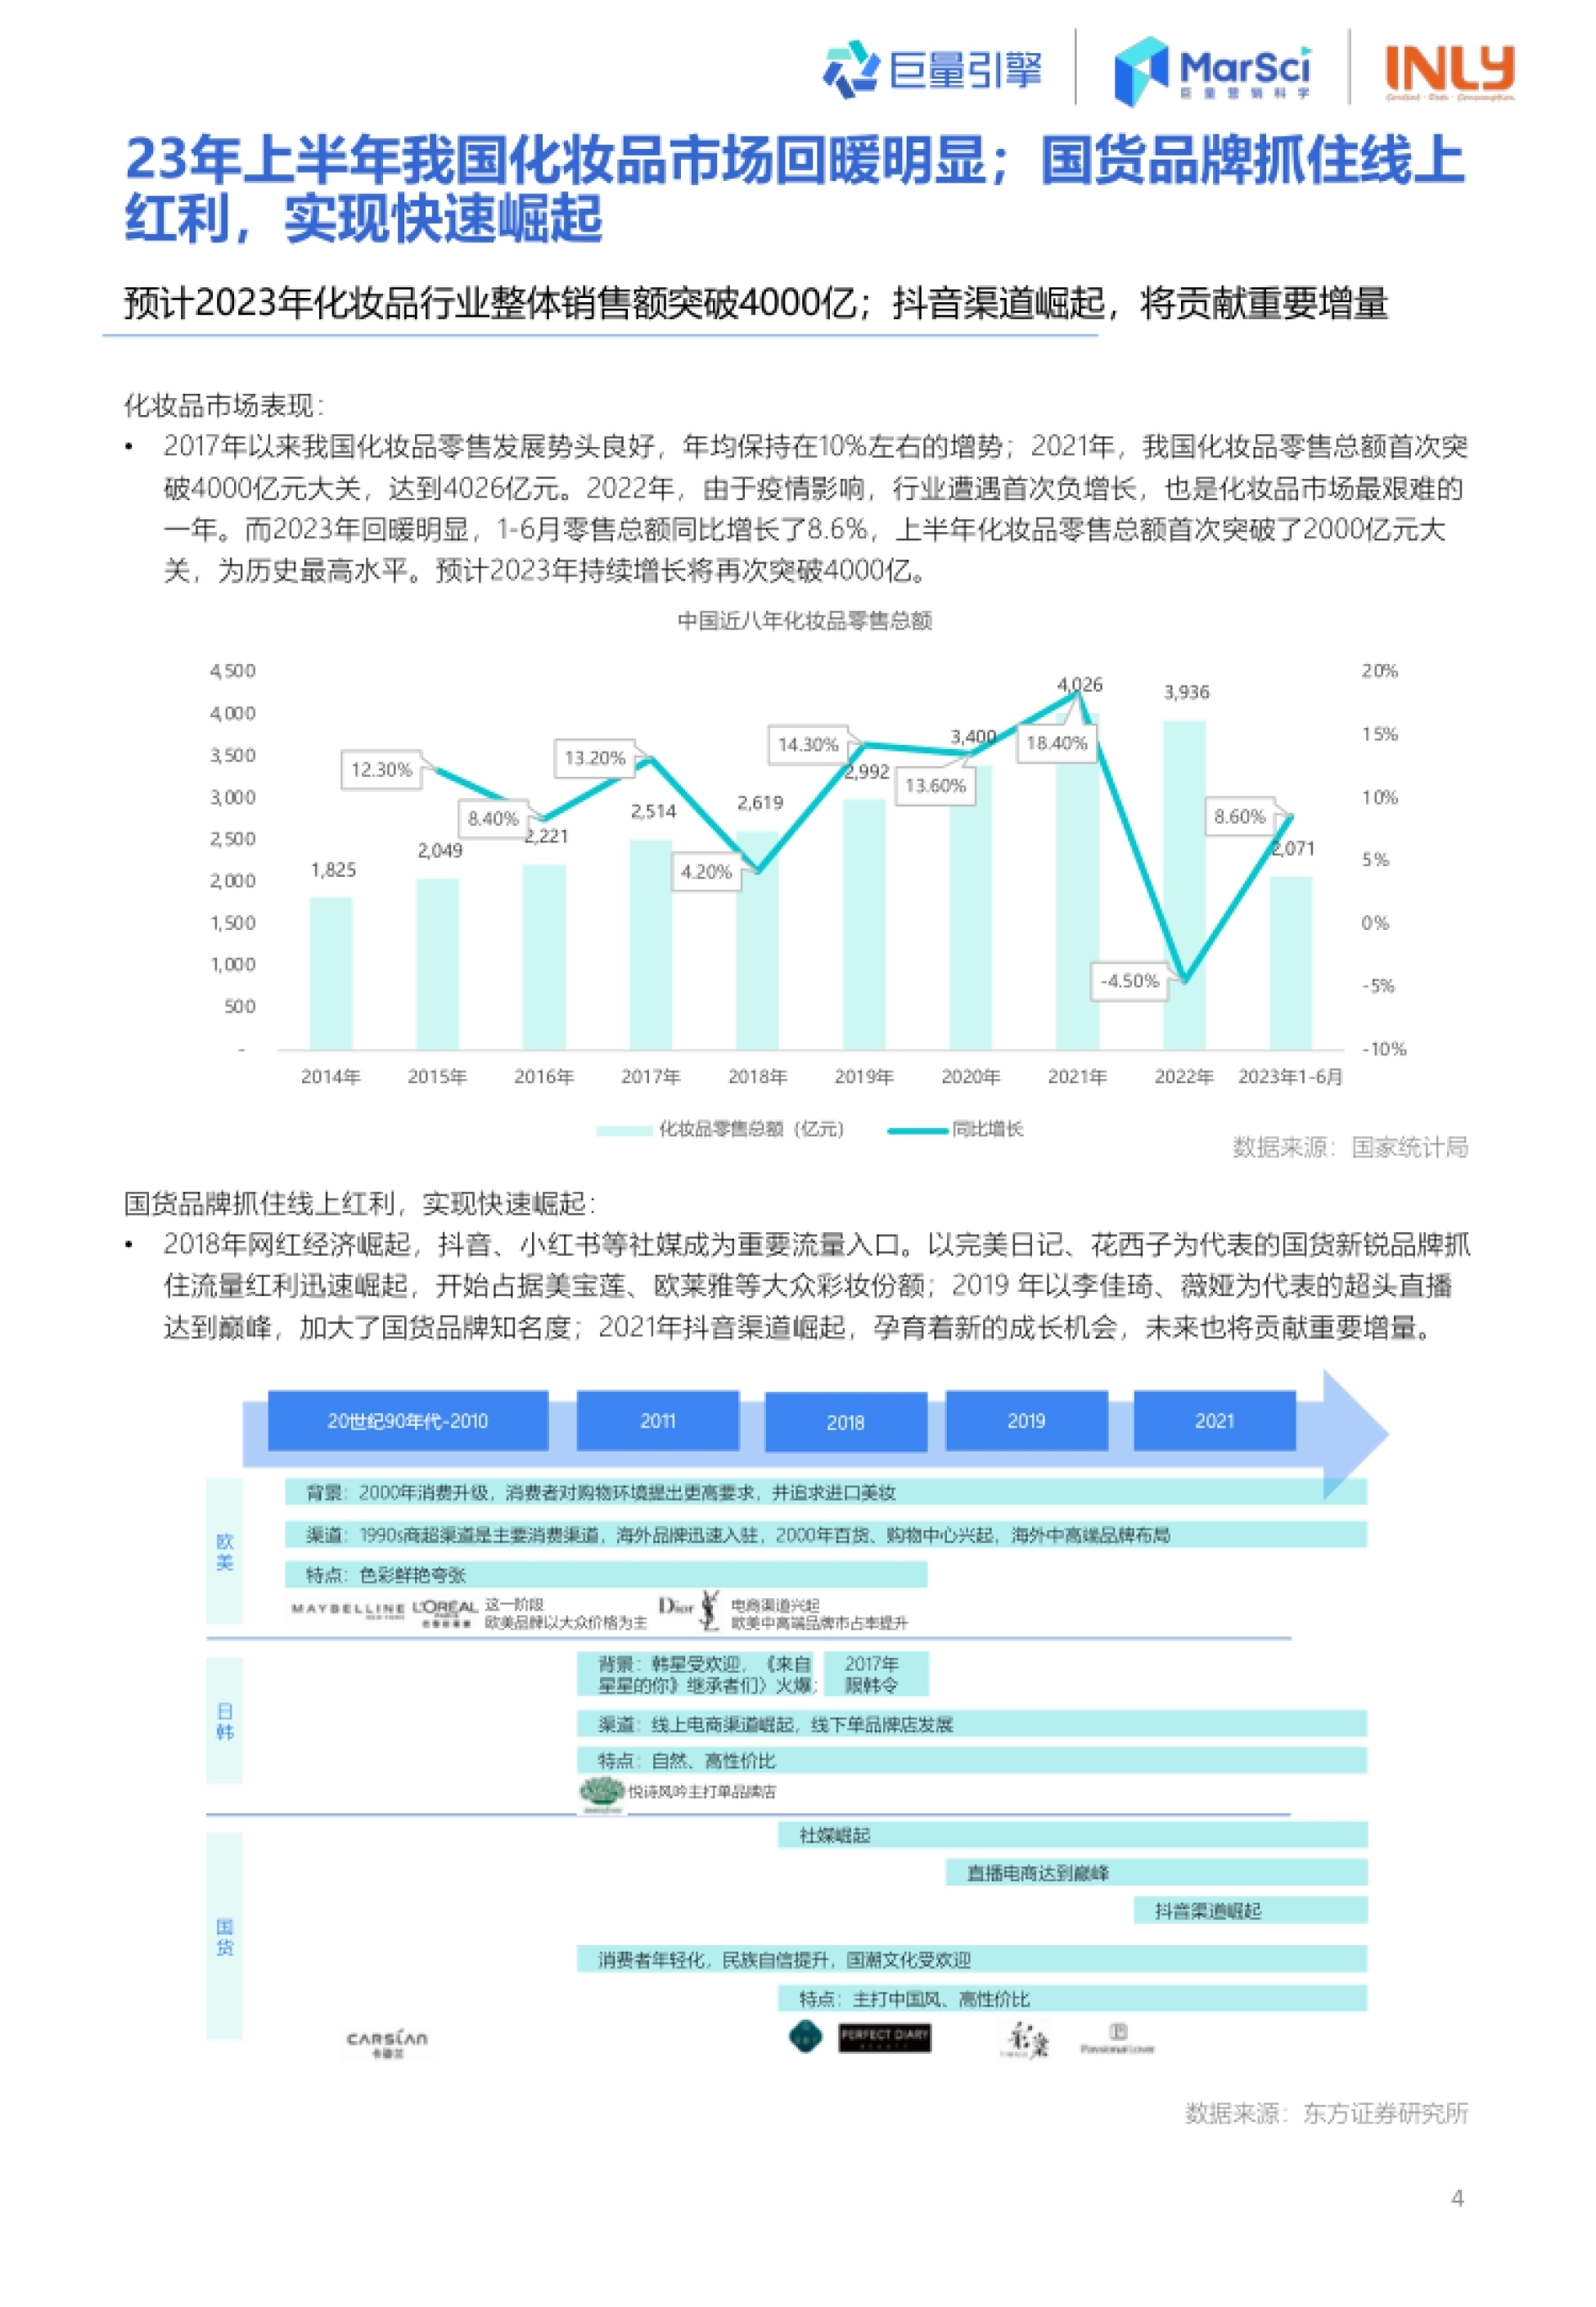
图片来源:《巨量引擎&引力传媒:2023国货彩妆行业趋势洞察报告》(第5页):中国化妆品零售总额:2021年首破4000亿元,2023年上半年同比增长8.6% · 阅读原文与全部图表
一、化妆品大盘回暖:2021年破4000亿,2023上半年首破2000亿
报告先复盘中国化妆品零售的大盘。2017 年以来,我国化妆品零售发展势头良好,年均保持在 10% 左右的增势。2021 年,我国化妆品零售总额首次突破 4000 亿元大关,达到 4026 亿元;2022 年受疫情影响,行业遭遇首次负增长。
2023 年回暖明显,1-6 月零售总额同比增长 8.6%,上半年首次突破 2000 亿元,为历史最高水平。报告预计 2023 年全年将再次突破 4000 亿元,而抖音渠道的崛起,会贡献其中重要的增量。
报告还梳理了国货崛起的几个节点:2018 年网红经济崛起,2019 年超头直播达到巅峰,2021 年抖音渠道崛起。
从4000亿到负增长再到破2000亿,化妆品大盘的每一次波动,最后都会落到具体品牌的份额上。
图源:《巨量引擎&引力传媒:2023国货彩妆行业趋势洞察报告》(第4页):章节页:报告第一部分主题为国内整体美妆市场与抖音彩妆市场概况 · 获取《巨量引擎&引力传媒:2023国货彩妆行业趋势洞察报告》完整版
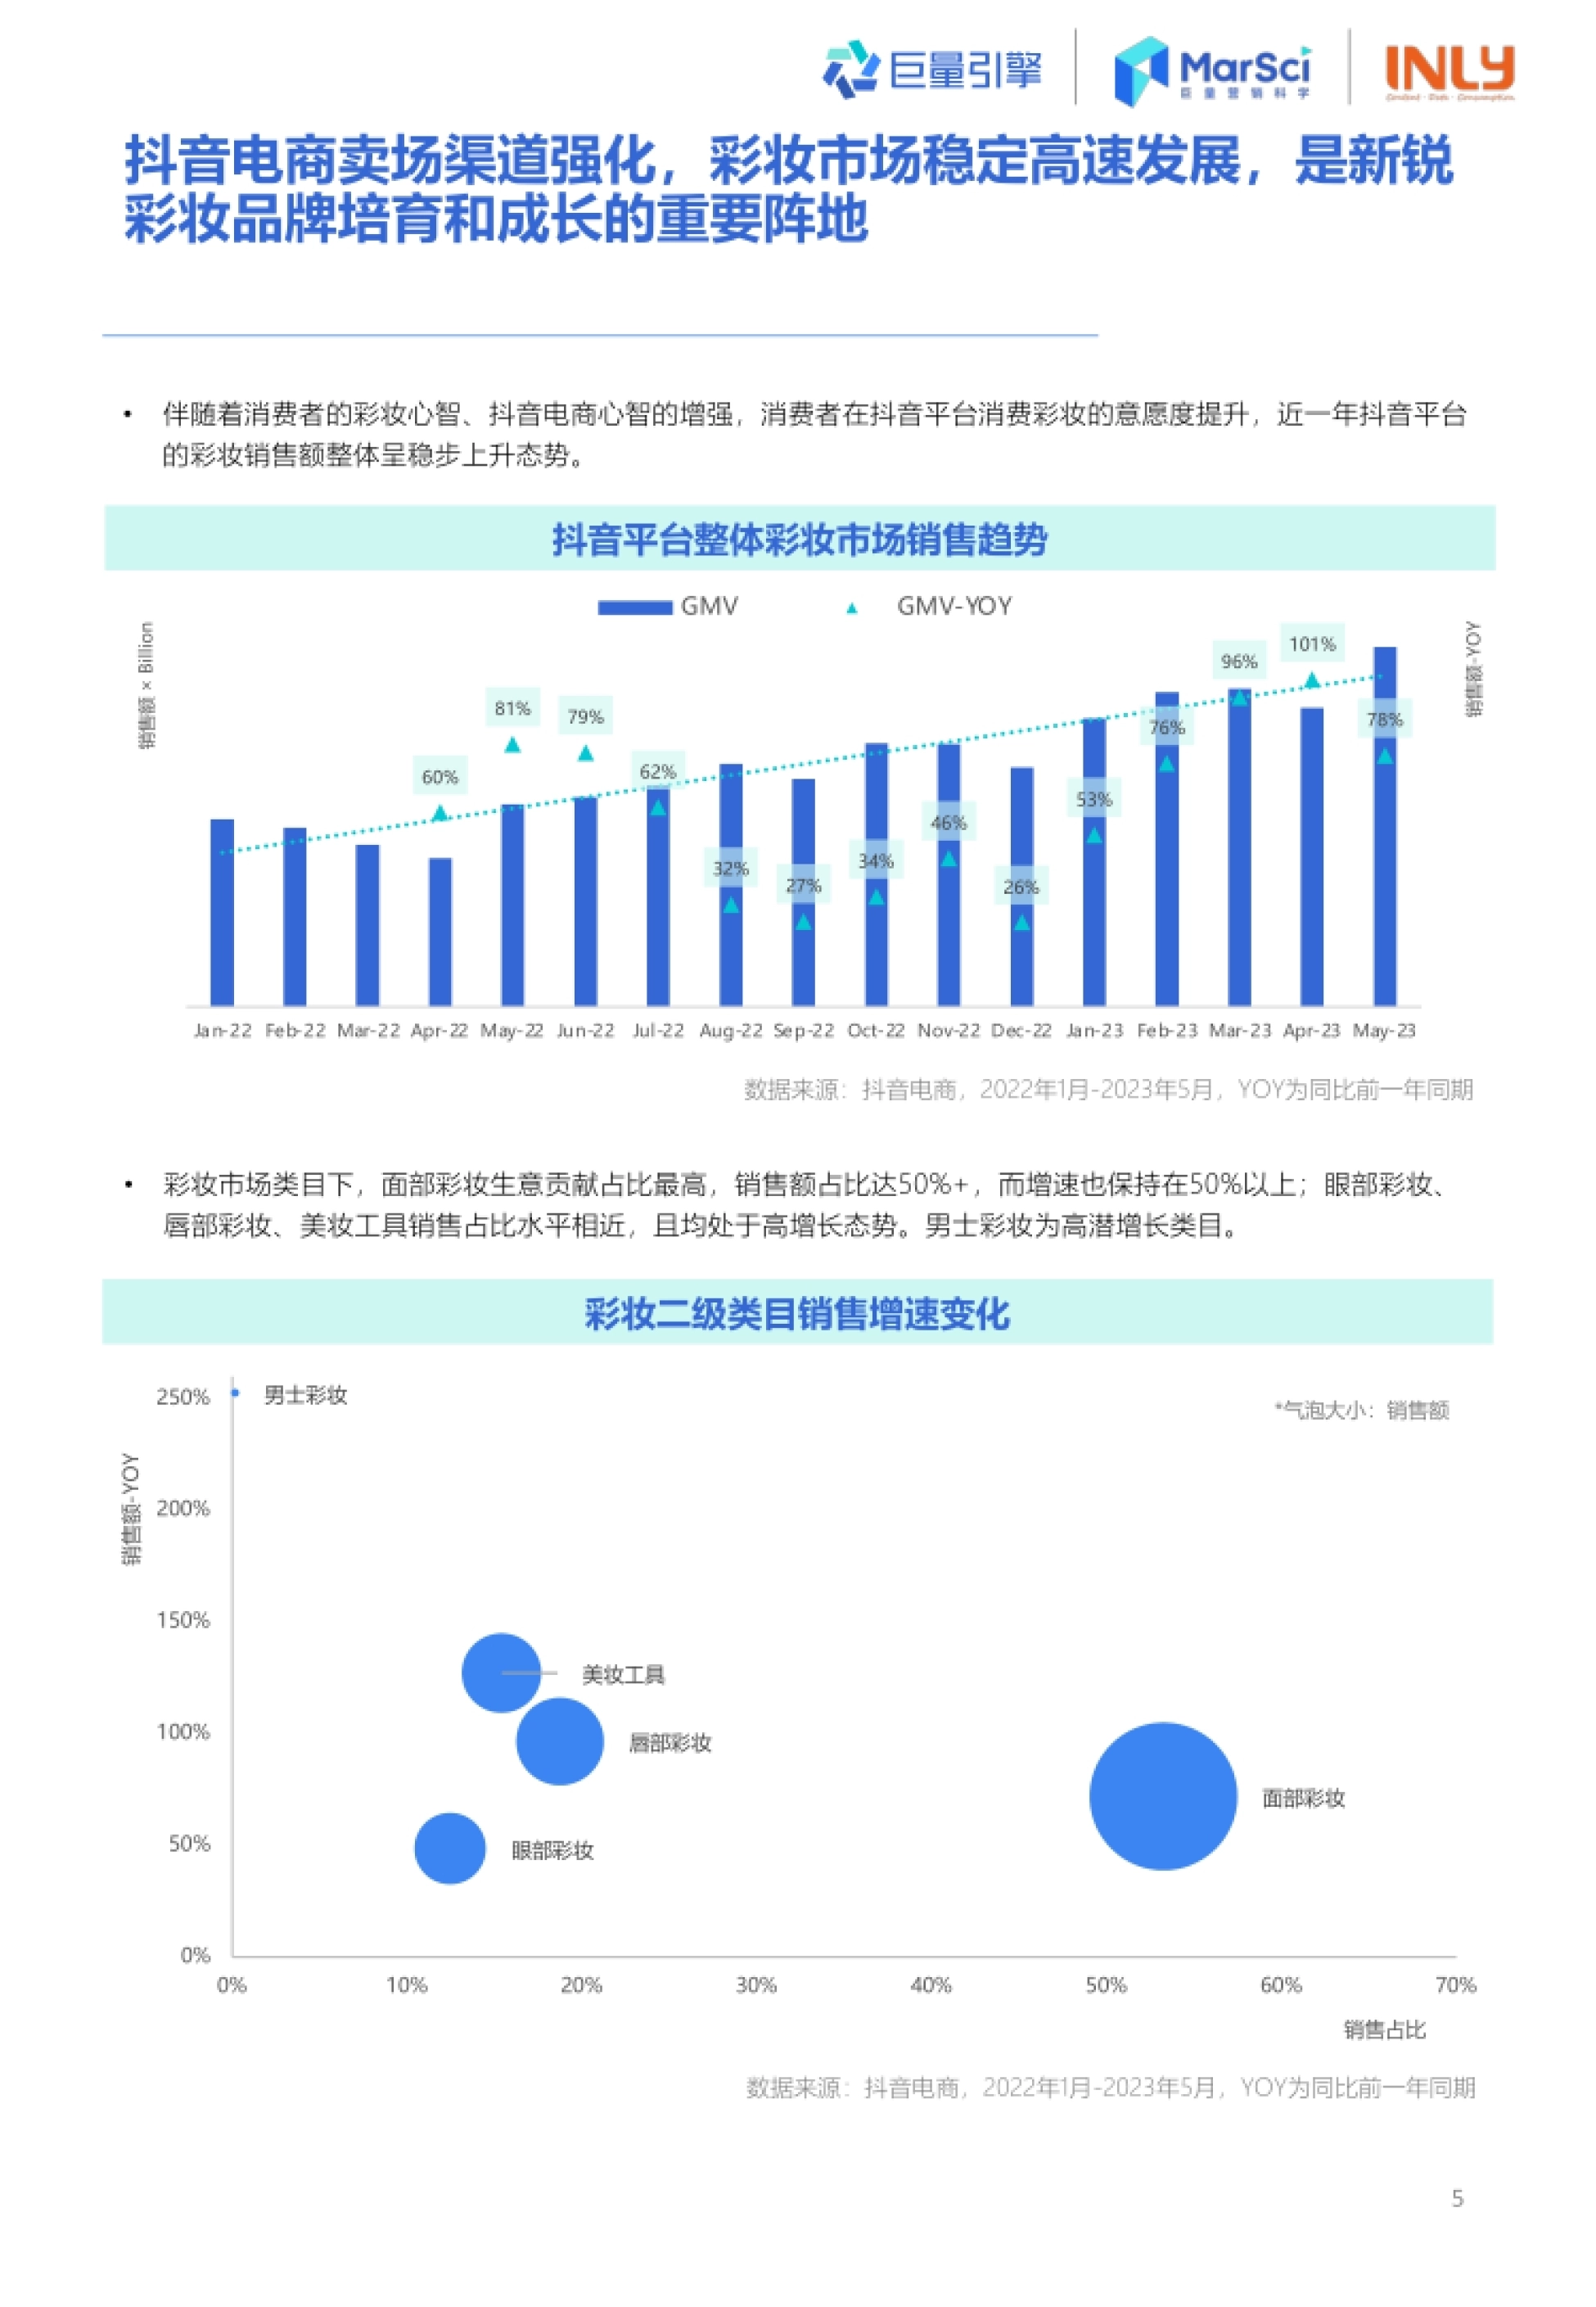
图表来源:《巨量引擎&引力传媒:2023国货彩妆行业趋势洞察报告》(第6页):抖音彩妆销售趋势:面部彩妆占比50%以上且增速超50% · 获取《巨量引擎&引力传媒:2023国货彩妆行业趋势洞察报告》完整版
二、抖音彩妆稳定高增长,面部彩妆占了五成以上
报告用一组曲线说明,近一年抖音平台的彩妆销售额整体呈稳步上升态势,消费者在抖音买彩妆的意愿在提升。从二级类目看,面部彩妆的生意贡献最高,销售额占比达到 50% 以上,而且增速也保持在 50% 以上。
眼部彩妆、唇部彩妆、美妆工具的销售占比水平相近,且都处于高增长态势,男士彩妆则是高潜增长类目。报告由此判断:抖音电商卖场渠道在强化,彩妆市场稳定高速发展,是新锐彩妆品牌培育和成长的重要阵地。
面部彩妆拿走了抖音彩妆一半以上的生意,还在以50%以上的速度增长。
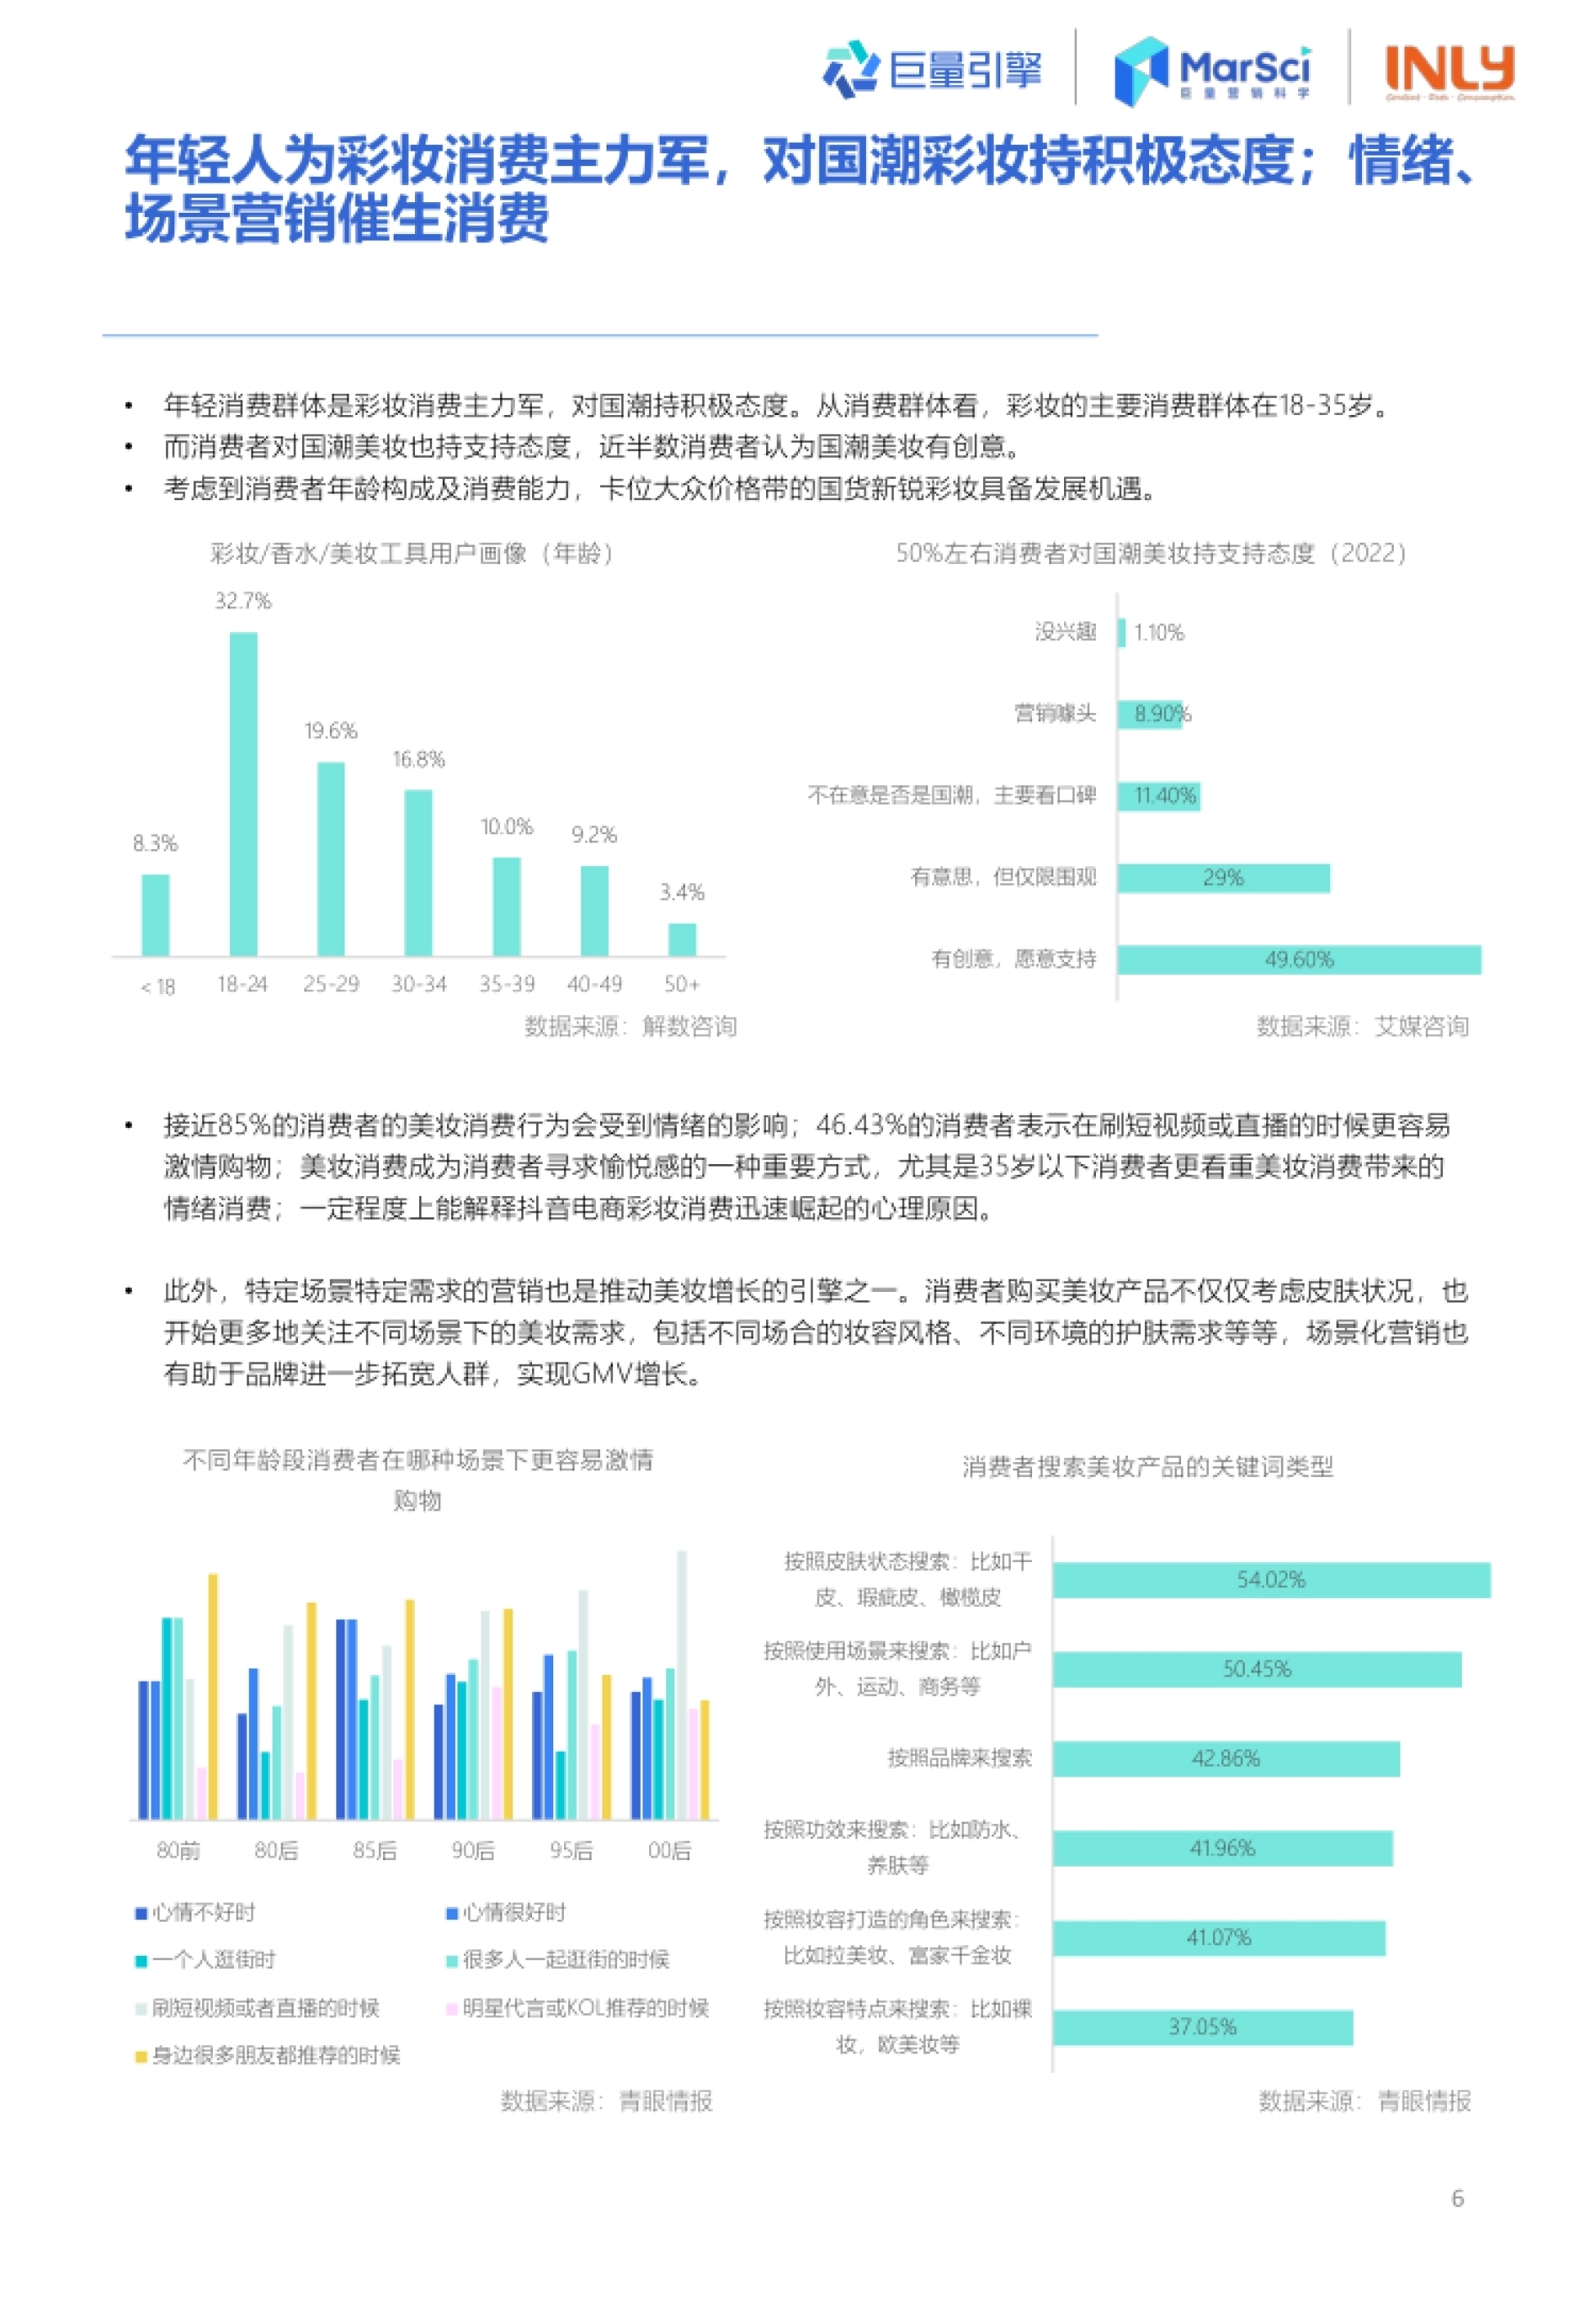
图表来源:《巨量引擎&引力传媒:2023国货彩妆行业趋势洞察报告》(第7页):彩妆消费人群:18-35岁为主力,近半数认可国潮美妆 · 获取《巨量引擎&引力传媒:2023国货彩妆行业趋势洞察报告》完整版
三、年轻人和情绪:彩妆消费是怎么被"种草"的
报告把彩妆的主要消费群体锁定在 18-35 岁,并指出消费者对国潮美妆整体持支持态度。具体来看,49.60% 的消费者认为国潮美妆"有创意,愿意支持",也就是说近半数的年轻消费者对国潮持正面评价。
报告还发现了一个更底层的推力:接近 85% 的消费者的美妆消费行为会受到情绪的影响。其中 46.43% 的消费者表示,在刷短视频或直播的时候更容易激情购物,35 岁以下消费者尤其看重情绪消费。
这在一定程度上解释了抖音电商彩妆迅速崛起的心理原因:美妆消费成了消费者寻求愉悦感的一种方式。
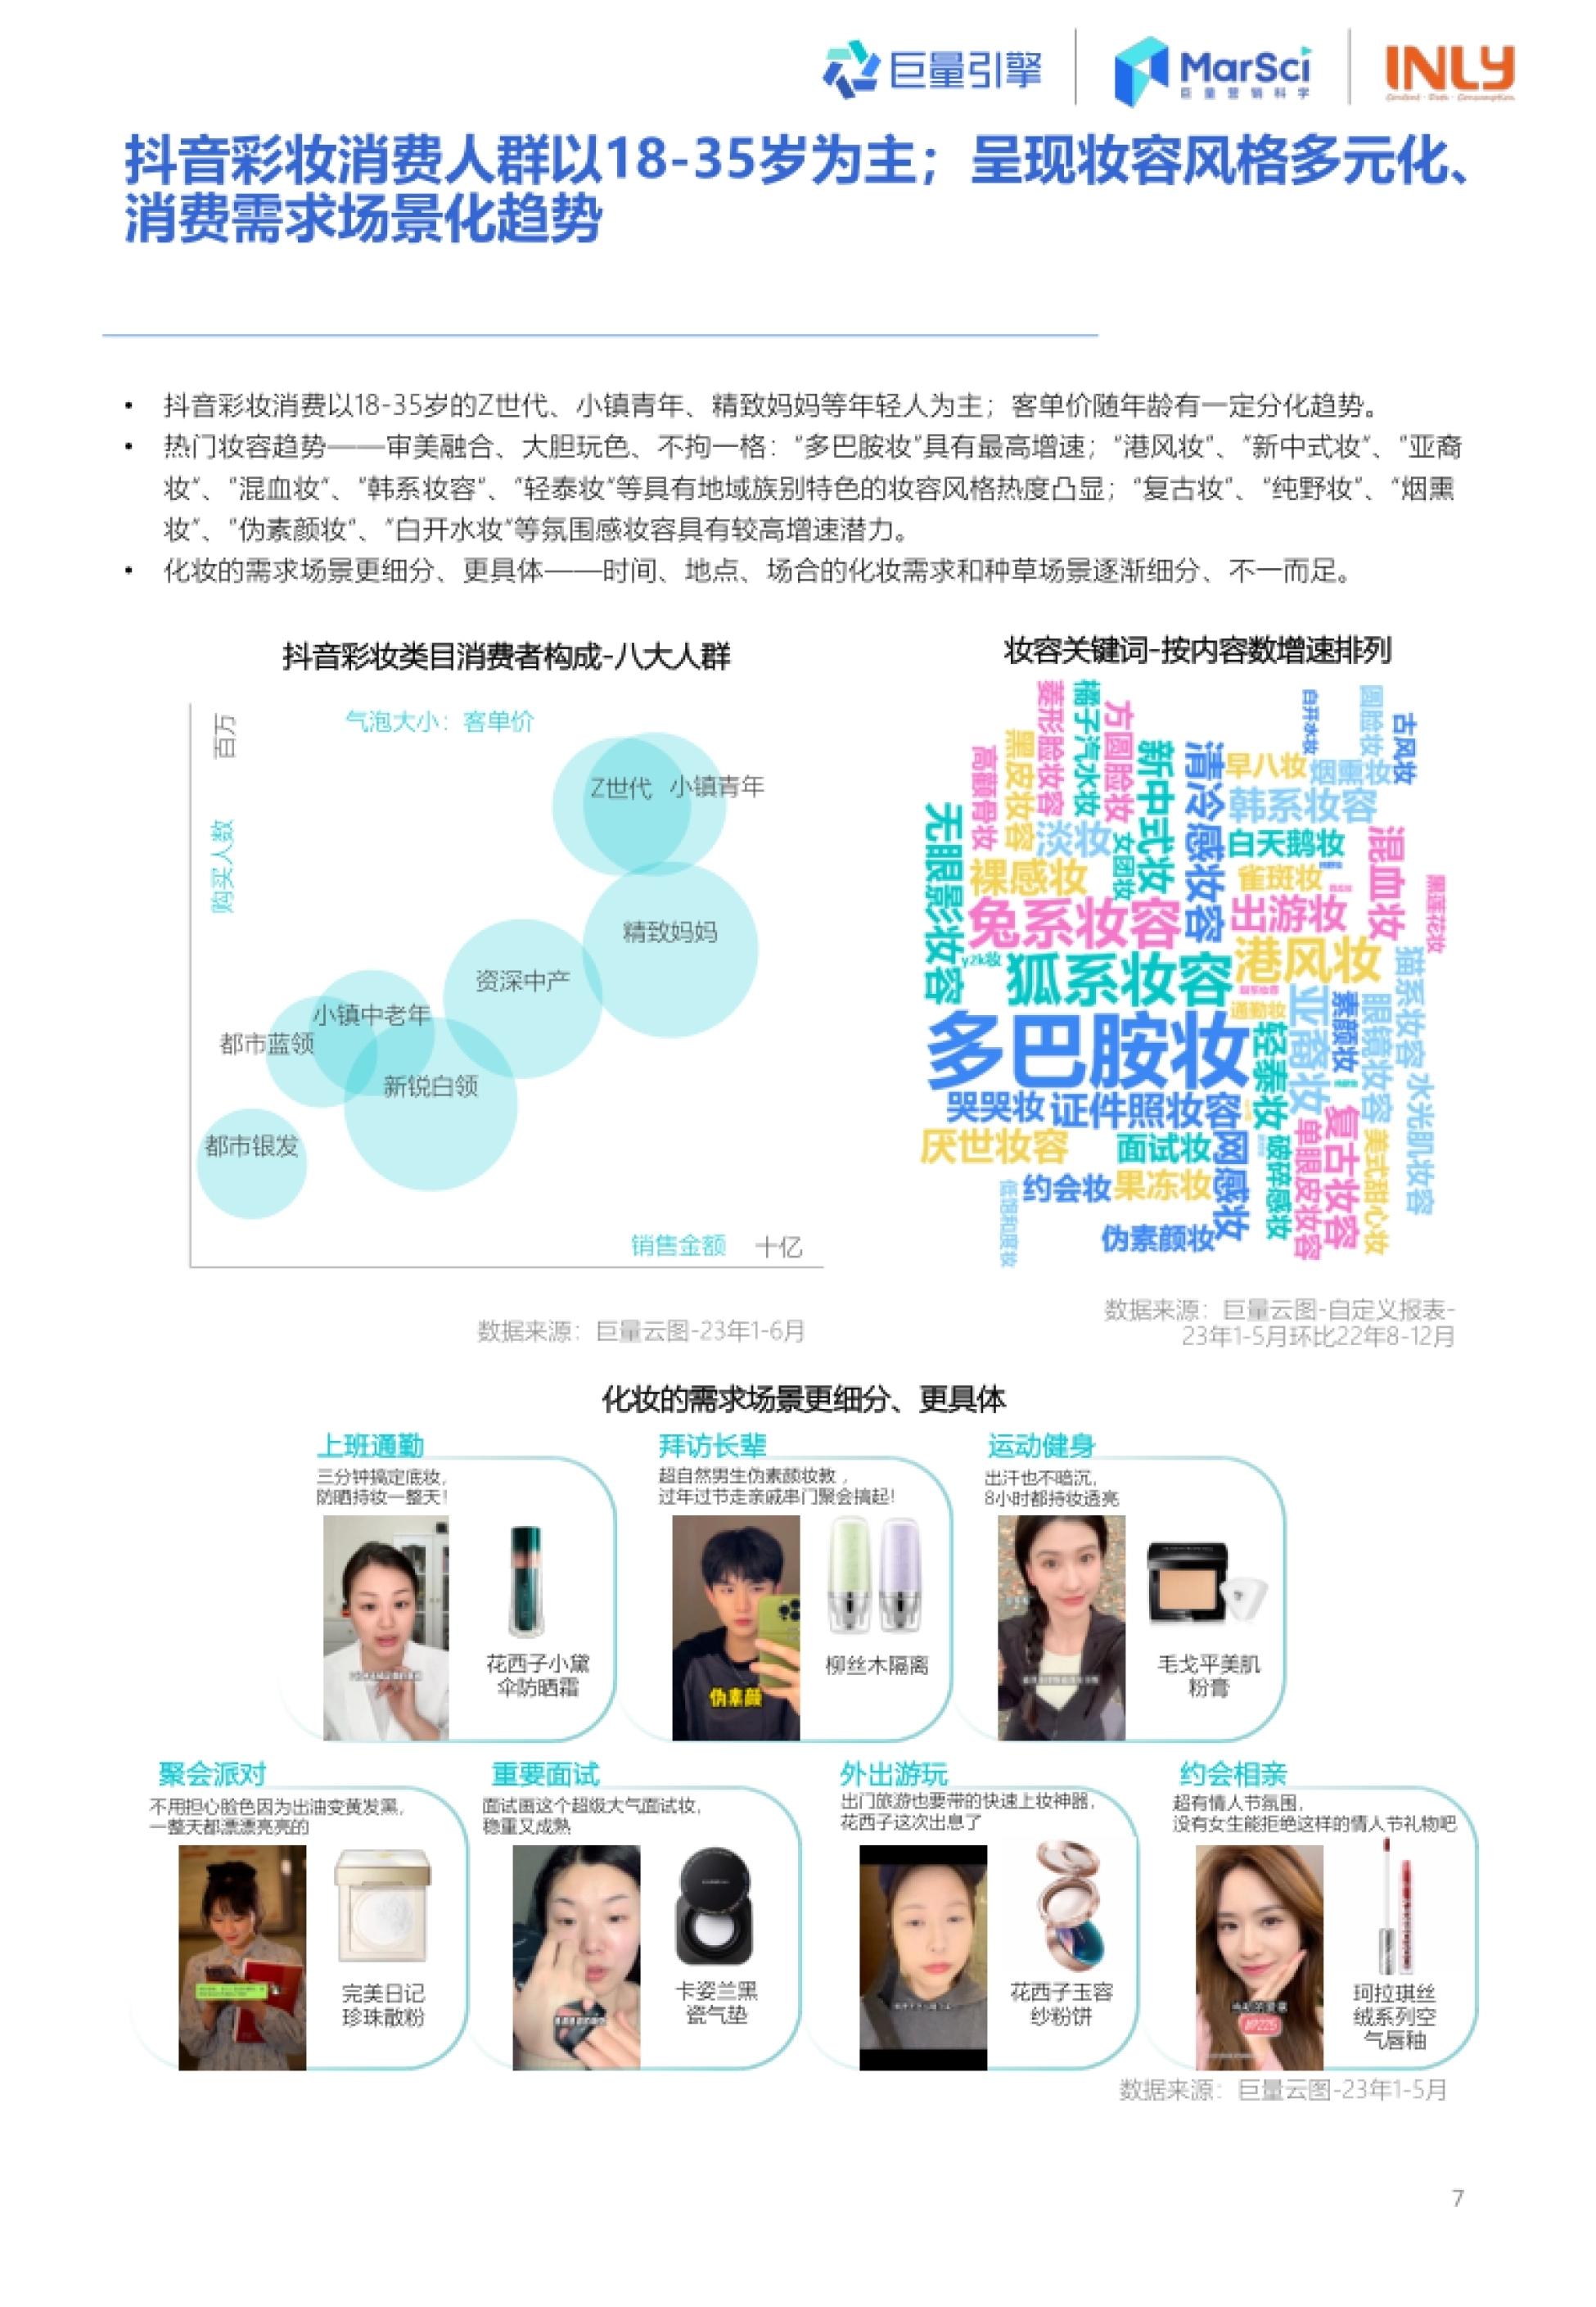
图片来源:《巨量引擎&引力传媒:2023国货彩妆行业趋势洞察报告》(第8页):抖音彩妆八大人群构成与妆容关键词增速,多巴胺妆增速最高 · 查看完整报告
四、18-35岁是主力,妆容和场景越来越细
报告显示,抖音彩妆消费以 18-35 岁的 Z 世代、小镇青年、精致妈妈等年轻人为主,客单价随年龄有一定分化。妆容上呈现出三个趋势:审美融合、大胆玩色、不拘一格,其中"多巴胺妆"具有最高增速。
"港风妆""新中式妆""亚裔妆""混血妆""韩系妆容"等带地域族别特色的妆容风格,热度格外的凸显。"复古妆""纯野妆""烟熏妆""伪素颜妆""白开水妆"等氛围感妆容,则被认为具有较高的增速潜力。
化妆的需求场景也变得更细:拜访长辈、外出游玩、运动健身、重要面试、约会相亲、上班通勤,各有各的妆。
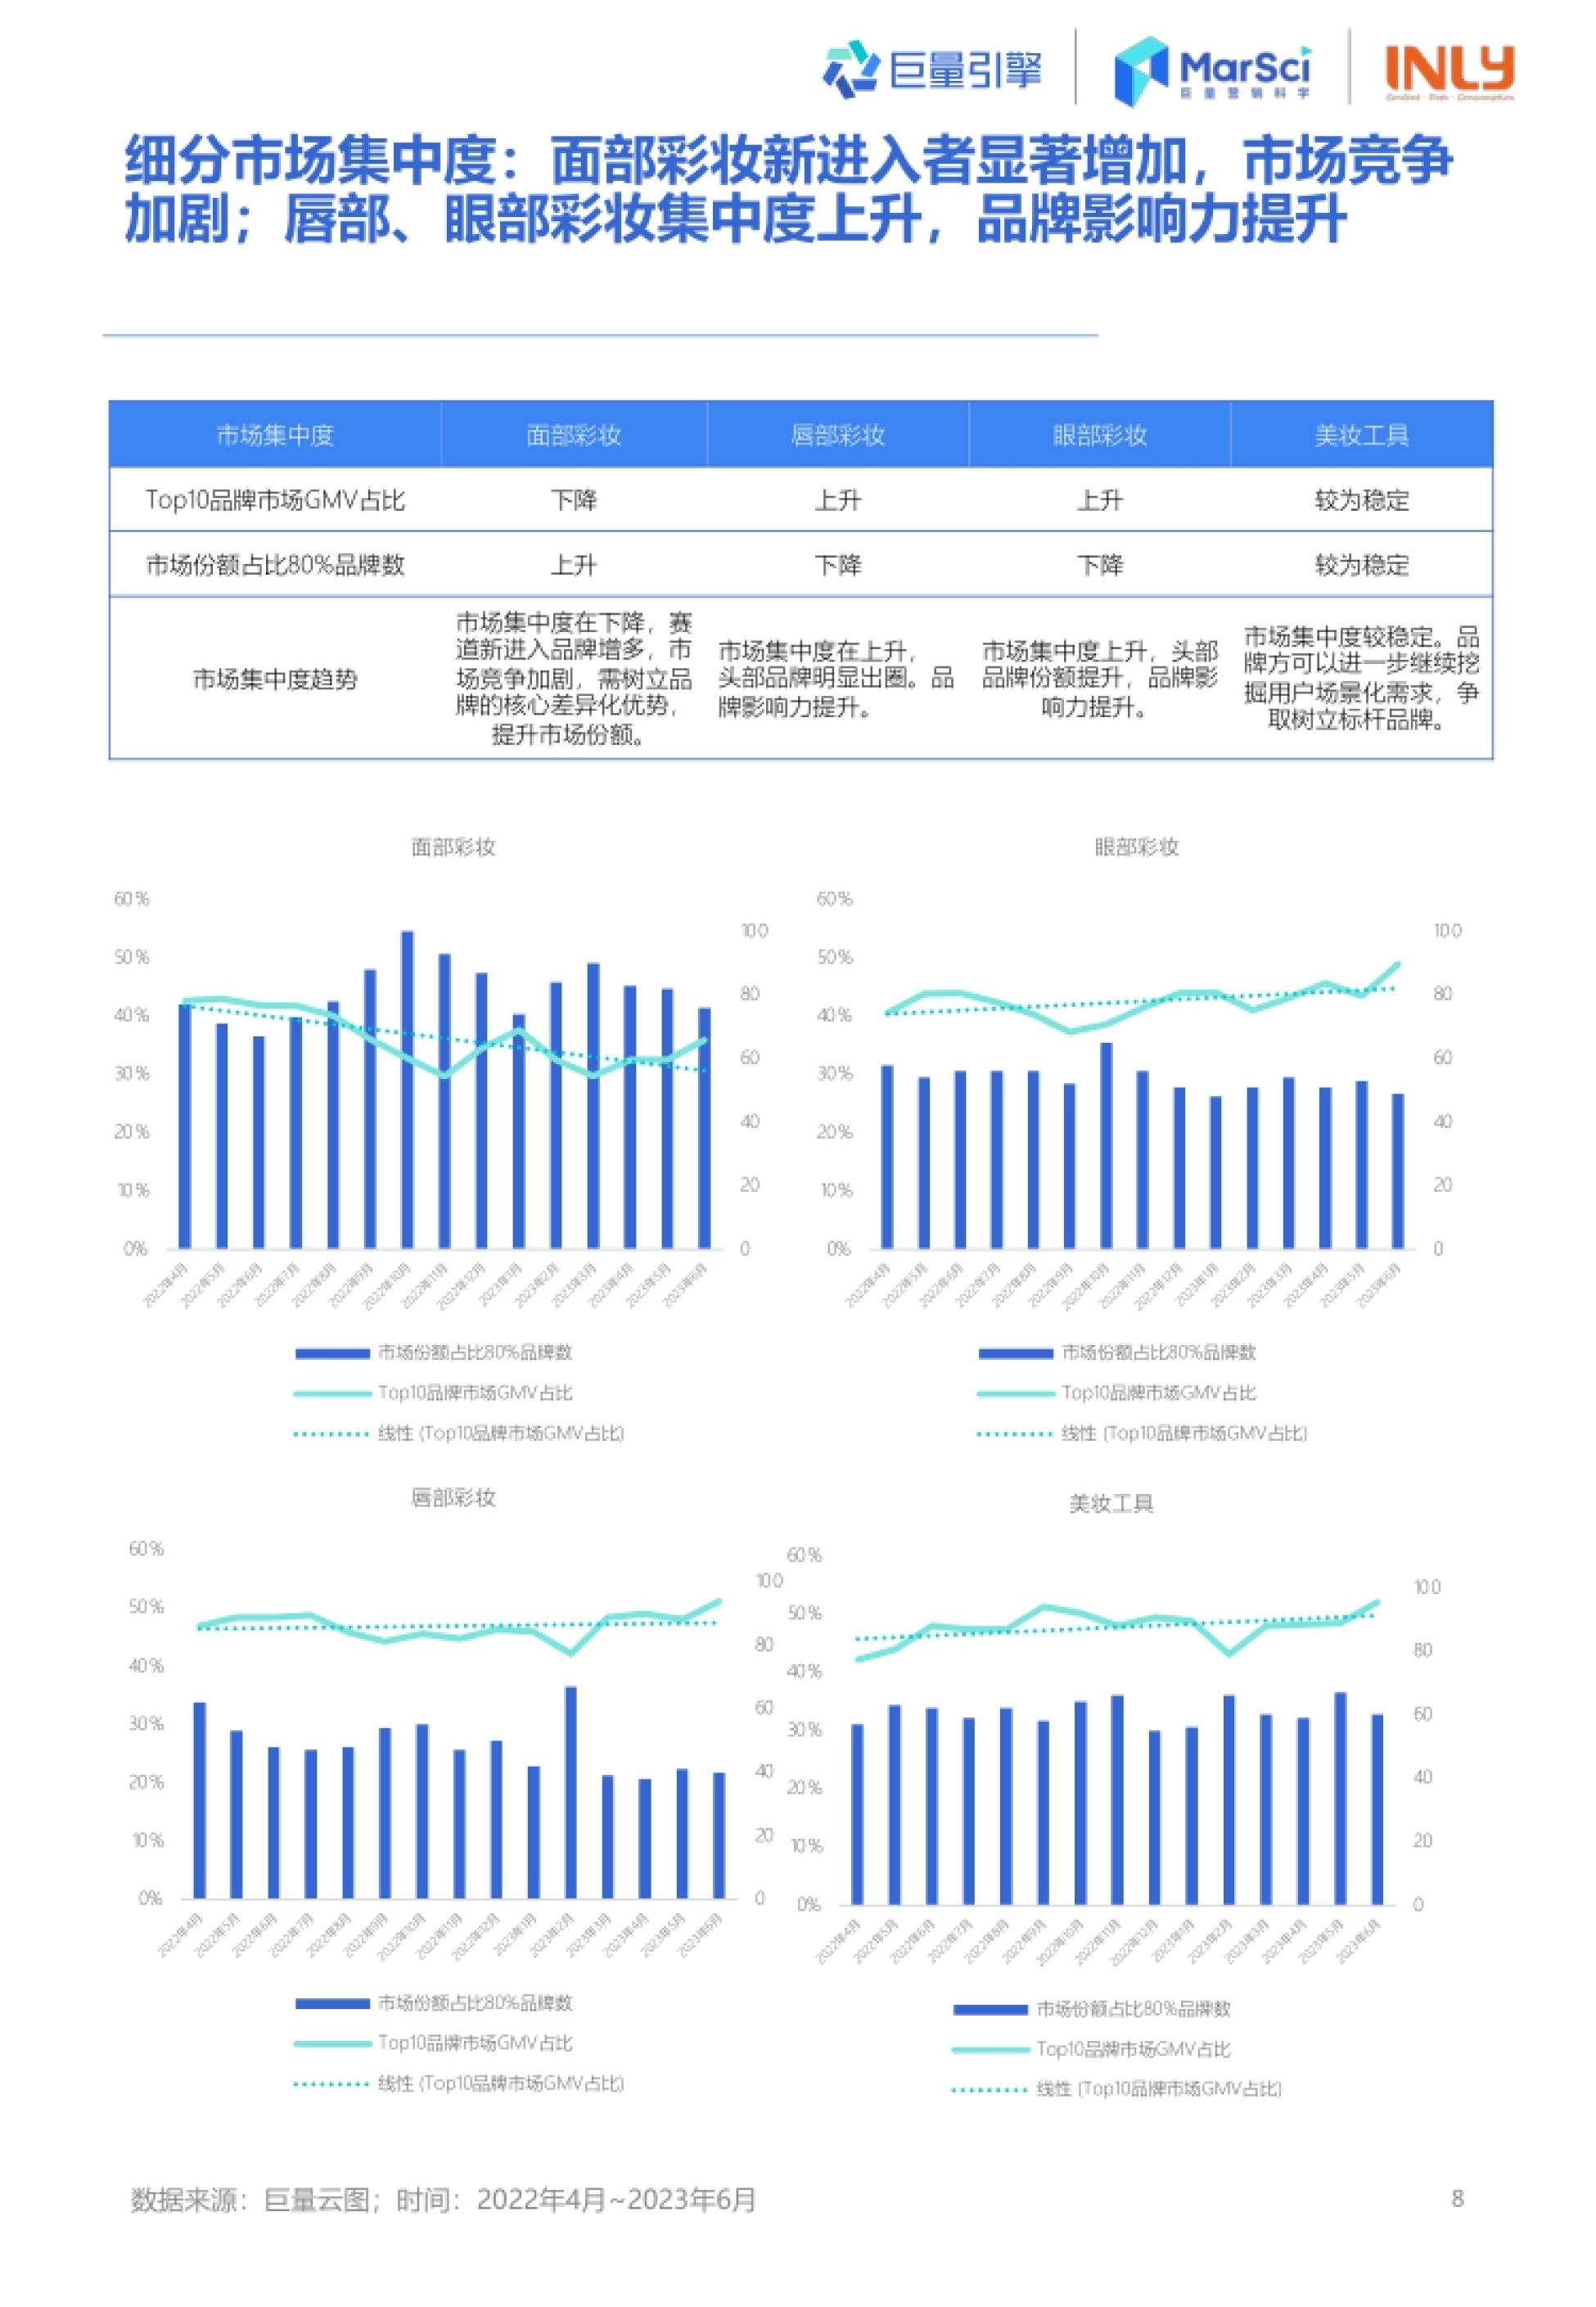
图源:《巨量引擎&引力传媒:2023国货彩妆行业趋势洞察报告》(第9页):细分市场集中度趋势:面部彩妆下降、唇部与眼部上升 · 下载报告全文
五、面部彩妆新玩家变多,唇部眼部反而更集中
报告用集中度指标衡量了四个细分市场的竞争格局,结论是四个类目的走向并不一样。面部彩妆的市场集中度在下降,说明新进入品牌增多、竞争加剧,需要树立核心差异化优势才能提升份额。
唇部彩妆和眼部彩妆的集中度在上升,头部品牌明显出圈,品牌影响力在提升。美妆工具的集中度较为稳定,品牌方可以继续挖掘用户的场景化需求,争取树立标杆品牌。
面部彩妆在变开放,唇部和眼部在变集中,选错赛道国货就会两头吃力。

图表来源:《巨量引擎&引力传媒:2023国货彩妆行业趋势洞察报告》(第10页):细分市场供需关系:潜力型、中坚型、稳定型三类应对策略 · 阅读原文与全部图表
六、潜力型、中坚型、稳定型:四个类目怎么打
报告把细分产品的订单数与展示数增速放进同一张图,把类目分成了潜力型、中坚型、稳定型三类。潜力型产品的订单数和展示数增速高于行业平均,势头正盛,需要抓住增量机会、开拓场景化营销。
面部彩妆里,隔离/妆前、BB 霜、素颜霜、定妆喷雾属于潜力型;腮红、高光、遮瑕、气垫属于中坚型。中坚型产品拥有较高的商品订单数,反映其市场份额较大,需要持续教育、抢夺和扩大市场。
稳定型产品已经进入稳定阶段,比如蜜粉/散粉、粉饼,需要靠产品创新稳住既定市场份额。报告还给出四类目的整体体量:面部彩妆商品订单数 3000 万+,唇部同样 3000 万+,眼部 1300 万+,美妆工具 1100 万+。
潜力型抢增量、中坚型抢份额、稳定型抢创新,四个类目要用三种完全不同的打法。
七、投融资放缓,品牌力成了国货的胜负手
第七节开始,报告把镜头从市场转向品牌力。它先摆出一个信号:彩妆投融资在 2022 年明显放缓。彩妆赛道 2021 年融资 16 起,2022 年较 2021 年明显下降。报告认为,经历高速发展阶段后,行业出现了品牌同质化、缺乏品牌沉淀的现象。
报告还比较了全渠道格局:在中国彩妆市场全渠道销量 Top20 品牌中,国际彩妆品牌市占率合计 47.8%。本土彩妆品牌市占率合计 18.2%。报告解释,本土品牌建立时间相对较短,品牌力仍有差距,需要持续投入和追赶。
投融资退潮之后,能撑住国货彩妆的不是投放预算,而是被消费者记住的那个品牌。
图源:《巨量引擎&引力传媒:2023国货彩妆行业趋势洞察报告》(第2页):报告前言:国货彩妆面临流量红利退却,需走品牌升级之路 · 下载报告全文
八、BLIP四步走:国货彩妆的品牌升级路径
为了回答"怎么升级",报告引入了 BLIP 品牌战略框架,把品牌管理拆成建立、拓展、识别与衡量、维护四步。B 是品牌建立,通过市场定位与品牌定位建立品牌标识,以打造主力爆品为核心目标。
L 是品牌拓展,通过推出新产品线、新品牌、联合品牌,来撬动品牌更大的市场份额和影响。I 是品牌识别与衡量,识别用户对品牌元素的认知、衡量品牌资产价值,着力提升品牌力与品牌形象。
P 是品牌维护和重塑,维护与年轻化消费者的兴趣和品味关联,实现成熟品牌的强化和重塑。报告强调,国货新锐品牌打造爆品的能力已经独树一帜,但在识别品牌价值、强化和重塑品牌方面仍任重道远。
换个角度看同一件事,《雇主品牌报告:从招聘门面到战略增长引擎》算的是另一笔账。
BLIP的意义在于提醒国货品牌:爆品只是起点,品牌管理才是需要长期投入的动作。
九、花西子、卡姿兰、珂拉琪:三个品牌升级样本
报告最后用三个品牌案例,把 BLIP 框架落到了具体动作上。花西子以"东方彩妆,以花养妆"为定位,2019 年销售额 10 亿、2020 年突破 30 亿、2021 年突破 40 亿,客单价从 124 元整体走高到 196 元。
卡姿兰则是老牌国货的逆袭:年度 GMV 增长 240%、排名上涨 14 位,直播 GMV 增长 245%,单品 GMV 增长 262.8%,进入抖音彩妆销售年榜 Top3。珂拉琪借势 IP 打造明星单品,618 期间唇部彩妆行业品牌力排名环比上升 4 名,芭比礼盒销售额对比投放前增长 15 倍。
案例的共同点是:先靠一个爆品被记住,再靠产品线和品牌形象,把被吸引来的消费者留下来。想把这份国货彩妆报告的完整图表和品牌案例都看一遍,可以到运营动脉(www.yydm.cn)检索原文。
花西子、卡姿兰、珂拉琪真正做对的,是让爆品带来的注意力留在了品牌身上。
延伸阅读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《联合国投资报告拆解:2025全球FDI涨6%》——表面看是回暖,但拆开看,钱几乎全涌进了AI数据中心、半导体等少数赛道,发展中国家只分到零头。
《麦锐德2026半导体白皮书:集成电路销售超1.7万亿》——讲的是集成电路销售超1.7万亿
关于这份报告的常见问题
国货彩妆在全渠道的市占率到底是多少?
报告显示,2022 年中国彩妆市场全渠道销量 Top20 品牌中,国际彩妆品牌市占率合计 47.8%,本土彩妆品牌市占率合计 18.2%。报告解释,差距主要来自本土品牌建立时间相对较短、品牌力积累不足,需要持续投入和追赶。
为什么说抖音是彩妆品牌重要的成长阵地?
报告指出,抖音电商卖场渠道在强化,彩妆市场稳定高速发展;面部彩妆销售额占比达 50% 以上,增速也保持在 50% 以上。2023 年 1-10 月增速最快的前十彩妆品牌均为本土品牌,本土新锐品牌的抖音播放量同比增幅达到 41.6%。
消费者为什么容易在抖音买彩妆?
报告发现,接近 85% 的消费者的美妆消费行为会受到情绪影响,46.43% 的消费者表示在刷短视频或直播时更容易激情购物。同时彩妆主要消费群体在 18-35 岁,近半数消费者认为国潮美妆有创意、愿意支持。
BLIP品牌战略框架讲的是什么?
BLIP 把品牌管理拆成四步:品牌建立、品牌拓展、品牌识别与衡量、品牌维护和重塑。报告认为,国货新锐品牌打造爆品的能力已独树一帜,但在识别品牌价值、强化和重塑品牌方面仍需补课。
报告里有哪些国货彩妆的案例?
花西子以"东方彩妆,以花养妆"为定位,2021 年销售额突破 40 亿;卡姿兰年度 GMV 增长 240%,进入抖音彩妆销售年榜 Top3。珂拉琪借势 IP 打造明星单品,618 期间唇部彩妆行业品牌力排名环比上升 4 名,芭比礼盒销售额对比投放前增长 15 倍。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。