母婴用品在抖音:纸尿裤与奶粉是两种生意
 广告
2022 年抖音电商母婴用品销售额增速 125.07%,同期天猫商城是 -4.23%。同一个类目,一个平台在长,一个平台在退。
但真正值得看的不是这个总数,是拆开之后四类货的走法完全不一样:纸尿裤靠功能卖点切细分,奶粉靠成分和囤货装抬客单,婴童用品靠换季,孕产靠悦己。
蝉妈妈这份 41 页的行业报告把四个二级类目的规模、卖点、价格带都摊开了。错把一套打法套到四个类目上,是最常见的浪费。
大盘:125%的增速,四类货不同命
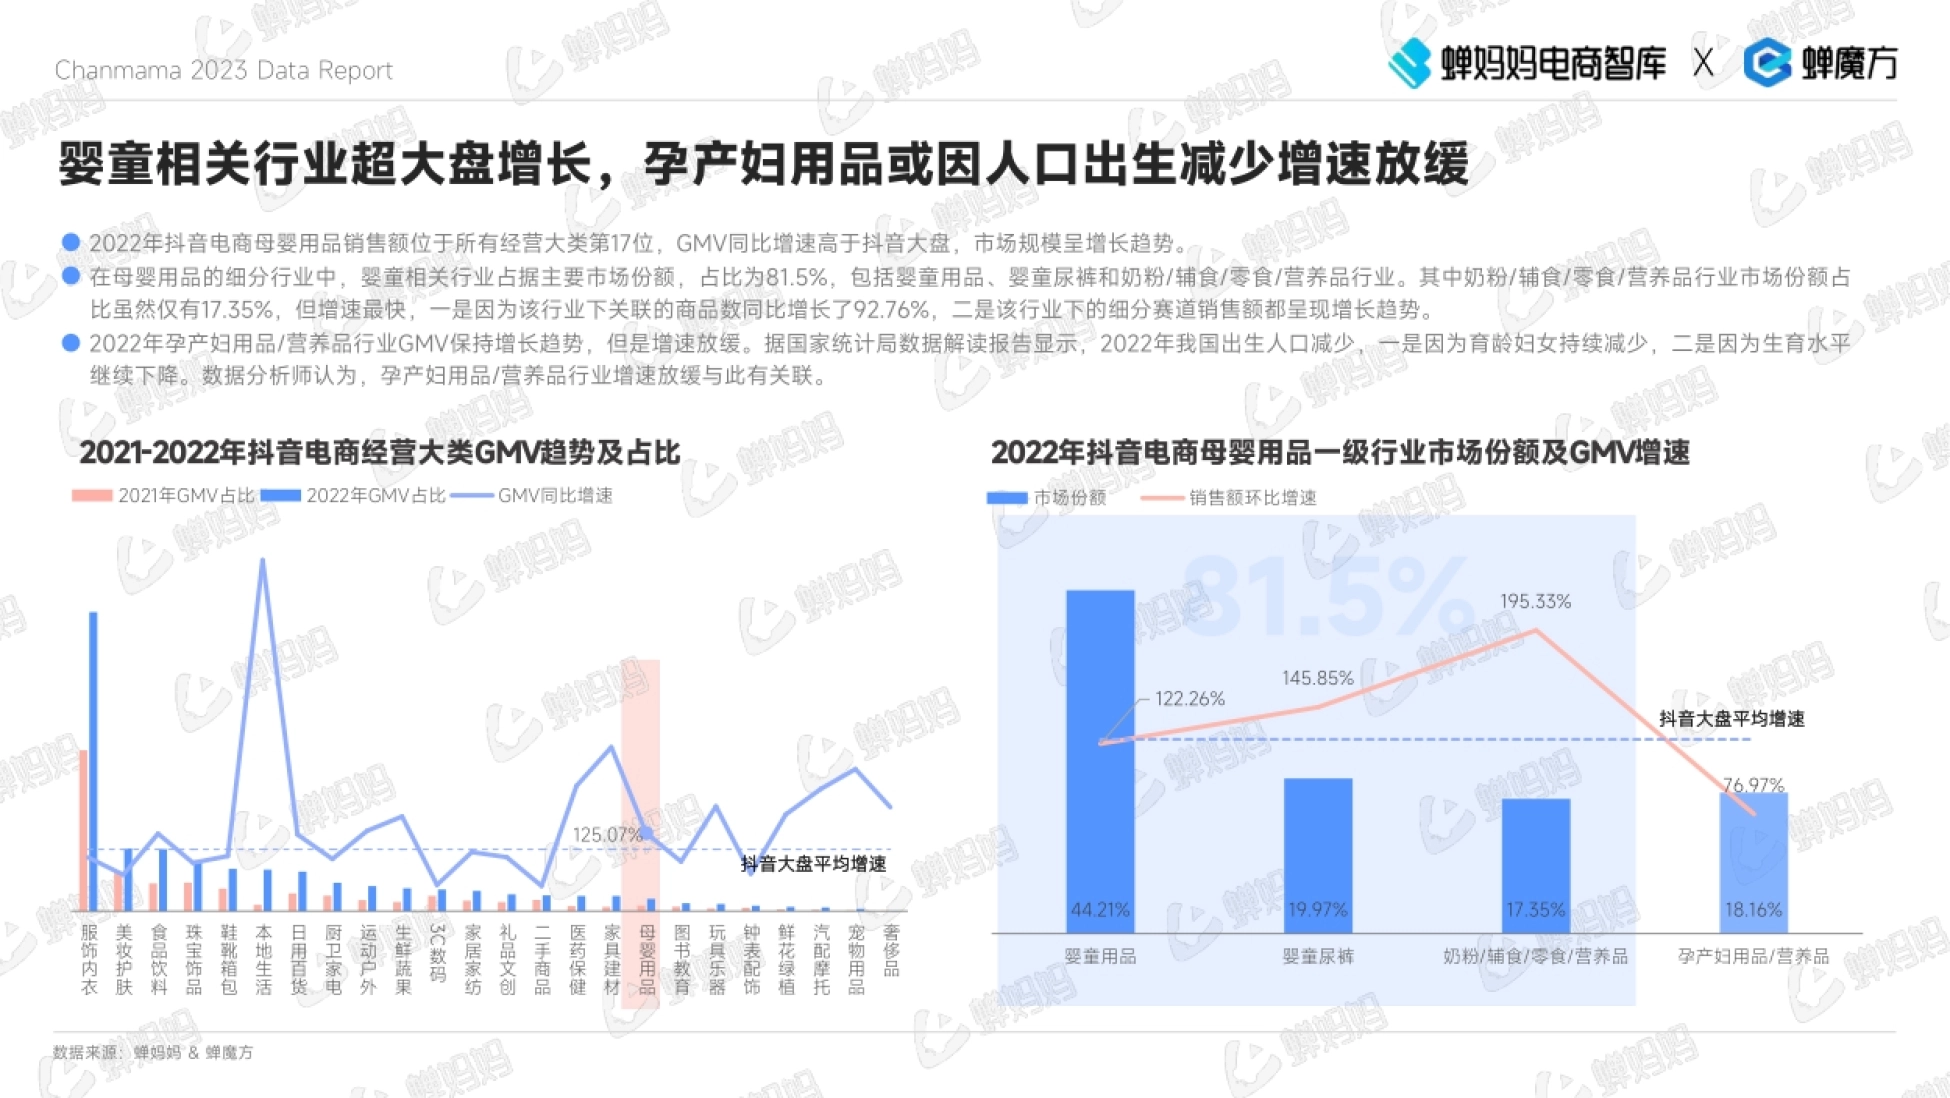
2022 年抖音电商母婴用品 GMV 同比增 125.07%,天猫商城同期下降 4.23%。母婴在抖音所有经营大类里排第 17 位,增速却跑在平台大盘之上。

图片来自2023年抖音电商母婴用品行业报告-蝉妈妈-39页(第 5 页)
结构上,婴童相关占 81.5%,包括婴童用品、婴童尿裤、奶粉/辅食/零食/营养品。其中奶粉/辅食/零食/营养品只占 17.35%,却是增速最快的一块,关联商品数同比增了 92.76%。
来源:2023年抖音电商母婴用品行业报告-蝉妈妈-39页 · 第 6 页
孕产妇用品/营养品仍在增长,但明显放缓。报告把原因指向出生人口减少。这条是硬约束:孕产盘子的天花板由新生儿数量决定,婴童用品和奶粉还有存量替换的空间。
为什么高峰在 5 月和 10 月,而不是 618?
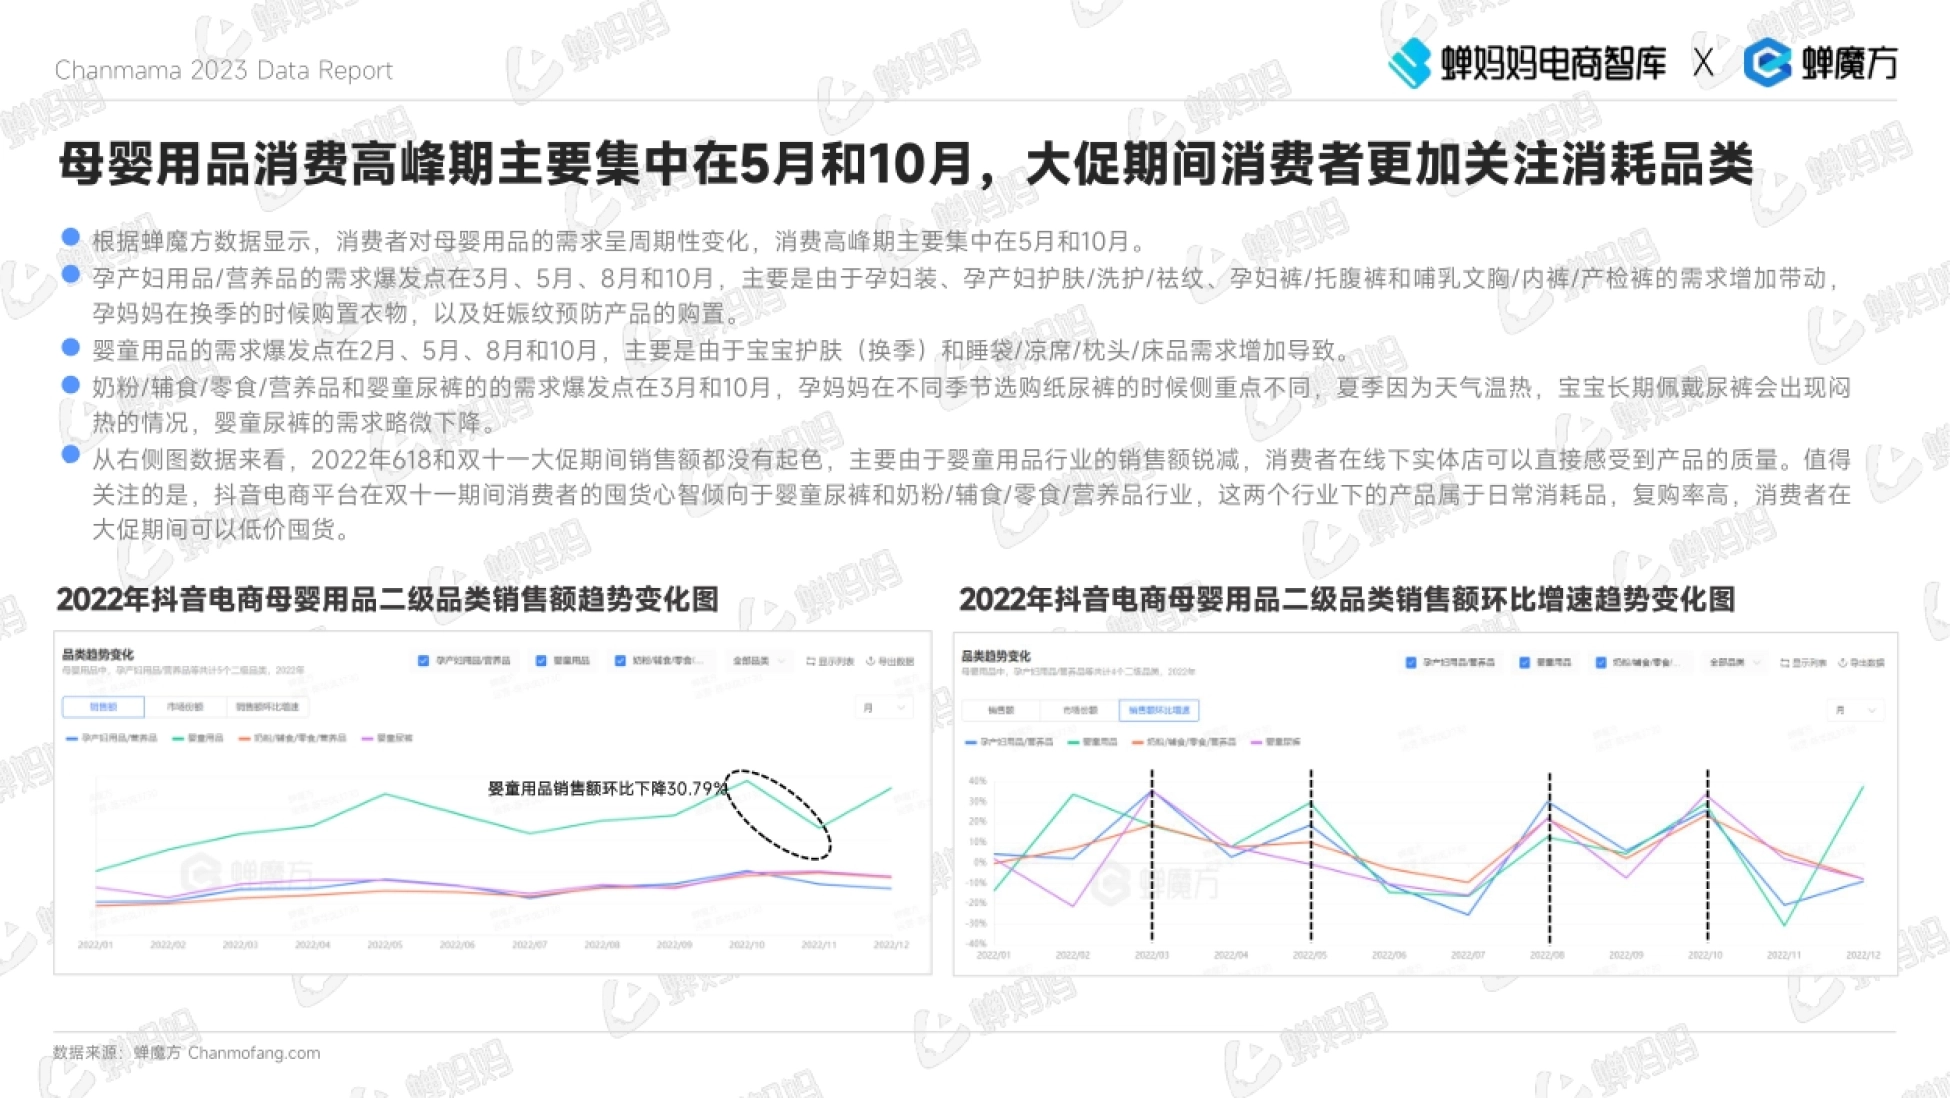
母婴的销售节奏不是大促节奏,是换季节奏。全年两个高峰在 5 月和 10 月。四类货的爆发点还不一样。
本页出自2023年抖音电商母婴用品行业报告-蝉妈妈-39页第 7 页
孕产在 3、5、8、10 月,靠孕妇装和祛纹产品换季;婴童用品在 2、5、8、10 月,靠宝宝护肤和睡袋凉席;尿裤和奶粉辅食都集中在 3 月和 10 月。
反常的是 618 和双十一。2022 年这两个大促期间销售额都没有起色,主要因为婴童用品销售额锐减。报告的解释是消费者在线下实体店能直接感受到产品质量,这类货的决策更依赖摸得到。
所以母婴的备货逻辑应该跟着气温走,不是跟着大促日历走。把 8 月的预算全压到双十一,很可能是压错了月份。
婴童用品:睡眠占18.27%,护肤是第二增长点
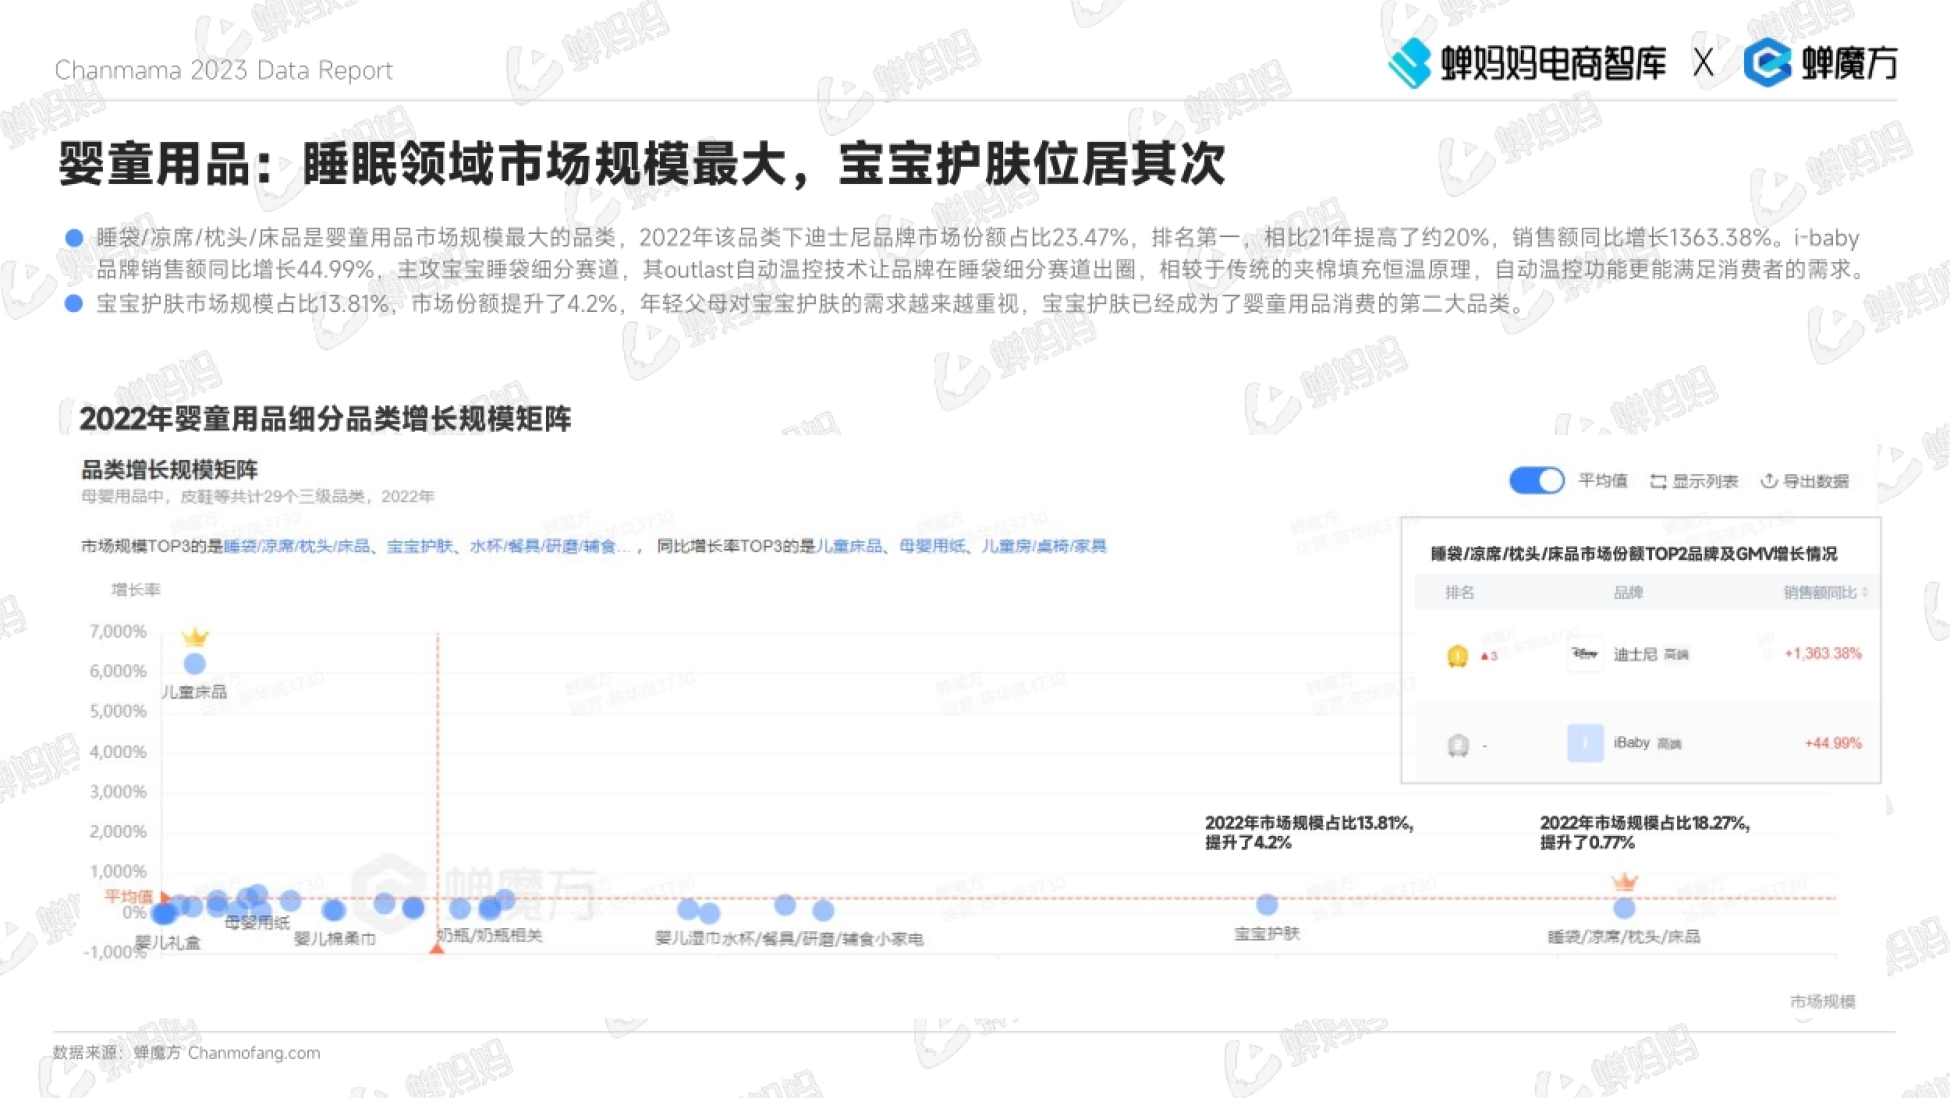
婴童用品里最大的一块是睡眠:睡袋/凉席/枕头/床品占 18.27%,份额还提升了 0.77 个点。
这个类目第一是迪士尼,份额 23.47%,比上一年提高约 20 个点,销售额同比涨 1363.38%。
图片来自2023年抖音电商母婴用品行业报告-蝉妈妈-39页(第 8 页)
第二名 i-baby 增速 44.99%,靠的是 outlast 自动温控。传统夹棉是恒温原理,自动温控是调节,两者在卖点层级上不是一回事。
第二块是宝宝护肤,占 13.81%,份额提升 4.2 个点,已经是婴童用品第二大品类。核心诉求是修护,落点在三类产品:面部护肤、臀部护理、防晒。
这一点在《拆解抖音综艺共创招商方案:生活超有料凭什么值得投》里有更细的执行拆解,感兴趣可以翻过去看。

本页出自2023年抖音电商母婴用品行业报告-蝉妈妈-39页第 9 页
季节分工很清楚:春夏防晒好卖,秋冬面部护肤和臀部护理好卖,因为换季容易干燥皴裂。
2022 年「清滢水感」这个卖点 GMV 爆发,皮皮狗靠它跑出来——说明家长在安全有效之外,开始要求不油腻、适合敏感肌。
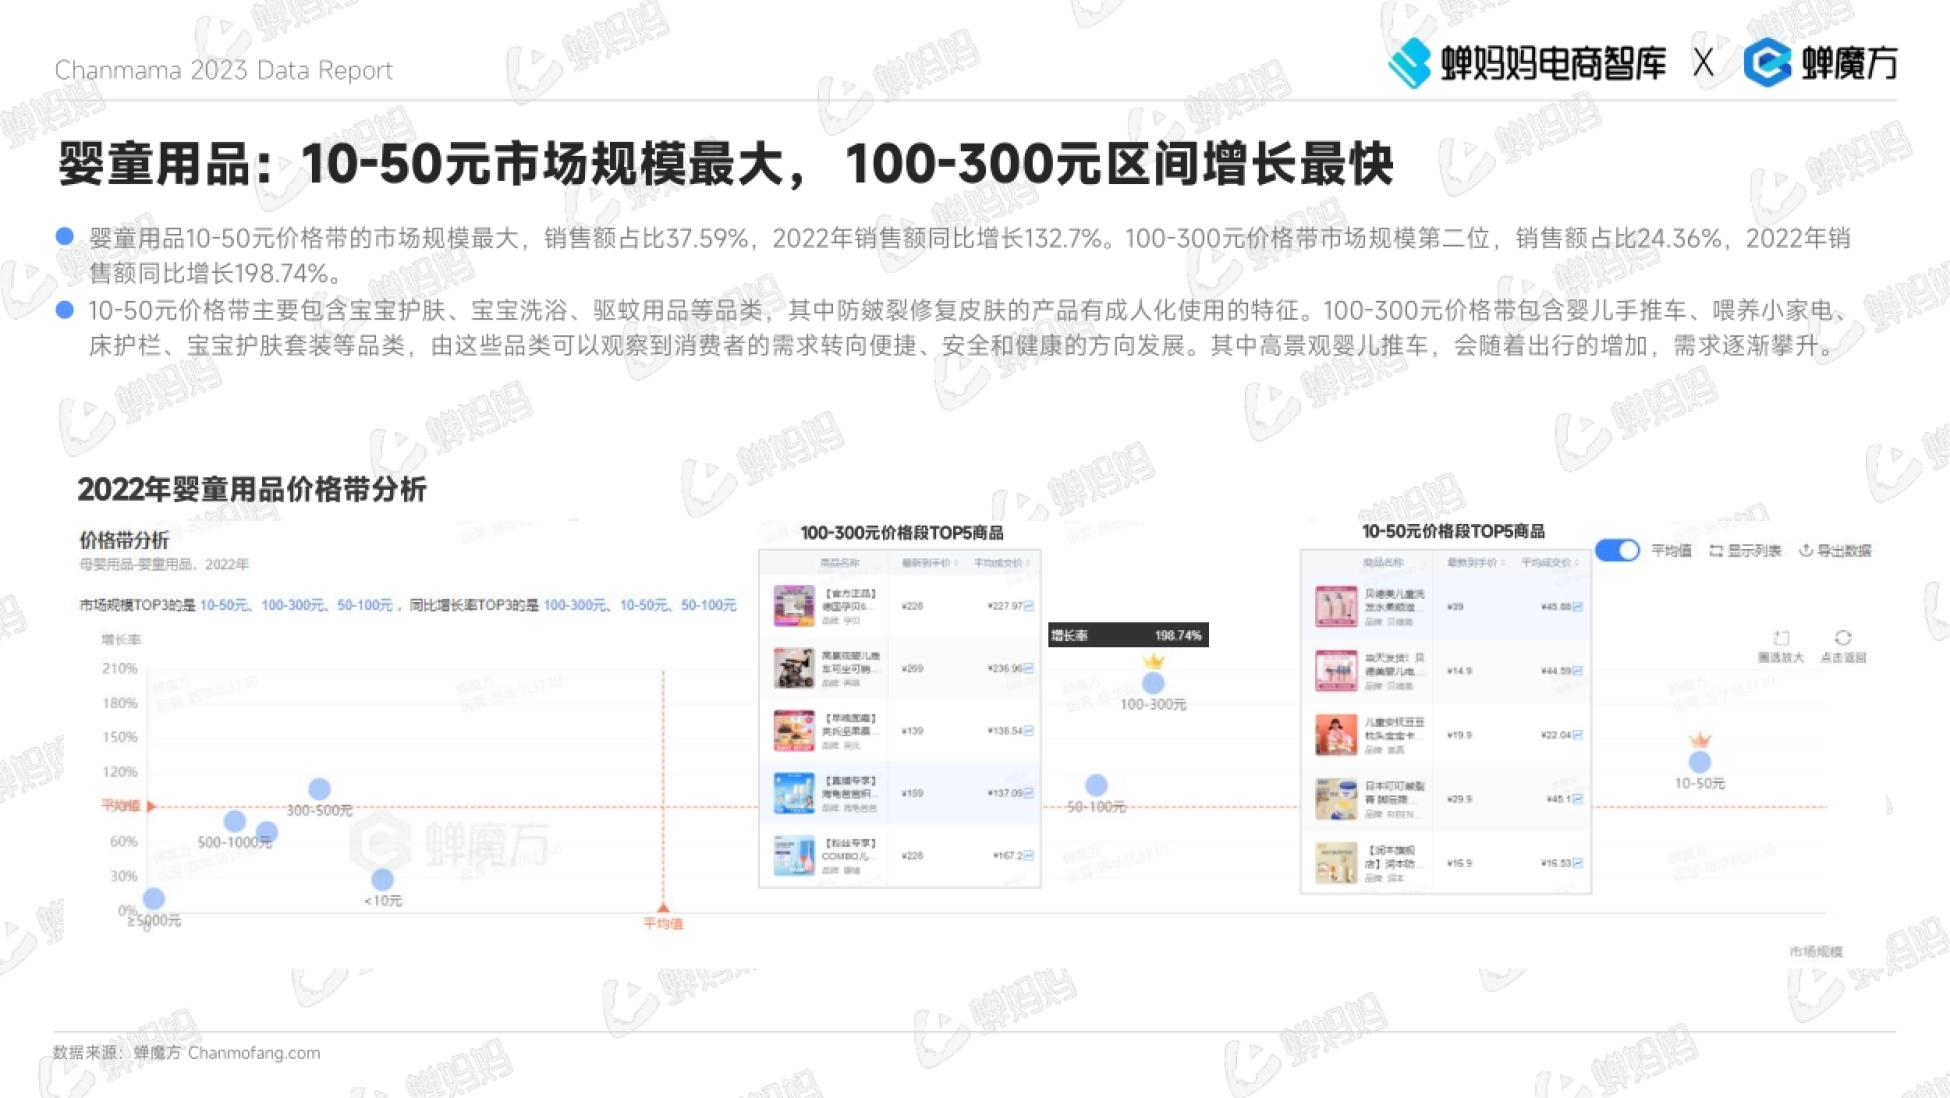
价格带上,10-50 元占 37.59%、同比增 132.7%;100-300 元占 24.36%、同比增 198.74%。
后者的增速更高,装的是婴儿手推车、喂养小家电、床护栏、护肤套装——需求在往便捷、安全、健康走。
来源:2023年抖音电商母婴用品行业报告-蝉妈妈-39页 · 第 10 页
纸尿裤:特护涨255%,卖的是问题不是片数
纸尿裤是四个类目里最像快消品的一个,但也最不适合打价格战。2022 年特护尿裤 GMV 同比增 255.76%,其中医护级尿裤占这个细分 99.75%。
特护尿裤 TOP5 品牌的集中度下降了 19.48%——前五之外的新品牌在抢份额,这个口子还开着。红屁屁、游泳、夜间漏尿,每一个具体问题都能撑起一个细分。
另一个细分是婴儿游泳纸尿裤,GMV 增 85.68%,热销集中在 6、7 月。它说明场景能造品类:游泳是场景,防水是功能,两者一叠就是新赛道。
换个场景看同一件事,《拆解抖音人类高质量暑假方案:7个育儿痛点如何变成品牌合作入口》算的是另一笔账。
卖点上,透气和超薄是基础项,真正的差异在「瞬干」和「不反渗」。这两个卖点的 GMV 增速远超行业均值,但相关商品只占约 1% 的市场份额。份额小、增速高,这是典型的机会窗口。
价格上,畅销款集中在 300 元以内;同时 1000-5000 元区间的销售额占比提高了 4.55 个点,各品牌在推囤货装抬客单。囤货装不是降价,是把「一次买够」做成规格。
奶粉辅食:成分信任与囤货两条腿
奶粉/辅食这条线增长最猛,但逻辑和纸尿裤完全不同——它卖的是成分信任。婴童营养品的市场份额从 2021 年的 20.5% 提到 2022 年的 26.06%,排第一;宝宝辅食第二。
宝宝辅食里有 830 个品牌,怡芽靠「3 岁以上儿童轻盐意面」这一个定位,2022 年 GMV 同比增 842.08%。这说明家长对辅食的要求已经从「能吃」变成「成分干净、阶段精准」。
奶粉这边,婴幼儿牛奶粉 3 段的客单价同比提高 80.69%,该细分 1000-5000 元价格段的销售额占 51.61%。
飞鹤、爱他美这些品牌都在推大容量囤货装——用规格提客单,而不是降价换量。
潜力品类是婴幼儿液态奶,全类目只有 3 个品牌,隔壁刘奶奶一家占 99.9%。品牌极少、需求在涨,这类空白要么是机会,要么是天花板太低,进场前先算渗透率。
同一类打法,我们在《抖音宠物行业招商方案拆解》里拆得更细,可以对照着看。
孕产:人少了,价却在涨
孕产妇用品是唯一一个「人少了、价却在涨」的类目。2022 年孕妇装整体增长缓慢,但拆开看:高端品牌销售额同比增 162.89%,中端增 23.26%,低端降 83.5%。
2021 年 1 月低端品牌还占 87.27% 的销售额,一年后这个结构基本翻了。原因不复杂:孕妈在减少,但留在平台上的这批更愿意为款式和材质付钱。
孕妇装的核心品类是连衣裙,占 41.38%,春夏是绝对主力;秋冬切套装。这个类目受大促影响小、受季节影响大,备货节奏要按气温排。
我平时做这类东西,第一步先去运营动脉翻同类方案。它是个运营资料站,各行业成套的东西都在,看完再动手方向不容易跑偏。
营养品侧,产前孕产妇营养品同比增 519.8%,是整个行业增速的 6.75 倍,卖点集中在补铁和补钙。产后侧的需求是恢复身材,束缚带/塑身衣/骨盆带同比增 347.47%。
哺乳文胸的「防下垂」卖点占该品类 46.83% 的份额——单一功能做到极致,也能守住半壁江山。
渠道:自播在涨,钱在中腰部达人手里
四个类目的渠道结构在同步变化:品牌自播的占比都在扩大。2022 年品牌自播销售额占比大致是:尿裤 20%-30%、婴童用品 20%-40%、奶粉辅食 20%-45%、孕产 14%-26%。
奶粉辅食的自播占比在 2022 年末达到 45%,原因是这类货涉及安全,消费者更信品牌自己说。婴童用品相反,多是实用型易耗品,更依赖达人直播带货。
达人结构上有个反直觉的数:尾部达人数量占 50%-65%,贡献的销售额却最小;中腰部达人只占 10%-15%,却贡献了约 45% 的销售额。
所以达播不是铺得越多越好,预算是要压在中腰部这一段。
一个样本:奶酪博士的三步走
奶酪博士的路径可以当模板看。2020 年进场时先用中腰部和小达人起盘,靠达人的影响力做认知;2021 年 2 月开自播号,同时加大头部和肩部达人比重,用头部引爆。
现在跑的是四个自播号的矩阵,粉丝量分别是 28.9 万、10.9 万、37 万、16.9 万,各自的内容方向不同:产品展示、剧情营销、吃法教程、单品营销。同一个品牌,四种说法。
如果你关心的正是拆解抖音吃瓜大会招商,《拆解抖音吃瓜大会招商方案:从一颗瓜做到20亿曝光的活动IP》值得一起读。
话题侧,#奶酪博士# 声量 4.4 亿,#奶酪博士6倍牛奶钙# 914.4 万。把成分做成话题,比讲品牌故事更适合母婴——家长要的是可验证的东西。
三步走完:达人选点亮品牌、头部引爆、自播承接复购。这个顺序反过来,自播会一直在冷启动。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。