场外衍生品成交258万亿,利率衍生品为什么涨了五成
 广告
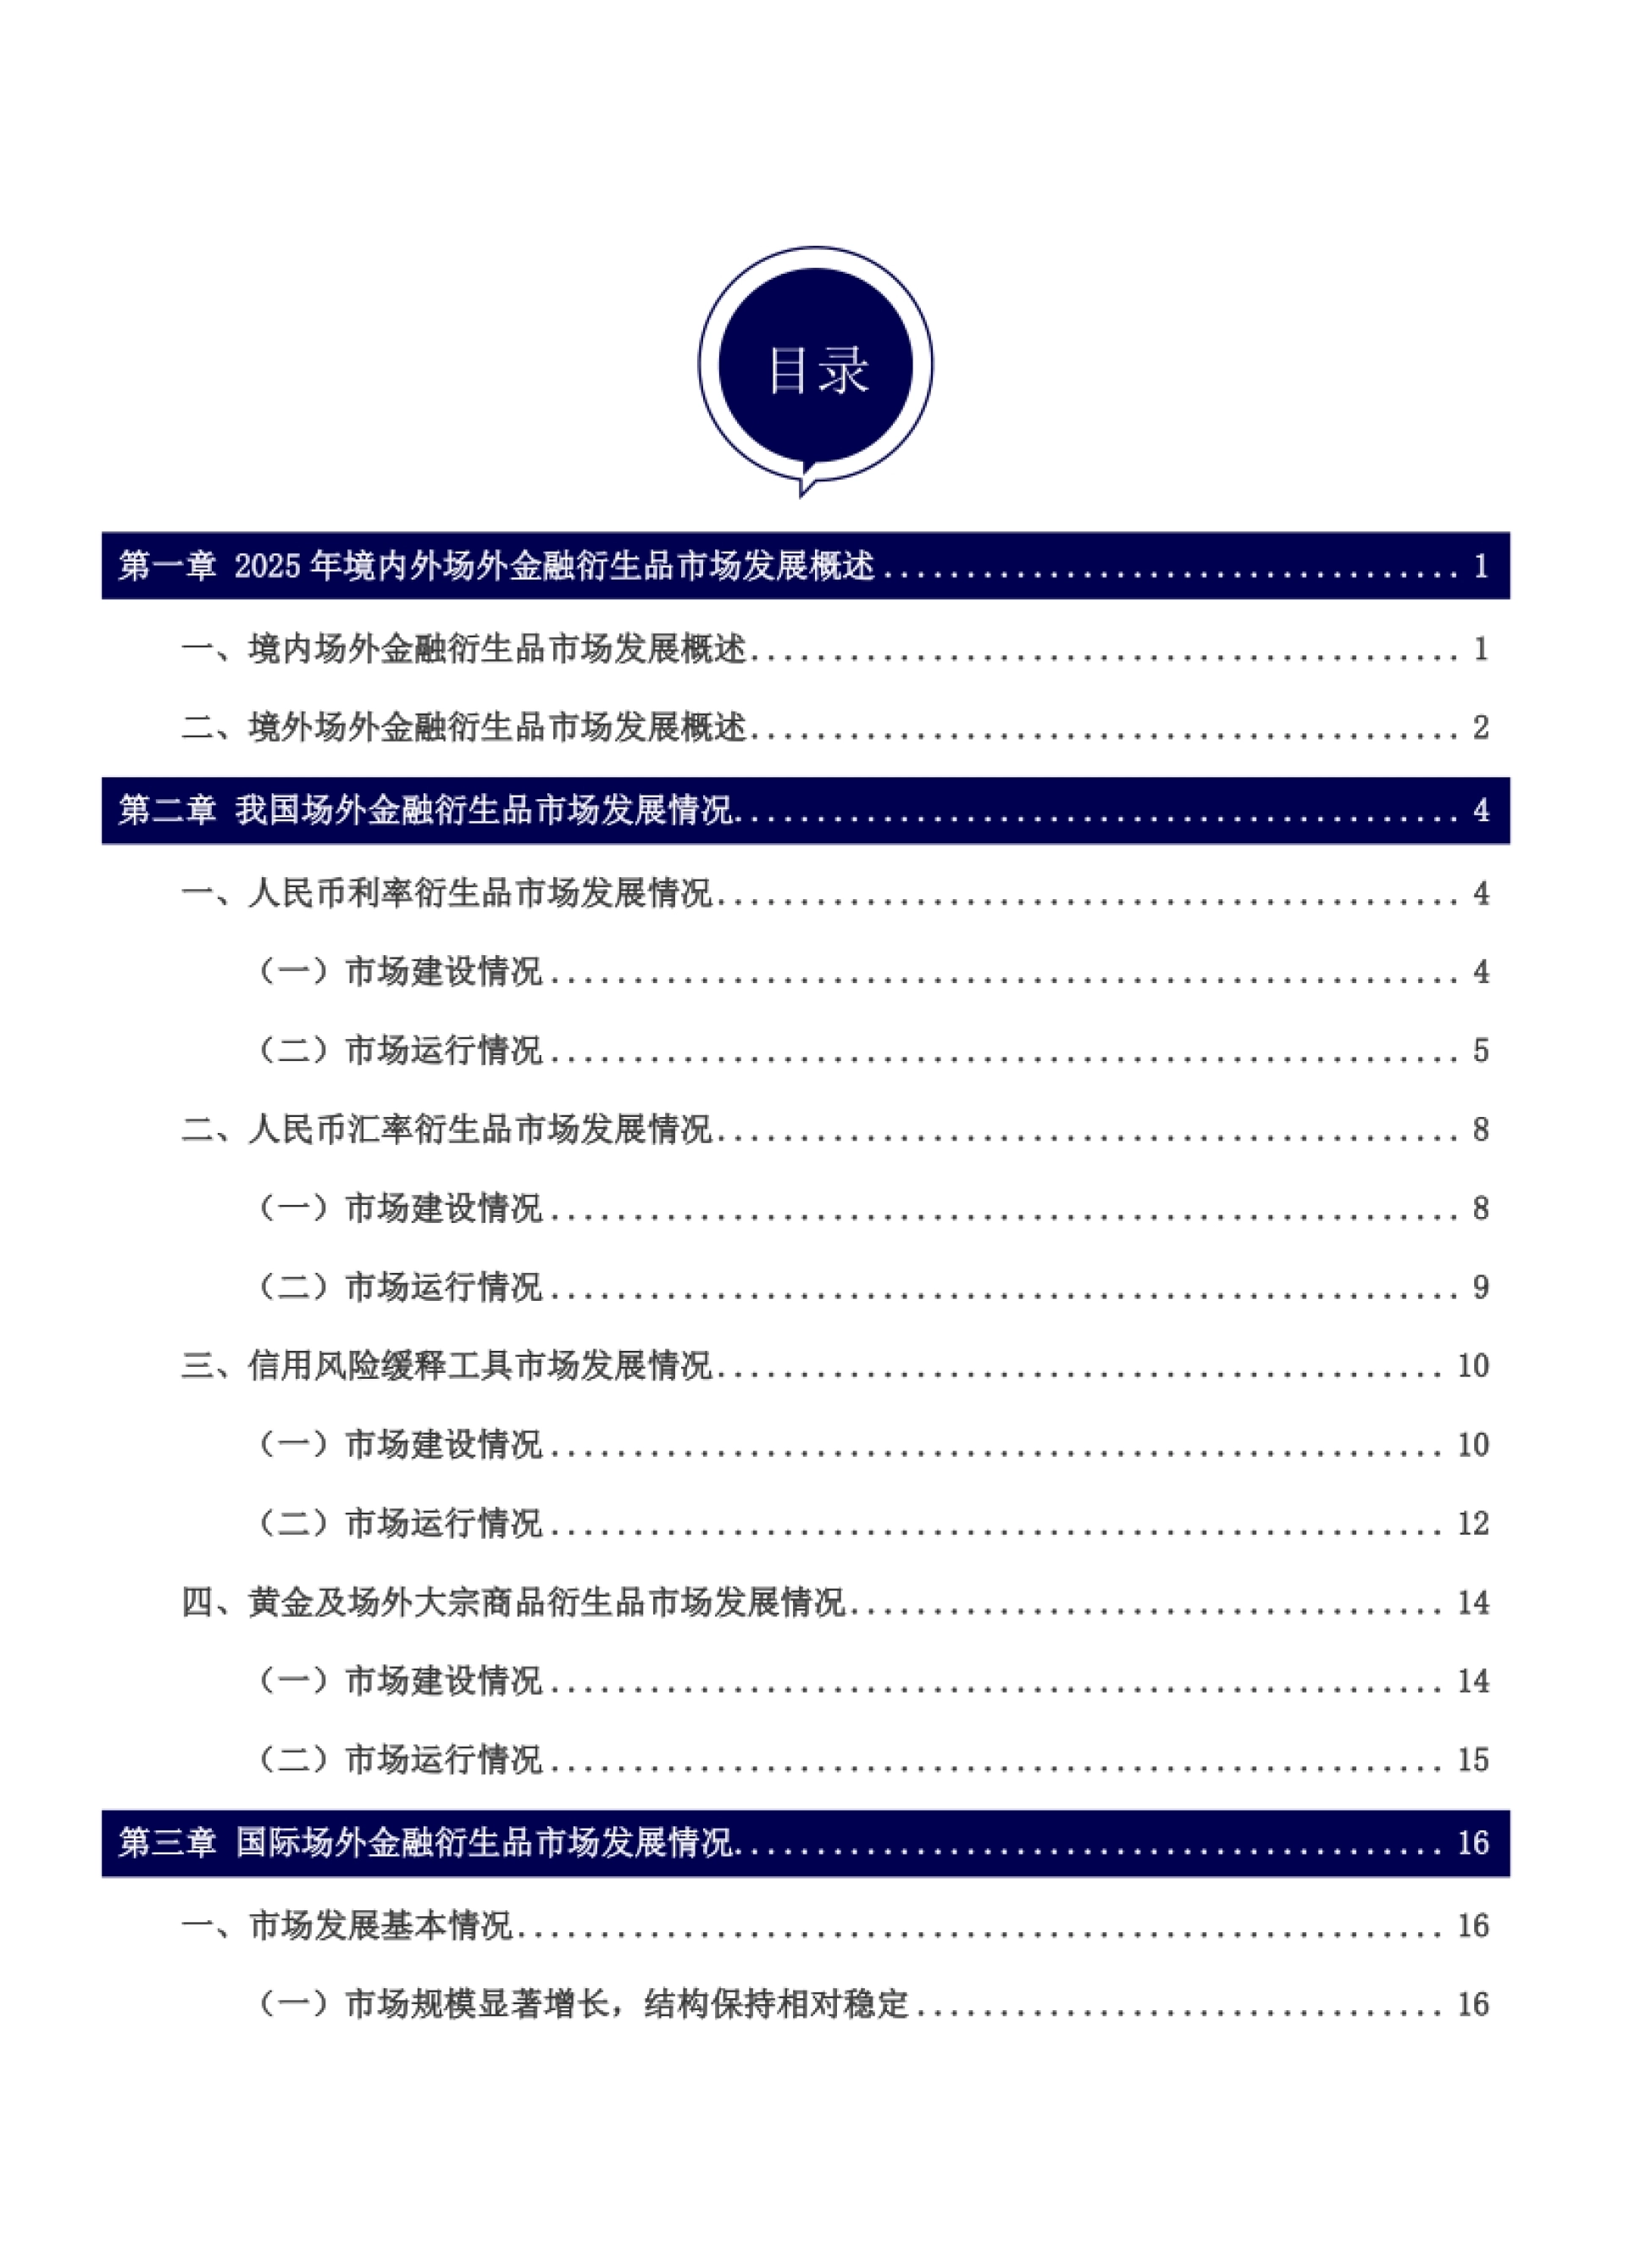
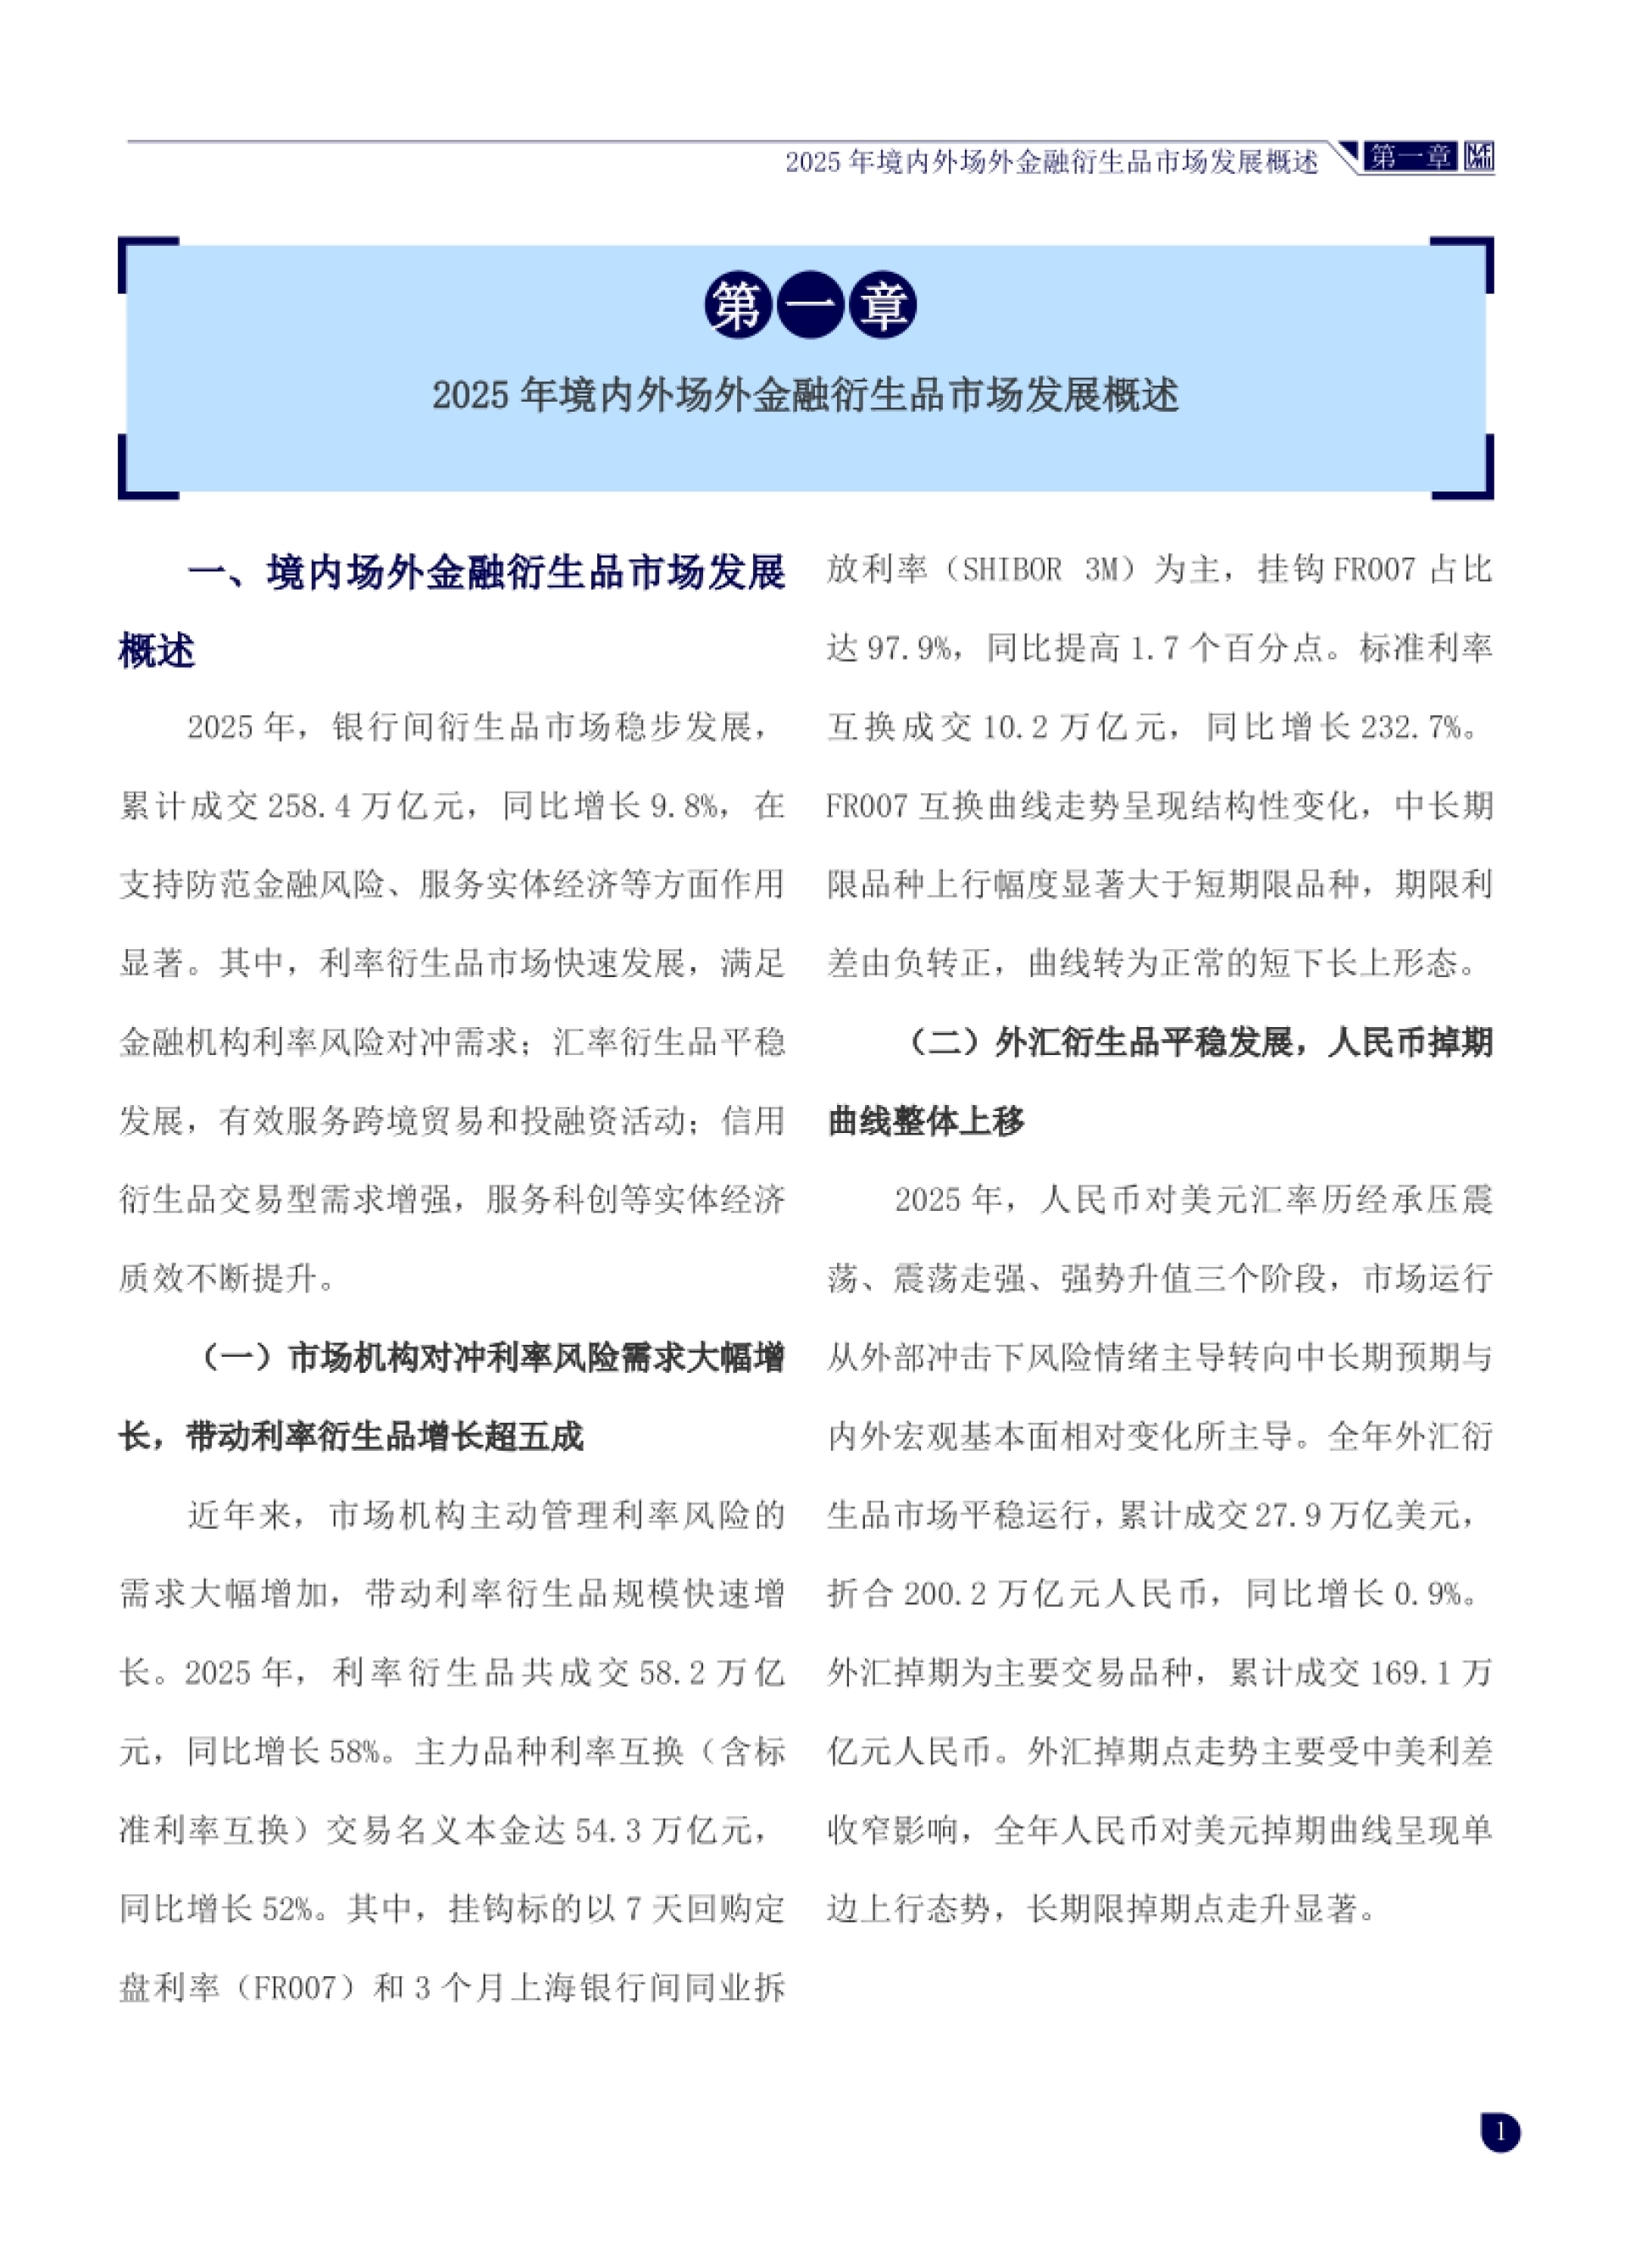
2025年银行间衍生品市场成交258.4万亿元,同比增长9.8%,其中利率衍生品一项就涨了58%。交易商协会这份年度报告给出的答案不复杂:机构开始主动管利率风险了,而且是用互换这种表外工具管,不再靠买卖现券硬扛。
利率互换名义本金54.3万亿元,挂钩FR007的占97.9%;标准利率互换同比涨232.7%;外汇期权成交同比涨56.4%。真正跑得快的,都是拿来对冲的品种。
规模涨得最猛的地方,恰恰是机构最怕波动的地方。
图源:《中国场外金融衍生品市场发展报告》(第2页) · 原文

图源:《中国场外金融衍生品市场发展报告》(第3页) · 原文
一、先看总盘子:258.4万亿元,增量几乎全在利率上
2025年是十四五收官之年,国内生产总值增长5%,金融市场平稳运行。银行间衍生品市场全年成交258.4万亿元,同比增长9.8%。拆开看,三块业务冷热完全不同。利率衍生品成交58.2万亿元,同比增长58%,是唯一的强增长引擎。
外汇衍生品累计成交27.9万亿美元,折合人民币200.2万亿元,同比只增长0.9%,基本持平。信用风险缓释工具成交名义本金583.2亿元,同比增长6%。
也就是说,9.8%的整体增速,几乎是被利率衍生品一块拉起来的。利率衍生品全年成交58.2万亿元,同比增长58%,结构变化比总量更值得看。
报告对此的解释是市场机构主动管理利率风险的需求大幅增加。这个判断放在2025年的利率环境里很成立:债市波动加大,持有大量债券的银行不可能再靠现券买卖调仓。
总盘子只涨了不到一成,利率这一块却涨了五成多,钱在往对冲上搬。
图源:《中国场外金融衍生品市场发展报告》(第7页) · 原文
二、利率互换54.3万亿元:97.9%的成交都挂在同一个利率上
利率互换含标准利率互换,2025年交易名义本金54.3万亿元,同比增长52%,是利率衍生品的绝对主力。普通利率互换成交38.6万笔,同比增长17.0%;名义本金44.1万亿元,同比增长35.0%。笔数涨得比金额慢,说明单笔规模在变大,机构做的是组合级对冲,不是零散试水。
参考利率高度集中。以FR007为标的的利率互换成交43.2万亿元,占交易总量的97.9%,同比还提高了1.7个百分点。SHIBOR、LPR1Y和其他利率合计只占2.1%。期限上仍是中短期为主。1年及以下品种成交31.3万亿元,占70.9%;1至5年占8.8%;5年及以上占20.3%。
参与机构以股份制商业银行、证券公司、大型商业银行和外资银行为主,四家合计占87.7%。境外机构通过互换通交易量同比增长31.4%,互换通下累计清算5.3万亿元,同比增长44.9%。
一个基准利率撑起九成八的成交,集中度既是效率,也是风险点。
图源:《中国场外金融衍生品市场发展报告》(第9页) · 原文
三、曲线变了:短端下移长端上行,期限利差由负转正
2025年FR007互换曲线走出了一个方向性的变化:短端下移,长端上行,曲线形态明显陡峭化。数据上看,FR007_3M收于1.58%,较年初下行12个基点;FR007_5Y和FR007_10Y年末分别收于1.61%和1.79%,较年初分别上行20个和27个基点。
更关键的是期限利差。FR007_5Y与FR007_1Y的利差从年初的-6.3个基点上行至年末的11.3个基点,Shibor3M_5Y与Shibor3M_1Y的利差从-5.1个基点上行至14.0个基点。
报告的说法是,期限利差由负转正,曲线转为正常的短下长上形态。这句话背后是市场对中长期利率预期的重新定价,而不只是短端资金面的波动。
对做资产负债管理的银行来说,这个形态变化意味着躺赚期限利差的老思路失效了,久期错配带来的估值压力必须用工具对冲掉。
曲线从倒挂回到正常形态,是2025年利率市场最实质的一次变化。
四、标准利率互换涨232.7%:机构想要的是能算清的合约
2025年标准利率互换成交1.4万笔,名义本金10.2万亿元,同比增长232.7%,日均单边净持仓289亿元。从期限结构看,PrimeNCD3M合约量7.2万亿元,占70.9%;PrimeNCD1Y合约量3万亿元,占29.1%。
参与机构是证券公司、股份制商业银行和城商行,三类占比分别为53.4%、37.9%和6.0%。券商是最大买方,说明这类合约被当成了交易和做市工具,而不只是银行的负债管理工具。
成交量前三的合约是PrimeNCD3M_2506、PrimeNCD3M_2510和PrimeNCD3M_2606,分别成交1.1万亿元、7913.6亿元和7146.1亿元,合计占全部标准利率互换的25.4%。同一时间,标准债券远期也在放量。2025年债券远期含标准债券远期成交1.5万笔、3.8万亿元,同比增长248.3%,其中标准债券远期占95.6%。
报告把这一组产品称为标准利率衍生品合约,特点是条款统一、可集中清算、可实物交割。对机构来说,好处是可复制、可估值、可对冲,不用每笔都谈定制条款。
涨两倍多的不是新概念,是把交易从谈条款变成了买合约。

图源:《中国场外金融衍生品市场发展报告》(第10页) · 原文
五、外汇这块几乎没动:掉期169.1万亿元,期权反倒涨56.4%
2025年外汇衍生品市场平稳运行,累计成交27.9万亿美元,同比增长0.9%。其中人民币外汇衍生品成交25.4万亿美元,同比下降近1%。
品种上一冷一热。人民币外汇掉期成交折合169.1万亿元,同比下降3.4%;远期、货币掉期和期权分别成交1.4万亿元、0.8万亿元和11.4万亿元,同比分别增长3.7%、2.8%和56.4%。
期权单独涨了五成多,和全年汇率走势直接相关。年初人民币对美元承压震荡,4月美国对等关税落地,1个月平值期权隐含波动率短线跳升至5.9%;下半年人民币进入温和升值通道,隐含波动率一度跌至1.9%,触及近十年低位。
波动率大起大落,企业被迫认真学习期权。报告披露,截至2025年末人民币外汇期权市场客盘交易量约0.6万亿美元,同比增长约30%;银行间人民币外汇期权交易量约1.6万亿美元,同比增长约56%。
掉期曲线则整体上移。受中美利差收窄影响,全年人民币对美元掉期曲线单边上行,1年期掉期点最高触及-1101BP,创2022年9月以来新高。
清算侧同步跟上。上海清算所外汇清算业务规模达186.8万亿元,人民币外汇中央对手清算量176.0万亿元,同比增长12.9%,占银行间人民币外汇交易量超68%,覆盖率较上年提升近6个百分点。
掉期在退、期权在进,说明企业要的不只是换汇,而是给波动定价。
图源:《中国场外金融衍生品市场发展报告》(第5页) · 原文
六、信用衍生品:科创CDS指数上市,首批12家机构买了15亿元
2025年信用风险缓释工具累计交易427笔、名义本金583.2亿元,年末各品种存续名义本金776.9亿元。合约类占比63%,凭证类占37%。合约类里,信用风险缓释合约最活跃,交易149笔、291.5亿元,占比50%;CDS增速最快,交易83笔、77.9亿元,同比增长92%。
凭证类里,CRMW创设90笔、128.7亿元,占比22%;信用联结票据创设105笔、85.1亿元,挂钩标的拓展到境内债券和贷款。服务科创是2025年的主线。债券市场科技板推出后,挂钩银行间市场科技创新债券的CRMW创设31笔、46.9亿元,支持19家企业的86.6亿元科创债发行,占同期CRMW创设金额的53%。
更受关注的是指数。12月11日,外汇交易中心、上海清算所和中债资信联合发布CFETS-SHCH-CBR科创CDS指数,12月23日上市交易。
指数由25个中债资信A+级以上、在银行间发行科创票据或科创债的非金融企业构成,每家权重4%,成分优先覆盖新一代信息技术、生物技术、新能源、新材料等战略性新兴产业。
上市后的首批交易由12家商业银行和证券公司完成,金额合计15亿元,占全年CDS指数交易的77%。全年CDS指数交易32笔、19.4亿元,创历年最高。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
一个指数让一篮子科创主体有了统一报价,这比逐家买CDS省事得多。
七、全球盘子涨到844.6万亿美元,利率衍生品占了79.3%
境外市场同样在扩张。截至2025年末,国际场外金融衍生品未到期合约名义本金844.6万亿美元,同比增长20.7%;总市值22.8万亿美元,同比增长29.4%。数据来自国际清算银行。
结构高度稳定。利率衍生品名义本金占79.3%,外汇衍生品占17.6%,信用、权益和商品合计占比很小。利率衍生品未到期名义本金669.5万亿美元,同比增长22.1%;总市值16.3万亿美元,同比增长41.4%。其中利率互换545万亿美元,占利率衍生品的81.4%。
外汇衍生品未到期名义本金148.7万亿美元,同比增长14.3%,但总市值只增长1.3%,出现名义本金增、市值几乎持平的背离。商品衍生品的分化最明显。黄金衍生品名义本金1.1万亿美元,同比增长10.9%;其他贵金属名义本金0.2万亿美元,同比增长124.6%,总市值同比增长399.7%。
参与者结构基本没变:其他金融机构持有名义本金的84.7%,其中中央对手方占64.4%;报告交易商占10.2%,非金融机构占4.8%。
全球八成的名义本金挂在利率上,说明管利率是所有衍生品的老本行。

图源:《中国场外金融衍生品市场发展报告》(第6页) · 原文
八、2026年真正的变量:变动保证金9月落地
报告认为,2026年境内市场最实的一件事不是新产品,而是保证金机制落地。
依据是2024年12月金融监管总局印发的《金融机构非集中清算衍生品交易保证金管理办法》,目标是推动境内场外衍生品的对手信用风险管理,从授信模式为主转向强制保证金交换为主。
时间表已经明确:变动保证金自2026年9月1日起执行,初始保证金要求最早将于2027年9月1日执行。交易商协会已于2025年底发布变动保证金履约保障文本,2026年推动机构有序签署。
对机构的影响体现在三个层面。一是担保品管理要日频化,估值、通知、交收、争议处理都得有流程和专人。二是再质押再使用的转让式交收安排会提升债券使用效率,缓解质押资产闲置。三是运行成本上升,中小机构压力更大。
报告还点出一个本土难题:CRMW这类一对多产品,双边保证金要求较难执行,落地时会遇到结构性障碍。
国际侧同步在收紧。美国商品期货交易委员会扩围变动保证金合格担保品,允许特定美国国债ETF用于非集中清算衍生品;欧盟推动EMIR 3下的保证金透明度要求;巴塞尔委员会修订交易对手信用风险管理指引,拟2026年起分阶段落地。
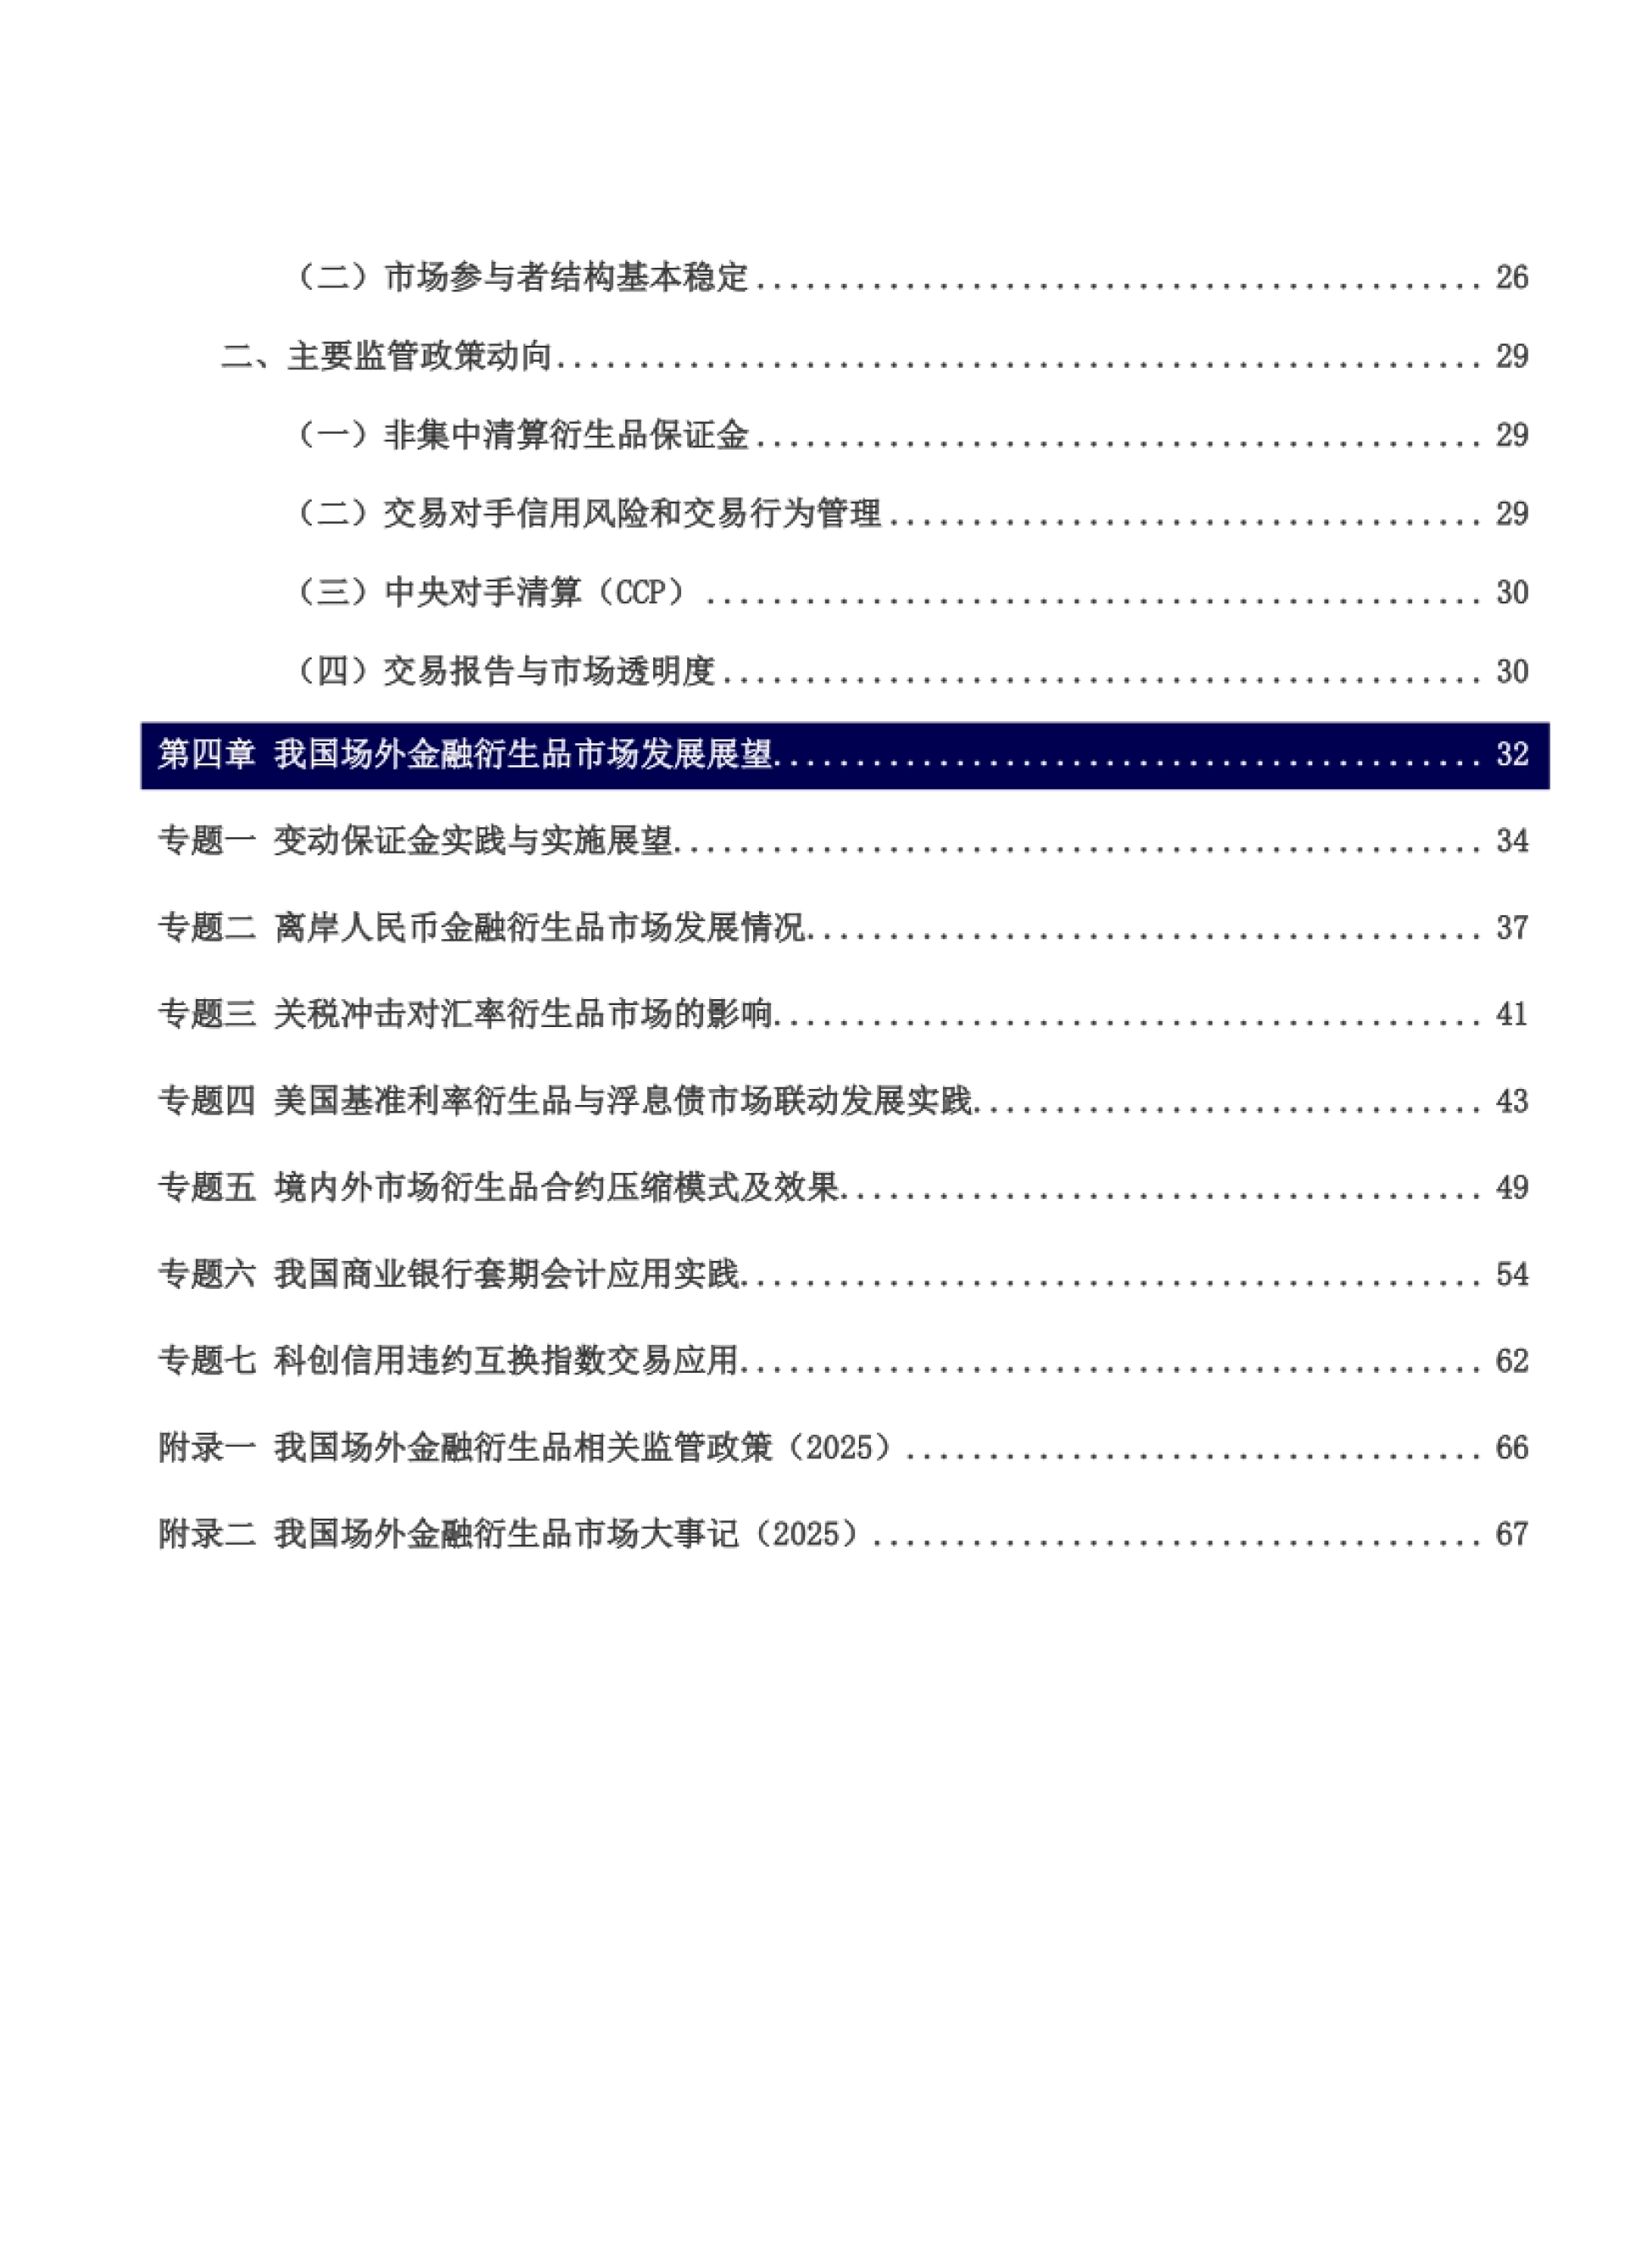
境内还有两条并行推进的线。一是场外衍生品交易报告机制,随着银行间市场数据报告库(上海)成立,金融基础设施之外达成的场外衍生品数据有望被全面收集。二是合约压缩,境内正从冲销和单一压缩,向集中优化式多边压缩演进。
对外开放也没停。互换通北向每日净限额从200亿元提高到450亿元,合约期限延长至30年,2025年9月新增挂钩LPR1Y的利率互换,境外投资者管理人民币利率风险的工具箱更厚了。
产品创新是加法,保证金机制是乘法,改的是整个市场的成本结构。
图源:《中国场外金融衍生品市场发展报告》(第8页) · 原文
九、这份报告对企业和机构的四个提醒
第一,管利率不再只有卖券一条路。2025年利率互换涨52%、标准利率互换涨232.7%,说明用衍生品做表外对冲已经成为主流操作,持有大量债券的机构应当把套期会计能力当成基础设施建起来。
第二,汇率风险要按波动定价,不是按方向赌。外汇期权客盘交易量涨30%、银行间期权涨56%,都是关税冲击下被逼出来的需求;企业与其猜方向,不如先算清楚自己的敞口和容忍区间。
第三,信用风险的对冲成本正在下降。科创CDS指数一笔交易覆盖25个参考实体,比逐家买CDS省事省钱;对配置科创债的机构,这是新增的批量管理工具。
第四,2026年的工作重点是准备保证金。变动保证金9月执行,履约保障协议、担保品池、日频估值流程都要提前跑通,越晚启动越容易在生效前扎堆。
报告原文、全部图表和七个专题的完整分析,都放在运营动脉(www.yydm.cn)上,搜报告名就能打开。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。