IMF秋季展望:全球增长3.1%,缓冲垫快用完了
 广告
IMF这份10月报告给全球增长打了两个数字:2026年3.1%,2027年3.4%。数字看着没变,底下的结构已经翻了个面。支撑2026年的是两样东西。一是能源供给改道、动用库存、替代能源顶上,把中东战争对油价的冲击压小了;二是AI投资潮带来的需求和出口订单。
但报告判断,这两块缓冲垫都快见底了。库存消耗殆尽,商品市场依然脆弱,韧性一旦被检验,回旋余地比2022年小得多。
增长还在,只是不再属于所有国家。
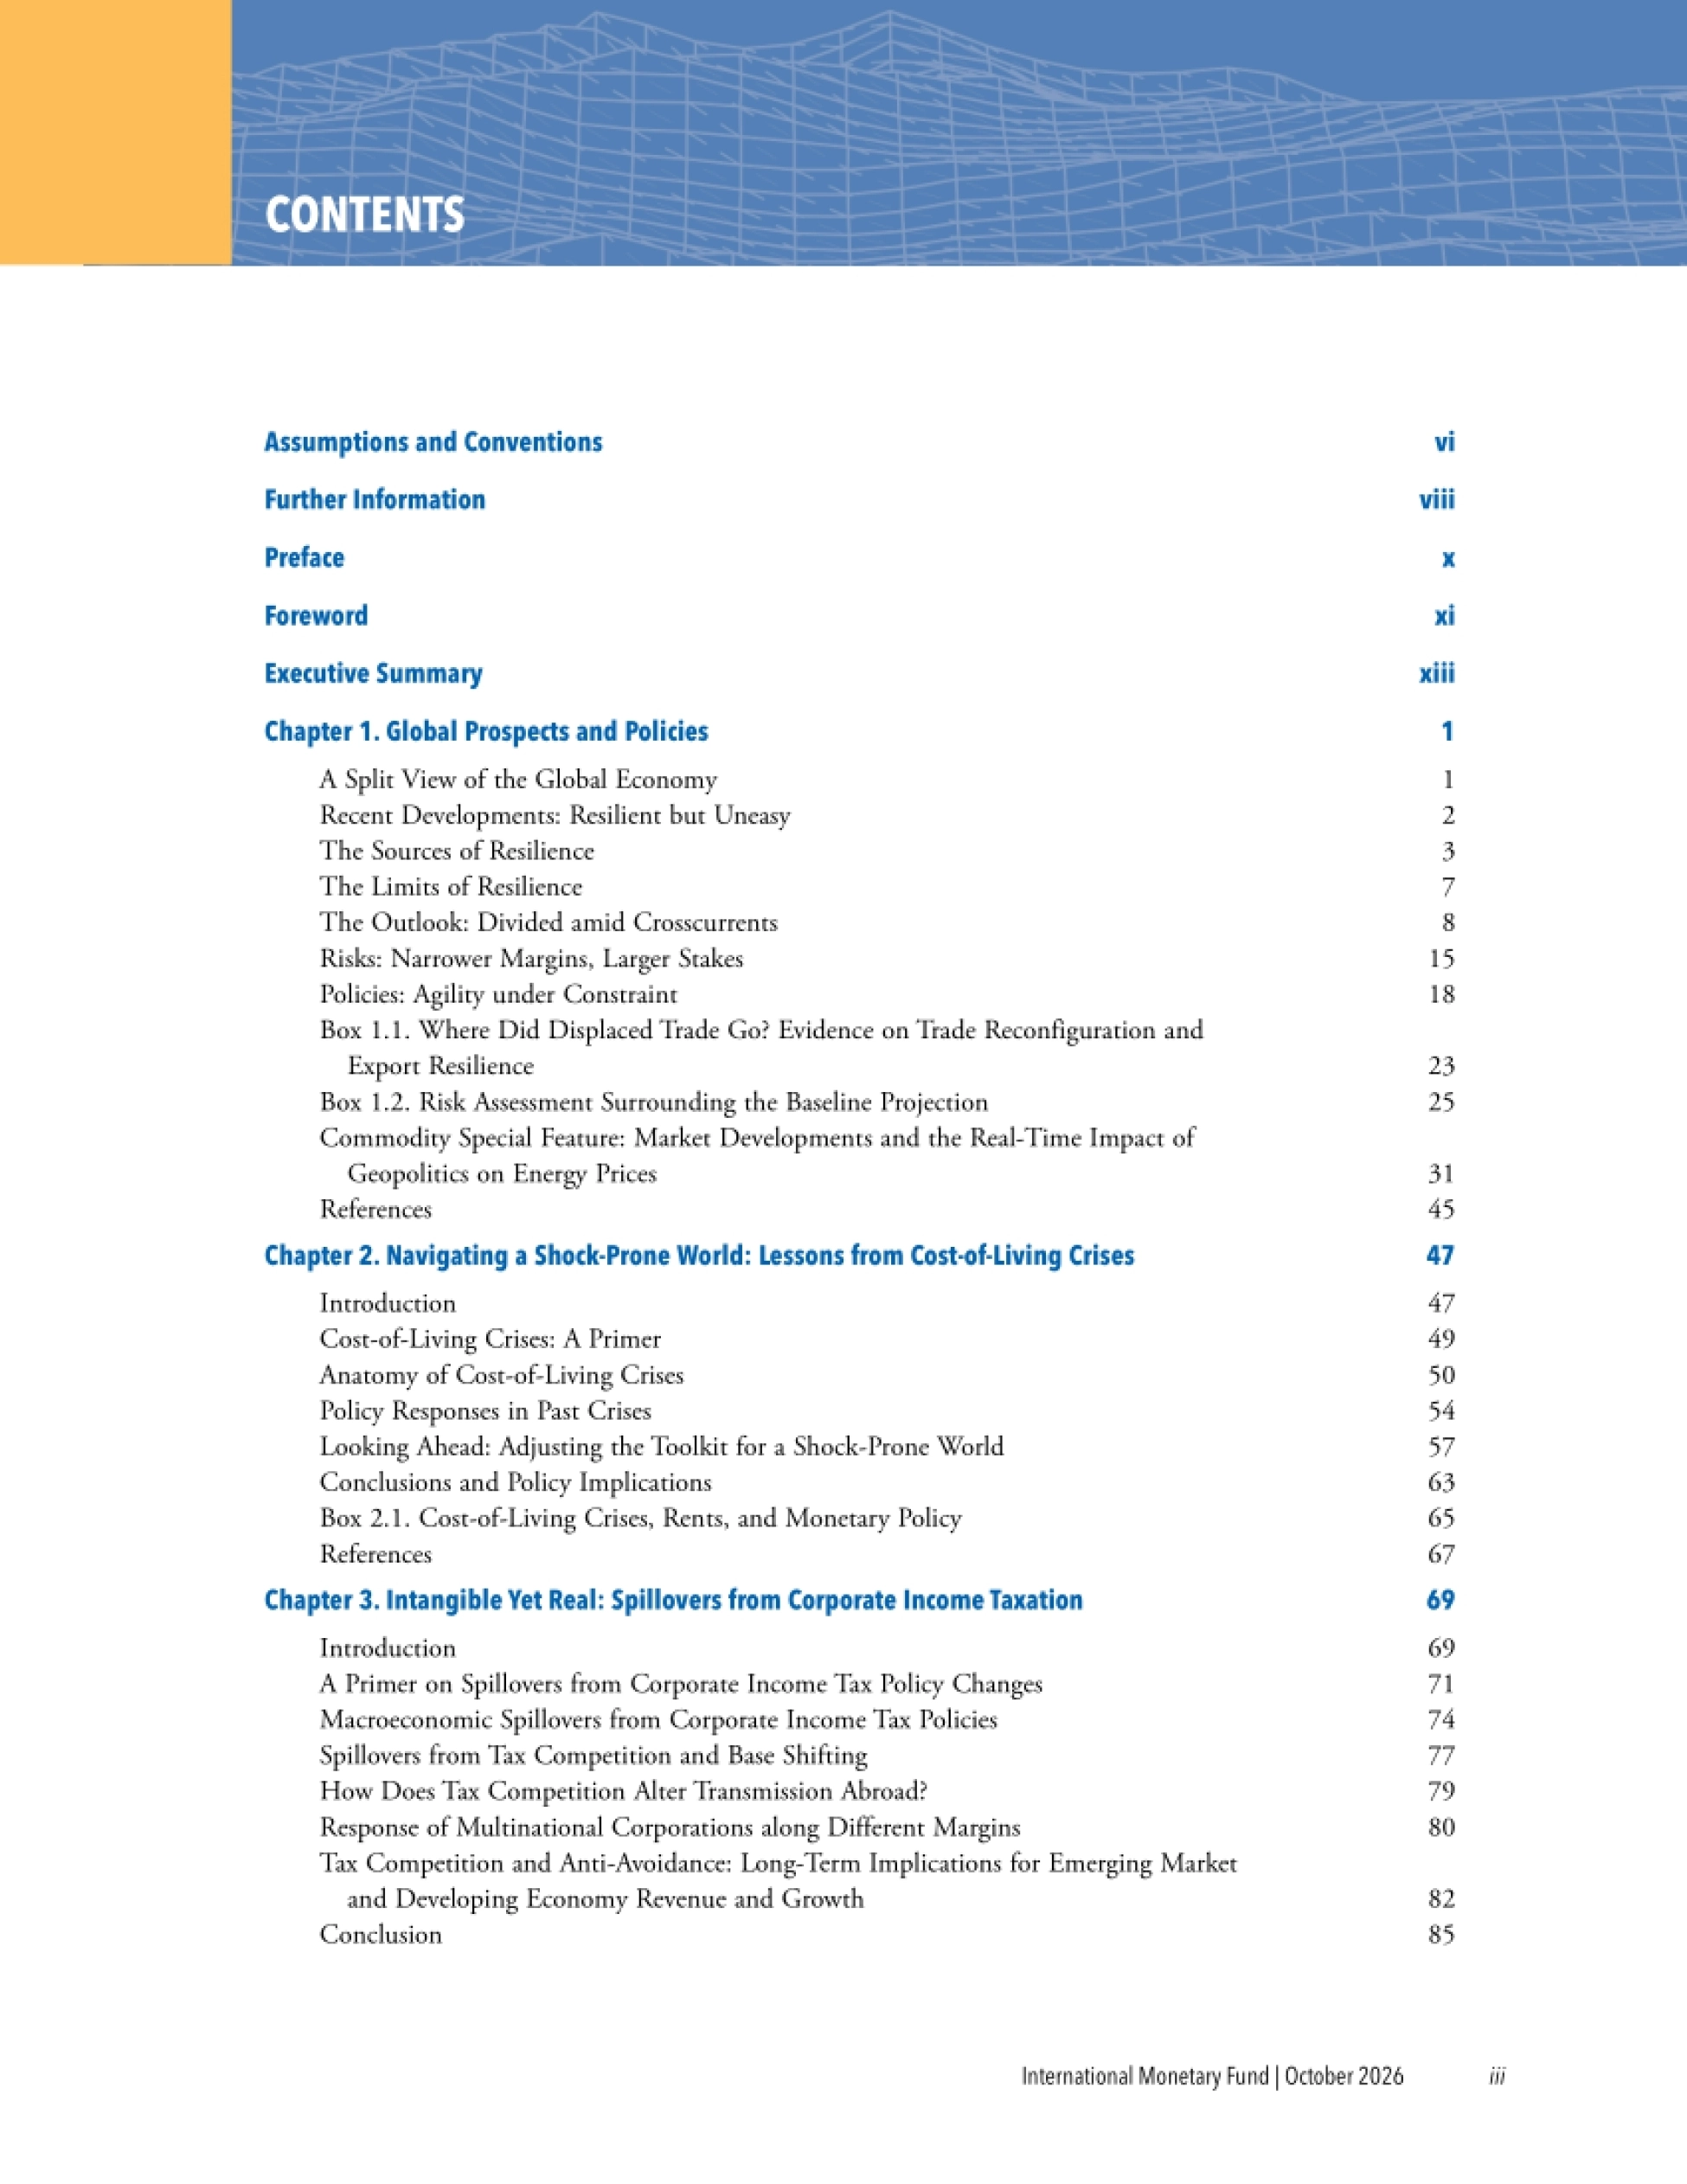
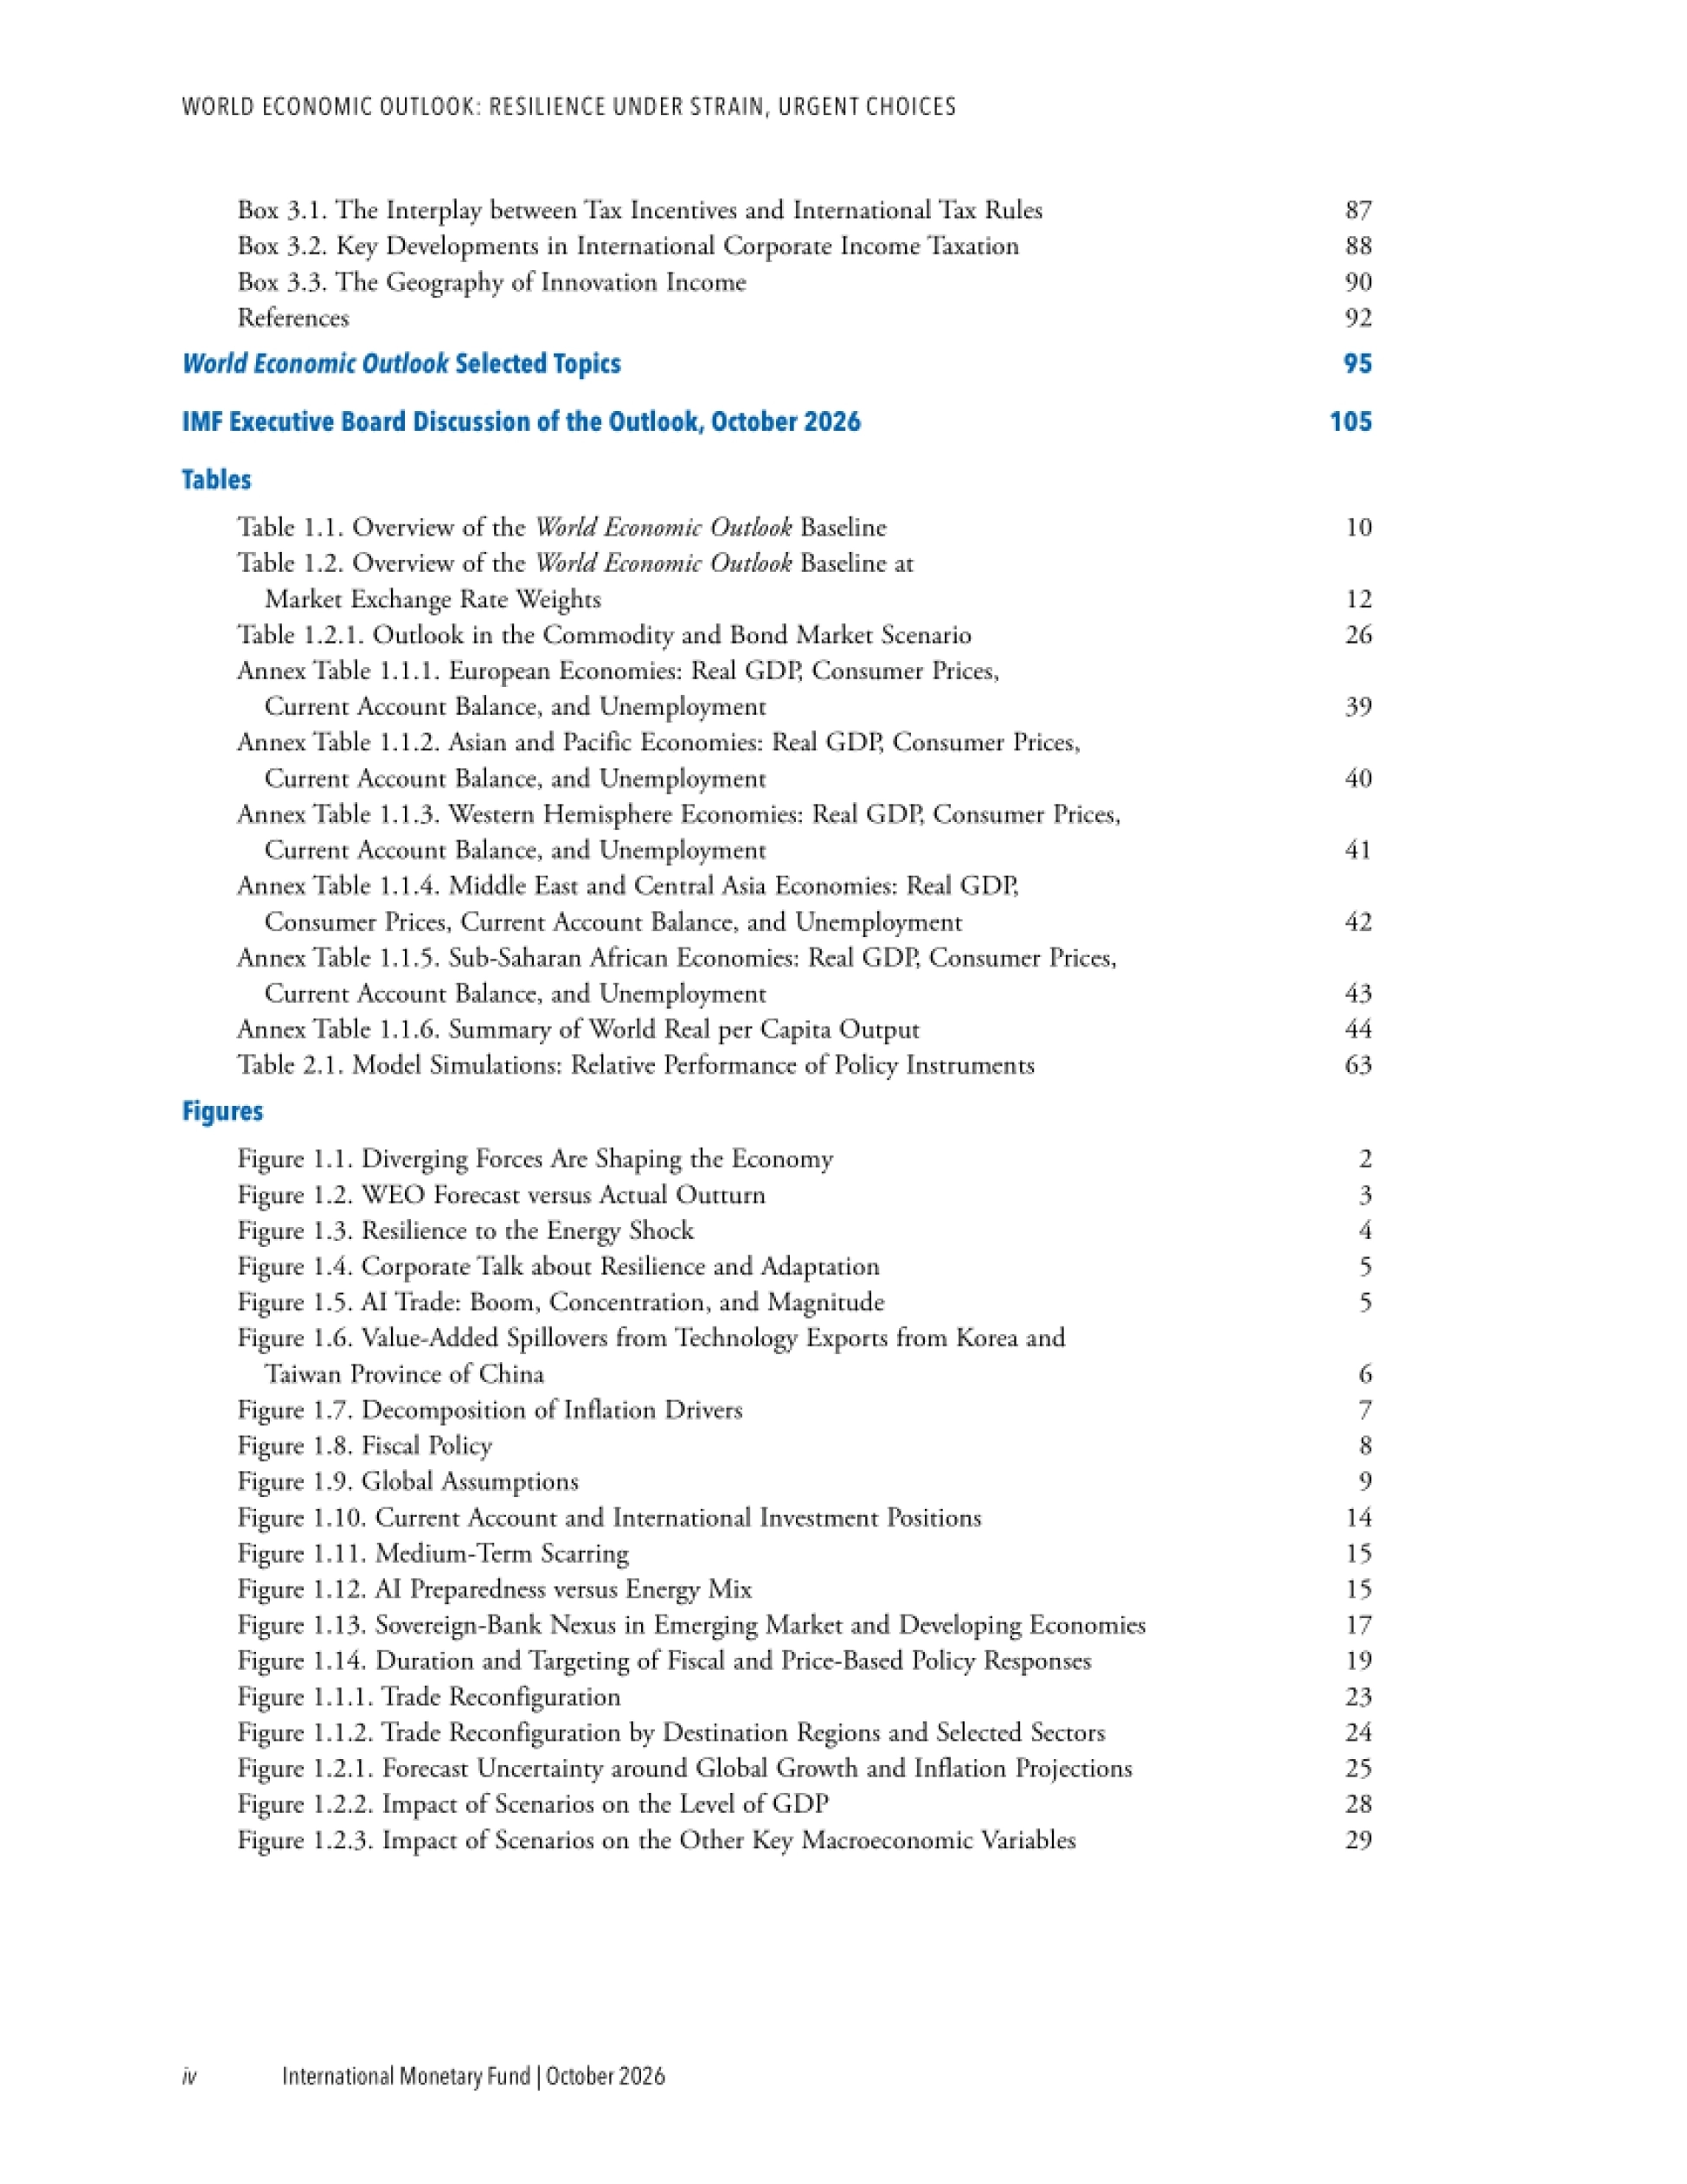
下面按增长格局、韧性来源、通胀与贸易、风险、财政货币、生活成本危机、企业税外溢七个部分展开。

图源:《全球经济“假装没事”,实则撑不了多久了!》(第P1页) · 原文
一、3.1%的数字没变,变的钱去哪了
2026年全球增长3.1%,与4月预测完全一致;2027年3.4%,比4月上修0.2个百分点。表面看是一份没有意外的预测。IMF提醒,这个稳定的总量盖住了大规模的跨国对冲。增长正在按两条线重新分配:对战争的暴露度,以及与AI产业链的距离。
处于最有利象限的国家,要么离战场远、能源自给,要么深度参与技术价值链,做算力硬件的生产方或终端消费方,活动量稳中走强。
最难受的是能源进口国,又基本不在技术链上。它们面对更高的进口账单、汇率压力、更弱的实际收入,还几乎没有对冲性的需求拉动。
很多低收入国家和脆弱经济体落在这个象限。报告直言,近期冲击会把国家之间和国家内部的收入差距拉大。集中度也在上升。32个经济体贡献了95%的全球增长,4月时这个数字还是54个;约47%的经济体增长预测被下调。
总量没动,是有人替别人把增长扛了。
图源:《全球经济“假装没事”,实则撑不了多久了!》(第P3页) · 原文
二、韧性从哪来:改道的油和AI的订单
上半年全球活动比预期扛得住。中东战争一直在拖,贸易摩擦也没停,但产出没有塌。第一块缓冲来自能源。供给改道、其他产地增产、库存释放、转向包括可再生能源在内的替代能源、能效提升,几条线同时用力。
报告做了量化:如果霍尔木兹海峡关闭而没有供给弹性,油价年内均价会被推到约110美元一桶,2026年全球增长掉0.9个百分点。
供给弹性把这部分冲击压到0.4个百分点;过去二十年能源强度下降,再抵掉0.1个百分点。净损失落到0.3个百分点。报告还提到,过去二十年全球单位GDP能耗下降32%;2010年以来新增发电量里,可再生能源占60%。
第二块缓冲来自技术。AI硬件净贸易占全球GDP比重快速上升,拉动出口、投资和资产价格。
这一轮能扛住,一半靠油改了道,一半靠芯片撑住了盘。

图源:《全球经济“假装没事”,实则撑不了多久了!》(第P4页) · 原文
三、韧性的边界:库存见底,变量还在
报告用了一整节讲韧性的限度,核心意思是:调整的余地不是无限的。能源库存已经明显下降,商品市场依然脆弱,新的地缘冲击还能通过价格和供应中断快速传导。
油价期货呈现近高远低的现货溢价结构,说明市场仍把供应中断当成短期事件。一旦冲突拖长,预期会转向,涨价会往远期曲线扩散。
欧洲部分地区的天然气库存低于季节正常水平。冬季取暖季之前,天气一变,气价就容易失守。IMF还点出技术投资本身在集中风险。收益集中在少数企业、少数行业、少数经济体,全球扩张因此高度依赖一组很窄的技术和金融条件。
金融市场的乐观也建立在股市高估值之上。报告提醒,这种良好情绪里,夹杂着对技术板块的亢奋。
韧性是真的,但它靠的是家底,而家底是一次性的。
图源:《全球经济“假装没事”,实则撑不了多久了!》(第P5页) · 原文
四、通胀掉头向上,核心通胀要等两年
全球总体通胀预计从2025年的4.1%升到2026年的4.7%,2027年回落到4.1%,相比4月累计上修0.7个百分点。推高2026年通胀的主因是能源和食品。化肥价格预计涨10%,食品价格涨5%,运费和保险也在往上走。
核心通胀的回落慢得多。报告预计,日本和英国要到2027年底才回到2%,欧元区和美国要到2028年年中。中国通胀则从低位回升。报告同时提示,部分发达经济体的核心商品价格,已经开始反映存储芯片成本快速上涨。
贸易方面,全球贸易量增速从2025年的5.0%降到2026年的4.6%,2027年稳定在4.7%。关税是拖累,技术相关贸易是支撑。全球失衡只会有温和收窄。2025年全球经常账户总差额升到世界GDP的约3.8%,其中中国顺差占世界GDP的约0.6%,美国逆差占约1.0%。
这轮通胀不是需求烧起来的,是成本一层层传下来的。
图源:《全球经济“假装没事”,实则撑不了多久了!》(第P6页) · 原文
五、风险偏下行,一边是战事,一边是AI
IMF明确表态:风险仍偏向下行。报告列出的下行情景,一边来自地缘,一边来自技术。中东僵持或进一步升级,会让能源和食品价格在高位震荡更久,重新点燃通胀,拖累财政和对外收支。
报告的商品专栏给了一个关键区分:供给中断推动的涨价,宏观影响比地缘风险推动的涨价更大、也更持久。AI这条线的风险在于预期。如果不相信AI的盈利和生产率回报,投资会骤减,股市可能出现广泛重定价,金融条件随之收紧。
报告提到的自增强的循环融资和生态内杠杆上升,是另一个值得盯的口子。技术股近期在部分市场的波动,已经露过头。
金融和财政的脆弱会互相放大。银行持有政府债券的比例自本世纪初显著上升,新兴市场约升25%,低收入国家约升45%。上行情景也存在:AI投资更持久、生产率兑现更快、新的贸易安排提高可预期性。报告测算,AI建设超预期可在2029年前让全球GDP多增0.6%。
图源:《全球经济“假装没事”,实则撑不了多久了!》(第P7页) · 原文
六、政策被债绑住了手脚
报告给财政政策的定调是紧迫:重建财政空间,比上一轮更急。公共债务在上升。发达经济体政府债务占GDP比重预计从2025年的108%升到2031年的115%,新兴市场和发展中经济体从74%升到84%。
发达经济体的长端利率已升至数十年来高位,再融资需求叠加高债务,让主权对融资条件的突变格外敏感。
报告给的最坏的组合情景是:大宗涨价叠加主要经济体财政与货币公信力受损。结果是2027年全球增长少0.5个百分点,通胀多1.1个百分点。
报告还特别点名了顺周期的花钱冲动。能源出口国和技术受益国拿到意外收入后,往往追加支出,而不是存起来。对能源和食品的补贴,报告要求是临时的、精准的、不扭曲价格的。普遍燃油补贴、全面减税、价格管制,都应避免。
货币政策要盯住价格稳定。通胀已在目标之上、又深度嵌入技术价值链的经济体,最该考虑收紧;能源进口国里通胀不高不低的,宜先观望。
财政不是不想出手,是能出的手已经借走了。
图源:《全球经济“假装没事”,实则撑不了多久了!》(第P8页) · 原文
七、生活成本危机:发现金比压价格省得多
报告第二章翻查了过去二十年的生活成本危机,给出了一个很硬的成本对比:想达到同等保护效果,压制价格的措施要花3到22倍的财政资源。
危机通常由供给侧冲击引发,特征是必需品相对价格持续上涨、实际工资下降。报告给定义的必需品,是食品、交通和住房相关支出。
冲击的账单极不公平。发达经济体中等家庭,必需品占高收入家庭消费约50%,低收入家庭约70%;低收入国家这两个数字约为70%和80%。
报告测算,危机开始一年半后,必需品相对价格才见顶。三年后,必需品仍比其他商品和服务贵约7%。通胀预期也会被推着走。危机后四个季度,一年期通胀预期在发达经济体高约2.7个百分点,在新兴市场和发展中经济体高约5.3个百分点。
五年期预期也出现漂移:三年后发达经济体高约0.3个百分点,新兴市场和发展中经济体高约1.1个百分点。这就是所谓锚的松动。
所以报告主张:保住价格信号,用临时、定向的现金转移托住最脆弱的家庭,而不是拿补贴去压价。补贴在财政空间有限时会失效,多国同时补贴还会互相抵消。
图源:《全球经济“假装没事”,实则撑不了多久了!》(第P9页) · 原文
八、企业税:邻国减一点,本国就得跟
报告第三章做的是企业税的外溢分析。切入点是一个事实:跨国企业已占全球GDP超过20%、全球企业利润约15%。
税基更容易被搬走了。无形资产(版权、数据库、专利、软件、商标)接连成为企业价值和企业利润的主要来源,利润和实体活动的脱节随之加大。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
各国政府的应对是降税率、加优惠,代价是税基变窄。报告发现,全球资本相对劳动的税负在长期下降。税收竞争依然有效,但形态变了。邻国平均法定税率降1个百分点,本国税率会跟降0.4个百分点,发展水平相近的经济体之间竞争更激烈。
2010年代的反避税改革之后,法定税率上的战略互动在减弱,税收优惠和定向条款变得越来越重要。外溢有三条通道:利润转移、投资重配、知识转移。一国税率比别处高1个百分点,三年内流入FDI累计减少约GDP的0.5%。
结论落在融资方式上:靠发债支撑的减税,短期能拉动本国活动,但会推高全球利率、挤出别国投资,还会因挤压公共投资而伤及长期产出。
税率只是入场券,怎么筹钱才决定这局谁赢。

图源:《全球经济“假装没事”,实则撑不了多久了!》(第P10页) · 原文
九、报告的结论:从应付转向重建
报告的核心判断写在导言里:从应付转向重建——重建供给侧韧性、恢复财政空间、抬高增长潜力。供给侧的方案是三根支柱。第一是技术多元化,把替代品有限的领域(能源是最典型的)铺开,包括继续扩大可再生能源。
第二是贸易多元化。报告直接否定了回流的可行性:对多数国家来说,回流往往低效,还会提高国内风险的集中度。第三是能源、水、食品等关键部门建立更强的供给缓冲。三根支柱都要覆盖公共和私营部门,私营侧靠结构改革托底。
中期增长也不乐观。2028到2031年全球年均增长3.2%,低于疫情前2000至2019年的3.7%。报告认为,未来各国的潜力取决于两项准备:能不能接住AI,能不能稳定满足能源需求。两条都缺的最贫穷国家,人均收入差距会继续拉大。
报告原文、全套数据表和分地区附录,都收在运营动脉(www.yydm.cn)上,按标题检索即可打开对照。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。