


短剧出海还在跑马圈地:上半年九成五预算砸在Meta一家
 广告
短剧出海这门生意,眼下的关键词是供给速度,不是利润率。广大大数据显示,2026 年 1 至 7 月,海外短剧月度总投放从 2.78 万部涨到 9.25 万部,新投放从 1.10 万部涨到 5.18 万部。
新投占比从 39.57% 一路爬到 55.99%,3 月首次突破 50%,报告把这个月叫作行业加速拐点。渠道端则极度集中:Meta 系吃掉 95.55% 的投放,语种上英语一家 130 万条创意,比第二到第十名加起来还多。
这个阶段拼的不是内容精品率,是上新速度和买量效率。
图源:《2026H1短剧出海趋势洞察》(第2页) · 原文
一、盘子:广告主冲上3928家,单主素材量翻了一倍多
先看入局者的水位。报告统计,2026 年 H1 短剧广告主总量已经超过 3928 个,超过了前年全年。单广告主平均素材量,2026 年 H1 达到 1.25 万,已经追平 2024 年全年水平。
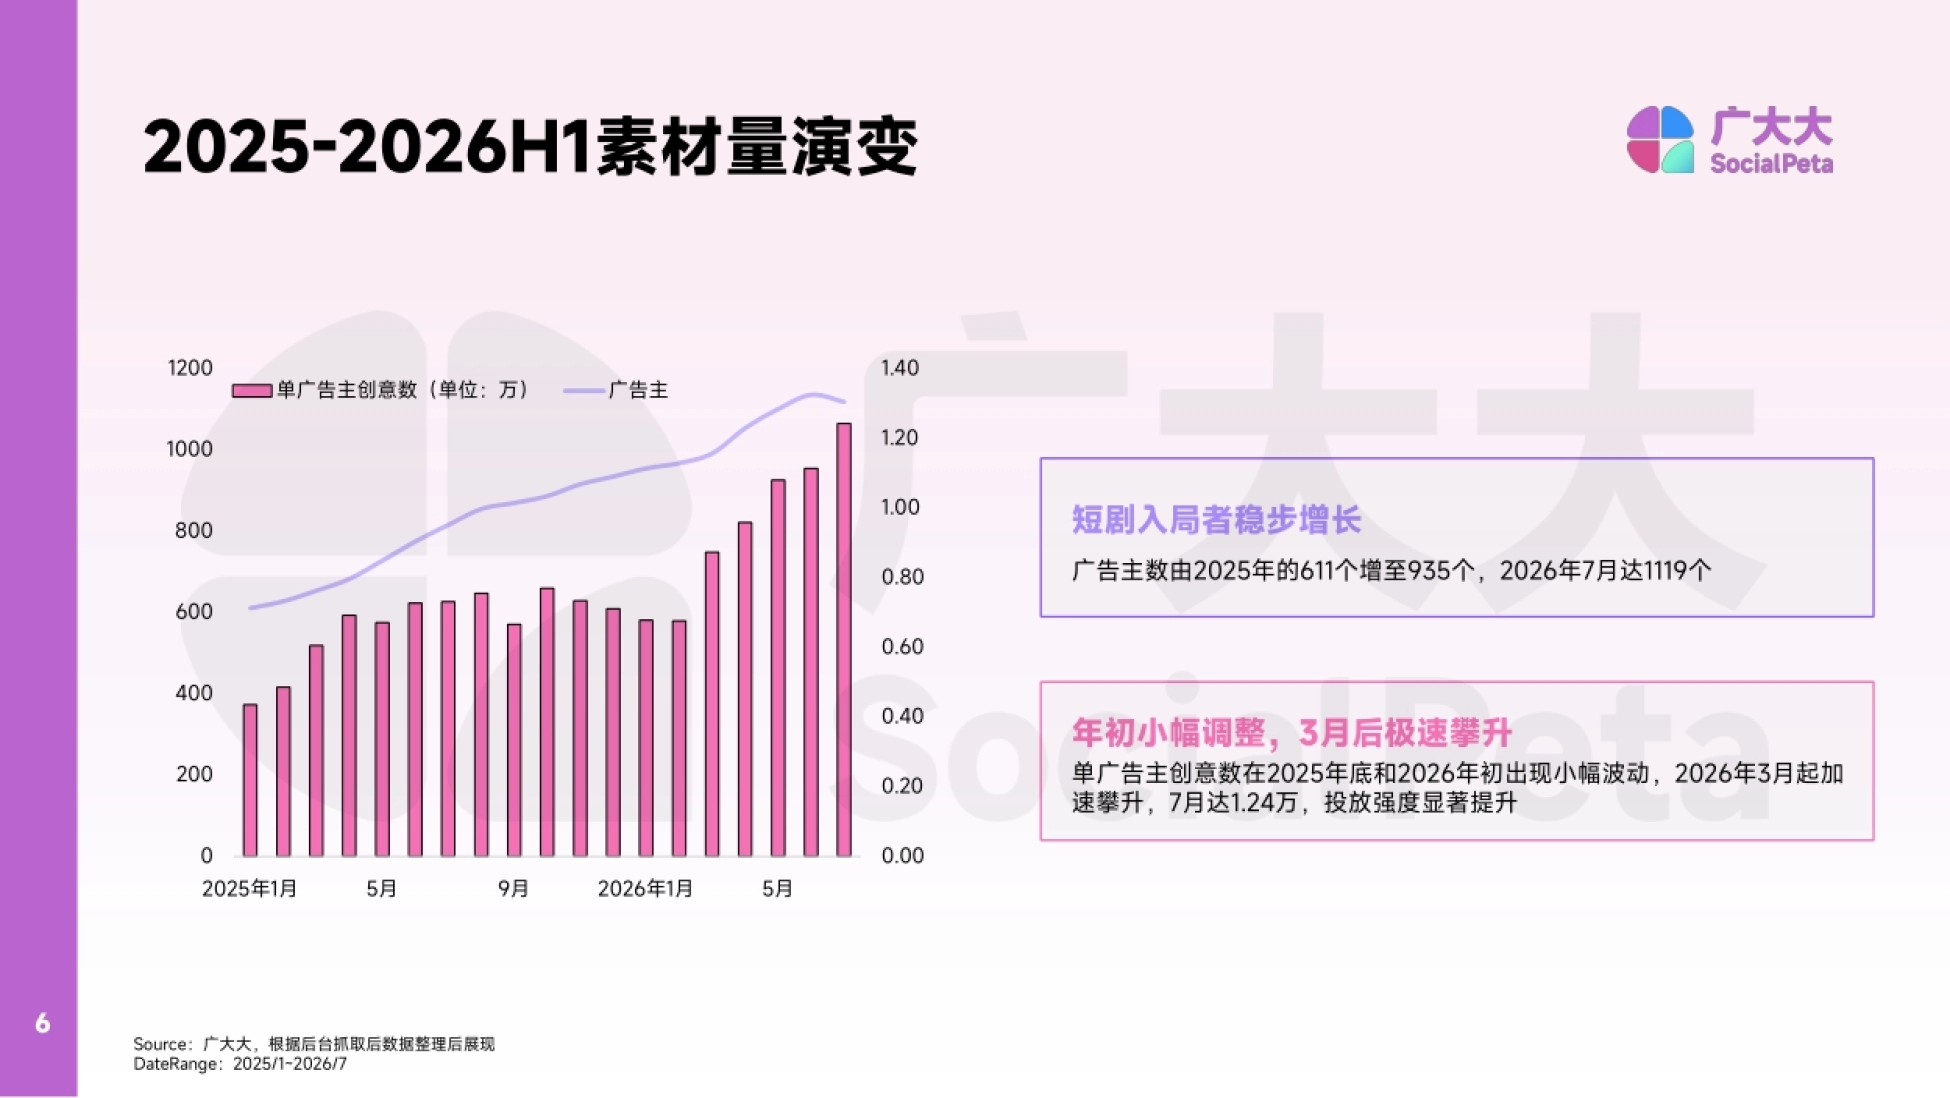
月度数据更陡。广告主数量从 2025 年的 611 个增至 935 个,2026 年 7 月达到 1119 个。单广告主创意数在 2025 年底和 2026 年初有过小幅波动,2026 年 3 月起加速攀升,7 月达 1.24 万。
报告把这种现象叫广告主扩容与素材内卷并行。入局的人变多,每个人的投放强度也在加码。它给出的全年判断是:2026 年全年广告主有望突破 4500 家,单主年均素材量或超 1.5 万。
马太效应也在显现。头部玩家加速布局素材产能,AI 批量生成工具普及率提升,中小广告主的创意门槛和获客成本同时抬高。
不是短剧公司变多了,是做短剧这门生意的固定成本变高了。

图源:《2026H1短剧出海趋势洞察》(第4页) · 原文
二、供给:九万部在投,一半以上是当月新剧
月度投放数据是这份报告最有信息量的一页。2026 年 1 月海外短剧当月总投放 2.78 万部,到 7 月已经涨到 9.25 万部,增长超过两倍。当月新投放从 1.10 万部涨到 5.18 万部,增长近四倍,比总盘涨得快,说明新剧在挤占老剧的曝光位。
新投占比的曲线是 39.57%、41.18%、52.56%、51.53%、49.03%、54.30%、55.99%。3 月是分水岭,新投占比首次超过一半,之后虽有波动,但再没跌回过 40% 区间。报告据此判断:市场仍处于跑马圈地阶段,超半数在投剧目是当月新上线内容。
如果一半以上在投的都是当月新剧,那内容供给速度和爆款率就是唯一的竞争核心,老剧的长期价值被严重压缩。
短剧的资产不是剧本库,是这周能不能交出足够多的新剧。

图源:《2026H1短剧出海趋势洞察》(第5页) · 原文
三、变量:AI仿真人短剧7月新投占比干到70.62%
如果只看一个变化,那就是 AI 仿真人短剧。2026 年 1 至 7 月,AI 仿真人短剧月度总投放从 1479 部激增到 11962 部,增长超过七倍。新投放从 378 部增至 8447 部,增长超过 21 倍,这个倍数远高于整体短剧的近四倍。
新投占比从 25.56%、19.02%、27.67%、27.14%、32.05%,到 6 月的 53.28%,7 月直接跳到 70.62%。对比整体短剧 7 月 55.99% 的新投占比,AI 短剧高出近十五个百分点。报告把 6 到 7 月定义为爆发拐点,理由是 AI 短剧生产周期短、内容迭代快。
它的定位也从补充品类,变成了行业核心增量赛道。另一个信号在素材形态上:视频素材占比始终在 98% 以上,但图片素材从 2025 年的 0.59% 反弹到 2026 年 H1 的 1.88%,涨幅超两倍。
AI 把短剧的产能瓶颈从演员档期挪到了算力和剧本,这条赛道的门槛正在被重写。
图源:《2026H1短剧出海趋势洞察》(第6页) · 原文
四、渠道:Meta系95.55%,几乎是单选题
渠道结构简单到有点惊人。2026 年 1 至 7 月,Meta 系占短剧投放 95.55%。TikTok 占 2.30%,Google 系占 1.12%,其他合计 1.04%。报告对三个渠道的定位做了区分:Meta 以原生图文和信息流为核心,适合追长效 ROI 和私域运营。
Google 靠搜索广告匹配主动需求,结合 Google Play 打通下载转化,是工具类和强需求产品的获客渠道。TikTok 靠竖屏短视频的"黄金三秒"钩子和快节奏剧情前置,靠算法做流量裂变,适合新品和年轻群体。
理论上 TikTok 最适合短剧,实际只占 2.30%。这个错位说明现阶段短剧更依赖成熟的买量链路,而不是内容裂变。图片素材反弹的原因也在这里。AI 真人剧里尺度偏大、强冲突的静态截图,加上露骨台词的字幕片段,成本更低、过审更灵活。
95.55% 的投放压在一个渠道上,这是效率优势,也是风险单点。

图源:《2026H1短剧出海趋势洞察》(第7页) · 原文
五、地区与语种:欧洲创意量第一,英语吊打全部
投放地区榜按创意数排序,前三是北美 1970 万、欧洲 3004 万、大洋洲 872 万。按广告主数量排序则不同,北美 3393 家居首,欧洲 3168 家,大洋洲 2963 家。两个口径对比可以看出欧洲是"少人多投",广告主不如北美多,但创意量远高,单主投放强度更大。
第二梯队是东南亚 1581 万、南美 1383 万、中东 1295 万、日韩 1131 万、非洲 1058 万、南亚 1052 万、港澳台 1053 万。语种差距是碾压级的。英语单语种创意量达 130 万条,比第 2 到第 10 名加起来还多。
报告把英语市场定义为基本盘,也是素材迭代最快、竞争最激烈的主战场。拉美是第二大核心市场。西语加葡语合计 14.44%,两个语种创意量非常接近,16.2 万对 15.5 万。
英语是必争的存量,拉美是唯一已经成型的新增量。

图源:《2026H1短剧出海趋势洞察》(第8页) · 原文
六、玩家:昆仑万维一家占了两个前十
安卓和 iOS 两份投放 TOP10 榜单,第一名都是 DramaWave,背后是昆仑万维。安卓端 DramaWave 去重创意数 652 万,iOS 端 619 万,是第二名的一倍左右。第二名 NetShort 属于麦芽,安卓 338 万、iOS 329 万,双端稳居第二。
安卓第三是 ReelShort(枫叶互动)156 万,iOS 第三换成了 ShortMax(九州文化)120 万。其余进入榜单的还有 My Drama(Holy Water)、GoodShort(新阅时代)、DramaBox(点众科技)、FreeReels(昆仑万维)、VibeShort(九州文化)、StardustTV、MoboReels。昆仑万维与九州文化各有两款产品进榜,是唯一双品牌运作的两家。
报告后面用三个案例讲打法差异,分别是走 IAAP 第三极的 HotDrama、单市场通投的 Story TV、现金奖励模式的 MigoReels。
短剧出海的头部不是一家公司赢,是同一家公司用两个壳同时占位。

图源:《2026H1短剧出海趋势洞察》(第9页) · 原文
七、三种打法:多市场分散、单市场通投、现金奖励
HotDrama 走的是多市场并行。美国以 23.09% 领跑,法国 18.97%、日本 17.72%、英国 17.69%、德国 15.10% 紧随其后。欧洲五国合计占比超 71%,日本、韩国等亚洲成熟市场同步覆盖,以色列、瑞士这类高价值小市场也没放过。
内容上以逆袭 64.5%、情感 51.6%、复仇 43.0% 为基本盘,女频与女强标签合计超过半数,男频只占一成左右。Story TV 完全相反。印度占比 97.36% 一家独大,其余九个市场合计不足 3%。
它用英语素材覆盖,英语占比高达 83.8%,省掉多语种译制和素材适配成本,靠 42.1 万条创意跑量。内容是都市 76.27%、逆袭 72.95%、复仇 61.55%,隐藏身份、CEO、神豪、财阀等男频设定突出,男频略高于女频。
MigoReels 选的是价格敏感市场。越南以 51.66% 断层领跑,菲律宾 9.27%、肯尼亚 7.28%、印尼 4.64%。它靠纯 IAA 加现金奖励,欧美发达国家合计不足 6%,与 IAP 平台形成明确错位,素材直接用真人 UGC 展示提现收益。
三种打法没有高下,只有变现模型和市场规模是否对得上。

图源:《2026H1短剧出海趋势洞察》(第10页) · 原文
八、爆款:《The Mafia Boss's Regret》14万创意登顶
TOP20 榜单里,第一名是《The Mafia Boss's Regret》,去重创意 141405 条。第二名《My Sexy Mentor Seduced Me》133969 条,第三名《Mr Denver》123773 条,前三名都是非 AIGC。从第五名《Pucked by My Hockey Rival》开始,AIGC 剧目密集出现,前二十里 AIGC 剧目占了近一半。
报告拆了三部爆款的创意结构,套路高度可复用。《The Mafia Boss's Regret》走追妻加替身公式,总展现 34 亿,做了约 35 个多语言版本。
这类报告的原文件,运营动脉(www.yydm.cn)收得比较全,按行业分好了类,翻起来不费劲。
想核一个具体数字,或者补一张原图,直接搜报告名就能定位到相应的那一页。
它的结构是虐恋、误会、嘲讽、反转四幕:开篇男主施暴和孩子夭折建立情感钩子,中段女主密谋离开,结尾双新娘并行揭开掉包反转,最后引导下载。
《False Weakling, True Power》是另一种模型,总展现 45 亿,前 60 秒放剧情钩子,后 45 秒硬切 APP 剧集列表,打 61 到 81 集全免费。
爆款素材的结构比剧情更重要,前三秒给冲突,最后十秒给下载理由。
九、投放:CPI低不等于划算,首集完播率才是分水岭
报告最后一章是 BidMatrix 的一线投放洞察,讲的是怎么判断买量买得值不值。核心观点只有一句:短剧投放能做到很低的 CPI,但吸引来的用户往往看完第一集就走。
它建议把广告信号和应用内信号放在一起看。前者是流量来源、素材、CTR、CPI 和 CPA,后者是首集完播、后续剧集进度、付费页触达、订阅、留存。
印尼一个为期六周的推广活动是实证:改成以首集完播率和次日留存为早期指标、砍掉下游转化差的渠道后,CPI 上升 28%,第七日留存用户的获客成本反而降了 21%。
2026 年第二季度八款短剧应用的样本显示,完成首集观看的用户,触达付费页面的概率高 2.1 倍,第七日回访概率提升 38%。另一组数据更能说明问题:平均 CPI 高出 14% 的用户群,订阅转化率依然高出 26%。
而在 37% 的被分析国家与来源组合里,CPI 最低的渠道并没有实现最低的第七天留存获客成本。
报告给出的五步框架是:定义高价值事件、打通广告与应用数据、可比条件下比用户群、围绕商业价值优化、确认质量后再扩量。完整榜单和数据在运营动脉(www.yydm.cn)上,搜报告名即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







