无刷电机行业报告:出货还在涨但单价已从34跌到20
 广告
本文解读:《2026年消费级无刷电机行业报告-嘉世咨询》 · 共 19 页 · 原文
这个行业现在最尴尬的地方:卖得越来越多,钱越赚越薄。嘉世咨询这份《消费级无刷电机行业简析》共 16 页。中国消费级 BLDC 出货量从 2018 年的 2.15 亿台 一路涨到 2025 年的 9.10 亿台,市场规模从 73.1 亿元做到 216.3 亿元。
但平均单价从 34 元掉到 20.5 元,几乎腰斩。2026 到 2027 年,出货量的复合增速预计回落到6% 至 8%,行业从单品爆发期进入平稳扩容与结构升级阶段。
报告给的主线很清楚:竞争重心已从转速指标突破,转到系统级 BOM 成本打磨, 智能割草机器人和宠物智能硬件是第二增长曲线。
从比谁转得快,到比谁更便宜,这个行业换了赛道。

图源:《2026年消费级无刷电机行业报告》(第1页)
一、十年走完三段路,现在最慢
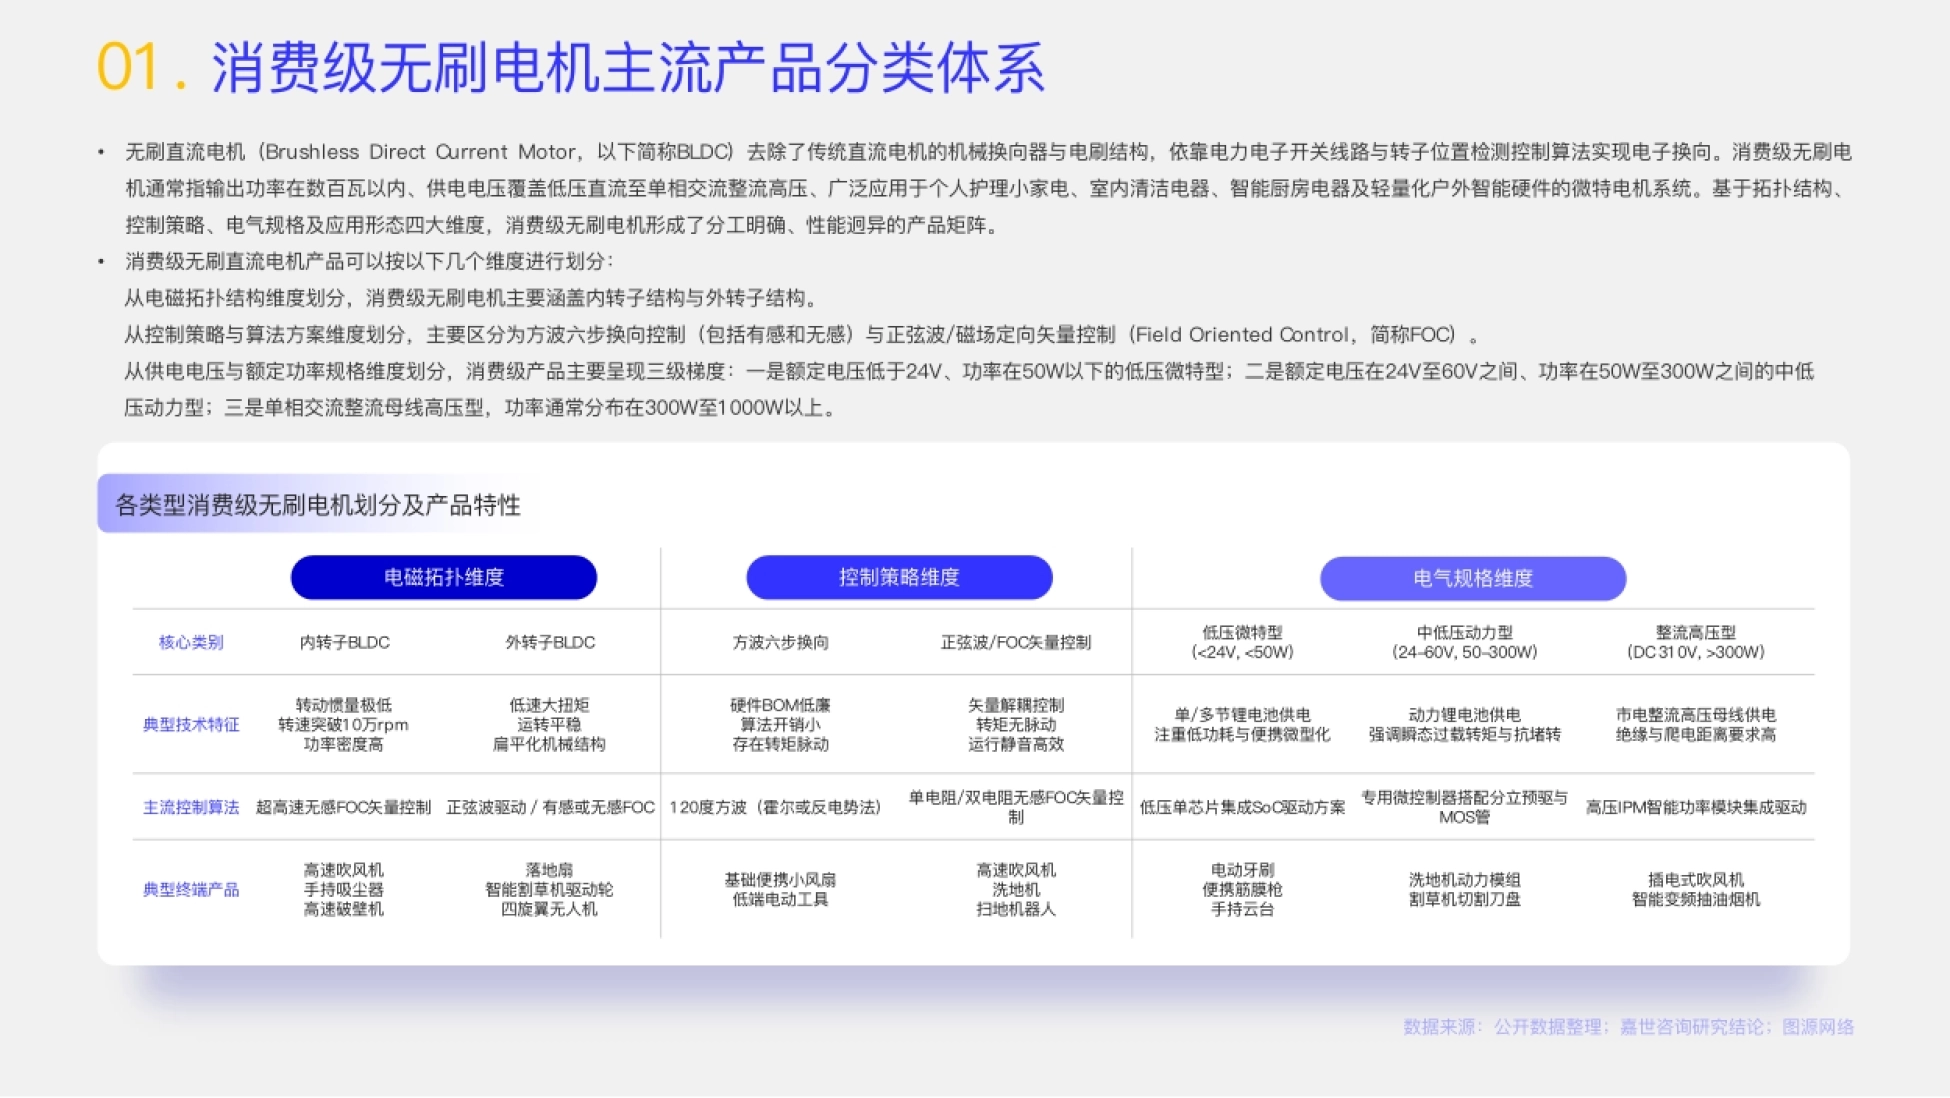
报告把市场演进切成三段,每一段都有明确的驱动品类。
2018 到 2022 年是初始爆发期。戴森的技术路线由本土新锐品牌追觅、徕芬做成大众化,高速吹风机和 无线手持吸尘器打破了传统小家电的转速与风压瓶颈,年出货量以超过 20% 的复合增速增长。
2023 到 2025 年是成熟调整期。个护电器渗透率确立,单品红利收敛,竞争重心转向 BOM 成本与方案 集成度;智能洗地机、扫地机器人和直流变频循环扇填补了增长空缺,出货大盘维持在 14% 到 16%。
2026 到 2027 年进入平稳扩容期。以旧换新绿色补贴、高能效标准强制执行,加上割草机器人与宠物 智能硬件放量,复合增速预计保持在 6% 至 8% 的成熟区间。
驱动与制约也写得很对称:正向是能效限值倒逼传统交流电机淘汰、消费者要低噪音长续航、 SoC 化降低开发门槛;负向是存量饱和拉长换新周期、低端公模按毛利分钱、原材料价格震荡侵蚀利润。
增速掉到个位数不是行业衰退,是它成熟了。

图源:《2026年消费级无刷电机行业报告》(第2页)
二、渗透率阶梯:从 95% 到 32%
报告按品类列了无刷电机的渗透率,这组数字比市场规模更能说明机会在哪。已经跑完的赛道:洗地机 92%、手持无线吸尘器 88.5%、高速吹风机 68%、直流变频风扇 52%。 吹风机的电机转速稳定在 11 万 rpm 主流区间,竞争重心转向声学品质与电控小型化。
洗地机值得单独提一句,因为它要同时执行滚刷牵引、污水回收风机和自清洁高速旋转, 单机电机配置量普遍达到 2 至 4 台,这是它渗透率高的同时用量也大的原因。
还没跑完的赛道里,最大的那块是大风压、低噪音的无刷变频抽油烟机,渗透率仅32%,被报告点名为高压整流型电机的关键增量市场。
2025 年的出货结构也印证了重心:智能室内清洁类 3.23 亿台占 35%,个护健康 2.6 亿台占 29%, 环境调控与智能厨电 2.31 亿台占 25%,户外园林、宠物及其他 0.96 亿台占 11%。
渗透率 30% 出头的那一格,才是接下来几年的主战场。
图源:《2026年消费级无刷电机行业报告》(第3页)
三、新曲线:割草机器人一台吃3到4颗
报告把割草机器人、宠物硬件和陪伴机器人归为"新兴高增导入期",理由不是概念,而是装机量。
智能割草机器人的运动底盘要配双轮独立驱动电机,切割刀盘要配单或双高速动力电机, 单机搭载量多达 3 至 4 台。全球销量从 2024 年的 180 万台跃升到 2025 年接近 200 万台。
报告判断这一品类正从有线边界向 RTK 与机器视觉融合的无边界导航迭代,全球年出货量由百万台 向千万台级扩张。技术路线的每一次迭代,都会重估对中压动力型电机的需求。
宠物一侧更偏长尾:自动喂食器转盘电机、超静音循环饮水泵、微型伴侣机器人关节执行器, 年复合增速均维持在 30% 以上,卖点集中在低噪音与免维护。
桌面的伴侣机器人与微型服务硬件则指向精密微特无刷伺服执行器,属于高附加值的技术增量极。
第二曲线不看单品价格,看单机装几颗电机。

图源:《2026年消费级无刷电机行业报告》(第4页)
四、政策闭环:能效准入加换新补贴
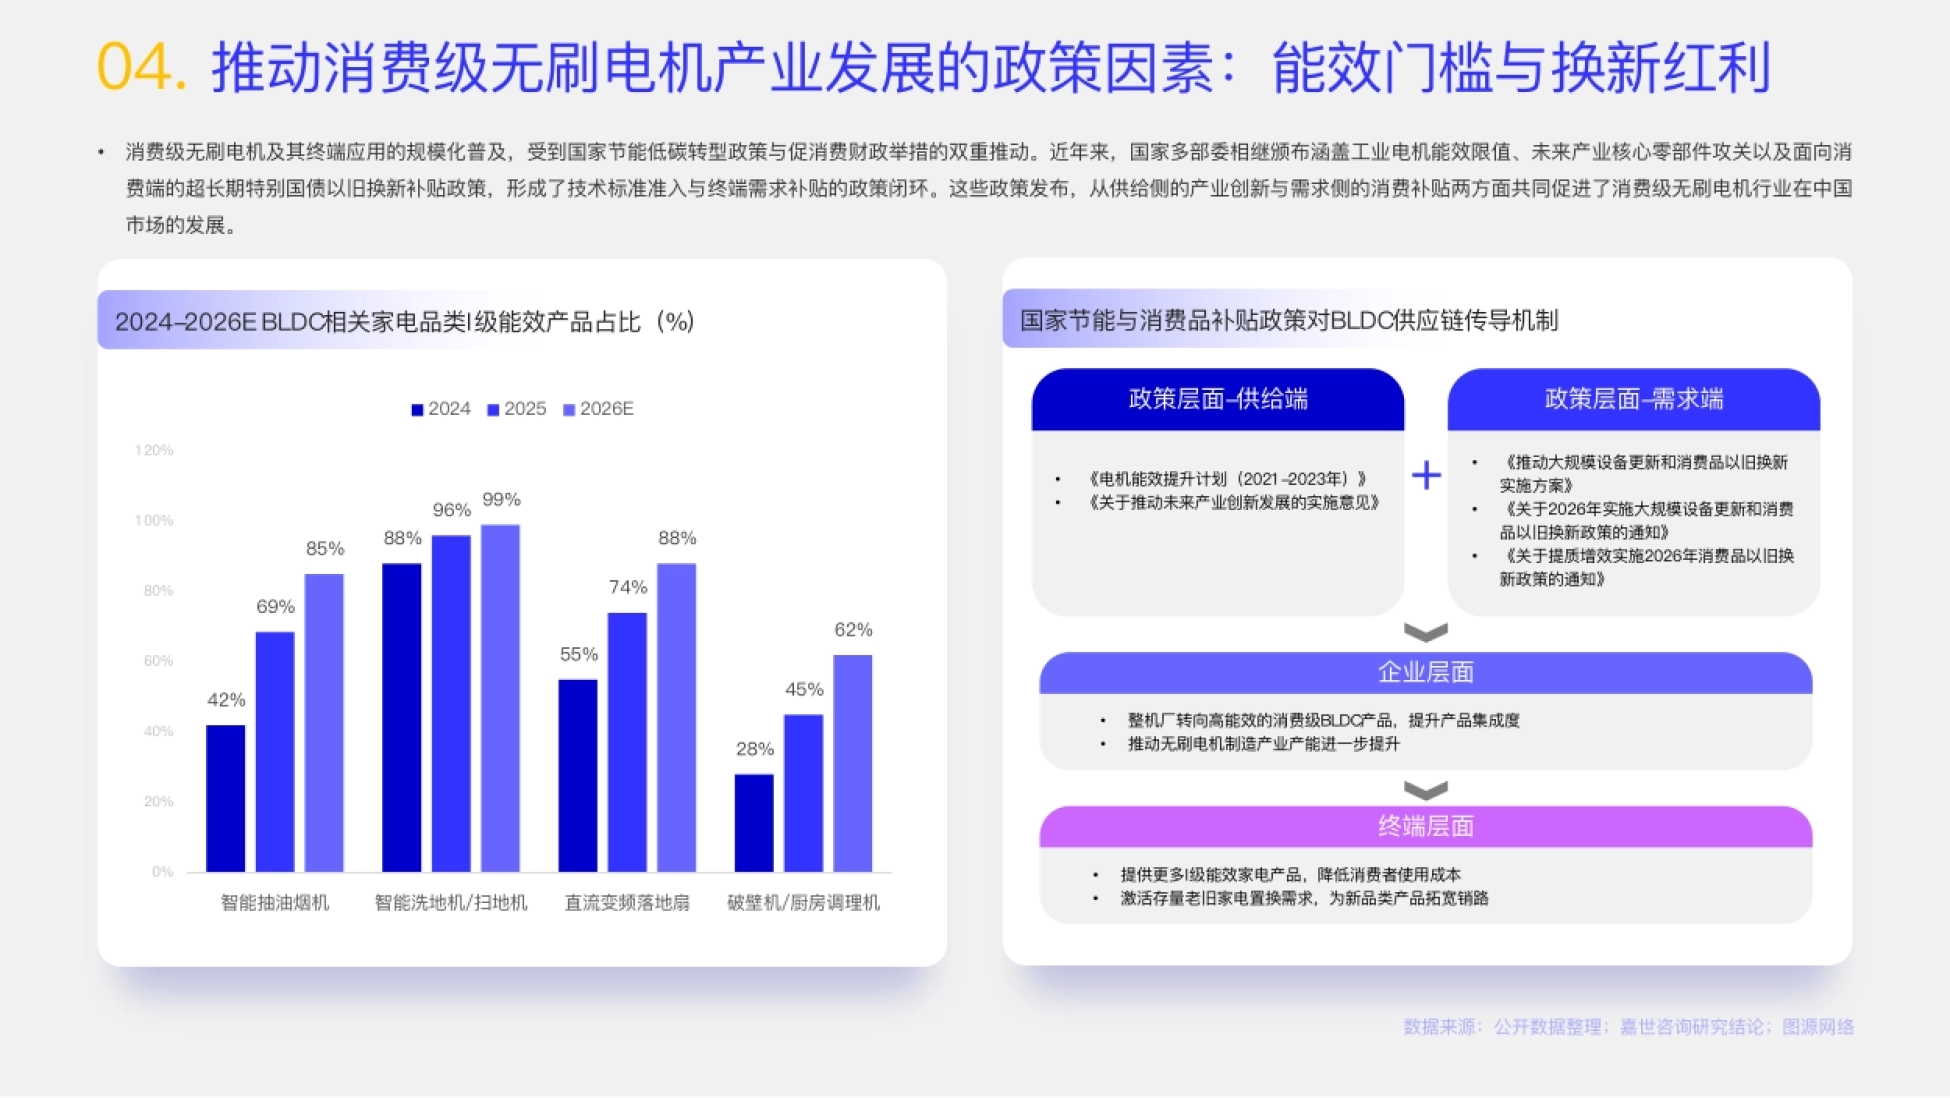
政策这一章讲的是双向发力:供给侧设技术门槛,需求侧给补贴,形成闭环。需求端是三份文件串起来的:《推动大规模设备更新和消费品以旧换新实施方案》, 2026 年实施以旧换新的通知,以及提质增效的通知。
供给端是《电机能效提升计划(2021—2023年)》与《关于推动未来产业创新发展的实施意见》。 前者管现存的低效电机,后者管核心零部件的攻关方向。
传导路径也写得清楚:整机厂转向高能效的消费级 BLDC 产品并提升集成度,电机产能进一步扩张; 终端层面提供更多 I 级能效家电,降低使用成本,同时激活存量置换需求。
效果看 I 级能效产品占比的变化最直观。智能洗地机与扫地机从 2024 年的 88% 升到 2026 年预计的 99%,智能抽油烟机从 42% 升到 88%,直流变频落地扇从 55% 升到 88%,破壁机与厨房调理机从 28% 升到 62%。
能效标准是准入门槛,换新补贴才是真正的需求点火器。

图源:《2026年消费级无刷电机行业报告》(第5页)
五、技术主线:一颗芯片替换68颗器件
报告对技术迭代的判断是:行业已告别单纯的超高转速竞争,主线转向集成化、算法、降噪和轻量化。
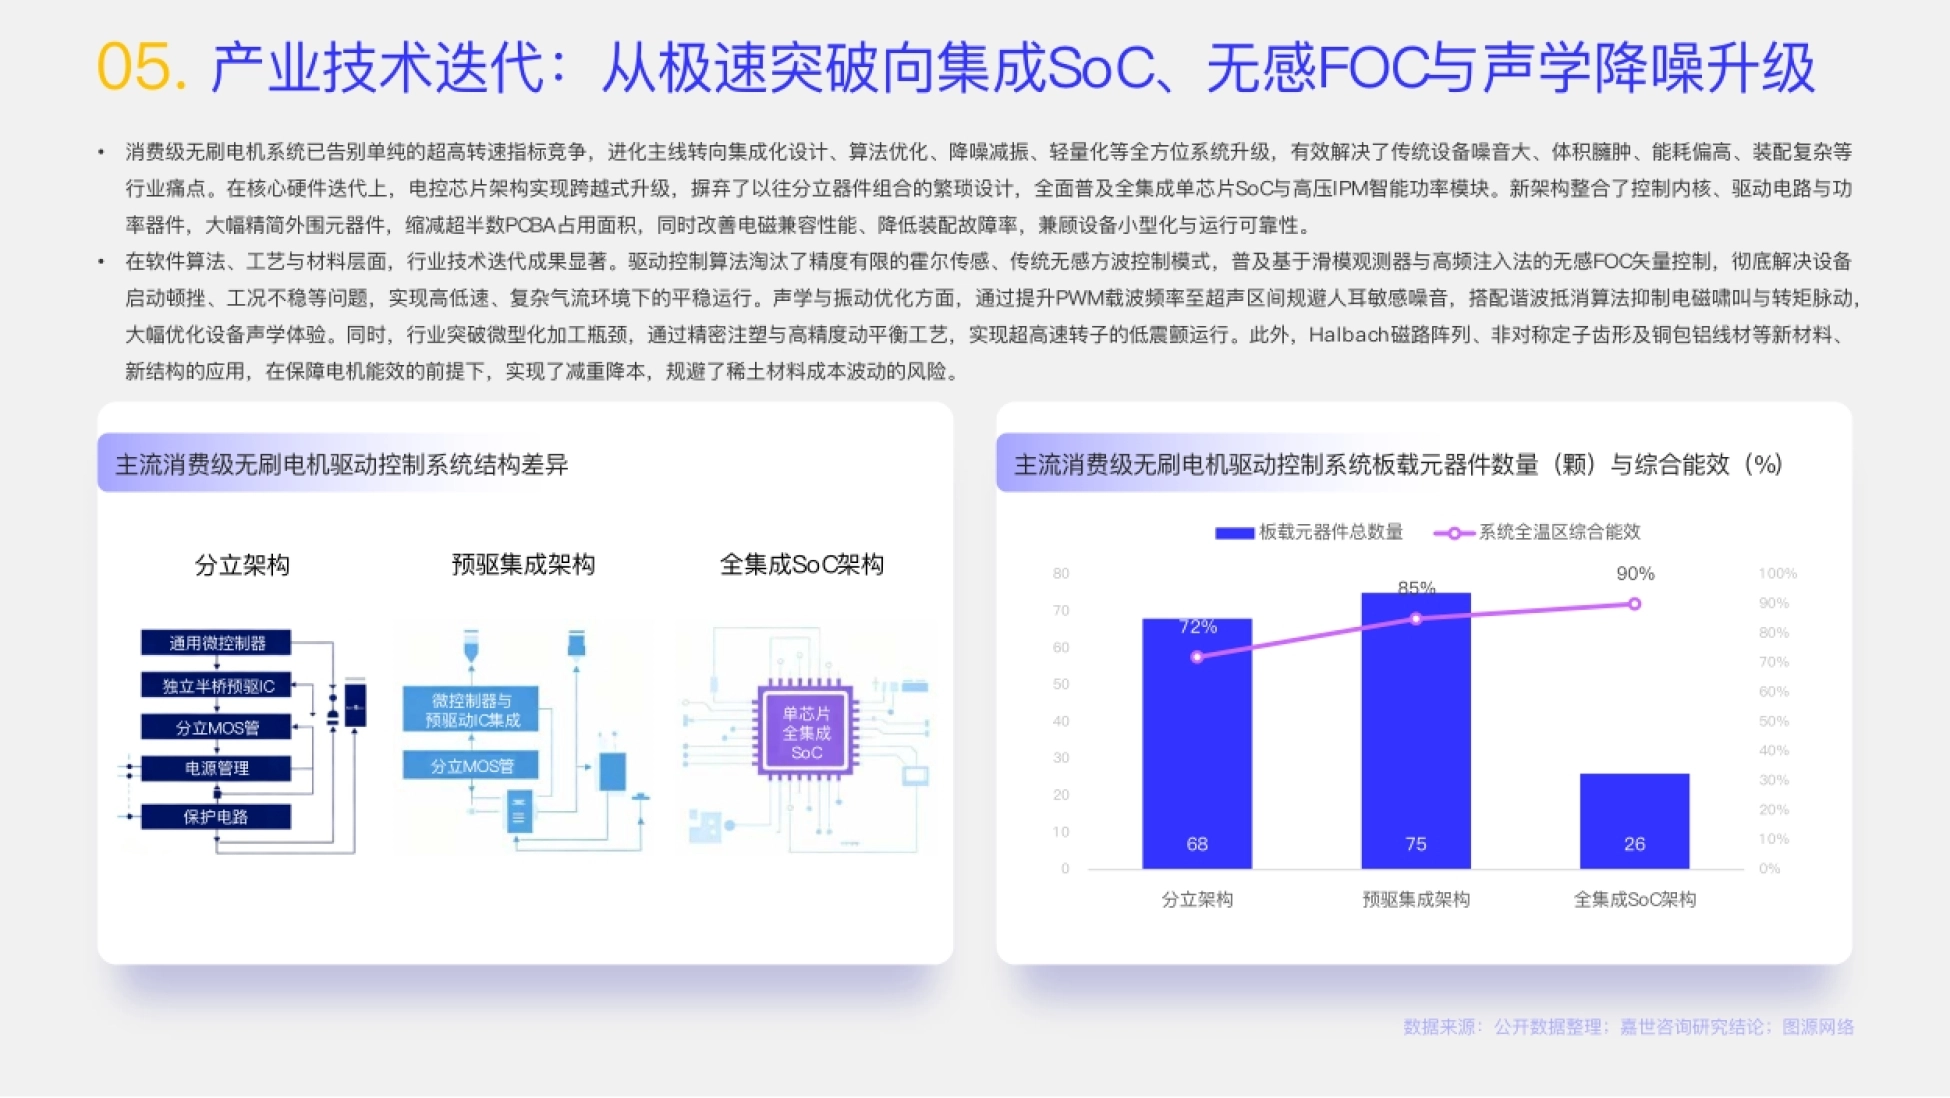
硬件上的跨越最明显。电控芯片从通用微控制器加分立半桥预驱、分立 MOS 的方案,走向微控制器与 预驱集成,再到单芯片全集成 SoC与高压 IPM 智能功率模块。
三档架构的对比数据很直观:板载元器件从 68 颗降到 75 颗再到 26 颗,系统全温区综合能效从 72%、85% 提升到 90%。外围元器件大幅精简后,PCBA 占用面积缩减超过一半,电磁兼容性改善, 装配故障率下降。
算法侧淘汰了精度有限的霍尔传感与传统无感方波控制,普及基于滑模观测器与高频注入法的无感 FOC 矢量控制,解决启动顿挫与工况不稳的问题。
声学优化靠两条:把 PWM 载波频率提到超声区间,规避人耳敏感噪音;用谐波抵消算法抑制电磁啸叫 与转矩脉动。材料端则靠 Halbach 磁路阵列、非对称定子齿形、铜包铝线材,在保能效的前提下降重降本。
降噪这件事,已经从硬件问题变成了载波频率问题。
图源:《2026年消费级无刷电机行业报告》(第6页)
六、一颗芯片2元,撑起一场二次无刷化
报告列了四条未来机遇,最有分量的是存量家电的二次无刷化。料理机、破壁机、榨汁机、挂烫机、 抽水泵以及传统低速电风扇,仍是有刷与串激电机占据保有量的大市场。过去这类低价小家电 难以承担无刷化改造成本。
转折点在于成本。单芯片 SoC 与精益制造把整套无刷电控系统成本拉进十元区间, 预计 2026 到 2030 年每年带来数千万台的增量空间。
更进一步,国产高集成度工艺成熟后,单芯片把主控、高压驱动和功率器件阵列集成到一起, 驱动电控单板成本可降到 2 至 3 元,百元以内的大众消费硬件实现 BLDC 全系标配成为可能。
另外两条机遇是协同国产消费硬件品牌出海、以及分享全球中高端市场的高毛利。
成本从十几元压到两三元,改的不是价格,是适用边界。
图源:《2026年消费级无刷电机行业报告》(第7页)
七、成本结构:48% 是材料,铜价一直涨
拆开 BOM 会发现问题所在:电机机械本体原材料占成本 48% 至 52%,电控系统元器件占 32% 至 36%, 剩下 14% 至 18% 是装配与设备折旧。也就是说,一半以上的成本被材料锁死,而中游对下游几乎没有涨价能力。
上游价格的走势并不同步。电解铜从 2023 年的 6.83 万元每吨涨到 2024 年的 7.48 万元, 2025 年进一步升到 7.85 万元;烧结钕铁硼则在 2021 至 2022 年冲高后回落,2024 至 2025 年稳定在 18.5 万至 19.5 万元每吨。
电机专用控制 SoC 的价格则是另一种方向,从 2021 年的 5.2 元一颗降到 2025 年的 1.9 元; 冷轧无取向硅钢也从 6800 元每吨降到 5350 元。
于是降本只能靠技术:一方面通过磁路仿真优化定子结构与绕组布局,精简冗余绕线减少用铜量, 并用 Halbach 阵列充磁把磁钢厚度缩减 15% 至 20%;另一方面用集成 SoC 替代分立方案, 把电控单板成本从 12 至 16 元压到 5 至 8 元。
上面引用的数据都能在原文里找到出处,报告放在运营动脉(www.yydm.cn),搜标题即可。
遇到统计口径不一致的地方,回原文核一眼,比对两三篇二手解读要快得多。
涨价传导不出去,降本只能从设计图纸上来。
图源:《2026年消费级无刷电机行业报告》(第8页)
八、三档梯队:45% 在专业电机厂手里
中游格局被报告拆成了四级参与方与三级梯队。
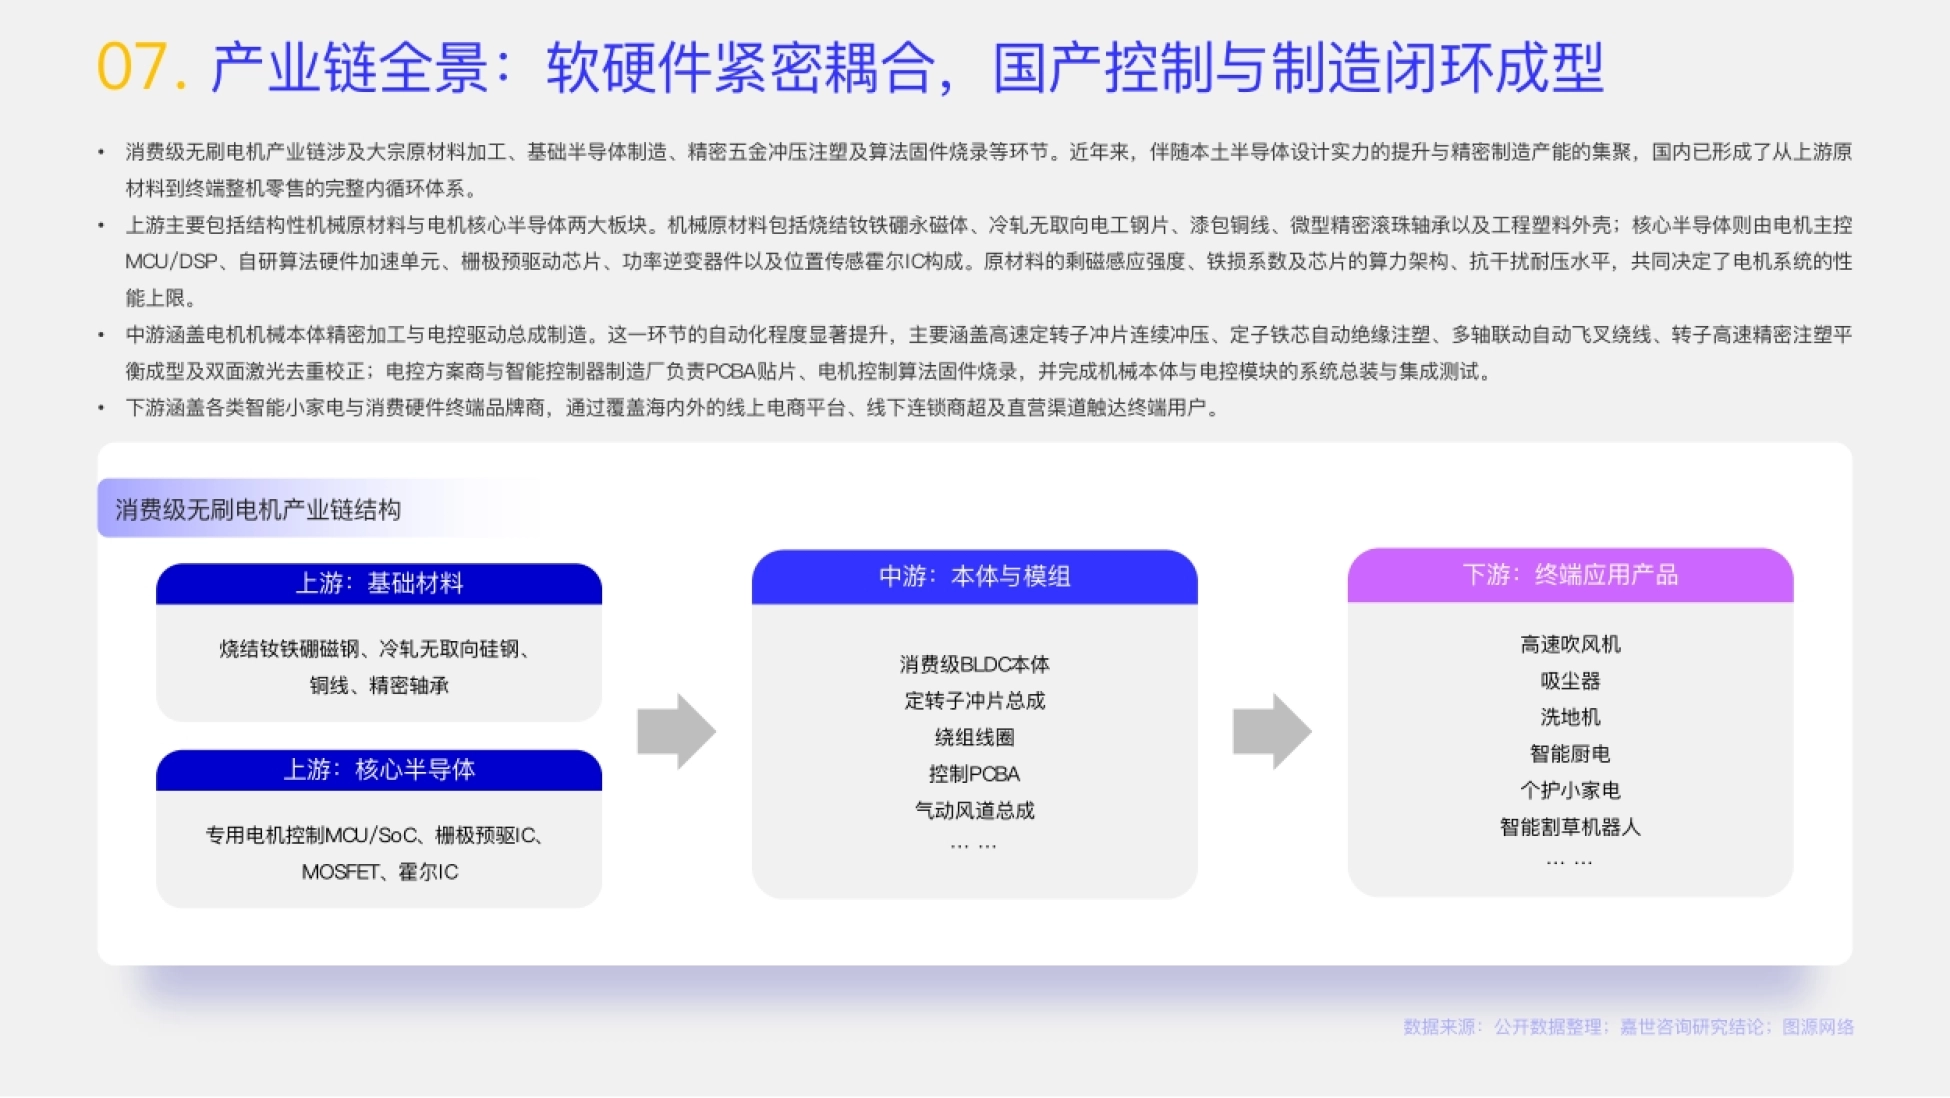
四方协同里包括综合型平台厂商、芯片算法方案商、专业微电机制造厂和终端自研厂商。 海外半导体巨头因方案成本高、响应慢,已逐步退出通用家电小电机红海,把业务收缩到工业自动化、 高端汽车动力、医疗微特电机等领域。
份额分布很集中:专业电机本体制造龙头 45%,综合平台龙头 37%,中小型代工企业 18%。 第一梯队是拓邦股份、和而泰、三花智控、卧龙电驱,第二梯队是江苏雷利、科力尔、星德胜、祥明智能。
第三梯队是珠三角、长三角的中小代工厂,用公模方案直接组装,靠极限压低代工费赚钱, 针对长尾客户响应灵活,但研发能力弱。
终端品牌也在自研电机,但报告点出了短板:核心驱动芯片与功率器件仍依赖中游半导体企业, 尚未实现全产业链自主可控。
份额不在整机品牌手里,说明动力总成仍是专业活。
图源:《2026年消费级无刷电机行业报告》(第9页)
九、交付变了:从卖零件到卖模组
商业协作关系的变化,可能比技术迭代影响更长远。终端硬件迭代周期从过去的 2 至 3 年压缩到 6 至 12 个月,供应形态因此从离散的单一 部件供应,转向交钥匙模组与联合研发。
Tier-1 厂商现在按整机性能指标,交付整合电机、电控、叶片与外壳的一体化动力模组,即插即用; 品牌方不必再分别采购、自行组装调试,也不用承担匹配公差与运行风险。
JDM 与 ODM 深度进入立项流程。以高速吹风机为例,研发团队针对狭小腔体的气流特性定制调优 FOC 参数,动态适配风阻变化,实现电磁驱动与流体力学匹配,新品开发周期约 3 至 4 个月。
电控算法固件也成了差异化来源,可针对场景自适应:洗地机实时补偿地面阻力扭矩,破壁机有堵转 防卡死算法,割草机器人适配斜坡防滑与防侧翻,并通过 OTA 在线调优。
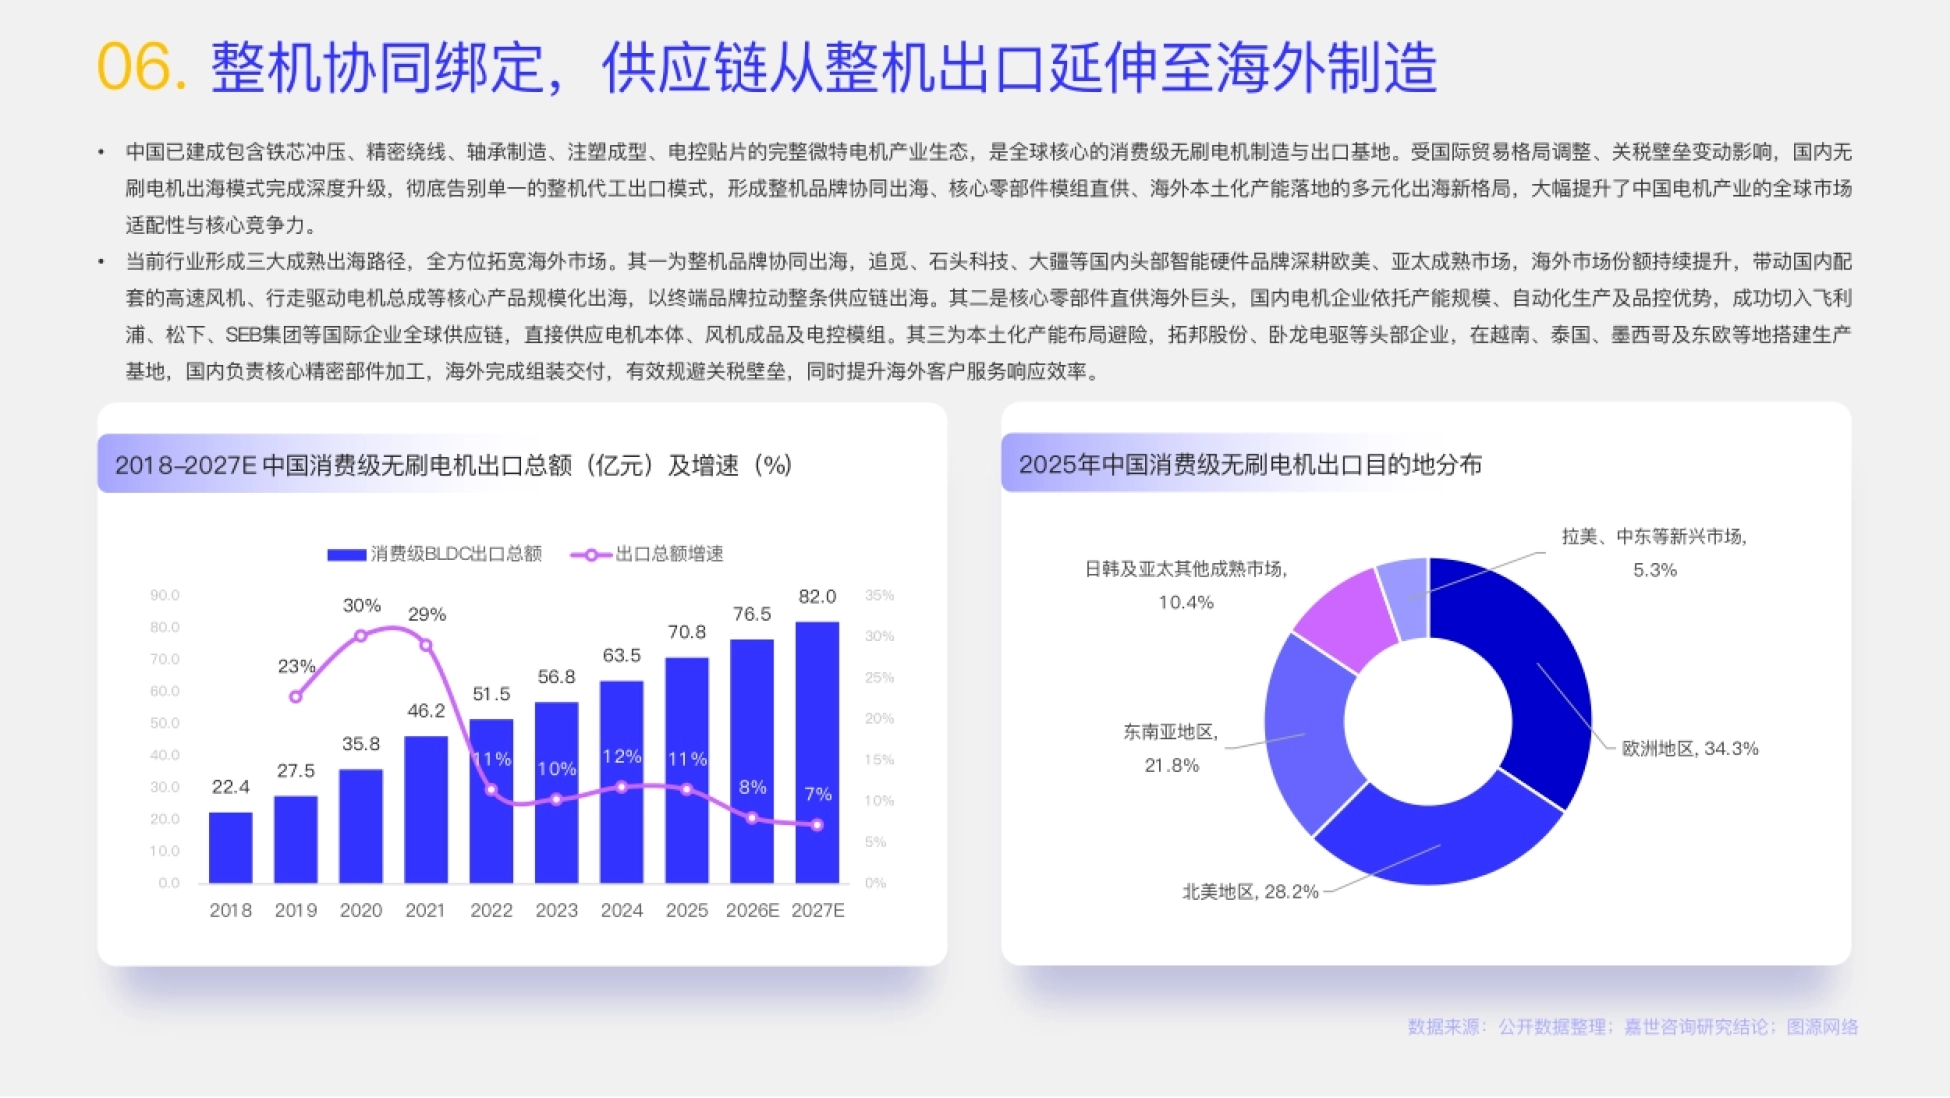
出海路径同样分成三条:整机品牌协同出海、核心零部件直供海外巨头、海外本土化产能布局。 2025 年出口目的地中,欧洲占 34.3%、北美 28.2%、东南亚 21.8%。
挑战也留在报告里:低端同质化内卷让单台电机纯利降到以角分计,终端生命周期短带来库存减值, 跨界车规则要过 AEC-Q100 与 ISO 26262,验证周期 18 至 36 个月。
完整 16 页报告与全部图表数据,在运营动脉(www.yydm.cn)上搜报告名即可打开。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。