蓄电池出海六百多亿美元,增长却都藏在几个小国
 广告
本文解读:《2026-中国蓄电池行业出海国别机会洞察报告-亿欧智库-24页》 · 共 24 页 · 原文
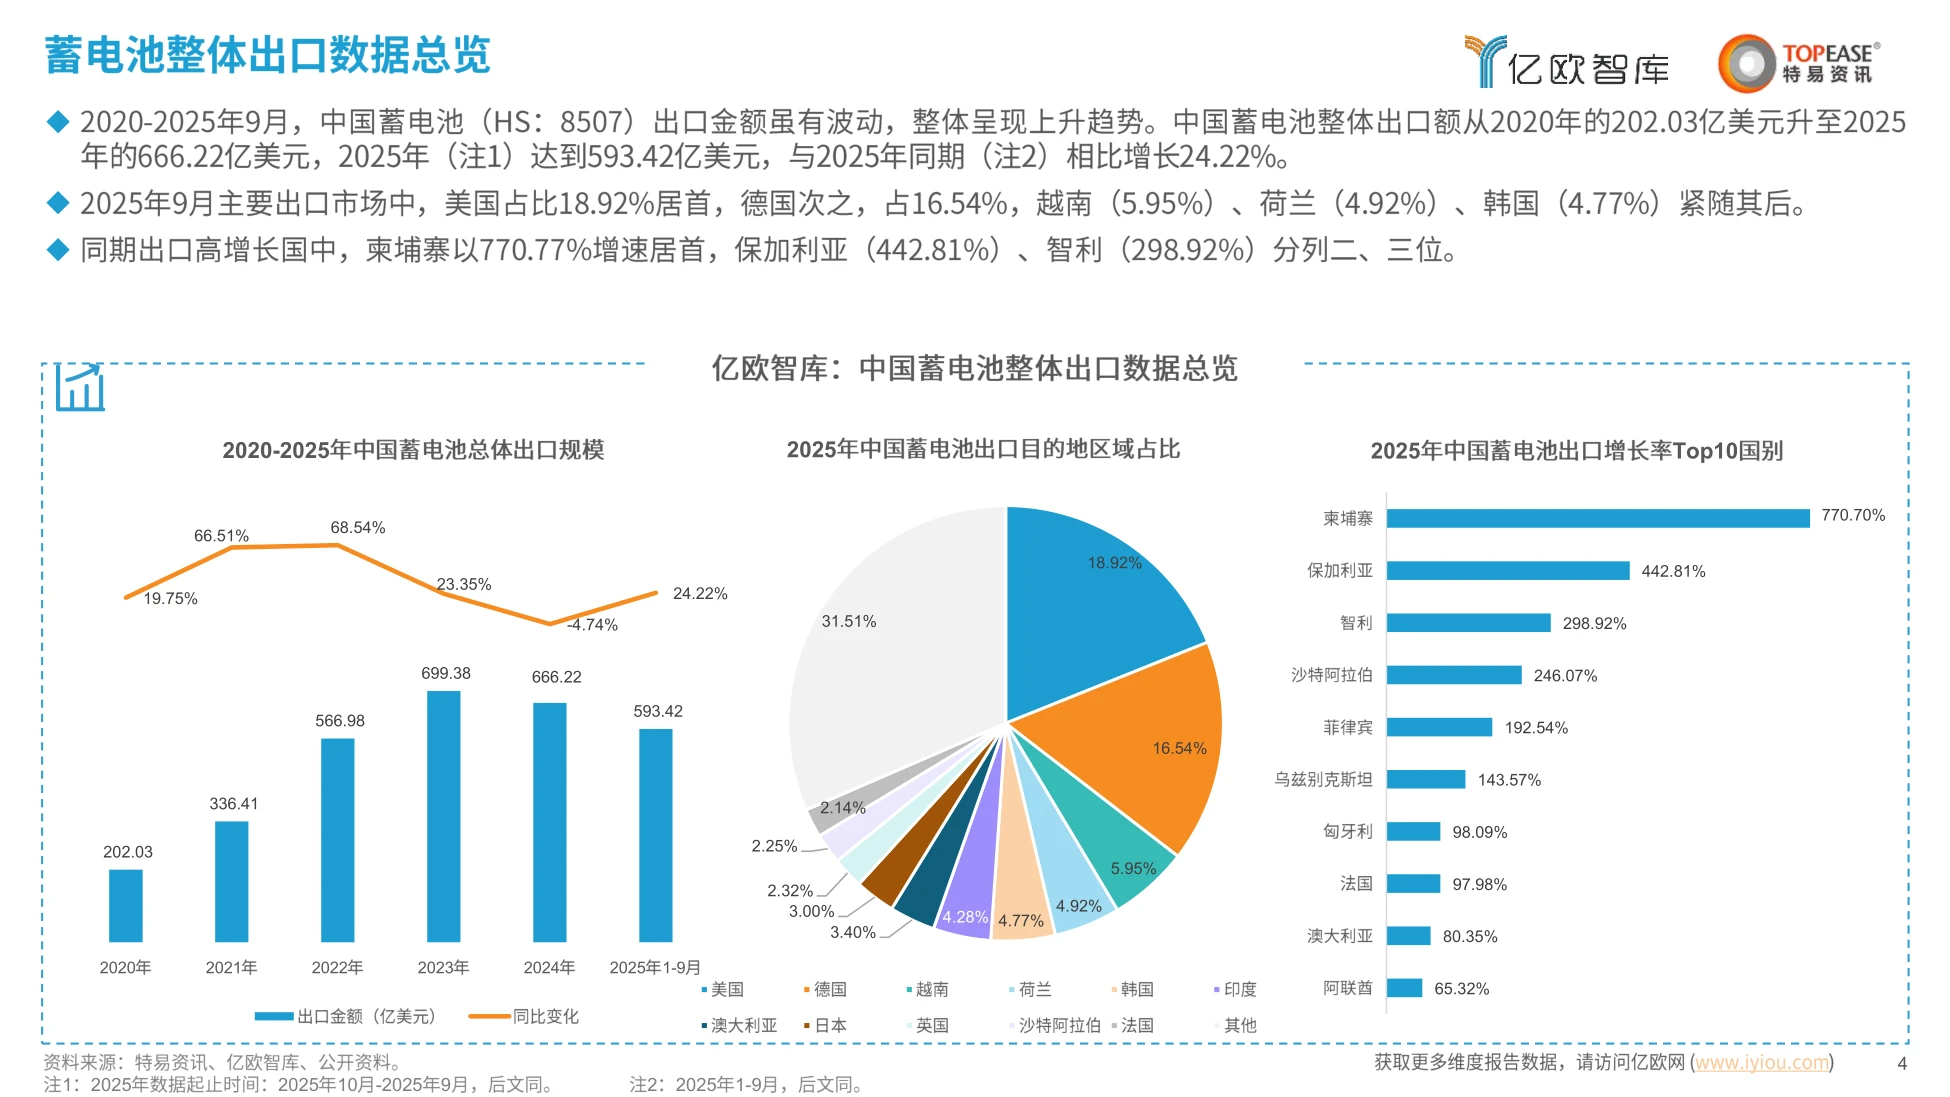
中国蓄电池出海的真实图景是:基本盘稳住了,增量全落在几个小国身上。2025 年前九个月出口 593.42 亿美元,同比增 24.22%,已经追平 2024 年全年 666.22 亿美元的量。
但结构极不均衡。美国占 18.92%、德国占 16.54%,前十国别之外剩下三成多,长尾市场撑起了增长。
柬埔寨 770.77%、保加利亚 442.81%、智利 298.92%,三个不起眼的名字才是增量主来源。
报告由此给出结论:出海已经从「卖到哪」进入「卖进哪一家」的阶段,采购商名单比国别排名更重要。

图源:《-中国蓄电池行业出海国别机会洞察报告-亿欧智》(第4页)
一、六百多亿美元的盘子,前三是谁
报告开篇先交代了统计口径。蓄电池整体按 HS 编码 8507 统计,下分铅酸、镍镉、镍铁、镍氢、锂离子和其他六类, 锂离子单独对应 850760。规模变化很清楚:2020 年 202.03 亿美元,2022 年 336.41 亿美元,2024 年 666.22 亿美元, 四年翻了三倍多。2025 年 1 到 9 月已经是 593.42 亿美元。
同比曲线波动不小。2022 年增 68.54%、2023 年增 66.51%,是这轮扩张最猛的两段; 2024 年回落到 23.35%,2025 年 1 到 9 月又回到 24.22%。出口目的地的集中度不高。2025 年 1 到 9 月美国 18.92% 居首,德国 16.54% 次之, 越南 5.95%、荷兰 4.92%、韩国 4.77% 紧随。
细看区域占比,越南 5.95%、荷兰 4.92%、韩国 4.77% 之外,印度 3.40%、日本 3.00%、 阿联酋 4.28%、英国 2.32%、沙特 2.25%、法国 2.14%、澳大利亚 2.14%。十来个主要市场加起来不到七成,剩下三成多是分散的小单。 这意味着海外生意的第二曲线,不太可能从欧美大客户那里长出来。
美国和德国两个市场就吃掉了三成半的出口额,其余两百多个国别分剩下的大半。
图源:《-中国蓄电池行业出海国别机会洞察报告-亿欧智》(第5页)
二、锂离子占绝对主力,四年从 160 亿到 650 亿
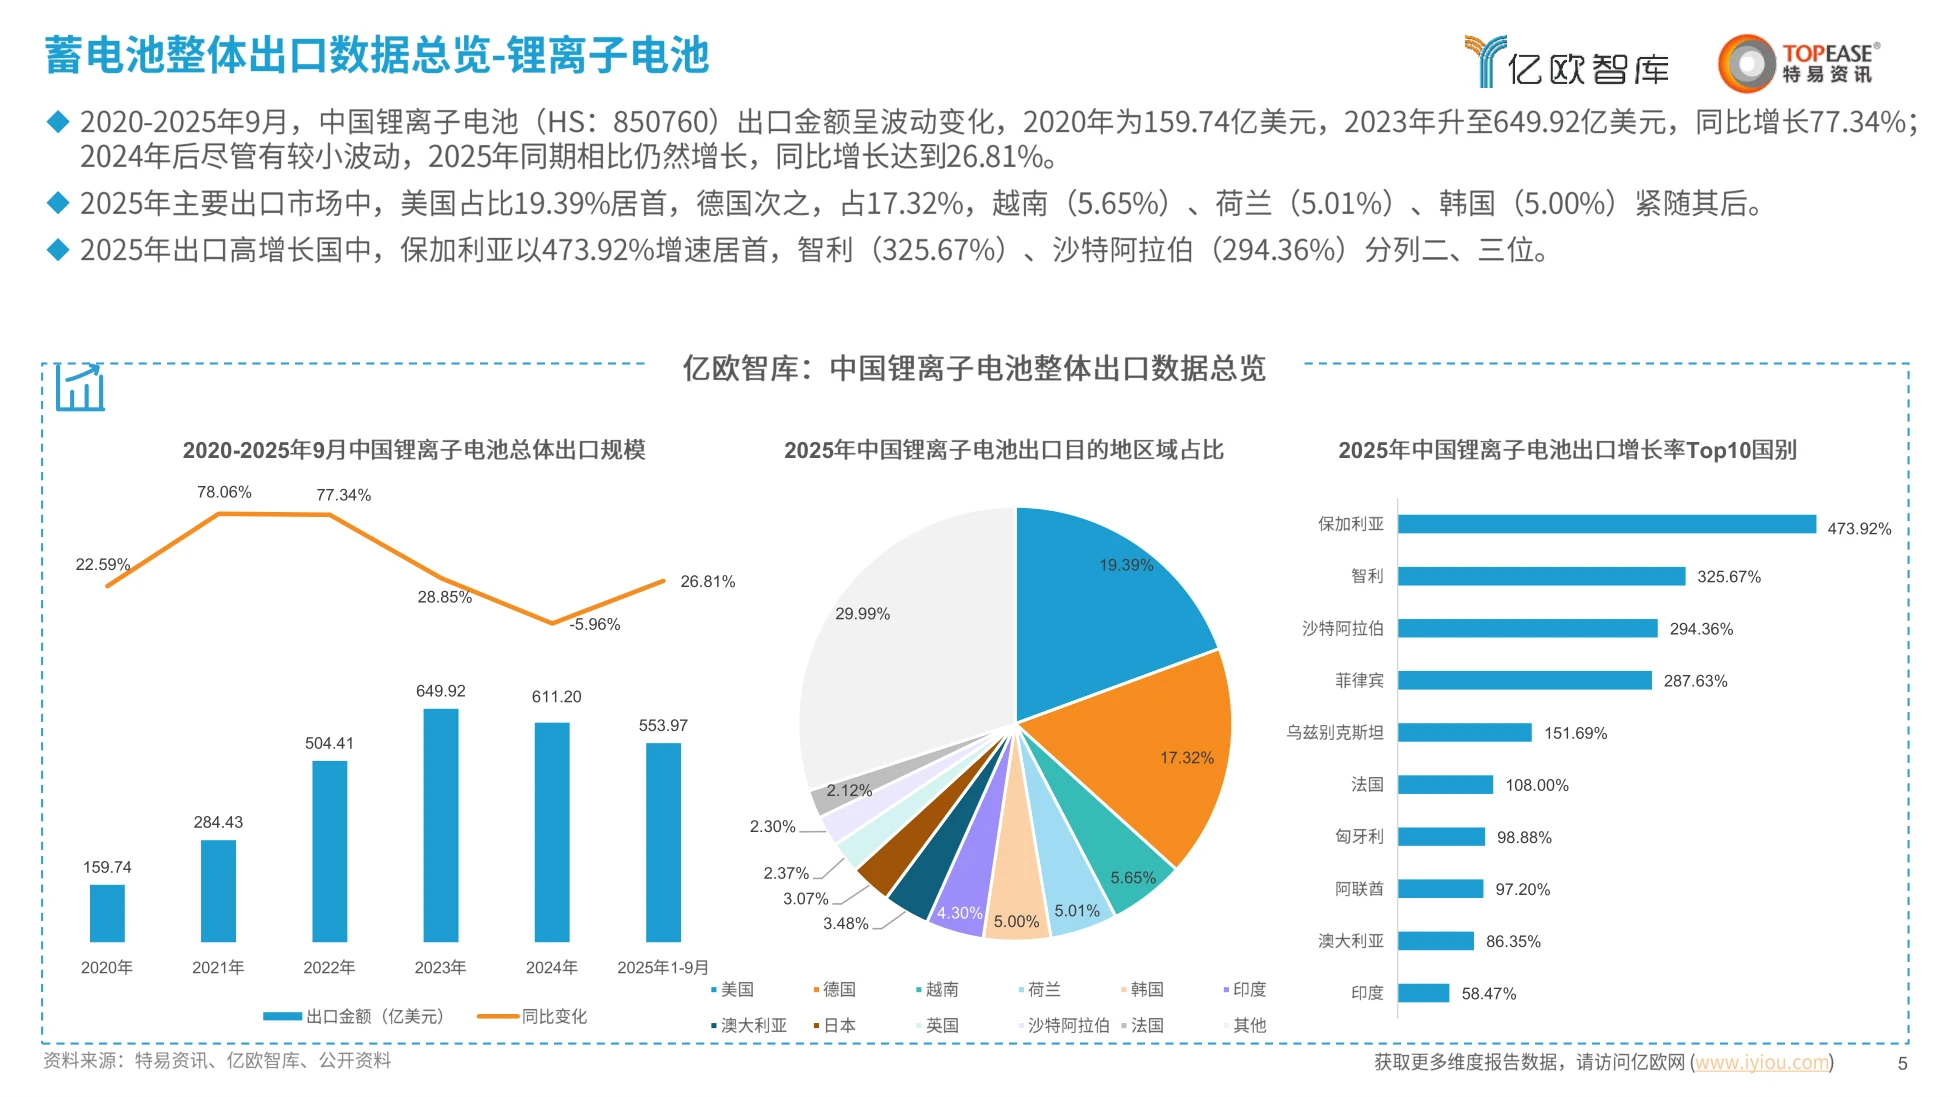
单独看锂离子电池,曲线比整体更陡。2020 年出口 159.74 亿美元,2022 年 504.41 亿美元, 2023 年 649.92 亿美元,同比增 77.34%。2024 年小幅回落到 611.20 亿美元,2025 年 1 到 9 月又回到 553.97 亿美元, 同比增 26.81%,回升的斜率比整体口径还陡一点。
占比也说明问题。以 2024 年计,锂离子电池占蓄电池整体出口的九成以上, 其余铅酸、镍氢等品类加起来不足一成。盘子怎么界定,基本由这块决定。
目的地的排序和整体口径接近。美国 19.39%、德国 17.32%,越南 5.65%、荷兰 5.01%、韩国 5.00%, 印度 3.48%、阿联酋 3.07%、英国 2.30%。高增长的名单也是同一批小名字:保加利亚 473.92% 居首, 智利 325.67%、沙特 294.36%,菲律宾 287.63%、乌兹别克斯坦 151.69%。
报告对这一节的解释是,增长由电动化与储能两个需求同时拉动,订单从消费电子转向车用与储能系统, 客单价和交付节奏一起被拉高。
锂离子电池占了整体出口九成以上,意味着这条赛道的出海故事基本就是电池的故事。
图源:《-中国蓄电池行业出海国别机会洞察报告-亿欧智》(第6页)
三、越南:2000 家采购商,三星系吃掉前排
报告用海关明细把国别拆成采购商。越南在 2024 年 10 月到 2025 年 9 月这一年里, 约 2000 家采购商参与了交易。平均每家交易 76 次,累计 8.09 万次,平均单笔成交额 518.25 万美元, 总进口额 51.9 亿美元。这个体量放在越南的制造业盘子里不算小。
头部名单很有辨识度。三星 SDI 越南公司一家买了 5.50 亿美元, NEWTIMES 进出口服务与贸易股份公司 4.26 亿美元,这两家就把头部拉开一大截。
三星电子越南公司 3.20 亿美元,三星电子越南太原公司 2.93 亿美元, 两家实体分开采购,合计又是六亿多美元。三星系几乎是越南进口的骨架。
再往后是消费电子与汽车的代工和整机厂。立讯 ICT 云中公司 2.54 亿美元, 富康科技 2.24 亿美元,VinFast 2.19 亿美元,比亚迪电子越南 1.93 亿美元。歌尔、亿能、仁宝、纬创、LG 电子、德赛电池这些名字都在 TOP30 里, 说明越南的采购结构是消费电子组装加本地车企,两头并重。
平均单笔五百万美元、平均每家七十多次交易,这组数字指向的是一种高频小批的采购节奏, 接单靠的是响应速度和交付稳定性,不是单纯的价格。

图源:《-中国蓄电池行业出海国别机会洞察报告-亿欧智》(第8页)
四、美国:847 家采购商,一家占了半壁
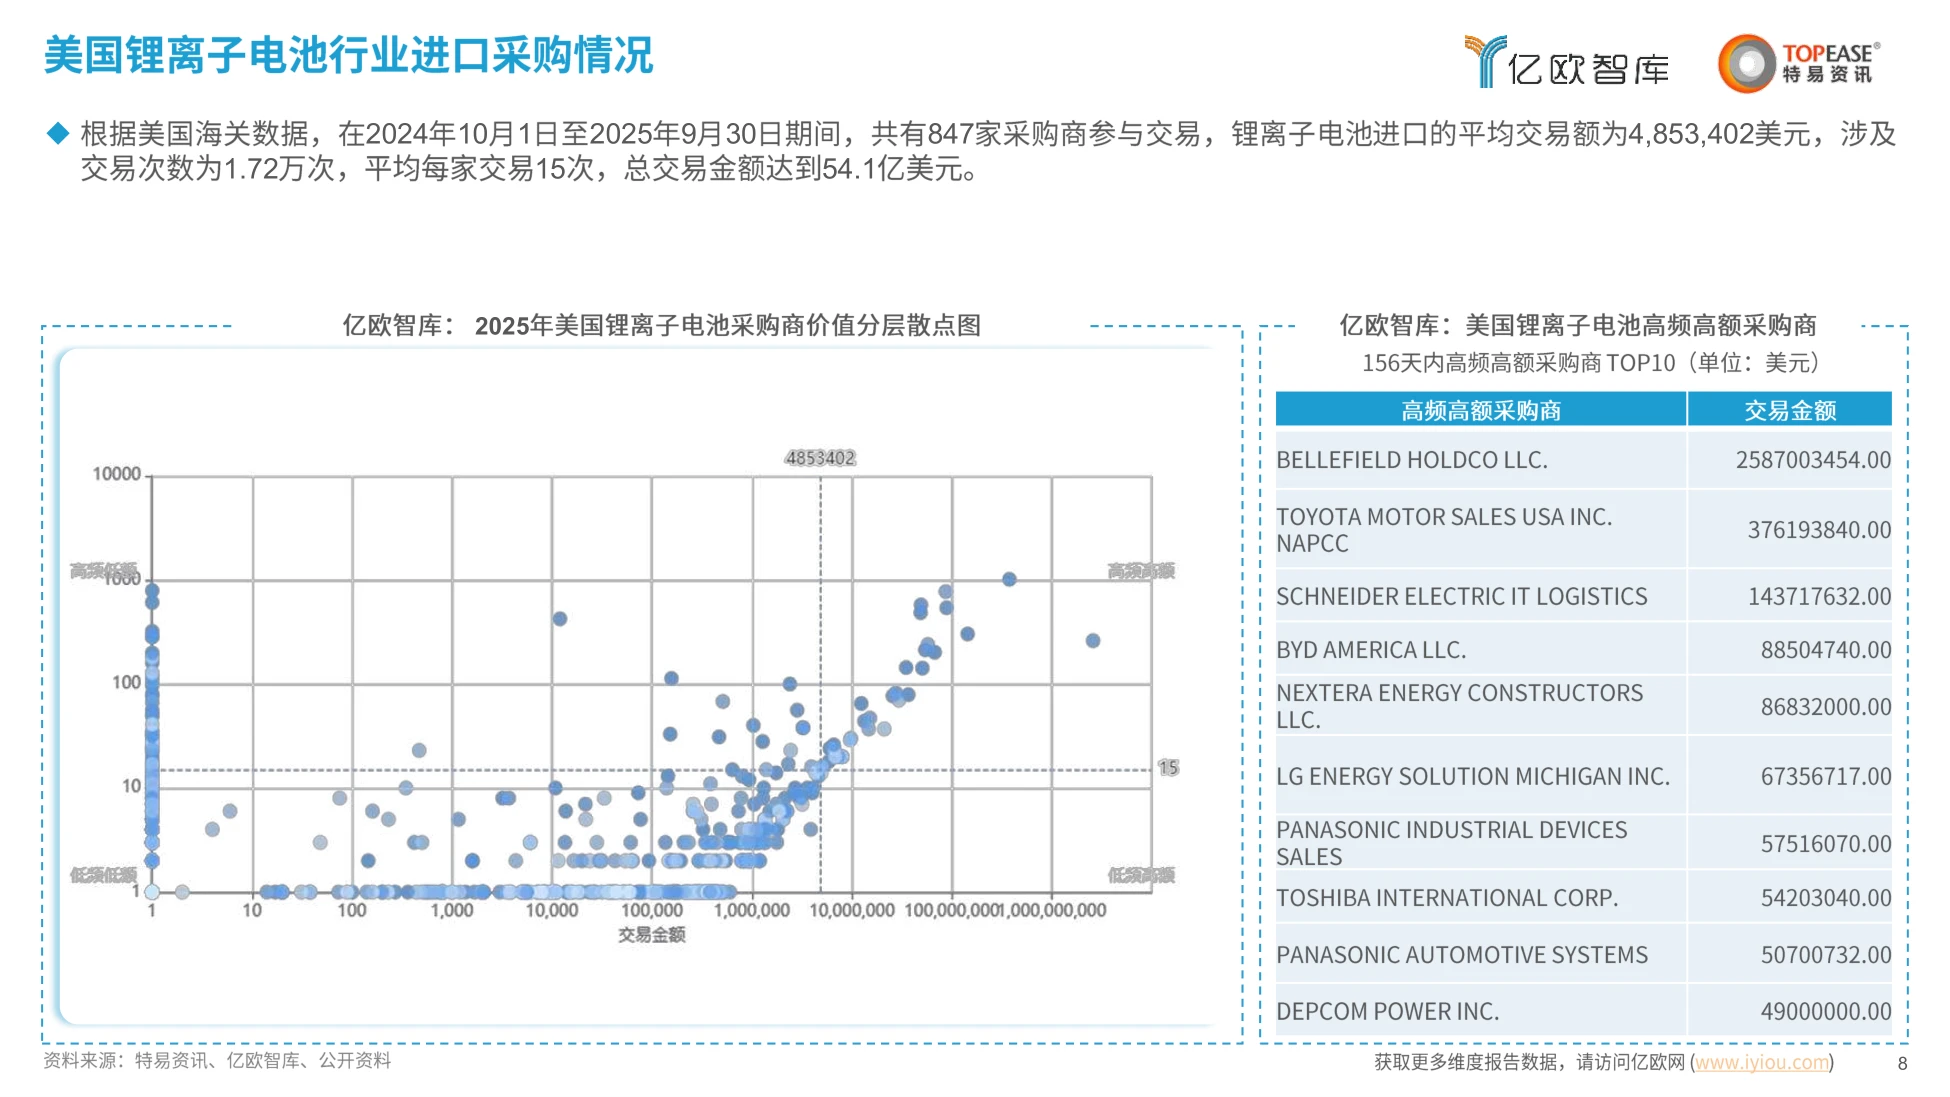
美国的采购商少得多,一年只有 847 家参与交易,但平均每家交易 15 次, 累计 1.72 万次,平均单笔 485.34 万美元,总进口额 54.1 亿美元。结构上最刺眼的是第一名。BELLEFIELD HOLDCO 一家买了 25.87 亿美元, 接近美国总进口额的一半,把长尾名单甩开了一个量级。
第二名丰田美国销售公司 3.76 亿美元,施耐德电气 IT 物流 1.44 亿美元, 比亚迪美国 8850.47 万美元,NextEra 能源建设 8683.20 万美元。再往下是 LG 新能源密歇根、松下工业器件、东芝国际、松下汽车系统、DEPCOM 电力, 单笔在 4900 万到 6700 万美元之间,全部落在储能与车用两条线上。
TOP50 的后半段换了面孔。EcoFlow 4866 万美元做便携储能, Eaton、Stillwater、FCA US、宁德时代美国 GOTION、博格华纳 AKASOL 都在两千万到三千万之间。采购商的明显特征是单量少、单笔大。平均 15 次交易意味着一年谈不了几轮, 进不去前五十家的供应商,几乎没有试错机会。
一家公司吃掉美国市场近半进口额,这种结构对供应商是机会,也是极高的单点风险。
图源:《-中国蓄电池行业出海国别机会洞察报告-亿欧智》(第9页)
五、印度:1000 家采购商,车企把进口包圆
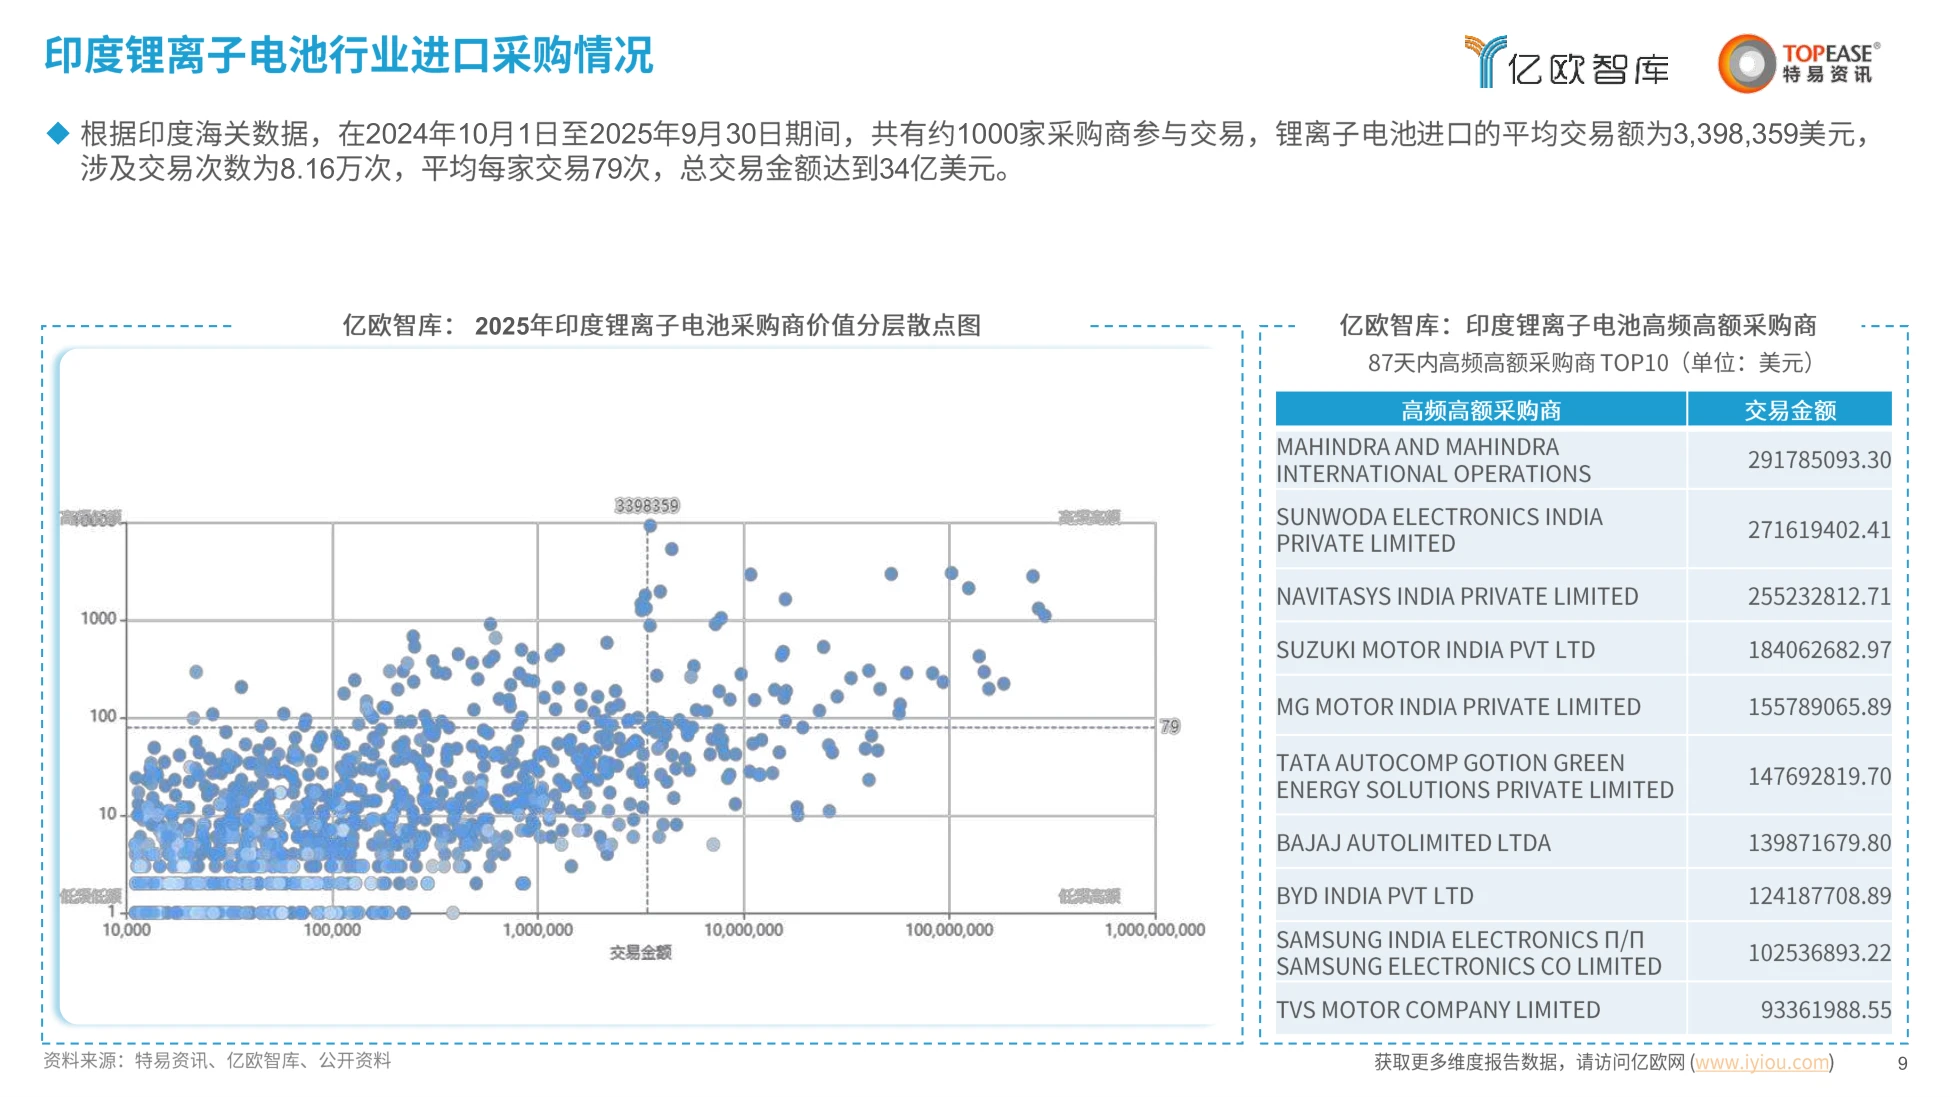
印度一年约 1000 家采购商,平均每家 79 次交易,累计 8.16 万次, 平均单笔 339.84 万美元,总进口额 34 亿美元。频次高、单笔小,节奏接近越南。头部名单几乎是一份本土车厂名册。马恒达国际业务 2.92 亿美元居首, 欣旺达电子印度 2.72 亿美元第二,Navitasys 印度 2.55 亿美元第三。
铃木印度 1.84 亿美元、名爵印度 1.56 亿美元,塔塔汽车与国轩高科合资主体 1.48 亿美元, 巴贾杰汽车 1.40 亿美元,比亚迪印度 1.24 亿美元,三星印度电子 1.03 亿美元。
两轮车与储能也在名单里。TVS 摩托 9336 万美元,Ola Electric 8301 万美元, Ather Energy 5769 万美元,Indus Towers 4609 万美元,后者是通信基站备电的大买家。这个名单最值得注意的信号是本地配套在成形。欣旺达、国轩、亿纬这类中国电池厂 已经以本地主体身份出现在采购方一侧。
车企自己买电芯、自己组装电池包,是印度现阶段的主流做法。高关税与本地化政策把整包进口的路堵窄, 采购方于是变成了整车厂而不是贸易商。
图源:《-中国蓄电池行业出海国别机会洞察报告-亿欧智》(第10页)
六、三国门槛:MIC、UL 与 BIS 各卡一层
报告的第二节把政策单列出来。越南、美国、印度三国的共同点是都围绕安全与环保设卡, 但卡的部位完全不同,落地的动作也不一样。
越南的主战场在认证。如果锂电池用于手机、平板或笔记本,必须符合信息通信部的强制性技术法规 QCVN 101:2020/BTTTT,供应商要完成进口质量检验登记和符合性声明。
越南还明确禁止进口旧电池和废旧锂电池,并把回收义务压给出口商。 这两条叠加,等于把二手机和低价清库存的通道关掉了。
美国卡在运输和整机。电动自行车、平衡车及电池须符合 UL2271 与 UL2272, 锂电池被列为第 9 类危险品,运输受 PHMSA 监管,需备 UN38.3 测试摘要。
UN38.3 覆盖高度模拟、振动、撞击、挤压等八项测试,报告要求进口商随时能提供原厂出具的摘要, 不是随口一句「做过测试」就能过去。
印度卡在准入与税负。电芯和电池组都要通过 BIS 认证,适用标准是 IS 16046 (Part2):2018; 成品电池基本关税约 20%,另加 18% 或 28% 的 IGST。
印度还要求所有进口商在中央污染控制局门户注册,包装上印含 EPR 注册号的条形码或二维码。 四道关卡叠起来,合规成本进了报价单的前几行。
三国的门槛没有一道是技术难题,全是文书与流程,但拖时间的就是这些流程。

图源:《-中国蓄电池行业出海国别机会洞察报告-亿欧智》(第3页)
七、四条趋势:分层、合规、协同、升级
报告对出口趋势的判断可以压成四句。区域市场分层,整零合规联动,产业链协同式全球化布局, 技术升级与创新驱动。
分层说的是需求不一样。欧美的新能源车与储能需求带动高附加值电池出口, 东南亚靠本地组装政策成了中转枢纽,印度这类新兴市场则被高关税倒逼本地化生产。
合规联动指的是链条一起过门槛。合规要求覆盖原材料、核心部件、生产制造到回收全链路, 只让电池厂一家去改,是过不去的。
协同布局是跟着客户走。正极材料、电解液厂商一起出海建基地,既省跨境物流与关税, 也能就近响应客户的定制需求,再把回收与售后网络铺到当地。
技术升级指向上游。正极、负极、电解质、隔膜的优化成了焦点, 报告的措辞是行业正从价格竞争转向价值重塑。把四条连起来看,出海的竞争单位已经从单个产品变成一条链。 一家企业自己能过认证,但配套厂商过不去,交付一样会卡住。

图源:《-中国蓄电池行业出海国别机会洞察报告-亿欧智》(第1页)
八、四道坎:资源、技术、本地化、合规
挑战那一节列了四条,第一条最硬。锂、钴、镍、石墨等资源高度集中, 地缘冲突与出口管制导致供应不稳、成本上升。
第二条是技术与成本。高端材料与设备出口受限,海外建厂还要面对本地配套不足、 物流成本高、本土化周期长,分散布局进一步推高成本、降低效率。
第三条是本地化运营。海外建厂周期长、投入大,部分市场电动化进度慢, 产能建起来可能闲置;用工合规与工会博弈也在增加运营难度。
第四条还是合规,但角度不同。各国技术认证、EPR 责任要求趋严, 合规成本与测试周期成了出口的核心考量,短期会抬高成本、拉长审批。
报告对合规的态度偏正面。它认为长期看这轮收紧会推动中国企业从价格竞争 转向技术与合规双轮驱动,把低端产能筛出去。
四条挑战里,资源与本地化是重资产问题,靠钱和时间解决;技术与合规是能力问题, 只能靠研发和流程积累。后两条恰好是决定能不能留在牌桌上的。
这份报告的原文件,连同可对照的原始图表,都放在运营动脉(www.yydm.cn)上,随时能翻。
对着原文的图表再过一遍,比只看二手转述踏实,也不容易被断章取义的说法带偏。
九、看长尾不看排名,出海的门在采购商名单里
这份报告最有用的地方,是它没停在国别排名上。整体口径下前十国别不到七成, 剩下三成多在长尾,而增速榜前列清一色是小市场。
柬埔寨 770.77%、保加利亚 442.81%、智利 298.92%、沙特 246.07%, 这些市场的共同点不是规模大,而是基数小、增速快、当地没有成熟供应链。对应的做法也就清楚了。先按采购商画像找口袋——越南是消费电子加 VinFast, 美国是储能加车用的一两个大买家,印度是整车厂自建电池包。
再按国别门槛排次序。越南先解决 QCVN 与回收责任,美国先备齐 UN38.3 与 UL 文件, 印度先过 BIS 与 EPR 注册,这三件事没做完,谈价格都是空的。
往远了看,报告的四个趋势指向同一个方向:从卖产品到卖一条链。 材料、电芯、回收、售后一起出去,才接得住本地客户的定制需求。
榜单上的国别排名会变,采购商名单里的那几家公司,几年内大概不会变。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。