休闲零食行业现状:万亿市场为何出不了头部品牌
 广告
本文解读:《2026-中国休闲零食行业研究报告-17页》 · 共 17 页 · 原文
一个万亿规模的行业,做了一百多年也没做出一个能定义行业的品牌,这就是休闲零食。按艾媒咨询口径,行业规模从 2010 年的 4100 亿元涨到 2025 年的 11804 亿元,十五年扩张近三倍, 2026 年预计 12099 亿元。但增速已经换挡,2023 年甚至回调了 3.49%。
集中度是这条赛道最反常的指标。以 2024 年销售额计,CR5 只有 5.9%、CR10 只有 10.4%, 排名第一的玛氏约 1.58%。作为对比,美国 CR5 是 42.9%,日本是 27.6%。
真正改变格局的不是品牌,是渠道。量贩零食市场规模五年从 40.8 亿元冲到 2234 亿元, 2025 年以 38% 的占比首次超过超市大卖场,成为零食第一大渠道。
报告的核心判断是,行业已经告别风口进入存量博弈,增长只能来自份额再分配。

图源:《-中国休闲零食行业研究报告-17页》(第3页)
一、1.18 万亿的盘子,增速掉到个位数
报告开篇就把行业定性为「不是风口而是基本盘」。规模确实够大, 2010 年到 2025 年从 4100 亿元涨到 11804 亿元,年均复合增速 7.30%。但增长逻辑已经换挡。2023 年行业规模出现 3.49% 的回调, 2024 年、2025 年的增速回落到 2% 到 3% 区间,2026 年预计 12099 亿元。
报告对增量的判断很直接:不再来自行业本身, 而来自品类结构升级与份额再分配。这句话意味着,别人的份额就是你的天花板。
支撑这个判断的还有一组消费端数据。国内人均年休闲食品消费额约 954 元, 只有美国的四分之一,但消费频次已经很高,超六成消费者每月购买零食 7 次以上。
频次高、客单价低,说明这个品类已经渗透到日常, 想再靠「让更多人吃零食」来增长,空间有限。
渗透率已经很高、客单价又低,这种结构下增量只能从别人手里抢。

图源:《-中国休闲零食行业研究报告-17页》(第4页)
二、七块拼图:坚果最大,冻干长得最快
报告用中研普华口径拆了七个细分品类,规模最大的是坚果炒货 2865 亿元, 增速约 7%,CR5 约 48%,是七块里集中度最高的一块。第二是糖果巧克力 1942 亿元,增速约 5%,但集中度极高,外资四强锁住 80% 以上的份额。 第三是膨化食品 1738 亿元,增速只有约 3%。
肉制零食 1526 亿元、增速约 8%,烘焙糕点 1387 亿元、增速约 6%, 饼干威化 1100 亿元、增速约 2%,果干蜜饯 850 亿元、增速约 1%。规模垫底的「其他」只有 600 亿元,但增速是最快的 18%, 里面装的是冻干、植物基这些新兴健康品类,集中度极低,玩家主要是新锐品牌。
前五大品类合计占了行业约八成的盘子,构成基本盘; 增量却几乎全在最末那一小块里。这个结构决定了行业里同时存在两种完全不同的生意。
报告还专门澄清了三类统计边界:零食与代餐的界限、散称与包装的口径差、国产与进口的错位。 量贩渠道以散称白牌为主,单价比传统包装低 30% 到 40%,两者不能直接相加。
图源:《-中国休闲零食行业研究报告-17页》(第5页)
三、CR5 只有 5.9%,为什么出不了零食界的茅台
这是整份报告最值得读的一节。2024 年销售额口径下,休闲零食 CR5 仅 5.9%、CR10 仅 10.4%, 玛氏以约 1.58% 位列第一,亿滋、百事、旺旺、三只松鼠各约 1%。外资四强合计约 4.6%,剩下约 94% 是国产及长尾品牌。 与糖果巧克力外资锁死 82% 形成鲜明反差,这条赛道的底色是国产主场。
报告给了四个原因:品类极度碎片化、渠道割裂、刚需弱替代性强、区域口味差异大。 四条里最难跨的是最后一条,口味的地方性决定了很难有一个单品打遍全国。
对照美国 42.9%、日本 27.6% 的 CR5,中国集中度不足美国的七分之一。 这个差距背后是消费习惯的差异,也是渠道结构长期分散的结果。
报告把这叫「大行业、小公司」悖论。它没有直接断言格局会变, 但从后面的章节看,渠道权力的转移正在给这个悖论松口。
没有任何一家企业能定义行业,这正是这条赛道最确定、也最残酷的事实。
图源:《-中国休闲零食行业研究报告-17页》(第6页)
四、量贩五年涨 50 倍,把定价权拿走了
量贩零食是近三年行业最大的结构性变量。市场规模从 2020 年的 40.8 亿元, 一路涨到 2021 年 120 亿元、2022 年 240 亿元、2023 年 450 亿元、2024 年 1300 亿元、2025 年 2234 亿元。门店数从约 1800 家增至约 4.5 万家,形成鸣鸣很忙与万辰集团的双寡头格局。 按 GMV 计,两家合计占据超 75% 份额,具体数值是 75.5%。
模型的核心是「直采+现金结算」,把传统 5 到 6 级的供应链压缩到 3 级以内。 反映到价格上,渠道加价率从传统的 2 到 3 倍压到 1.3 到 1.5 倍。
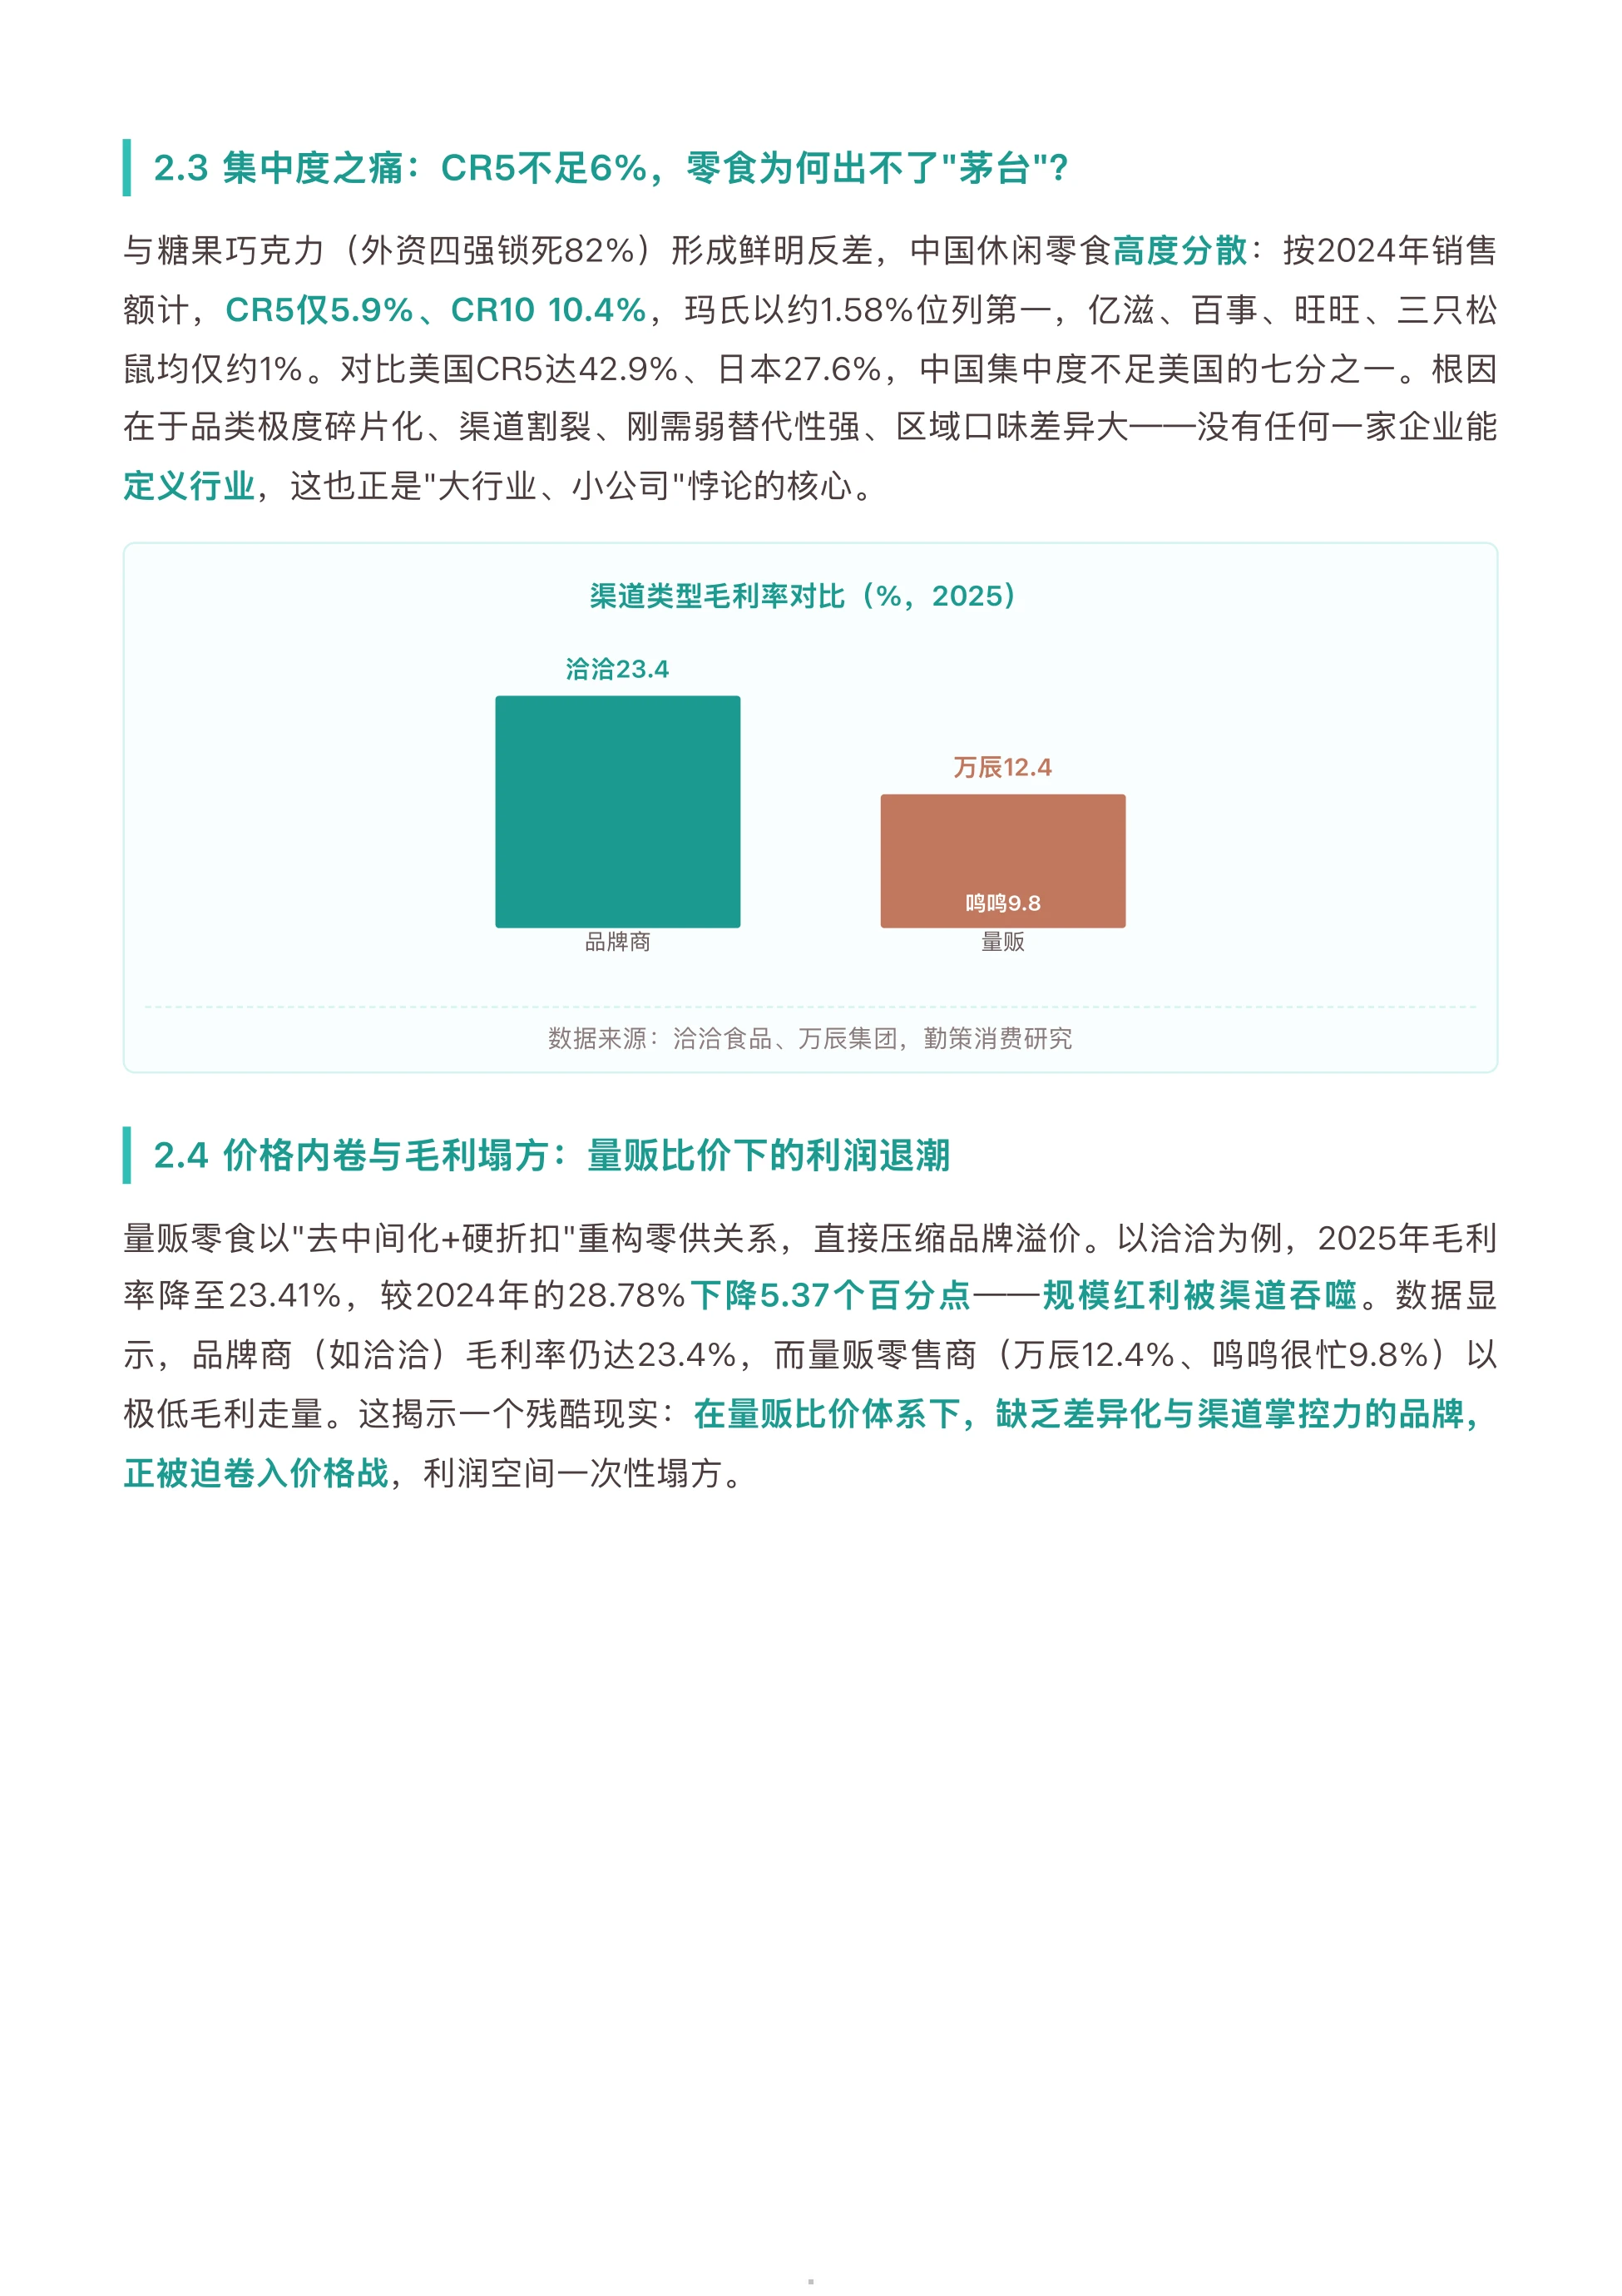
2026 年上半年,龙头鸣鸣很忙营收 450.0 亿元、同比增 60.0%,门店 26405 家, 毛利率 11.5%,经调整净利润 24.5 亿元、同比增 136.6%。11.5% 的毛利率意味着什么?报告自己也给了对照:洽洽 2025 年毛利率 23.41%, 万辰 12.4%,鸣鸣 9.8%。渠道用低毛利走量,品牌被迫让出溢价。
把加价率从两三倍压到一倍半,本质上是把品牌溢价换成了渠道效率。
图源:《-中国休闲零食行业研究报告-17页》(第7页)
五、34% 的毛利塌方,谁在为比价买单
价格内卷的结果,最后落在毛利率上。以洽洽为例,2025 年毛利率降到 23.41%, 较 2024 年的 28.78% 下降了 5.37 个百分点。报告用了一句很重的话:规模红利被渠道吞噬。 从 2022 年的 31.96% 一路降下来,中间 2024 年回升到 28.78%,2025 年又掉回 23.41%。
降价的直接原因是原料。2025 年葵花籽原料成本上涨,新疆 363 品种涨幅 30% 到 40%, 把洽洽营收从 2024 年的 71.31 亿元压到 65.74 亿元。到了 2026 年上半年,情况有所缓解。营收 35.06 亿元、同比增 27.39%, 毛利率回升到 25.87%,原料成本压力缓解带动盈利环比修复。
报告的解释是,在量贩比价体系下,缺乏差异化与渠道掌控力的品牌被迫卷入价格战, 利润空间一次性塌方。反过来,有品类壁垒的企业还能撑住。
洽洽的护城河数据也在这一节给出:葵花籽营收 40.23 亿元、市占率约 17.2% 居全球首位, 毛利率 24.68%;坚果作为第二曲线营收 17.63 亿元、占比 26.81%。
报告原文都放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量写得清清楚楚,可以对着核。
遇到拿不准的数据,建议回原文翻一眼,比被二手解读带着走要稳妥得多。
六、渠道结构重排:量贩 38%,超市 24%,电商 20%
2025 年的渠道结构已经彻底变了。量贩零食店以 38% 的占比排在第一位, 超市大卖场 24%,电商 20%,便利店与即时零售等其他渠道合计约 18%。
报告注明量贩的占比区间是 37% 到 40%,38% 是取中值。 这是量贩第一次超过超市大卖场,也是零食渠道权力转移的标志性节点。
内容电商这一侧同样在改写格局。2025 年抖音占休闲零食线上渠道份额的 54.55%, 其余平台合计 45.45%。2025 年 1 至 5 月,抖音零食销量同比增 19.93%,带货小店数增 41.7%。
即时零售是第三条增量线。2025 年总规模 9714 亿元、同比增 24%, 预计 2026 年突破万亿,零食是其中的高频品类。报告把这三条线归成两个入口:近场(量贩、便利店、即时零售)和内容(直播、短视频)。 消费决策链路从「货架搜索」转向「内容触发加即时满足」。
消费者的选择其实很简单,渠道效率更高、价格更实在,就用脚投票过去。

图源:《-中国休闲零食行业研究报告-17页》(第1页)
七、健康化不是卖点,是准入门槛
需求侧最大的变化是健康化。中国健康零食市场规模 2022 年约 850 亿元, 2025 年约 1300 亿元,2026 年预计突破 1500 亿元。报告提醒,不同机构对健康零食的统计边界存在差异, 是否包含滋补、营养功能食品会影响绝对值,跨源比较时要小心。
需求端的数字更能说明问题。超九成消费者表示愿意为健康属性付费, 55% 的消费者选购时会关注营养成分表。
诉求的方向也在变。过去是「减糖减盐」的减法,现在是「添加功能成分」的加法, 高蛋白、高纤维、低卡、GABA 助眠、益生菌、药食同源都成了新的增长极。
细分里跑得最快的是药食同源,增速超 45%,2025 年市场规模约 680 亿元; 冻干、植物基增长 18%。魔芋这类低热量品类的毛利率,下游零食环节可达 50%。
报告的说法是,健康化不是选项而是必答题。低糖、低脂、高蛋白、零添加, 正从「卖点」变成「门槛」。
当健康属性从加分项变成准入项,不做的品牌连上牌桌的资格都没有。
八、一代人一套逻辑,一套产品覆盖不了三代人
报告给了健康零食消费的年龄结构:18 到 30 岁约 24%,31 到 40 岁约 32%, 41 到 50 岁约 23%,51 岁以上约 21%。41 岁以上合计约 44%。人群特征上,女性约 63%,一线及新一线城市约 55%。 年轻群体把零食当作「悦己」和社交表达,银发群体则更看重助眠、护眼、肠道这些功能诉求。
报告的建议很直接:儿童重安全、Z 世代重颜值与健康、银发重功能, 一个品类三套逻辑。若用同一套产品覆盖三代人,往往三头落空。
更有效的做法是明确主力人群,做深而不是做宽。 这个结论放到货架逻辑里也成立,量贩店里 SKU 那么多,没有一个能同时讨好三代人。
国货阵营的分化也印证了这一点。洽洽守葵花籽基本盘开坚果第二曲线, 三只松鼠做全品类电商,盐津铺子把量贩渠道做成第一渠道、收入占比超 30%。
卫龙靠辣味单品维持 45% 以上的市占率,良品铺子主打高端平台但转型阵痛剧烈, 2025 年营收下滑 23.4%。渠道适配度成了国货分野的关键分水岭。
九、三足并立的终局,和三条能动手的事
报告对终局的判断是「全国性龙头+区域特色品牌+渠道自有品牌」三足并立。 理由是需求稳定、频次高、复购强,但品牌忠诚度低、替代成本小。
这个判断对一个万亿市场来说相当克制。它承认这条赛道大概率不会出现单一巨无霸, 也承认渠道自有品牌会长期占一席之地。
对应三条确定性:渠道自有化、健康化刚需化、供应链垂直整合。 前一条讲流量在哪,中间一条讲产品做什么,最后一条讲利润从哪来。
落到动作上,报告的次序是先止血、再换道、最后筑墙。 先保住毛利与现金流,再把健康化和近场渠道做起来,最后向上游原料与制造延伸。
它给了五组观测指标:量贩整合节奏、健康品类复购率、龙头盈利修复、原料价格周期、 近场与内容渗透。前三项决定结构生长的质量,后两项决定存量洗牌的烈度。
外资这一侧的处境也可以对照着看。亿滋国际 2025 年净收入 385.37 亿美元, 但受可可价格暴涨冲击,毛利率从 39.1% 降到 31.17%,净利润下滑 46.8%。
三足并立的终局意味着,谁的位置都不是靠风口拿的,是靠内功耗出来的。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。