游戏行业团餐怎么做?41页报告讲清餐标与满意度指标
 广告
本文解读:《2026年游戏行业员工数字化团餐洞察报告》 · 共 41 页 · 原文
游戏公司的晚餐覆盖率是73.5%,几乎追平午餐的72.1%,这是它和绝大多数行业最不一样的地方。《2026员工数字化团餐洞察报告》由广州友效达网络科技(悠饭)发布,共41页,样本为超百家游戏企业,数据口径按核心活跃客户统计。
从业者画像决定了这件事的难度:35岁以下约占四分之三,产业聚集区开发者平均年龄约30岁,本科与硕士接近90%,新发职位平均年薪约22.08万元。
高薪、年轻、高强度,意味着他们对“吃什么”的要求不是吃饱,而是品质、选择和确定性;而版本冲刺又把用餐时间彻底打散。
这是一份服务商写的报告,数据可用,结论要打个折看。
图源:《2026年游戏行业员工数字化团餐》(第1页)
一、游戏公司的饭,为什么不能用制造业那套
报告开头就把差异点明了:传统制造业食堂追求吃饱、便宜、量大,游戏行业员工更看重品质、选择和体验。
供给方式原本有四条路:自建食堂体验好但成本高;单一供应商对接简单但菜品易厌倦;餐补加自行就餐管理轻但体验参差;数字化团餐平台整合多供应商、统一管理。
报告认为第四条已成为众多头部游戏企业的选择,理由是智能订餐、恒温取餐柜加驻场管家,兼顾多样、高效与透明。
这个判断有立场,因为报告出自平台方。但它列出的痛点是真的:中小游戏企业承担不起食堂,单一供应商的品质会随时间下滑。
一个容易被忽略的成本是决策。报告的原话是,“选择吃什么”本身就是不容小觑的决策成本,对时间极度稀缺的岗位尤其如此。
员工的时间比公司的补贴更贵,这是所有供餐模式要过的第一道关。
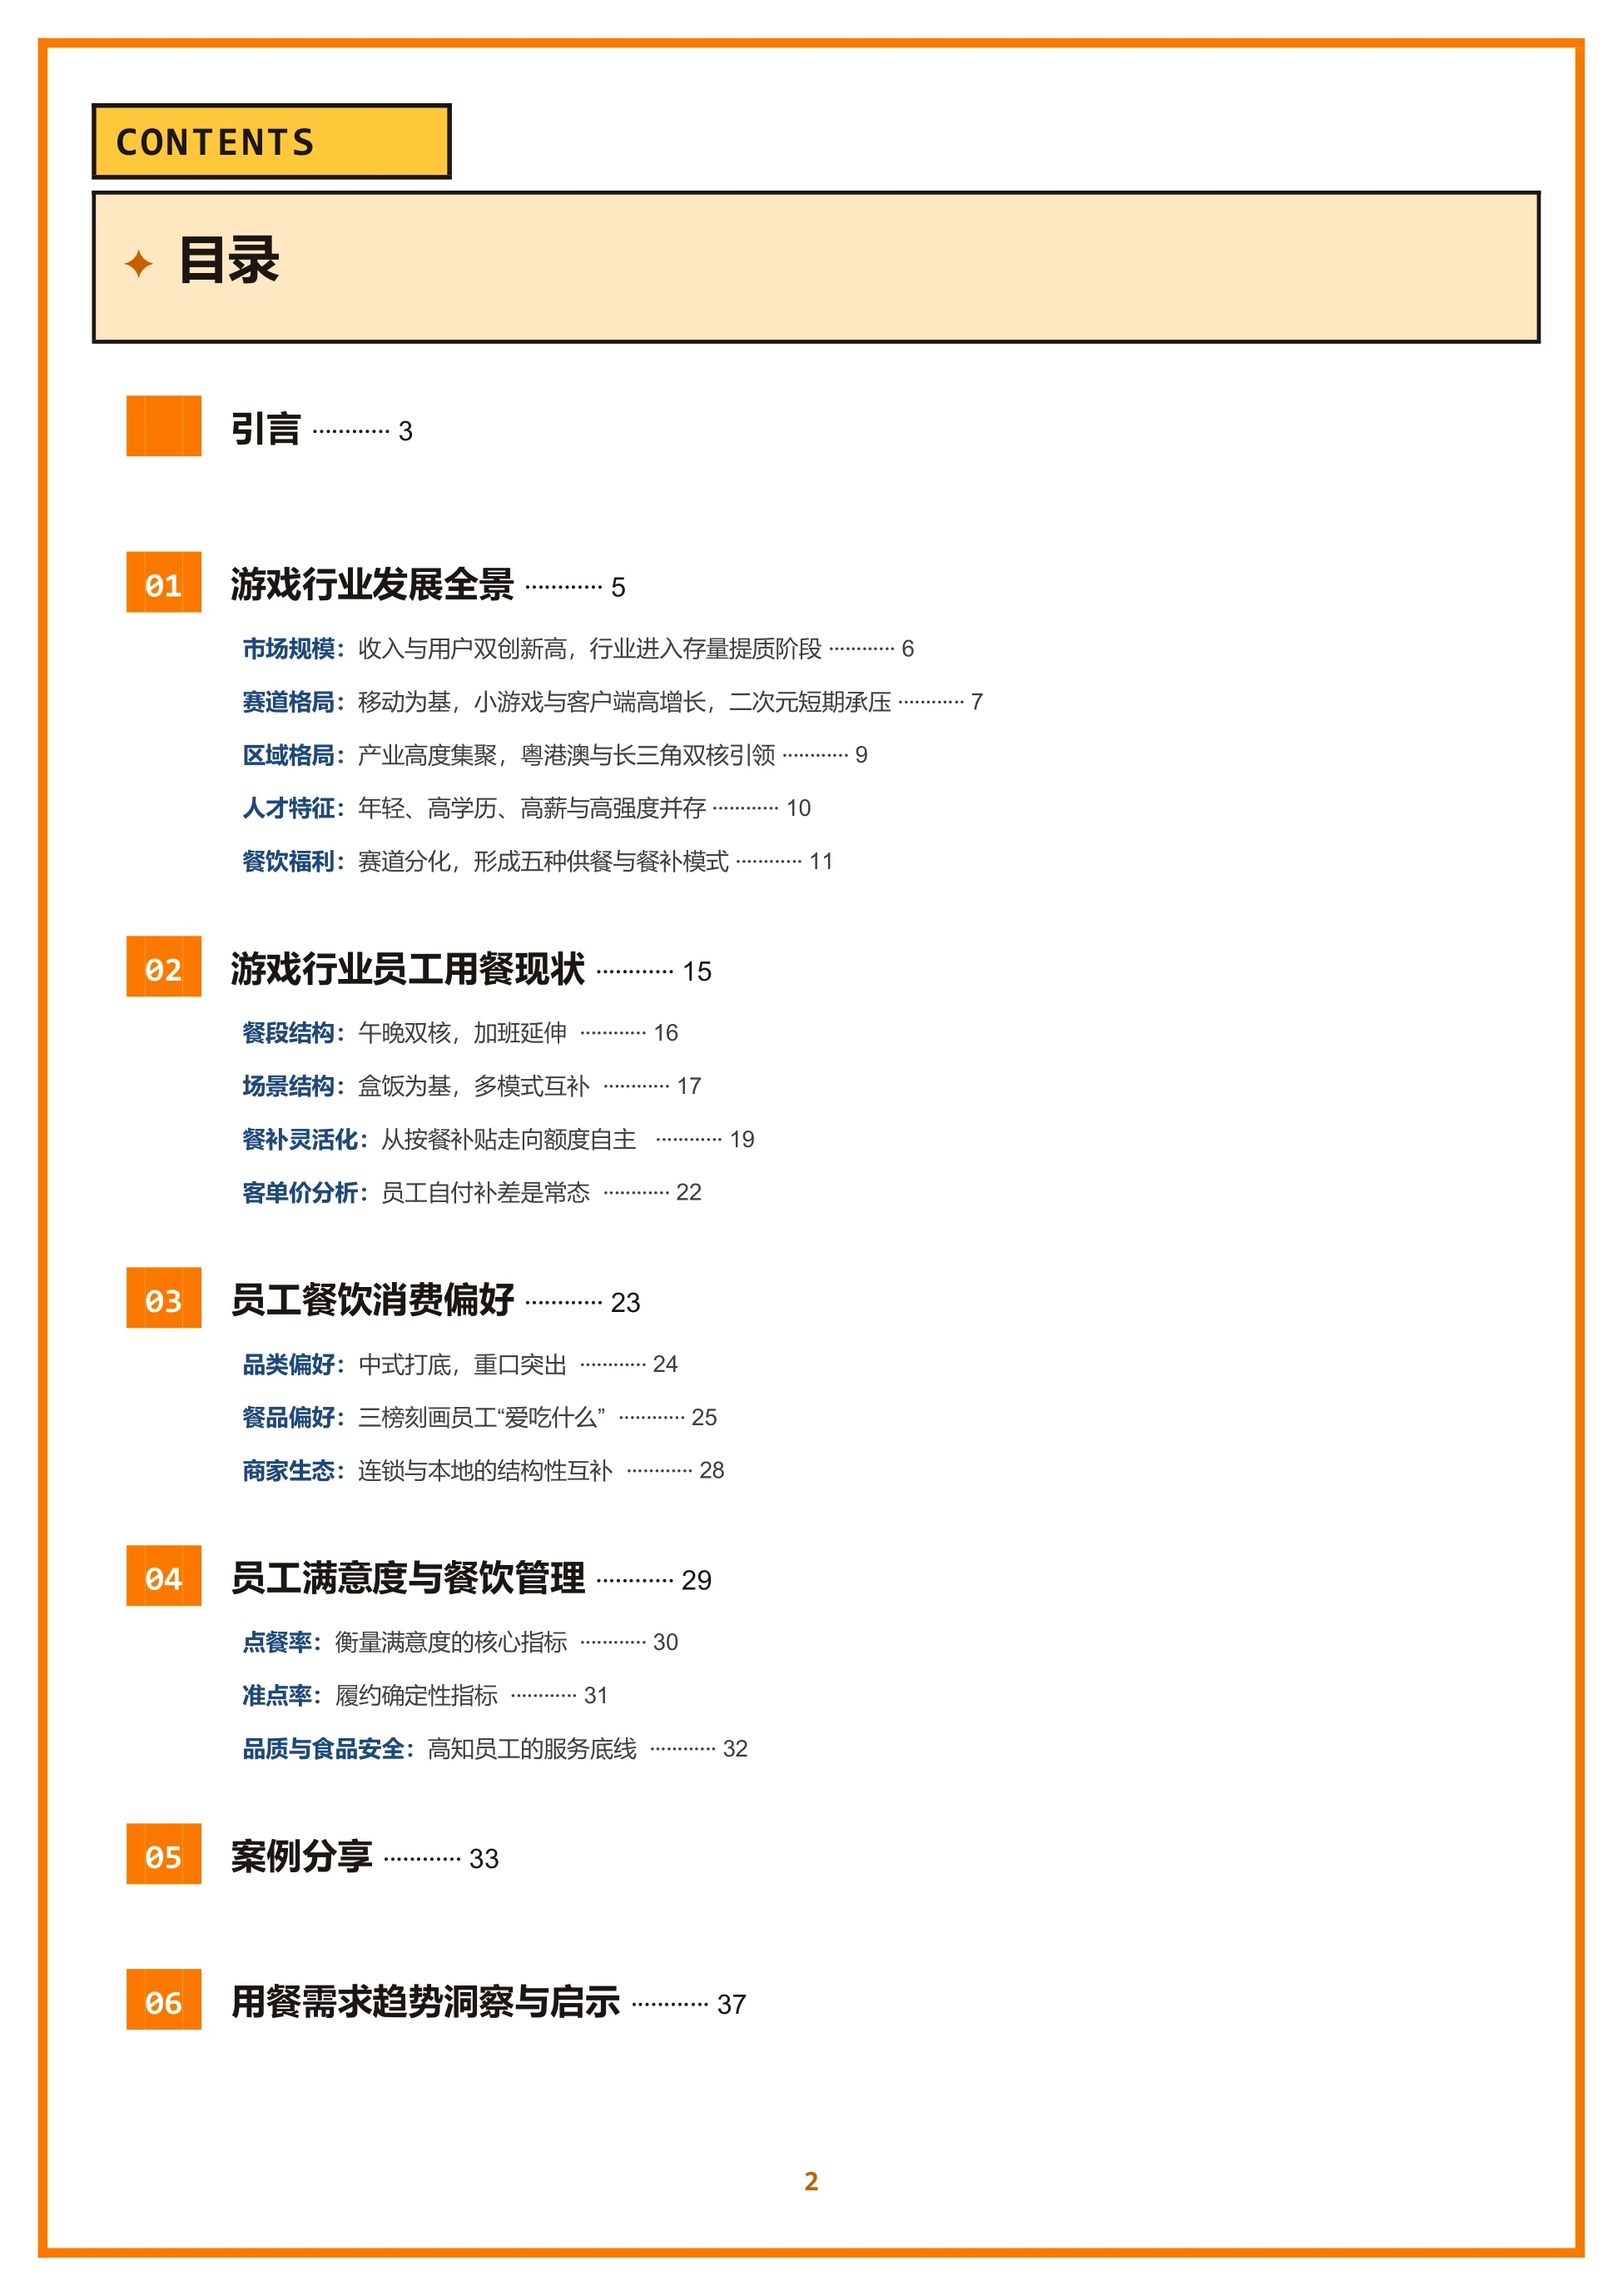
图源:《2026年游戏行业员工数字化团餐》(第2页)
二、基本盘:3507.89亿元收入,6.83亿用户
行业规模决定了福利预算的天花板。2025年国内游戏市场实际销售收入3507.89亿元,同比增长7.68%;用户规模6.83亿,同比增长1.35%。2026年上半年增速进一步走高,收入1884.5亿元,同比增长12.17%,用户6.84亿,同比增长0.82%。
收入增速持续高于用户增速,报告据此判断行业已从用户红利驱动的扩张,转向以精品供给和单用户价值为核心的存量提质阶段。
赛道在分化。2026年上半年移动游戏收入1352.1亿元、占比71.75%;客户端452.88亿元、同比增长27.92%;小程序游戏316.57亿元、同比增长36.01%;二次元移动游戏132.69亿元、同比下降8.97%。
区域高度集中。2025年广东游戏产业营收2836.13亿元,约占全国80.85%,其中广州1532.45亿元、占全国约42.8%,深圳聚集游戏企业超4000家。这解释了为什么团餐是门“城市生意”:员工几乎都在一线和新一线城市的核心商务区,供给半径和成本结构都由地段决定。
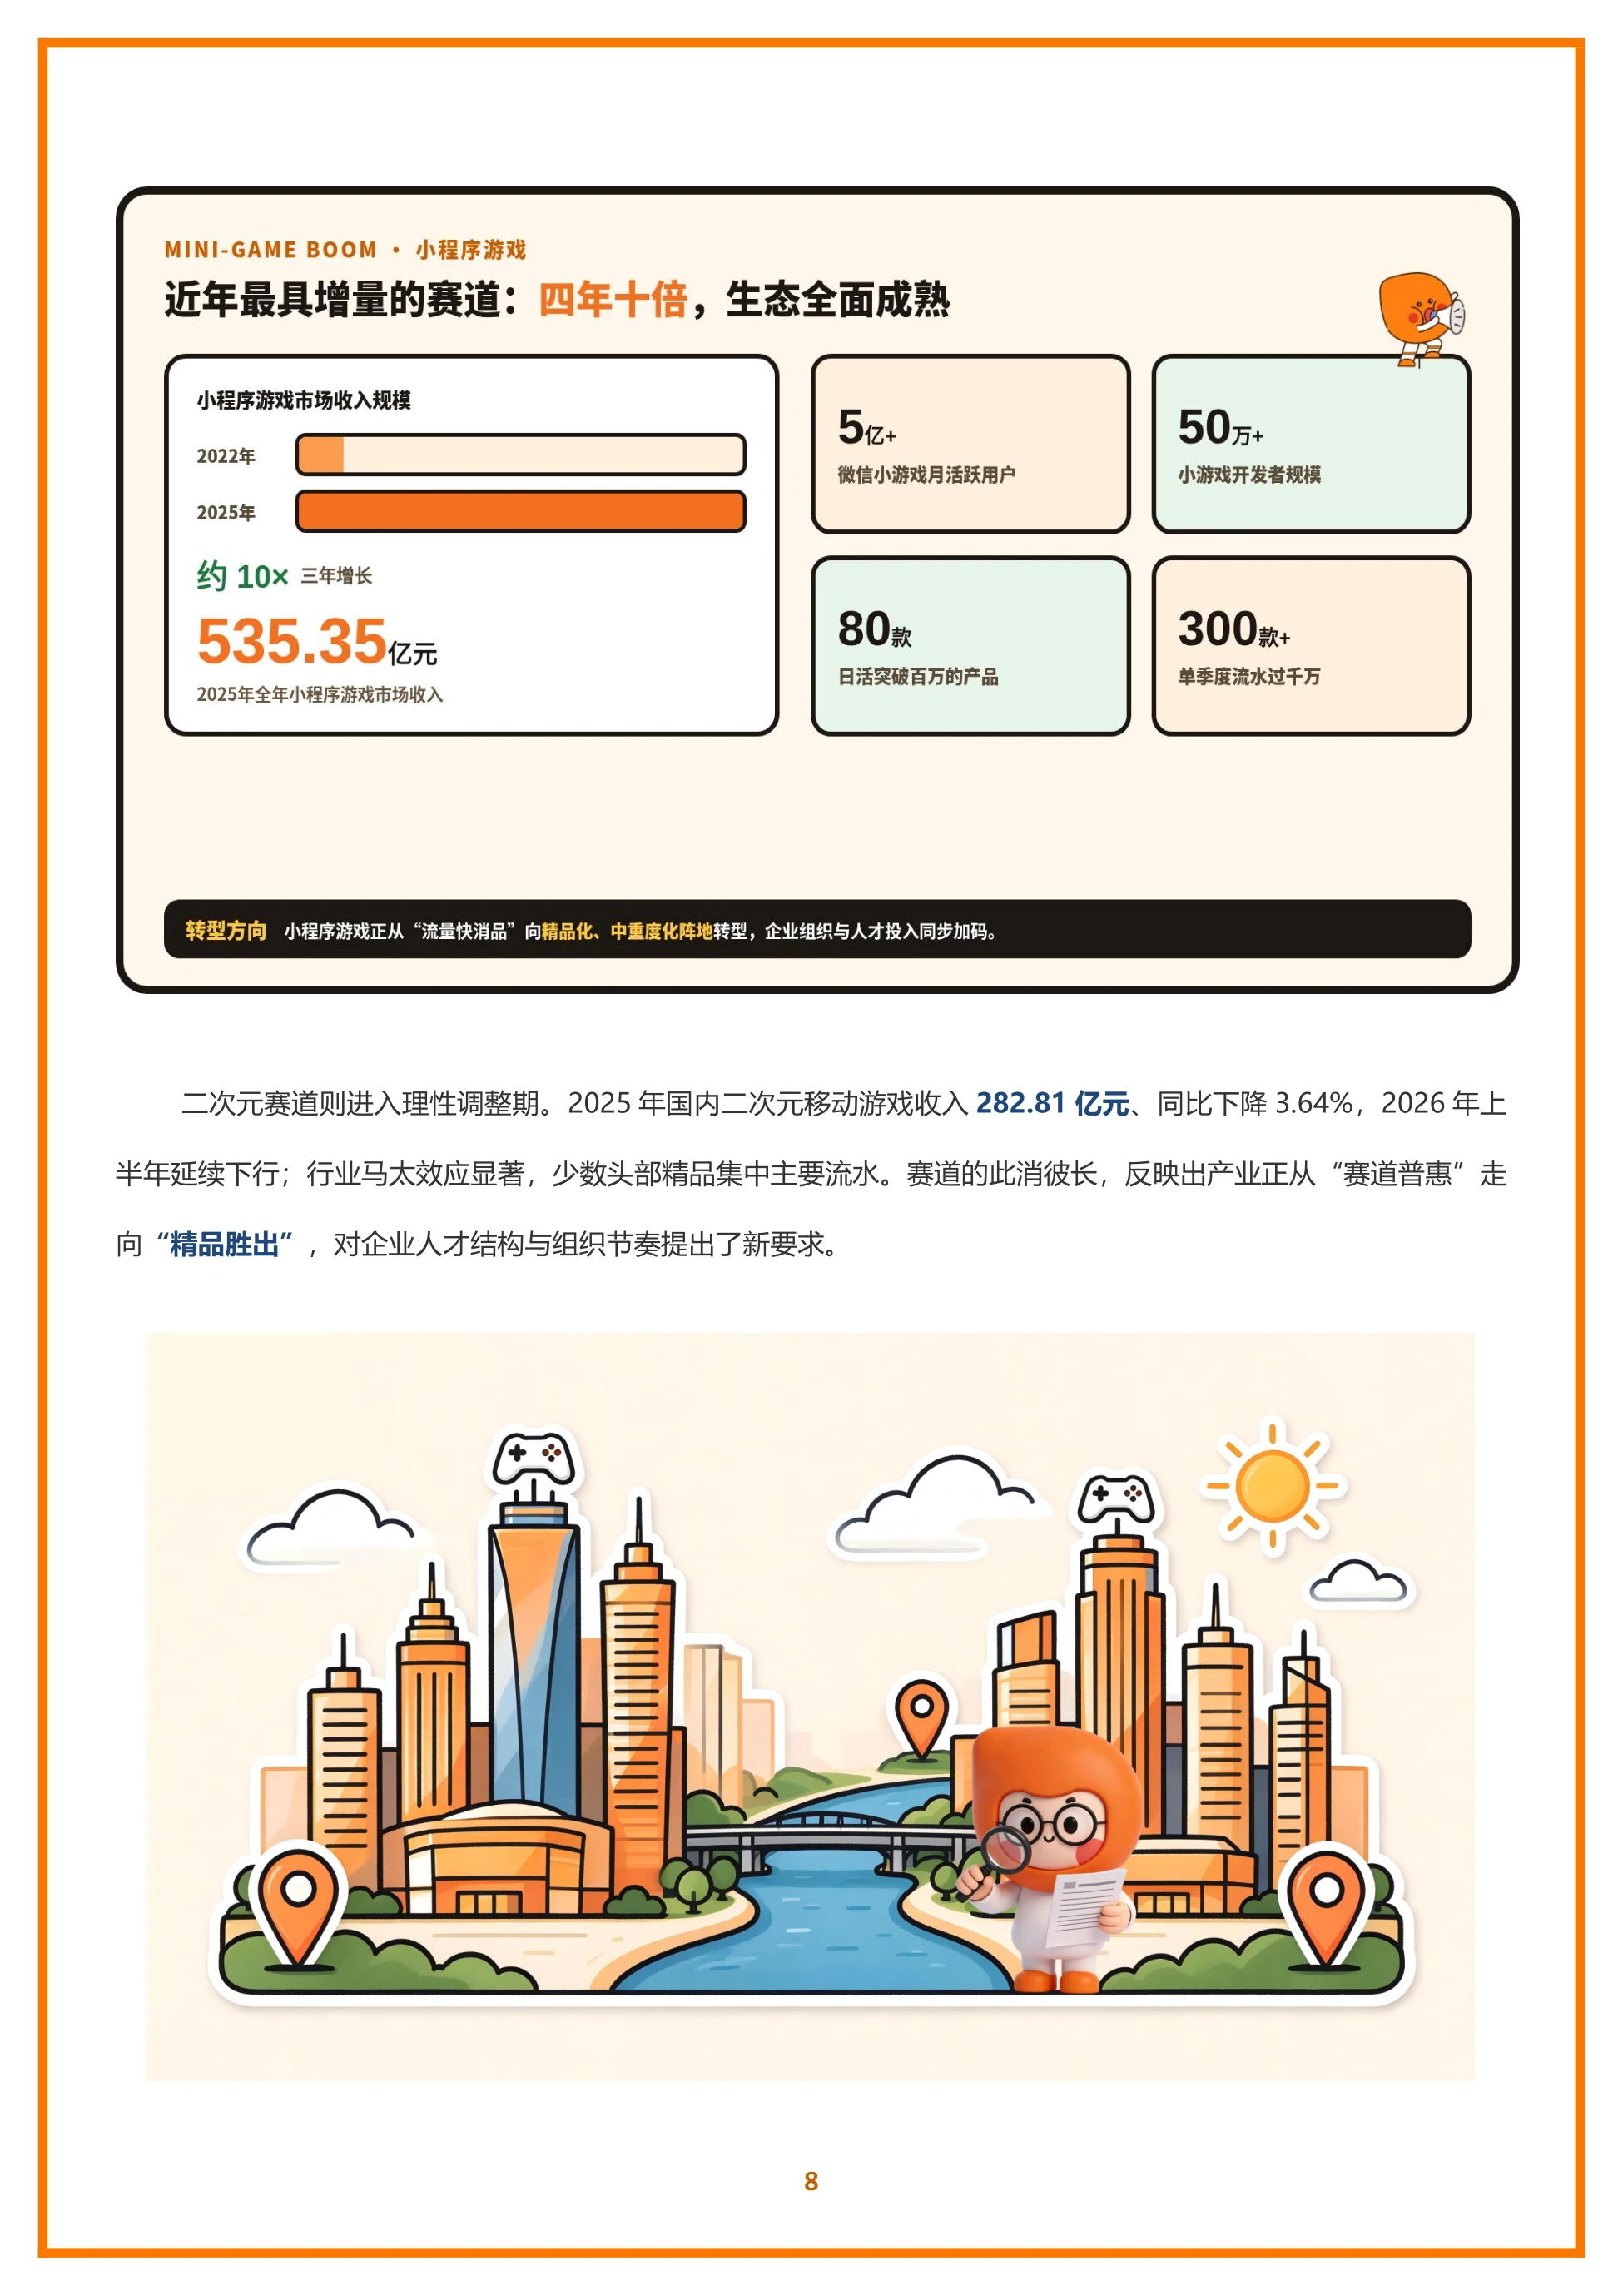
图源:《2026年游戏行业员工数字化团餐》(第6页)
三、人才画像:平均30岁,年薪22万
报告给的画像很具体。35岁以下人员占比约四分之三,产业聚集区开发者平均年龄约30岁。学历上,2025年覆盖约4万人的行业调研显示,本科与硕士学历从业者占比接近90%。
薪酬位居各行业前列。据猎聘大数据,游戏行业新发职位平均年薪约22.08万元,部分大厂平均年薪高达50.2万元。
报告原文都放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量写得清清楚楚,可以对着核。
遇到拿不准的数据,建议回原文翻一眼,比被二手解读带着走要稳妥得多。
高薪对应的是高强度。版本迭代、项目冲刺带来普遍加班,午、晚乃至夜宵时段都形成刚性用餐需求,策划、美术、程序的节奏还各不相同。
报告把这条逻辑链讲得很清楚:人才特征决定餐饮需求,餐饮需求决定供给模式,供给模式再反过来影响招聘与留存。
图源:《2026年游戏行业员工数字化团餐》(第10页)
四、餐段:晚餐几乎和午餐一样重要
这是全篇最有信息量的一张表。午餐覆盖率72.1%,晚餐73.5%,两者几乎持平,晚餐甚至略高。原因是加班。报告写道,晚餐已从可选福利变成刚性需求;提供餐补的企业里,午餐覆盖87.5%、晚餐89.3%。
周末加班餐是延伸层,覆盖率69.1%。开通晚餐的企业大多也开通了周末餐,共同构成“工作日+休息日”的全时段体系。早餐只有约23.5%。报告的解释是行业上班时间偏晚,早餐不如朝九晚五行业刚性。
下午茶11.8%、夜宵5.9%,属增值福利,一般在活动日或冲刺期集中出现。
做游戏公司的餐,先想清楚晚餐和周末,再想早餐。
图源:《2026年游戏行业员工数字化团餐》(第3页)
五、场景:盒饭占88.2%,半数企业已经多模式
盒饭配送是绝对主力,覆盖率达88.2%,接近九成企业使用。三个原因:送到工位打开即食,效率最高;菜品份量温度相对可控,标准化程度高;企业端只对接一个平台一套系统,管理成本低。
其余场景依次是现场分餐35.3%、到店消费27.9%、零食柜11.8%、福利积分商城8.8%、外卖接入5.9%。现场分餐略高于到店,说明游戏企业更偏好内部集中供餐,而不是让员工外出。这类场景多用于项目组集中办公、会议餐和活动餐。
结构变化已经发生:50%的企业采用两种及以上供餐模式,报告认为行业正从“单一模式”走向“组合供给”。对服务商的要求也随之变了。多模式意味着更强的供应链和交付运营能力,这是小平台很难跨过去的门槛。
半数企业已经在组合供给,单靠盒饭的生意不会再增长。

图源:《2026年游戏行业员工数字化团餐》(第4页)
六、餐补:82.4%有补贴,六成已改成灵活额度
82.4%的合作企业提供餐补,报告称高于互联网行业平均水平。形式正在迁移。按餐补仍是最高的单一形式,占40.68%;按日补18.64%、按月补20.34%、灵活模式20.34%,后三者合计接近六成。
灵活的意思是给额度、交还选择权。什么时候吃、吃几顿、吃多少钱,交给项目进度和个人节奏决定。
不同赛道的福利标准差别很大。二次元企业整体最高,头部免费三餐,部分企业按日发约50至70元弹性额度;客户端企业多为制度化餐补,月补约700至900元。
休闲小游戏与小程序游戏更轻。前者以“早晚餐免费+午餐额度”为主,后者常见按月向饭卡打款,额度可在餐厅、奶茶店、咖啡店、线上商超通用。
报告总结了三个共同方向:餐补额度化、供给多场景化、结算数字化,对接层级也从执行层上移到管理层。
图源:《2026年游戏行业员工数字化团餐》(第5页)
七、18元是锚点,客单价却在23.8元
餐标不高。午餐平均20.7元、晚餐20.3元,中位数都是18元,最低13元、最高45元。分布是右偏的:15至20元这一档占午餐的55.6%、晚餐的56.0%,少数高餐标企业把均值拉了上去。20元和25元是最集中的两个整数价位。
城市差得很多。广州午餐19.6元,是行业基准线;上海32.5元、深圳32.5元、北京25元,其他城市22.5元。深沪比广州溢价约60%。但员工实际花得更多。午餐客单价23.8元,比餐标高约15%;晚餐25.3元,比餐标高约25%。
晚餐补差意愿更强,报告的解释是高强度工作下价格敏感度下降、犒劳性消费意愿上升,加上晚间可选范围更宽。
“企业补贴打底、员工自付补差”已经是常态,说明20元的餐标根本装不下这代人的口味。

图源:《2026年游戏行业员工数字化团餐》(第7页)
八、爱吃什么:三个榜单,三层需求
报告用订单量、复购率、好评率三个TOP100榜单,拆出三层偏好。订单量看刚需。中式米饭套餐约占57%,是“下饭、管饱”的基本盘;轻食健康约18%;西式快餐约11%;面食粉类约11%;日韩料理约3%。
复购率看习惯。西式快餐升到约20%,其中麦当劳、肯德基系占12道;轻食健康约20%,复购前十里有3道轻食。员工愿意反复点的,是出品稳定、健康可控、品牌可信的餐。
好评率看认可。面食粉类及粥点升到约16%,前十是鱼肉狮子头、隆江猪脚饭、酸菜牛肉盖饭这类现做家常菜,与烤时蔬健康碗并列。
商家结构也在分工。订单榜本地商家约占72%,负责拉新与丰富度;复购榜品牌连锁反超到约54%,负责留存;好评榜本地商家重新领先到约62%,负责口碑。
菜系上还有一个趋势:各品类含辣菜品合计超40%,远高于传统行业。即便在广州,川湘菜也能排到第二,地域口味正在被年轻化冲淡。
销量榜靠位置和刚需,复购榜才靠喜欢,两个榜的差距就是升级空间。

图源:《2026年游戏行业员工数字化团餐》(第8页)
九、满意度怎么量:点餐率、准点率、投诉率
报告提出三个指标,逻辑是分别对应需求匹配、履约确定性和服务底线。点餐率被当作核心指标。合作游戏企业平均点餐率75.32%,报告称已覆盖七成员工的刚性用餐需求;某上海二次元企业单一盒饭模式下做到91.37%。
准点率看履约。游戏行业午休短、批次密,供餐延误直接压缩休息时间,合作企业平均准点率98%,某深圳企业全时段做到99.2%。投诉率看底线。某广州头部游戏企业统计期内投诉率0.02%,靠的是供应商分级管理、全链路品控、餐品留样与追溯。
案例部分给了一组结果:一家约2000人的广州企业把单一食堂改成“食堂+盒饭+到店”,员工满意度到91%,食堂运转效率提升约50%,行政管理效率提升约80%。
要提醒的是,这些数字都来自服务商自己的客户样本,缺第三方对照。真正可迁移的只有方法:用点餐率看需求匹配,用准点率看履约,用投诉率看底线。接下来值得观察的是,这套指标体系会不会被更多甲方写进招标文件。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。