大型SUV市场现状如何?35页报告拆35万级突围逻辑
 广告
本文解读:《中国大型SUV市场数据洞察报告》 · 共 35 页 · 原文
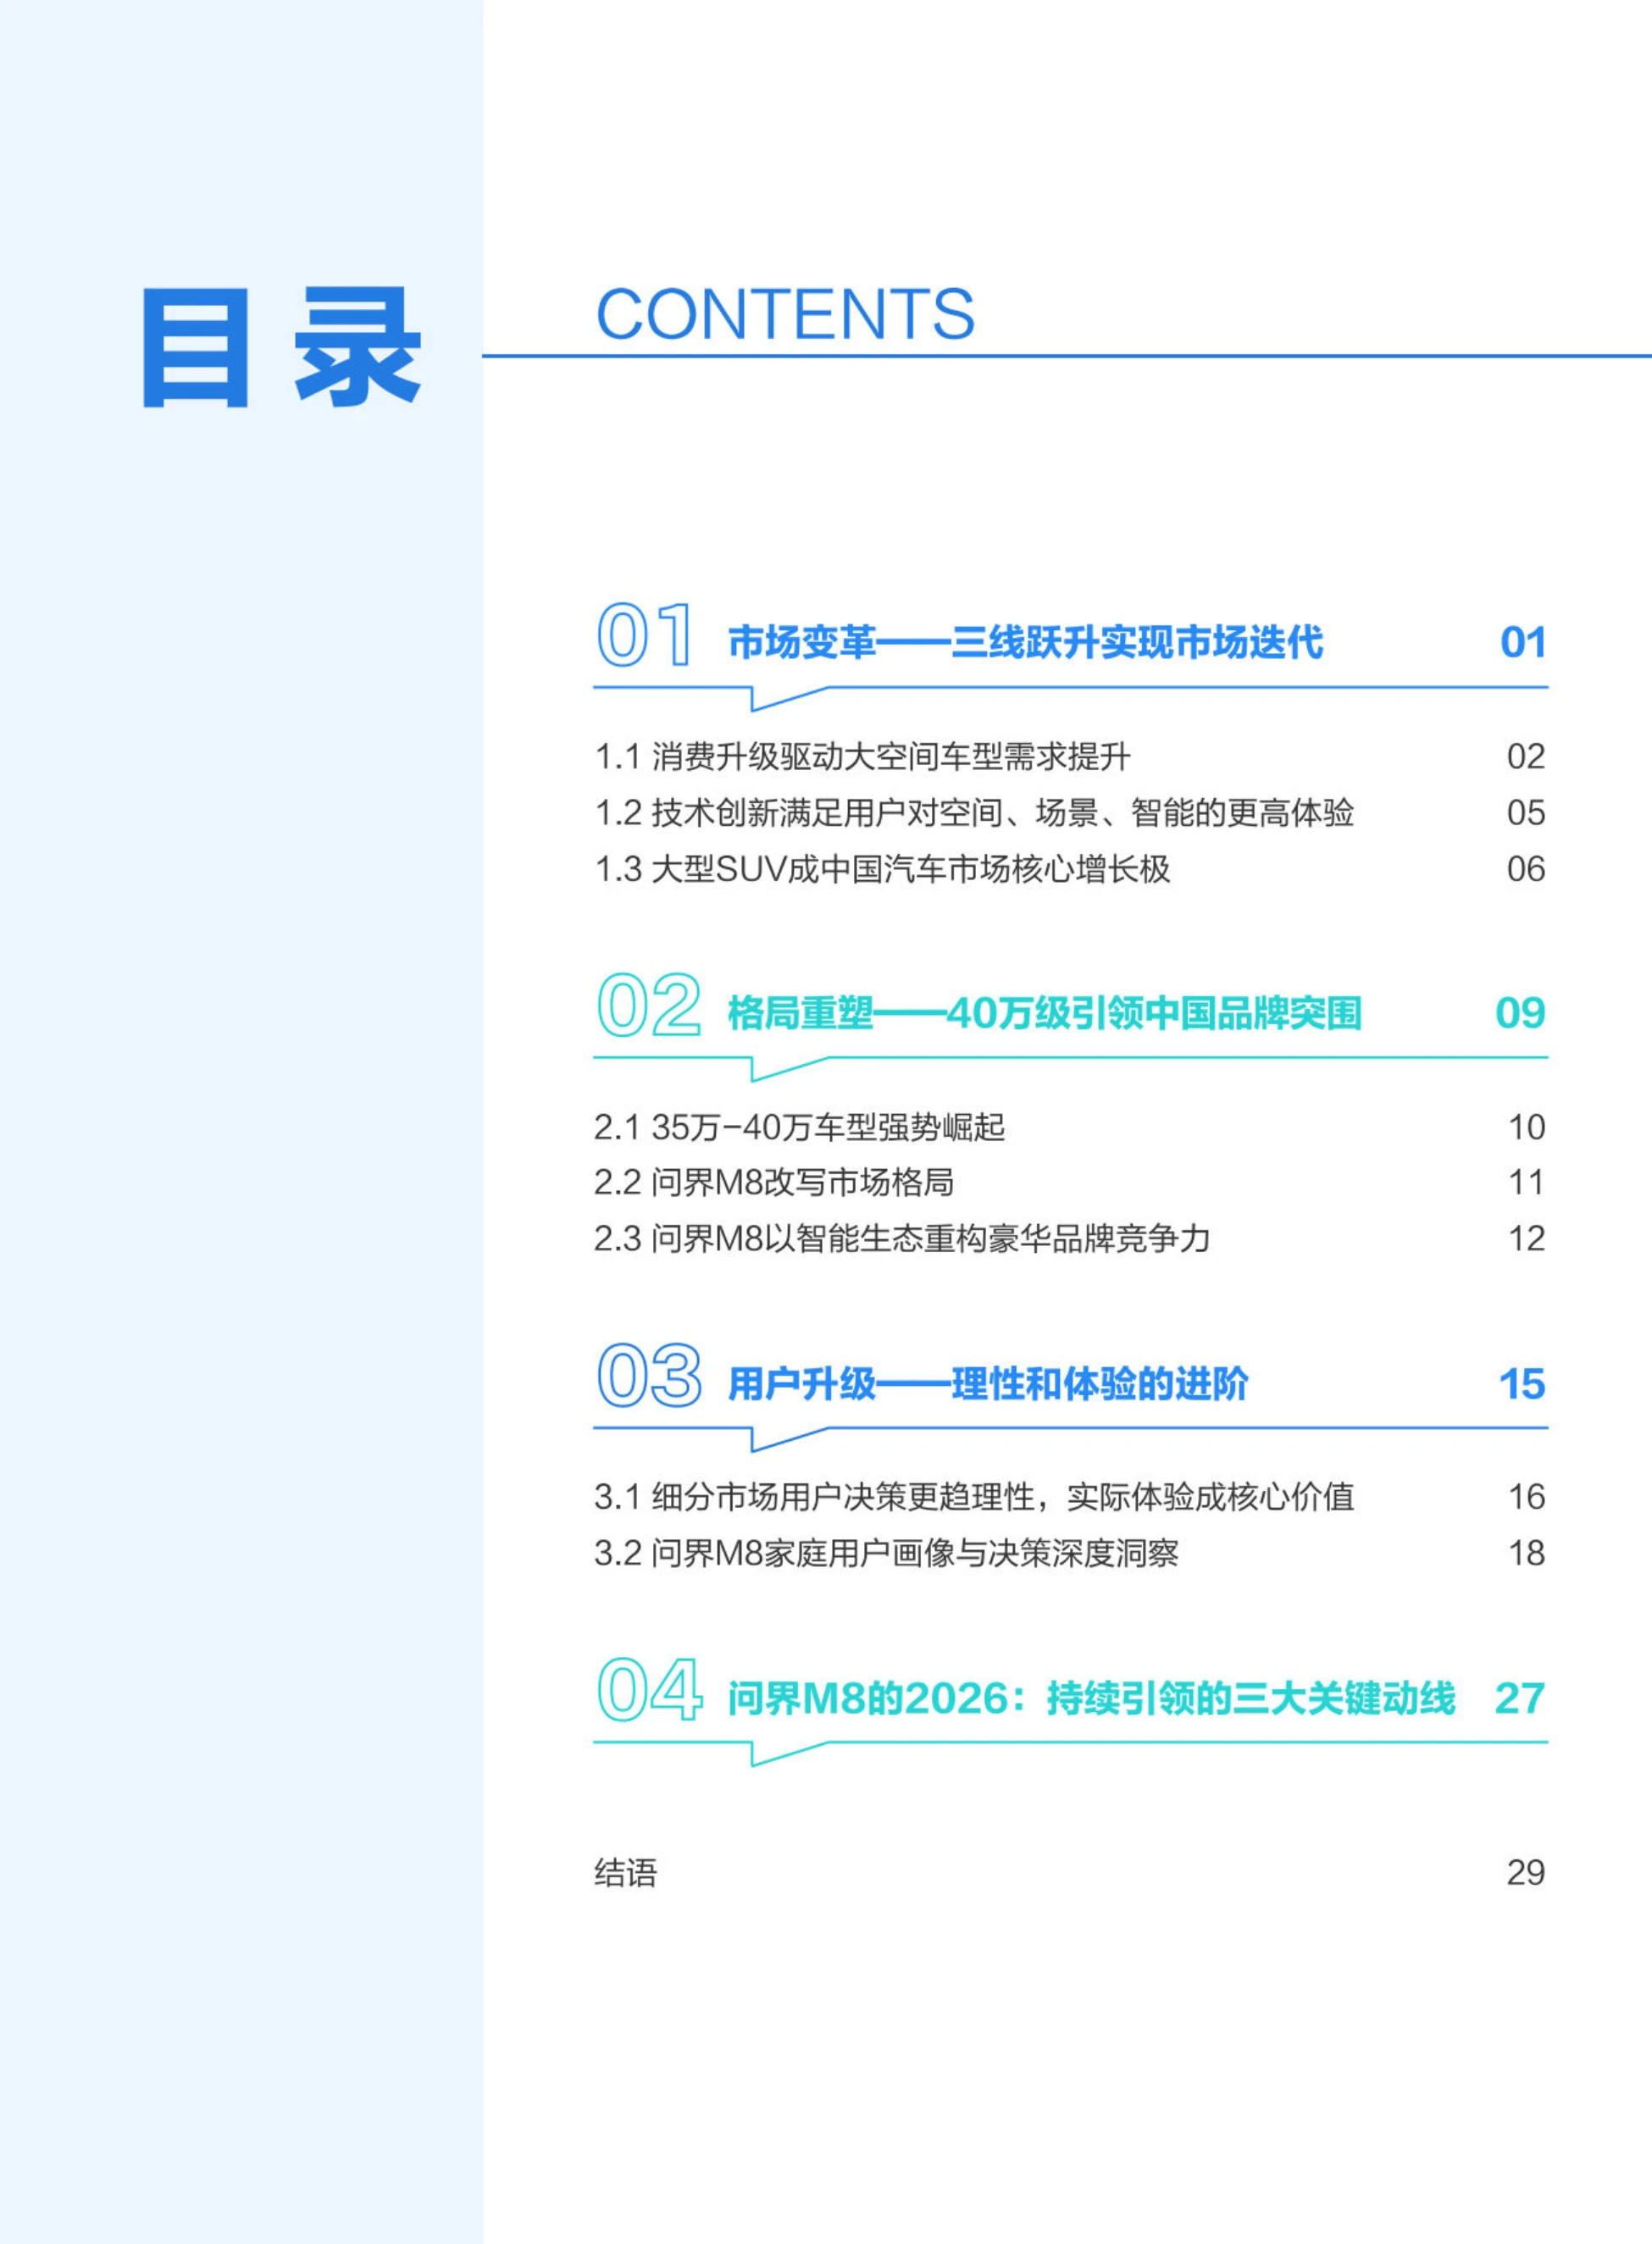
2025年1至11月,中国大型SUV卖出43.9万辆,其中15.5万辆挤在35万至40万元这一个价格带里,占比35.3%。《中国大型SUV市场数据洞察报告》共35页,分市场变革、格局重塑、用户升级、问界M8的2026四章,数据以2025年终端零售为主,配合多组专题调研。
更大的背景是结构变化:大型SUV市占率提升到16%,新能源渗透率超过80%,燃油车型的份额被快速压缩。报告给出的解释是需求侧四个变量同时发力:居民收入、多孩家庭、户外场景与国货认同。
品牌溢价正在让位于体验溢价,用户正在从“认标”转向“认技术本身”,这是底层变化。
图源:《中国大型SUV市场数据洞察报告》(第1页)
一、市占率16%、渗透率超80%,大型SUV成了增长极
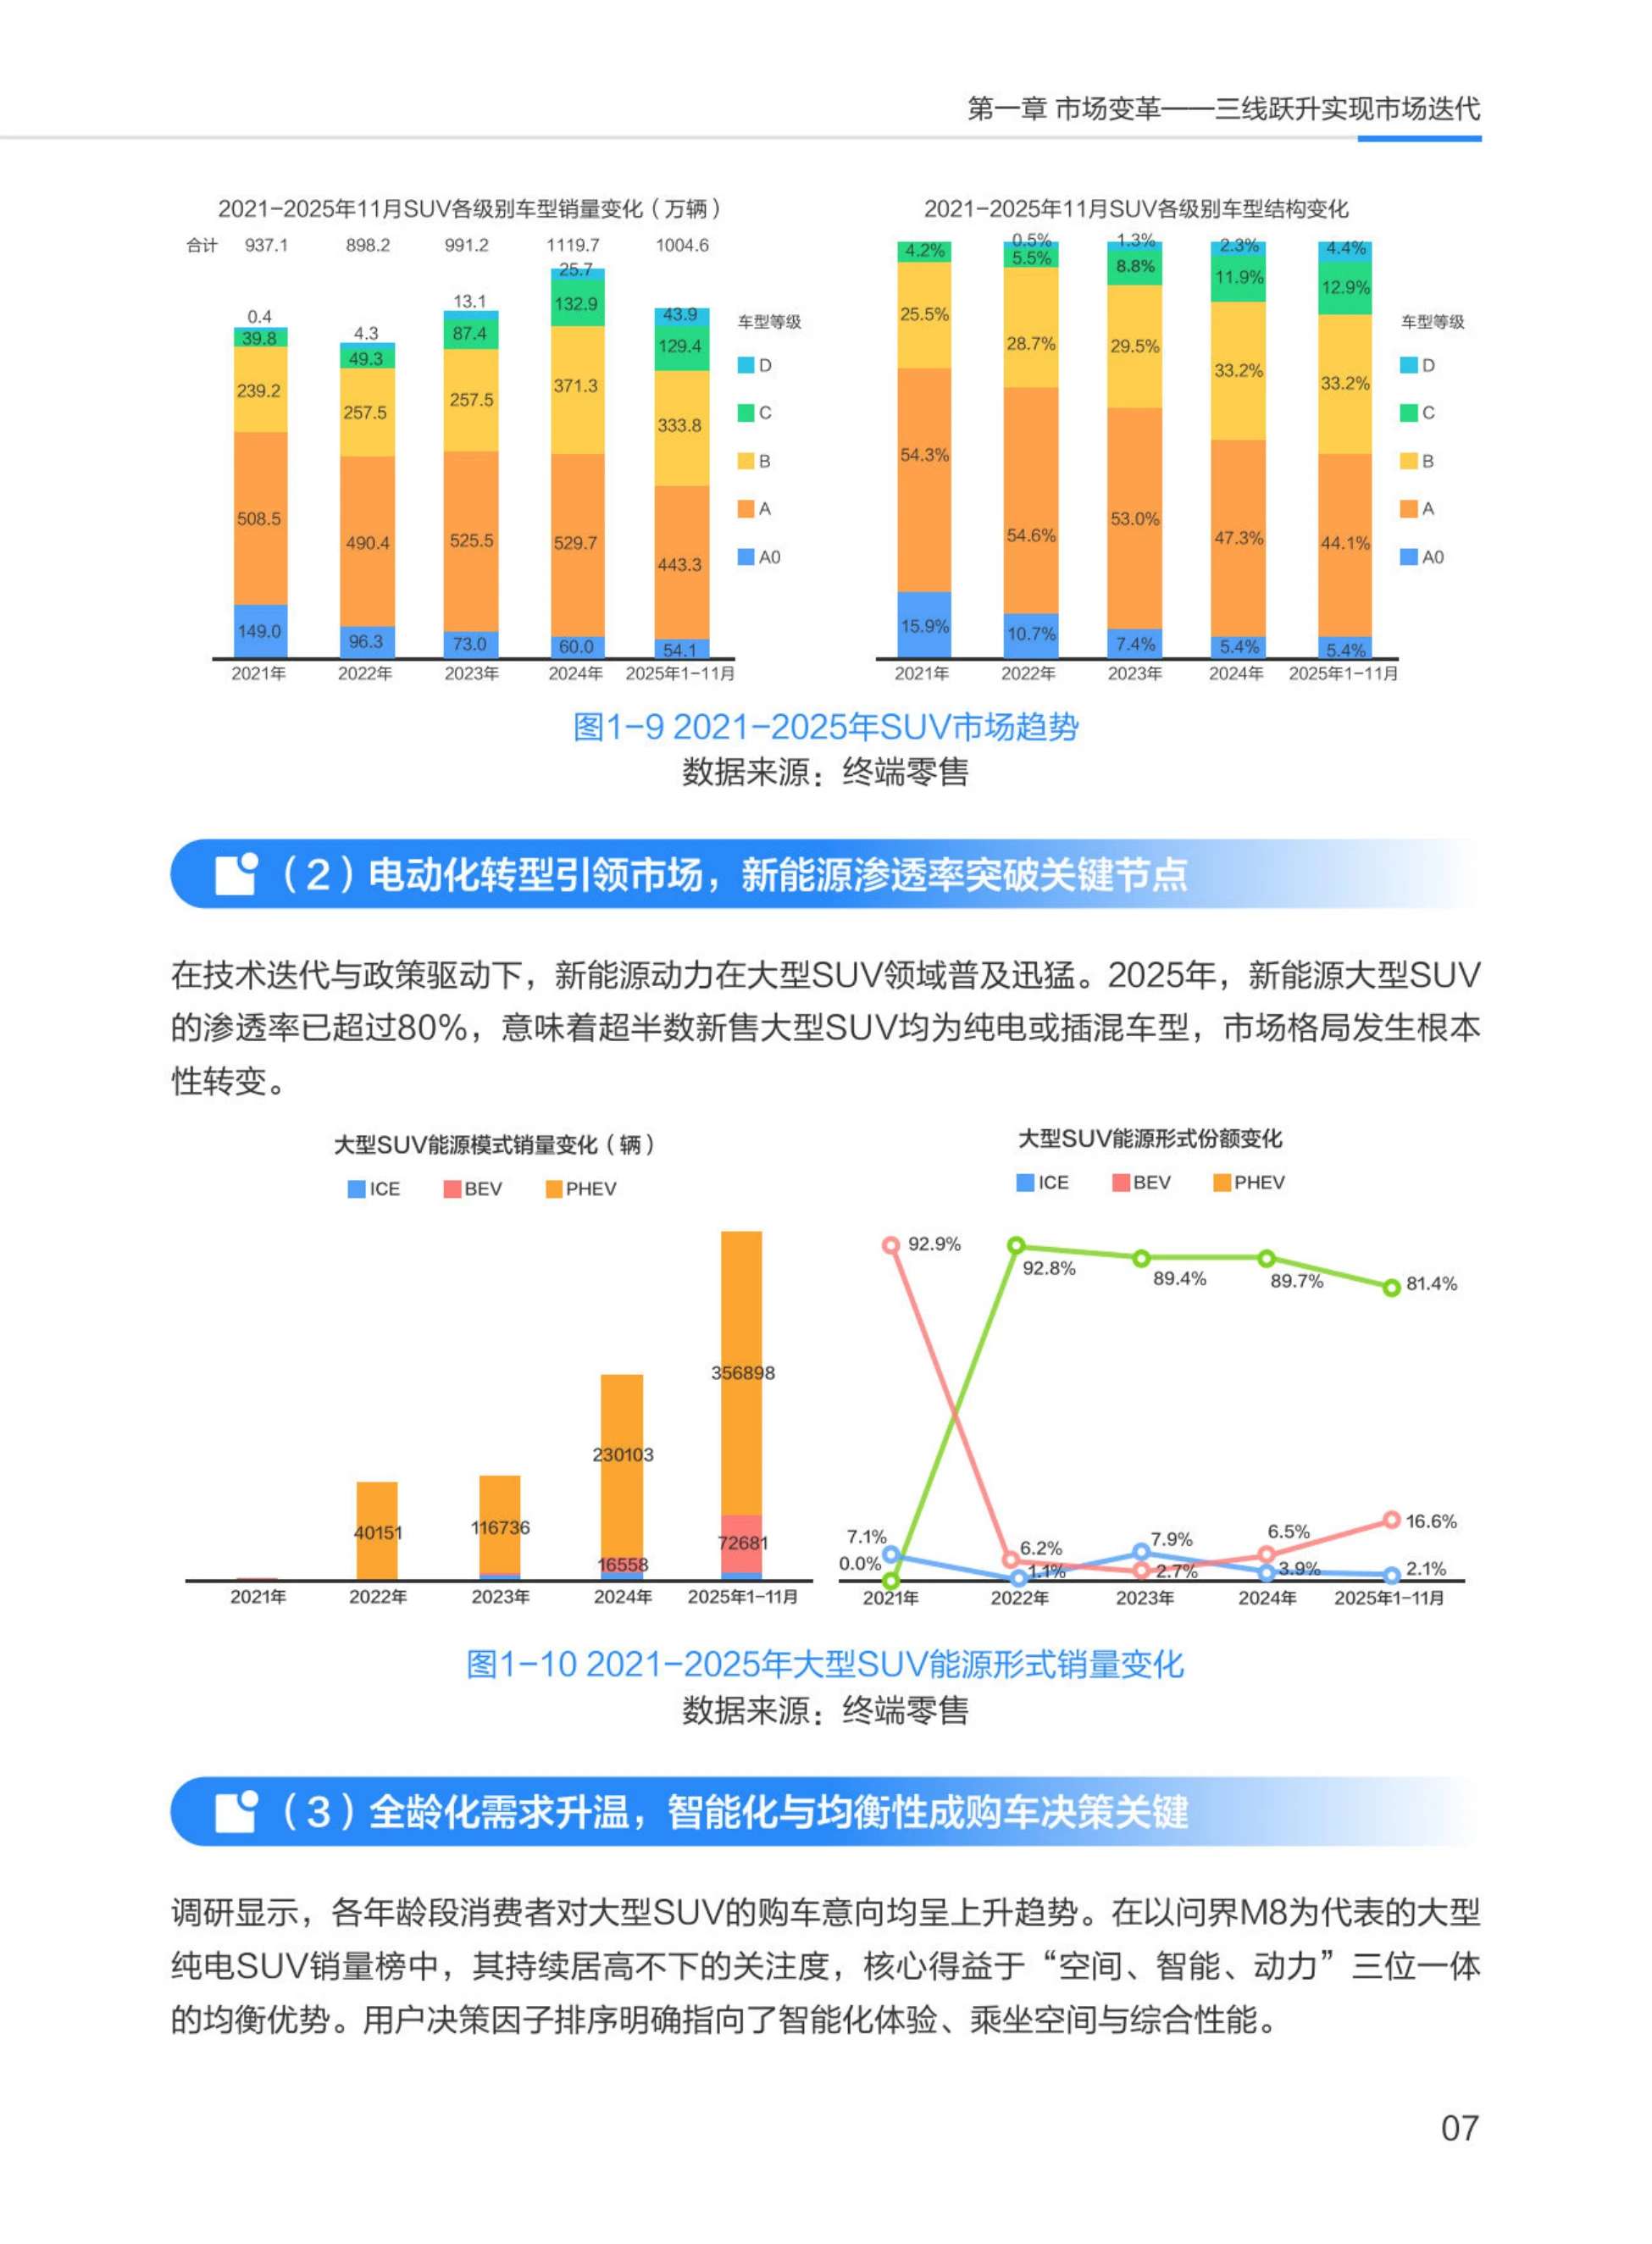
2025年终端零售数据显示,大型SUV品类市场占有率已提升至16%,从一个小众细分市场真正进化为主流家庭的选择。2025年1至11月,中国大型SUV市场累计销量高达43.9万辆,创历史新高;2021年全年这个数字只有4.3万辆。
新能源渗透率超过80%,纯电和插混成为绝对主力,燃油大型SUV的生存空间被迅速压缩,产品结构完成了一次彻底换血。报告把这轮增长归因于消费升级与技术迭代共同驱动,形成“需求扩容—技术响应—市场反馈”的三线闭环,三条线互相加速。
供给端也在扩容。2025年1至11月的车型销量表里,在售产品从25万元以下一路铺到40万元以上,二十余款车型同场竞争。
市占率从个位数走到十六个百分点,靠的不是一款车,而是一整条价格带。
说到底,这是一次价格带的重心转移,而不是某一款车单独打赢的一场仗。
图源:《中国大型SUV市场数据洞察报告》(第4页)
二、需求侧四个变量:收入、多孩、户外、国货认同
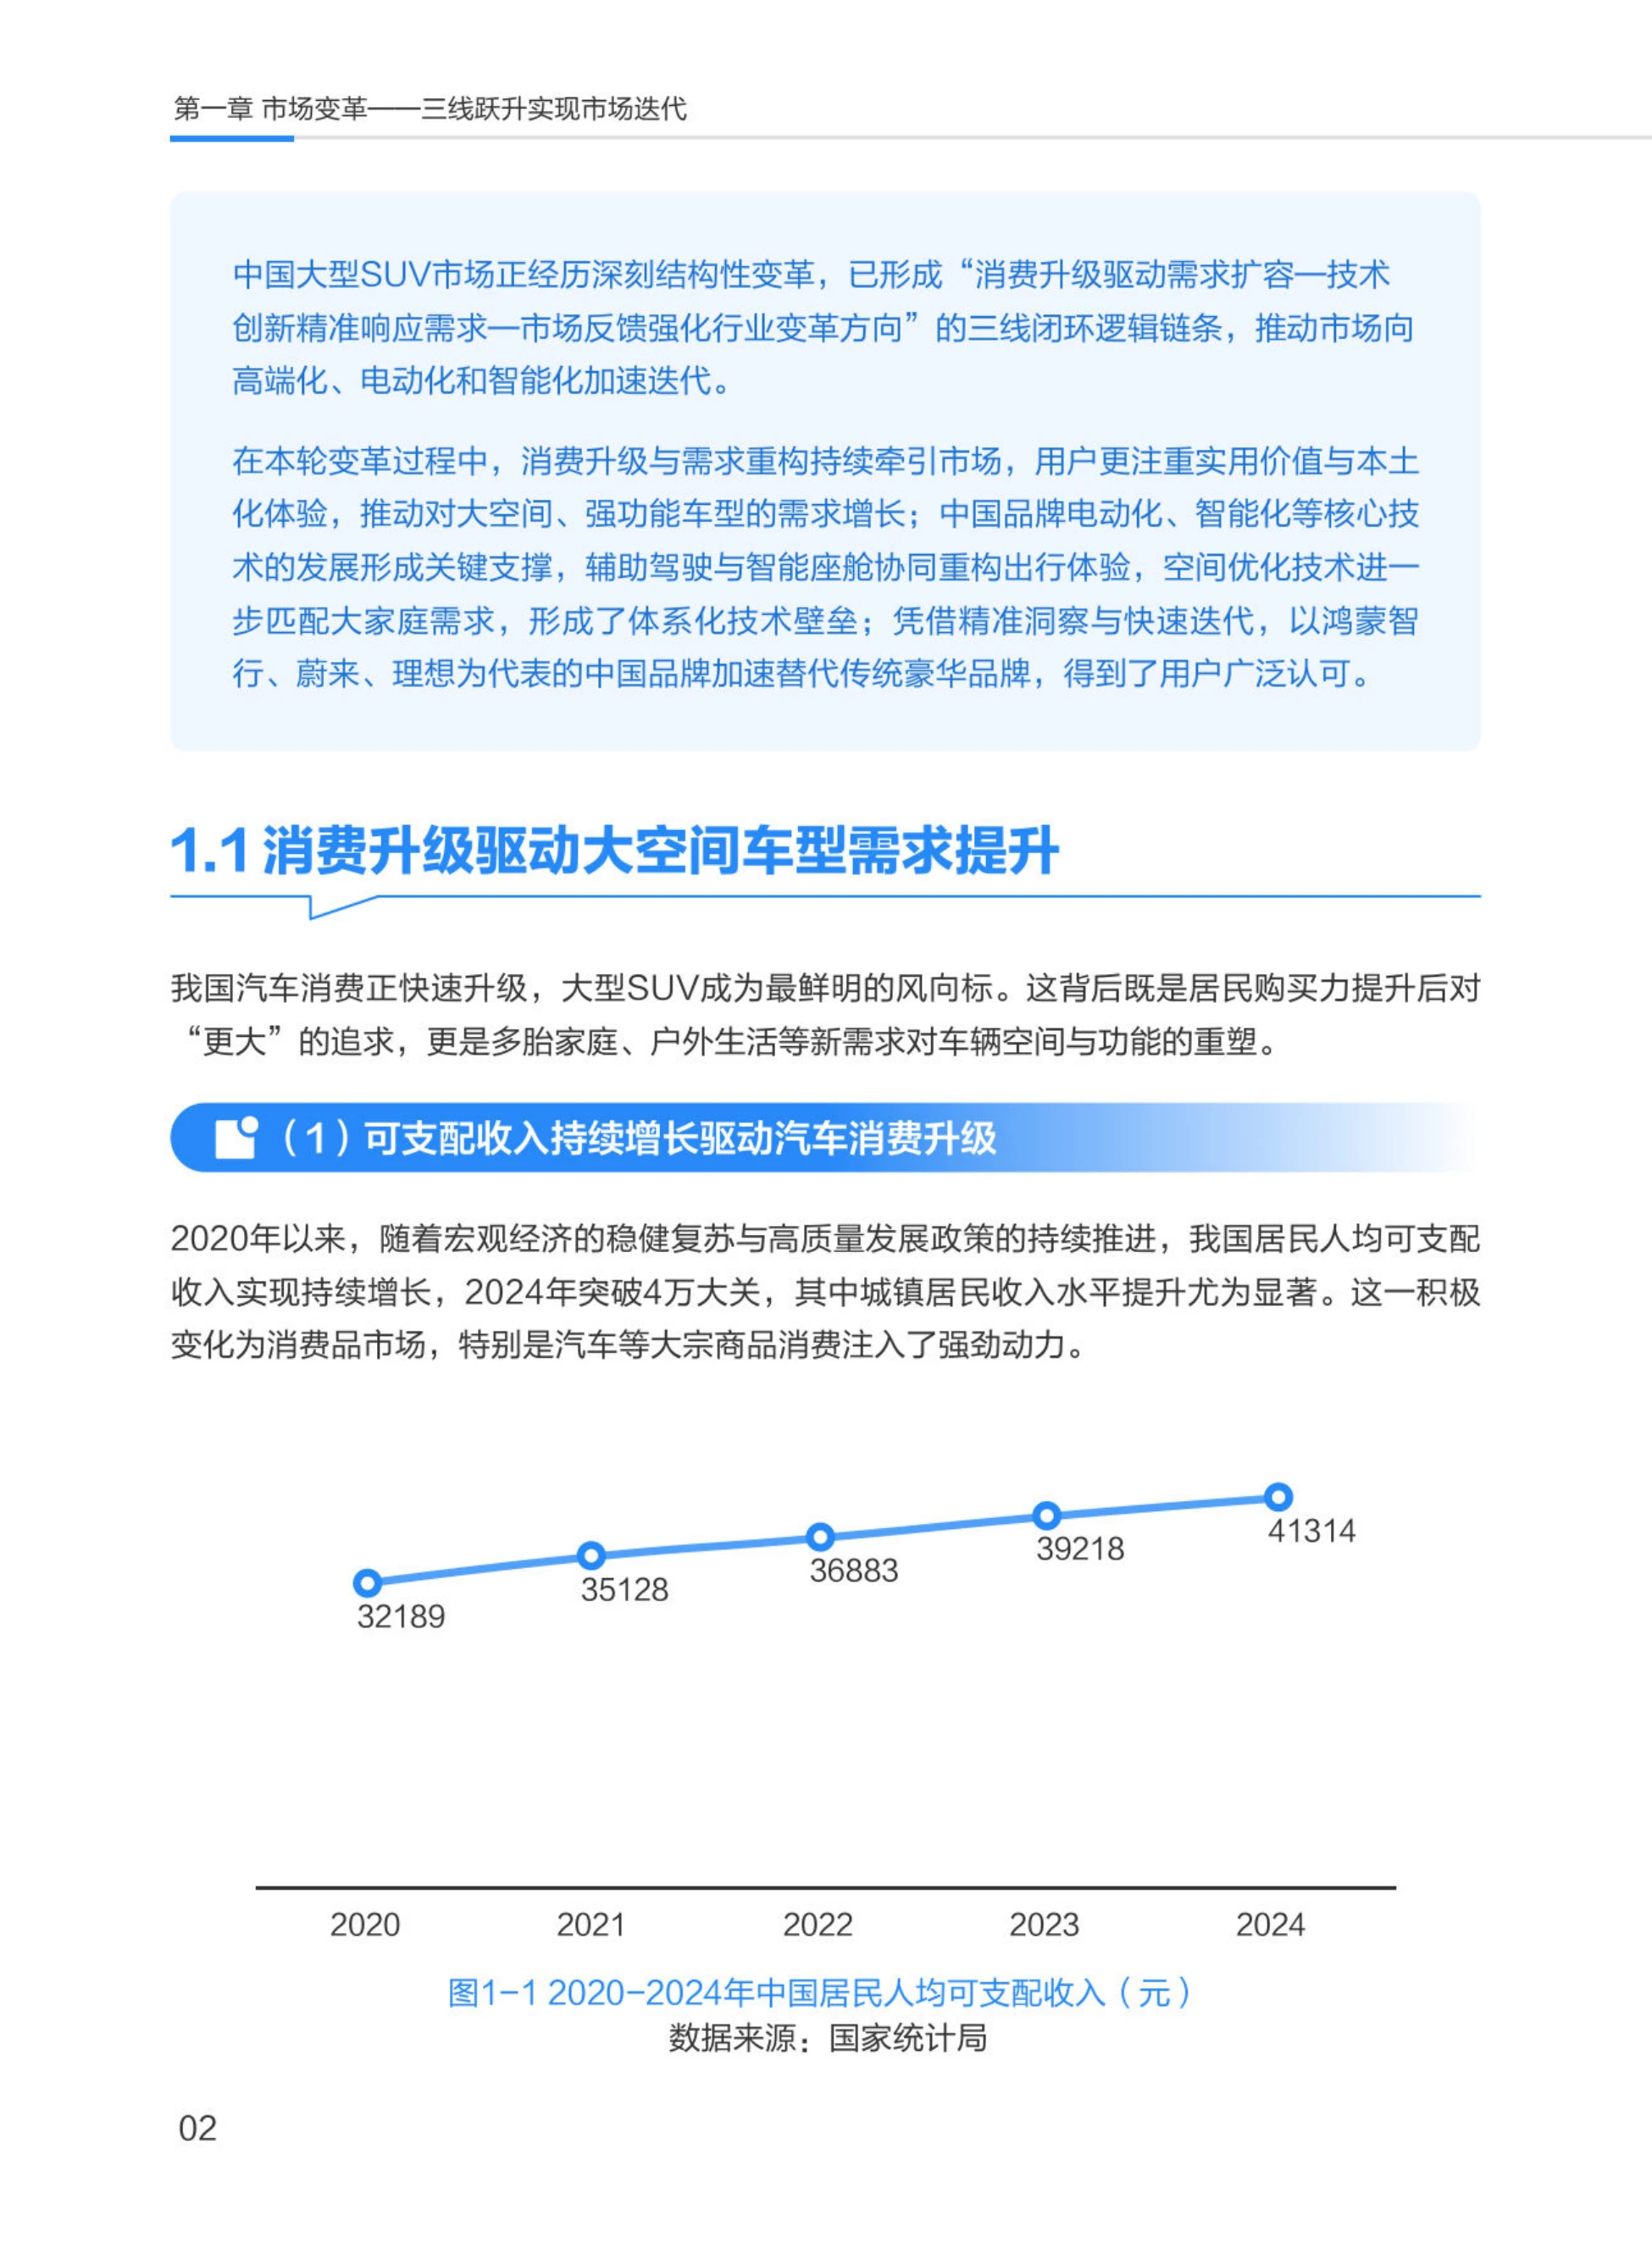
收入是最底层的变量。2024年我国居民人均可支配收入突破4万元大关,达到41314元,2020年为32189元,五年累计涨幅接近三成。
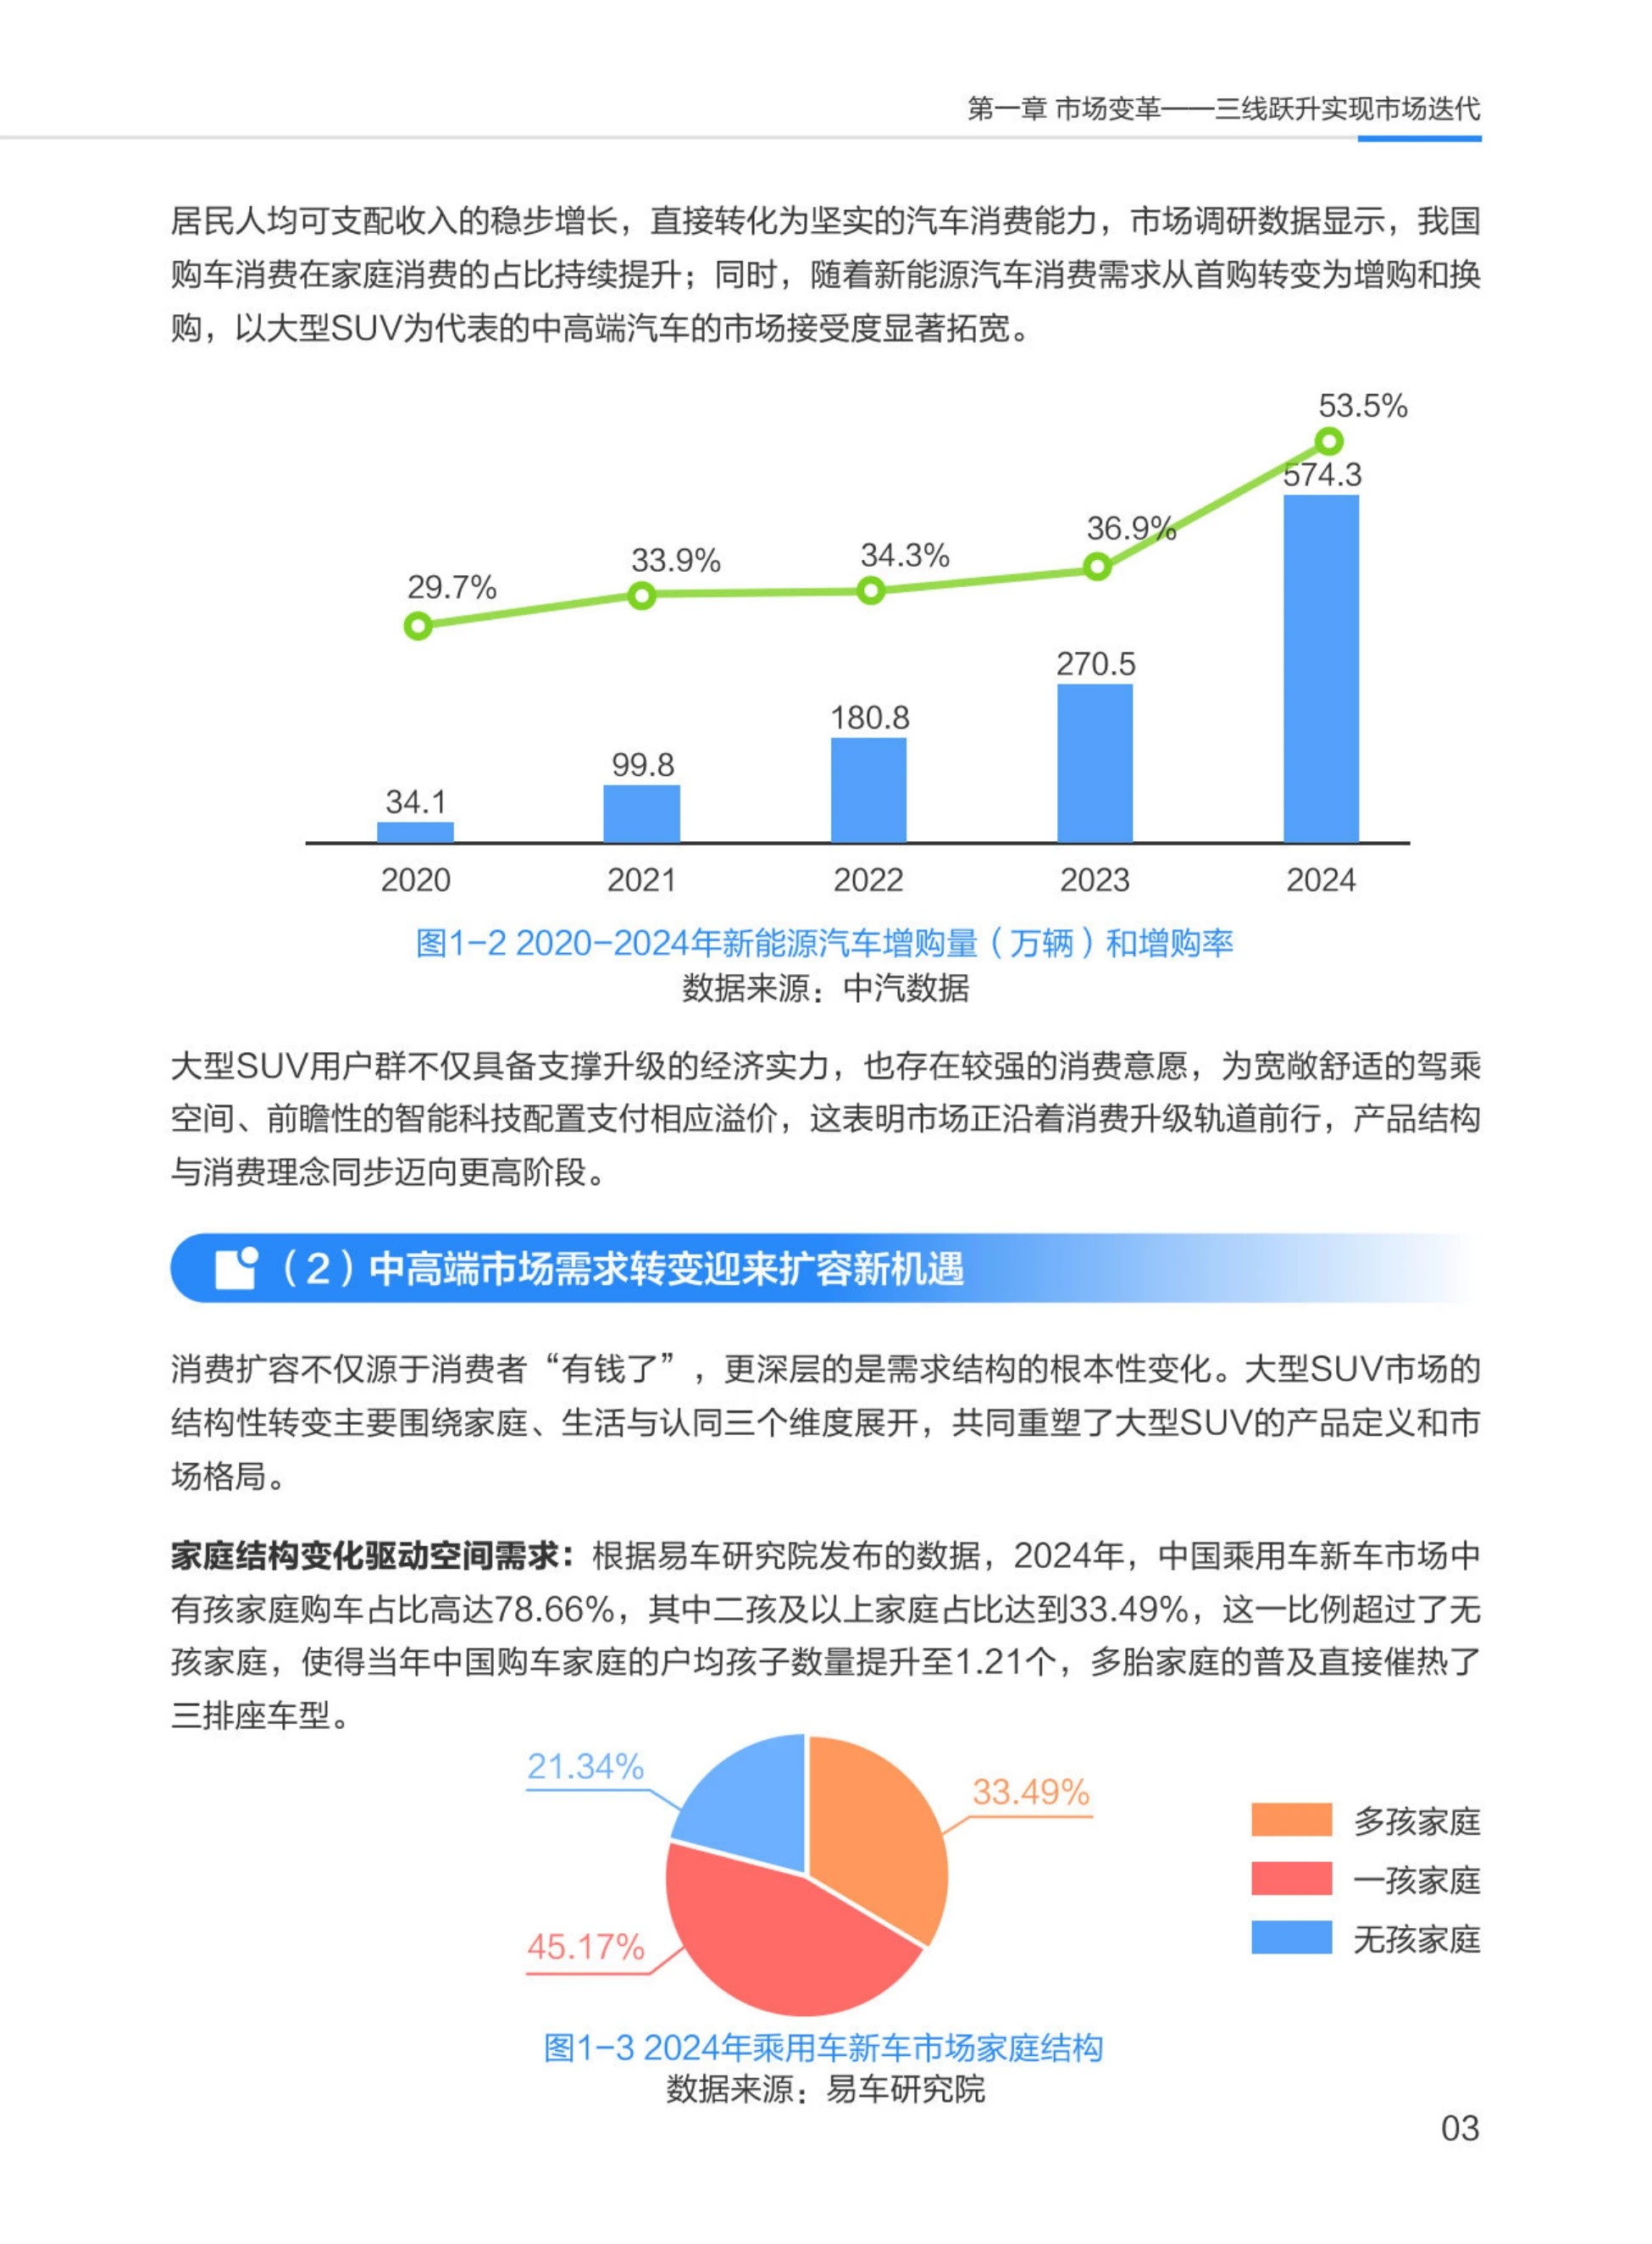
收入转化为购买力之后,购车消费在家庭支出中的占比持续提升,中高端车型的市场接受度显著拓宽,增购和换购开始替代首购。
家庭结构的变化更直接。2024年乘用车新车市场中,有孩家庭购车占比高达78.66%,其中二孩及以上家庭占33.49%,首次超过无孩家庭。当年购车家庭的户均孩子数量提升到1.21个,多胎家庭的普及直接催热了三排座车型,也让第三排从“应急座”变成“常用座”。
品牌偏好同步转向。调研显示超过65%的受访者购车时会优先考虑国产高端车型,较三年前提升逾25个百分点。
用户结构决定了产品结构,这条规律比任何一次营销动作都要更硬一些。
这四个变量没有先后之分,是一起把需求顶上来的,缺了哪一个都不成立。
图源:《中国大型SUV市场数据洞察报告》(第5页)
三、场景外扩,车就不只是通勤工具了
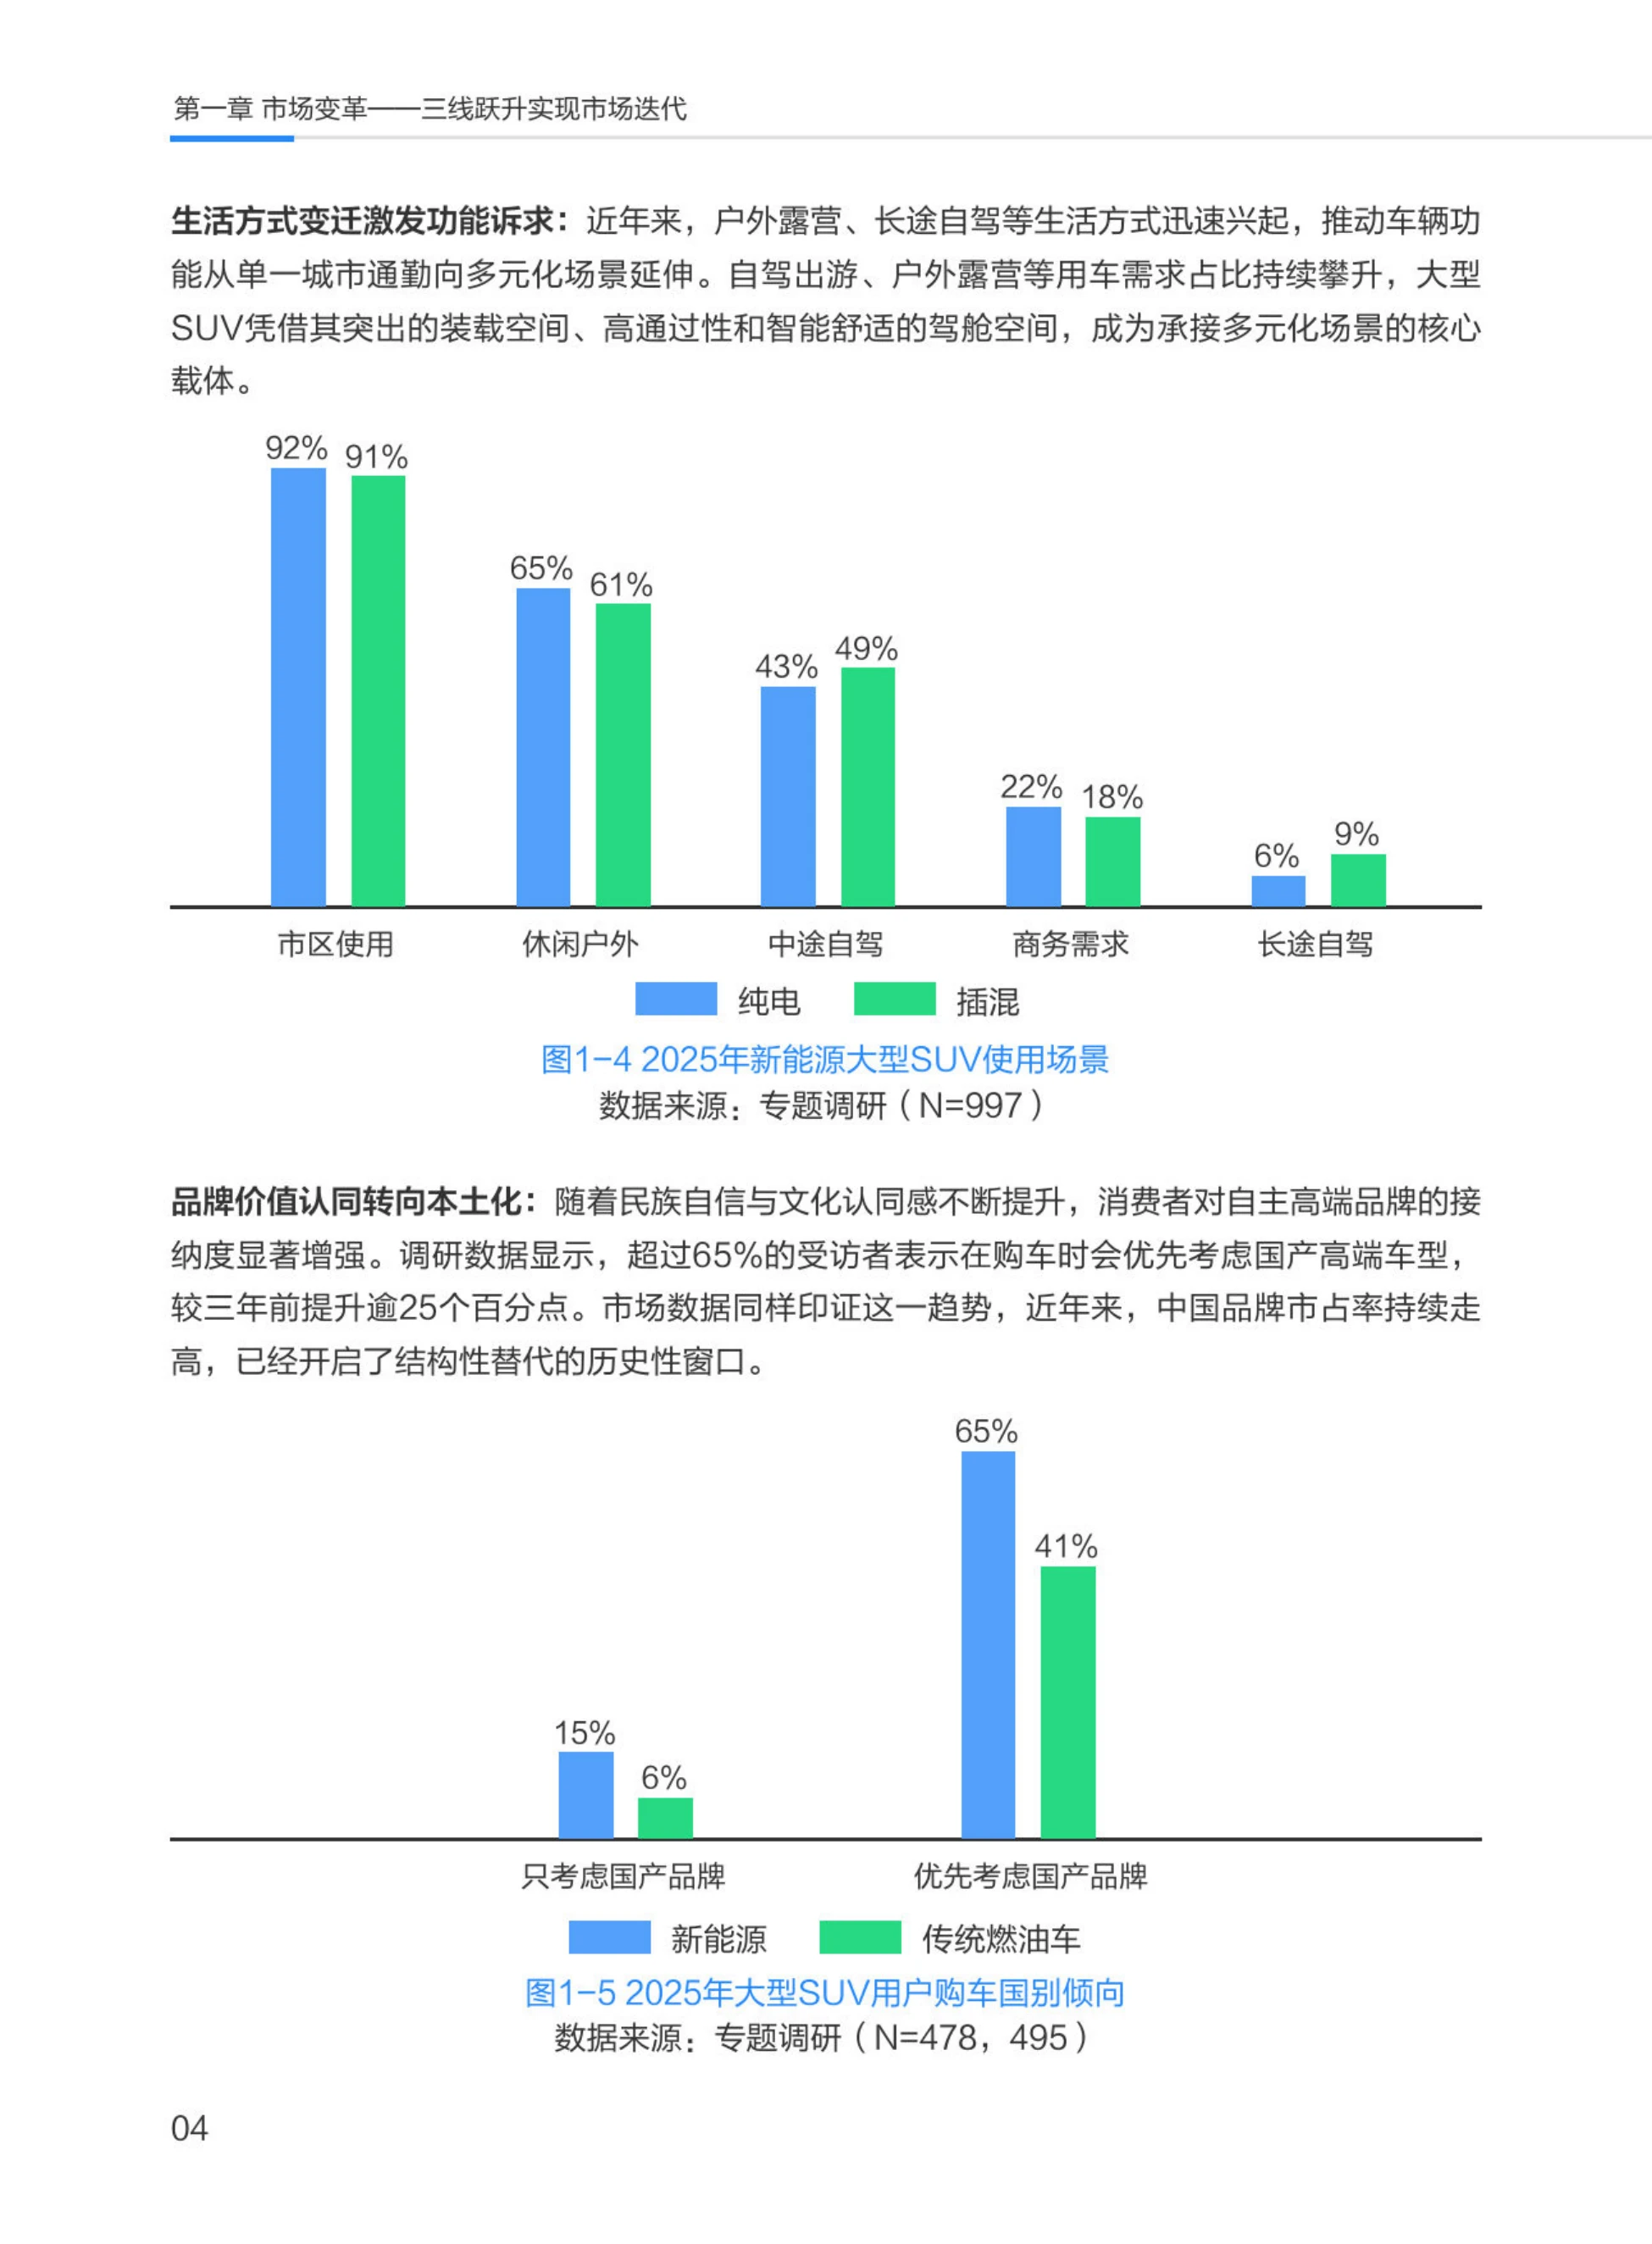
户外露营、长途自驾等生活方式迅速兴起,推动车辆功能从单一城市通勤向多元化场景延伸,这是产品定义的起点变化。
大型SUV凭借装载空间、高通过性和智能舒适的驾舱,成为承接这些场景的核心载体,也是它能稳稳卖上价的理由。调研数据的差异很有意思:纯电大型SUV用户中市区使用占比最高,插混用户在休闲户外和长途自驾上的比例更高。
这个差异直接决定产品定义,既要城市好开好停,又要能装能跑能带人,还得在两种状态之间切换得足够自然。报告还提到,用户对“一车多用”的期待已经写在调研里,选纯电还是选增程,更像是对自己生活半径的一次自我判断。
车的用途一旦从上下班通勤扩展到全家的生活,产品定义就得重写一遍。
场景决定配置,配置反过来又教育需求,产品定义就是这样被一轮轮改写。
图源:《中国大型SUV市场数据洞察报告》(第7页)
四、技术三条线:空间、续航、智驾
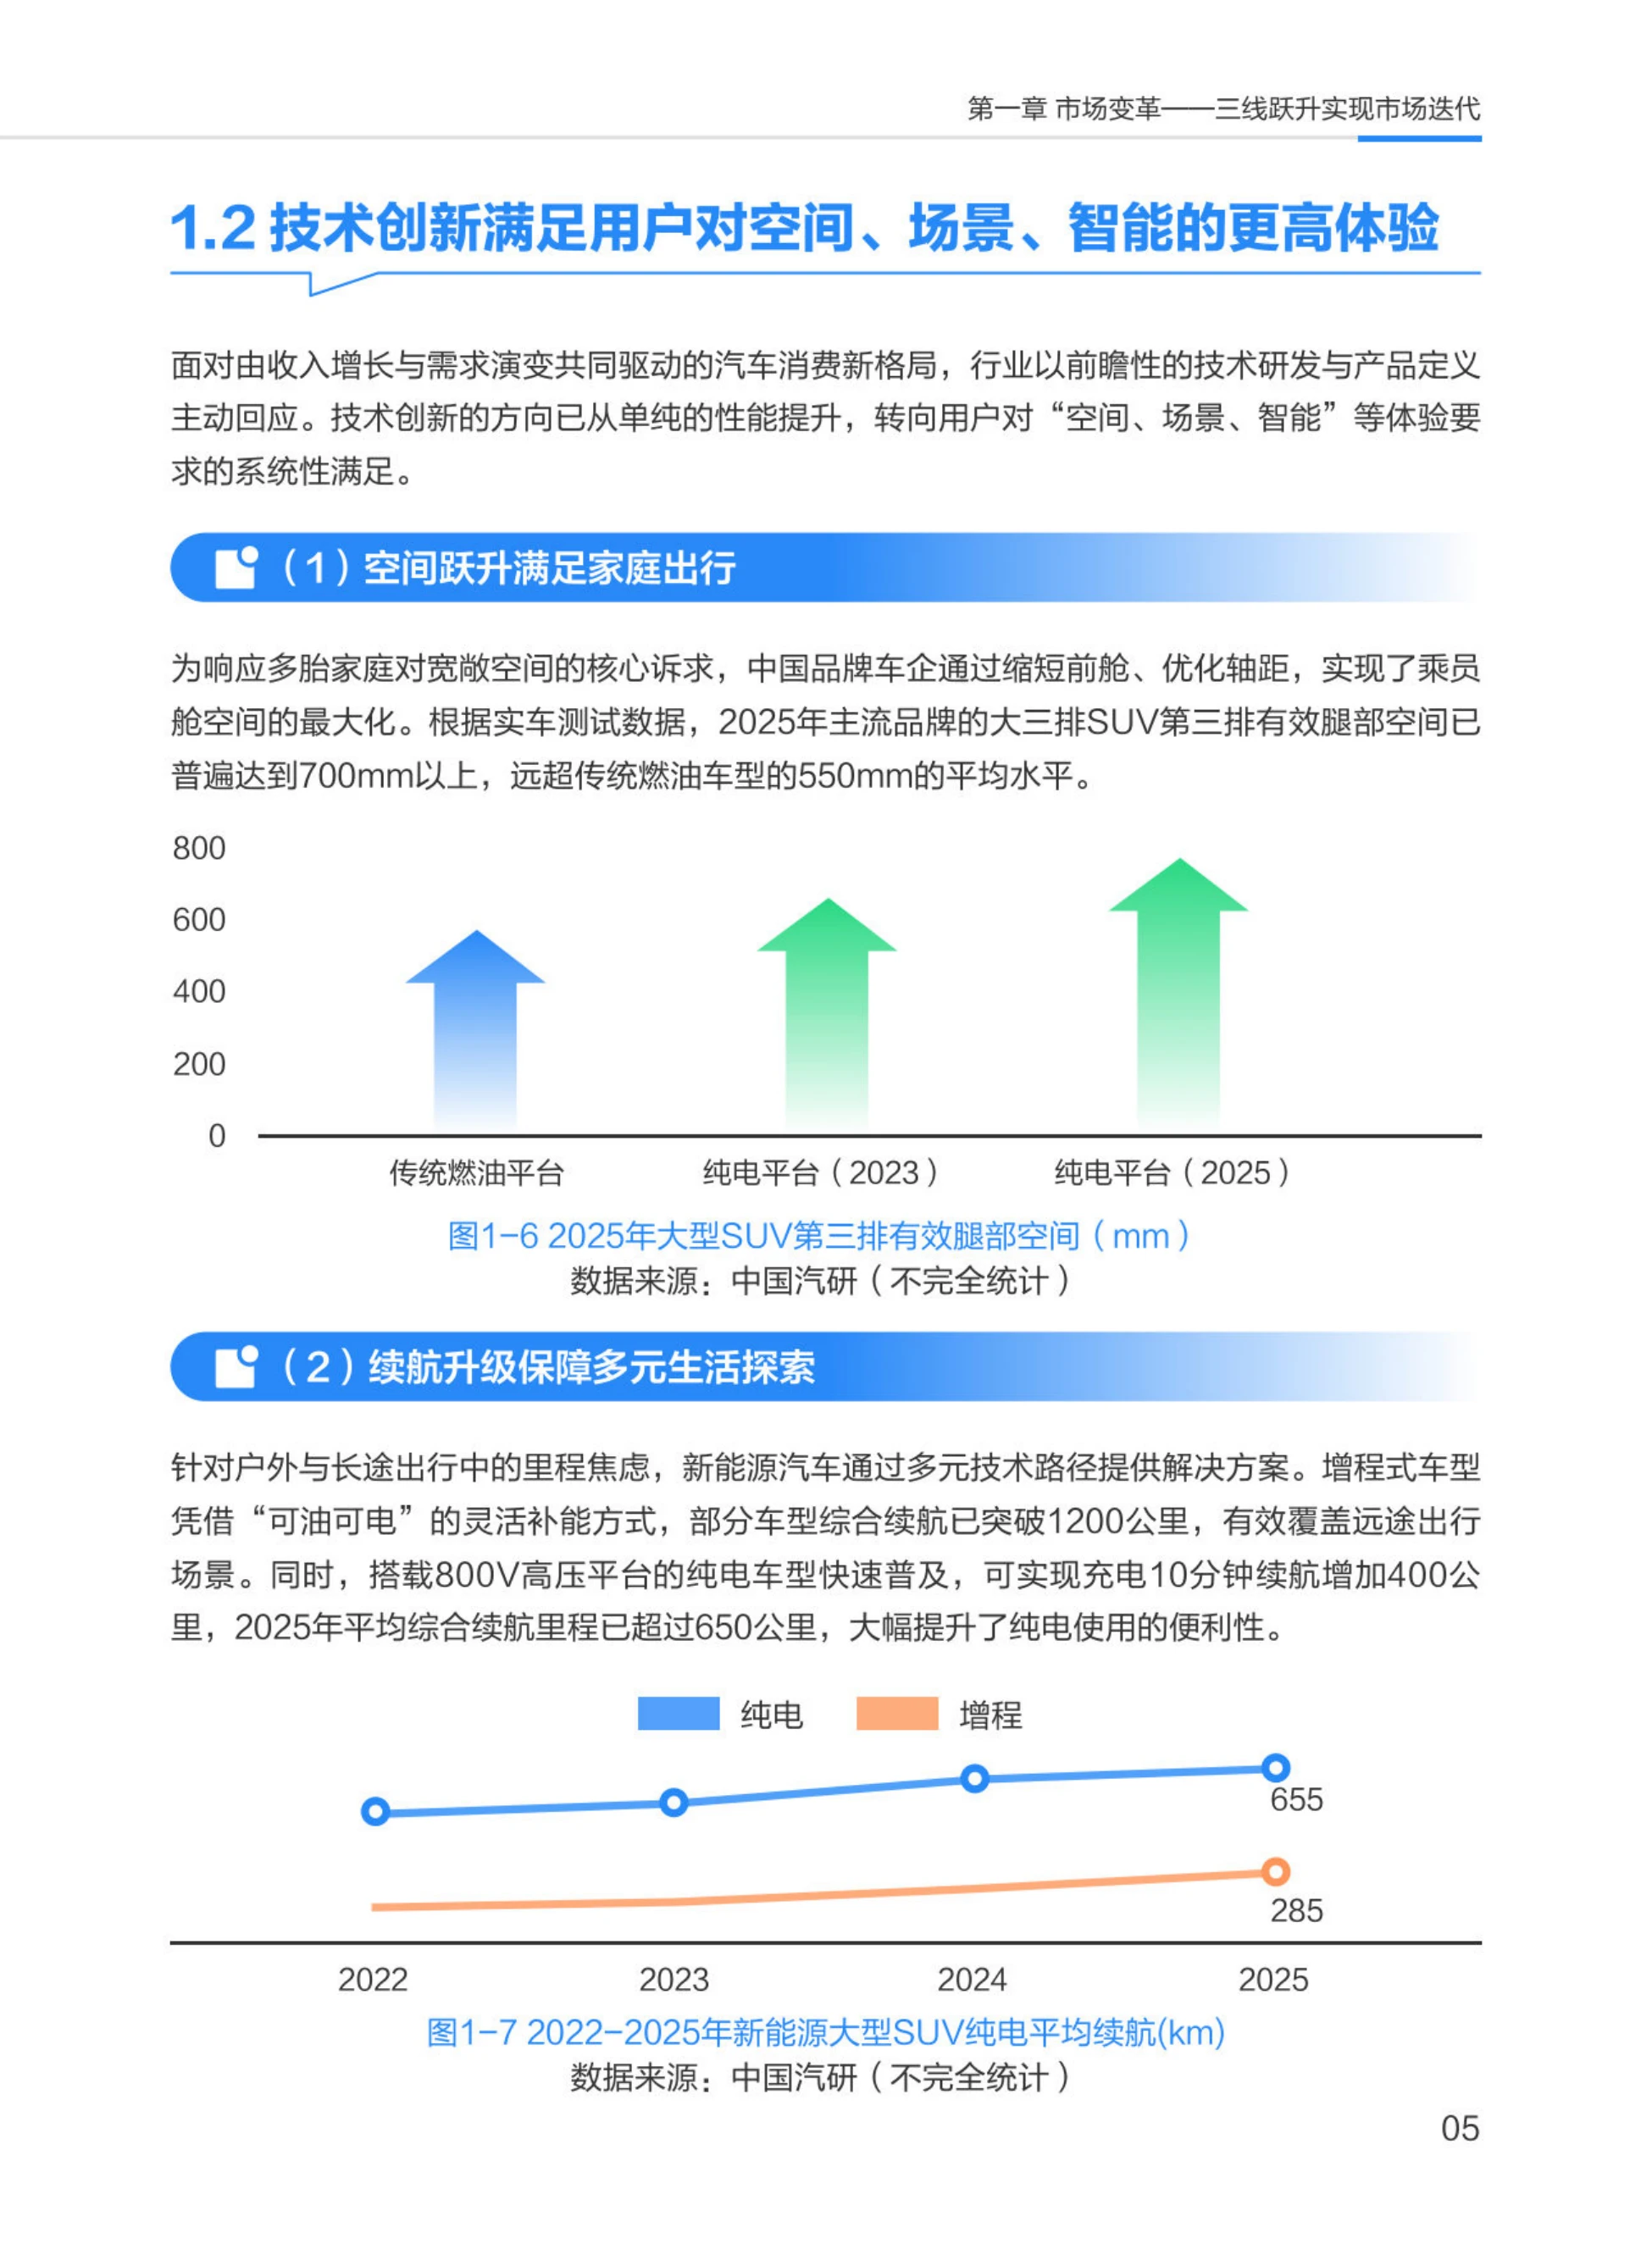
空间是第一条线。中国品牌通过缩短前舱、优化轴距做大乘员舱,2025年主流大三排SUV第三排有效腿部空间普遍达到700mm以上。传统燃油车型的平均水平是550mm,这150mm的差距落在第三排,就是“能坐”和“愿意坐”的区别,也是家庭用户最直接的体感。
续航是第二条线。增程车型部分产品综合续航已突破1200公里;搭载800V高压平台的纯电车型,充电10分钟可增加400公里续航。2025年纯电大型SUV平均综合续航已超过650公里,高压平台和补能网络一起把里程焦虑摊薄了一大截。
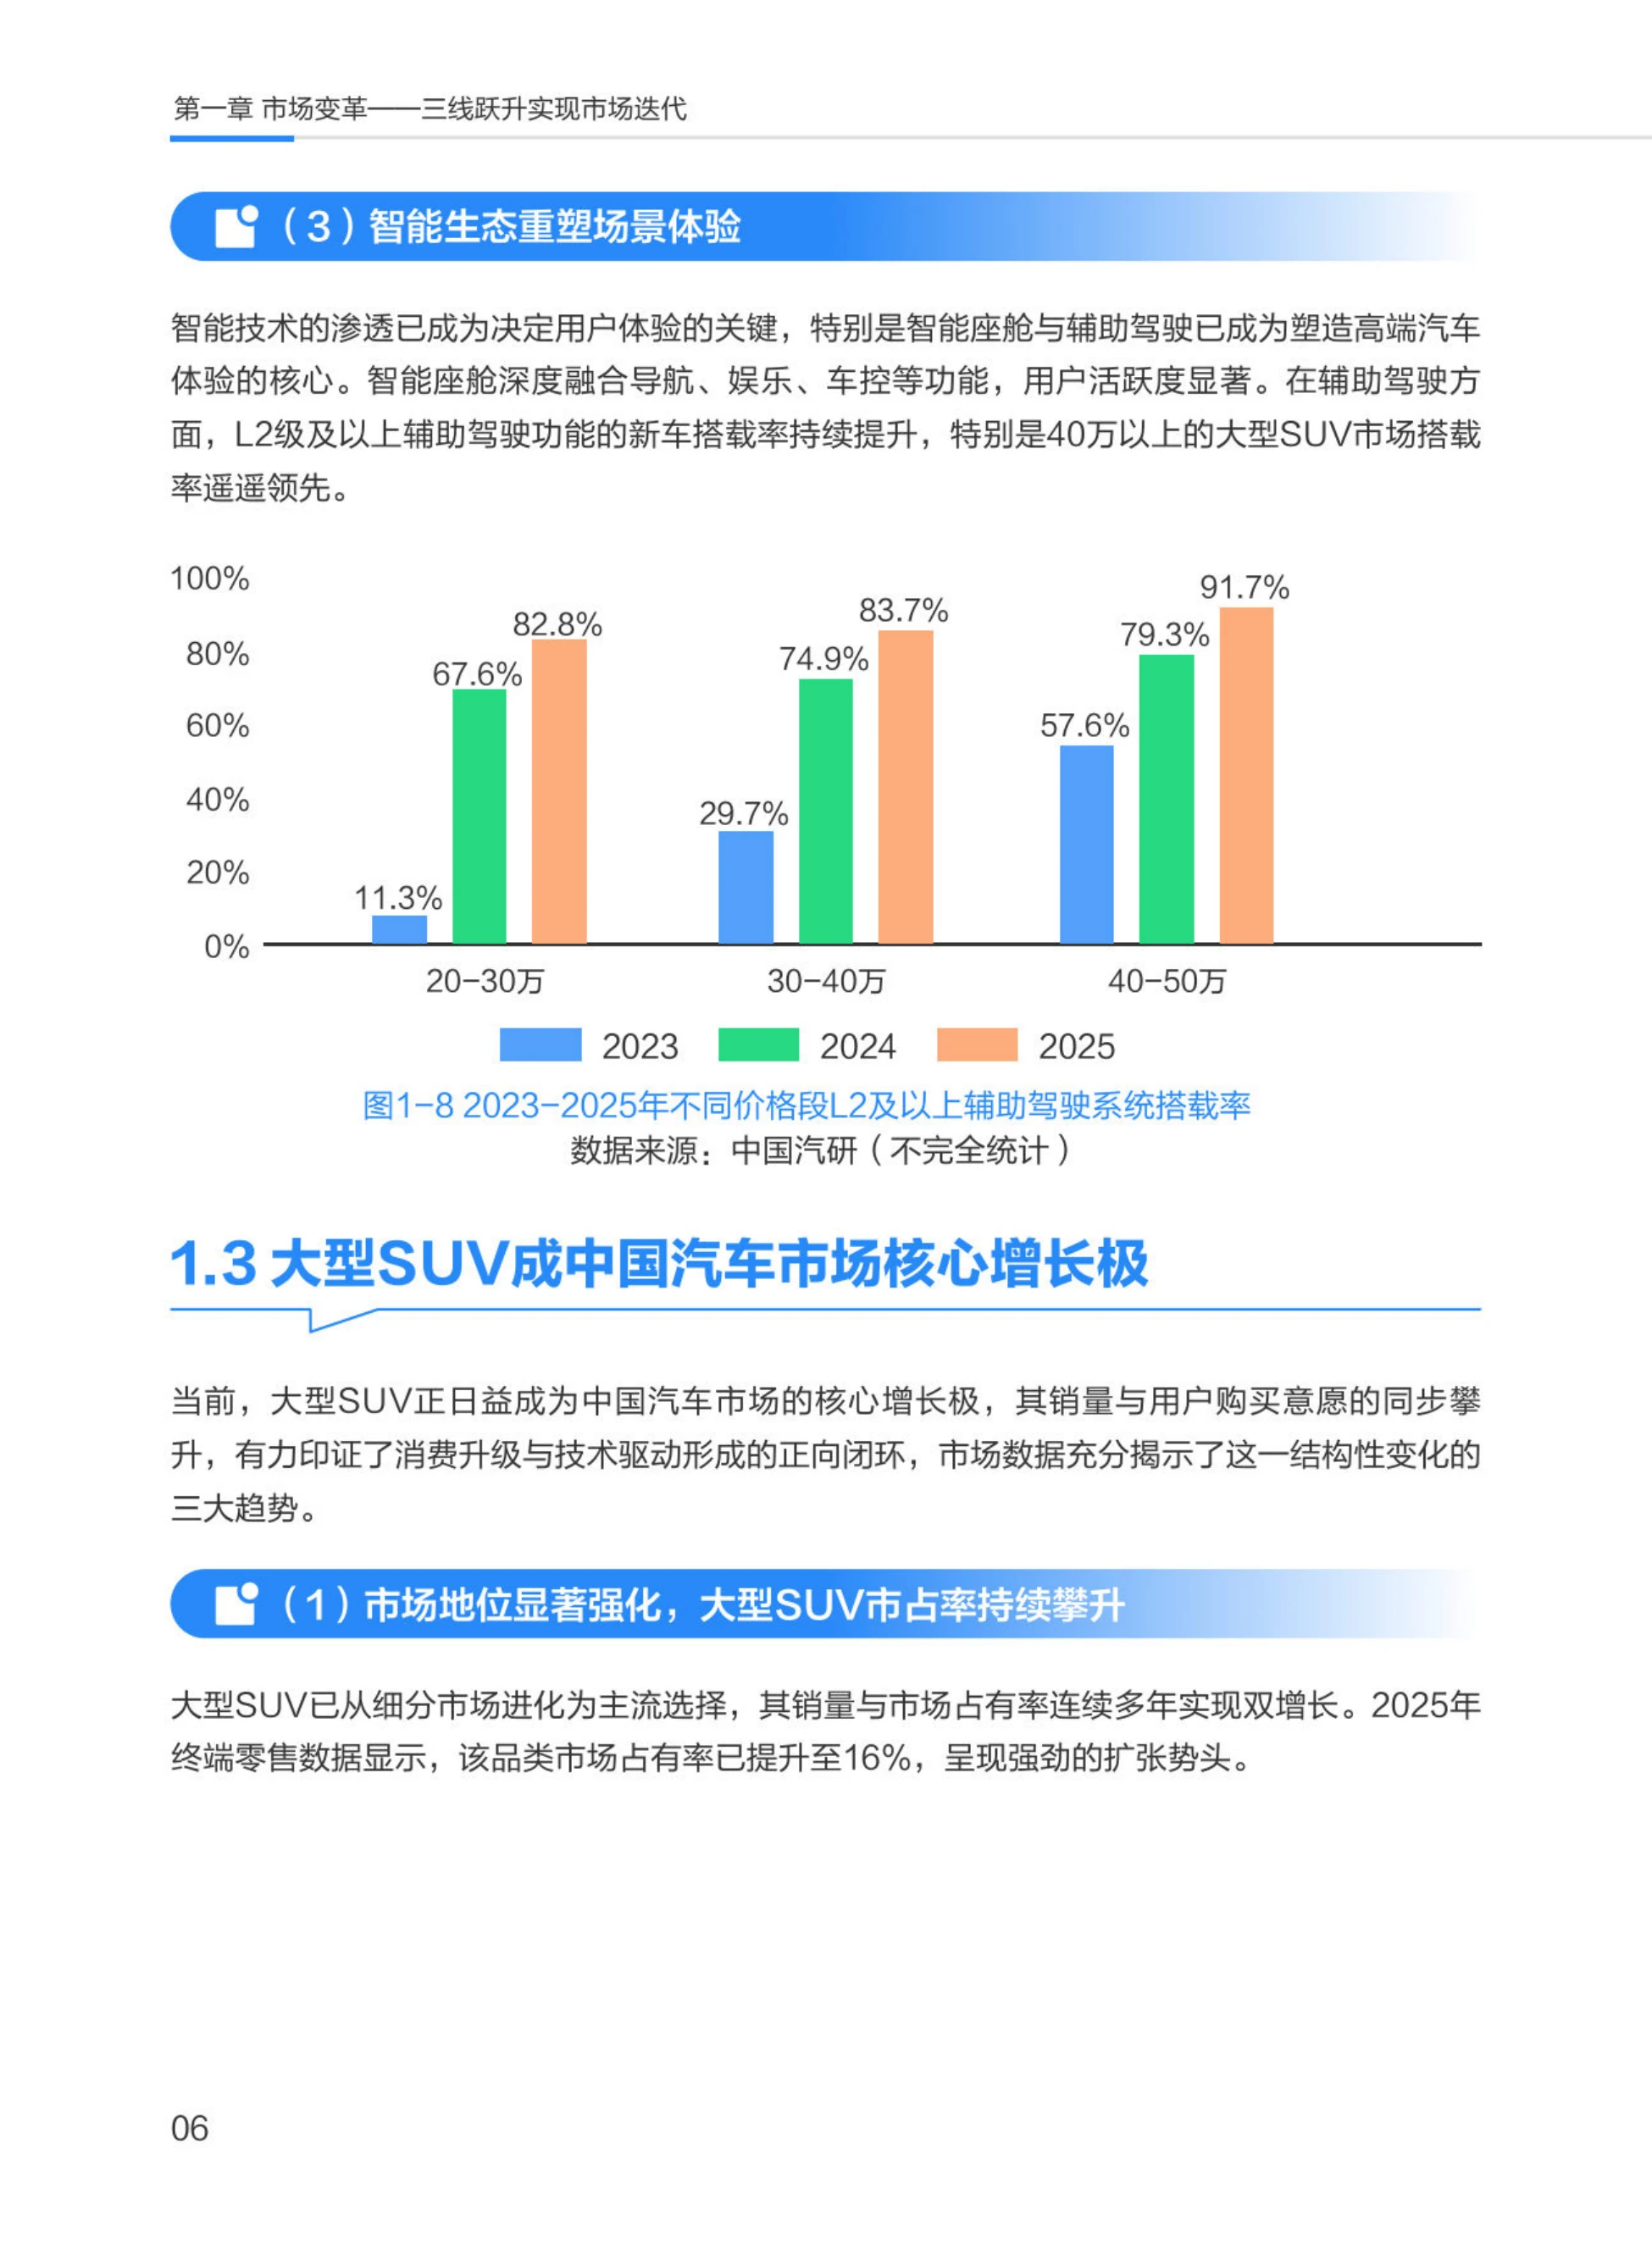
智驾是第三条线。2025年40万元以上价格带L2级及以上辅助驾驶搭载率达到91.7%,在各价格段中排名第一。报告的口径很清楚:价格段之间的差距,比年份之间的差距更大,智能化正在成为高端车型的准入门槛。
三条线没有一条是单点突破,拼的都是体系能力,也是供应链和软件的综合账。
图源:《中国大型SUV市场数据洞察报告》(第8页)
五、价格结构:35万到40万撑起三分之一市场
2025年1至11月,35万至40万元区间产品销量达15.5万辆,贡献整体市场35.3%的份额,是本轮增长最核心的驱动力。报告据此把市场分成三级阶梯:25万级普及型、25万至35万级科技型、35万以上旗舰型,每一级的产品逻辑并不一样。
25万级以深蓝S09等车型为代表,主打纯电技术与基础智能化,任务是把高品质大型SUV的入门门槛降下来。25万至35万级以领克09等车型为代表,在机械素质、混合动力系统和进阶智能座舱上构建优势,服务对驾控更有要求的用户。
35万以上以问界M8为标杆,集中品牌最强技术、顶级辅助驾驶与豪华体验,定义整个市场的价值天花板。
这份报告的完整版、原始图表和数据附录,都放在运营动脉(www.yydm.cn)上,搜标题就能直接打开。
同类赛道的其他报告那里也都收了,顺着行业目录往下翻,比一份份到处找省事得多。
价格带的迁移看着是定价问题,本质上是消费重心从品牌真正转向了体验。
三级阶梯的意义是给出分层渗透的路径,让中国品牌能一级一级往上打,而不是在同一个价格带里内卷。
图源:《中国大型SUV市场数据洞察报告》(第6页)
六、问界M8的13.4万辆与47.3%是怎么来的
2025年1至11月,问界M8在35万至45万元区间取得销量冠军,累计销量13.38万辆,同时站上了规模与价值的双标杆位置。同期奔驰GLC为11.56万辆,奥迪Q5L为10.16万辆,宝马X3为6.59万辆,理想L9为4.28万辆,腾势N9为2.02万辆。
更关键的是结构变化:35万至45万元SUV市场里,自主品牌份额从2021年的10.3%升到2025年的47.3%,外资品牌合计退到一半以下。报告的说法是,这不只是销量上的成功,而是用户认知、品牌溢价、技术口碑三个维度同时取得突破的一个缩影。
从2021年到2025年,这个细分市场的国别结构几乎翻转了一遍,背后是电动化与智能化的双重前置布局,而不是一次降价换量。
市场主导权已经从产品参数转向了技术定义权,这是格局变化的核心所在。
图源:《中国大型SUV市场数据洞察报告》(第9页)
七、对燃油豪华打代差,对新势力打生态
报告把问界M8的竞争力拆成两套打法,对手不同,逻辑也完全不同,这一点比单纯罗列配置表更有参考价值。对传统燃油豪华SUV,打的是智能体验代差:鸿蒙智能座舱4.0加华为乾崑智驾ADS 4,提供覆盖高速与城区的高阶辅助驾驶。
调研中BBA用户增换购问界M8的影响因素排序是:华为辅助驾驶系统67%、品牌影响61%、安全性47%、智能座舱37%、乘坐空间32%。对新势力,打的是品牌信任与生态协同。问界M8用户里华为手机用户占69%,“车—机—家”无缝流转形成体验闭环。
报告认为,大型SUV市场暂时没有第二个品牌能构建起完整的智能生态,这是短期内难以复制的壁垒。
同一个价格带里要打两套完全不同的仗,说明竞争的维度已经彻底换了。
一边是技术代差,一边是生态引力,中间还压着一个价格,三样缺一不可。
图源:《中国大型SUV市场数据洞察报告》(第10页)
八、谁在买:83%男性、47%多孩、88%增换购
用户地域高度集中,一线与新一线城市占62%,二线城市24%,三线及其他城市只有14%,增长动能来自消费能力最强的城市圈。性别上男性占83%,主导购车决策;年龄上30至49岁合计占83%,已婚用户占比超过90%,是典型的成熟家庭客群。
家庭结构里,已婚多孩占47%,已婚一孩占42%,这正是三排座车型的核心客群,也解释了第三排为什么必须做得像样。收入上,36%的用户个人年收入超过50万元,具备为技术和体验溢价付费的能力,属于典型的高收入群体。
购车方式上增换购占88%,其中40%直接来自传统合资品牌用户的置换,切的是燃油高端的腹地而不是新能源的存量。满意度数据也很硬:华为辅助驾驶9.3分、鸿蒙座舱交互9.2分、六座空间布局9.0分,满分10分。
这批用户不是被品牌说服的,是被体验说服的,口碑比任何广告都管用。
图源:《中国大型SUV市场数据洞察报告》(第3页)
九、2026年的三条动线与一个前提
报告判断2026年竞争会从“开辟新赛道”进入“贴身肉搏”,护城河不在任何单项功能,而在跨终端、跨技术域的协同能力。第一条动线是场景绑定:把纯电CLTC 705公里、增程综合1526公里的续航,翻译成通勤、露营、跨省的具体场景承诺。
第二条是责任绑定:从比功能多,转向比体系更安全、更负责任,在L3法规落地之前先把信任建立起来。第三条是情感绑定:让车成为连接个人、家庭与外界的智能中枢,用生态的无感续接替代一次性的功能惊喜。
前提是纯电大型SUV的市占率能向45%以上迈进,续航与补能基建需要继续兑现,否则前面三条动线的场景叙事都会落空,变成广告词。
参数终会趋同,体验不会,这大概是这份报告里最值得记住的一句判断。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。