创新药审评有多快?30页拆IND总量与发补时长
 广告
本文解读:《化药和生物制品创新药审评报告》 · 共 30 页 · 原文
这份年报最能说明流程差别的一个数字是:有发补的新药审评约 16.3 个月,无发补约 8.9 个月,差了近一倍。《2025 年度化药和生物制品创新药审评报告》共 30 页,数据来自 Insight 数据库、CDE 与 NMPA 公开信息,统计截止 2025 年 12 月 31 日。
结构分四块:新药情况(IND、临床登记、上市申请与获批)、特殊审评通道、上市策略分析、总结与附表。统计口径需要注意:范围是化学及生物制品新药,按受理号或品种适应症计,不含中药与生物类似药的单独口径。
读这份材料的方法,是把它当流程仪表盘看,不当成疗效或前景的判断依据。

图源:《化药和生物制品创新药审评报告》(第1页)
一、总量创新高:申报 3533 条,获批 3564 条
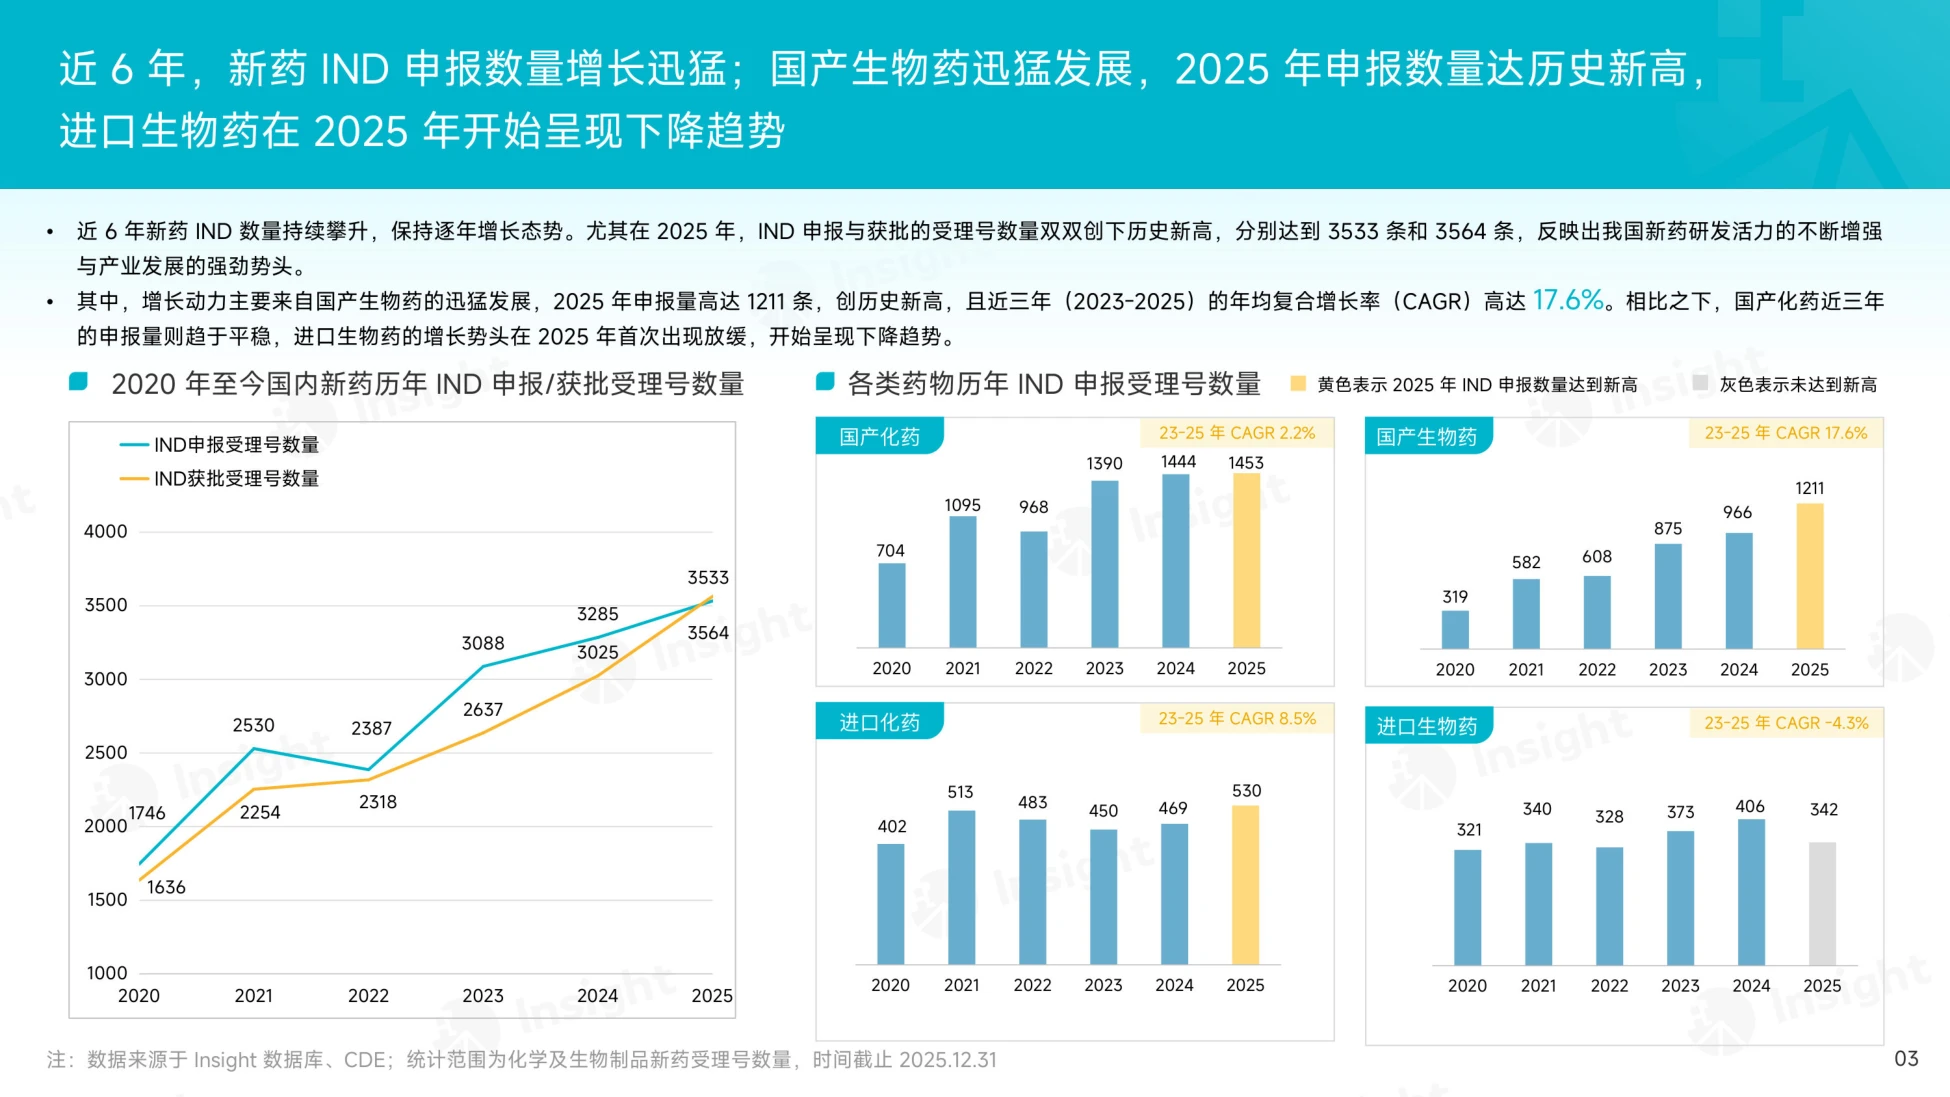
先看总量。2025 年新药 IND 申报与获批的受理号数量双双创下历史新高,分别是 3533 条和 3564 条。2020 年这两个数字是 1746 条和 1636 条。六年时间,申报量翻了一倍。
中间有一条小波动:2022 年申报量从 2530 条回落到 2387 条,之后连续三年上行。增长动力来自国产生物药。2025 年国产生物药申报量达 1211 条,创历史新高,2023 至 2025 年复合增长率 17.6%。
对比之下,国产化药近三年申报量趋于平稳,复合增长率只有 2.2%;进口化药 8.5%;进口生物药则首次放缓并转为下降。四条曲线放在一起,格局很清楚:增量主要来自本土生物药,进口生物药的光环在退。
报告对 2022 年那次回落的解释没有展开,但从后续三年的连续上行看,更像是一次阶段性调整,不是趋势反转。
六年翻倍之后,申报端的竞争已经不在“有没有项目”,而在“项目是什么形态”。
图源:《化药和生物制品创新药审评报告》(第4页)
二、技术类别:细胞治疗、核酸、放射线创新高
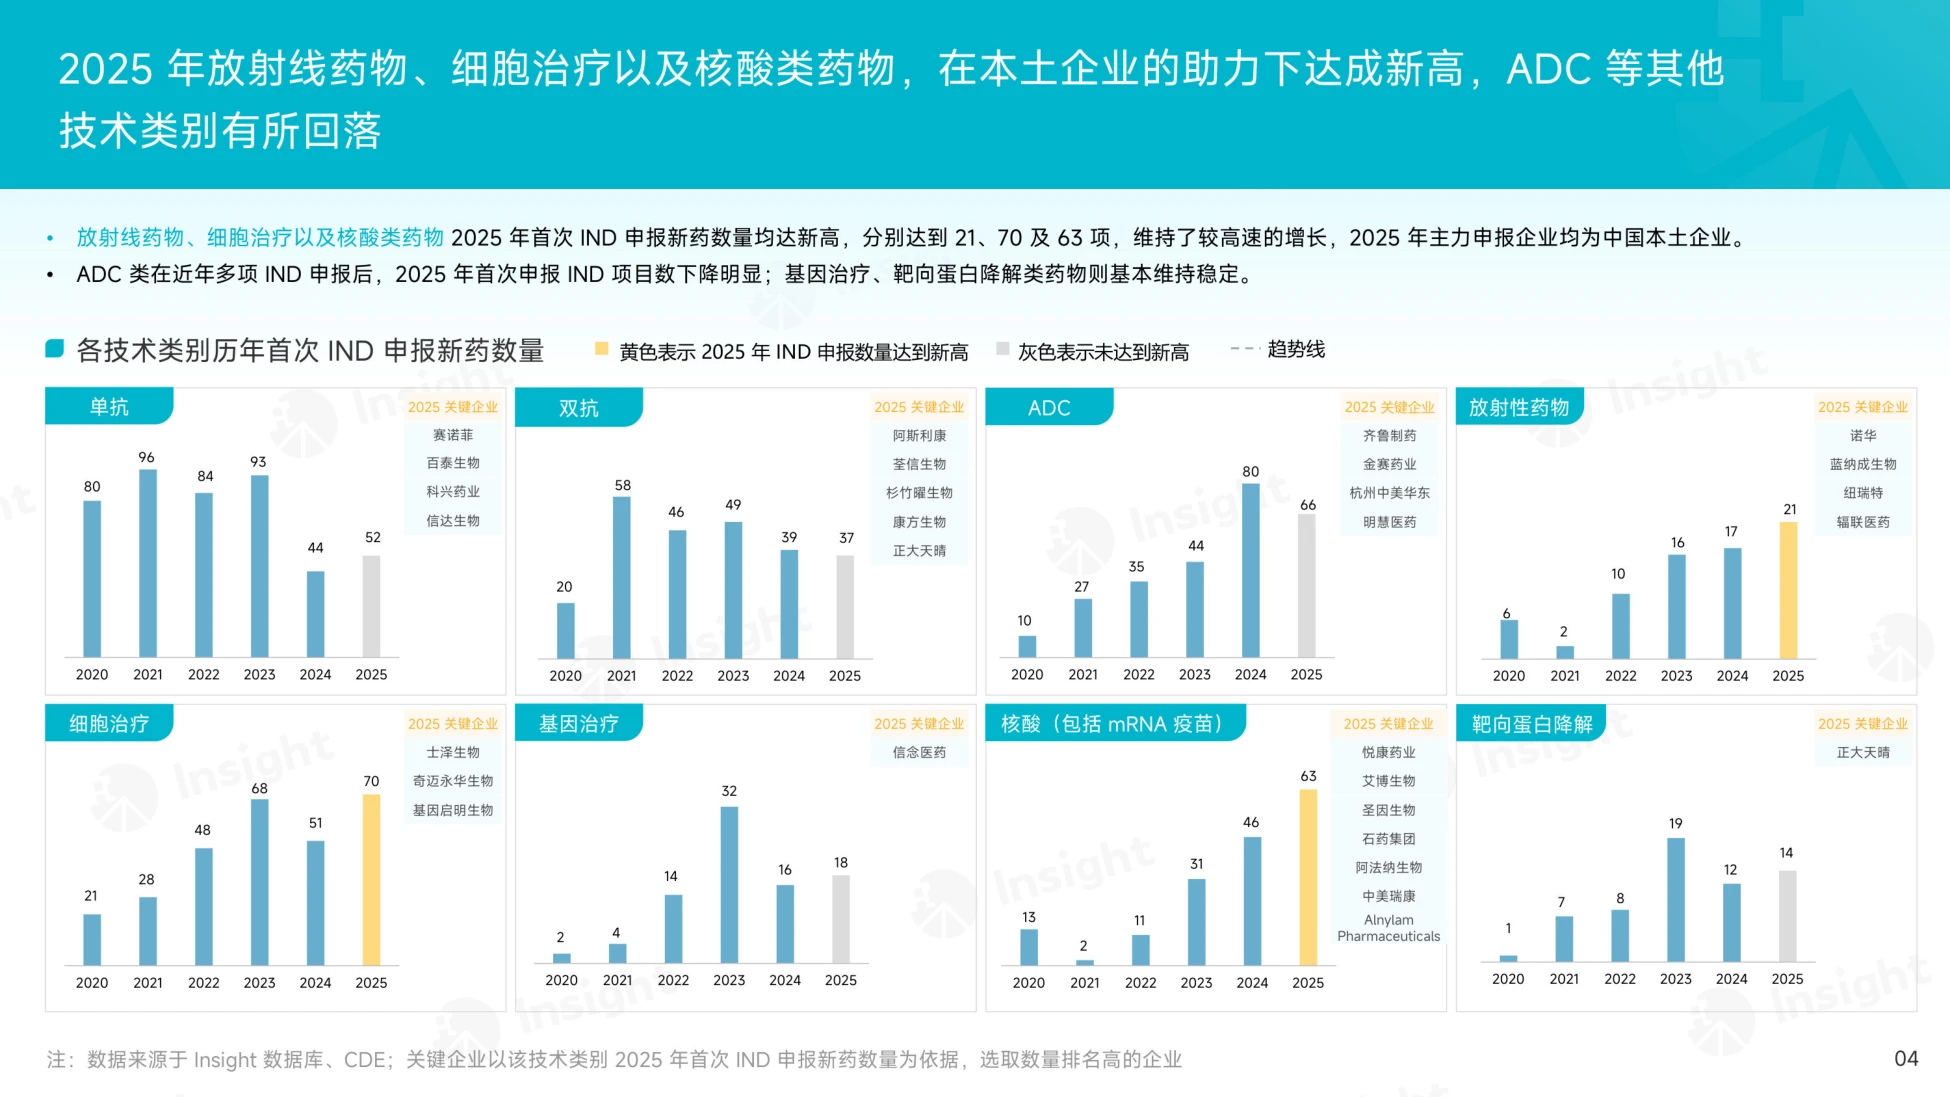
再看技术类别的首次 IND 申报新药数量,这一层比总量更能看出方向。细胞治疗 2025 年达 70 项,核酸(含 mRNA 疫苗)63 项,放射线药物 21 项,三项均创新高。
报告特别提到,这三类 2025 年的主力申报企业均为中国本土企业。ADC 则出现回落。2020 年 10 项、2023 年 44 项、2024 年升到 80 项,2025 年降到 66 项,报告的原话是首次申报项目数下降明显。
基因治疗 2025 年 18 项,2024 年 16 项,基本持平;靶向蛋白降解从 12 项微升到 14 项。单抗从 2020 年的 80 项到 2025 年的 52 项,是下滑最明显的一类;双抗则从 20 项升到 37 项。
图源:《化药和生物制品创新药审评报告》(第5页)
三、疾病领域:内分泌代谢接棒,肿瘤首次回落
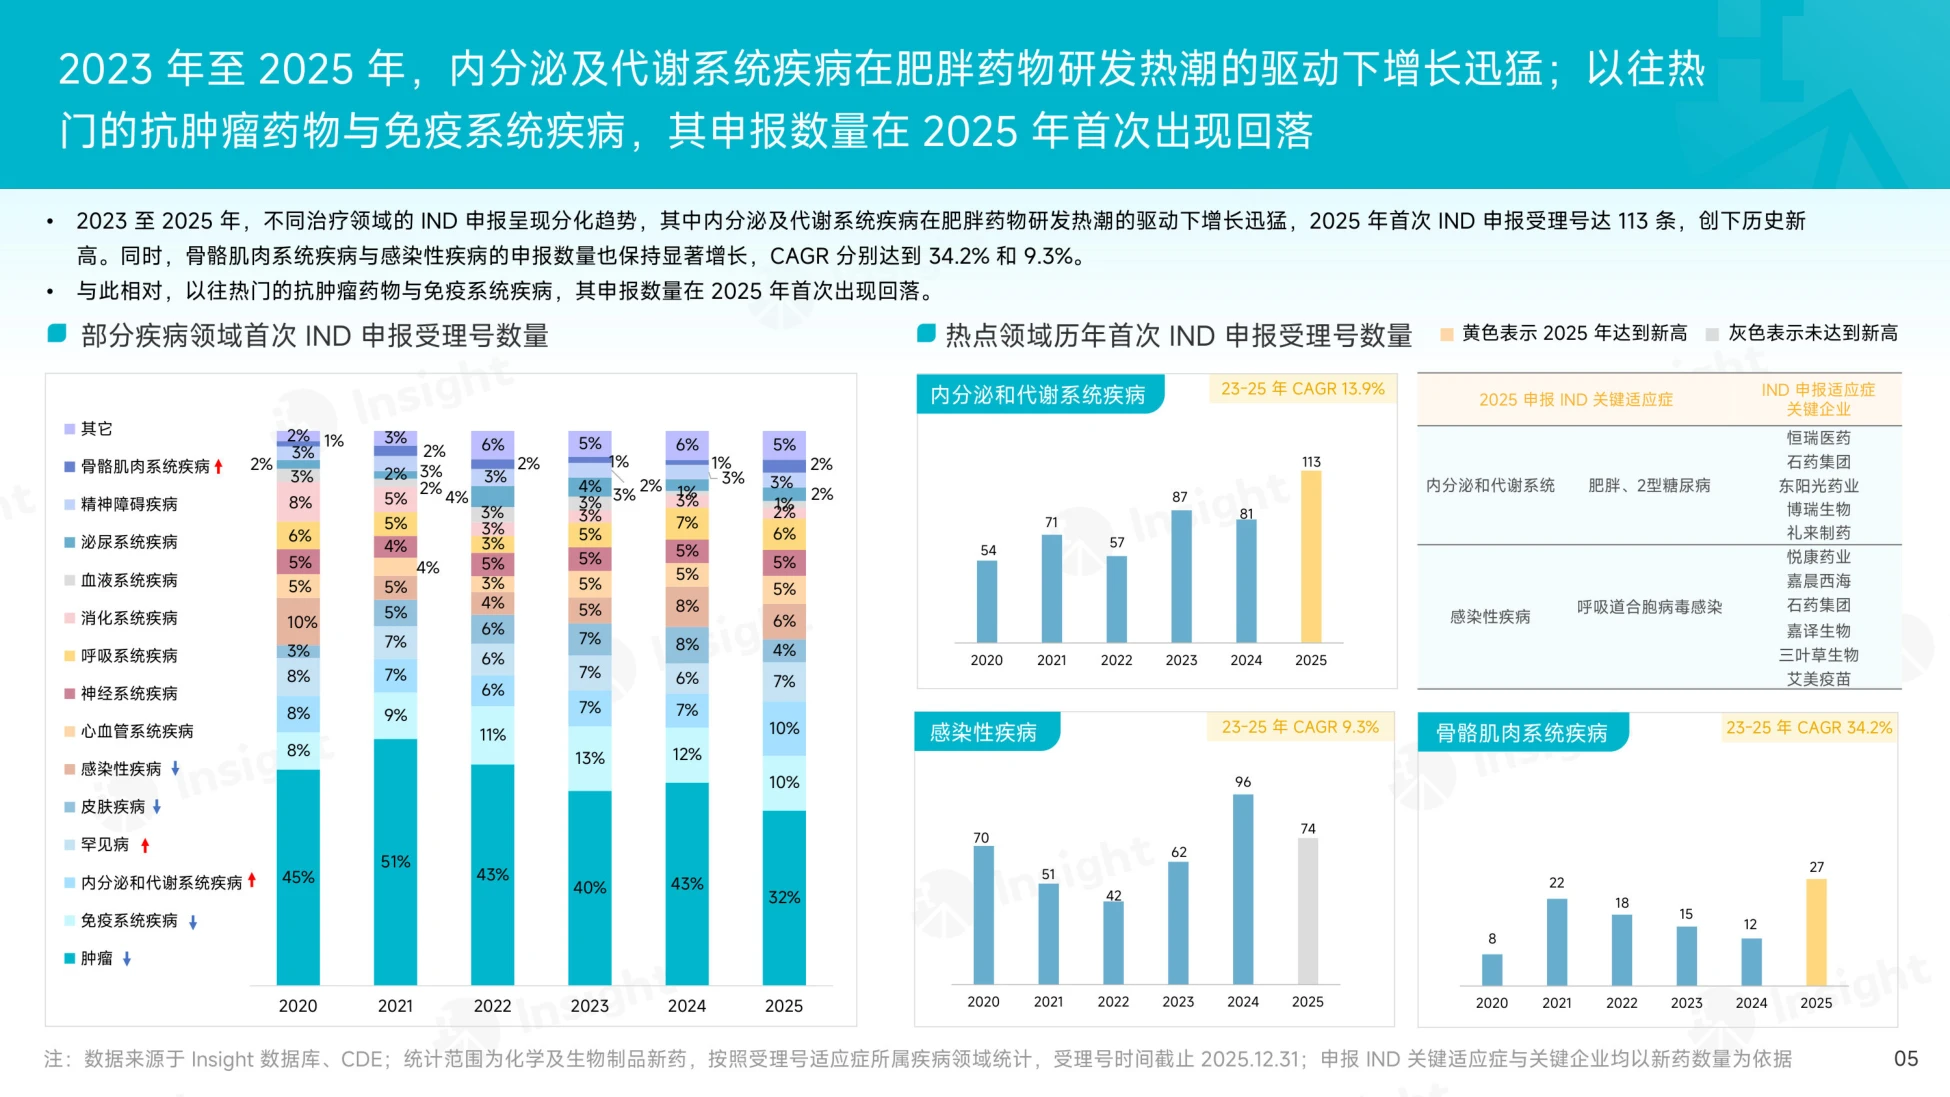
疾病领域的轮动是这份报告最有意思的一节。内分泌及代谢系统疾病在肥胖药物研发热潮驱动下增长迅猛,2025 年首次 IND 申报受理号达 113 个,创出新高,近三年复合增长率 13.9%。
关键适应症写得很具体:肥胖和 2 型糖尿病;关键企业包括恒瑞医药、石药集团、东阳光药业、博瑞生物、礼来制药。骨骼肌肉系统疾病 27 个,近三年复合增长率 34.2%,是增速最快的一个领域。
感染性疾病 74 个,复合增长率 9.3%,关键适应症是呼吸道合胞病毒感染。与此相对,以往最热门的抗肿瘤药物与免疫系统疾病,2025 年申报数量首次出现回落。
肿瘤不再是唯一的入口,代谢和自免正在分走申报量。
图源:《化药和生物制品创新药审评报告》(第6页)
四、临床登记:六年复合增长 17%,Ⅰ 期占 46%
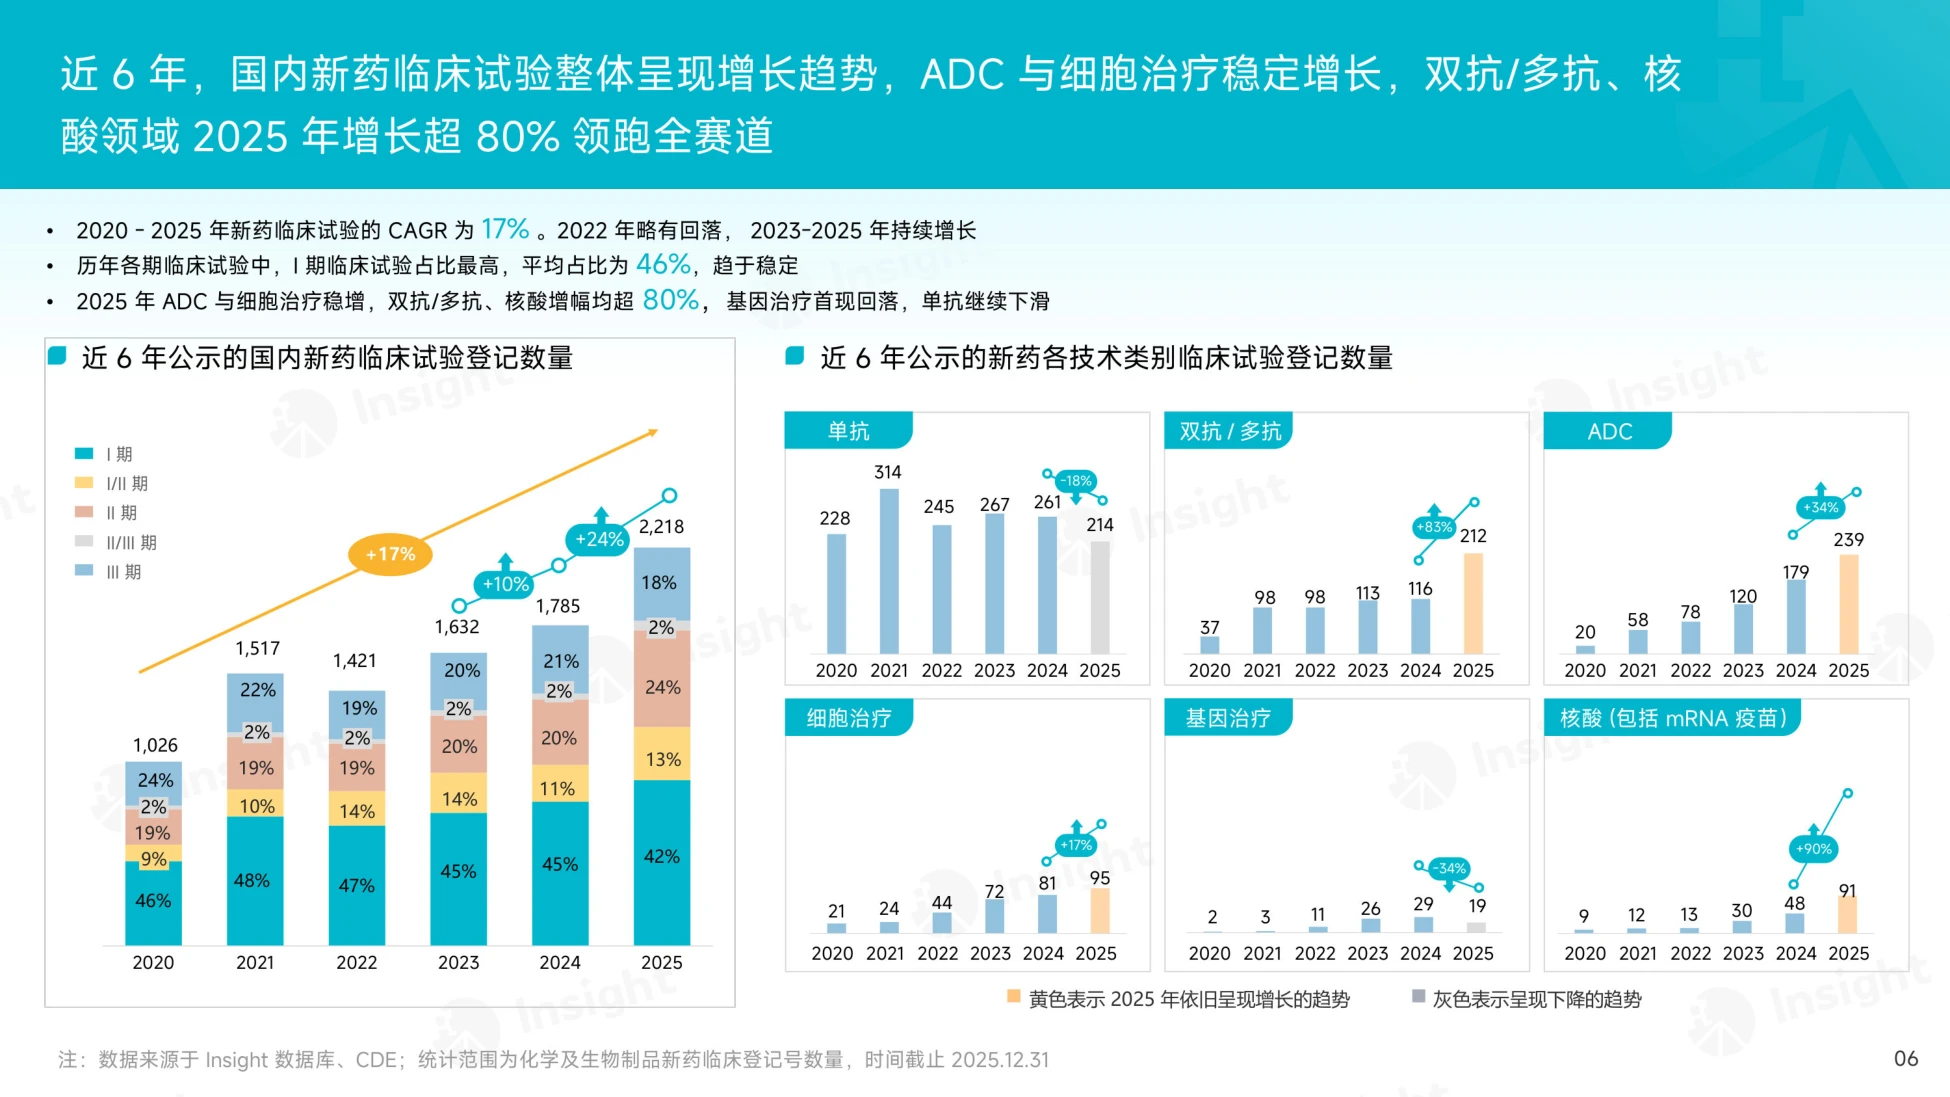
临床试验登记这一层,看的是研发节奏。2020 至 2025 年新药临床试验的复合增长率为 17%。2022 年略有回落,2023 至 2025 年持续增长。分期结构很稳定:Ⅰ 期占比最高,平均 46%;Ⅱ 期约 19% 到 20%;Ⅲ 期在 9% 到 15% 之间波动。
2025 年的分布是 Ⅰ 期 46%、Ⅱ 期 19%、Ⅲ 期 9%、Ⅰ/Ⅱ 期 2%、Ⅱ/Ⅲ 期 24%。技术类别上,2025 年 ADC 与细胞治疗稳增,双抗/多抗、核酸增幅均超 80%,基因治疗首现回落,单抗继续下滑。双抗和核酸这两条线,是当年登记量增长最快的两条。
图源:《化药和生物制品创新药审评报告》(第7页)
五、领域分布:肿瘤占比降到 28%,免疫升至 11%
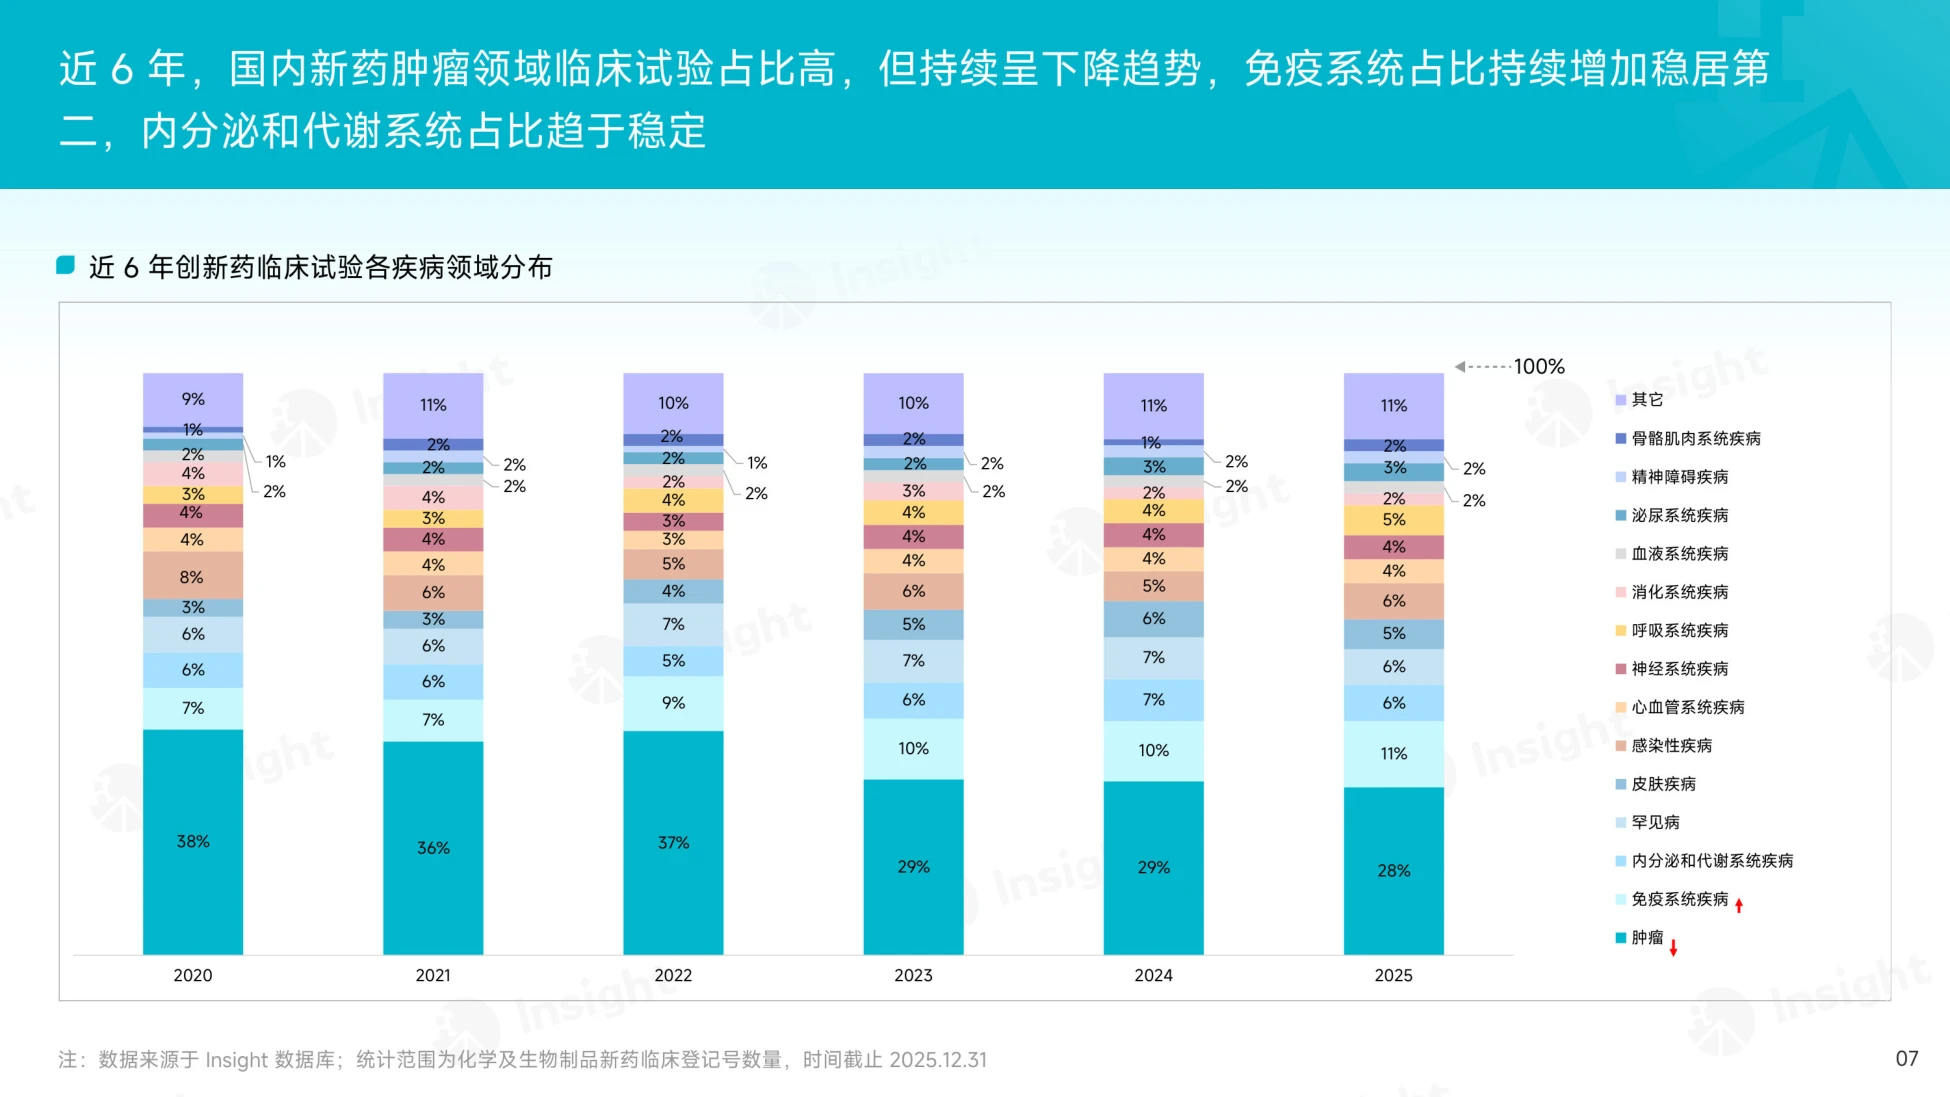
把临床试验按疾病领域拆开,趋势和 IND 那边能对上。肿瘤领域占比最高,但从 2020 年的 38% 一路降到 2025 年的 28%,持续下降。免疫系统疾病占比持续增加并稳居第二,2025 年达到 11%;内分泌和代谢系统占比趋于稳定,在 6% 到 7% 之间。
报告对内分泌这一档的判断是“趋于稳定”,但结合 IND 端 113 个新高的数字看,后续临床试验登记可能会再抬一轮。罕见病占比约 2%,绝对数不大,但在优先审评和附条件批准里权重很高,这一点后面会看到。
报告还给了一组对照:2020 年肿瘤占 38%,免疫 7%,内分泌 6%,六年间权重此消彼长,但肿瘤始终是第一。
图源:《化药和生物制品创新药审评报告》(第8页)
六、关键临床:III 期里国内试验占比超 60%
关键临床试验是注册用的那一批,含金量最高。近六年复合增长率 13%,2025 年达 459 项。结构上,Ⅲ 期占比最高,2025 年约 82%;Ⅱ/Ⅲ 期约 15%;Ⅱ 期只有 2% 左右。更值得注意的是一个比例:仅在国内开展 Ⅲ 期关键临床试验的占比,自 2024 年起超过 60%,2025 年继续上升到 62%。
也就是说,超过六成的 Ⅲ 期关键试验不再需要国际多中心,只在中国做。这个变化对审评节奏影响很大。国内单独立项的试验,患者入组快、沟通链条短,但也意味着数据要独立支撑注册结论。
报告没有评价好坏,只把这条曲线摆出来。

图源:《化药和生物制品创新药审评报告》(第9页)
七、启动效率:化药 93 天,生物制品 112 天
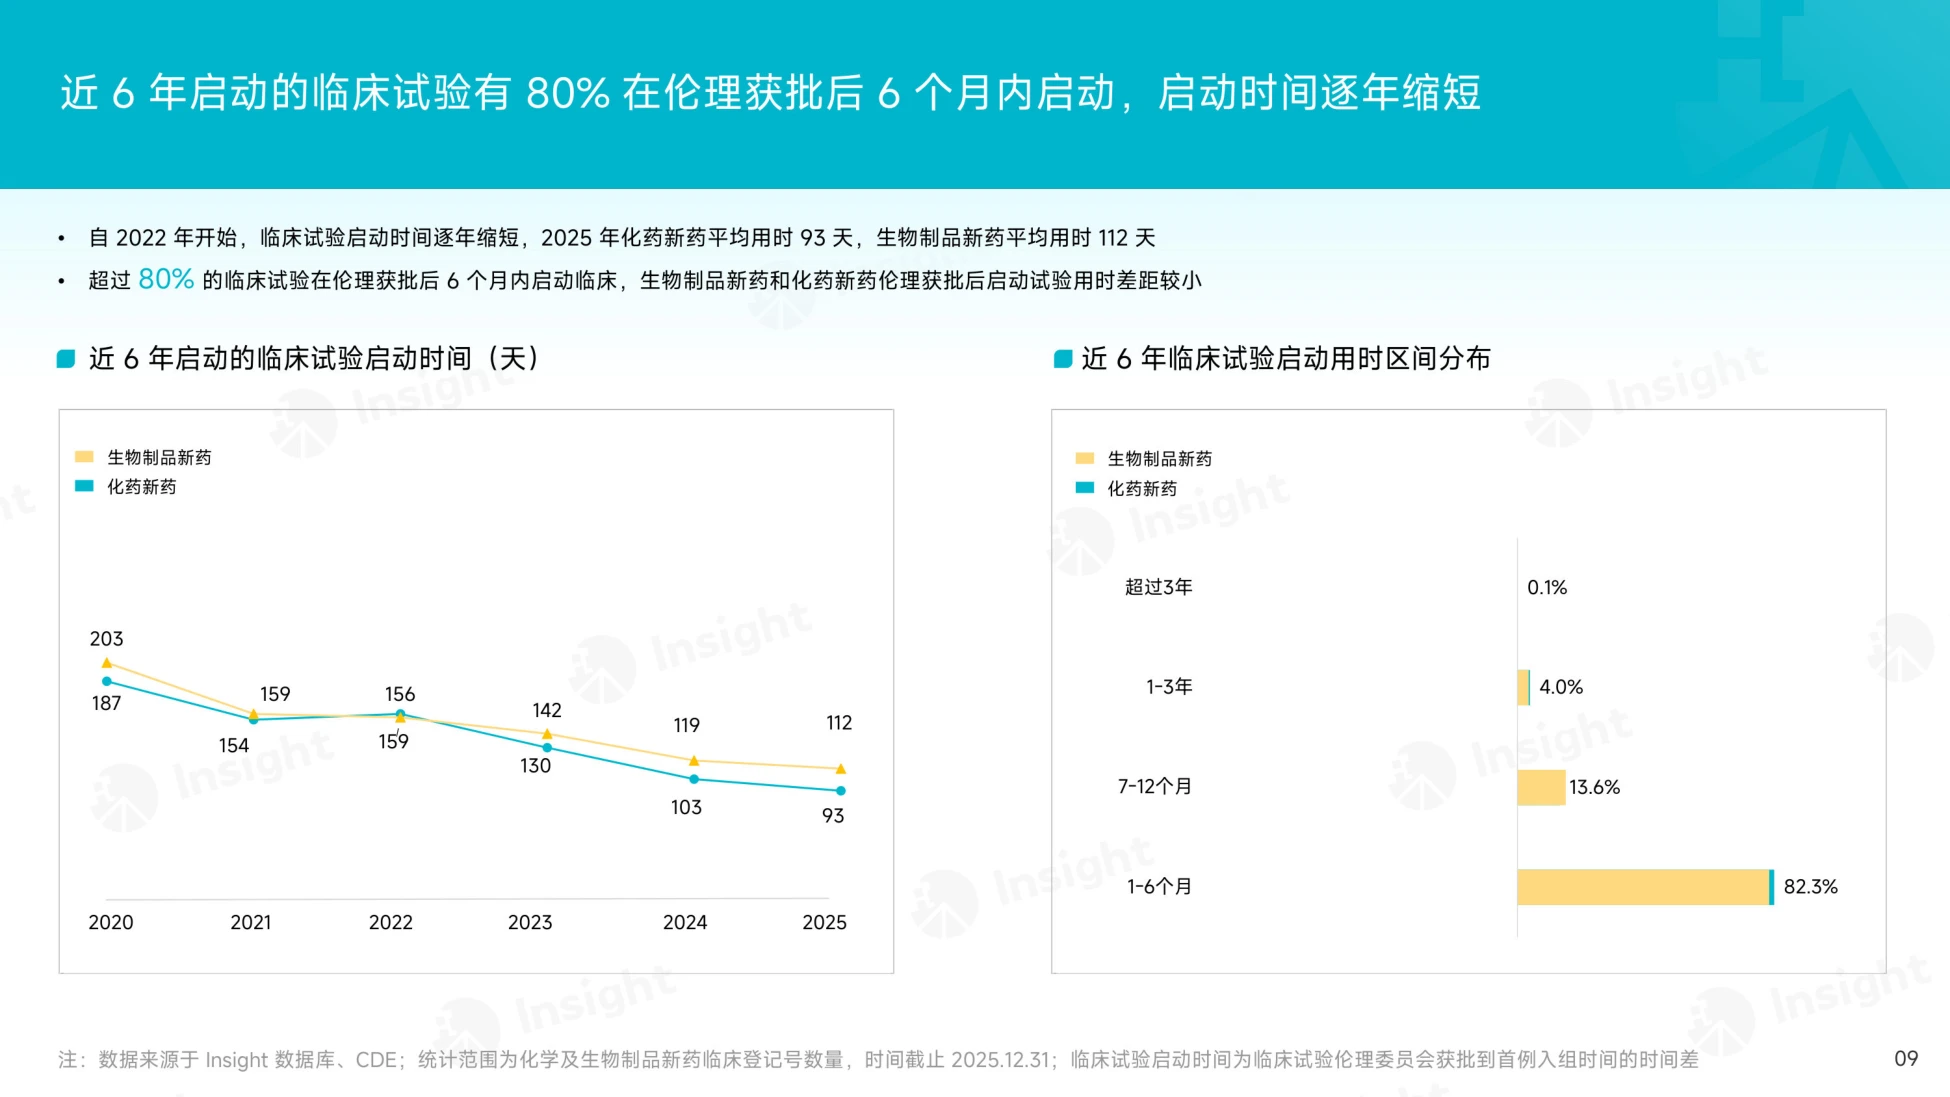
从伦理获批到首例入组的时间差,是衡量研发执行效率的一个硬指标。2025 年,化药新药平均用时 93 天,生物制品新药平均用时 112 天。2021 年这两个数字还是 187 天和 203 天。
四年时间,两类都缩短了将近一半,且自 2022 年起逐年下降。区间分布上,82.3% 的临床试验在伦理获批后 1 至 6 个月内启动,13.6% 在 7 至 12 个月,1 至 3 年只有 4.0%。
报告还提到,生物制品新药和化药新药在伦理获批后的启动用时差距较小。
启动时间从 187 天压到 93 天,靠的不是技术突破,是流程协同。
图源:《化药和生物制品创新药审评报告》(第10页)
八、终止与暂停:227 项,59% 是主动调整
不是所有试验都能走到终点。近六年终止或暂停的临床试验逐年增多,2023 年数量激增,复合增长率 38%。2025 年共 227 项,其中化药新药 105 项,生物制品新药 122 项。
原因结构值得看清:59% 因研发策略调整主动暂停或终止;临床获益有限是第二大原因,化药与生物制品各 22 项。其余原因包括其他原因、商业原因、安全性原因、方案设计问题。2025 年没有出现责令暂停或责令终止的情形。
报告给了一张分状态的表,主动暂停里化药 5 项、生物制品 4 项;主动终止里化药 60 项、生物制品 65 项。换句话说,绝大多数停止是申办方自己踩的刹车,不是监管叫停。
上面这些数据和图表都出自原报告,完整版放在运营动脉(www.yydm.cn),拿标题一搜就能到。
原文有几十页,这里只挑了对经营判断最有用的部分讲,细节还得回原文核。
九、三条特殊通道:65、82、23
特殊审评通道这一章,是理解审评节奏的关键。2025 年有 65 个新药纳入优先审评审批,为近六年最高,累计已达 366 个。82 个新药纳入突破性治疗,续创历史新高,较去年增长 22%,累计 236 个。
23 个新药被附条件批准,累计超过 120 个。纳入条件上,“纳入突破性治疗药物程序”与“符合附条件批准的药品”占比最高,2025 年分别为 29.6% 和 34.6%。
成分类别上,优先审评仍以化药为主,单抗 18.5%、双抗 6.2%;ADC 占比升到 28%,2024 年是 16%。报告还记下一个节点:2024 年首次有基因治疗药物纳入优先审评,为信念医药的 BBM-H901 注射液;2025 年是诺华的一款基因治疗药物。
三条通道的时长差别也被量化了。纳入突破性治疗的药物,从关键临床开始到批准上市平均 1292 天,普通路径 1674 天,快一年多。
这 382 天,差不多是一整轮临床准备的时间。对同靶点的后来者,它决定的是先发还是跟跑;对已上市产品,它决定的是能不能赶上窗口期。
通道不是荣誉,是时间:1292 天对 1674 天,差的是近 13 个月。
十、审评时长:8.9 个月和 16.3 个月
回到开头那个对比,这一节的数字最实用。近六年首次获批的新药中,无发补获批的审评时长约 8.9 个月,占比 15%,共 68 款。有发补的审评时长约 16.3 个月,占比 85%。一次发补,时间就翻倍。
68 款无发补新药里,进口新药 55 款,占比 80.9%;这 55 款中 76.4% 是通过特殊通道获批的。疾病领域上,进口无发补获批新药里肿瘤占 18.09%、罕见病占 17.02%,其后是神经、免疫、呼吸和内分泌。
临床路径这一层,近六年获批新药中非桥接、非免临床路径占 73.1%,免临床 18.8%,桥接 8.1%。MRCT 的入组结构也值得一看:支持肿瘤新药获批的试验中位全球入组 421 人、国内占 17%;内分泌代谢 506 人、国内占 69%;罕见病 120 人、国内占 11%。
国内入组占比从 11% 到 69%,同一条国际多中心路径,含金量差别极大。
附表还列了 2026 年上半年和下半年预计国内首次获批、且境外尚未获批的品种。看这份附表的方法很简单:等正式批件出来再核对,别把预测当结论。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。