金融担保是什么?20页报告讲清转型压力与代偿风险
 广告
本文解读:《中国金融担保行业信用风险展望》 · 共 20 页 · 原文
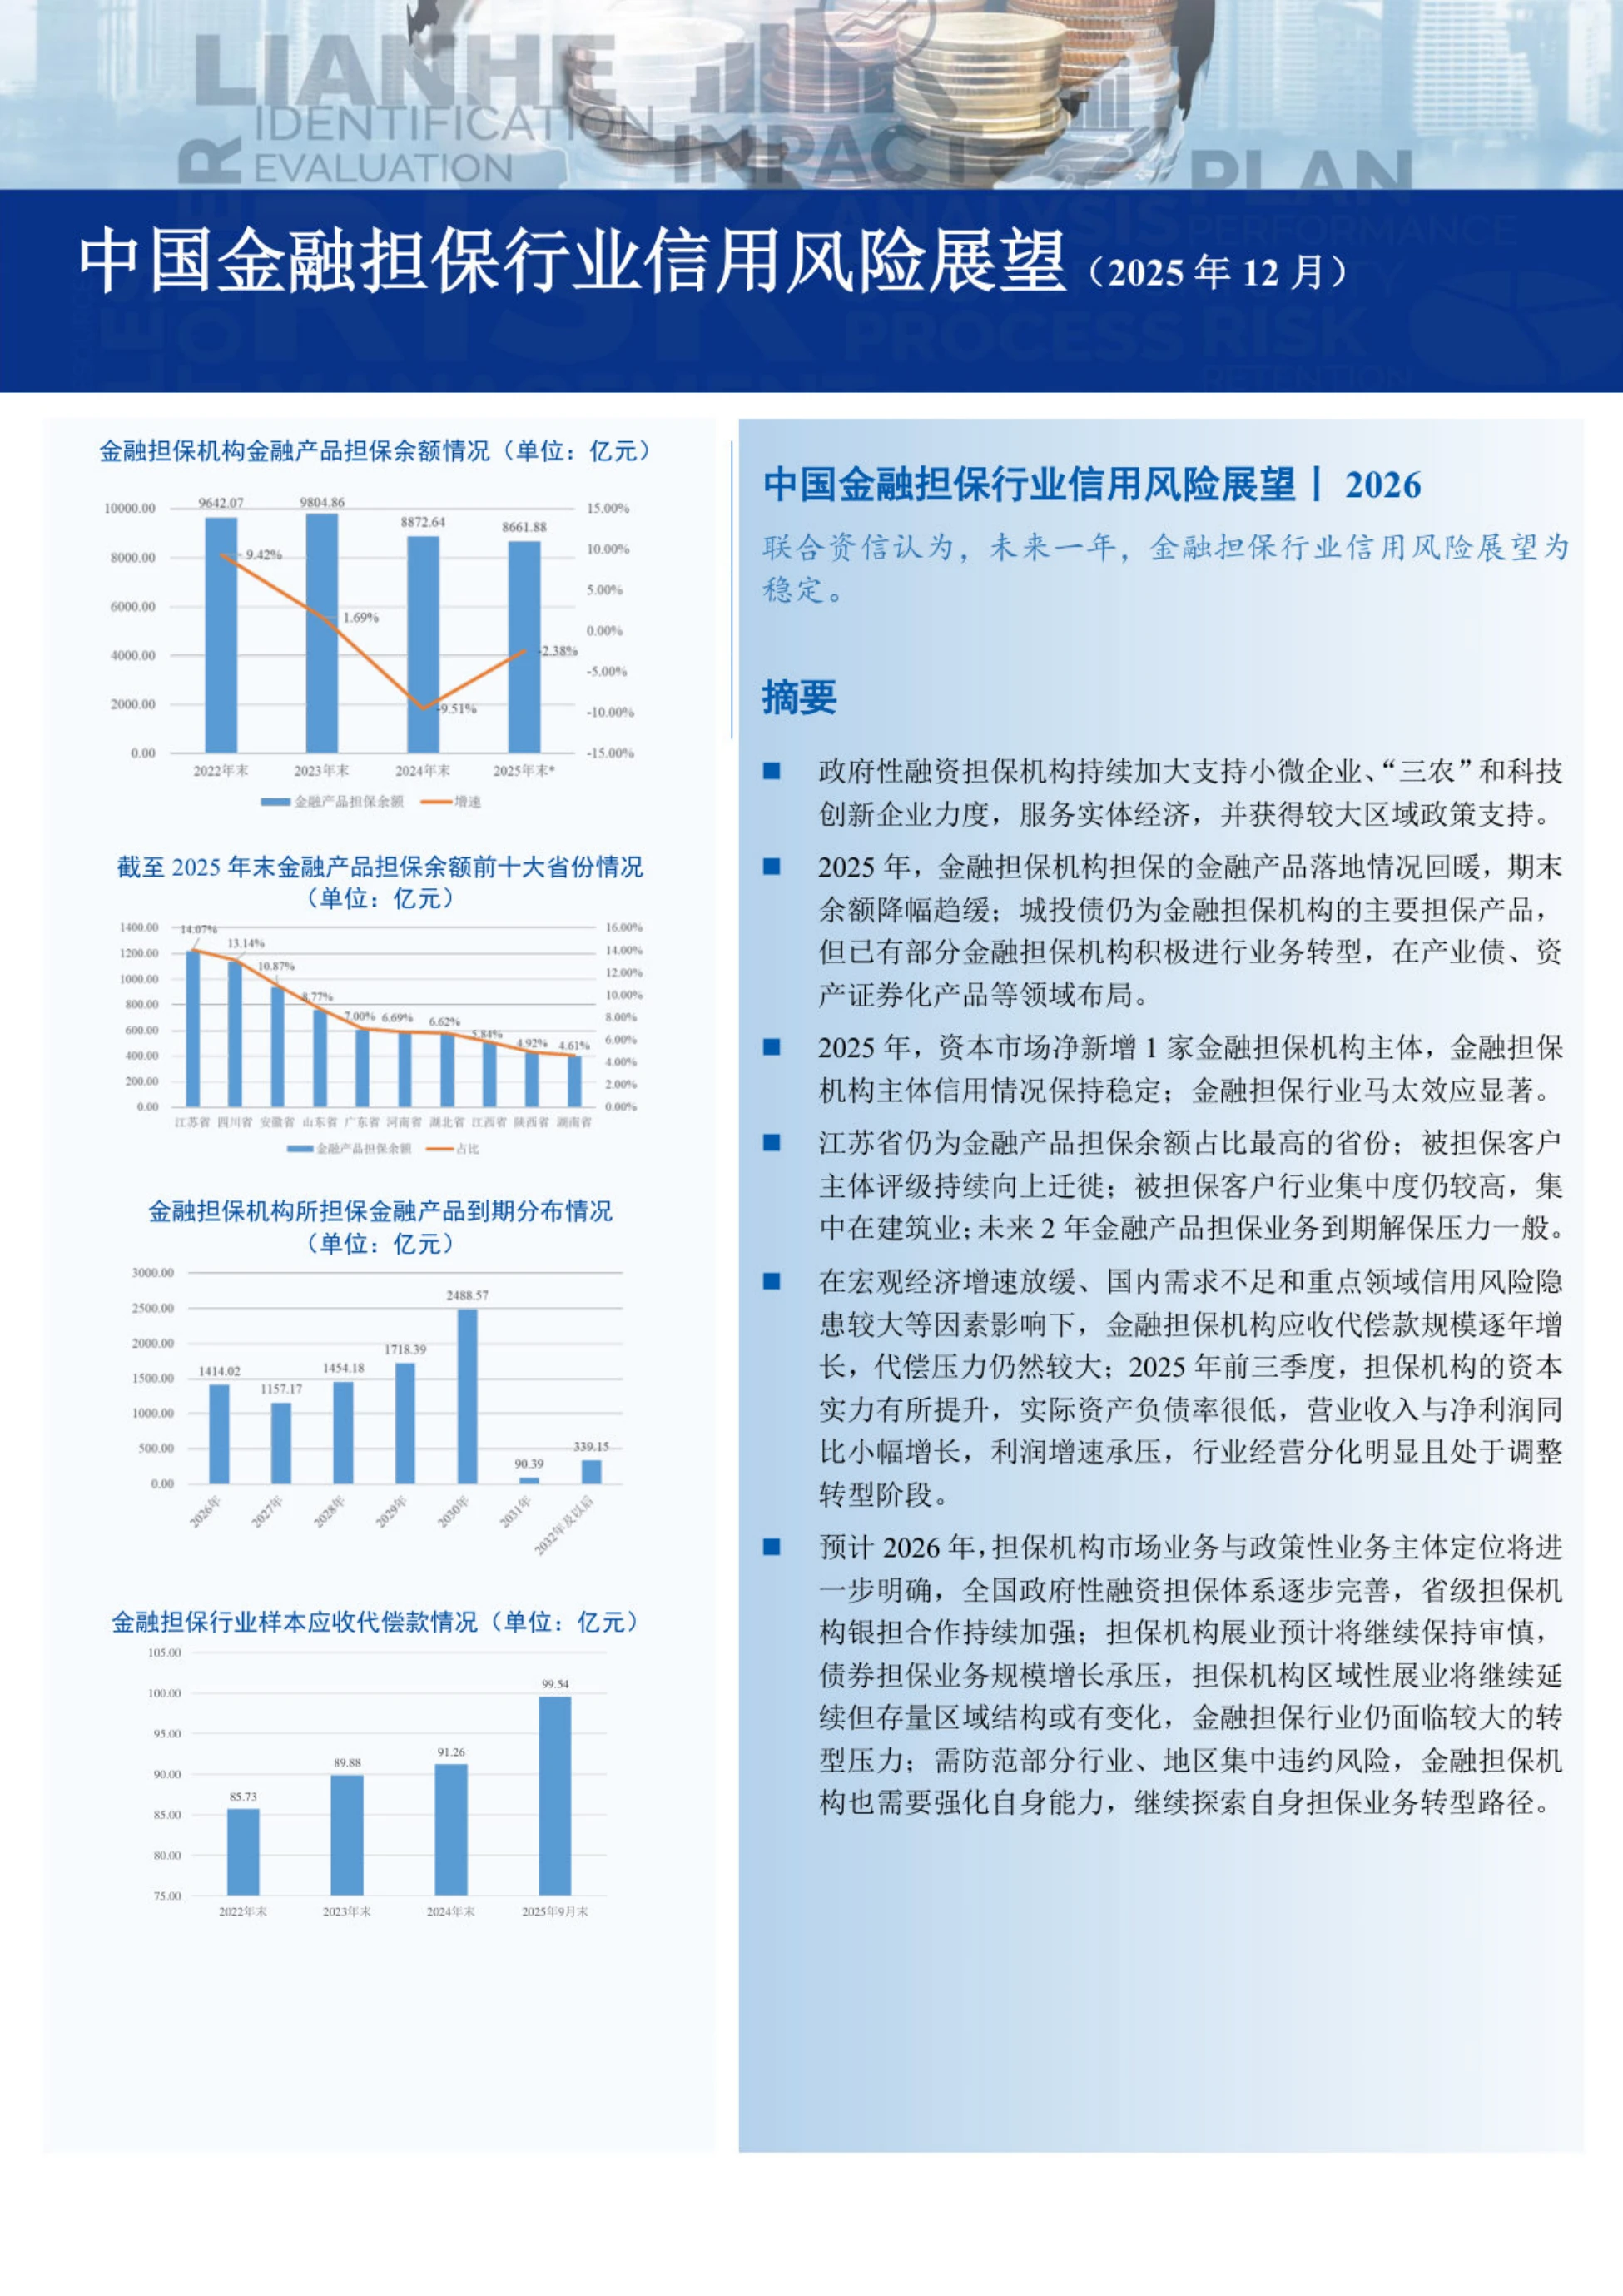
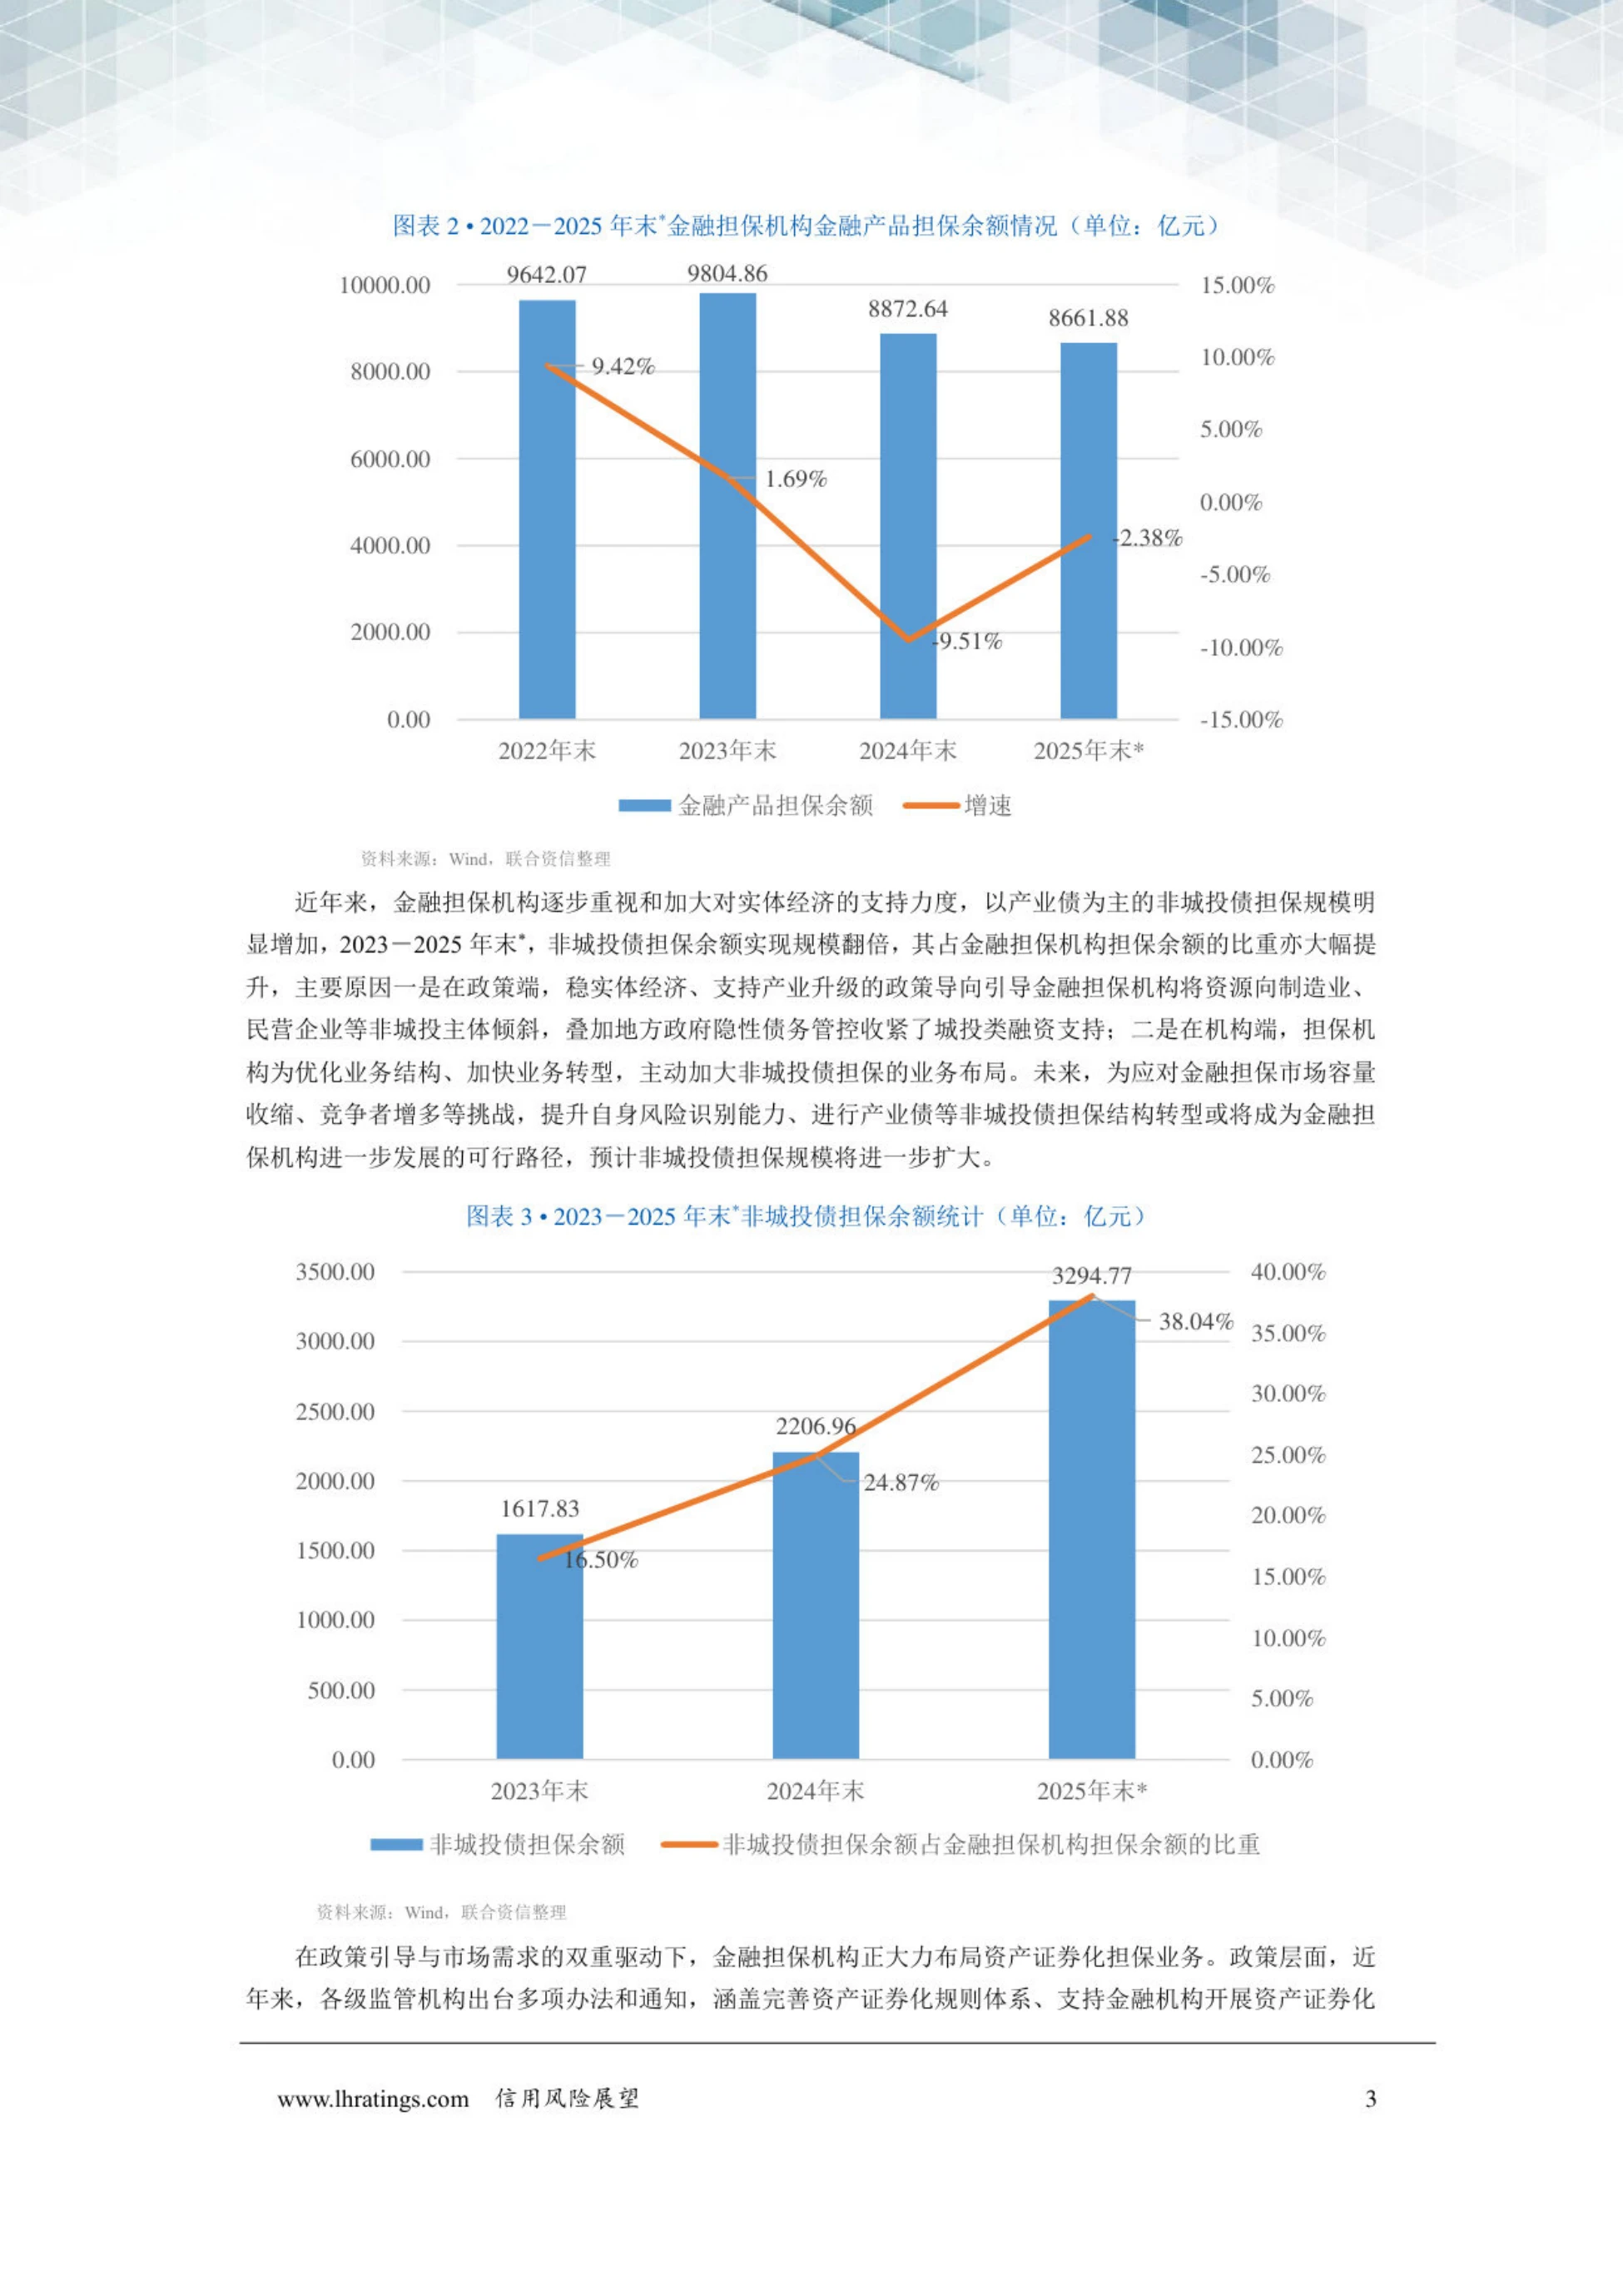
2025年,金融担保机构担保的金融产品余额8661.88亿元,比上年末减少2.38%,连续两年下滑,但降幅比2024年的9.51%明显收窄。《中国金融担保行业信用风险展望》由联合资信在2025年12月发布,共20页,统计口径包含信用增进公司,数据取自Wind。
结构的变化比总量更有信息量:城投债担保余额从6665.68亿元降到5367.11亿元,占比从75.13%落到61.96%,同比下降19.48%。与此同时,非城投债担保余额从2023年末的1617.83亿元涨到3294.77亿元,两年翻倍,占担保余额的比重从16.50%升到38.04%。
一份行业展望真正想说的,往往不是总量涨跌,而是钱从哪条路挪到了哪条路。
图源:《中国金融担保行业信用风险展望》(第1页)
一、先看清口径:样本只有25家
报告研究的对象是中国金融担保行业,主要业务是直接融资性担保、间接融资性担保和非融资性担保三类。代偿主要出在间接融资担保,也就是银行贷款担保;直接融资担保单笔大,但受债市违约传导,风险同样不低。
财务分析的筛法很具体:金融产品担保余额超过50亿元的机构共31家,合计占行业余额的94.85%。剔除6家拿不到2025年三季度数据的,剩25家做加总,这25家余额占比仍达86.40%,代表性够用。
所以文中出现的营收、净利润、资产负债率,都是这25家的加总口径,不等于全行业。评级机构常用这种处理:样本宁可小一点,也要保证同一时点、同一算法可比。
口径先看清,结论才好用。

图源:《中国金融担保行业信用风险展望》(第2页)
二、政策端:2025年连发五份文件
政策线从2017年8月《融资担保公司监督管理条例》开始,2020年以前密集出台,之后转向各省市落实。2025年密度明显上升。2月,财政部等六部门发布《政府性融资担保发展管理办法》。
这份办法从机构定位、业务规范、政策支持、绩效考核、监管机制五个维度搭起制度框架。5月连着三份:央行与证监会明确科技创新债券的风险分散分担机制,八部门印发支持小微企业融资的若干措施。
同月,科技部等七部委提出实施科技创新专项担保计划,把政府性担保体系往科技企业上引。12月,财政部等四部门又发文,要求加力支持吸纳就业能力强的劳动密集型小微企业。
文件都指向同一件事:让担保机构多担一点科技、小微和三农的风险,同时把费率降下来。报告写得很直白,政府性机构靠"降低服务门槛和自身盈利要求、提高风险容忍度"来补市场不足。
政策给的是业务量,拿走的是利润率,政府性担保的账本从来不按商业逻辑算。
准公共定位,是理解这门生意的起点。

图源:《中国金融担保行业信用风险展望》(第3页)
三、城投债退潮:占比从75%降到62%
城投债是金融担保的老基本盘。2024年末担保余额6665.68亿元,占全部担保余额的75.13%。到2025年末,这两项变成5367.11亿元和61.96%,余额同比下降19.48%,占比同步下移。
报告给了三个原因:地方化债政策持续落地、城投债发行审核趋严、一级市场信用利差收窄。利差收窄这条最要命。担保的价值是压降融资成本,利差薄了,这层作用就跟着变小。
国务院办公厅陆续下发35号文、134号文、150号文后,城投债发行本身受限,担保规模自然跟着缩。拉长看更清楚:金融产品担保余额2022年9642.07亿元,2025年8661.88亿元。
四年增速依次是9.42%、1.69%、-9.51%、-2.38%,2025年跌幅收窄,但仍在负增长区间。
城投债退潮不是一次性的冲击,而是把整个行业的地基往下挪了一层。
图源:《中国金融担保行业信用风险展望》(第5页)
四、转型:非城投债两年翻倍到3294亿
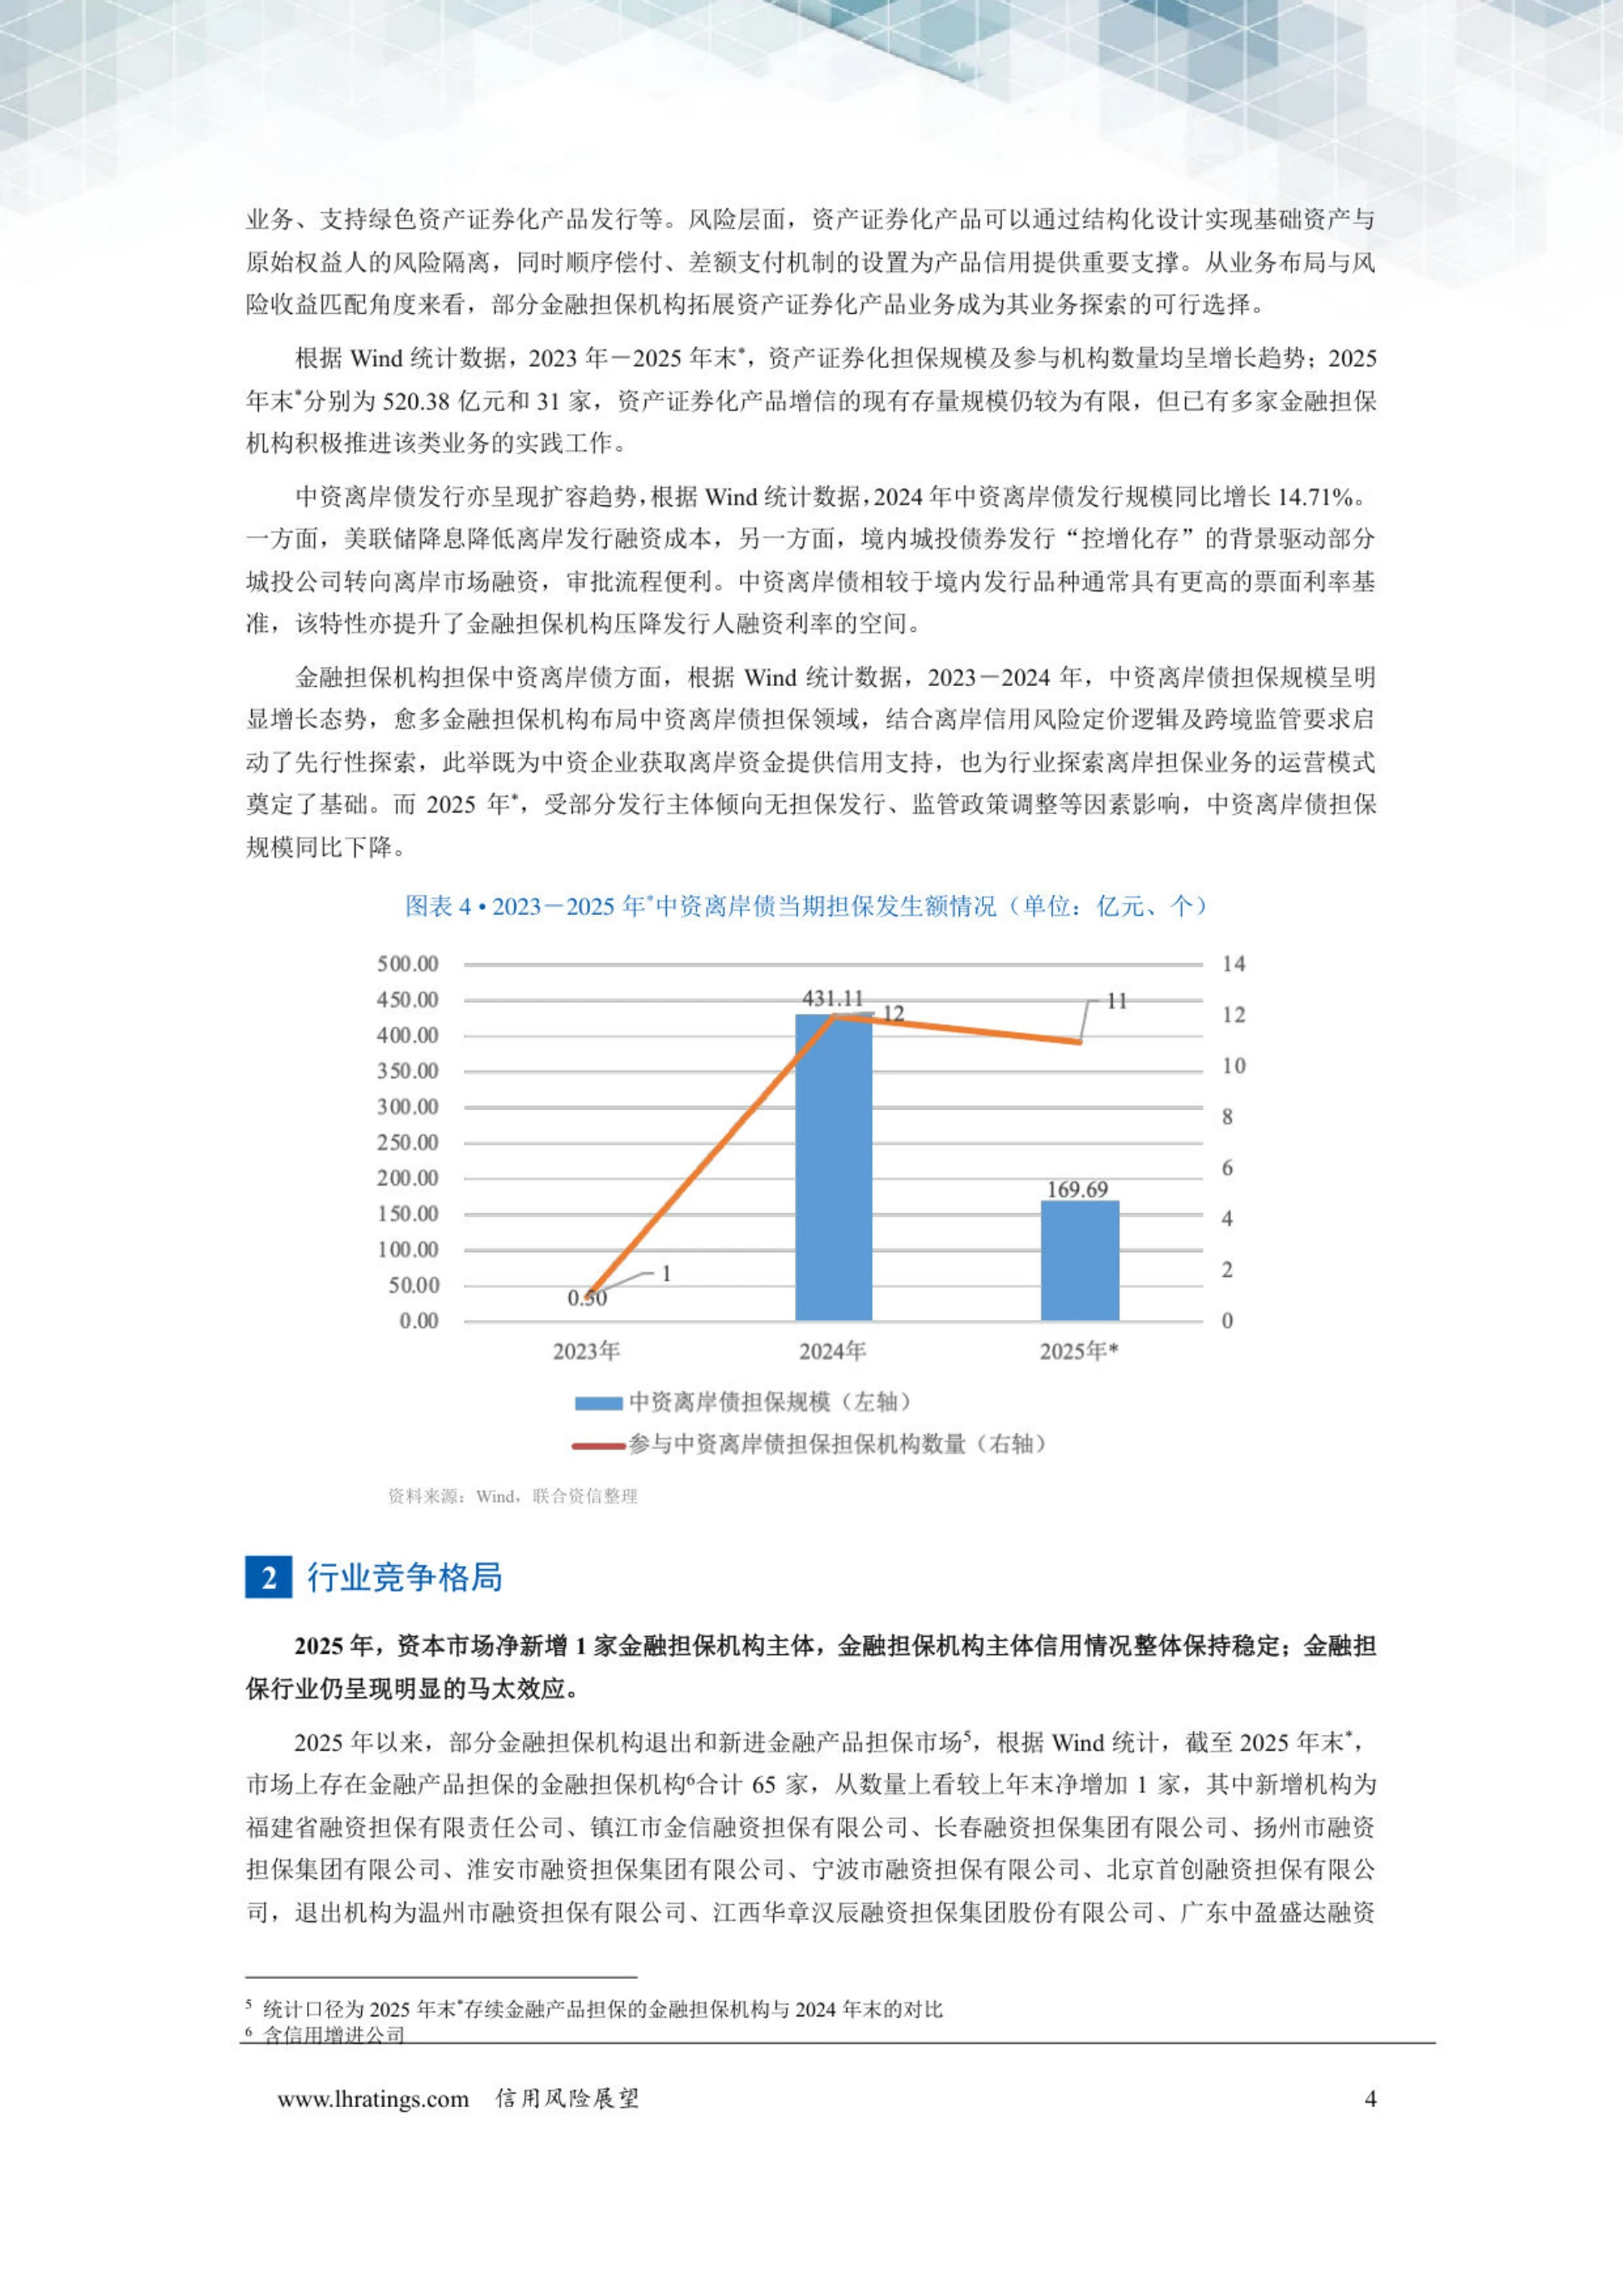
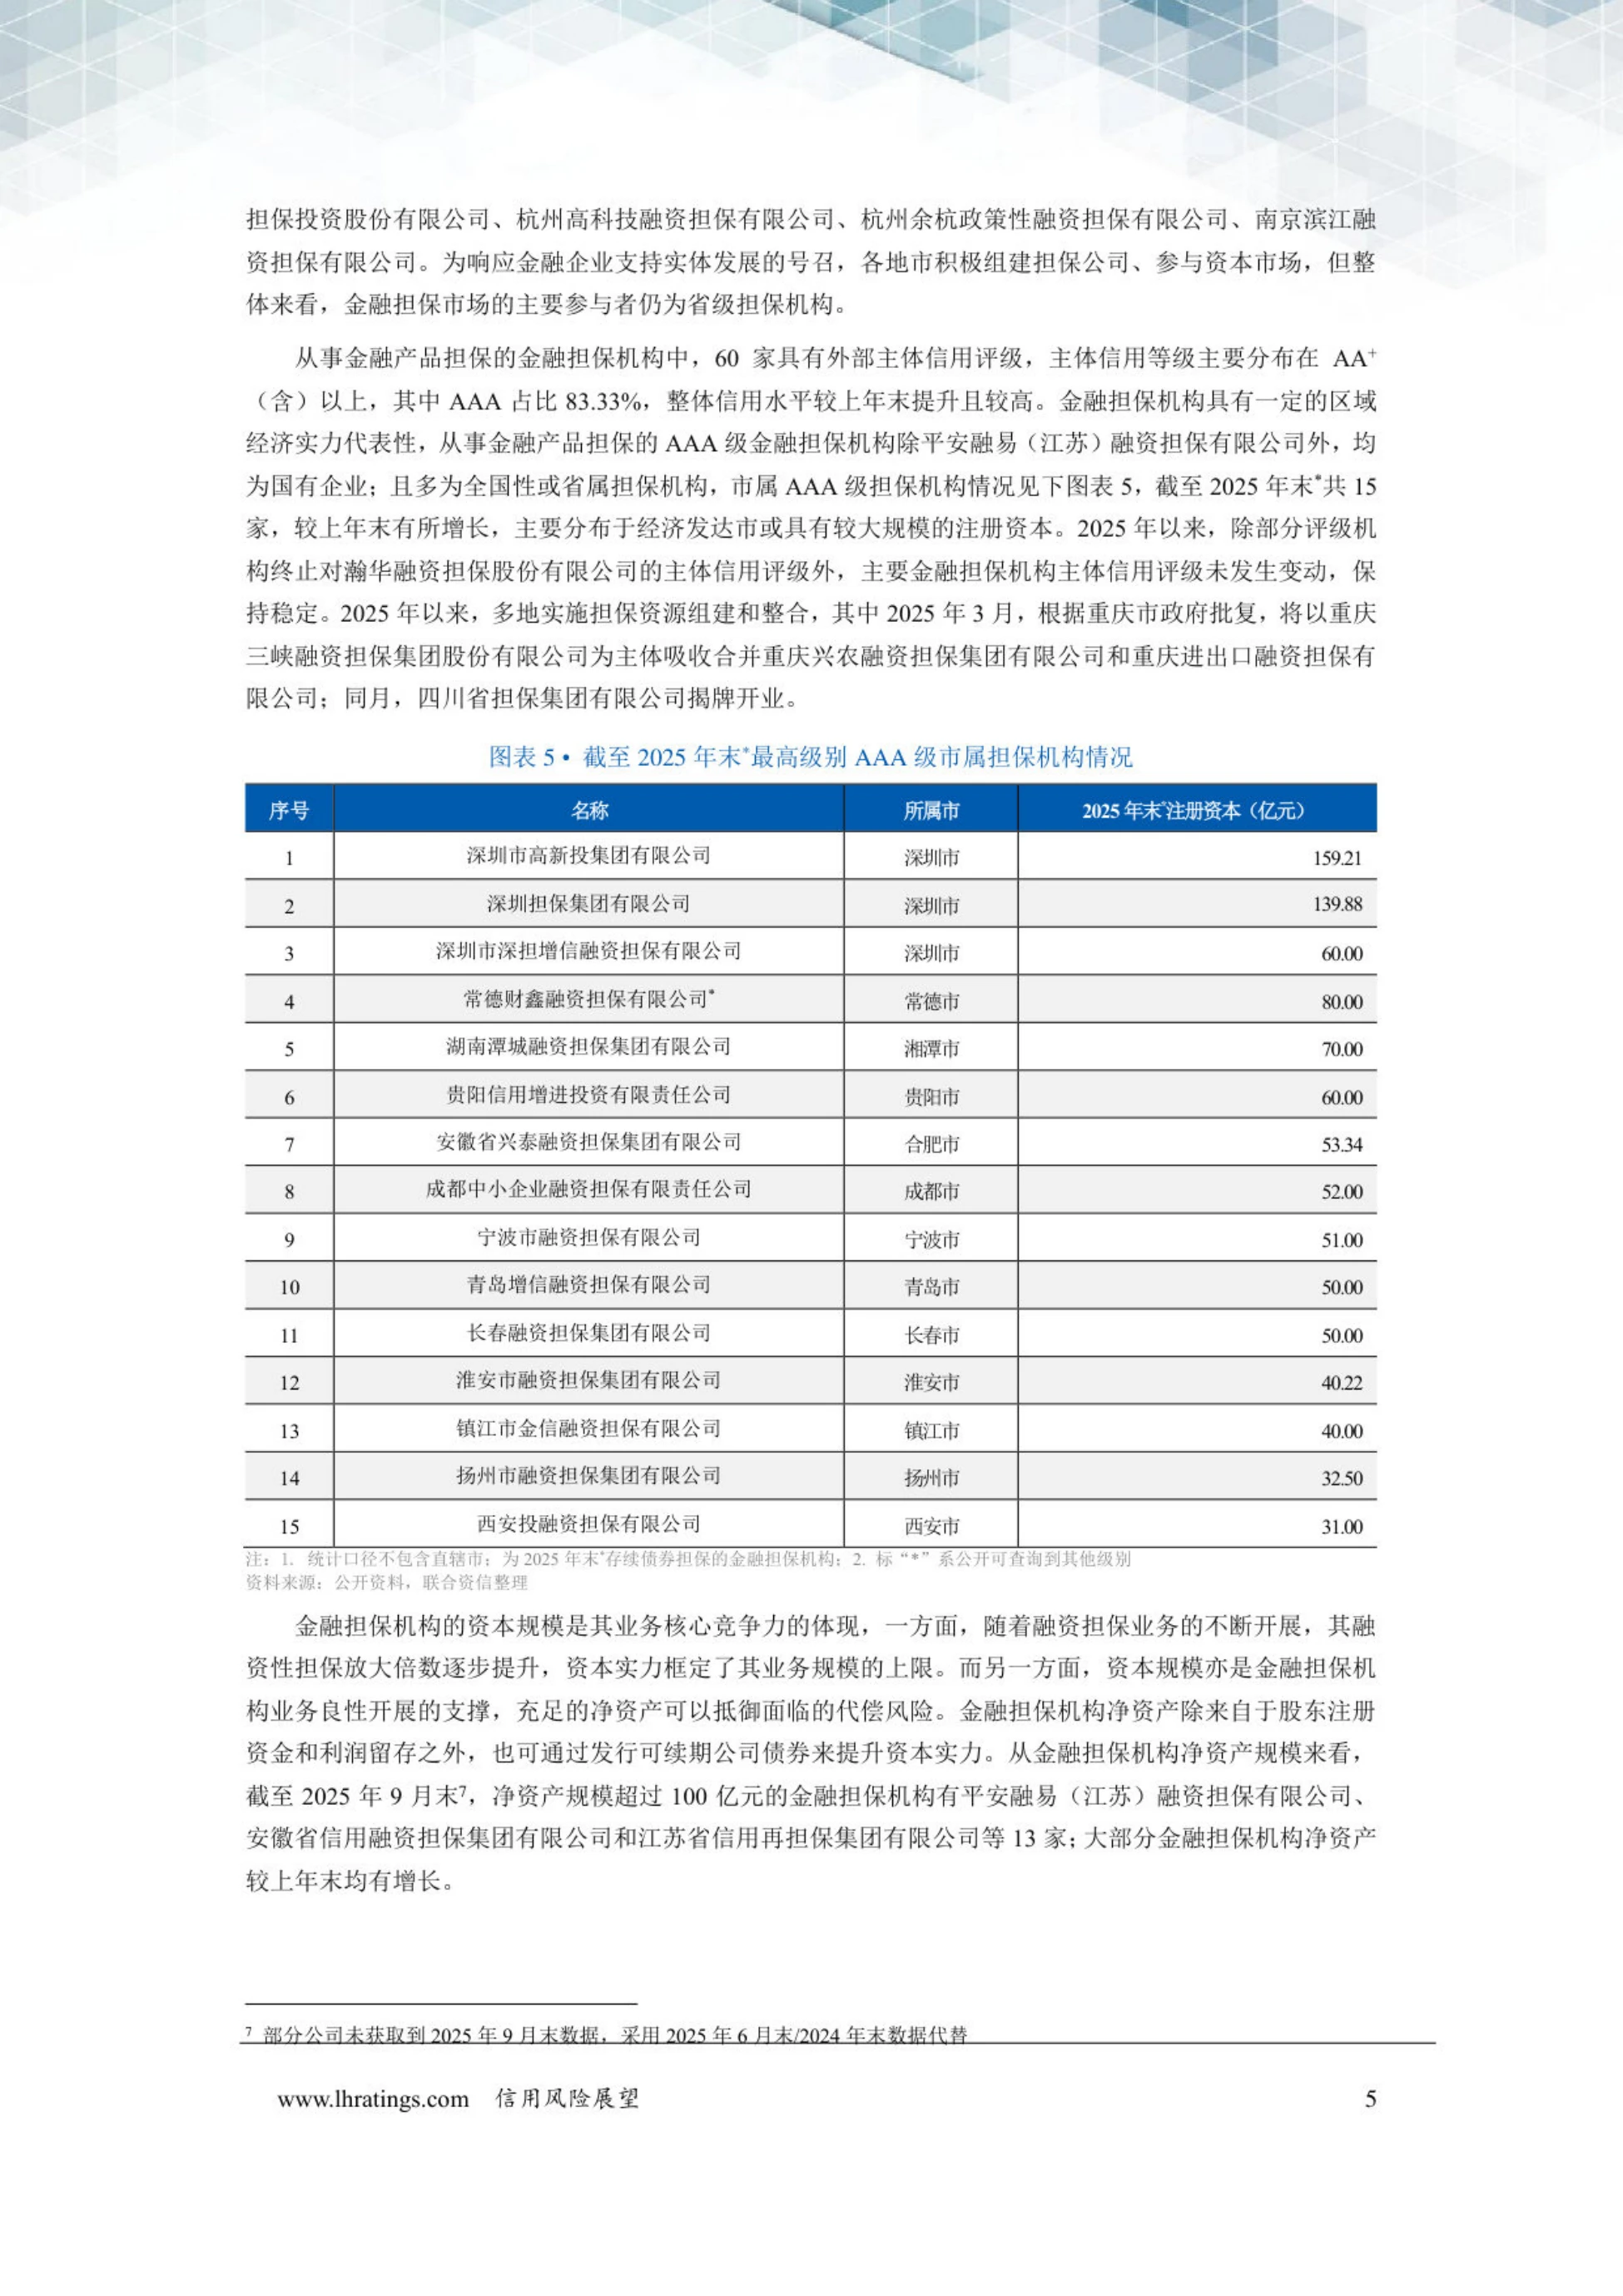
缺口由非城投债补。2023年末1617.83亿元,2024年2206.96亿元,2025年3294.77亿元。占比曲线比规模更陡:从16.50%到24.87%,再到38.04%,两年抬了20多个百分点。资产证券化是另一条路。2025年末担保规模520.38亿元、参与机构31家,绝对量还小,但家数在增。
中资离岸债则不太稳。2024年发行规模同比增长14.71%,2025年担保规模反而同比下降。报告的解释是部分发行主体转向无担保发行,叠加监管政策调整,这条路的天花板不由担保机构决定。
转型难在能力。产业债没有城投的政府信用背书,要看行业周期、现金流和真实经营。报告也留了余地:属地化机构对区域内企业了解更深,风险识别上有天然优势,但研究能力要自己补。
完整版报告有几十页图表,这里只挑了对经营判断最有用的部分讲,想全看的去运营动脉(www.yydm.cn)搜标题。
原文附录里还有分城市、分年龄的细表,做区域方案的时候能直接拿来用。
换赛道容易,换能力很难。

图源:《中国金融担保行业信用风险展望》(第7页)
五、竞争格局:65家机构,前十大占58.72%
2025年市场上有金融产品担保的机构共65家,比上年末净增1家,7家新进、6家退出。各地市在积极组建担保公司参与资本市场,但主要参与者仍是省级机构。
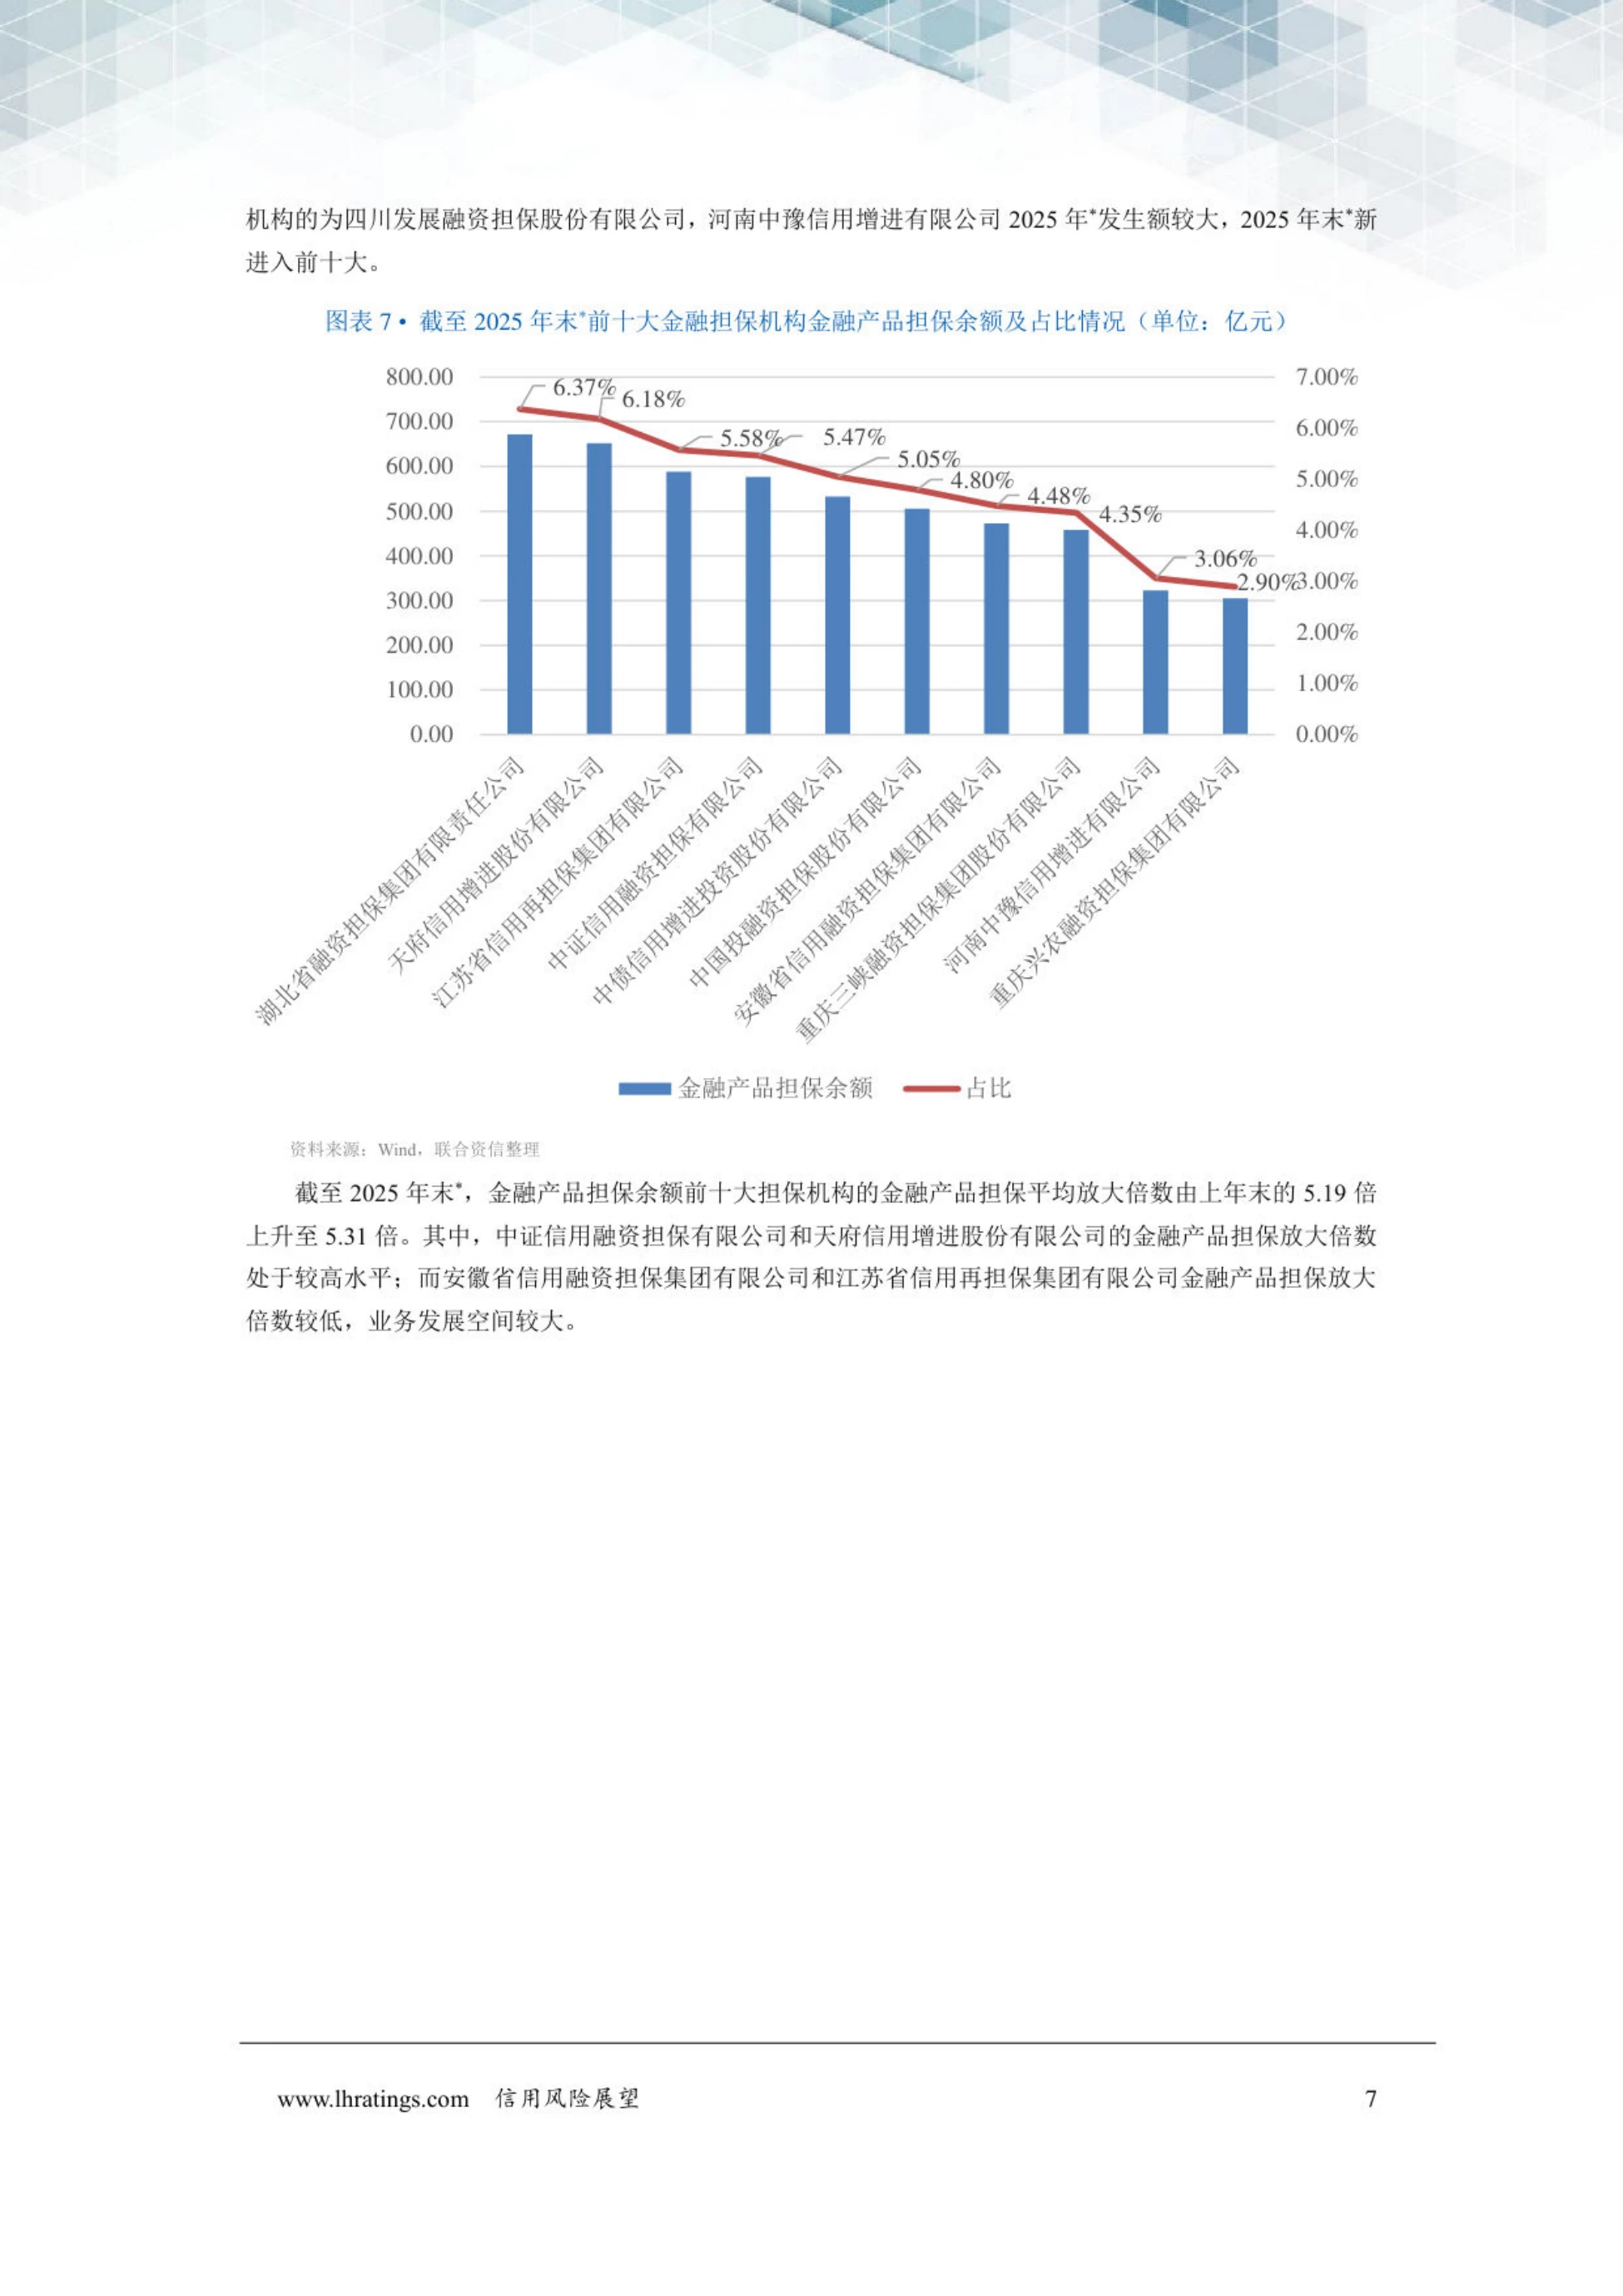
65家里60家有外部主体评级,AAA占83.33%,整体信用水平比上年末还提升了。市属AAA机构15家,比上年末增加,注册资本最高的是深圳高新投159.21亿元、深圳担保集团139.88亿元。
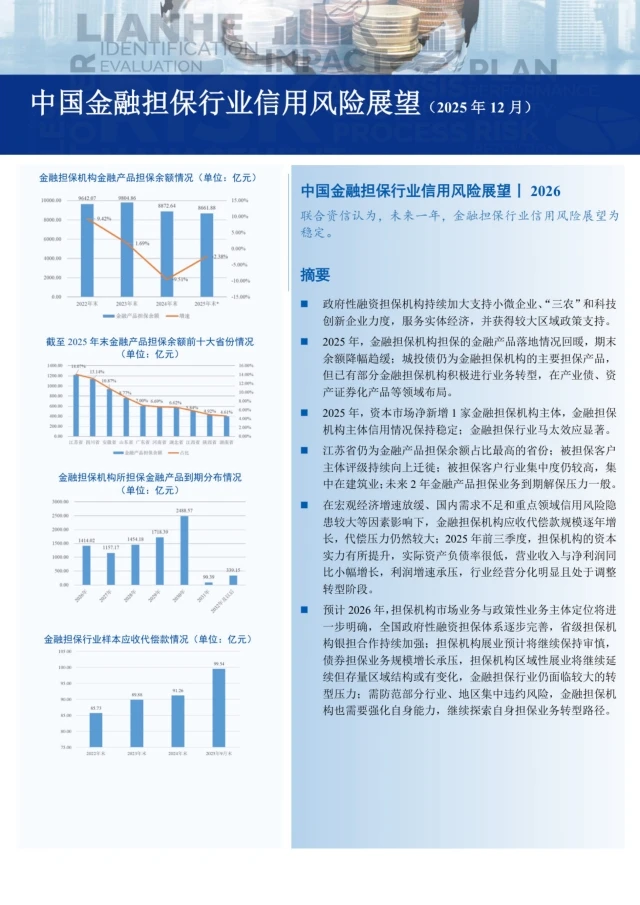
集中度在降但依然高:前十大余额占比63.57%、63.15%、60.45%、58.72%,四年连降。报告同时点出马太效应:头部靠财政注资、合并重组、发行可续期债补资本,中小机构接不了大项目。
前十大平均放大倍数从5.19倍升到5.31倍,资本用得越来越满,腾挪空间在变小。2025年3月,重庆三峡担保吸收合并兴农与进出口两家,四川省担保集团同月揭牌。
集中度降的是份额,升的是门槛,中小机构让出的是优质客户,不是风险。
图源:《中国金融担保行业信用风险展望》(第10页)
六、区域与客户:江苏14.07%,建筑业49.22%
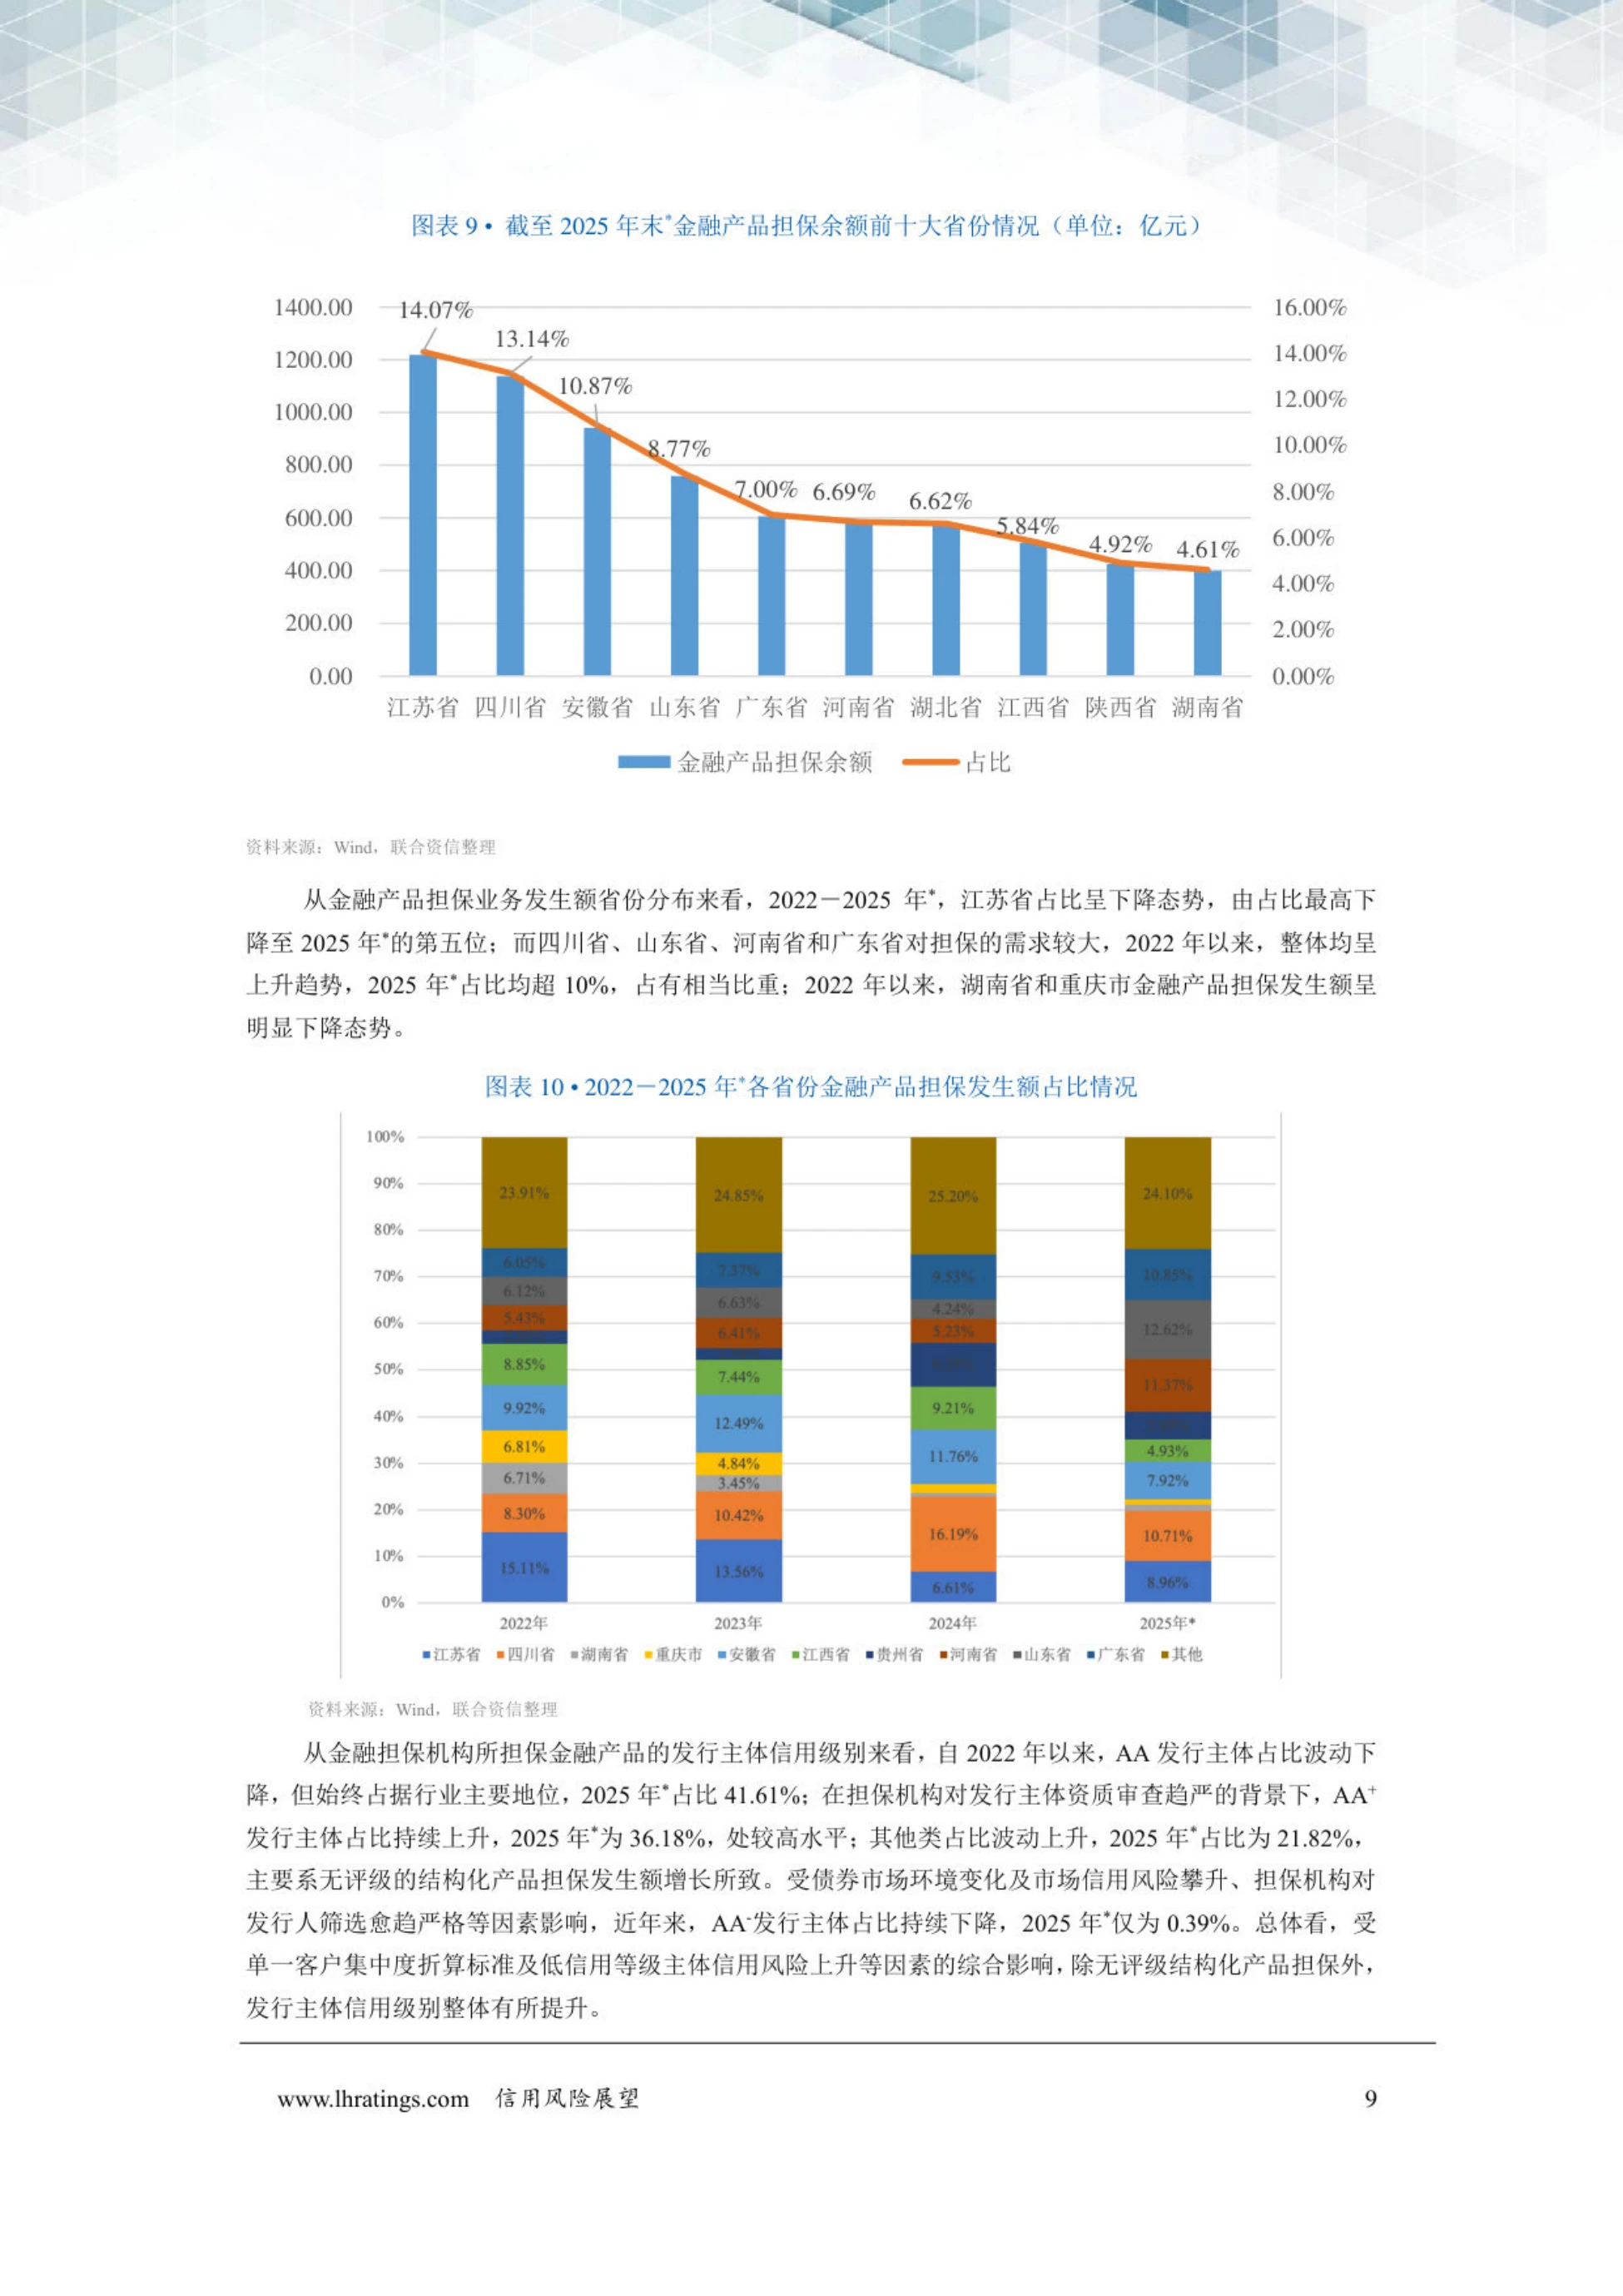
余额前三省是江苏14.07%、四川13.14%、安徽10.87%,江苏和四川分别降1.32和0.88个百分点。看发生额是另一幅图:江苏从第一掉到第五,四川、山东、河南、广东2025年占比均超10%。
客户高度集中。地方国企担保余额7897.70亿元,占91.18%,比上年末还升了0.87个百分点。所担保城投债里,区县级(含开发区)占44.33%、地市级占11.80%,下沉特征很明显。
行业上建筑业仍是第一。发生额占比从54.64%连年降到22.41%,余额占比49.22%、降8.28个百分点。租赁和商务服务业升到发生额第二的18.58%,余额占7.80%;四大行业合计占73.52%。
发行主体评级整体上移:AA+发生额占比升到36.18%,AA-只剩0.39%,AA仍是主力占41.61%。
被担保客户评级上移,一半是担保机构筛得更严,一半是低等级主体本身发不出债。
图源:《中国金融担保行业信用风险展望》(第4页)
七、资产质量:应收代偿款升到99.54亿
应收代偿款是最直接的资产质量指标。16家可获取数据的机构合计从85.73亿元升到99.54亿元。2022年末是85.73亿元,2023年89.88亿元,2024年91.26亿元,2025年9月末99.54亿元,同比增9.07%。
12家同比增长,四川发展、瀚华、安徽担保、江苏再担保增幅都超过30%。规模最大的是安徽18.26亿元、湖南14.23亿元、广西10.56亿元,三家都超过10亿元。
报告拆了成因:安徽、湖南大部分是2020年以前的老项目,2020年后新增代偿客户多为区域内中小微和民企。好消息在债市。2025年实质性违约38只、281.20亿元,2024年全年是818.24亿元。
房地产相关违约90.38亿元、占32.14%,上年这个比例是69.02%,风险明显收敛。但报告没松口:担保的城投债虽无违约先例,经济较差区域2026年发行的债券仍有违约风险。
代偿是慢变量,一年看不出拐点。
图源:《中国金融担保行业信用风险展望》(第6页)
八、盈利与流动性:净利只增0.80%
25家样本2025年9月末负债总额1186.99亿元、增13.28%,资产负债率30.64%,同比升1.76个百分点。剔除未到期责任准备金和担保赔偿准备金后,实际资产负债率只有19.58%,杠杆非常低。
净资产2687.51亿元、增4.23%;营业收入增3.52%,净利润只增0.80%,利润跑不过营收。原因写在报告里:部分企业计提的信用减值损失和风险准备金同比增加,把利润吃掉了。
净资产收益率3.36%,同比下降0.29个百分点,未年化,报告认为盈利能力仍属较好。分化在微观层面更刺眼:营业收入下降的机构占36%,净利润下降的占48%。
流动性看保障倍数。2026年到期1414.02亿元、同比降7.30%,占存续规模的16.32%。28家到期超10亿元的机构合计1322.94亿元、占93.56%,整体净资产对到期规模为2.31倍。
2.31倍听着宽裕,但中债增进一家到期244.43亿元,保障倍数只有0.43倍。
平均数掩盖的,正是最该看的那一家。
图源:《中国金融担保行业信用风险展望》(第8页)
九、2026年该盯哪四条线
报告的结论不激进:预计未来一年金融担保行业信用风险保持稳健,但转型压力继续加大。第一条线是定位分开。市场化业务和政策性业务分设主体,省级机构陆续成立政策性担保子公司。
第二条线是区域收缩。属地化资源是优势,业务范围有向所属区域或附近地区收缩的趋势。第三条线是竞争加剧。市场容量在减、参与者还在增,债券担保规模增长继续承压。
第四条线是集中代偿。2026年到期规模虽降7.30%,但个别机构和个别区域的偿付能力要单独看。长期方向,报告把产业债担保称为"另一条发展曲线",前提是研究能力和风险识别跟得上。
它也承认约束:属地化机构懂本地企业,但对产业未来的判断需要更长时间积累。二十页读完,最该记住的是这句话:这门生意正从牌照红利转向能力红利。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。