CIO该先做哪个AI项目?37页指南给出五步落地顺序
 广告
本文解读:《企业CIO行动指南》 · 共 37 页 · 原文
这份指南最该先看的一个数是 72%:已经有七成企业把智能体放进生产环境或全业务线,而 2024 年这个数字只有 7%。它由 IDC 受联想委托完成,调研了 620 名中国政企机构的 IT 与业务决策者,共 37 页,分趋势洞察、行业发现、落地建议、方法论四部分。
规模扩张的方向也很清楚:企业平均在 3.5 个应用场景里部署了智能体,2026 年这个数字预计升到 6.7 个。但报告最值得读的不是这些增长数字,而是挑战排序的变化——"缺算力、缺数据"从第 3、第 8 位掉到第 6、第 7 位。
瓶颈从买不到变成用不好,这是 2026 年企业 AI 最重要的一次转折,也是预算该转向的地方。

图源:《企业CIO行动指南》(第1页)
一、先看清阶段:从单点试点到全场景扩张
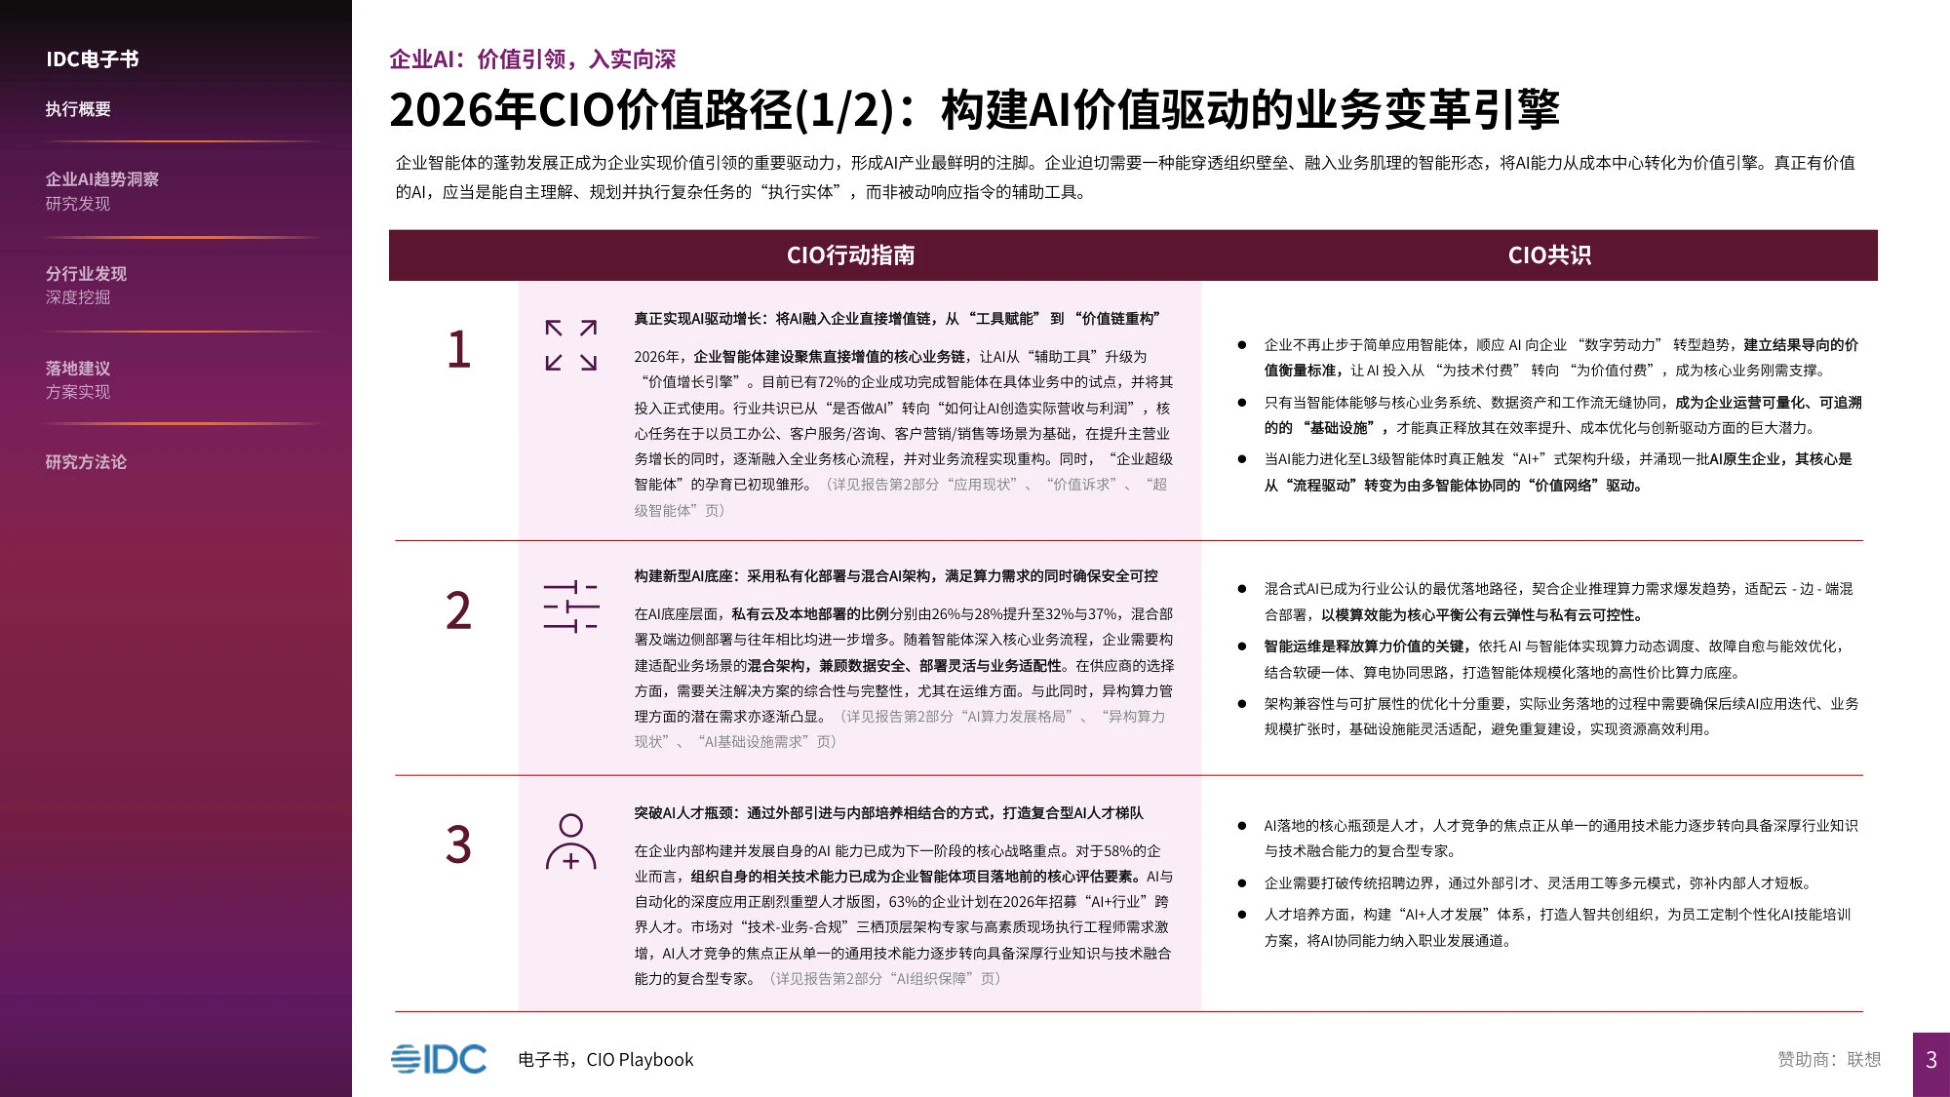
报告把采纳率拆成四档:还没有任何应用 8%,有初步试点 20%,已部署到生产环境 48%,各业务线全面应用 24%。后两档相加就是 72%。这个结构与两年前完全不同,那时多数企业还停在 PoC 与演示阶段。
部署路径也有规律:智能体先落在员工办公、客户服务、营销销售这些前台场景,再往后台的财务、法务、人力、IT 运维渗透。报告用一句话概括这个方向:从"前台到后台"的迁移。
它同时提醒,垂类智能体正在繁荣——行业领域大模型加行业知识库加行业流程经验,三样缺一不可。
先看清自己在四档里的哪一档,再谈投多少钱、补哪个环节,顺序不能颠倒。
先看清自己在第几档,再谈投多少钱。
图源:《企业CIO行动指南》(第3页)
二、价值诉求:67% 的企业选的是"驱动主营增长"
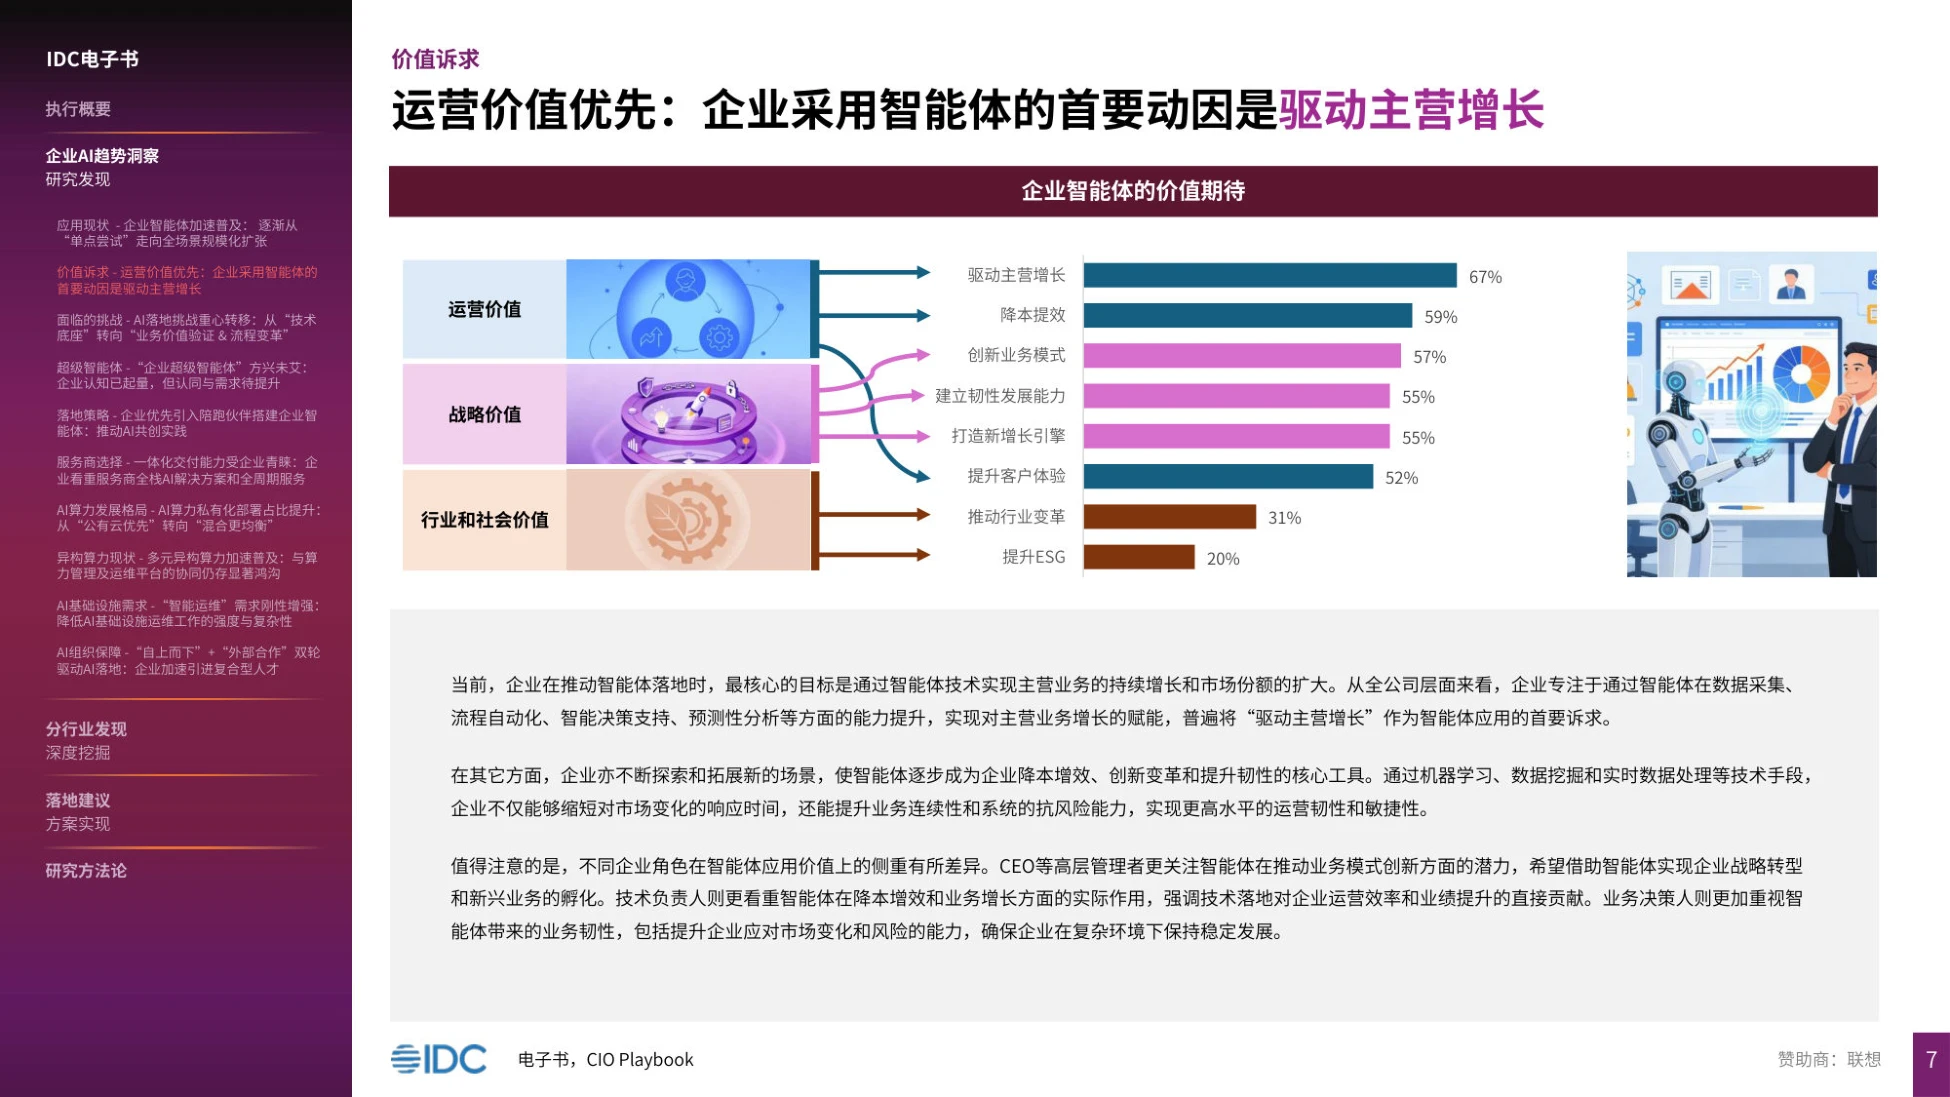
报告列了八个价值选项,按比例从高到低是:驱动主营增长 67%、降本提效 59%、创新业务模式 57%、建立韧性发展能力 55%、打造新增长引擎 52%。
再往下是提升客户体验 55% 之外的三项:推动行业变革 31%、提升 ESG 20%。这组数的意思是,"降本"已经不再是第一诉求,"增长"排到了前面,这是企业 AI 从成本项变成收入项的标志。
报告的另一个发现是角色差异:CEO 更关注业务模式创新,技术负责人更看重降本增效,业务决策人最在意韧性。同一个项目,三种人看三本账,立项时对齐口径比选技术更重要。
同一个项目在三种人眼里是三本账,立项前把账对齐,比事后反复解释省力得多。
先把价值口径对齐,再谈技术选型,否则项目会一直卡在立项评审这一关。
图源:《企业CIO行动指南》(第4页)
三、挑战换位:效果、方法论、ROI 排到了前三
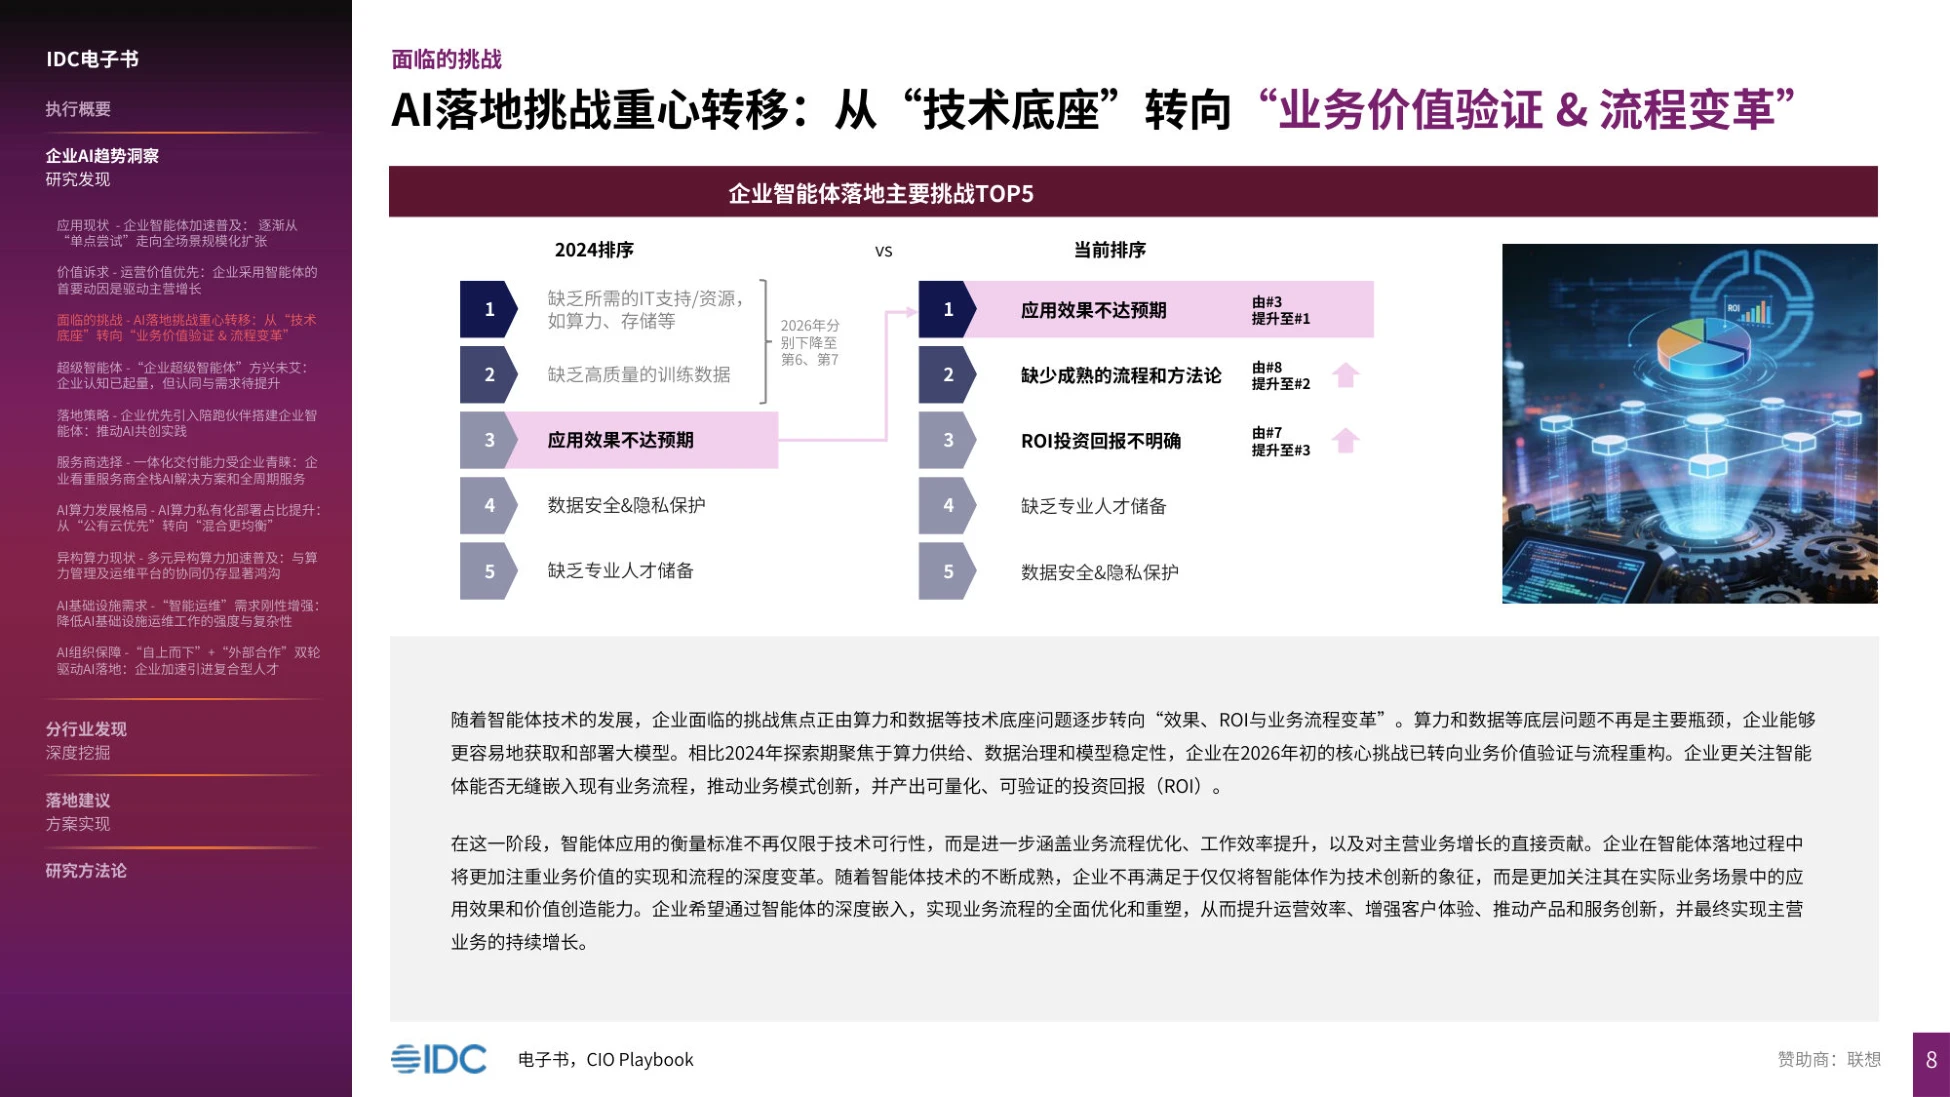
报告给了一张挑战排序对比图,这一页信息量最大。2026 年的前五位是:应用效果不达预期、缺少成熟的流程和方法论、ROI 投资回报不明确、缺乏专业人才储备、数据安全与隐私保护。
对比 2024 年,应用效果不达预期从第 3 位升到第 1 位,缺少成熟流程方法论从第 8 位升到第 2 位,ROI 不明确从第 7 位升到第 3 位。而"缺乏所需 IT 支持与算力资源""缺乏高质量训练数据"两项,分别下降到第 6 和第 7 位。
报告的解释是,算力与数据已经不再是主要瓶颈,模型获取和部署变容易了,难的是把它嵌进业务流程并证明回报。
技术门槛下降之后,剩下的全是组织问题,而这类问题买不到现成的答案。
挑战换位意味着预算重心要往流程改造和人才培养上挪,而不是继续加机器。

图源:《企业CIO行动指南》(第5页)
四、超级智能体:认知 61%,认同 30%,需求 13%
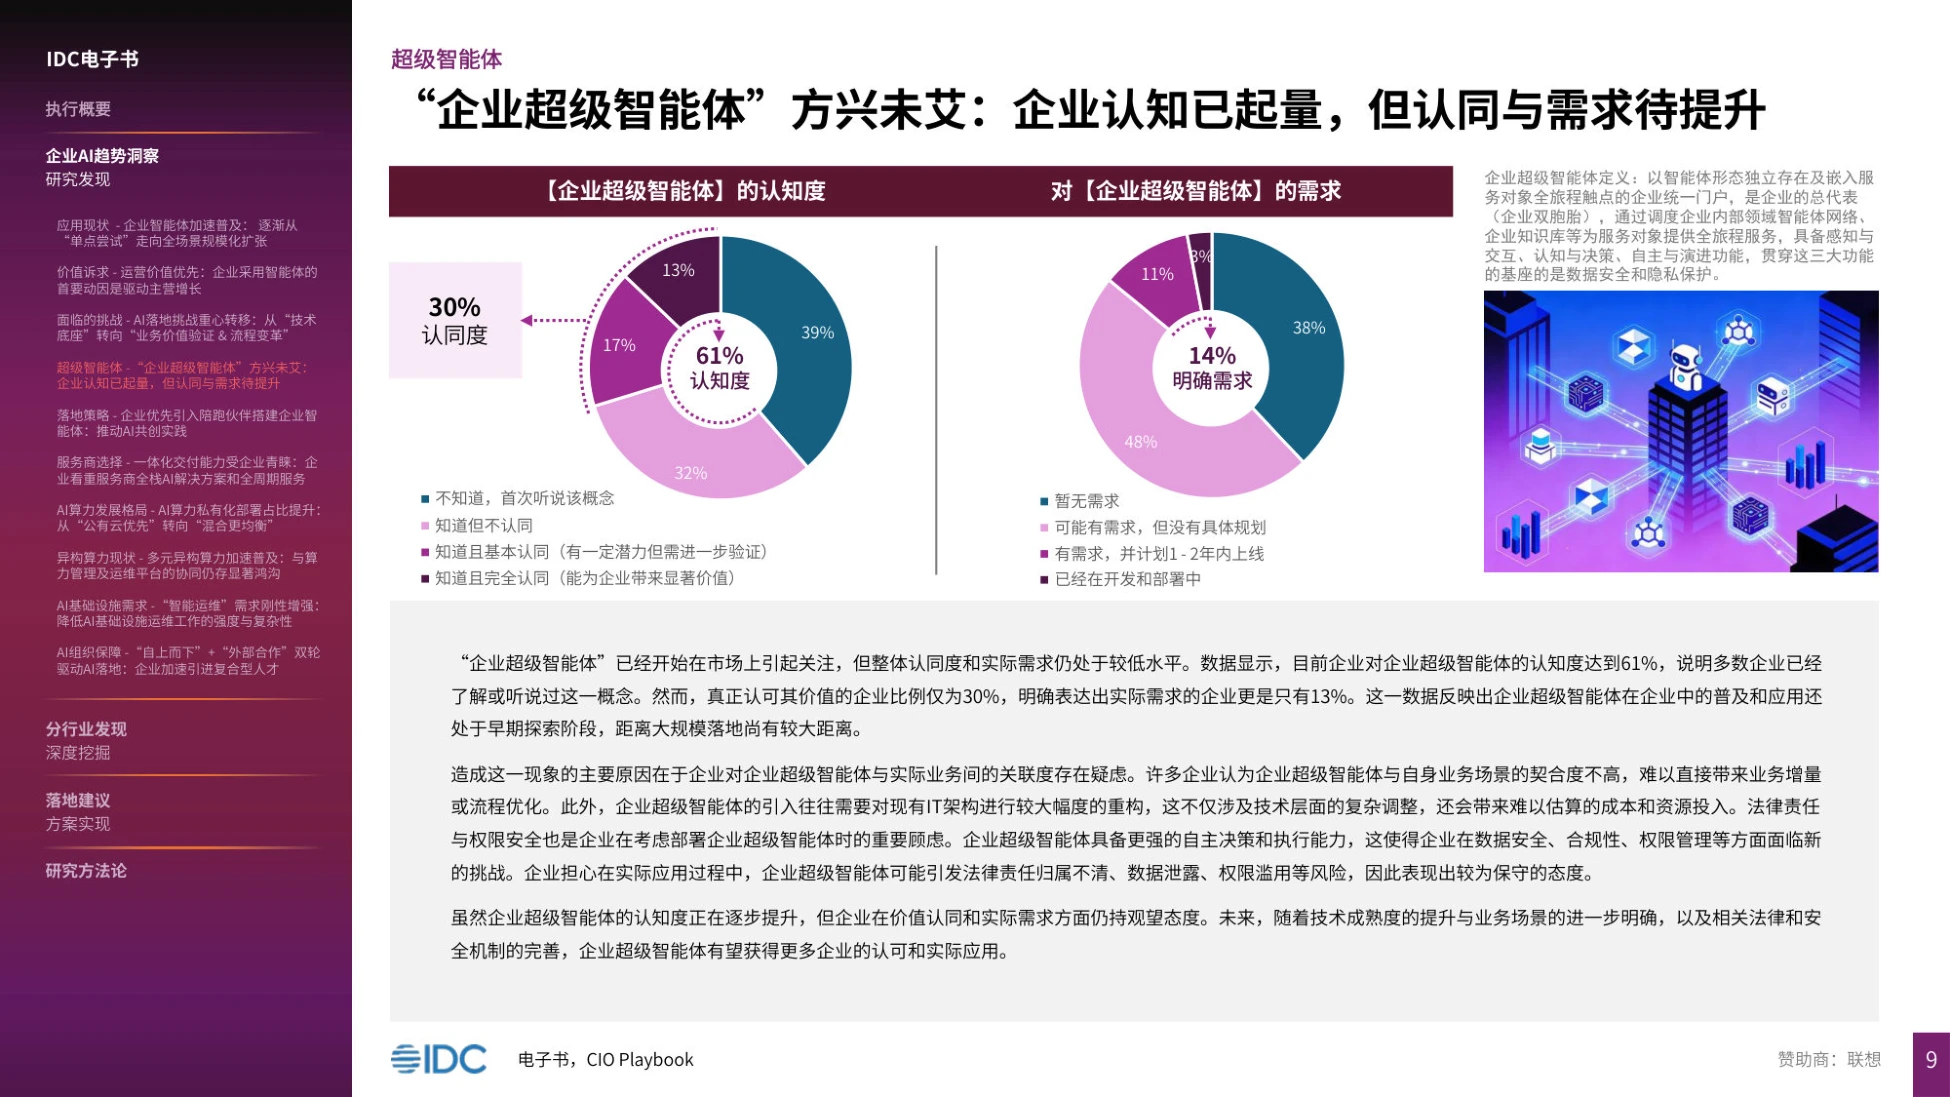
报告单独用一页讲"企业超级智能体",这三个数字几乎是逐级打折。认知度 61%,说明多数企业听说过这个概念;认为它能带来显著价值或有一定潜力的比例合计 30%;已有明确需求并计划落地的只有 13%。
从 61% 到 13%,中间掉的两级,报告给了三个原因。第一是契合度存疑,很多企业认为超级智能体与自身业务场景关联不强,难以直接带来增量。
第二是架构代价。引入它往往要对现有 IT 架构做较大重构,成本和资源投入难以估算。第三是责任边界。自主决策能力越强,数据安全、合规、权限管理与法律责任归属的问题越难回答。
从听说到掏钱之间掉的那两级,掉的不是兴趣,而是责任边界与治理能力。
认知不等于需求,从听说到真正掏钱之间,隔着一整套治理能力的建设。

图源:《企业CIO行动指南》(第6页)
五、落地策略:36% 的企业五个环节全部联合开发
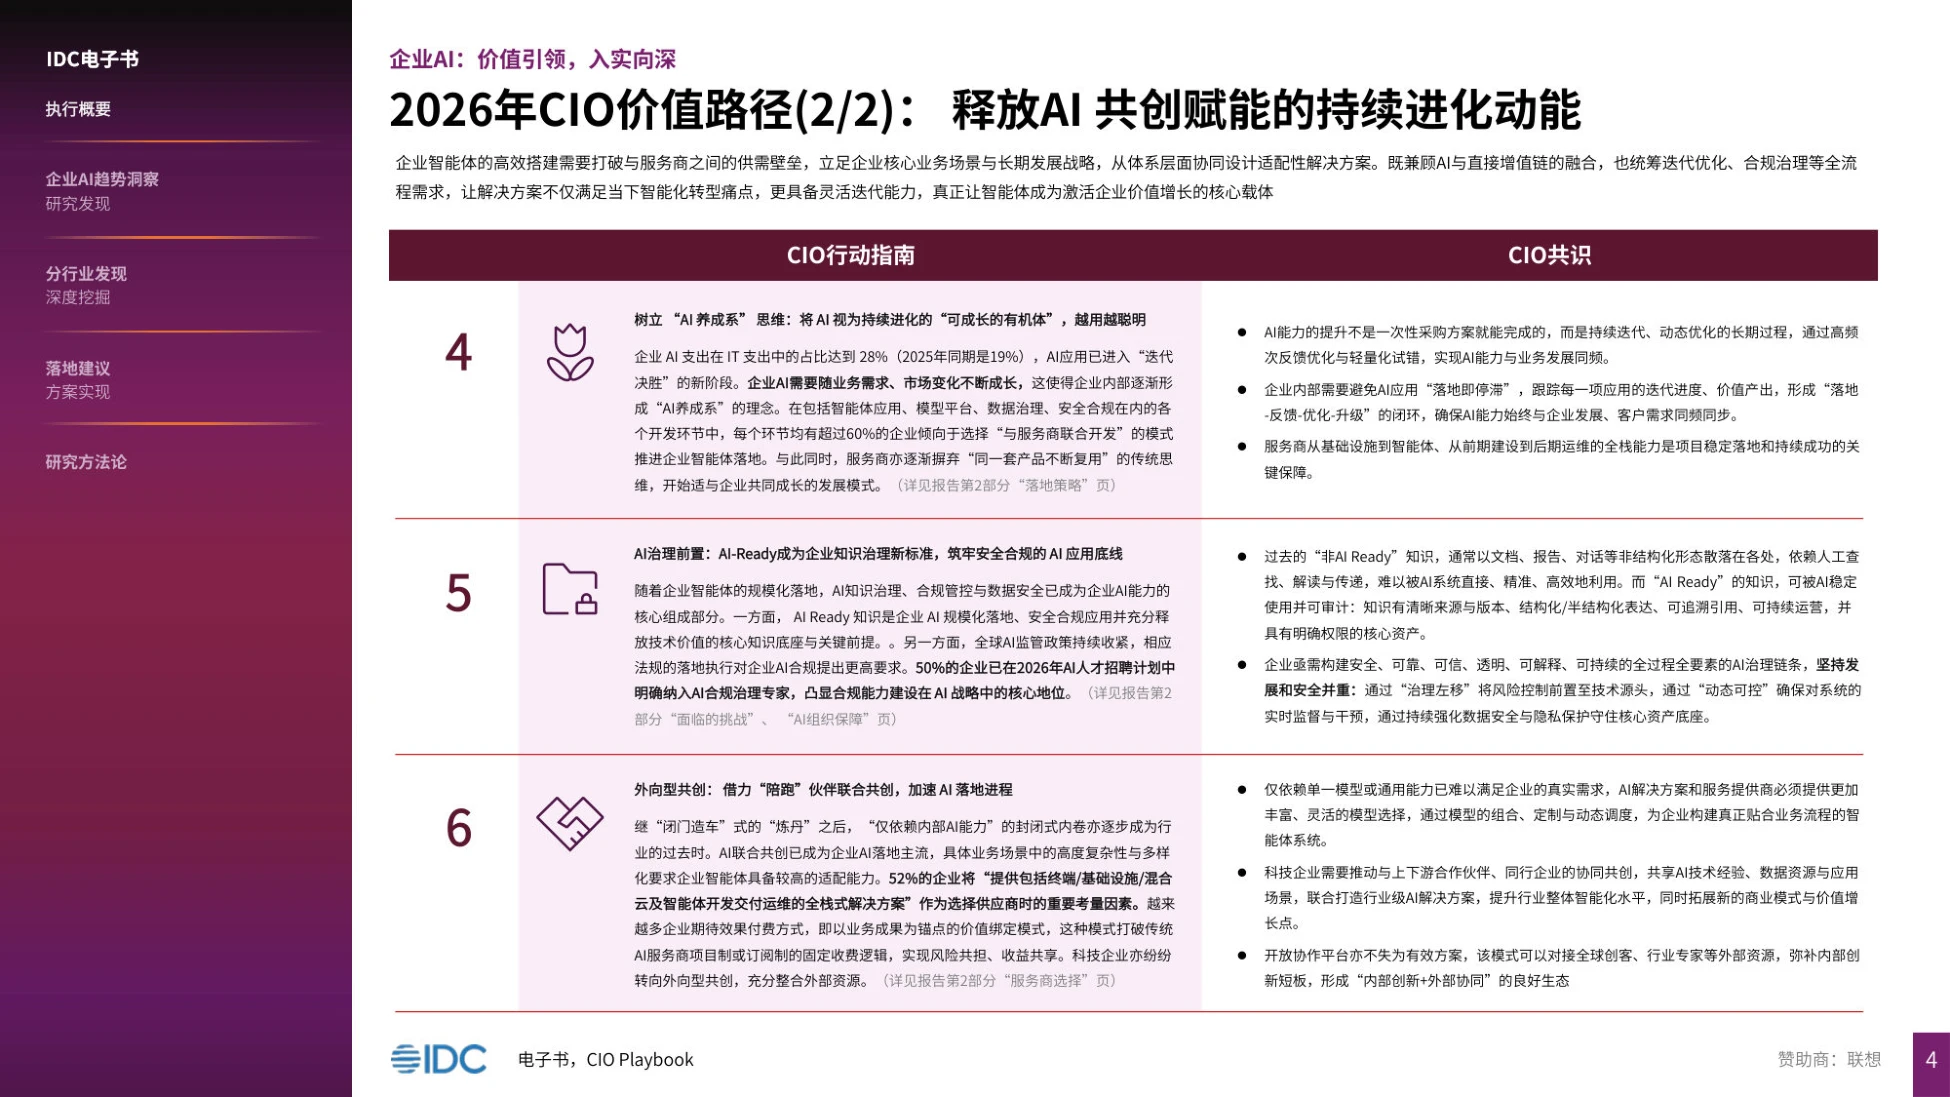
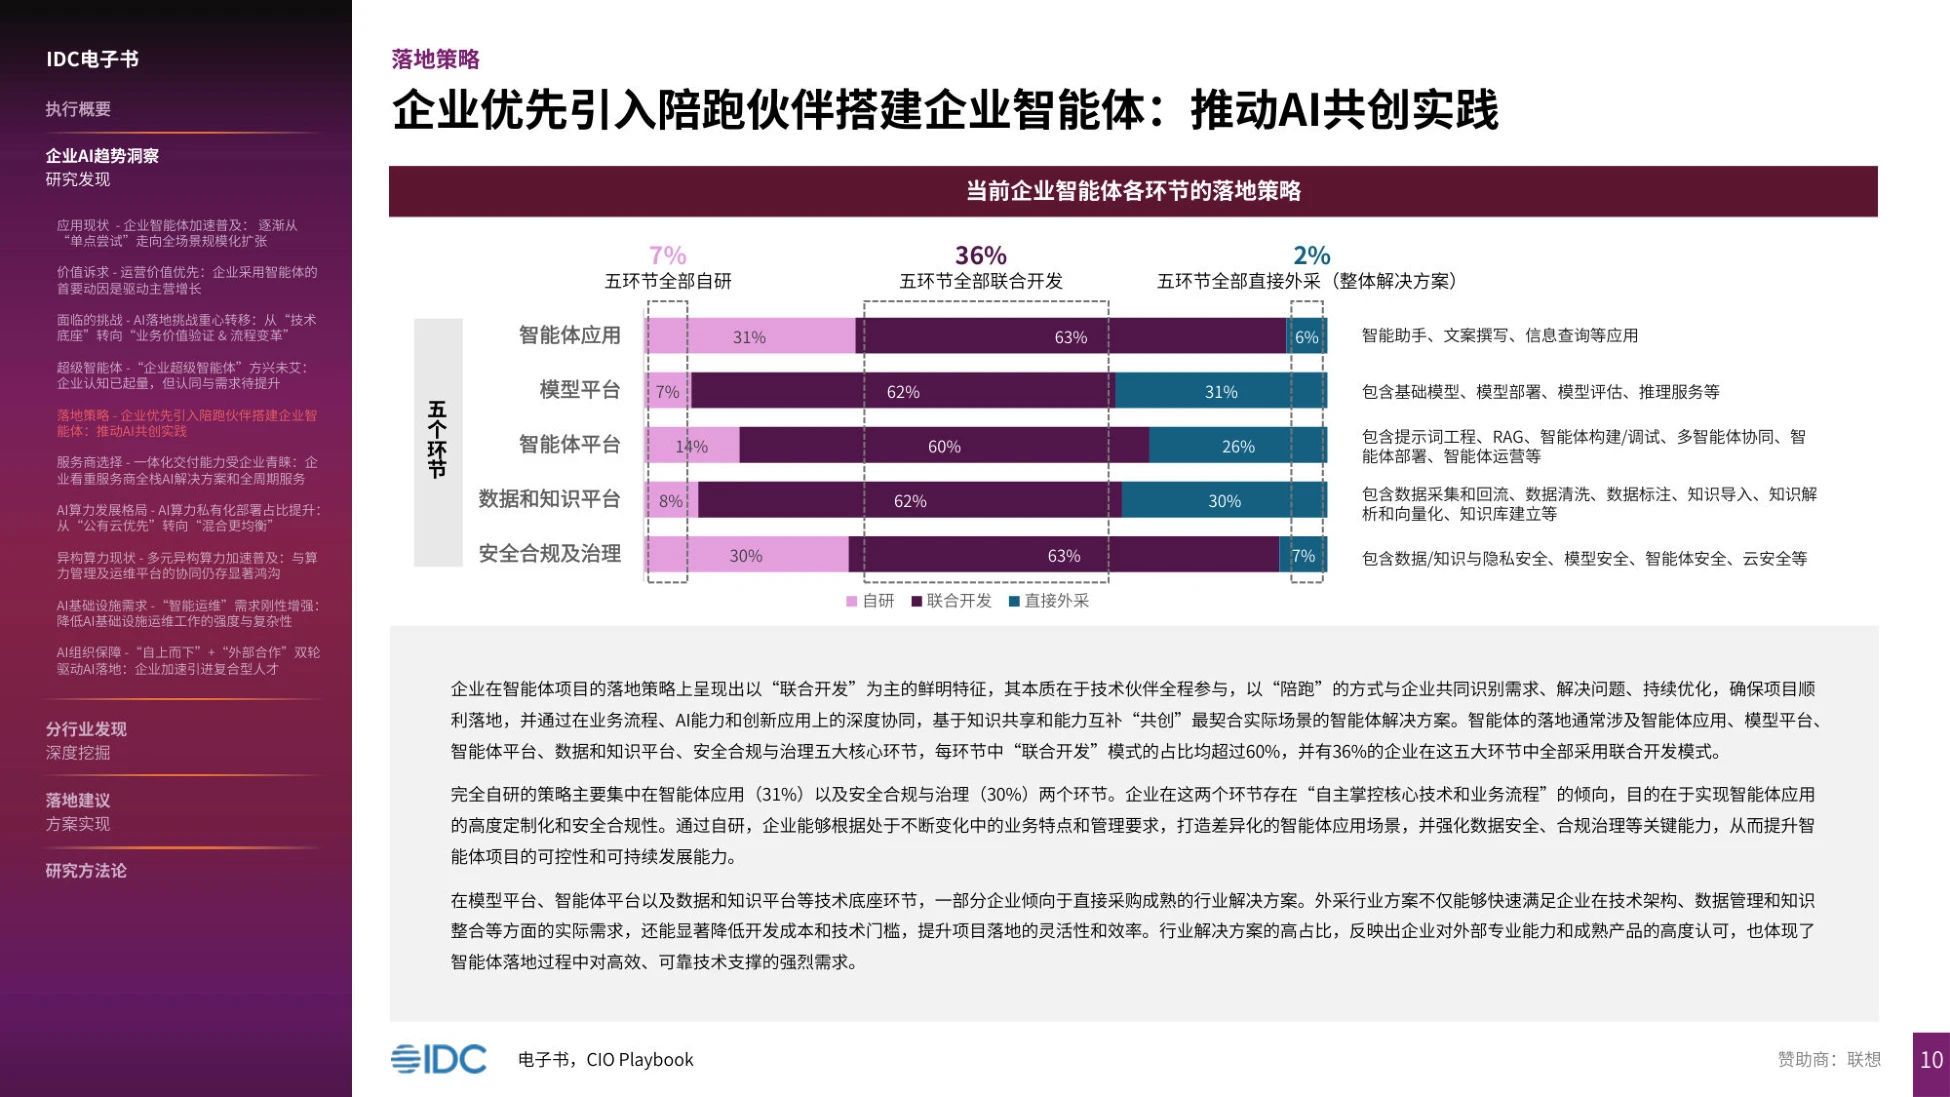
智能体的落地被报告拆成五个环节:智能体应用、模型平台、智能体平台、数据与知识平台、安全合规与治理。每个环节中,选择"联合开发"的企业占比都超过 60%,另有 36% 的企业在五个环节全部采用联合开发。
完全自研的比例很低,主要集中在智能体应用(31%)与安全合规治理(30%)两个环节,报告的解释是企业想掌握核心业务逻辑与安全底线。
反过来,模型平台、智能体平台、数据与知识平台更倾向直接采购成熟方案,以减少开发成本和技术门槛。这个结构回答了一个常见问题:AI 项目要不要自己从头做。报告的答案是分环节决定,而不是整体二选一。
把哪些环节自己写、哪些环节直接买分开定下来,比整体争论自研与否有用得多。
图源:《企业CIO行动指南》(第7页)
六、算力:私有化在涨,但管理平台严重缺位
算力侧的三个数最能说明结构变化。企业总 AI 算力里,公有云占比一年内下降 14 个百分点,从 46% 降到 32%。私有云从 26% 升到 32%,本地与端边侧从 28% 升到 37%,主要部署在本地、混合云与端边侧的比例合计从 54% 升到 68%。
驱动因素有三个:数据安全与合规、算力自主可控、低时延场景适配。但另一组数字暴露了短板:异构算力普及率已达 85%,平均每家用 2.5 类算力,而算力管理调度与运维平台的采纳率只有 32%。
更值得警惕的是,仍有 54% 的企业表示暂不考虑采用这类算力管理调度平台。
算力已经买齐、管理平台还没上,这是当前企业 AI 基础设施最典型的一处错配。
资源种类越多,越需要一层统一的调度,这个道理和当年云计算一模一样。
图源:《企业CIO行动指南》(第8页)
七、服务商怎么选:52% 要全栈,53% 要模型集市
报告列了企业选择服务商时的考虑因素。52% 的企业看重"终端、基础设施、混合云与智能体开发交付运维"的全栈式方案。53% 的企业看重服务商能提供多种模型选择,也就是模型集市;这两个比例几乎并列第一。
再往下是具体能力项:42% 要弹性可扩展的 AI 算力资源,38% 要智能体全生命周期的运维能力,34% 要数据采集治理与分析能力,28% 要端到端的安全合规保障。
把这四个数放在一起,能看出企业真正缺的是运维与治理,而不是模型。报告还提到一个新趋势:越来越多企业期待"效果付费",即以业务成果为锚点的价值绑定,而不是固定项目制或订阅制。
这份报告的完整版、原始图表和数据附录,都放在运营动脉(www.yydm.cn)上,搜标题就能直接打开。
同类赛道的其他报告那里也都收了,顺着行业目录往下翻,比一份份到处找省事得多。
采购口径从买工具转向买结果,这个变化会重塑服务商的报价方式与交付边界。
图源:《企业CIO行动指南》(第9页)
八、组织:63% 要招"AI+行业"的人,50% 要招合规专家
人才是报告给出的第二大落点。58% 的企业把"组织自身的技术能力"列为智能体项目落地前的首要评估要素。招聘计划的两个数字很具体:63% 的企业计划招募"AI+行业"的跨界人才,50% 计划把 AI 合规治理专家纳入招聘。
组织层面的支持手段排序也值得看:招募 AI 专业人才 51%,员工培训 49%,引入长期战略合作伙伴 37%,把 AI 渗透率纳入绩效考核 35%。报告指出需求正在变化:市场对"技术、业务、合规"三栖的顶层架构专家与现场执行工程师需求激增。
推动力量也在换人。智能体项目的主导者,正从传统 IT 部门转向管理层与外部合作伙伴。人才结构不调整,前面所有投入都会打折。
图源:《企业CIO行动指南》(第10页)
九、行业差异:制造业 63%,金融 69%
报告用了一半篇幅做分行业拆解,覆盖制造、金融、政府、教育、医疗卫生、流通六个行业。制造业已有 63% 的企业把智能体正式部署到生产环境,场景集中在产线质检、设备预测性维护、物流与仓储。
金融业的比例是 69%,场景集中在风险管理、智能客服与投资顾问,其中智能客服在 2026 年预计增长到 79%。两个行业的挑战排序也不同:制造业第一位是缺少成熟流程方法论,金融业第一位是应用效果不达预期。
制造业的算力结构更能说明问题:只有 31% 采纳了算力管理平台,挑战排前三的是缺智能运维能力、安全防护弱、缺运维人员。
行业不同,第一道坎完全不同,这也是这份报告按行业拆开写的原因。照搬别的行业的顺序,通常会在第二步卡住。

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。