物理AI是什么?工业自动化四大主题与四条产业链
 广告
本文解读:《全球高端制造:物理AI行走在工业场景》 · 共 25 页 · 原文
这份报告最值钱的一句判断是:工业自动化正从纯软件的"数字高原",走向硅与机械结合的"物理前沿"。《全球高端制造:物理AI行走在工业场景》由建银国际证券在 2026 年 2 月 2 日发布,共 25 页,四主题加四条垂直产业链。
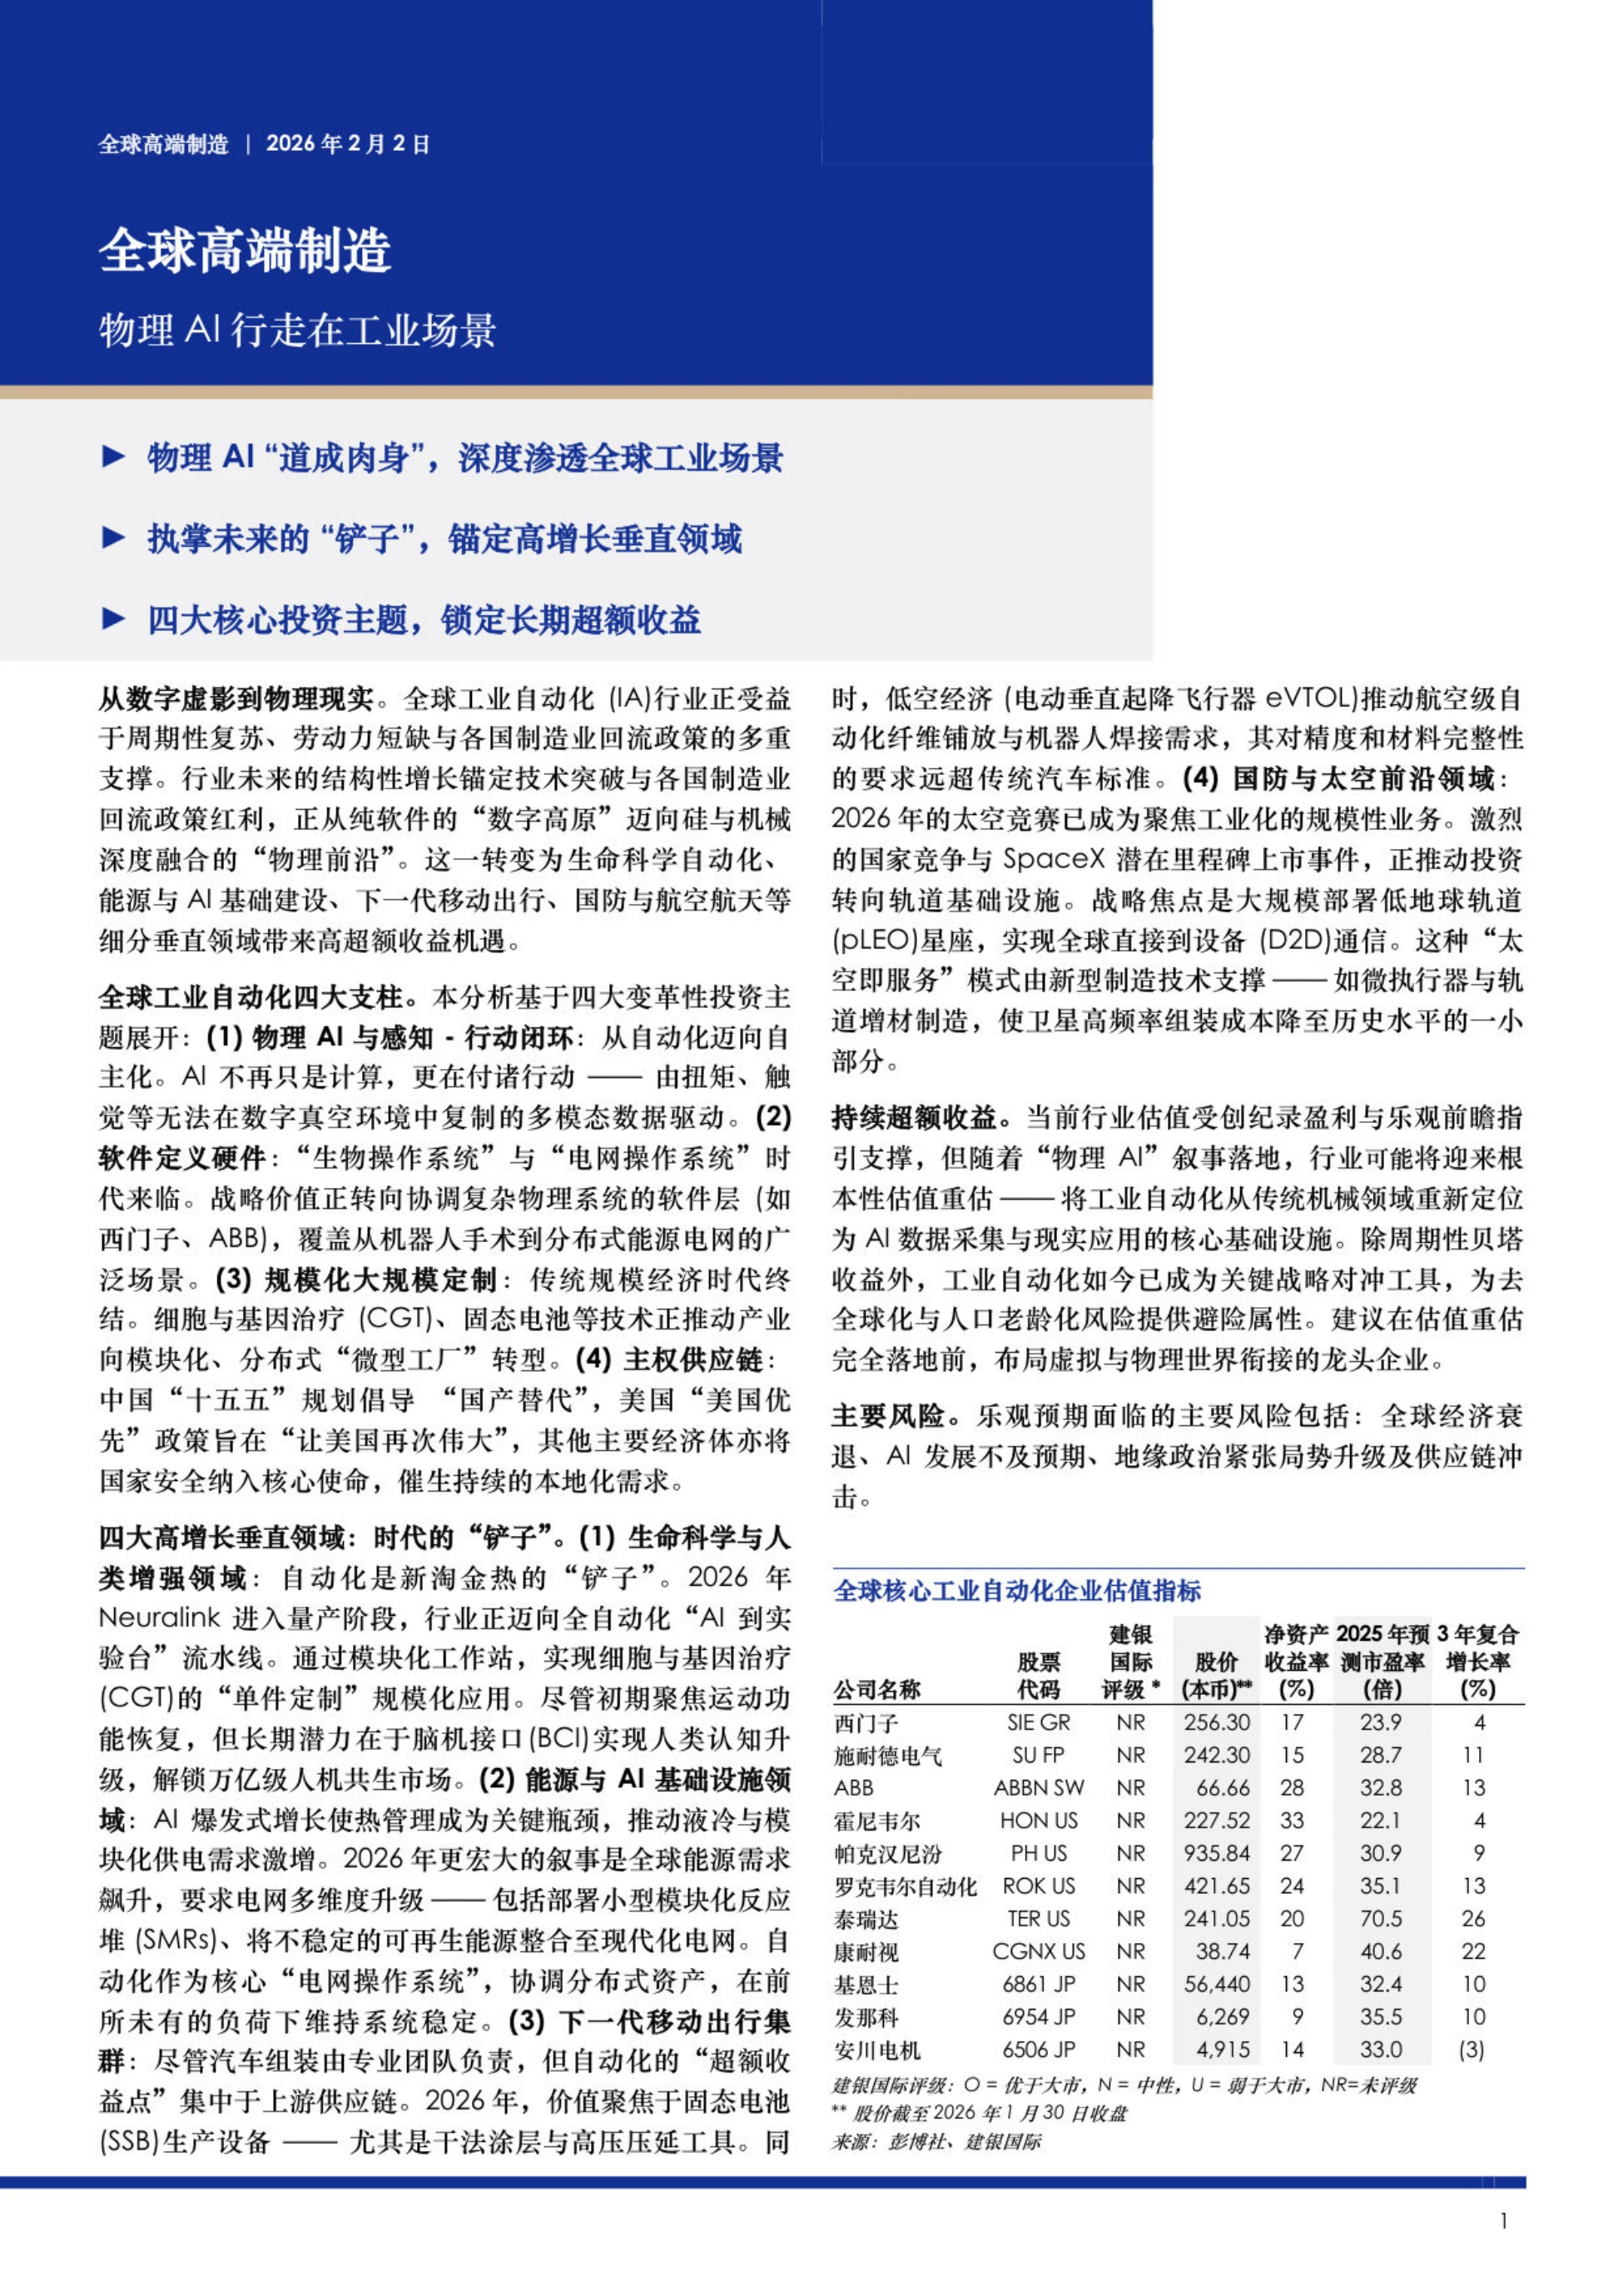
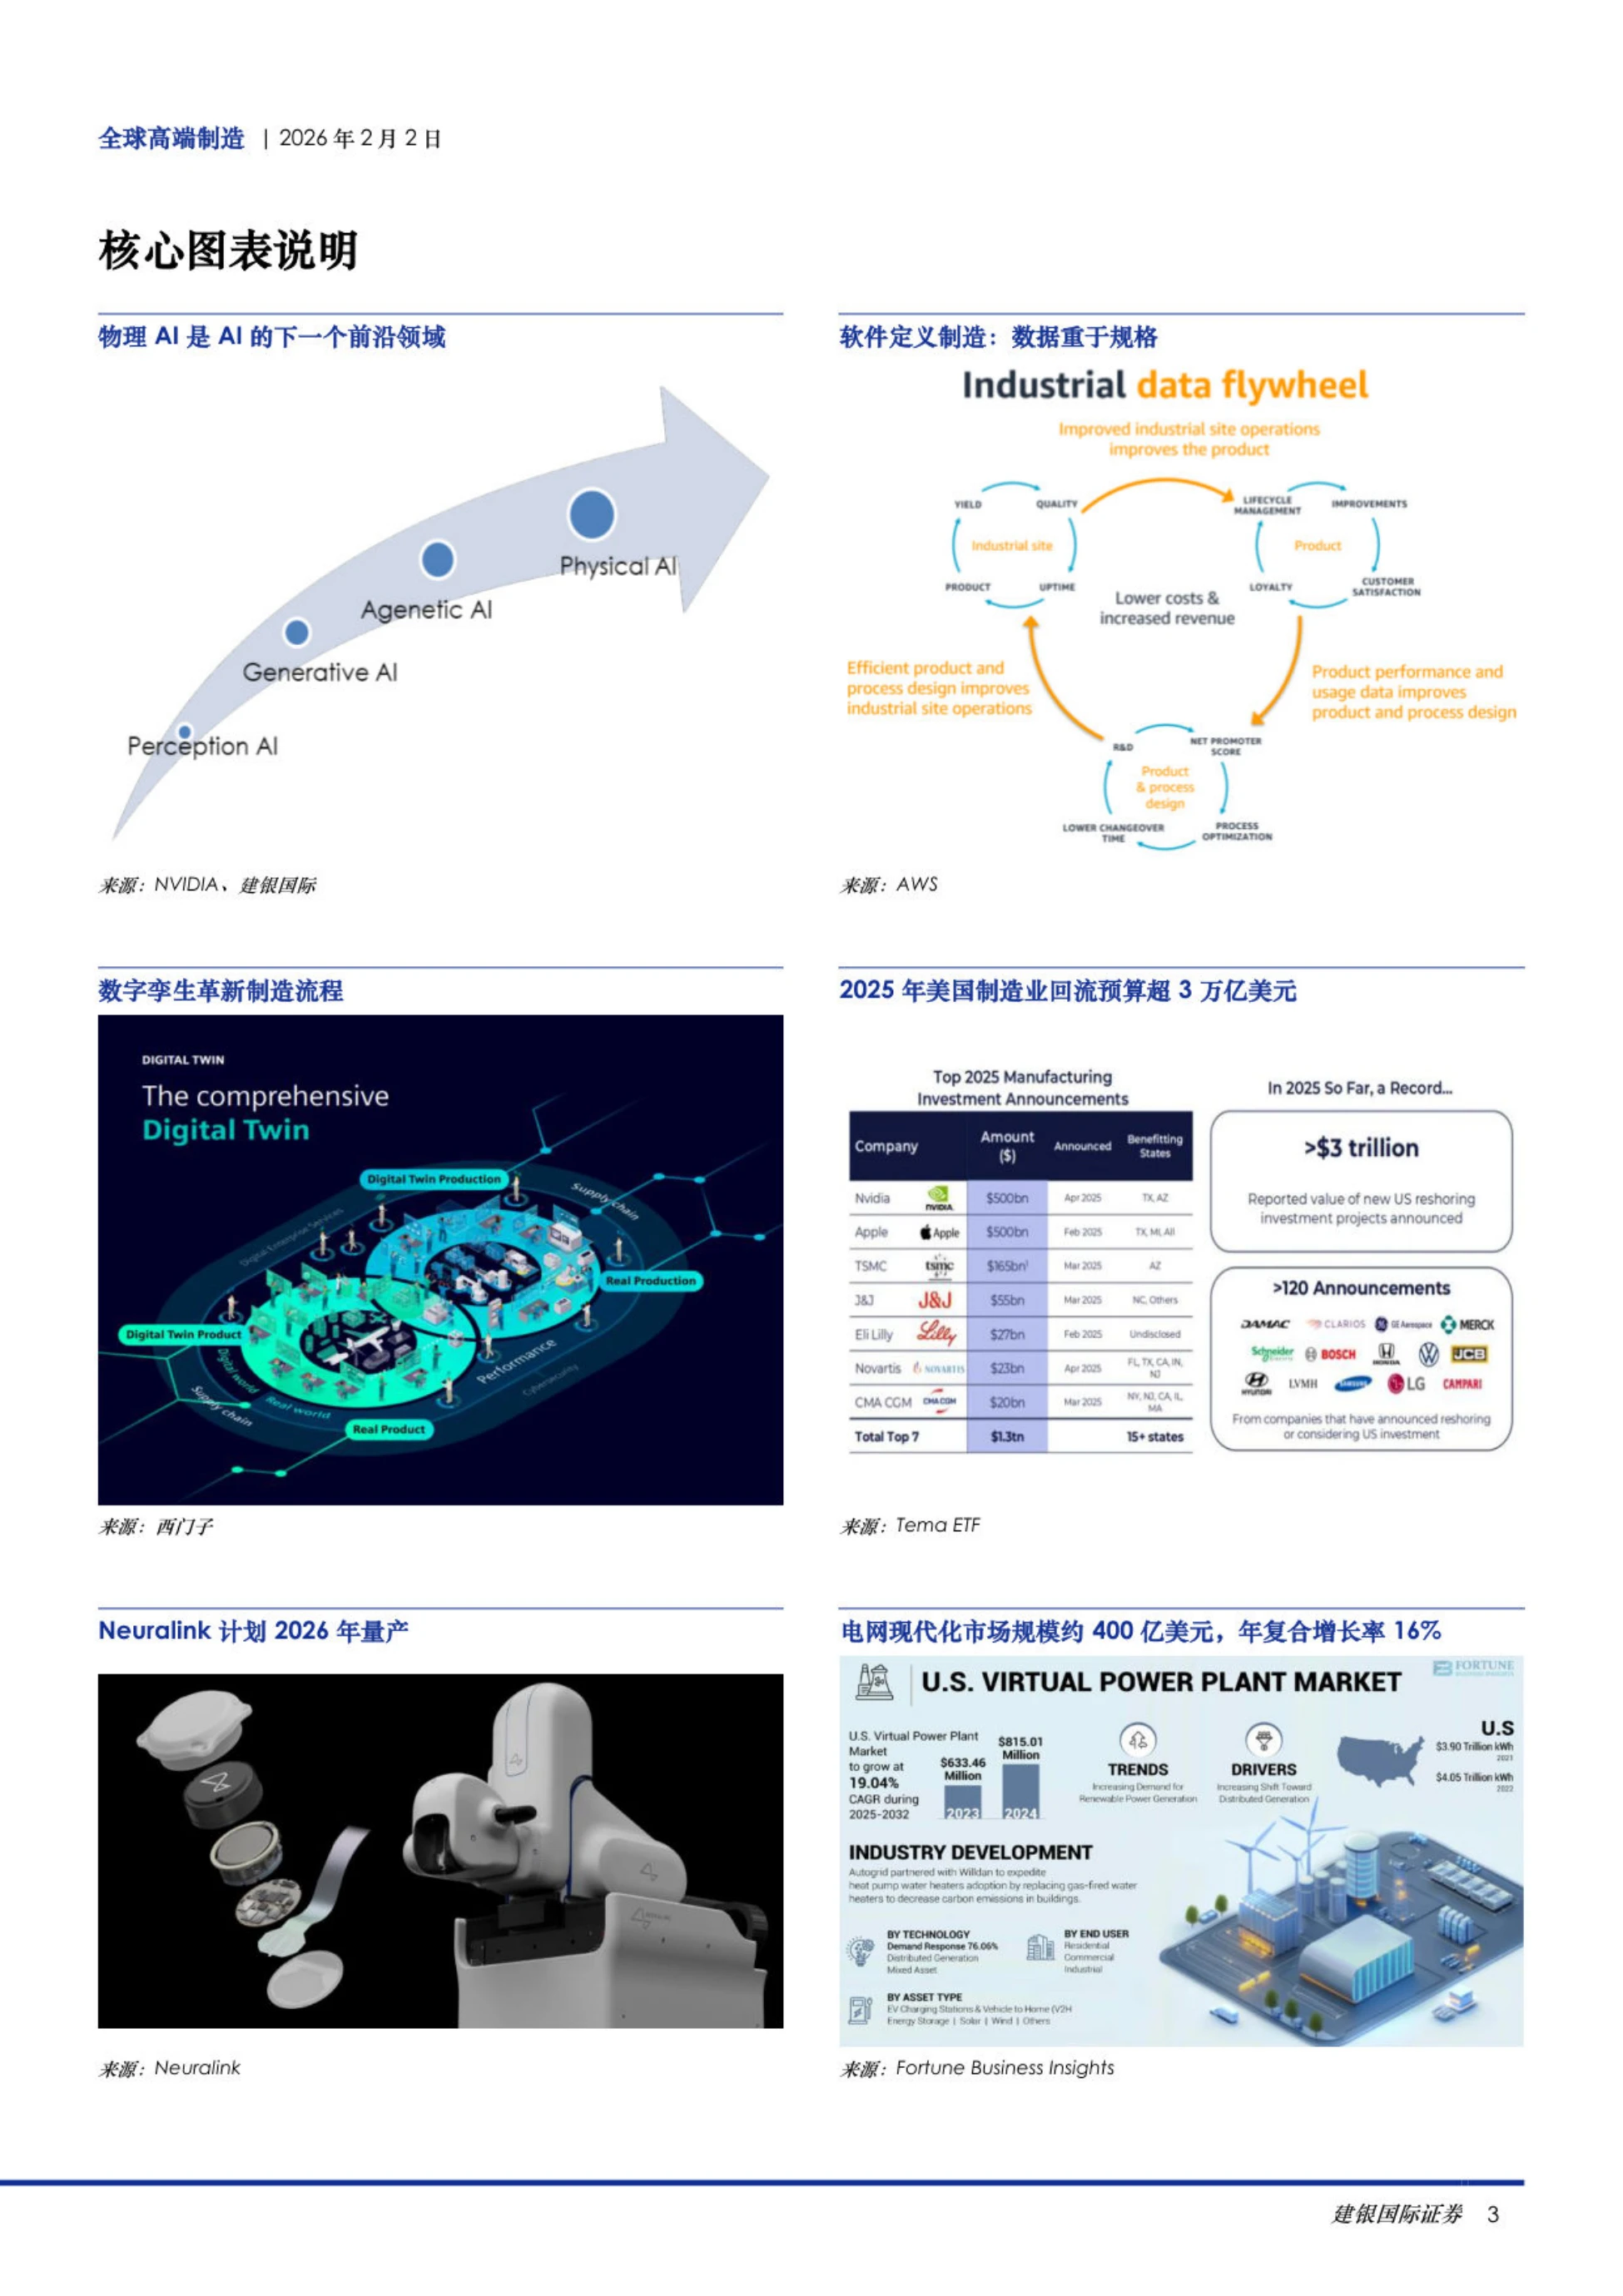
它给出的背景是三条线同时发力:周期性复苏、劳动力短缺、各国制造业回流政策。2025 年美国制造业回流预算超过 3 万亿美元。
最能说明"物理"二字价值的是一个成本数:2026 年非计划停机每小时的成本高达 26 万美元,这比任何效率指标都直观。
AI 从屏幕走进车间的那一刻,衡量它的单位就从算力变成了每小时的停机损失。
图源:《全球高端制造》(第1页)
一、物理 AI:不是更聪明的聊天,是能动手的执行体
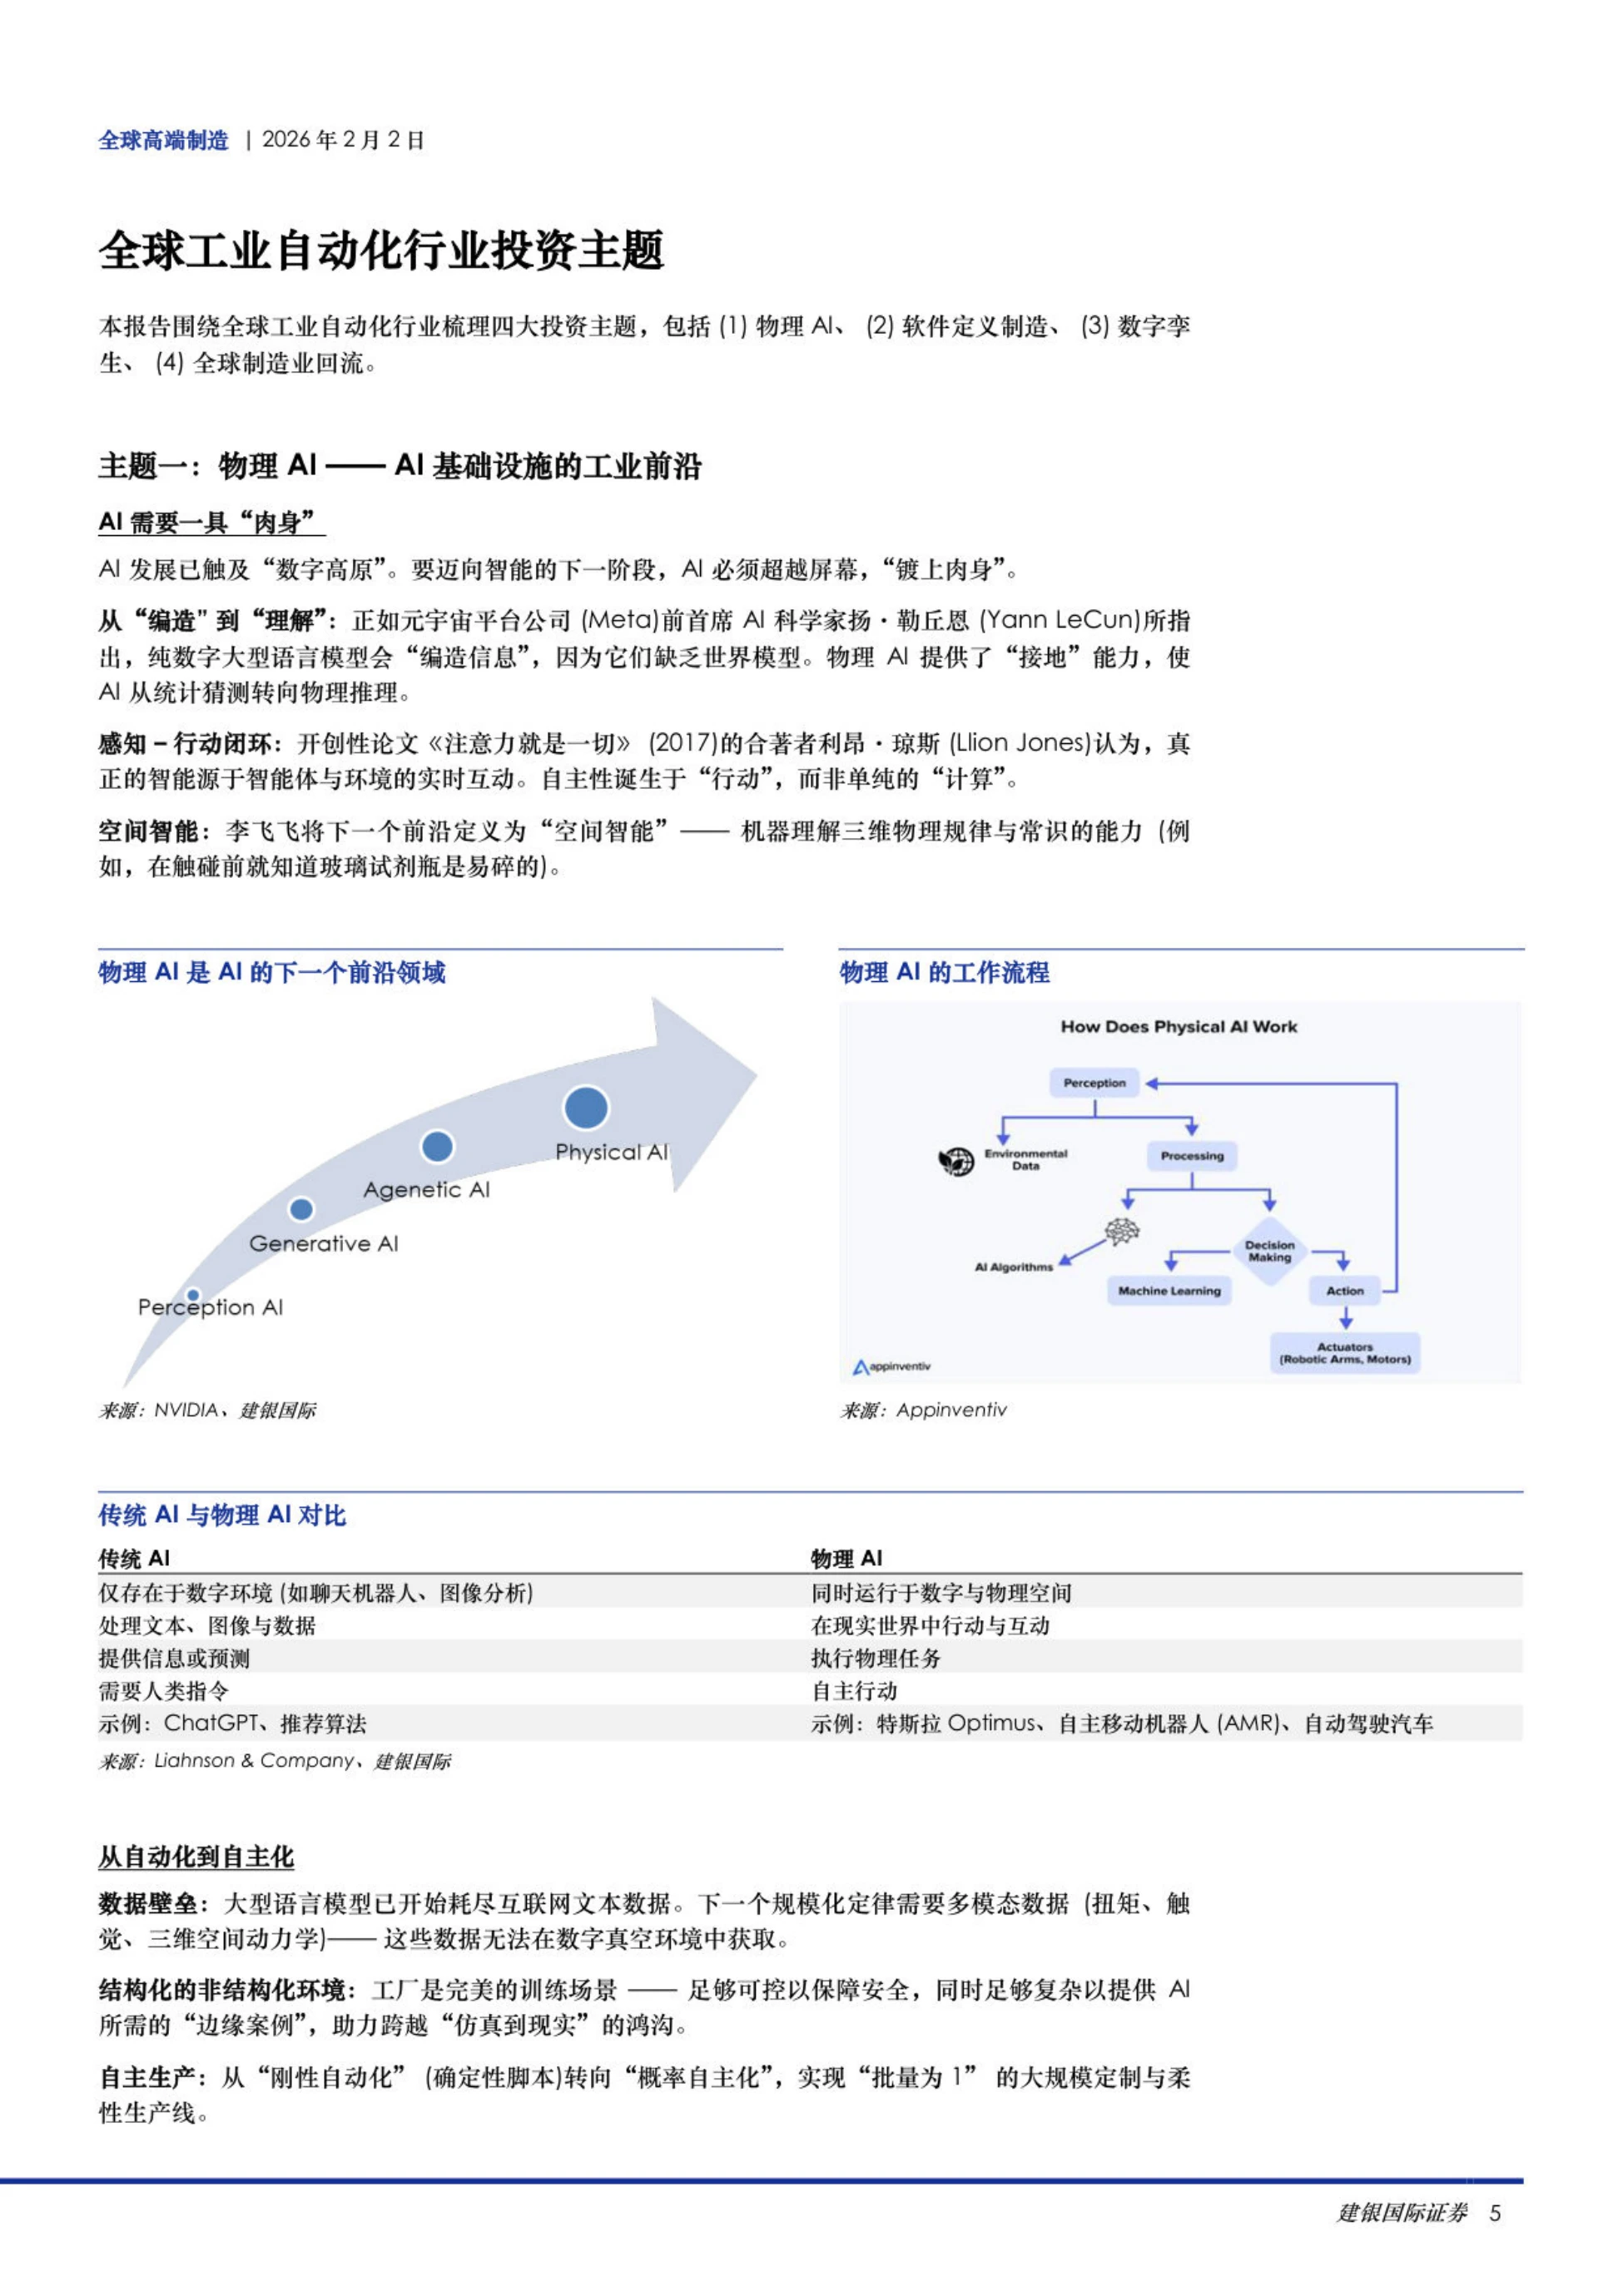
报告先划了一条界线。传统 AI 只存在于数字环境,处理文本、图像与数据,输出信息或预测,需要人下指令。物理 AI 同时运行在数字与物理空间,在现实世界里行动与互动,执行物理任务,并且可以自主行动。
它举的例子是三个:特斯拉 Optimus、自主移动机器人 AMR、自动驾驶汽车。报告引了三位研究者的判断来支撑这个概念。LeCun 认为纯数字大模型会"编造",因为它缺少世界模型。
《Attention Is All You Need》的作者之一 Llion Jones 认为,真正的智能源于智能体与环境的实时互动,自主性诞生于行动而非计算。李飞飞则把下一个前沿定义为空间智能:机器理解三维物理规律与常识,比如在触碰前就知道玻璃试剂瓶是易碎的。
报告原文都放在运营动脉(www.yydm.cn)上,图表、口径说明和样本量写得清清楚楚,可以对着核。
遇到拿不准的数据,建议回原文翻一眼,比被二手解读带着走要稳妥得多。
这三句话拼起来,才有了"物理"两个字的分量。
图源:《全球高端制造》(第3页)
二、为什么是现在:数据、场景、成本三条线同时到位
报告给了三个理由解释时间点。第一个是数据壁垒:大语言模型已开始耗尽互联网文本,下一个规模化定律需要多模态数据。
扭矩、触觉、三维空间动力学这类数据,无法在数字真空里采集,只能来自真实设备与真实动作。第二个是场景合适。工厂是理想的训练场:足够可控以保障安全,又足够复杂以提供 AI 需要的边缘案例。
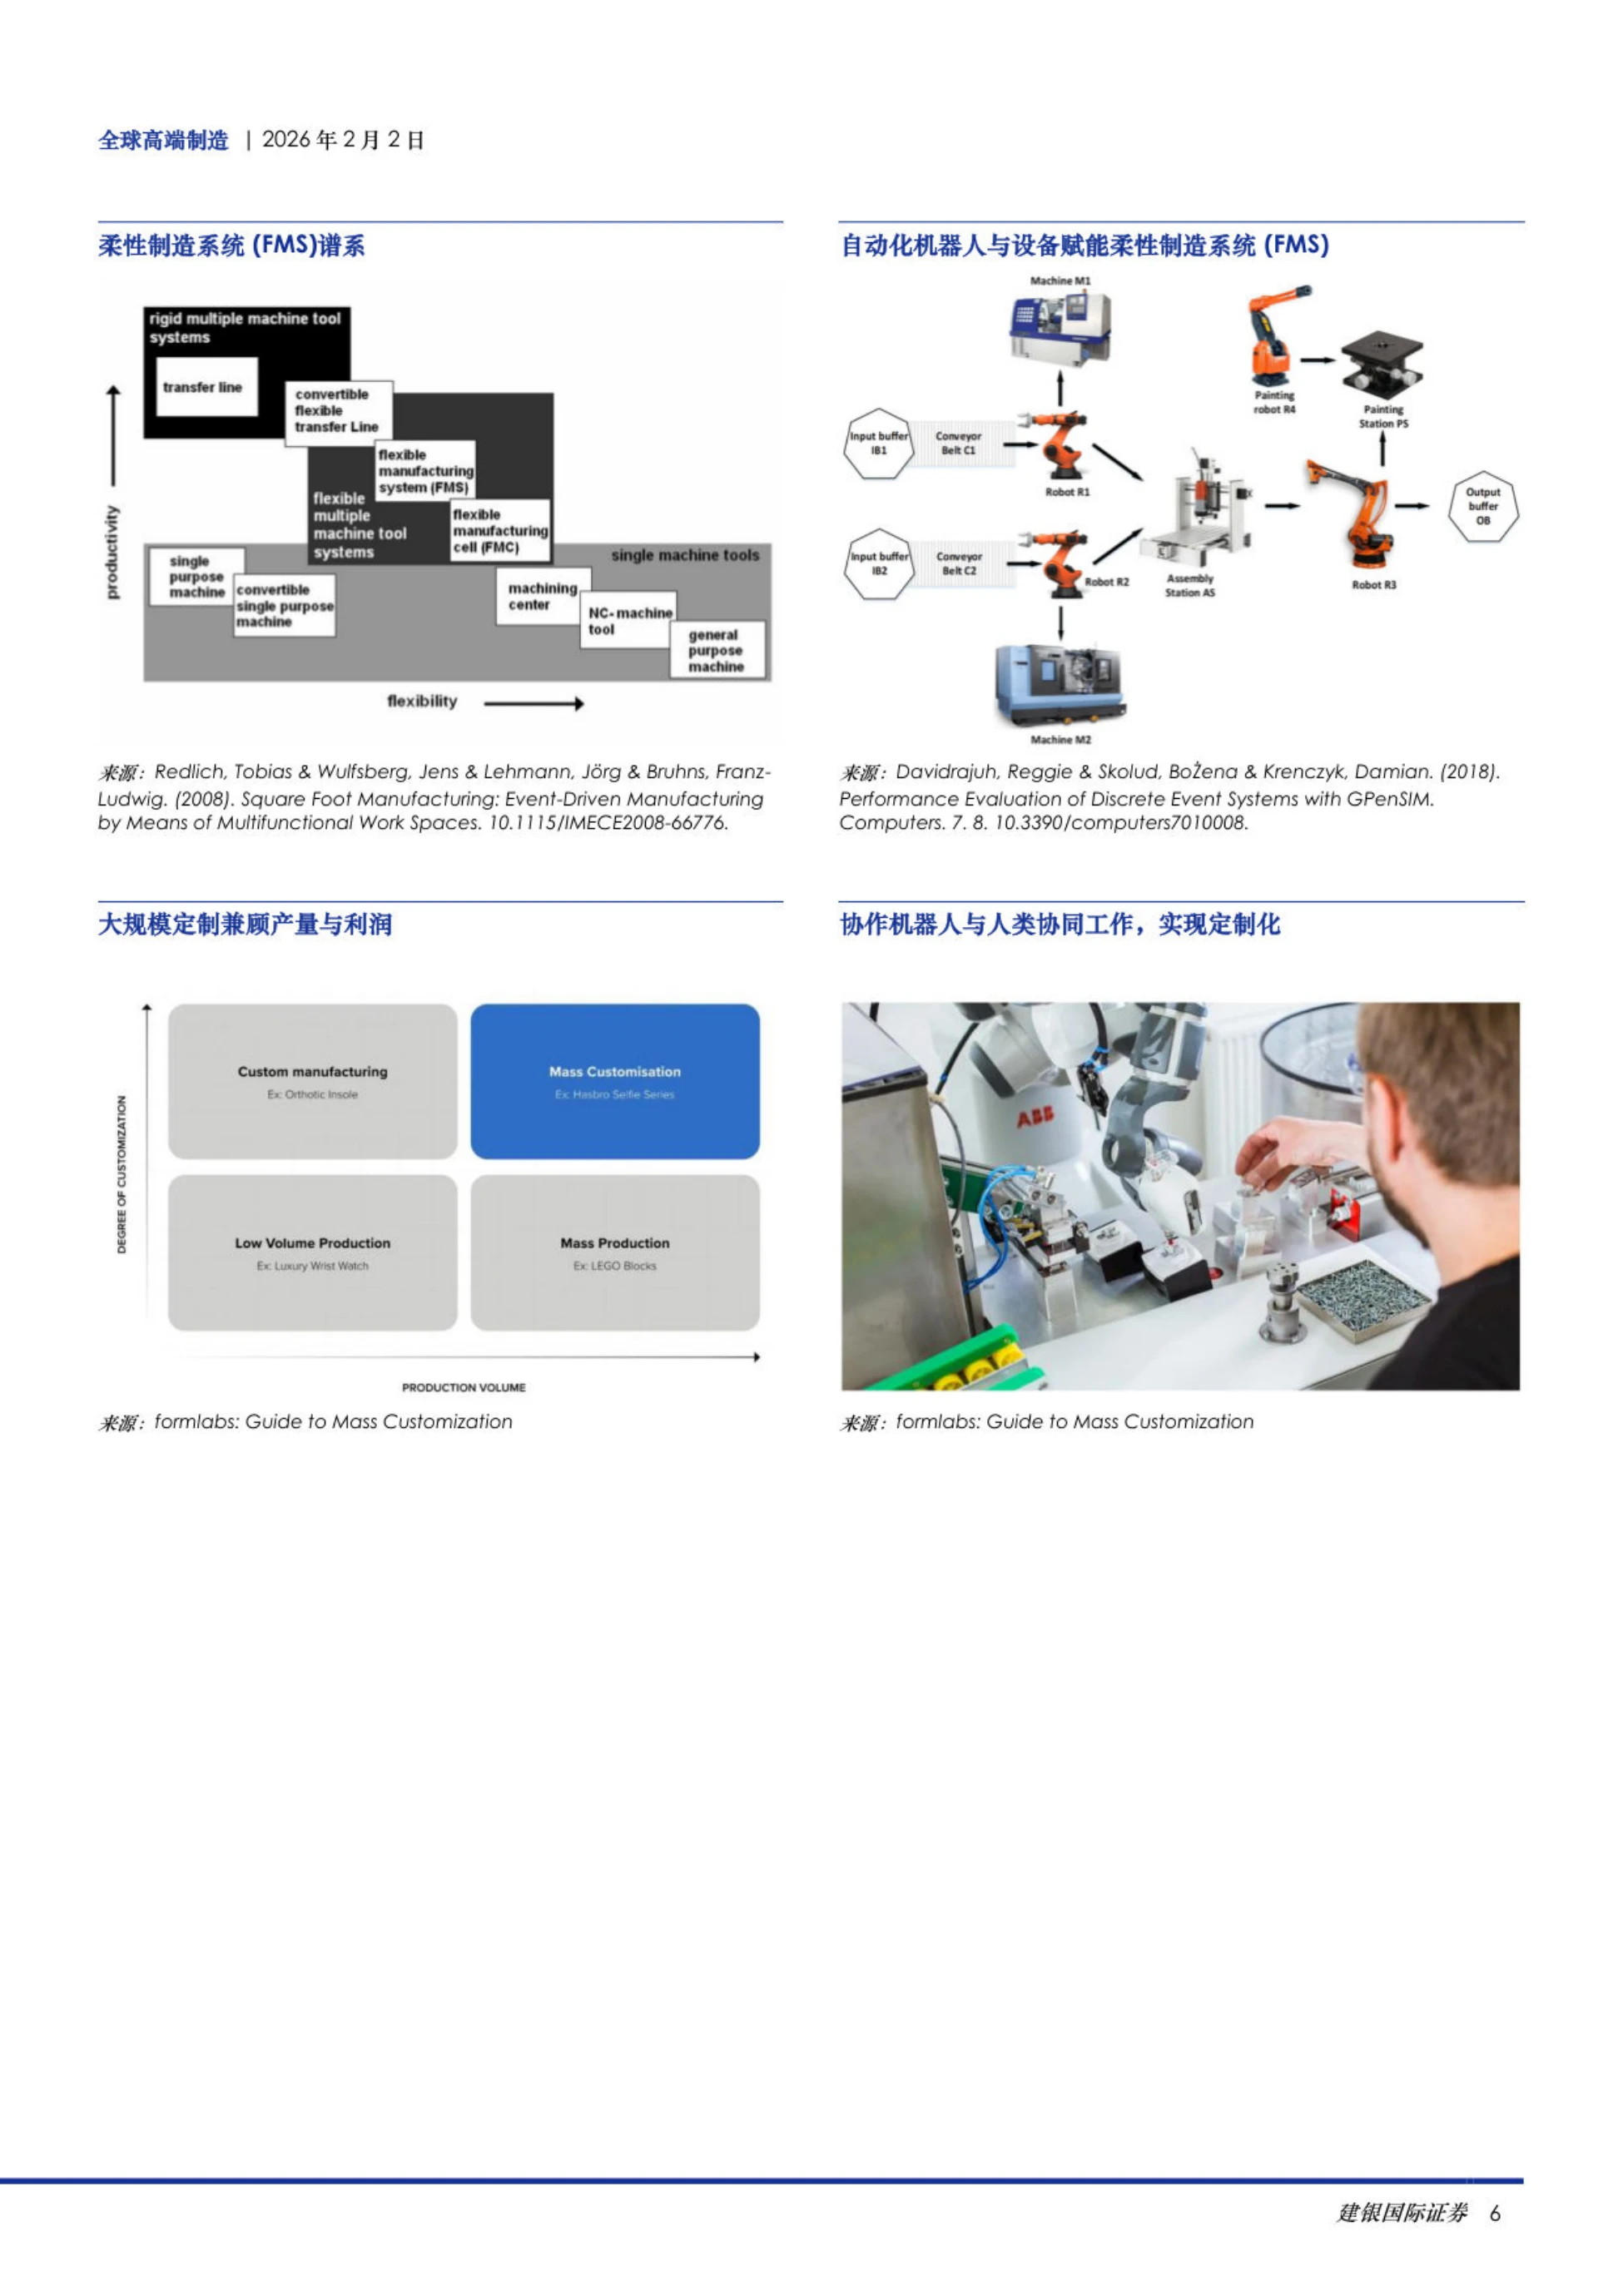
第三个是生产方式的转变。从"刚性自动化"的确定性脚本,转向"概率自主化",才能支撑批量为一的大规模定制与柔性产线。
这三条合在一起,解释了为什么报告把工厂而不是实验室当成物理 AI 的主场。
数据、场景、成本三条线同时到位,才称得上拐点,缺一条都只是演示。
数据、场景、成本三条线同时到位,才算真正的拐点。
图源:《全球高端制造》(第5页)
三、软件定义制造:三大架构与从 CapEx 到 OpEx
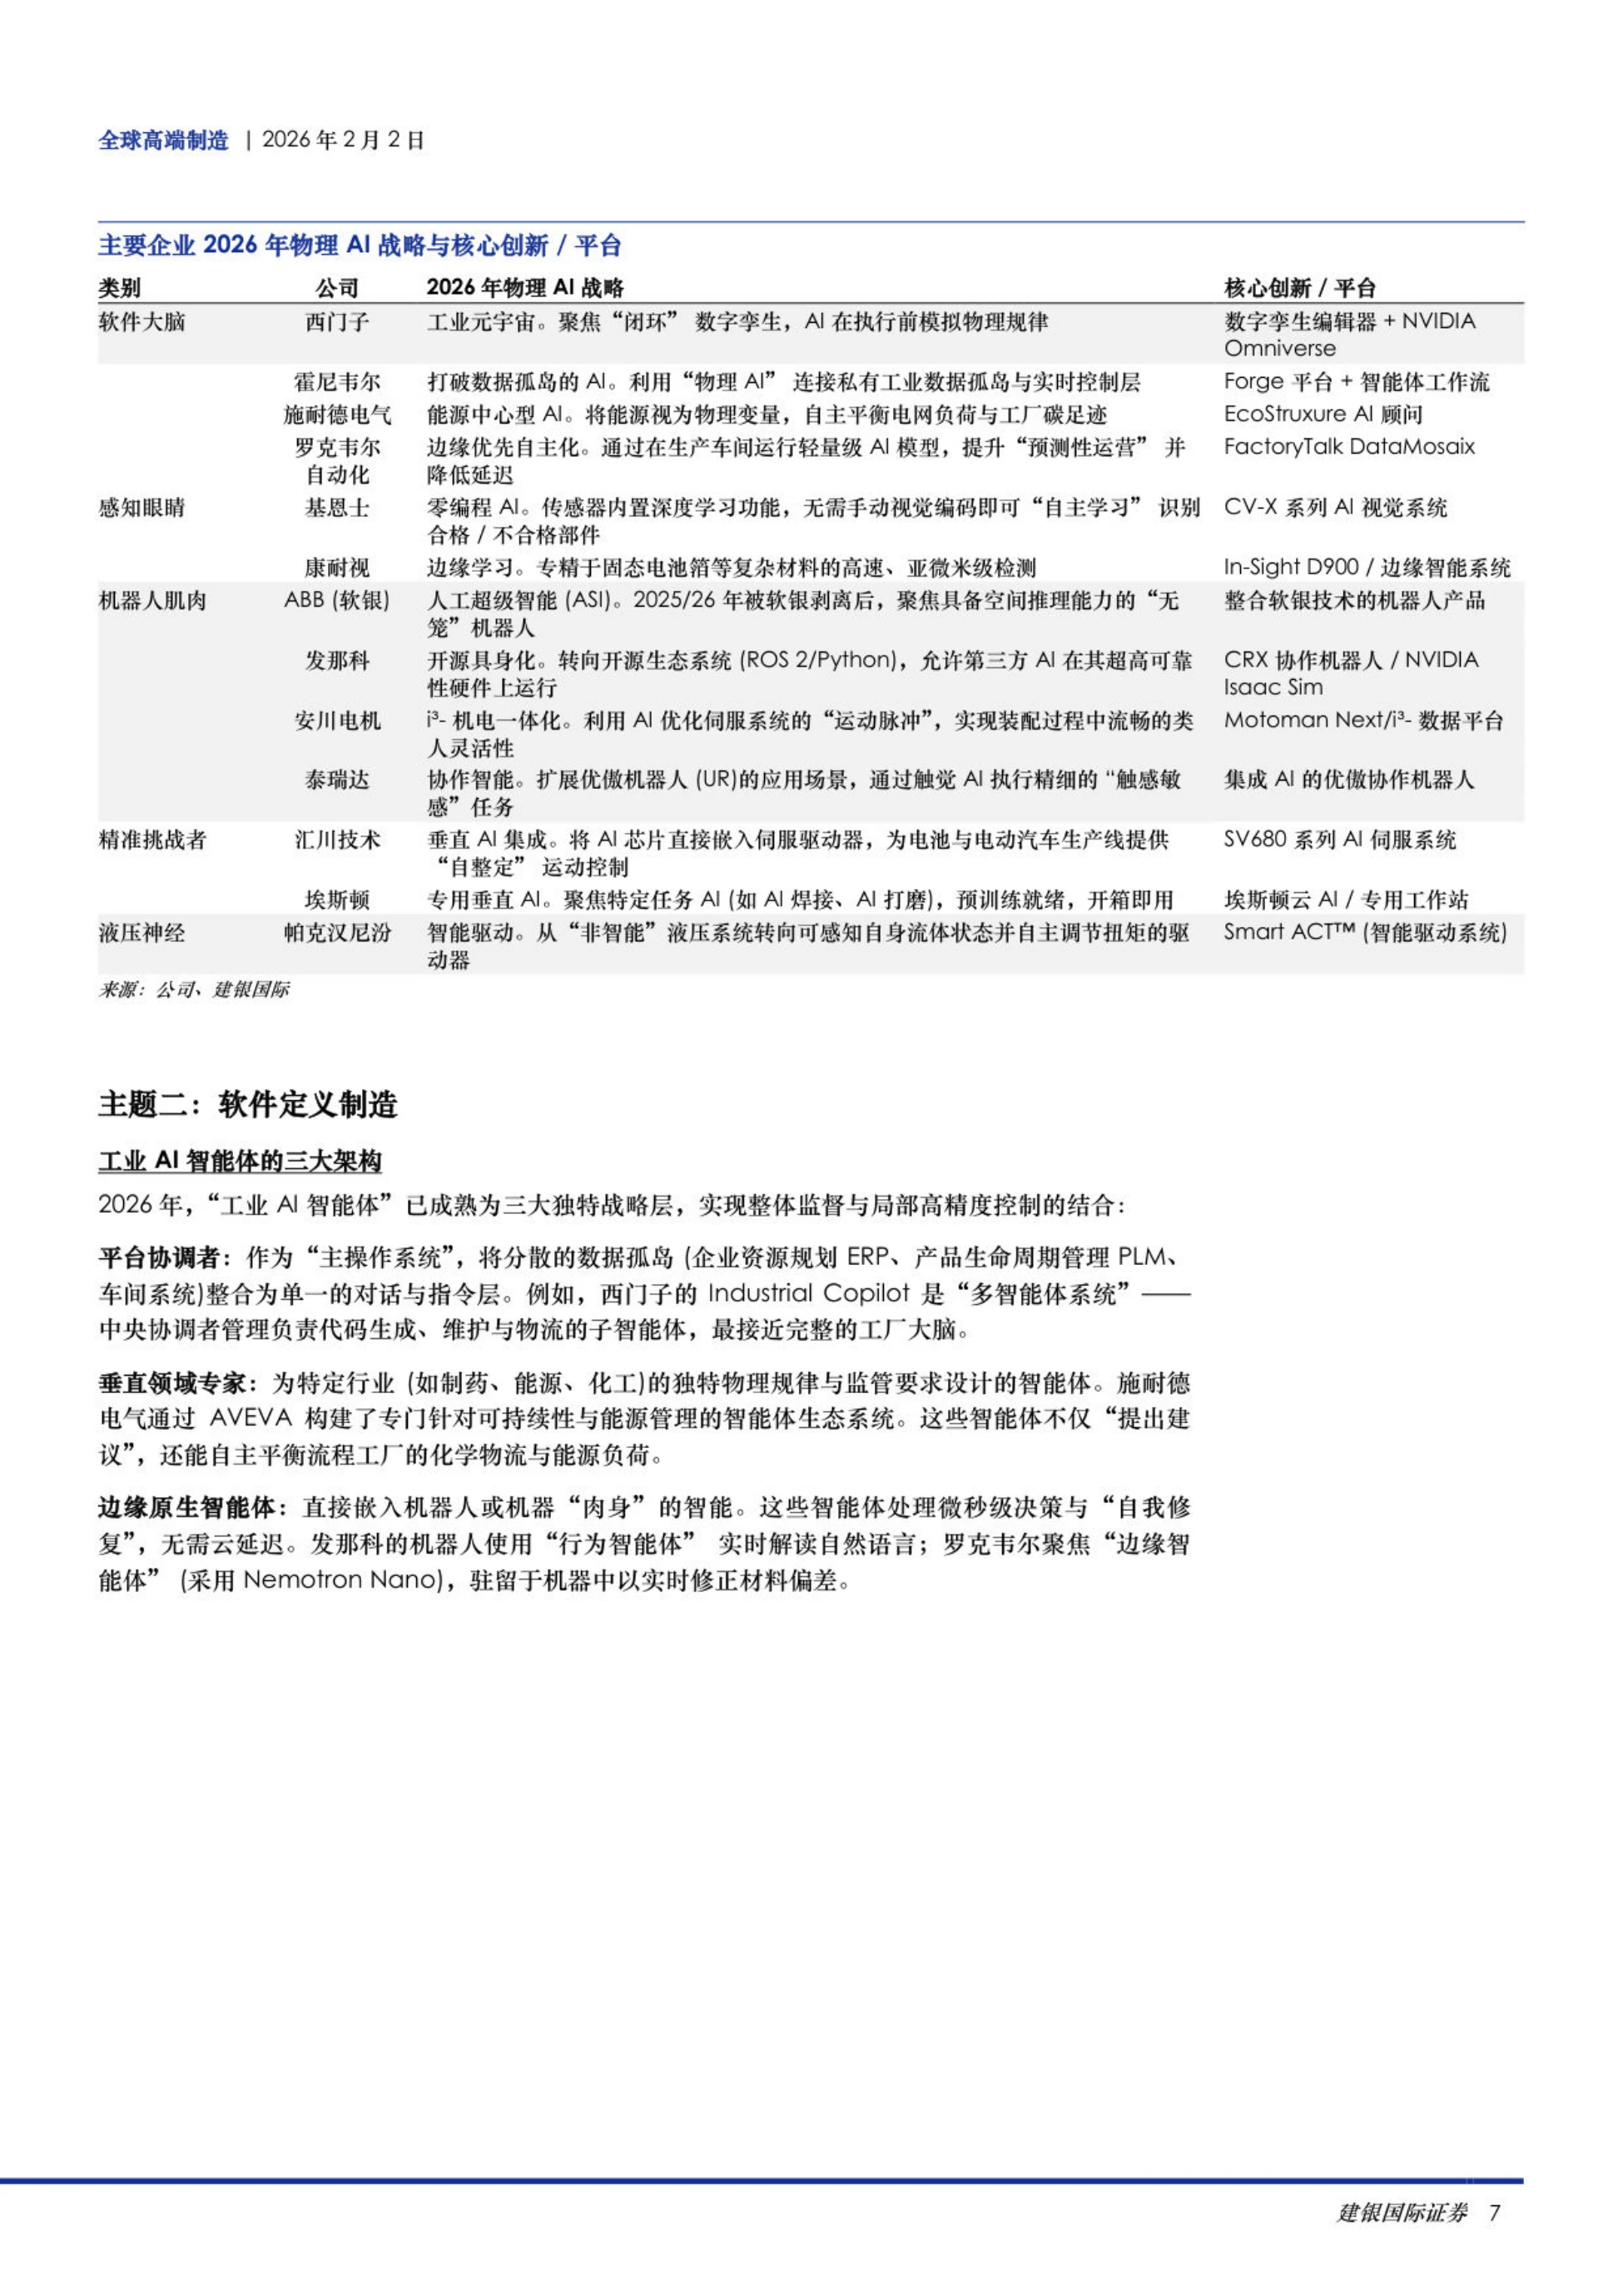
第二个主题是软件定义制造。报告认为 2026 年工业 AI 智能体已经分成三层清晰的角色。第一层是平台协调者,充当主操作系统,把 ERP、PLM 与车间系统整合成单一的对话与指令层,西门子的 Industrial Copilot 被举为最接近完整工厂大脑的例子。
第二层是垂直领域专家,针对制药、能源、化工的物理规律与监管要求设计,施耐德电气通过 AVEVA 建了能源管理的智能体生态。
第三层是边缘原生智能体,直接嵌进机器本体,处理微秒级决策与自我修复,代表是发那科的行为智能体与罗克韦尔的边缘智能体。
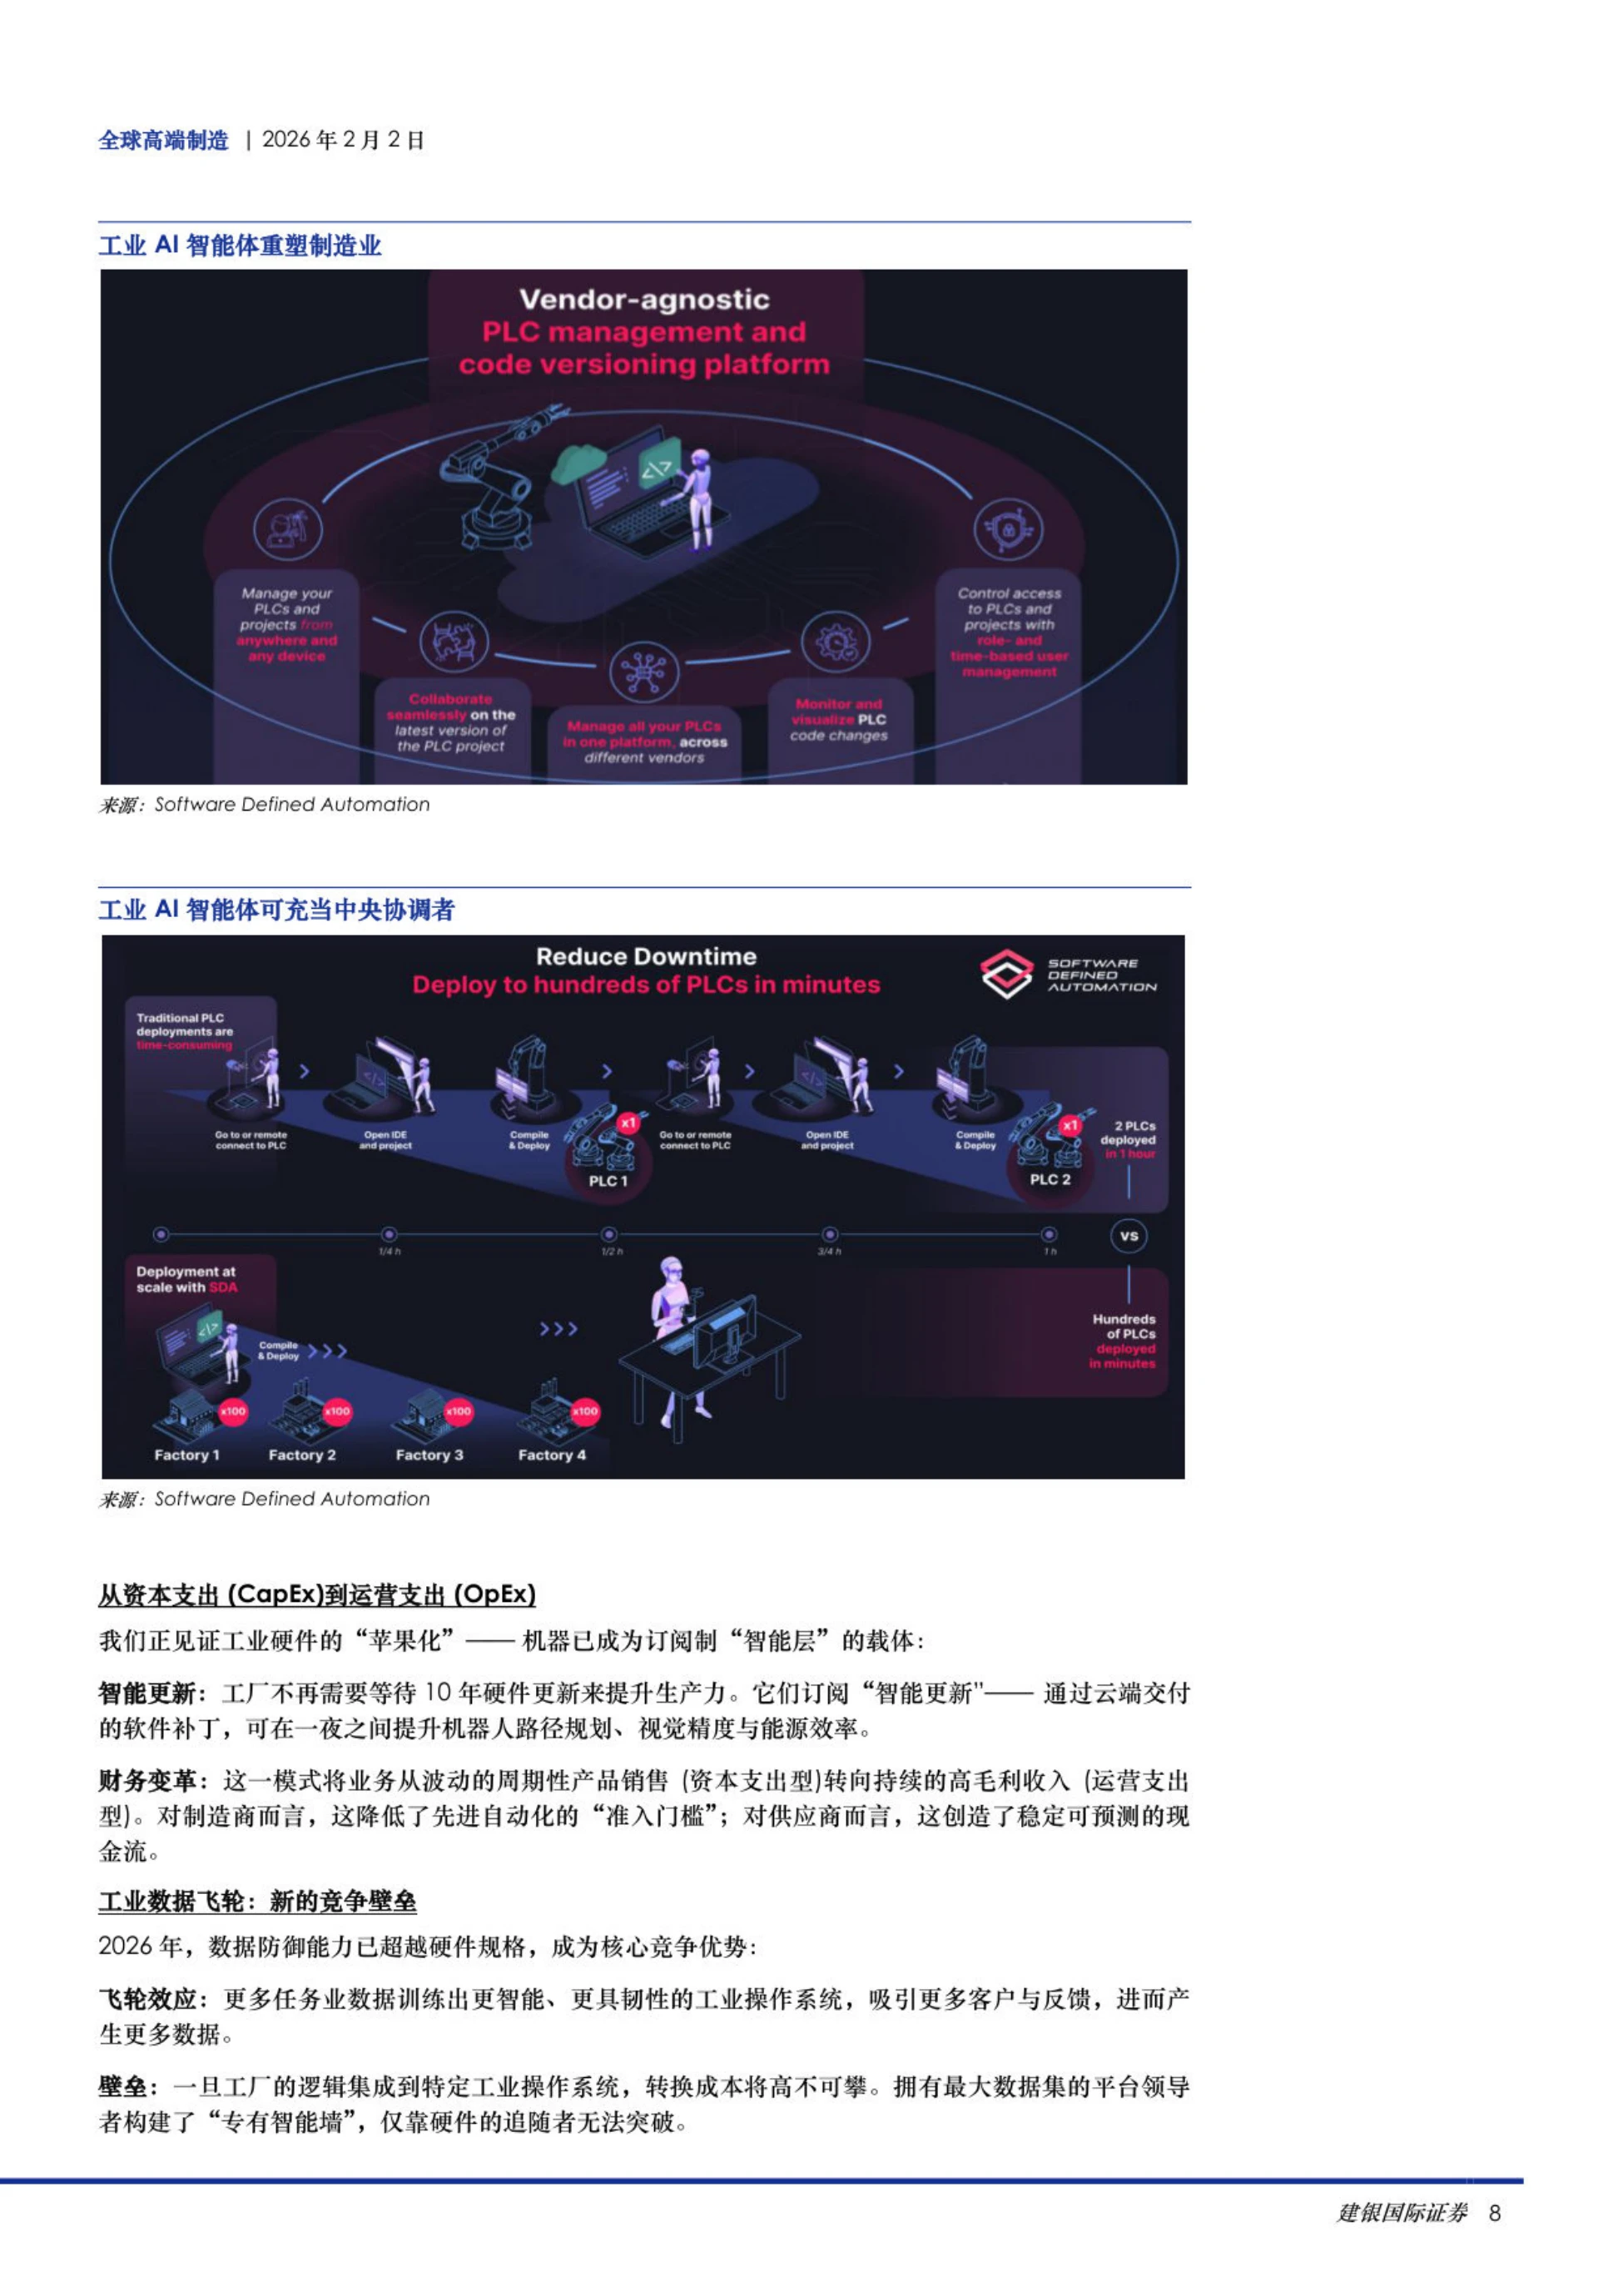
商业模式的改变同样关键。报告称之为工业硬件的"苹果化":工厂不再等十年一次的硬件更新,而是订阅云端下发的软件补丁。
收入结构从波动的硬件销售转向持续订阅,这才是软件定义制造的估值内核。
收入结构因此从波动的产品销售,转向持续的高毛利订阅。
图源:《全球高端制造》(第7页)
四、数字孪生:把资本开支的风险提前花掉
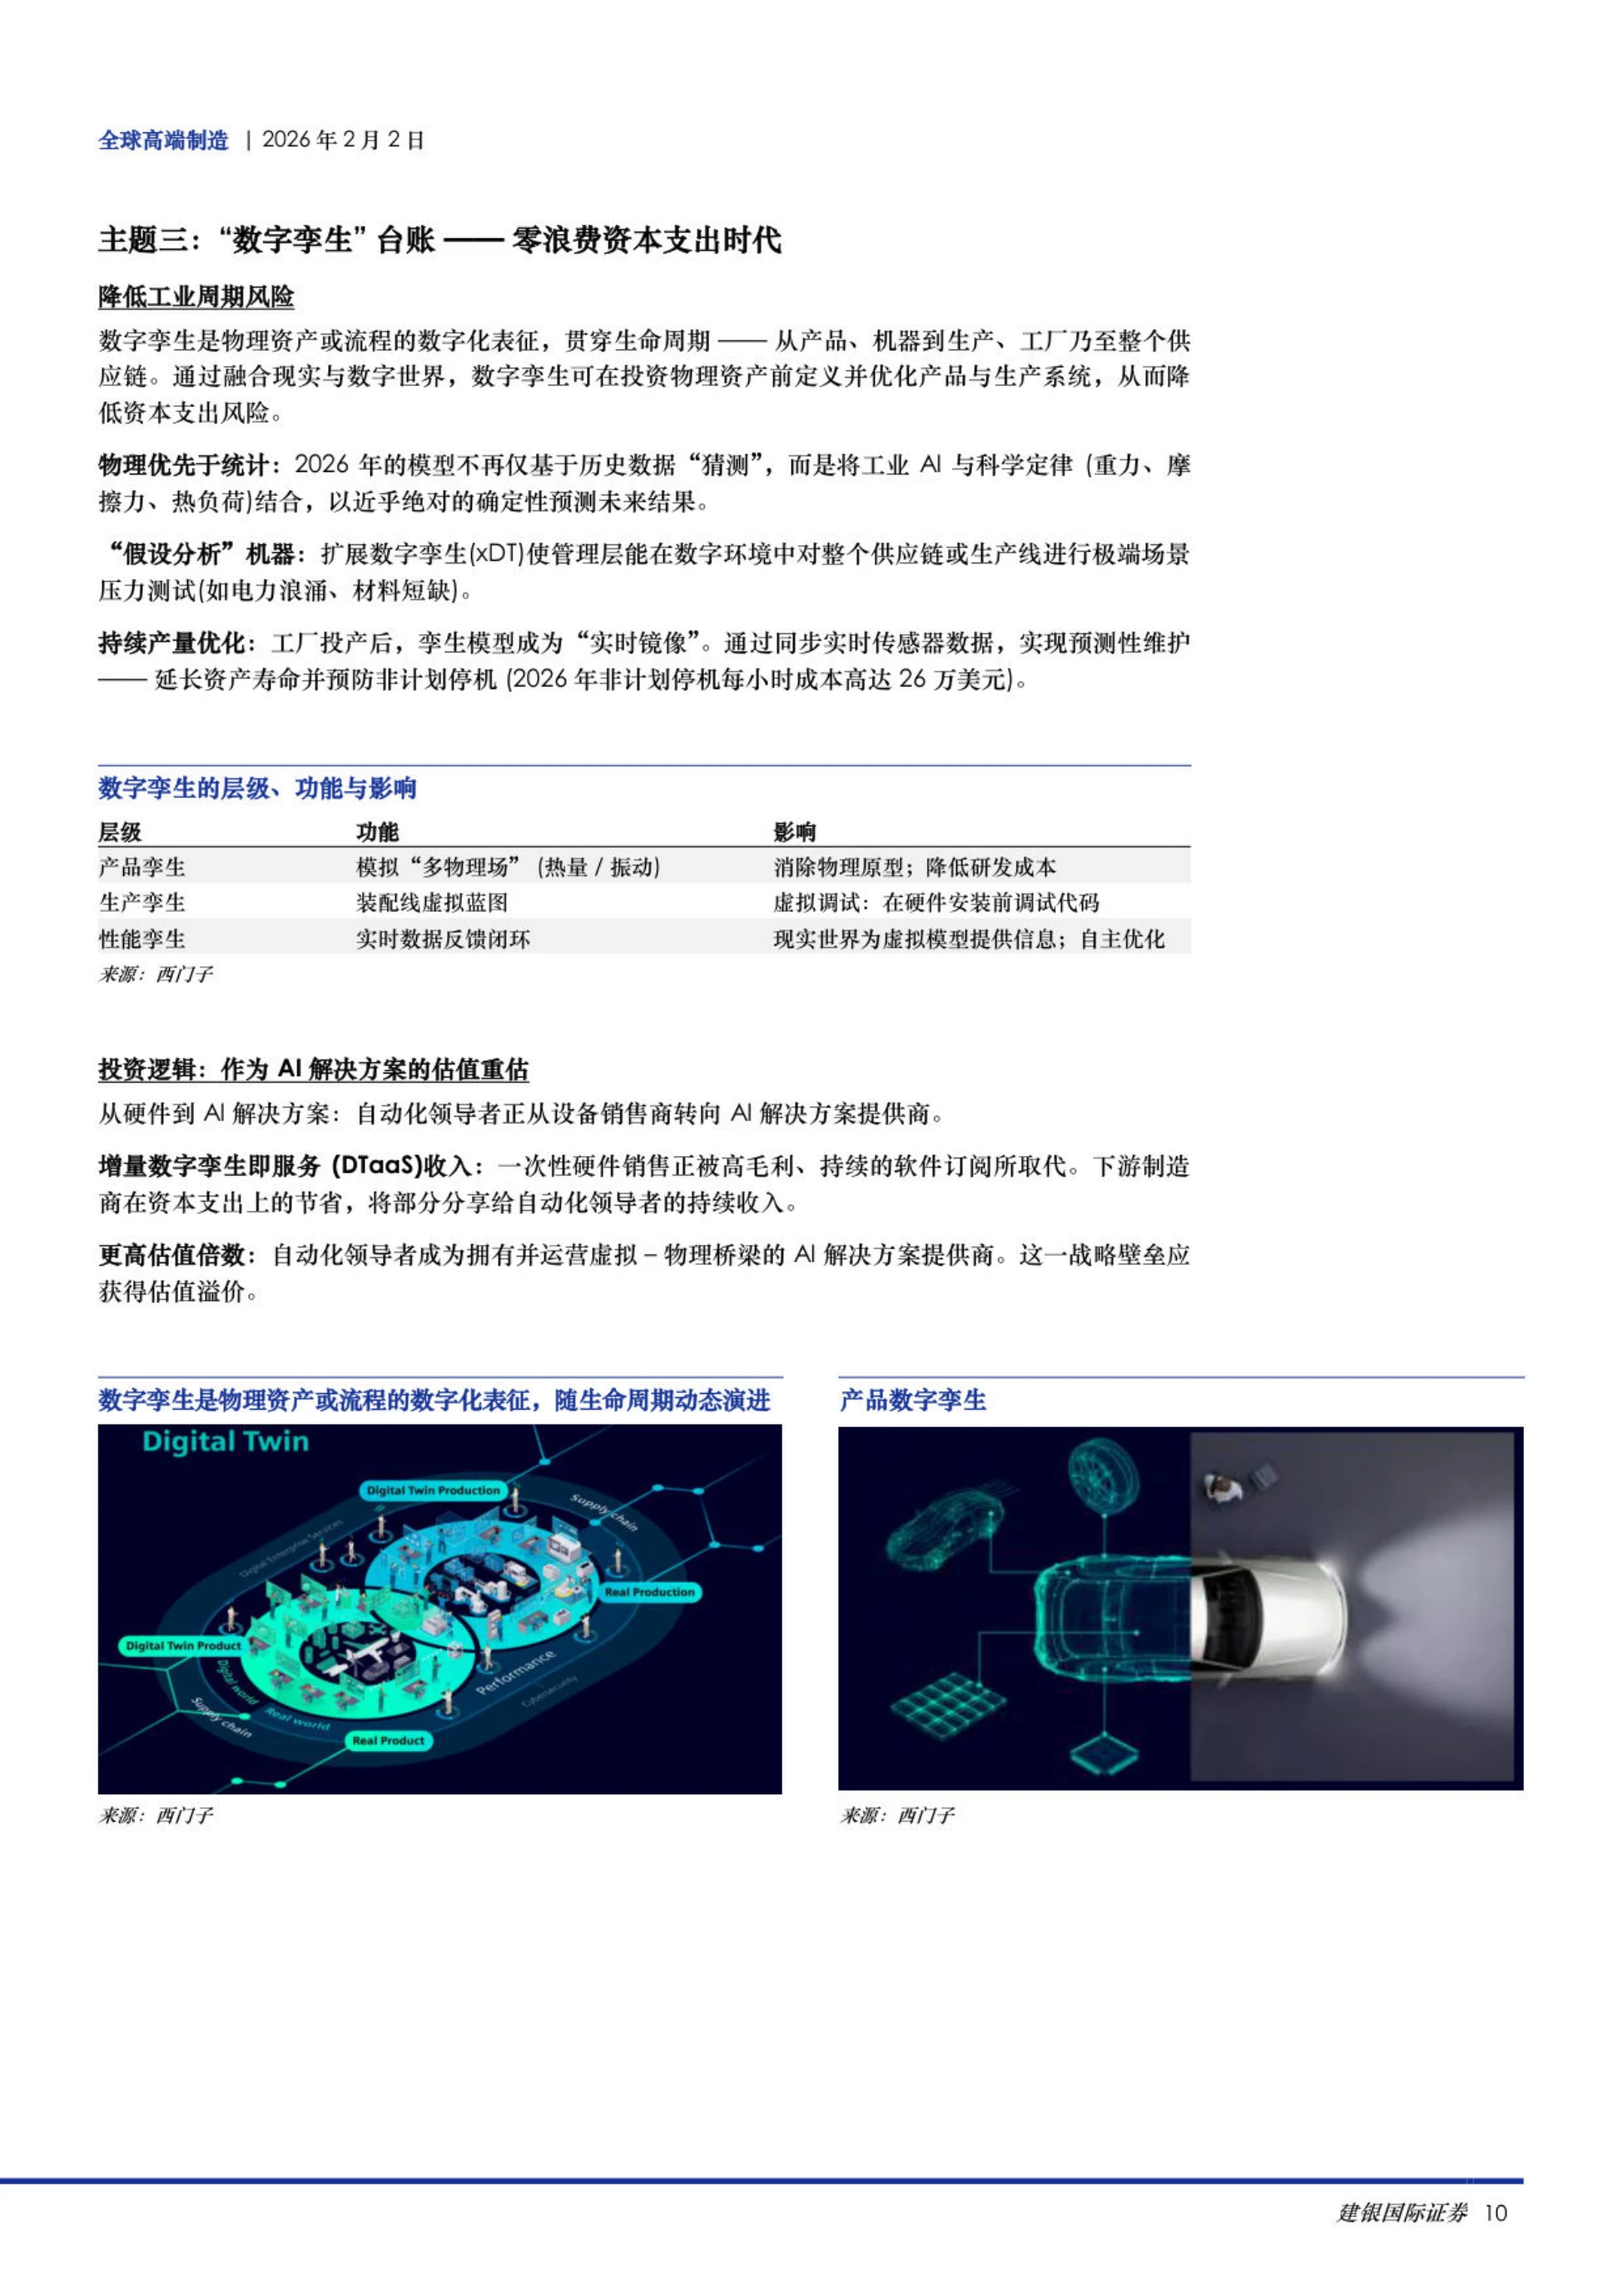
第三个主题是数字孪生。报告的定义是物理资产或流程的数字化表征,贯穿产品、机器、产线、工厂乃至整条供应链。
它把孪生分成三层。产品孪生模拟多物理场,消除物理原型;生产孪生做产线虚拟调试,在硬件安装前就把代码跑通;性能孪生接实时数据,形成反馈闭环。
2026 年的一个变化是"物理优先于统计":模型不再只靠历史数据猜,而是把 AI 与重力、摩擦力、热负荷这些定律结合。报告还提到扩展孪生的用法:管理层可以在数字环境里对整个供应链做极端场景压力测试,比如电力浪涌或材料短缺。
收益端则落在一个具体数字上——非计划停机每小时 26 万美元,预测性维护的价值可以直接按这个单价折算。
数字孪生卖的不是仿真软件,是把资本开支的试错成本提前挪到虚拟环境里花掉。
孪生的账,要按停机成本算才看得清。
图源:《全球高端制造》(第10页)
五、主权自动化:回流不是口号,是订单结构
第四个主题是主权自动化。报告的说法很直接:自动化已成为与半导体制造、能源独立同等重要的国家安全资产。
它给出的判断是,制造业回流在 2026 年是宏观必然,原因是生产回流到高成本、低劳动力的地区后,自动化是保证经济可行的唯一桥梁。
更实质的变化在订单结构:政府预算正在成为自动化行业的长期推动力,全球领导者的订单簿里,越来越多是半导体、电动车电池、医疗设备等战略领域的政府支持项目。
研发与资本开支也在向瓶颈技术集中,比如半导体制造与稀土提取,目的是保证国内供应链完整。报告逐家点了受益者:ABB 押"本地为本地"的生产中心,西门子成了欧洲再工业化的事实标准,罗克韦尔是美国回流的直接受益者。
它还提醒,地缘摩擦短期是风险,中期反而成了这个行业的增长引擎。
回流带来的不是均匀增长的需求,而是集中在战略领域的结构性订单。
回流带来的不是均匀的需求,是结构性的订单。
图源:《全球高端制造》(第4页)
六、四条垂直赛道之一:生命科学与脑机接口
报告挑了四条高增长垂直赛道,第一条是生命科学与人类增强。它的逻辑是自动化成了新淘金热里的"铲子"。
驱动力有两个。一是细胞与基因治疗颠覆了规模经济:疗法要"单件定制",采集患者自身细胞、基因修饰、再回输,产线因此从大工厂变成壁橱大小的模块化工作站。
二是"AI 到实验台"的闭环。AlphaFold 这类平台已经在"编程"新蛋白质,但数字设计必须经过物理验证,于是自主实验室机器人成了刚需。
脑机接口是这条赛道里最硬的一段。报告称 2026 年 Neuralink 计划量产,数千根比头发还细的电极要以微米级精度编织进硬币大小的芯片。
它把这类工厂描述成高端晶圆厂与医疗洁净室的结合体,需要全自动的外科级装配线、微焊接与无菌包装。这条赛道的超额收益,落在设备与耗材而不是疗法本身。
图源:《全球高端制造》(第6页)
七、之二:液冷、虚拟电厂与小型模块化反应堆
第二条是能源与 AI 基础设施。报告认为叙事已从"芯片"转向"机架":AI 服务器机架密度超过 100 千瓦后,传统空冷到了物理极限。
液冷因此成为关键制造环节。模块化冷却单元在自动化产线上预制,作为即插即用模块运到数据中心,报告称可把部署时间缩短 50%。
虚拟电厂是另一条线。它不是建筑,而是一层自动化:把工业电池、屋顶光伏、智能充电桩聚合起来统一调度,让企业把闲置容量变成收入。
第三条是小型模块化反应堆。它的关键差别是"制造"而非"建造":在工厂批量生产、整模块运到现场,用重复性替代现场施工的不可预测性。
报告给的技术细节是,集成容器设计把阀门、泵与管道总数减少 60% 以上,但对每个剩余部件的精度要求更高。这三条线共同的逻辑是:能源正在变成制造业问题。
图源:《全球高端制造》(第8页)
八、之三、之四:固态电池与低空经济
第三条是下一代移动出行。报告把超额收益点放在固态电池的中试线上,而不是整车组装。关键突破是干法涂层,它省掉了能耗高的湿法浆料工艺。报告称这可以让工厂占地减少 50%、能耗降低 30%。
制造难点在精度:固态电解质要以微米级均匀性分层,防止枝晶生长,因此需要在线 AI 计量与专用压辊。第四条是低空经济。2026 年被报告视为电动垂直起降飞行器从原型走向认证量产的年份。
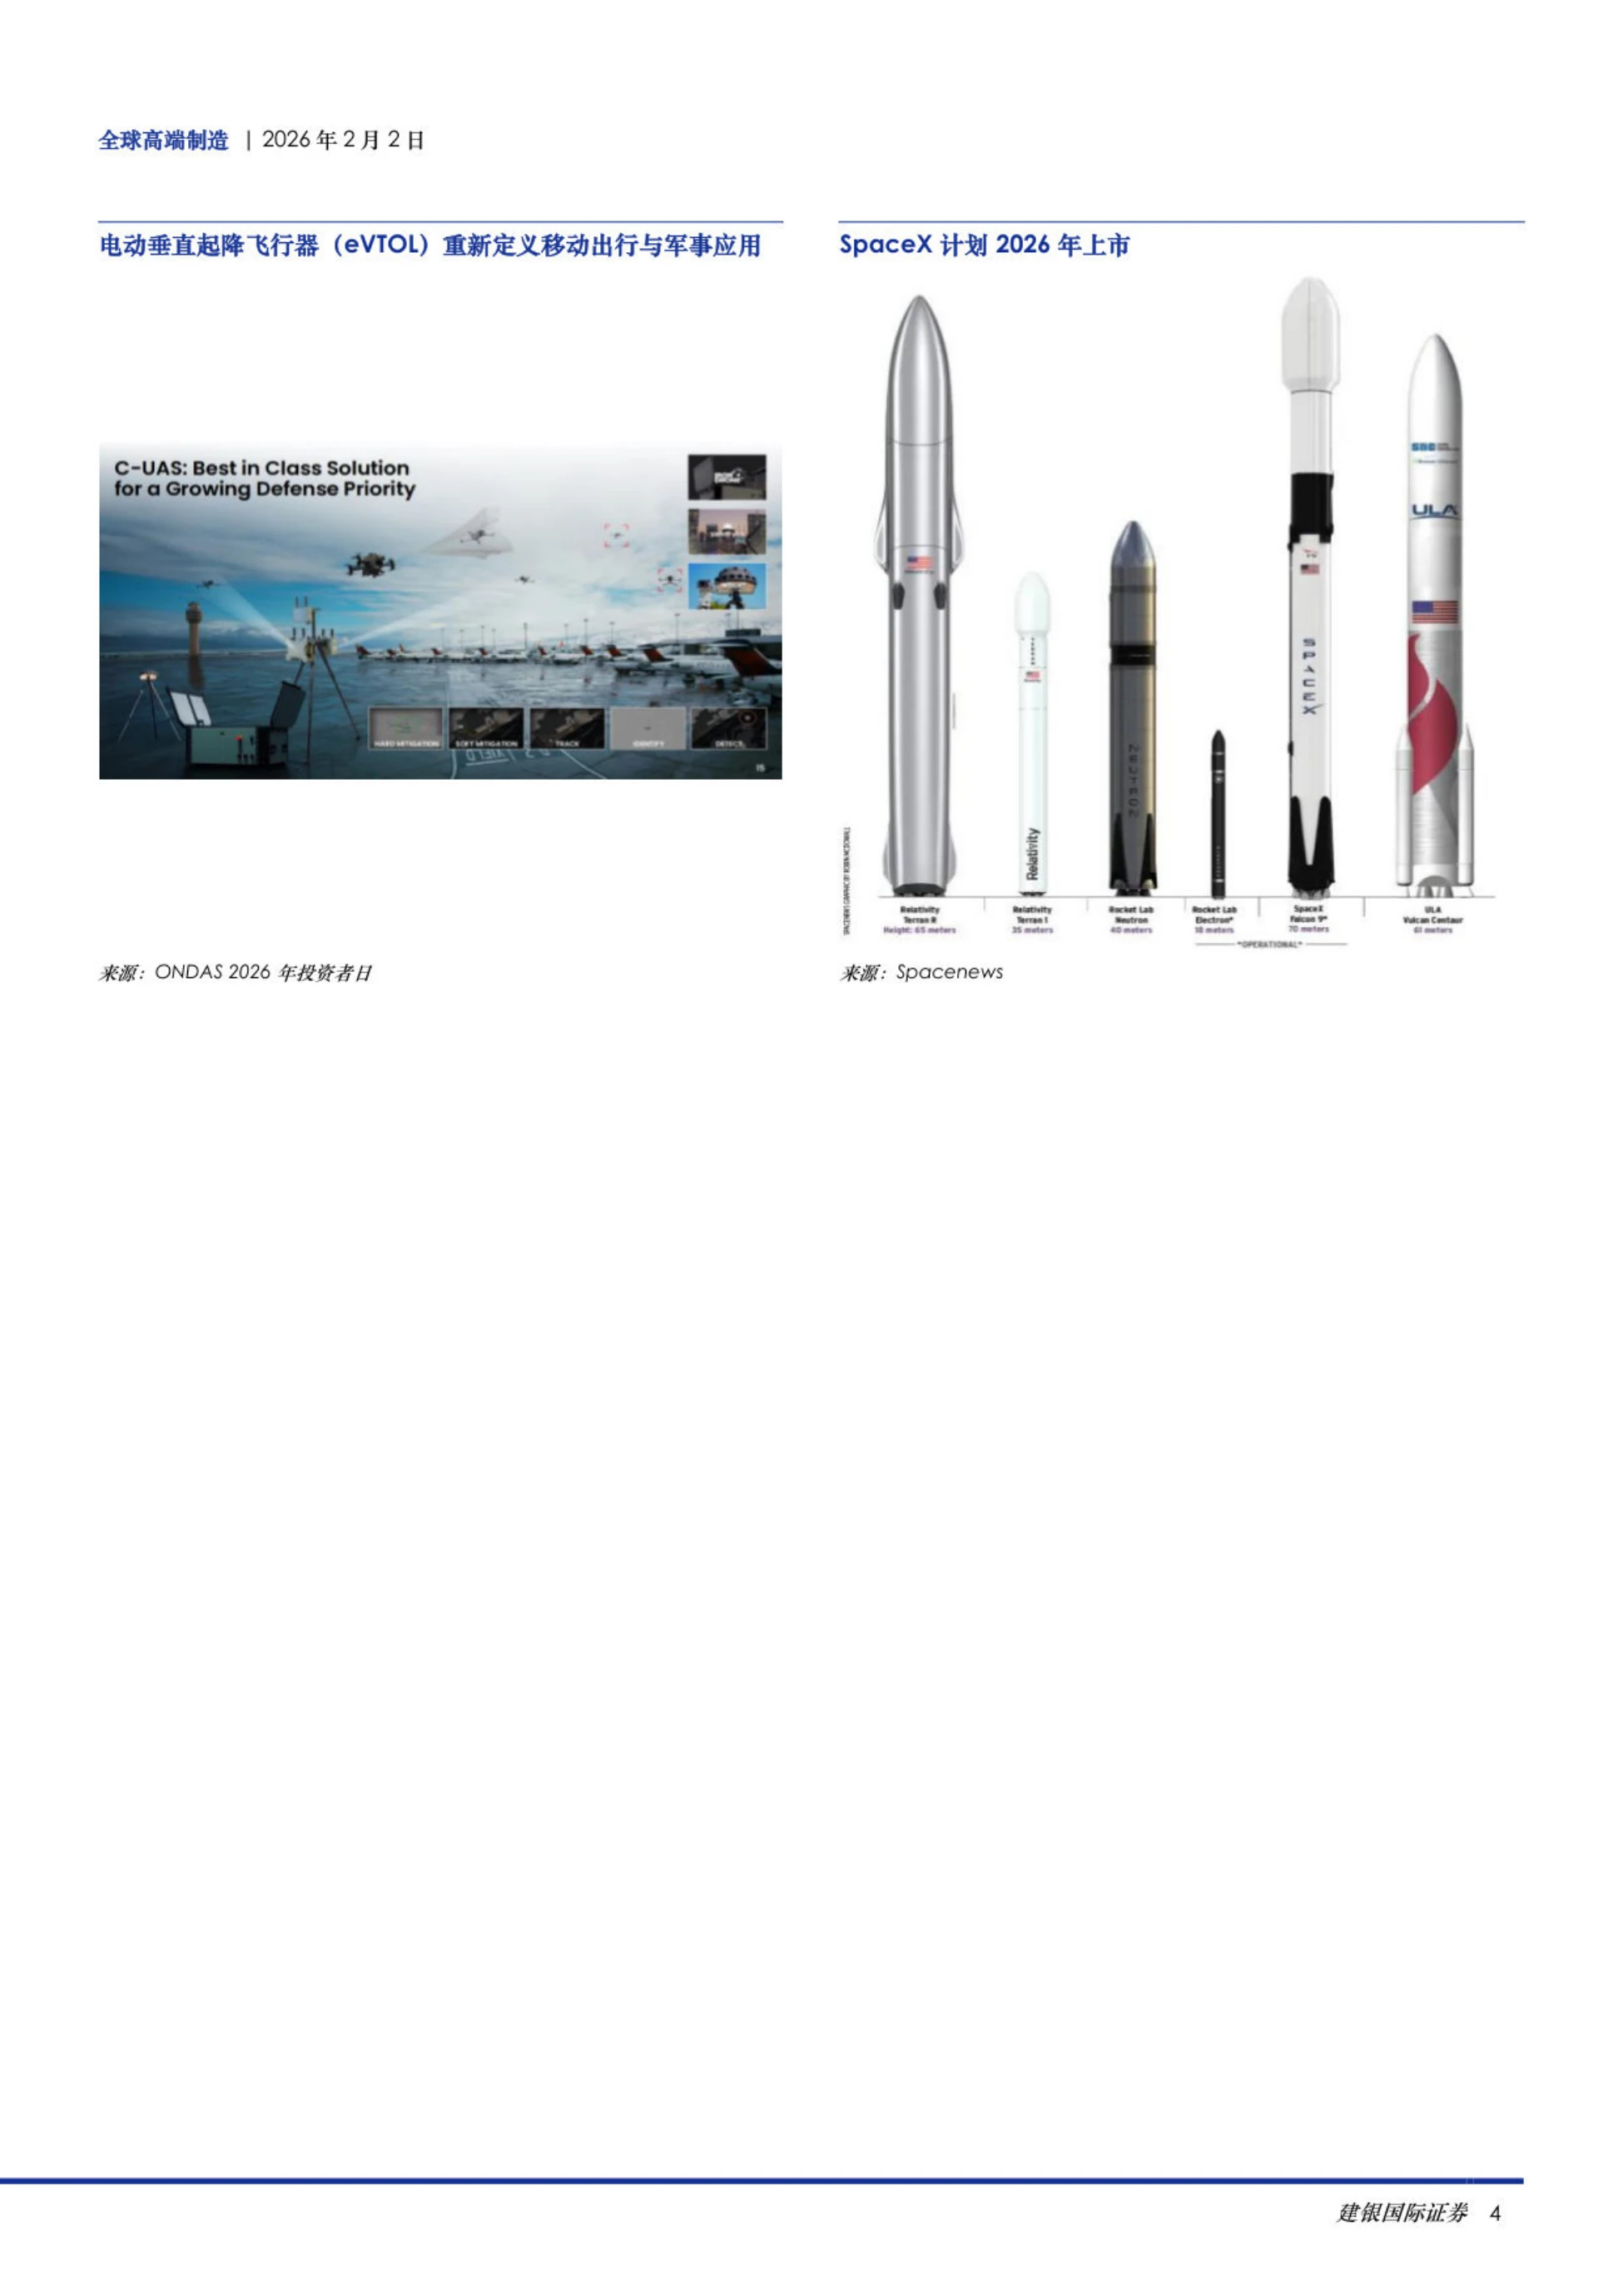
难点是要同时满足航空级的零故障容忍与汽车级的年产数千台。报告提到深圳、迪拜等城市已启动 2000 多个垂直起降场网络。
它对制造的要求是自动化纤维铺放与机器人高精度焊接,因为每减一克重量都能换成航程。两条赛道的共同点:钱都在设备端,不在整机端。
图源:《全球高端制造》(第2页)
九、估值与风险:谁贵,谁只是在周期里
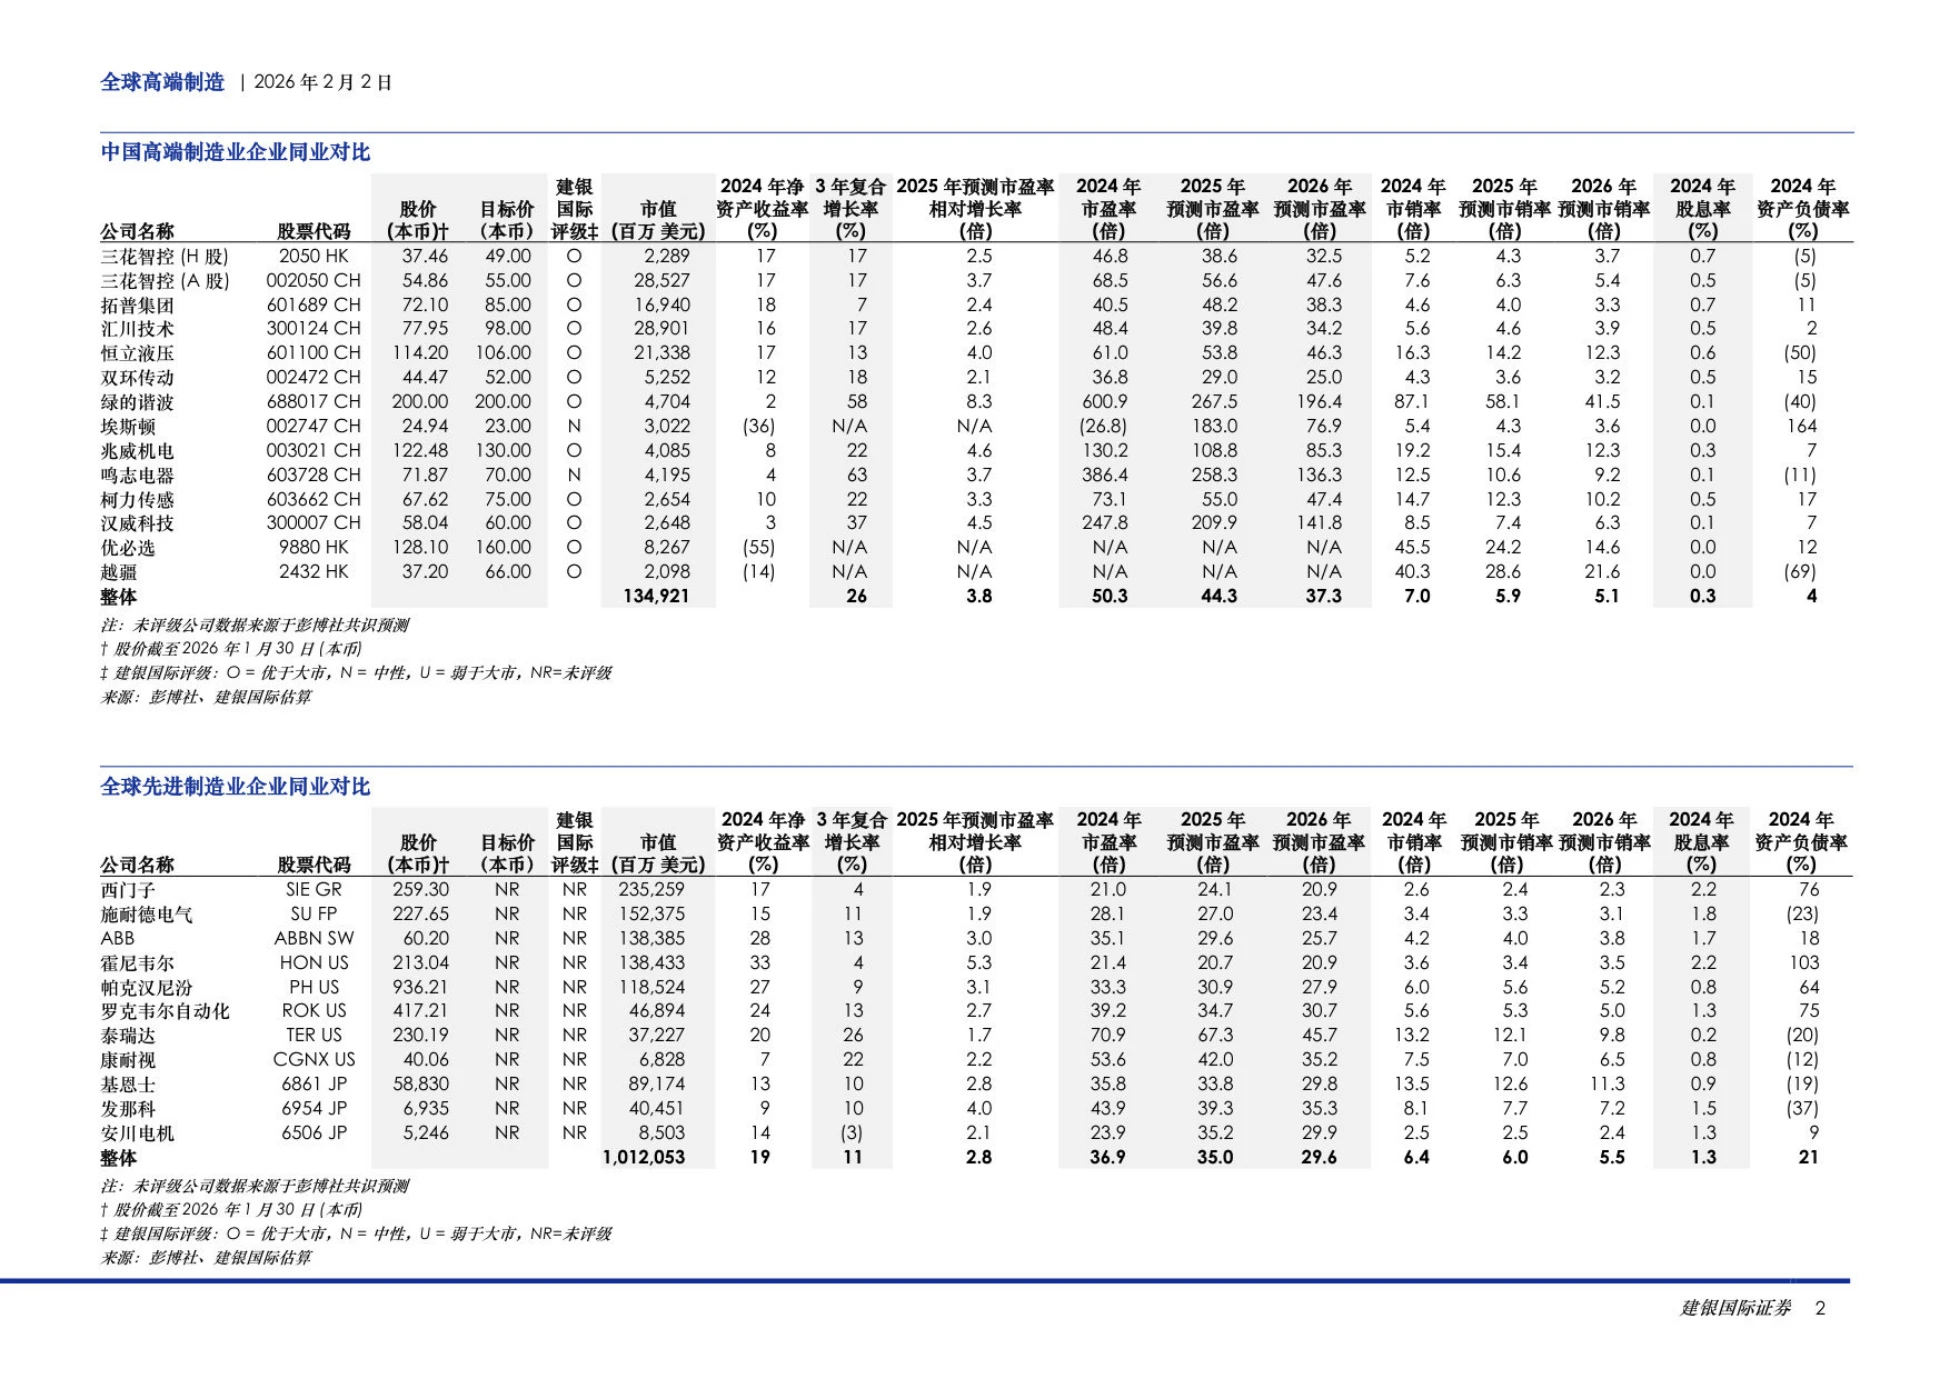
报告附了一张全球 11 家工业自动化龙头的估值表。2025 年预测市盈率的分化很大。泰瑞达 70.5 倍最高,康耐视 40.6 倍,罗克韦尔 35.1 倍,发那科 35.5 倍,安川 33.0 倍,ABB 32.8 倍,基恩士 32.4 倍。
偏低的是西门子 23.9 倍、霍尼韦尔 22.1 倍、施耐德 28.7 倍、帕克汉尼汾 30.9 倍。11 家合计市值约 1.01 万亿美元。它的核心观点是估值重估:随着物理 AI 叙事落地,工业自动化会从传统机械板块,被重新定位为 AI 数据采集与现实应用的核心基础设施。
报告甚至把工业自动化定义为一种战略对冲工具,用来对冲去全球化与人口老龄化风险。风险列了四条:全球经济衰退、AI 发展不及预期、地缘政治紧张升级、供应链冲击。11 家公司在这份报告里全部为"未评级"。
读这类报告,先分清哪一段是可核的数字,哪一段只是卖方讲的故事。
看这类报告,先分清哪部分是数据,哪部分是叙事。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。