 京东JoyDoga规范手册
596
134页
 凤凰网财经峰会夏季论坛招商方案
922
16页
 阿里妈妈直播营销解决方案(服务商培训).pdf
212
29页
 注塑零部件行业AI应用路线图白皮书(2026)-益模科技.pdf
116
70页
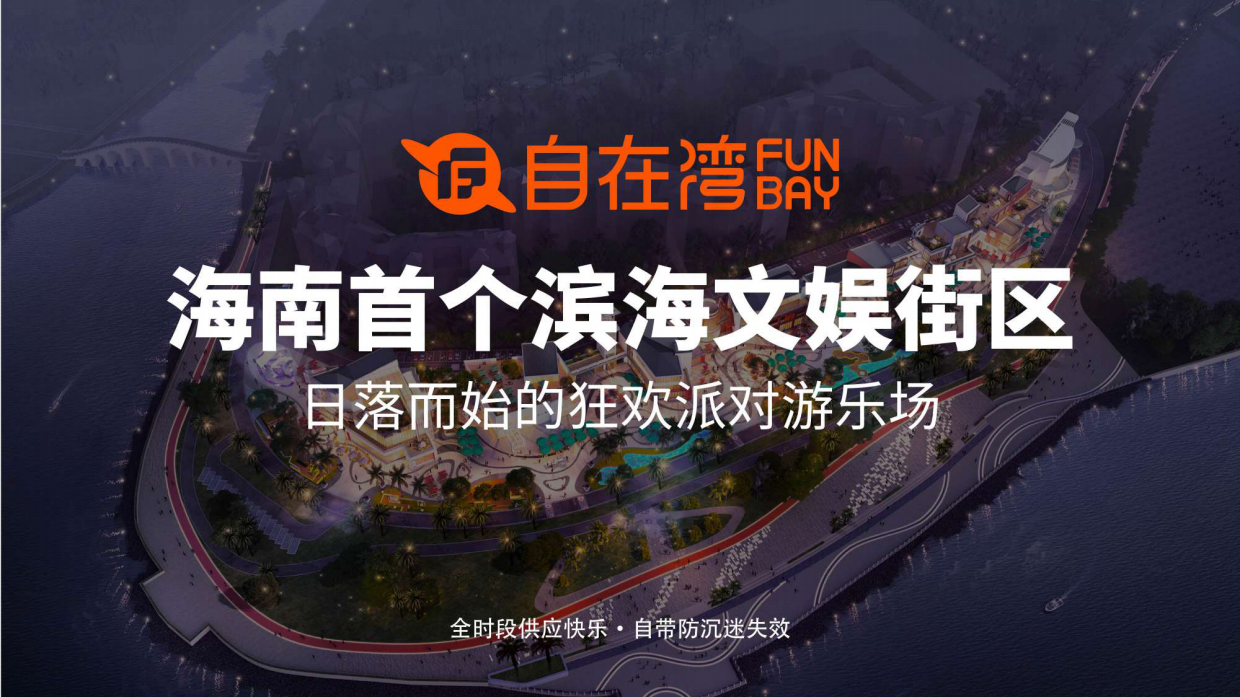 海南商业街区乐园自在湾招商手册.pdf
80
57页
 东营万达品牌创意秀活动方案
929
99页
 城市出行的就业韧性:网约车司机就业图景与职业表现(2025)-中国新就业形态研究中心
966
48页
 2026年全球首席信息官(CIO)行动手册:企业级AI的角逐(英文)-lenovo.pdf
141
34页
 2021地产项目端午暖场系列(国风古韵 端午游园会主题)活动策划方案-43P.ppt
184
45页
 2026DeepSeekHarness橙皮书-从开机到拆开.pdf
111
121页
 中原证券-保健品行业深度分析:疫情后保健品市场增长更值期待
850
14页
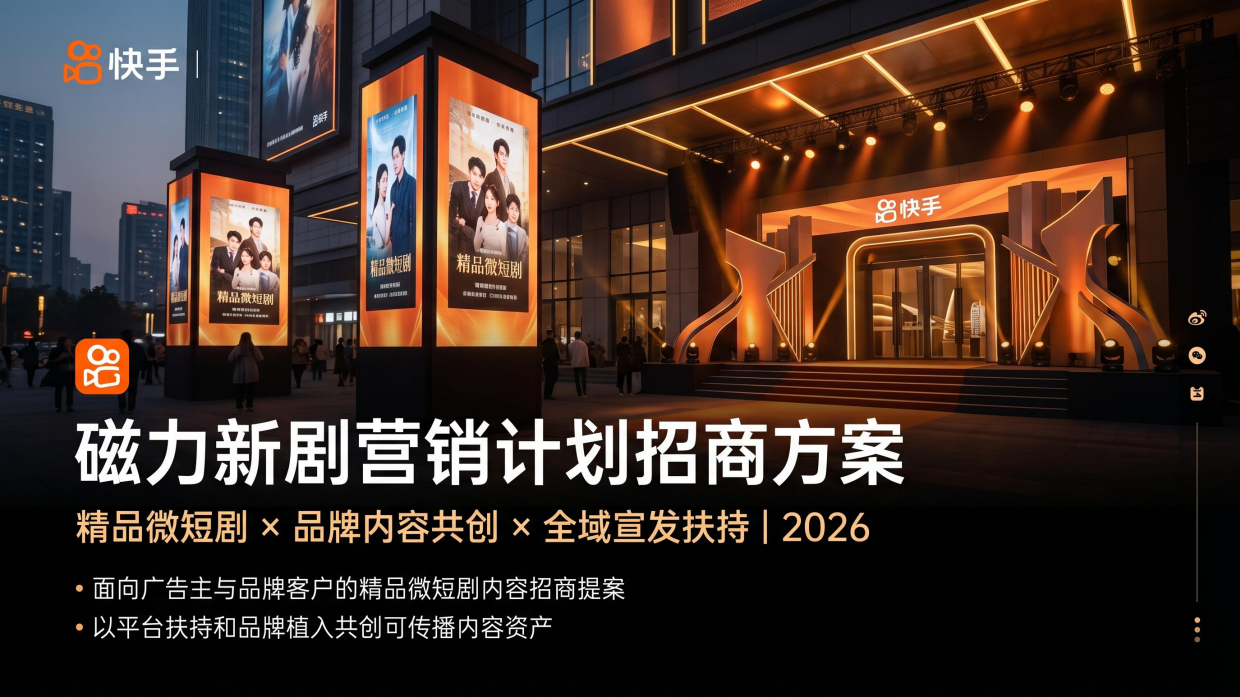 2026快手磁力新剧营销计划招商方案.pdf
157
14页
 2024聚满分烘焙面包平台推广暨新品发布营销方案.pptx
174
31页
 2026地产项目交付收楼仪式“橙色橙心·暖心归家”活动策划方案.pptx
66
43页
 2026年TikTikTokShop全站点H1报告-echotik.pdf
72
107页
 百度地图:2020年国庆&中秋假期出行预测报告
540
28页
 【案例研究】瑞幸的线上线下一体化营销
625
22页
2026DeepSeekHarness橙皮书-从开机到拆开.pdf
111
121页
 麦肯锡-HR Monitor 2026:人事职能的转折点(英).pdf
155
44页
 哔哩哔哩2027拜年纪招商方案.pdf
190
34页







