即时零售闪电仓报告:5万仓撑起千亿GMV,四成加盟商还在亏
 广告
这份报告来自勤策消费研究,全名是《2026 年中国闪电仓模式深度解析》。它研究的是你可能已经在用、却未必叫得出名字的一种零售形态——闪电仓。
按报告的定义,闪电仓是美团 2020 年推出的平台型前置仓,纯线上经营、24 小时营业,只做外卖到家。过去几年它增长得极快:2020 年只有 600 多家,2024 年已突破 5 万家,四年增长超过 80 倍。
但报告同时给了一个扎眼的数字——只有 40% 的单体加盟店真正实现盈利。也就是说,这个赛道一边在高速扩张,一边在悄悄洗牌。
报告覆盖行业定义、市场规模、竞争格局、六大品类、区域分布、投资风险与未来展望。美团闪电仓已突破 5 万+,日订单量 500 万+,覆盖 2,800+ 区县。
平台侧是"一超多强":美团闪购占 70% 份额,淘宝闪购 25%,京东到家不足 5%。
规模很大、份额很集中、盈利却很分化,这三件事在这个赛道同时成立。
下面把这份报告的骨架和数据拆开讲。
图源:《2026年中国闪电仓模式深度解析》(第1页) · 阅读原文与全部图表
一、报告怎么定义闪电仓:纯线上、24 小时、5000 个 SKU 起步
先把定义说清楚,否则后面的数字会显得没来由。报告说,闪电仓是美团 2020 年推出的平台型前置仓,由第三方加盟商经营,平台提供流量、配送和数字化系统支持。
相比传统前置仓,报告总结出三大特征。一是纯线上经营,不设线下门店,选址可以是地下室或仓库,租金成本能降低 30–50%。二是 24 小时营业,全天候接单,夜间订单占比达到 15–20%。三是品类丰富,SKU 普遍在 5000 到 10000 之间,覆盖日用百货、美妆、3C 数码、母婴等。
我们在整理《月狐Q2报告:即时零售同比大增112.3%》时也碰到过类似的分歧,那里的结论可以拿来对照。
报告还做了一张前置仓与闪电仓的对比表。自营前置仓由平台自己做,代表品牌是小象超市、叮咚买菜,主打生鲜加食品,客单价 60–80 元。
闪电仓则交给加盟商,代表品牌是惠宜选、小柴购、百汇精品,主打日用百货和快消品、不含生鲜,客单价 30–50 元。两者履约时效都是 30 分钟,但扩张模式完全不同:一个重资产直营,一个轻资产加盟。
报告据此把闪电仓分成三类。综合类是全品类线上超市,垂直类聚焦单一品类,品牌官旗则由品牌自主运营。
轻资产加盟加上 30 分钟达,是这套模式能在四年里被快速复制、迅速铺开的前提。

图表来源:《2026年中国闪电仓模式深度解析》(第5页) · 阅读原文与全部图表
二、市场规模:5 万+ 仓撑起千亿 GMV,2027 年剑指 10 万+
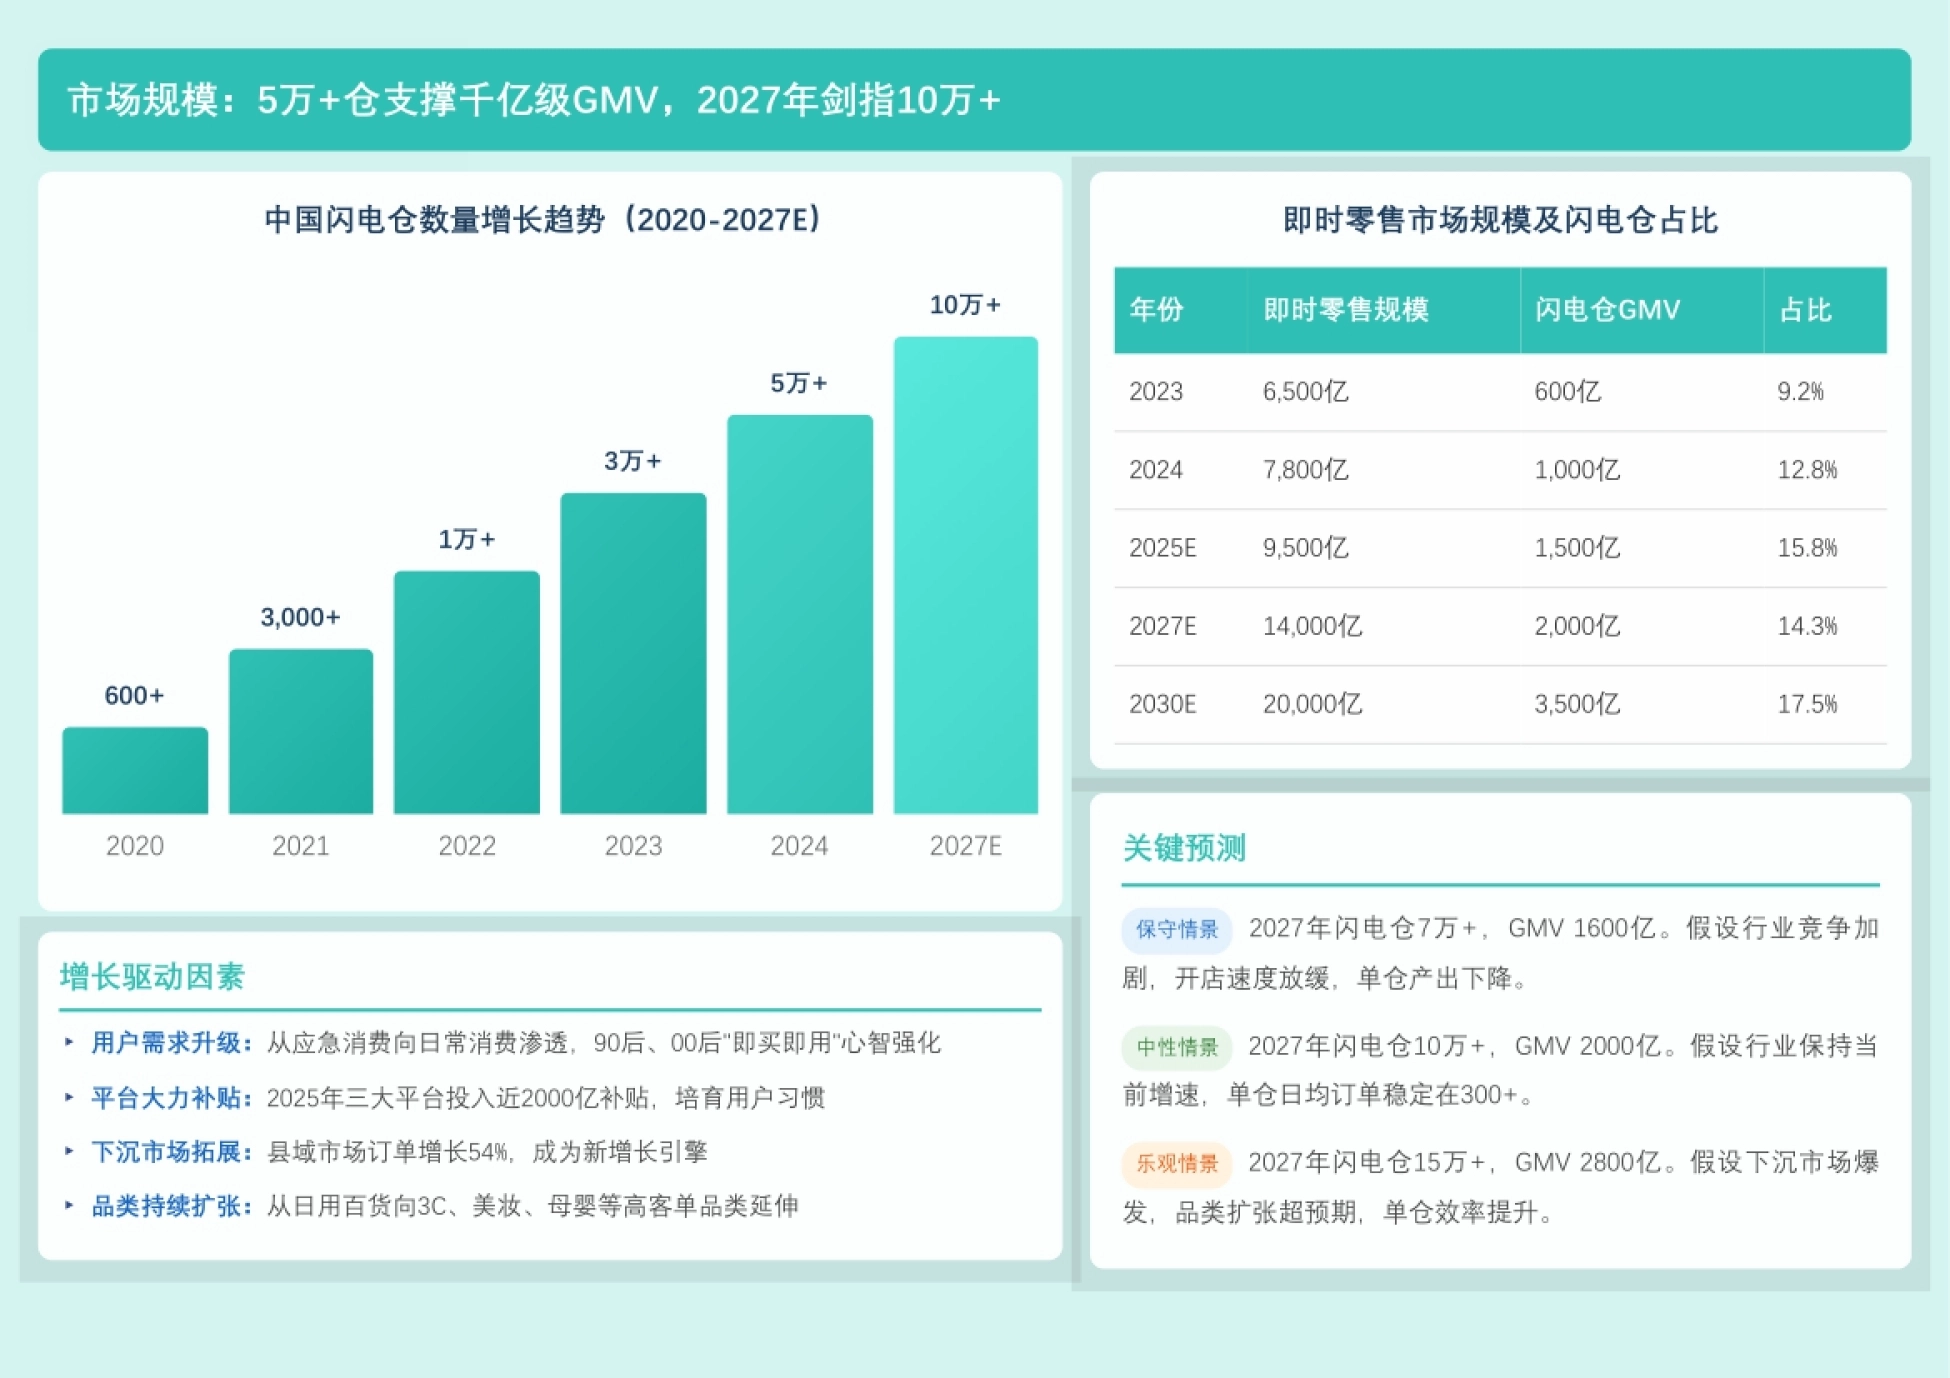
报告用一组数字说明这个赛道跑得有多快:2020 年闪电仓只有 600 多家,2021 年 3000 多家,2022 年首次破万,2023 年突破 3 万。到 2024 年达到 5 万,报告预计 2027 年将冲到 10 万+。四年增长超过 80 倍,是最直观的量级变化。
支撑它的是 GMV。2024 年闪电仓 GMV 约 1000 亿,占即时零售的 12.8%;报告预计 2027 年达 2000 亿,2030 年达 3500 亿,占比升至 17.5%。报告还给了三种情景:保守情景 2027 年 7 万+、GMV 1600 亿;中性情景 10 万+、2000 亿;乐观情景 15 万+、2800 亿。
增长动力也被逐条列出。用户需求正从应急消费向日常消费渗透,90 后、00 后"即买即用"的心智不断强化。2025 年三大平台投入近 2000 亿补贴培育用户习惯;县域市场订单增长 54%,成为新的增长引擎。
三档预测拉得很开,说明这个行业眼下最大的变量,仍是增长速度本身。
图片来源:《2026年中国闪电仓模式深度解析》(第6页) · 下载报告全文
三、竞争格局:美团闪购占 70%,一超多强
平台层面,报告用的四个字是"一超多强"。美团闪购占据 70% 的市场份额,闪电仓超过 5 万家,日单量 500 万+。淘宝闪购占 25% 份额,2025 年由饿了么全面焕新而来,日订单超过 6000 万。京东到家份额不足 5%,聚焦 3C 数码与家电,靠"以旧换新+小时达"做差异化。
仓数上的差距同样明显:美团 5 万+、淘宝 1 万+、其他不足 1 千。品牌层面,报告列了一份 TOP10 门店数排名:惠宜选以 3220+ 家门店领跑,总部在北京和青岛。
小柴购 750+ 家居第二,深耕西南;随后是乐购达、优购达、AA 百货、熊猫很忙等区域品牌。报告特别提醒:连续三年都上榜的品牌只有 3 家,分别是惠宜选、小柴购和百汇精品。
份额高度集中在一家平台手里,是理解这个赛道一切规则的起点。

图表来源:《2026年中国闪电仓模式深度解析》(第8页) · 获取《2026年中国闪电仓模式深度解析》完整版
四、头部品牌:四年之后,连续上榜的只剩 3 家
报告专门拆解了四个头部品牌,它们各占一方,成长路径也各不相同。惠宜选是行业龙头,门店 3220+ 家,覆盖全国 1762+ 区县,自营比例超过 47%。它在 21 个核心枢纽城市建了中心仓,用日配模式降低加盟商的囤货压力。
小柴购是西南霸主,门店 750+ 家,SKU 常年 8000+,西南中心仓达 20000 平方米,靠商品丰富度拉高动销与客单价。百汇精品是华南标杆,创始团队都是 90 后,SKU 6000+,专注广东区域、不做盲目扩张。
乐购达是华北劲旅,2020 年就是美团闪电仓的首批试点品牌,400+ 家门店以北京为主,夜间订单处理能力突出。但报告更想强调的是洗牌:2022 年上榜品牌有 15 家,2023 年 12 家,到 2025 年只剩 10 家。
报告把品牌分成五个梯队。第一梯队 3000+ 家只有惠宜选;第二梯队 500–1000 家是小柴购和歪马送酒;长尾的单体加盟商不足 50 家,存活率很低。
能被反复验证的从来不是模式本身,而是供应链、数字化和资金这三样硬功夫。

图表来源:《2026年中国闪电仓模式深度解析》(第9页) · 阅读原文与全部图表
五、六大品类:综合类占七成,成人用品毛利最高
报告把闪电仓拆成六大核心品类,并做了一张横向对比表,差异非常清楚。综合类 SKU 5000–10000,客单价 30–50 元,毛利率 18–22%,夜间订单占比 20%。酒水类 SKU 800–1500,客单价 80–150 元,毛利率 25–35%,夜间占比超过 40%。美妆个护客单价 60–100 元,毛利率 35–45%。
成人用品的毛利率最高,达到 50–70%;3C 数码客单价 80–200 元,毛利率 20–30%;户外露营客单价 100–300 元,毛利率 30–40%。报告说,综合类仍是主流,占据 70% 以上的市场份额,但竞争也最激烈;垂直类毛利更高,只是品类天花板相对有限。
它还给了几个具体的单仓模型。综合类单仓日均订单 300–500 单,月销售额约 15–25 万,回本周期 12–18 个月。酒水赛道的歪马送酒客单价 120 元、毛利率 30%;成人用品的单仓净利率能做到 25% 以上。
品类越垂直,毛利率越高,但订单量也越薄——这是一道需要算清的选择题。
六、区域分布:县域订单涨 54%,成了新增长极
报告按区域拆解了渗透率与增速,结果并不均匀。华东渗透率最高,达 28%,但增速只有 35%;华南 25% 渗透率、40% 增速;华北 22%、增速 30%。西南和华中渗透率不高,增速却分别达到 55% 和 50%,是典型的增量市场。
县域市场渗透率不足 5%,订单同比却增长了 54%,是全场增速最快的区域。报告算了一笔账:2024 年美团在下沉市场开了 1866 家仓。
下沉市场的优势也很直白:三四线城市的仓库租金只有一线城市的三分之一到二分之一,连锁便利店密度低,竞争更温和。
重点城市里,北京闪电仓数 3000+,上海 2500+,广州 2000+,深圳 1800+,成都 1500+,杭州 1200+,基本被华东华南包揽。报告判断,成熟市场将靠存量优化,而增量空间则集中在中西部与县域。
当一线战场趋于饱和,决定下一轮增长的,是县城里那些还没被满足的需求。
七、投资风险:仅 40% 加盟店盈利,回本要 12–18 个月
讲完增长,报告第四章反而是最冷静的一章。它给的核心数字是:只有 40% 的单体加盟店实现盈利,大量加盟商亏损退出。报告做了一张盈利店与亏损店的对照表。盈利店日均订单 400+,客单价 45 元,月 GMV 54 万,净利率 5–8%。
亏损店日均订单不到 200 单,月 GMV 只有 21 万,净利率为负,回本周期超过 36 个月。分化之外,还有几条行业性风险。平台佣金加配送费占销售额的 15–20%,直接压缩利润空间。
2025 年平台补贴近 2000 亿,一旦补贴退坡,订单量可能受影响;此外还有选址失误、选品能力差、竞争加剧和政策限制等问题。
报告的短期建议是关注头部品牌扩张带来的规模效应,同时规避单体加盟店风险;中长期则看供应链壁垒与下沉渗透进度。
同一套模式,有人 12 个月回本,有人三年翻不了身,差别全在单仓运营的细节里。
八、未来展望:2027 年 10 万+ 仓,2030 年市场超 2 万亿
最后是报告的展望部分,它给了一个清晰的时间表。2027 年目标:闪电仓突破 10 万+,GMV 达 2000 亿元,覆盖 2800+ 区县。2030 年愿景:闪电仓 20 万+,GMV 3500 亿元,即时零售整体规模突破 2 万亿。
渗透率则会从 2024 年的 12.8% 提升到 2030 年的 17.5%。报告还预判了五条趋势。一是头部集中,TOP3 品牌市占率将超过 50%,中小品牌加速退出。二是品类扩张,从日用百货向生鲜、医药、3C 等高客单品类延伸;三是下沉渗透,县域市场订单占比提升至 30%,成为主战场。
四是品牌官旗,1000+ 品牌入驻、官方直营成为标配;五是技术赋能,AI 选品、智能补货与无人仓技术逐步普及。想继续看即时零售、闪电仓和消费零售方向的报告与方案,可以到运营动脉(www.yydm.cn)检索。
顺着这个逻辑往下推,《汽车消费洞察:燃油车占比不足15%》给了一组可以互相验证的数字。
报告把行业从爆发期一路引向成熟期:2028–2030 年,20 万+ 仓,格局稳定,进入技术驱动阶段。
从规模扩张转向精细化运营,是这个赛道从故事真正走向生意的必经一步。
《2026 年中国闪电仓模式深度解析》讲了什么?
这是勤策消费研究出品的行业研究,围绕闪电仓这一即时零售新形态展开,覆盖行业定义、市场规模、竞争格局、六大品类、区域分布、投资风险与未来展望七大板块。
报告的核心判断是:闪电仓正通过"平台+加盟商"的轻资产扩张,从应急消费向日常消费渗透,但行业已从规模扩张转向精细化运营。
闪电仓与传统前置仓有什么区别?
两者履约时效都是 30 分钟,但经营主体和品类不同。自营前置仓由平台自己做,代表品牌是小象超市、叮咚买菜,主打生鲜加食品,客单价 60–80 元,属于重资产直营。
闪电仓由第三方加盟商经营,代表品牌是惠宜选、小柴购、百汇精品,主打日用百货和快消品、不含生鲜,客单价 30–50 元,属于轻资产加盟。它还具备纯线上、24 小时营业、SKU 5000–10000 三大特征。
闪电仓现在的市场规模和格局如何?
数量上,2020 年只有 600 多家,2024 年突破 5 万家,报告预计 2027 年达 10 万+,四年增长超过 80 倍。GMV 方面,2024 年约 1000 亿,占即时零售 12.8%,预计 2030 年达 3500 亿、占比升至 17.5%。格局是"一超多强":美团闪购占 70% 份额、淘宝闪购 25%、京东到家不足 5%;品牌端惠宜选以 3220+ 家门店领跑。
为什么说这个行业正在洗牌?
报告显示,连续三年都上榜的品牌仅 3 家(惠宜选、小柴购、百汇精品),上榜品牌从 2022 年的 15 家减少到 2025 年的 10 家,大量中小品牌退出。
更关键的是盈利分化:仅 40% 的单体加盟店实现盈利。盈利店日订单 400+、净利率 5–8%、回本 12–18 个月;亏损店日订单不足 200 单、净利率为负、回本超过 36 个月。
六大品类的盈利差异有多大?
综合类占比最大,占 70% 以上市场份额,客单价 30–50 元、毛利率 18–22%;酒水类客单价 80–150 元、毛利率 25–35%;美妆个护毛利率 35–45%。成人用品毛利率最高,达 50–70%,但订单量相对低;3C 数码毛利率 20–30%;户外露营毛利率 30–40%,且有明显季节性,春夏订单占全年 70%。
报告对未来有怎样的判断?
报告给出清晰时间表:2027 年闪电仓突破 10 万+、GMV 达 2000 亿元、覆盖 2800+ 区县;2030 年 20 万+、GMV 3500 亿元,即时零售整体规模超 2 万亿。
五条趋势是头部集中(TOP3 市占率超 50%)、品类扩张、下沉渗透(县域订单占比升至 30%)、品牌官旗(1000+ 品牌入驻)与技术赋能,行业将从爆发期进入精细化运营的成熟期。
延伸阅读
想继续往深里看,下面这几篇是同一主题线上比较扎实的解读。
《小吃行业报告:2026市场规模有望破万亿》——落点在2026市场规模有望破万亿
《酒类产业洞察:新零售1740亿与健康化转向》——偏好酒精度以31-35度最高(44.37%),40度以上仅3.2
《OPC报告:全国一人公司存量突破1600万家》——切口是全国一人公司存量突破1600万家

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。