即时零售2026报告:用户不为快买单,愿为确定性多付20%
 广告
这份报告来自艺恩,名字叫《即时零售2026:四大真相重构"快"的生意》。它想纠正一个流行多年的误会:即时零售就等于"更快的外卖"。
报告用社媒聆听加平台数据,把整个行业做了一次"祛魅"。结论很直接:用户真正想要的不是速度,而是"下单即确定"的安心。
先看几组反差极大的数字。配送时效每加快1分钟,用户支付意愿只提升0.7%。但用户愿意为"确定性"支付20%的溢价。报告拆解了47%的"不准时"投诉背后的情绪密码。
速度是入场券,确定性才是真正被付费的东西。
下面按需求、平台、品类、未来四条线索展开。

图表来源:《即时零售2026:四大真相重构“快”的生意》(第1页) · 获取《即时零售2026:四大真相重构“快”的生意》完整版
一、报告的核心判断:用户为"确定性"买单,而非速度
报告开篇就把话挑明了。过去几年,"即时零售"被简单理解成"更快的外卖"或"小时达的电商"。但听完社媒和平台数据,浮现的是另一个真相。
用户渴望的从来不是速度本身,而是那份"下单即确定"的安心感。报告用三个数字支撑这个判断。一是47%的"不准时"投诉,构成了体验的最大痛点。
二是用户愿意为确定性支付20%的溢价。三是速度的边际价值已经很低:每加快1分钟,支付意愿只涨0.7%。报告因此把2026年的竞争概括为一句话。
不再是速度的军备竞赛,而是一场关于信任、效率与场景理解的深度博弈。
谁能为用户消除焦虑,谁就能赢得下一个三年。

图源:《即时零售2026:四大真相重构“快”的生意》(第5页) · 下载报告全文
二、需求真相:"准度"取代"快",47%投诉压在"不准时"
第一条真相来自需求端,信号是社媒口碑的转向。用户讨论即时零售时,比的已经不是谁更快,而是"履约可不可信"。数据印证了痛点的彻底转变。
"预估时效反复跳转、没有明确送达时间"这类"不准时"投诉量显著上升。速度崇拜正在松动,信任危机逐步加深。更关键的是速度的边际收益已经很低。
配送时效每加快1分钟,用户支付意愿仅提升0.7%。反过来,慢一点却代价巨大。生鲜订单超时10分钟,用户满意度暴跌40%。蛋糕配送提前15分钟,因收货人未到位,差评率反而上升25%。
报告举了京东到家的做法:三维评分体系。权重是时效分20%、服务分40%、商品分40%。速度被降为基础项,而不是全部。采用这套复合评分标准的订单,复购率提升了27%。
消费者要的不是更快,而是"速度与品质的平衡"。
图片来源:《即时零售2026:四大真相重构“快”的生意》(第7页) · 获取《即时零售2026:四大真相重构“快”的生意》完整版
三、有货>快:库存真实性决定转化率,缺货一天46%跌榜
第二条真相更反直觉:决定转化的不是速度,而是"有没有货"。用户下单的核心逻辑,是"谁能保证有货、下单就能拿到,就选谁"。
跨平台监测数据显示,库存真实性对转化率的影响远大于配送时效。缺货是用户放弃下单的首要诱因。代价有多大,报告给了几组硬数字。
因缺货导致的订单取消率高达17%。只中断供应一天,原本排名前5的产品中46%跌出前30名。零食饮料等品类尤其脆弱,超64%直接从头部榜单消失。
婴儿营养品受影响相对小,但仍有38%丧失可见性。反过来,库存透明化就是转化优势。沃尔玛接入即时零售体系后,线上线下库存实时同步,商品动销率提升30个百分点。
其购物节销售额同比增长200%。前置仓一侧,叮咚买菜的库存周转率仅2.3天,靠高周转保障现货率。报告的判断是:缺货不是运营失误,而是对用户体验的"犯罪"。
用户为即时性付了溢价却拿到缺货,流失就是必然的。

图表来源:《即时零售2026:四大真相重构“快”的生意》(第8页) · 查看完整报告
四、溢价逻辑逆转:用户不为"快"付钱,为"确定性"付20%
第三条真相,是溢价逻辑的反转。行业普遍误以为,用户溢价是为了"更快送达"。报告说,用户付费的核心是"规避风险、节省时间成本、保障需求落地"。
精准的时效、真实的库存、稳定的品质,才是溢价支撑。报告引用了"心理账户"理论来解释。人们会把满足紧急需求的花费,归入不同于其他预算的"必要成本"。
在口渴、手机没电、突然下雨时,大脑优先考虑的是确定性,而非价格。一瓶水、一个充电宝能卖出溢价,正因为它提供了"即买即得"。顺着这个逻辑往下推,《月狐Q2报告:即时零售同比大增112.3%》给了一组可以互相验证的数字。
高价值用户的复购也印证了这一点。高频外卖用户在京东超市的月复购率已达67%。PLUS会员的外卖复购率,是非会员的2倍。但履约误差的代价同样直接。
67%的同城零售商家曾因配送超时,导致客户投诉率超30%。58%的商家遭遇过库存不同步引发的超卖、缺货。这些问题让商家每月损失15%-20%的潜在营收。换个角度看同一件事,《2026乘用车半年复盘:零售承压出口高增87.8%成亮点》算的是另一笔账。
溢价买的不是速度,而是"不焦虑、不等待、不踩坑"的确定感。
五、确定性靠四方协同:运力、线下、前置仓、技术服务商
第四条真相是:确定性不是单打独斗能实现的。它是运力方、线下商超、前置仓、技术服务商多方协同的结果。第一方是第三方运力平台,代表有顺丰同城、达达快送。
它们通过智能调度、运力分层、高峰预派单,提升行业平均准时率。第三方即配的准时率已达95%以上。策略是"高峰共享、低谷复用",平抑高峰时段的时间波动。
第二方是线下零售巨头,代表是沃尔玛、永辉、山姆。它们靠数字化库存、按需补货、预售预判,实现"货品确定性"。第三方是前置仓头部企业,如叮咚、朴朴。
它们实现库存可视化、现货率达标,解决库存不同步的顽疾。第四方是技术服务商,如艺恩数据、极光大数据。它们实时捕捉用户对"准时、缺货、错送"的情绪波动,提前预警。
靠这套系统,平台把履约误差率降低了18%。
确定性是一堵由四方共同砌起的墙,谁都不能缺位。
六、平台真相:四大生态位固化,拼多多是第五极变量
报告的第二部分是平台格局。结论是四大生态位已经固化,行业没有"全能冠军"。四个位分别是应急、逛买、信任、冲动。应急位以美团为代表,新增外卖订单中75%来自15元以下低价区间。
逛买位是淘宝闪购,月度交易用户达3亿。它还直接带动手淘DAU同比增长20%。信任位是京东,双11期间70%消费者买大家电时选择京东。
冲动位是抖音,2025年1-11月以约66.7%份额坐稳豆类零食第一渠道。真正值得关注的是正在逼近的"第五极"。报告点名拼多多,认为它是2026到2028年最大的行业变量。
拼多多正内测"百亿超市",筹备北上广深前置仓,计划2026年一季度上线。它的底牌是供应链:农地云拼直连超10万家农产品基地。
产地直采让采购价较传统商超低15%-30%。多多买菜还积累上百个生鲜仓,日均处理能力达4000万单。报告的猜想是"极致性价比"生态位,用难以拒绝的价格覆盖高频品类。
它能否兼顾"低价"与"即时",将决定行业的终局。
七、品类真相:即时零售不是在迁移品类,而是在"再造"
报告的第三部分是品类。判断很鲜明:即时零售正在"再造品类",而不是简单搬运电商货。它催生了三类具有全新消费特征的"再造"品类。
第一类是情绪触发品类。用户本来没想买,看到内容后被"种草"而冲动下单,场景是短视频和直播。抖音是这类的主阵地,休闲零食渠道份额超50%。
第二类是即时专属品类。它们是专为即时场景设计、传统电商里并不存在的商品。场景包括宿舍、露营、加班、深夜。典型如"拼豆"DIY,小红书原生话题半年收获36.7亿阅读量。
相关搜索次数同比增长近3000%。第三类是信任溢价品类,用户愿为"正品立得"多付费。场景是母婴急品、护肤品、电子配件。报告举了清洁标签的例子:近八成制造商曾调改过产品配方。
转向后的产品,平均利润率跳涨11%,定价增加18%。
真正的新增量长在即时场景里,而不再长在旧货架上。
图片来源:《即时零售2026:四大真相重构“快”的生意》(第10页) · 查看完整报告
八、未来真相:2028年只剩四类玩家,万金油先出局
报告最后一部分推演2028年。结论是,即时零售最终只会剩下四类玩家。第一类是履约型平台,守住"30分钟围墙"。核心能力是运力密度、调度算法和线下渗透。
第二类是供应链型平台,以京东为代表,守住"信任护城河"。它靠正品背书、仓配一体、送装服务赚取信任溢价。第三类是内容型平台,如抖音、小红书,守住"情绪触发器"。
它们的挑战是打通"种草"到"履约"的最后一公里。第四类是基础设施型玩家,如第三方即配顺丰同城。它们不直接参与交易,却决定全行业的交易效率。
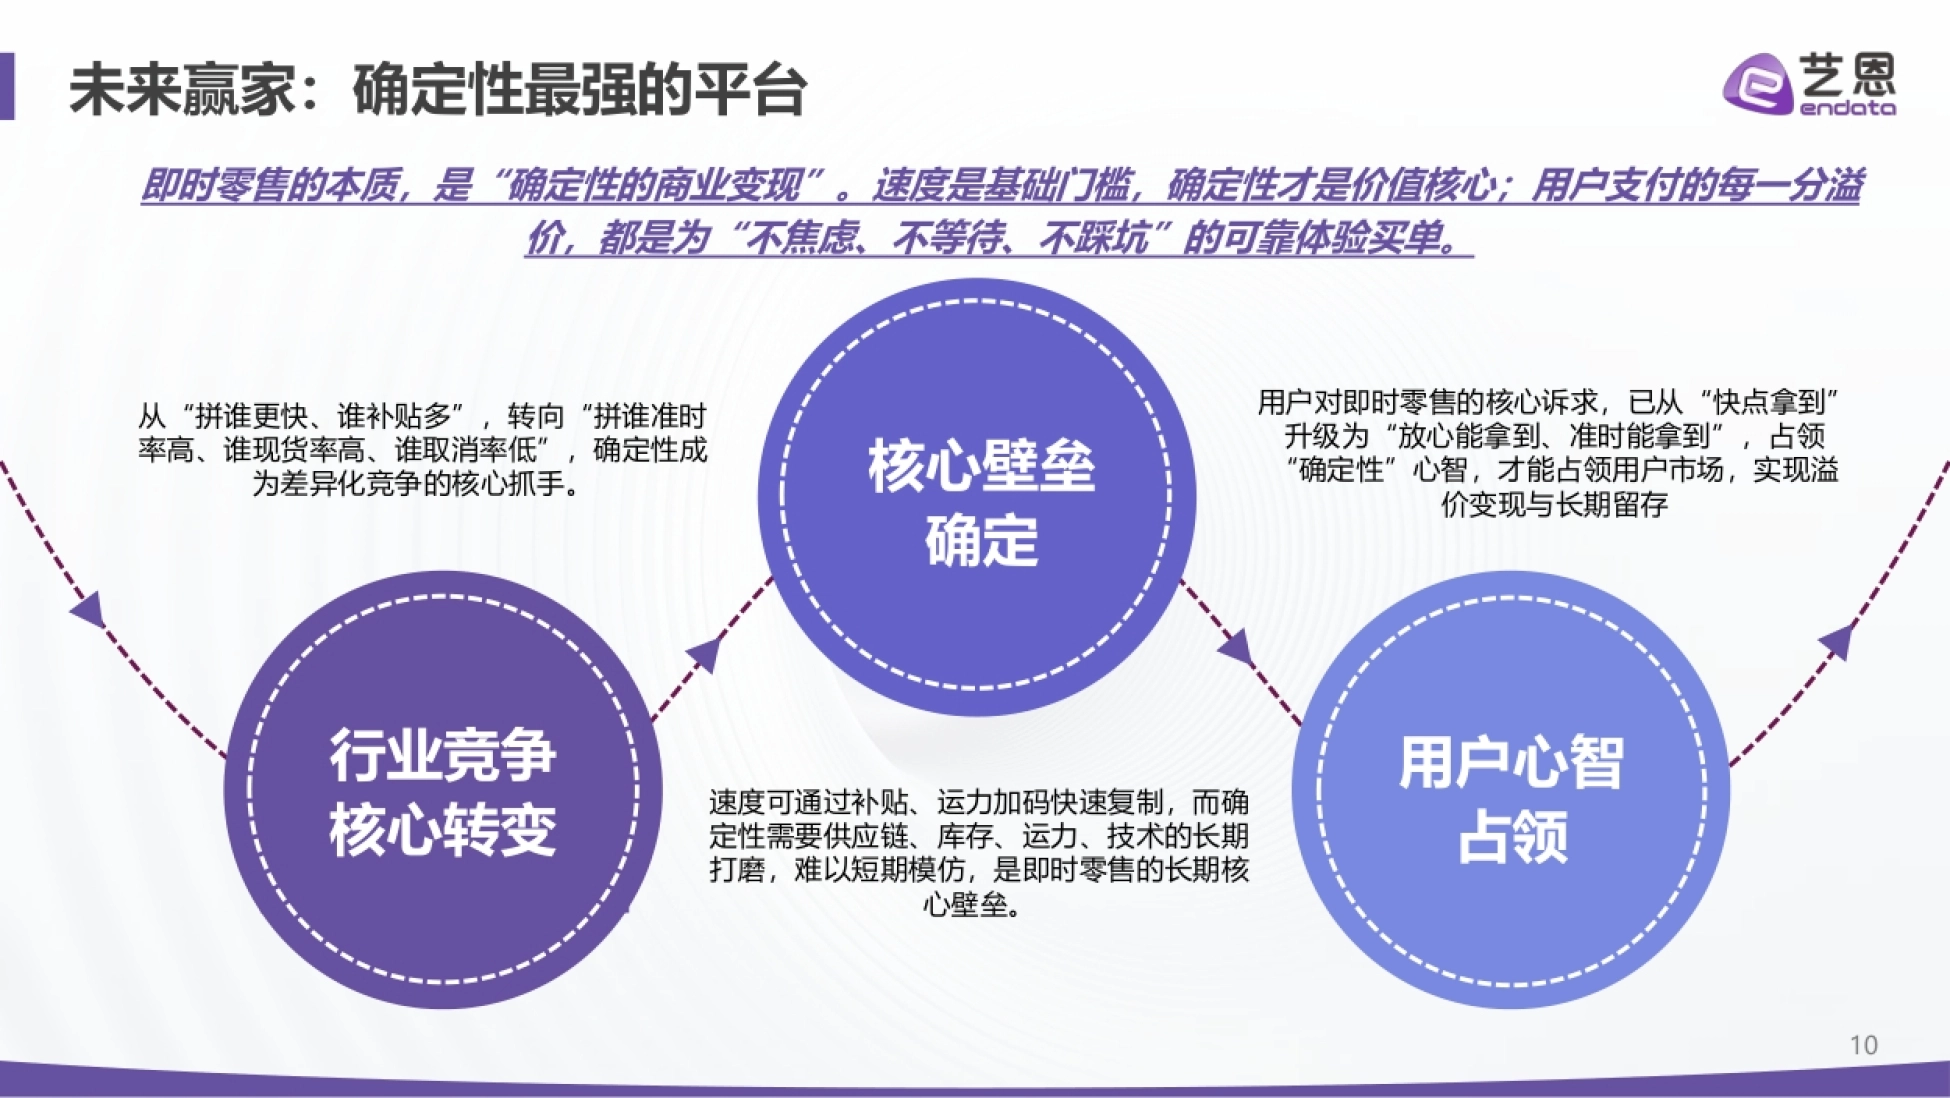
被淘汰的则是各类"全能陷阱"。万金油平台、简单搬运电商货的品牌、忽视确定性的传统商户都会出局。报告用一句话收尾:速度是基础门槛,确定性才是价值核心。
想继续看即时零售、电商零售和消费趋势方向的报告与方案,可以到运营动脉(www.yydm.cn)检索。
在专业化分工的赛道里,"大而全"不如"小而精"。
《即时零售2026:四大真相重构"快"的生意》讲了什么?
这是艺恩发布的行业研究报告,数据来自社媒聆听与平台监测。报告想纠正"即时零售等于更快外卖"的误解。
它的核心判断是:用户真正想要的不是速度,而是"下单即确定"的安心。报告拆解了47%的"不准时"投诉,追踪了用户愿意为确定性支付20%溢价的决策逻辑,并给出品类重构与生态位固化的判断。
为什么说用户不再为"快"买单?
关键证据是速度的边际价值已经很低:配送时效每加快1分钟,用户支付意愿仅提升0.7%;但用户愿意为"确定性"支付20%的溢价。
反例同样明显:生鲜订单超时10分钟,用户满意度暴跌40%;蛋糕配送提前15分钟,因收货人未到位,差评率反而上升25%。
库存真实性对转化率的影响有多大?
报告说,用户下单的核心逻辑是"谁能保证有货就选谁",缺货是放弃下单的首要诱因。
数据上:缺货导致订单取消率高达17%;仅中断供应一天,排名前5的产品中46%跌出前30名;零食饮料超64%从头部榜单消失,婴儿营养品有38%丧失可见性。反过来说,沃尔玛实现库存实时同步后,商品动销率提升30个百分点,购物节销售额同比增长200%。
同一条线索,我们在《快手AI用户报告:月均4.8亿人浏览AI视频》里做过更细的拆解,可以对照着看。
溢价逻辑为什么"逆转"了?
报告认为,用户溢价的核心是"规避风险、节省时间成本、保障需求落地",而不是"更快送达"。
报告用"心理账户"理论解释:在口渴、手机没电、突然下雨等突发状况下,大脑优先考虑的是确定性而非价格。高价值用户的复购也印证了这点——高频外卖用户在京东超市的月复购率已达67%,PLUS会员的外卖复购率是非会员的2倍。
四大生态位分别是谁,第五极是谁?
四个生态位是应急、逛买、信任、冲动:美团对应急,淘宝闪购月度交易用户达3亿并带动手淘DAU同比增长20%,京东在双11有70%消费者买大家电时选择它,抖音2025年1-11月以约66.7%份额坐稳豆类零食第一渠道。
第五极被指向拼多多:它正内测"百亿超市"、筹备北上广深前置仓,计划2026年一季度上线,农地云拼直连超10万家农产品基地,产地直采采购价较传统商超低15%-30%。
2028年哪些玩家会被淘汰?
报告推演,即时零售最终会剩下四类玩家:守住"30分钟围墙"的履约型平台、以京东为代表的供应链型平台、以抖音小红书为代表的内容型平台,以及像顺丰同城这样的基础设施型玩家。
被淘汰的是各类"全能陷阱":什么业务都做却没有核心壁垒的万金油平台、简单搬运电商货的品牌、以及忽视确定性与情绪价值的传统商户。结论是"大而全"不如"小而精"。
延伸阅读
如果这个话题跟你手上的业务有关,下面这几篇报告解读拆的是同一类问题的不同侧面,可以一起看。
《中国信通院“AI+消费”报告:人、物》——切口是人、物、场三要素重构下的万亿新蓝海
《NIQ2026商业革命东西方交汇报告解读》——主线是四大业态融合重塑零售
《亿欧大模型洞察:6亿用户140万亿Token》——02亿AI用户、140万亿日均Token调用量—

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。