家居行业进入失速拐点,为什么说做品牌反而是最反效率的事
 广告
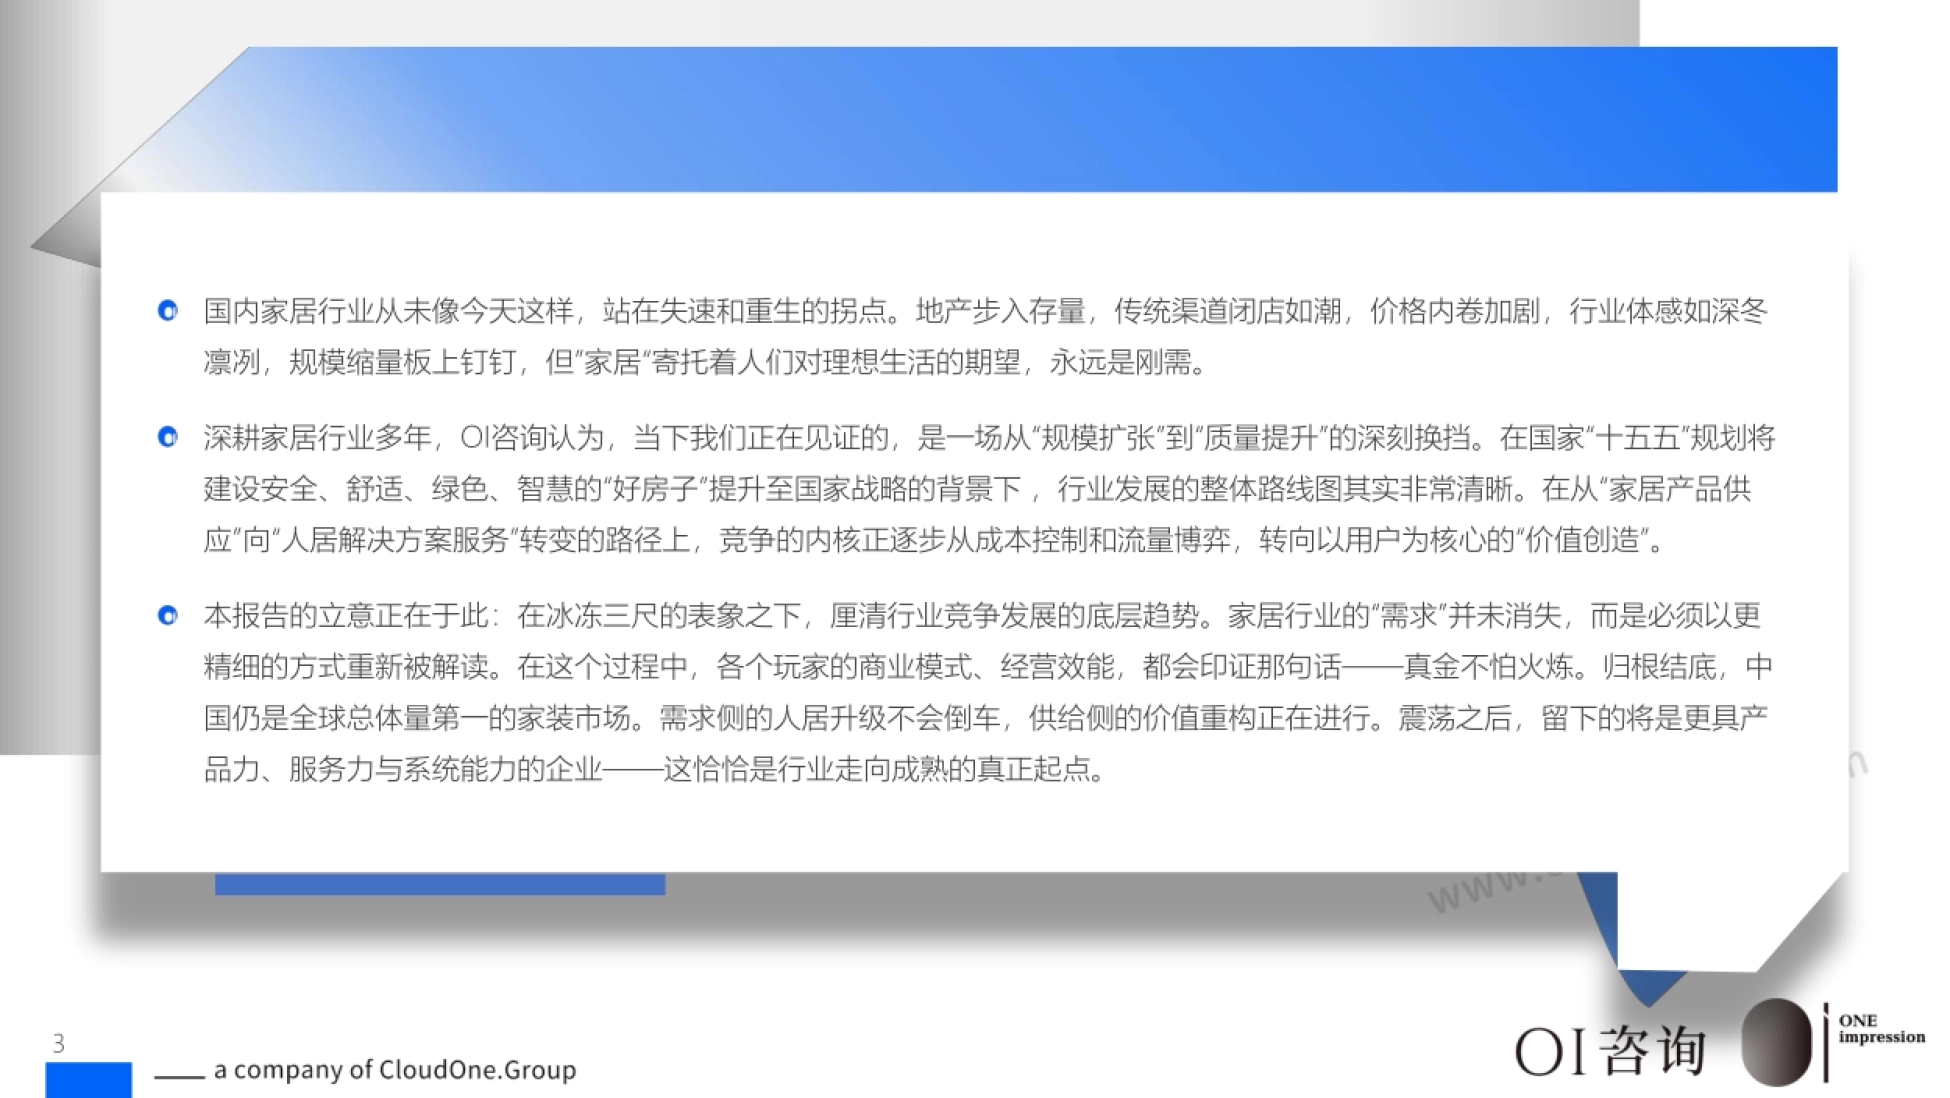
这份报告来自 OI 咨询,全名叫《2026 国内家居市场竞争:新周期、新认知》。它开门见山地说,家居行业正站在"失速和重生"的拐点。地产步入存量,传统渠道闭店如潮,价格内卷加剧,规模缩量基本板上钉钉。
但报告的结论不是唱衰,而是一次换挡:行业正从"规模扩张"走向"质量提升"。先看几个撑住全篇的数字。2025 年,中国家装家居市场总规模达到 3.78 万亿元。
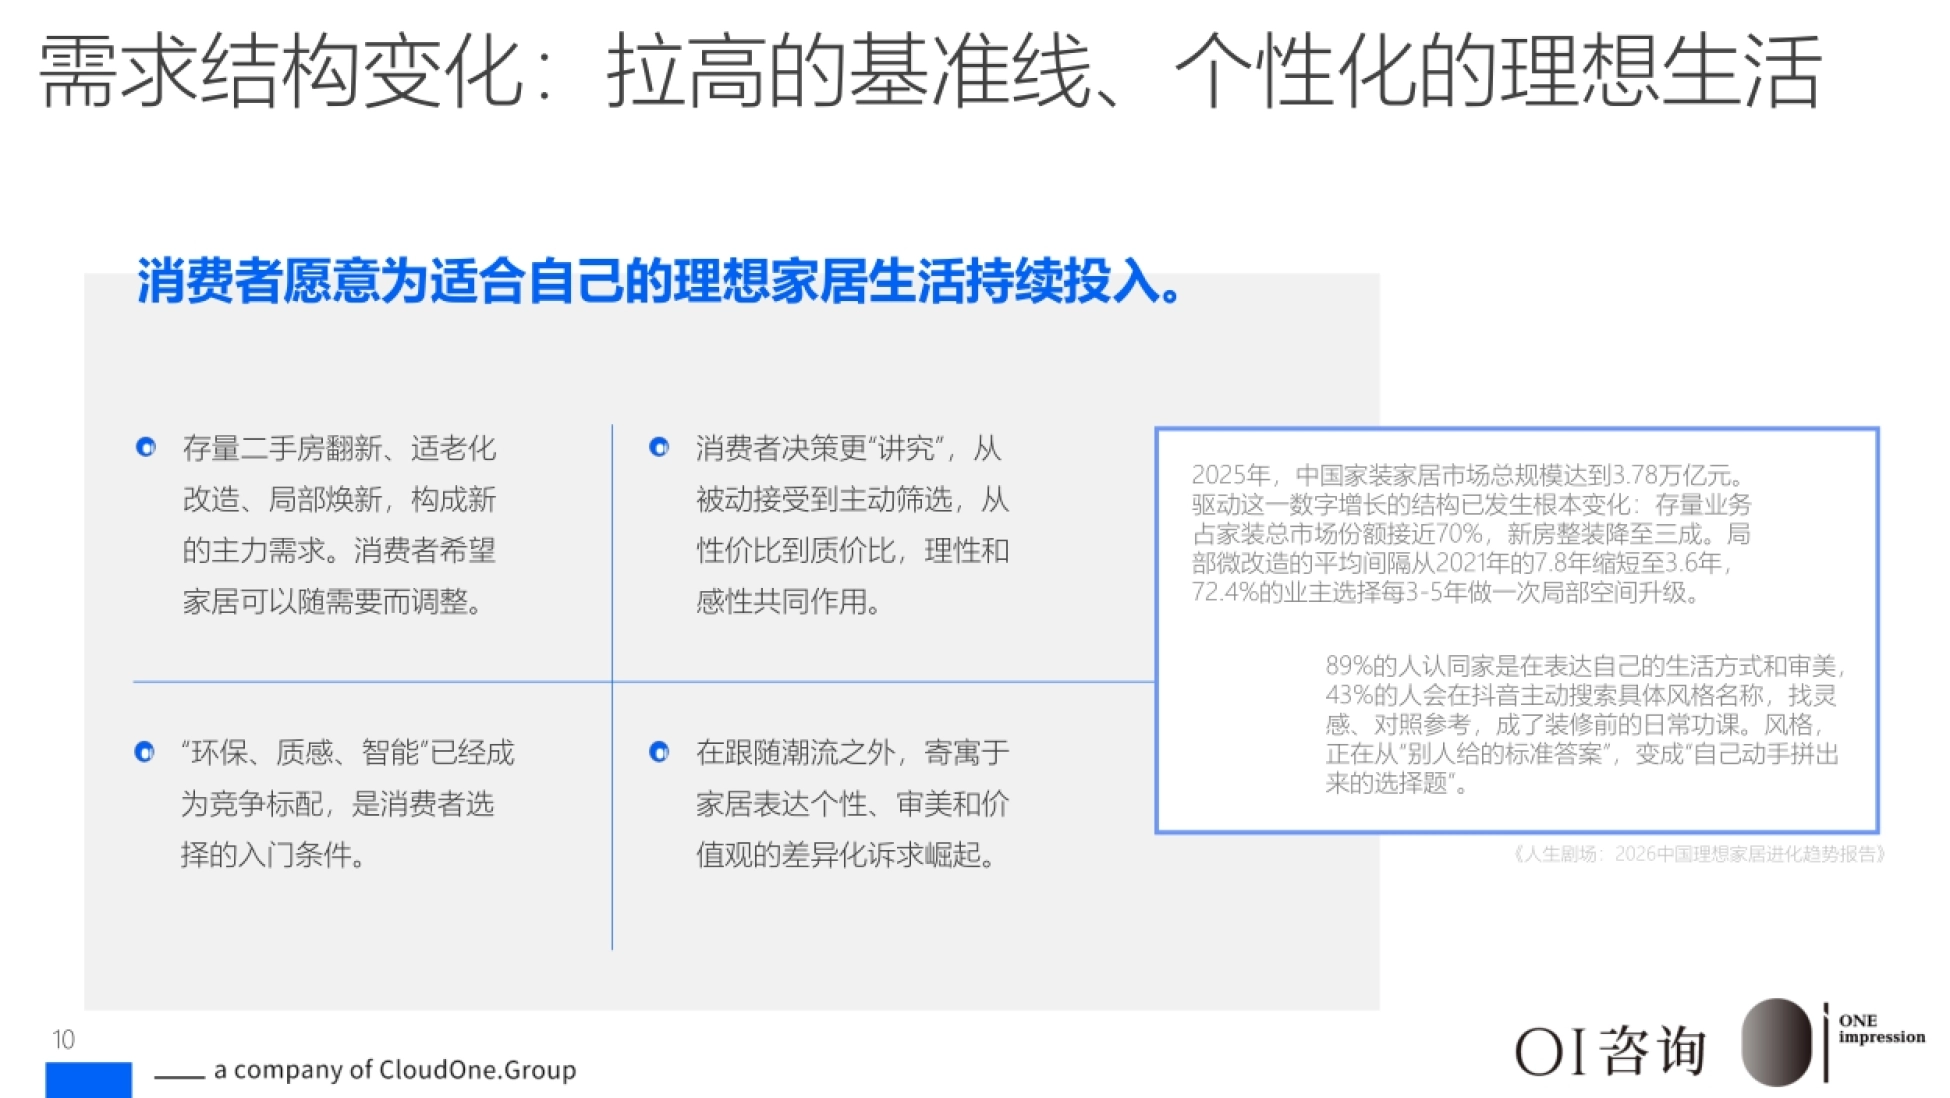
结构却已反转:存量业务占家装总市场份额接近 70%,新房整装降至三成。局部微改造的平均间隔,从 2021 年的 7.8 年缩短到 3.6 年,72.4% 的业主选择每 3 至 5 年升级一次局部空间。
需求没有消失,只是必须用更精细的方式被重新解读一遍。
下面按五条竞争核心变化,逐条拆开报告的逻辑。

图表来源:《2026国内家居市场竞争:新周期、新认知》(第1页) · 查看完整报告
一、至暗时刻的真相:供需双方都被困住了
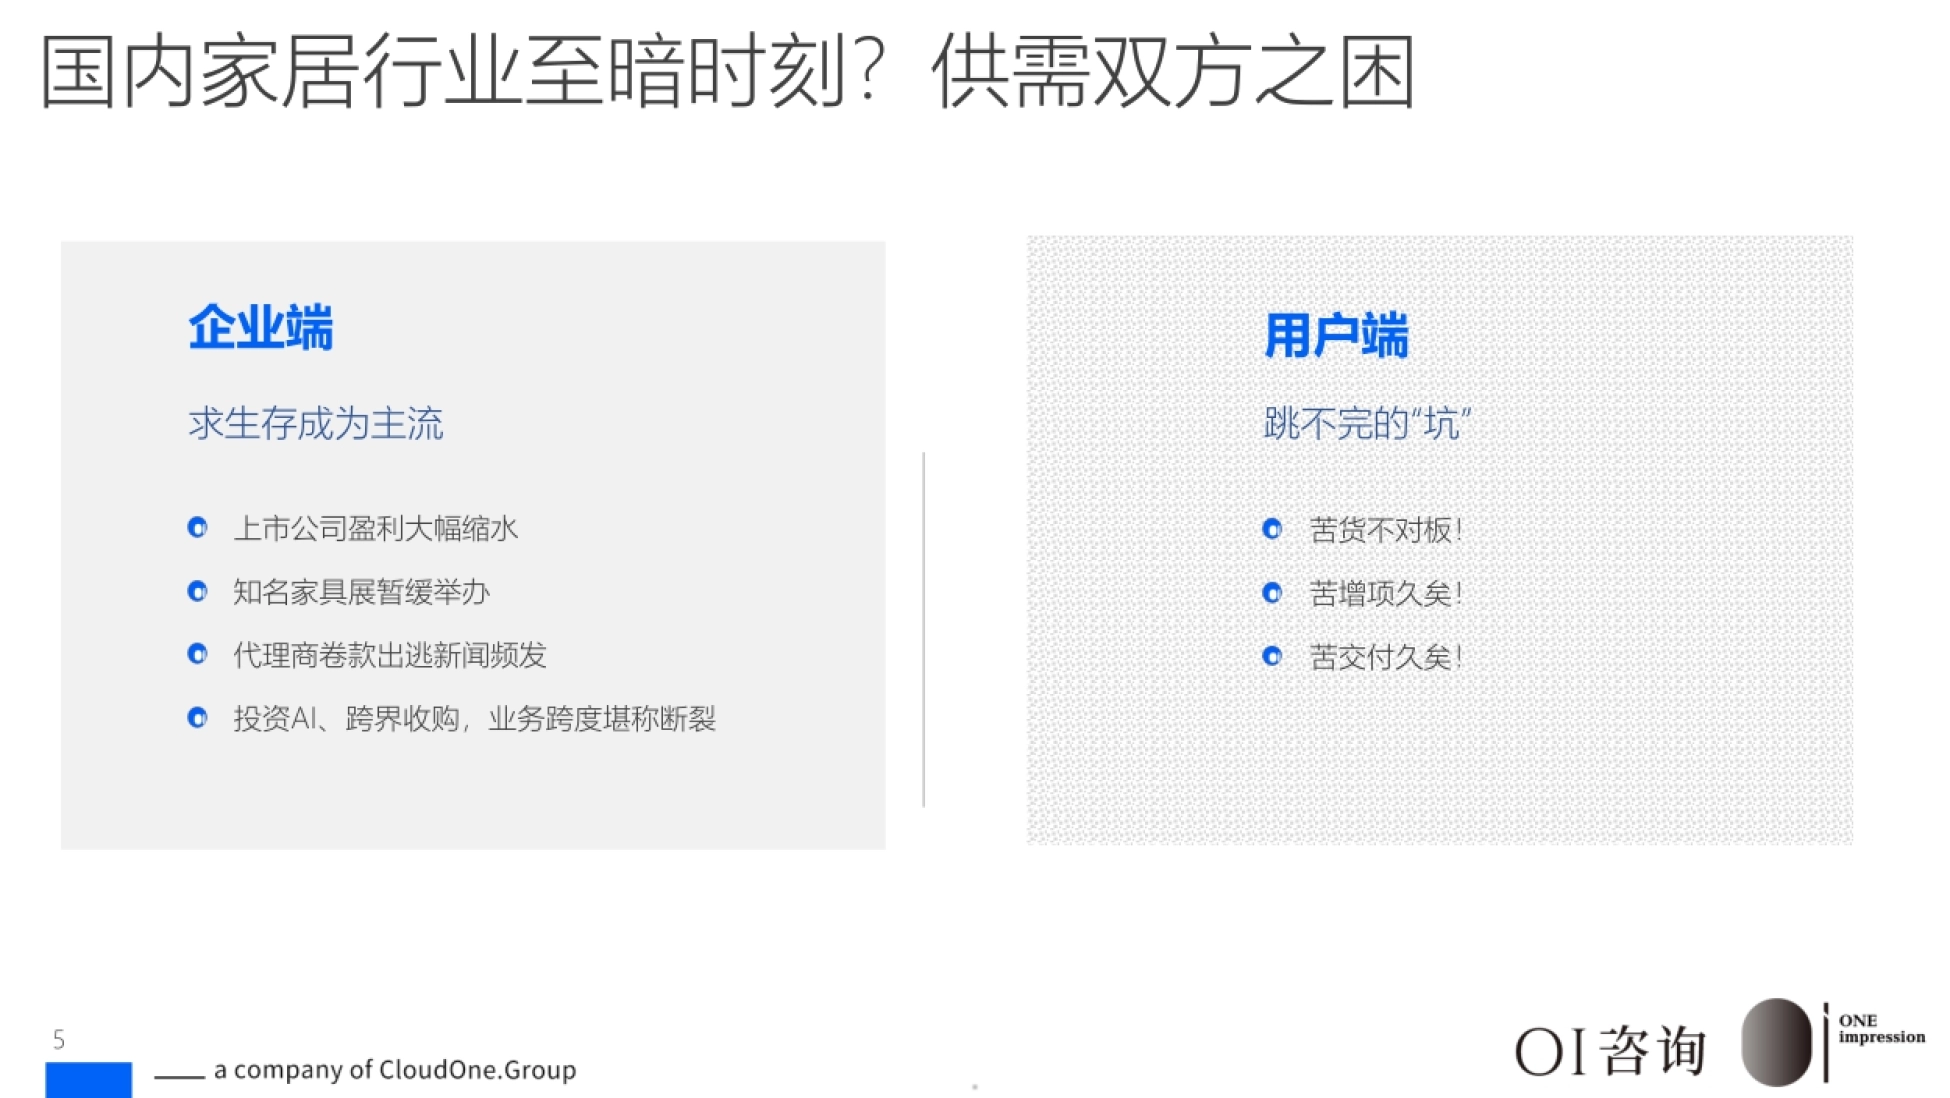
报告第一章先描述体感,毫不客气。企业端的关键词是"求生存":上市公司盈利大幅缩水,知名家具展暂缓举办,代理商卷款出逃新闻频发。
更极端的是业务跨度,有的企业一边投资 AI、一边跨界收购,跨度堪称断裂。用户端的三句话更扎心:苦货不对板,苦增项久矣,苦交付久矣。
报告称之为"跳不完的坑"。供需两边同时被困,说明问题不在某一环,而在整个旧模式。报告给出的诊断是:家居行业的旧认知,应对不了新周期。
以前做大家居生意,只要学习先进销售经验、模仿经典设计、重金铺设渠道门店,有时候甚至讲讲江湖义气,就能解决大多数问题。
如今住房被定位为大宗耐用消费品,AI 正在渗透需求和供应两端,渠道更分散、供给更丰富。运营上的粗糙和断点,再难被迅速扩张的业绩规模掩盖。
危机时刻,也是升级时刻——这句话是这份报告全部推演的起点。
图源:《2026国内家居市场竞争:新周期、新认知》(第3页) · 获取《2026国内家居市场竞争:新周期、新认知》完整版
二、需求换挡:存量占了七成,用户从"那套房"变回"那个人"
五条竞争核心变化里,需求换挡排在第一位。报告引用了两处数据:存量二手房翻新、适老化改造、局部焕新构成新的主力需求,消费者希望家居可以随需要而调整。
决策方式也变了,从被动接受到主动筛选,从性价比到质价比。报告的判断是:"环保、质感、智能"已经成为竞争标配,是消费者选择的入门条件。
顺着这个逻辑往下推,《家电新品白皮书:存量竞争的破局打法》给了一组可以互相验证的数字。
89% 的人认同"家是在表达自己的生活方式和审美",43% 的人会在抖音主动搜索具体风格名称。风格,正在从"别人给的标准答案",变成"自己动手拼出来的选择题"。
更关键的是对"用户"这个概念的重新定义。过去,用户等于买了房的人,更是"那套房子",需求被面积、户型、楼盘档次定义,关系是一次性交易。
新周期里,用户是人,是"社会关系的总和",需求还包含生活方式、情感、价值观与审美,关系是持续互动与持续服务。报告还有一句提醒:用户不是标签和行为数据的合集,而是真实的人。
家居消费低频、高卷入,数据标签只能告诉你用户过去买了什么,真正推动决策的,是信任和生活方式共鸣。
只看"那套房"的时代结束了,能不能看懂"那个人",决定还有没有订单。
图表来源:《2026国内家居市场竞争:新周期、新认知》(第10页) · 获取《2026国内家居市场竞争:新周期、新认知》完整版
三、设计主权:设计师正从"画图的"变成交易的决策枢纽
第二条变化是设计主权,报告把它描述成一次决策链的反转。传统家居交易的决策链是:用户到渠道(卖场、门店、装修公司)再到产品,设计师往往站在链条末端,是"确定产品之后找人搭配"。
新结构下,决策链反转为:用户、设计师、生活空间方案、产品与渠道。设计师凭借对生活场景和审美的解释能力,更贴近家居消费的核心诉求。
报告甚至下了狠话:只会画图的设计师,即使通过 AI 大幅提升产出效率,也将面临出局。卖场也在押注这条线。红星美凯龙推出设计工作室集群、533 扶持政策、材料图书馆,想让设计师"安心拎包入驻"。
卖场的商业模式从单纯收租,走向设计中枢,以设计串联业务。不过报告强调,设计主导权并非完全掌握在设计师手上。
换个角度看同一件事,《瓷砖行业白皮书:从增量博弈到缩量竞争》算的是另一笔账。
数据显示,在最终装修方式的选择上,依然有超过 50% 的消费者选择"自装",出于预算、掌控力或不信任,他们并不一定采纳设计师的建议。
设计师与上下游的关系也在重构,从松散的"买卖与扣点关系",转向价值共创的"共生伙伴关系"。
谁掌握了对审美的解释权,谁就握住了这个行业的流量分发口。
四、可控共生:不再垂直整合,小企业反而迎来大机会
第三条变化叫"可控共生",听起来抽象,讲的是供给端的战略收缩。消费端的整家需求持续发展,演进出翻新、局改、适老化改造等一揽子方案。
但供给端在增速放缓、利润率被挤压的情况下,各类玩家开始从垂直整合转向新的竞合模式。原因是能力模型太难兼容。
报告说,一个组织很难同时驾驭"规模化制造""个性化设计""定制化交付"这些完全不同的能力。于是主流做法变成合作共构生态,而不是自研覆盖。
"可控共生"和单纯跨界合作不同,生态主导方掌握生态入口和规则,与参与方的合作深入到产品底层逻辑的统一。最大障碍是模数不统一,头部企业已经开始从标准层面推动协同。
报告举了两个样本:尚品宅配与方太推出的"全维厨立方 K7",把厨房从"三维"升级为涵盖天花、地面、护墙板在内的"七维"整体厨房。
三翼鸟则牵头各头部品牌,共同研发智慧卧室、智慧厨房等场景,自己扮演场景入口、技术底座与交付平台的复合角色。
在这条线上,小企业的机会被重新打开。报告认为,轻资产的小型企业不必追求全品类自制,建设"小而精"的组合服务能力,深耕区域内的特定人群,反而更有市场空间。
未来的竞争,不再是一家对一家的比拼,而是一套生态对另一套生态。
五、渠道重塑:从位置渠道,转向信任渠道与场景渠道
第四条变化是渠道,报告把它拆得最细。渠道逻辑正在切换:旧逻辑是用户先想到品类,再到对应渠道购买;新逻辑是用户先感受"我想要什么生活",再从生活场景跳进购买决策。
流量红利已经消失,靠"卡位"无法有效完成获客转化。与此同时,AI 改变了触达逻辑,既弱化信息差,也大幅降低内容、营销与测试的成本。
报告给出三条演进路径:位置渠道、信任渠道、场景渠道。信任渠道指的是与用户已经建立强信任的交易入口,谁完成了信任建立,谁就拥有自带流量的渠道。
家居重决策的属性尤其需要信任,而信任无法速成,必须靠持续互动与高品质交付长期沉淀。报告点名了小红书:76.8% 的家装兴趣用户把小红书视为获取资讯的第一窗口。
同时它提醒,品牌要成为"会被 AI 推荐的选项",需要完成结构化的信息构建,保障信源一致。场景渠道则把"我想要这样的生活"和"买这组货"合成在一起。
报告特别警告:不要生造场景,正确思路是先定义用户,再做场景配套。
没有匹配人群、匹配运营手段的场景,再热闹也没有商业价值。
图表来源:《2026国内家居市场竞争:新周期、新认知》(第5页) · 下载报告全文
六、品牌换锚:被淘汰的是"德不配位",不是品牌本身
第五条变化是品牌换锚,也是全篇最反直觉的一章。行业里"去品牌化"的讨论又一次甚嚣尘上,逻辑似乎很顺:信息透明了,消费者可以溯源头采购、买平替,把水分挤干。
大品牌业绩承压、营销费用下降,中小品牌优先保现金流,工厂主动展示极致性价比。报告的回应很直接:消费者不买"品牌"的单,往往不是因为价格。
真正的原因是企业没有拿出更多值得信任、能证明其价值的理由,是企业的品牌本就没能成立。一个佐证是集中度:中国家居行业整体 CR5 量级位列全球主要市场中最低之一,家具和定制家居的集中度仍然偏低。
报告据此判断,这既意味着巨大的品牌化空间,也说明绝大多数企业其实还没有品牌能力。被市场淘汰的,是"德不配位"和"白牌"。
报告也重新定义了品牌的作用:不是"让人记住名字",而是降低决策风险、提供信任背书、承担售后责任。在打法上,报告主张从打广告转向建叙事,把研发、设计、终端体验、售后服务、设计师渠道、会员运营、内容种草统一在同一套叙事之下。
做成品牌的过程漫长、结果无法速成,但一旦立住就极难被快速取代。
图源:《2026国内家居市场竞争:新周期、新认知》(第8页) · 获取《2026国内家居市场竞争:新周期、新认知》完整版
七、破局方向:三类品牌集群,三种活法
报告的最后一部分是破局展望,它判断行业将分化出三类核心集群。第一类是大众品牌,以基础功能满足为核心,兼顾环保与品质,求在可控预算内实现"够好""够安心"。
大众市场真正要解决的,不是价格,而是低价背后的"确定性"。报告指出,营销中的情绪价值只是抓手,真正的决策因素仍然是极致质价比和从渠道规模、知名度、口碑而来的安全感。
第二类是精品品牌,面向对品质生活有要求的摩登消费群体。这一区间要的是"可解释的审美",即好看之外还必须好用、可落地、可维护。
我们在整理《宠物行业报告:200亿线上盘的高增长概念》时也碰到过类似的分歧,那里的结论可以拿来对照。
报告有个很精确的观察:得到市场认可的溢价,往往不是"风格溢价",而是"叙事溢价"。第三类是高端品牌,面向高净值群体,从材质、工艺、文化和艺术等维度达成稀缺与身份价值。
高端区间需要为家居和生活方式树立范式,并要与顶级设计师、建筑师建立长期合伙关系。
报告还给出三类集群对应的决策入口:大众依赖平台搜索、内容、直播、卖场与熟人,精品依赖内容种草、设计师、买手店与展览,高端依赖设计师、圈层与私人推荐。
三类集群没有高下之分,只有能不能找准自己那套活法。
八、落地建议:产品、品牌、渠道与组织都要换一套能力
最后,报告把建议落到四个动作上。产品端,要填补细分空白,尤其是中间价位段大量缺乏高质价比解决方案的需求。智能家居要从"有功能"走到"真智能",而房屋回归居住属性后,"易拆装""可迁移""可回收"的新产品模式会壮大。
品牌端,报告主张破除"有品类无品牌"的迷思,用品牌赋能销售,为用户降低决策成本,逐步摆脱价格博弈。渠道端,报告建议根据特定生活场景布局对应渠道,主动融入用户的生活。
在 AI 加持下,渠道布局测试的边际成本可以控制得很低,让按场景选渠道的规划快速成型。组织端,发展"平台化"的系统能力已经成为必修课,核心是做到可封装、可连接、可数据化、可计量定价。
非平台企业有两条路径:把自身核心能力封装成可复用、可开放的模块,或者像平台一样推动价值链整合。报告在结尾留下这样一句判断:存量运营,不代表市场没有机会。
想继续看家居、家装与消费品牌方向的报告与方案,可以到运营动脉(www.yydm.cn)检索。
阵痛之后,对用户真正负责、潜下心做品牌的玩家,必将迎来新生。
《2026 国内家居市场竞争:新周期、新认知》是谁发布的、讲了什么?
它由 OI 咨询发布,OI 是 CloudOne.group 旗下品牌战略咨询服务品牌,报告发布于 2026 年 9 月,聚焦国内生活方式领域品牌的战略与品牌问题。
报告主体分两部分:先是"核心竞争洞察",拆解行业至暗时刻与五条竞争核心变化;再是"破局展望",给出三类品牌集群的分化判断与产品、品牌、渠道、组织的落地建议。
报告说的"五条竞争核心变化"具体指什么?
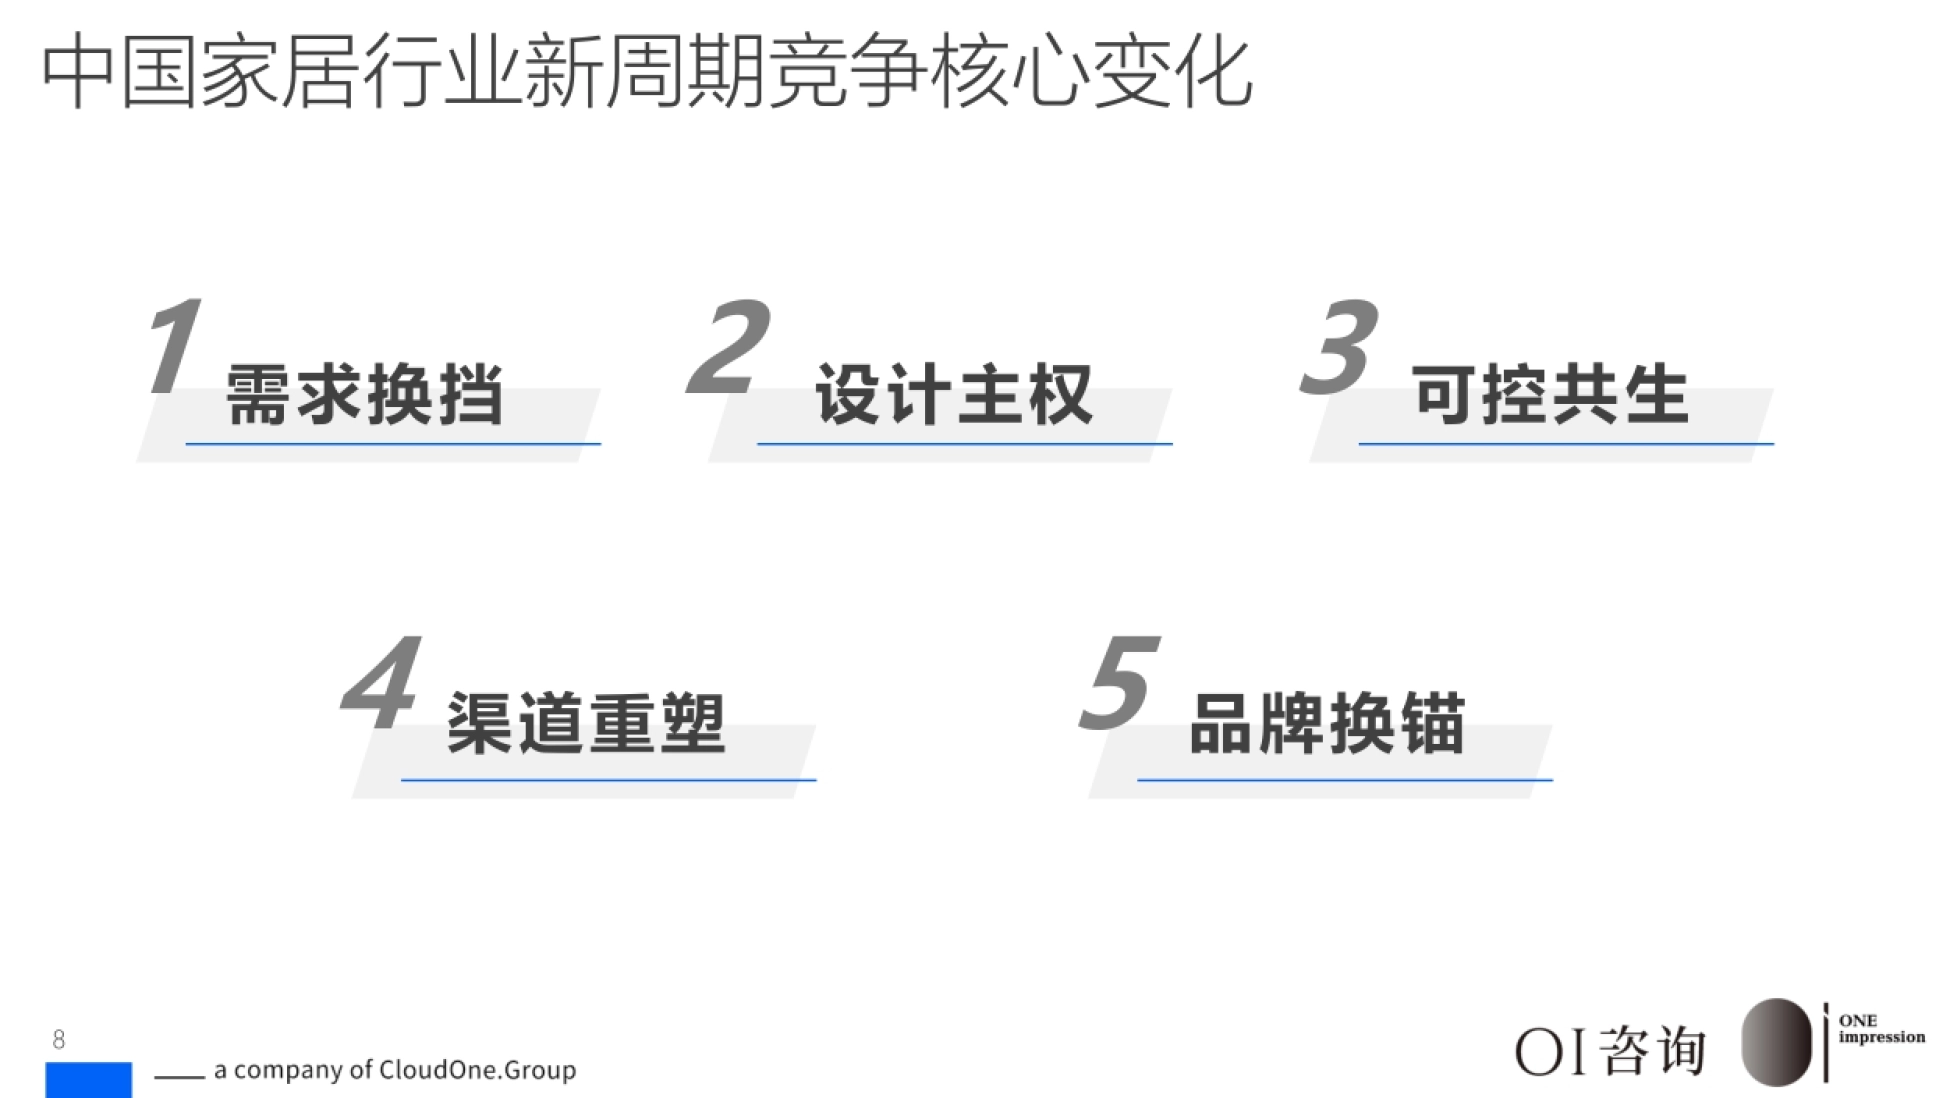
分别是需求换挡、设计主权、可控共生、渠道重塑、品牌换锚。
需求换挡指用户从"那套房"回到"那个人";设计主权指设计师成为交易决策枢纽;可控共生指供给端从垂直整合转向生态协作;渠道重塑指从位置渠道转向信任渠道与场景渠道;品牌换锚指从打广告转向建叙事。
2025 年家居市场的规模与结构有哪些关键数据?
2025 年中国家装家居市场总规模达到 3.78 万亿元,其中存量业务占家装总市场份额接近 70%,新房整装降至三成。局部微改造的平均间隔从 2021 年的 7.8 年缩短至 3.6 年,72.4% 的业主选择每 3 至 5 年做一次局部空间升级;89% 的人认同家是在表达自己的生活方式和审美。
报告为什么说"品牌是反效率的"?
因为在艰难时刻,经营品牌看起来回报难计、徒增成本,"去品牌化"的讨论因此反复出现。但报告认为,消费者不买品牌的单往往不是因为价格,而是企业没能拿出值得信任的理由。
同一条线索,我们在《艾媒2026汽车行业报告:新能源市场规模23万亿》里做过更细的拆解,可以对照着看。
它引用集中度数据说明空间:中国家居行业整体 CR5 量级位列全球主要市场最低之一,家具与定制家居集中度偏低,说明多数企业还没有建立品牌能力。被淘汰的是"德不配位"和"白牌",而不是品牌本身。
家居行业未来会分化成哪几类玩家?
报告判断会分化出大众、精品、高端三类核心品牌集群。
大众以基础功能与确定性为核心;精品提供高于大众的设计感与品质感,要的是"可解释的审美";高端面向高净值群体,强调稀缺、身份价值与圈层服务,需要与顶级设计师建立长期合作。
报告对家居企业给出了哪些可落地的建议?
产品端填补中间价位段的细分空白,推动智能家居从"有功能"走向"真智能",并研发易拆装、可迁移、可回收的新产品模式。
品牌端用品牌赋能销售、降低用户决策成本;渠道端按生活场景布局渠道以缩短决策距离;组织端发展"平台化"的系统能力,做到可封装、可连接、可数据化、可计量定价。
延伸阅读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《洞见办公价值:办公室从成本变资产》——基于对中国内地各行业企业高管的调研,报告指出办公楼市场正进入
《硕远咨询餐饮成本报告:原材料占比最高》——落点在原材料占比最高,四大降本路径破解利润困局
《职场健康报告:51.9%员工睡眠质量中下水平》——落点在51.9%员工睡眠质量中下水平
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。