3C数码上半年谁在涨,魔镜把有潜力的品类一个个挑了出来
 广告
这份《2026 半年度消费新潜力白皮书》来自魔镜洞察,背后主体是北京淘幂科技有限公司,一家 AI 赋能的市场研究和消费者洞察服务商。
白皮书按食品饮料、保健食品、美妆护肤、3C 数码、母婴五条线展开,本文只看其中的 3C 数码这一册。它想回答的问题很直接:2026 上半年,3C 数码哪些品类在往上涨,哪些在往下掉。
先给结论。2026 上半年,线上 3C 数码总销售额 5136.2 亿元,销量 16.9 千万件,销售额同比下滑 5.5%,销量同比下滑 4.2%。大盘在收缩,但智能设备、平板电脑逆势双位数增长,AI 玩具、AI 眼镜、AI 耳机则跑出了加速度。
大盘在退,AI 品类在进——这就是 2026 上半年 3C 数码最值得记住的一句话。

图片来源:《2026年半年度消费新潜力白皮书》(第5页) · 获取《2026年半年度消费新潜力白皮书》完整版
一、上半年3C数码大盘承压,总销售额5136.2亿元
白皮书的 3C 数码章节开篇就是一句定调:存量市场承压,AI 品类扩容打开全新价值增长空间。2026 上半年,线上 3C 数码总销售额 5136.2 亿元、销量 16.9 千万件,销售额同比下滑 5.5%,销量同比下滑 4.2%。
报告把原因归为两点:主力品类存量饱和、换机需求放缓;同时上游芯片等硬件成本上涨,AI 中高端新品持续普及又抬升了行业均价。
换句话说,这个赛道正在告别粗放的规模扩张,转向依托消费升级与品类结构优化来实现增长。报告还列出了上半年的六个市场热点:AI 全品类渗透、健康化与适老化、户外轻量化数码、全屋智慧互联、潮电穿搭 IP 化、电竞沉浸装备。
如果你关心的正是知行战略脱毛膏品类报,《知行战略脱毛膏品类报告:线上量稳额缩9.1%》值得一起读。
总量在掉,但不代表没有机会——只是机会从"卖得多"换成了"卖得贵、卖得对"。

图表来源:《2026年半年度消费新潜力白皮书》(第6页) · 查看完整报告
二、品类冷热两重天:手机2239亿仍最大,智能设备和平板电脑逆势涨
大盘之外,各细分赛道之间的落差更值得细看。手机市场规模超过 2239 亿元,大幅领先于其它数码产品市场,依旧是绝对的基本盘。
从增速来看,行业整体承压,多数传统硬件销售额同比下滑,真正逆势双位数增长的只有两条线:智能设备与平板电脑/MID。
这两个赛道销售额分别同比上涨 25.2%、16.1%,销量同比分别增长 8.3%、3.1%。报告把增长归因于 AI 硬件浪潮:主打 AI、智能化卖点的产品逆势突围,AI 玩具、AI 眼镜、AI 智能耳机释放出强劲增长势能。
大盘向下,结构向上,增长的开关已经交到了"AI 原生"这四个字手里。

图表来源:《2026年半年度消费新潜力白皮书》(第7页) · 阅读原文与全部图表
三、AI玩具跑得最快:8.5亿元规模,销售额涨183.9%、销量涨426.7%
如果说上半年 3C 数码里有一个品类跑出了加速度,那大概率就是 AI 玩具。2026 上半年线上 AI 玩具销售额达 8.5 亿元,同比提升 183.9%;销量 259.6 万件,同比大涨 426.7%。
销量增速远高于销售额,说明走量的是中低端产品,AI 潮玩与教育向产品放量带动了整个市场扩容。产品形态也在迁移。2025 年初市场以机器人、机器狗等相对高端的定位为主,价格分布处在高位。
随着 AI 技术进一步融合、成本受控,入门级教辅类型和毛绒玩具等商品迅速增多,中低端价位占比明显提升。到 2026 年 5 月,500 元以下产品份额达到 74.4%,6 月有所回落但仍保持在 60%。
一年时间,价格体系被主流产品形态的迁移彻底改写了一遍。
图片来源:《2026年半年度消费新潜力白皮书》(第8页) · 阅读原文与全部图表
四、AI玩具卖给谁:教育场景合计超60%,主力是26到35岁的一线家长
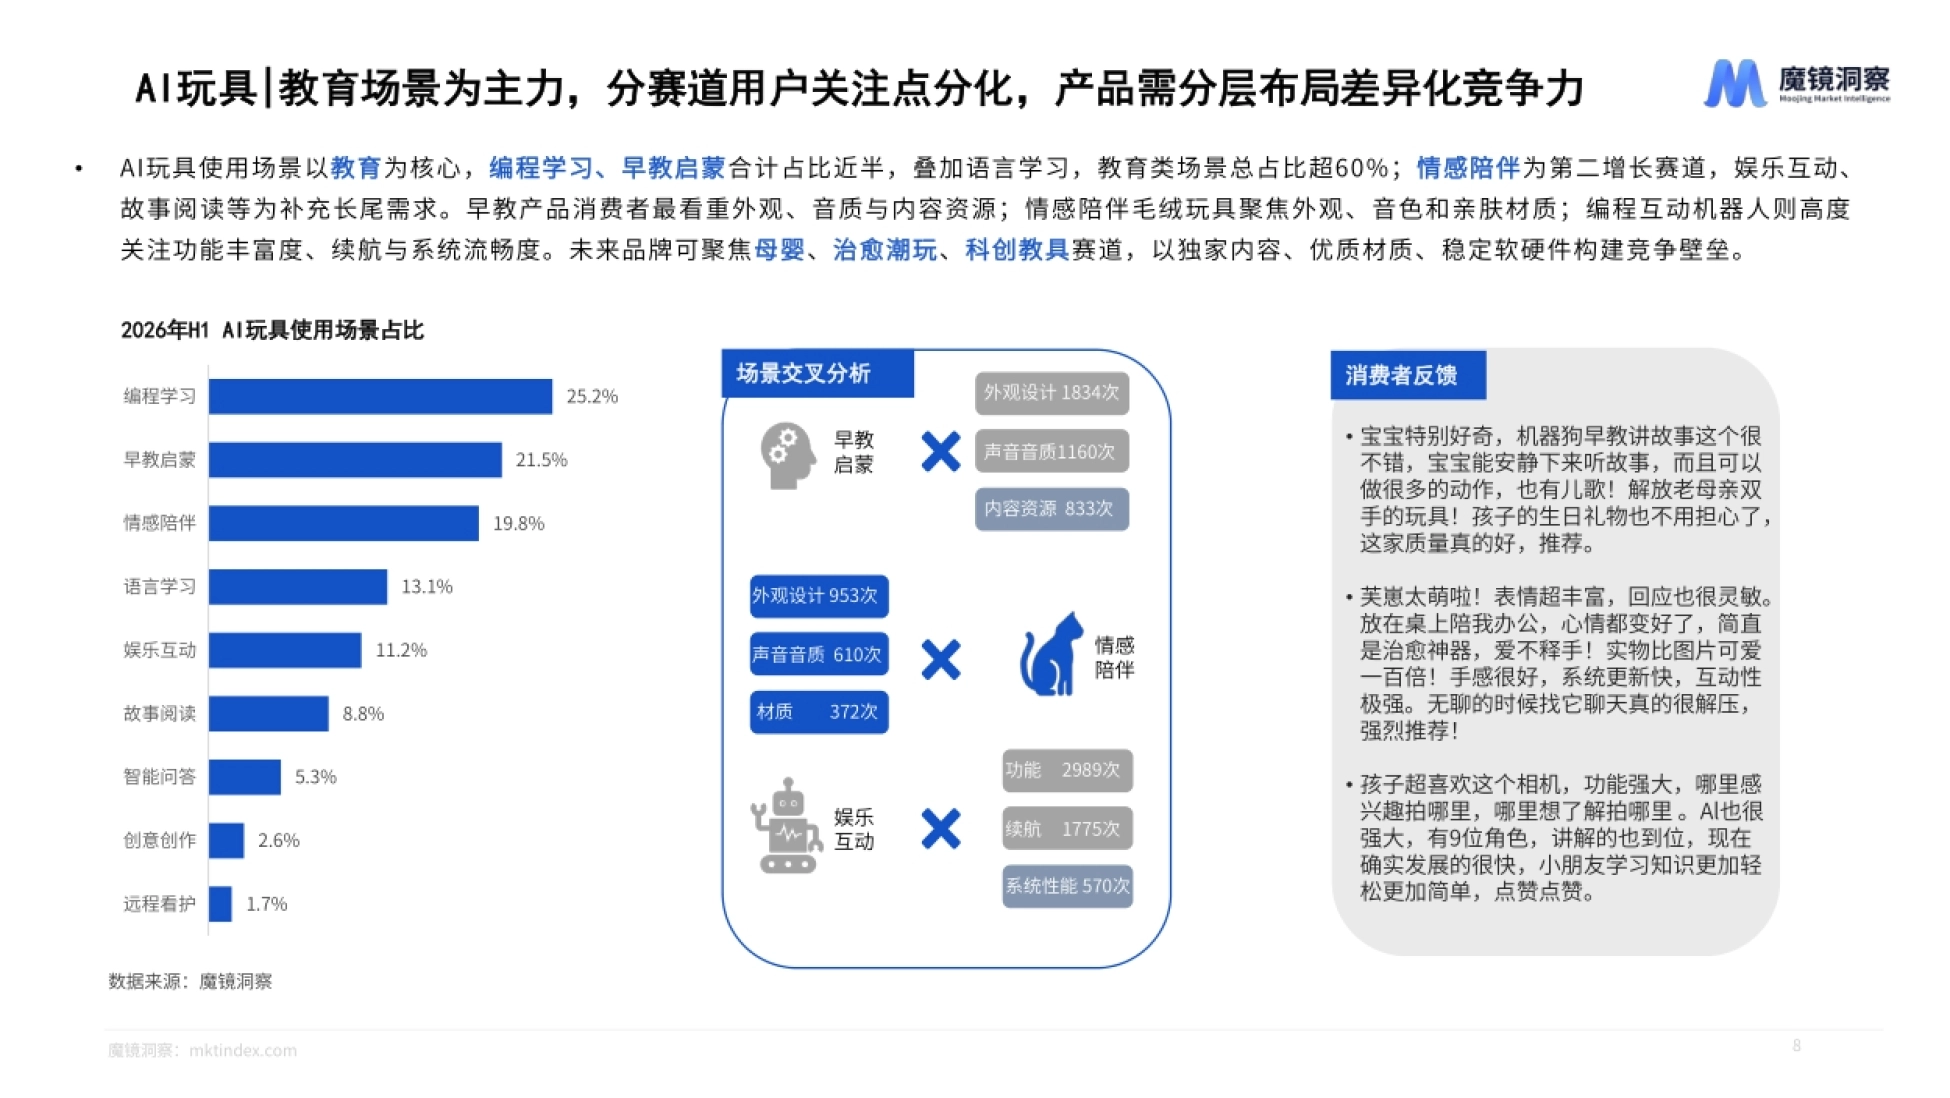
快速扩容的另一个原因,是需求端足够集中。AI 玩具的使用场景里,编程学习占 25.2%、早教启蒙占 21.5%,两项合计近半,再加上 13.1% 的语言学习,教育类场景总占比超过 60%。
情感陪伴是第二增长赛道,占 19.8%;娱乐互动、故事阅读等则属于补充性的长尾需求。
不同分赛道的关注点差异明显:早教产品消费者最看重外观、音质与内容资源;情感陪伴毛绒玩具聚焦外观、音色和亲肤材质;编程互动机器人则高度关注功能丰富度、续航与系统流畅度。
人群上,讨论男女比例均衡,核心受众是 26 至 35 岁中青年,合计占 43.8%,市场高度集中于高线城市,一线城市声量达 49.4%。
买的是家长,用的是孩子,决策落点始终是"能不能真学到东西"。

图表来源:《2026年半年度消费新潜力白皮书》(第10页) · 下载报告全文
五、AI玩具的短板也很直白:交互体验差、实用性弱排前两位
用户的不满,报告同样统计得很清楚。2026 上半年 AI 玩具消费者痛点提及率里,交互体验差以 31.2% 居首,实用性弱以 24.5% 紧随其后。再往后是操作便捷度差 13.7%、电池与续航短板 8.6%、尺寸不符 7.1%、做工粗糙 5.3%。
这些不满大多和"AI"二字直接相关:有消费者反馈对话全是固定模板,唤醒词经常没反应、识别不准,宣称的多样互动玩法实际可选内容单薄。
报告把诉求归纳为三点:AI 交互优化、硬件升级、操作简化——升级语音语义识别、拉长续航周期、做到开机即用。有意思的是,从选购关注点看,AI 相关功能以 31.7% 占绝对首位,外观设计 14.6%、性价比 11%;音质、内容、续航、材质等硬件要素关注度反而偏低。
商家靠 AI 概念拉新,用户却用实际互动体验和性价比决定要不要掏钱。
六、AI眼镜:9.3亿元、同比涨82.4%,用户先问的却是续航和重量
AI 眼镜是另一个被寄予厚望的品类。2026 上半年线上 AI 眼镜销售额达 9.3 亿元,同比提升 82.4%,销量 36.0 万件,同比增长 27.0%,预计全年规模有望突破 20 亿元。
智能眼镜被纳入国补范围后,政策红利持续释放,市场均价上行、低端份额萎缩,用户不再为廉价尝鲜买单。报告判断,未来 2000 至 4000 元将是核心竞争区间,该价位带的差异化实力将决定品牌的市场地位。
但决定体验的其实并不是 AI 本身。卖点关注占比里,电池与续航高达 59%、外观设计 45%、便捷性 34%、重量 29%、舒适度 21%,而 AI 功能只有 10%。场景也在迁移:vlog 拍摄占 23%、翻译 16%、提词 12%,翻译、提词、导航及商务办公、学习等实用场景合计占比已超半数。
AI 是引流的标签,好不好戴、能用多久,才是用户真正的决策线。
七、AI耳机:16.7亿元、同比涨52.8%,从听歌工具变成生产力
三个 AI 品类里,AI 耳机是门槛最低、普及最快的一个。2026 上半年线上 AI 耳机销售额达 16.7 亿元,同比提升 52.8%,销量 404.6 万件,同比增长 95.6%。价格结构明显重构:200 至 400 元普及带与 1000 至 1500 元旗舰带并行,成为市场主旋律,1000 元上下成了区分工具级与贴标尝鲜的分水线。
竞争也从硬件转向场景能力。用户关注占比里,音质与降噪占 45%,AI 录音转写占 18%,AI 实时翻译占 15%;多设备流转成为 2026 年增速最快的卖点。
场景结构的信号更明显:工作会议场景使用占比由 2024 至 2025 年的 6% 增长到 18%,与实时翻译提及合计超过三成。痛点仍集中在基础体验上:漏音与音质差占 44.4%,久戴不舒适占 16.9%,电池与续航短板占 11.5%。
AI 耳机正在从"听歌"走向"干活",会议转写和跨语言沟通成了新的增量。
八、未来趋势:端侧AI走向原生普及,消费电子从拼参数转向拼价值
报告的最后一节讲趋势,关键词是"原生"。2026 年,3C 数码行业逐步摆脱 AI 噱头竞争,端侧大模型与 AI Agent 深度植入消费电子全品类,推动产品从功能叠加转向原生智能适配。
产品跳出单机局限,向跨设备空间协同演进,围绕居家、办公、出行等真实场景输出整套解决方案,摒弃概念化噱头功能。
消费端同样在变:用户淡化硬件参数执念,更加看重 AI 落地实效,兼顾基础使用体验、情感诉求、跨设备无缝体验与数据隐私安全,消费选择更趋理性分层。
营销侧,内容电商成为核心阵地,用户决策链路大幅缩短,场景实测、达人测评与情绪向内容成为主流,推动品牌从产品售卖向价值传递转变。
想把这份白皮书的完整图表和数据都看一遍,可以到运营动脉(www.yydm.cn)检索原文。
把视角拉到千瓜小红书半年报,《千瓜小红书半年报:针织衫增长78%》里的样本会更完整一些。
从参数竞争到价值竞争,3C 数码的下半场,比的是谁把 AI 真正用进了日常。
《2026 半年度消费新潜力白皮书》是什么?3C 数码这一册讲了什么?
它由魔镜洞察出品,背后主体为北京淘幂科技有限公司,是一家 AI 赋能的市场研究和消费者洞察服务商。
白皮书覆盖食品饮料、保健食品、美妆护肤、3C 数码、母婴五大板块,本文解读其中的 3C 数码部分,涵盖市场大盘、细分品类、AI 玩具、AI 眼镜、AI 耳机与未来趋势。
2026 上半年 3C 数码市场整体表现如何?
线上 3C 数码总销售额 5136.2 亿元、销量 16.9 千万件,销售额同比下滑 5.5%、销量同比下滑 4.2%。主力品类存量饱和、换机需求放缓,上游芯片成本上涨与 AI 中高端新品普及抬升了均价。
逆势增长的是智能设备(销售额同比 +25.2%)和平板电脑/MID(+16.1%);而手机仍是最大赛道,市场规模超过 2239 亿元。
AI 玩具为什么涨得这么快?
2026 上半年 AI 玩具线上销售额 8.5 亿元、同比 +183.9%,销量 259.6 万件、同比 +426.7%。中低端价位占比明显提升,至 2026 年 5 月 500 元以下产品份额达到 74.4%。使用场景以教育为核心,编程学习、早教启蒙合计近半,教育类总占比超过 60%;核心受众是 26 至 35 岁中青年,一线城市声量达 49.4%。
AI 眼镜和 AI 耳机各自的关键数据是多少?
AI 眼镜 2026 上半年线上销售额 9.3 亿元、同比 +82.4%,销量 36.0 万件(+27.0%),预计全年有望突破 20 亿元,2000 至 4000 元为核心竞争区间。AI 耳机销售额 16.7 亿元、同比 +52.8%,销量 404.6 万件(+95.6%),200 至 400 元普及带与 1000 至 1500 元旗舰带并行。
报告提到的消费者痛点主要有哪些?
AI 玩具方面,交互体验差(31.2%)和实用性弱(24.5%)居前;AI 眼镜方面,电池与续航短板(33.1%)、使用便捷度不足(21.3%)、机身偏重(14.4%)突出;AI 耳机方面,漏音与音质差占 44.4%、久戴不舒适占 16.9%。
报告把诉求归纳为硬件升级、AI 功能优化与操作简化三类。
相关报告解读推荐
如果这个话题跟你手上的业务有关,下面这几篇报告解读拆的是同一类问题的不同侧面,可以一起看。
《宠物行业报告:200亿线上盘的高增长概念》——报告显示,2026年上半年宠物/宠物食品及用品线上累计销售额突破两百亿元,月均规模保持在四十亿元以上
《飞瓜2026抖音宠物生活洞察解读:猫经济领跑活体异宠高增》——切口是猫经济领跑活体异宠高增
《对标研究2026上半年汽车报告:国产车累计降18.79%》——和本文互为参照的另一组样本

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。