


芯片厂天天离不开的真空泵,为啥国产替代这块最难啃
 广告
这份报告来自头豹研究院,全名《2026 年半导体真空泵行业词条报告》,作者是头豹分析师郑梓涛。它想回答的问题其实很朴素:芯片厂天天离不开的真空泵,为什么国产替代这么难啃。
先给一个反差感最强的数字。2020 到 2025 年,这个行业的市场规模从 69.37 亿元增长到 121.31 亿元,年复合增长率 11.83%。但另一面,2024 年中国晶圆厂所用的半导体真空泵,国产化率还不足 10%。
市场规模在涨,可真正装进晶圆厂的那部分,绝大多数还是外资品牌。
下面按定义、特征、发展历程、产业链上中下游、行业规模和竞争格局,把这份报告拆开讲。

图源:《2026年半导体真空泵行业词条报告》(第1页) · 查看完整报告
一、先搞清楚,半导体真空泵到底是干什么的
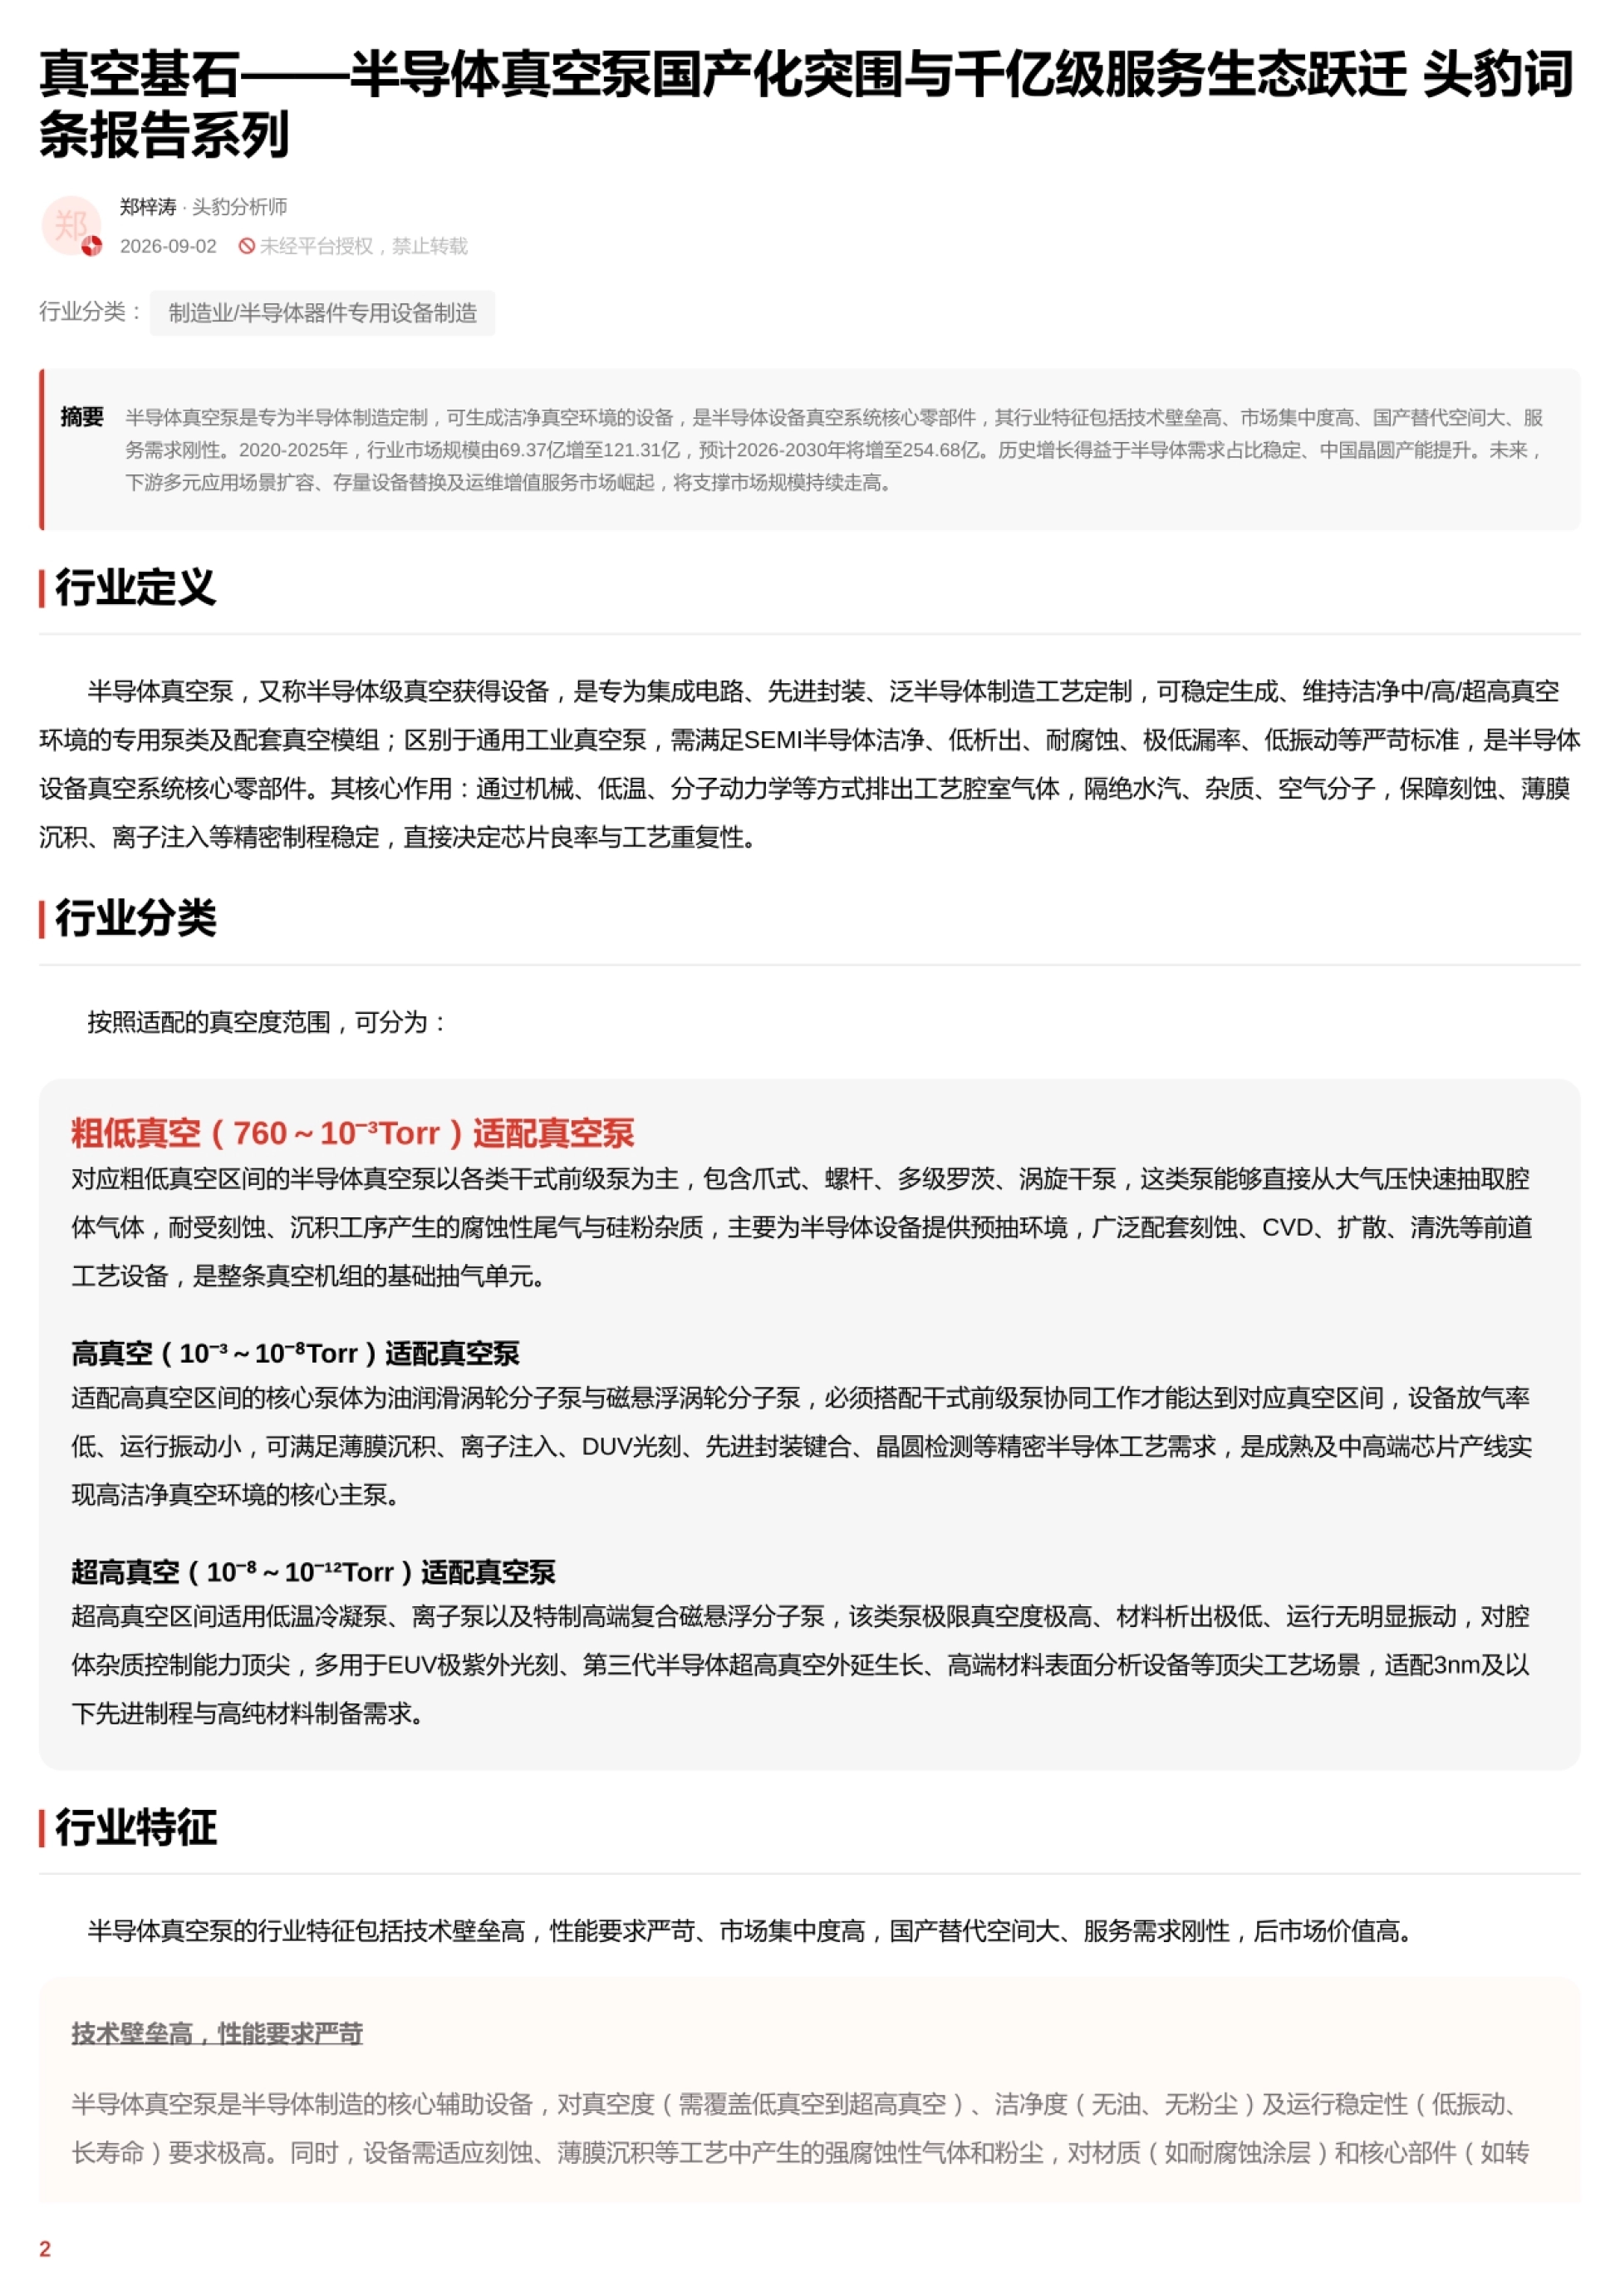
半导体真空泵,又叫半导体级真空获得设备,是专为集成电路、先进封装等泛半导体制造工艺定制的专用泵类及配套模组。
它的作用很核心:通过机械、低温、分子动力学等方式把工艺腔室里的气体排出去,隔绝水汽、杂质和空气分子。刻蚀、薄膜沉积、离子注入这些精密制程能不能稳定,芯片良率高不高,很大程度就压在它身上。
它和通用工业真空泵不一样,要满足 SEMI 洁净、低析出、耐腐蚀、极低漏率、低振动等严苛标准,是半导体设备真空系统的关键零部件。
按照适配的真空度范围,它可以分成三类。粗低真空区间主要用干式前级泵,包括爪式、螺杆、多级罗茨、涡旋干泵,负责把腔体从大气压快速抽下来。
把视角拉到薪酬报告,《薪酬报告:2026年各学历起薪点与行业趋势》里的样本会更完整一些。
高真空区间用油润滑或磁悬浮涡轮分子泵,必须搭配干式前级泵协同工作,服务薄膜沉积、离子注入、DUV 光刻等工序。
超高真空区间则用低温冷凝泵、离子泵和高端复合磁悬浮分子泵,多用于 EUV 光刻、第三代半导体外延等顶尖场景,适配 3nm 及以下先进制程。
一句话,制程越先进,对真空环境的要求就越苛刻。
图源:《2026年半导体真空泵行业词条报告》(第2页) · 下载报告全文
二、这个行业有三个躲不开的特征
报告把行业特征归纳成三条:技术壁垒高且性能要求严苛、市场集中度高且国产替代空间大、服务需求刚性且后市场价值高。
先说技术壁垒。它对真空度、洁净度和运行稳定性要求极高,真空度要覆盖从低真空到超高真空的整段区间。
设备还得扛住刻蚀、薄膜沉积中产生的强腐蚀性气体和硅粉杂质,对耐腐蚀涂层和转子、轴承等核心部件的加工精度门槛很高。
再说市场集中度。全球半导体真空泵长期被欧美日国际巨头垄断,头部企业占据绝大部分高端市场份额。中国厂商起步相对较晚,但随着晶圆厂扩产和国产替代推进,国产渗透率正在逐步提升,替代空间广阔。
最后是服务。真空泵的运行稳定性直接决定芯片生产的连续性和良率,所以定期维护、故障维修、再制造的需求高频且刚性。
而且设备价值高、替换成本大,后市场的盈利能力显著高于设备销售本身。
卖一台设备是一锤子买卖,后市场才是能一直赚钱的第二增长曲线。
三、六十多年走了三段路,国产从零突破
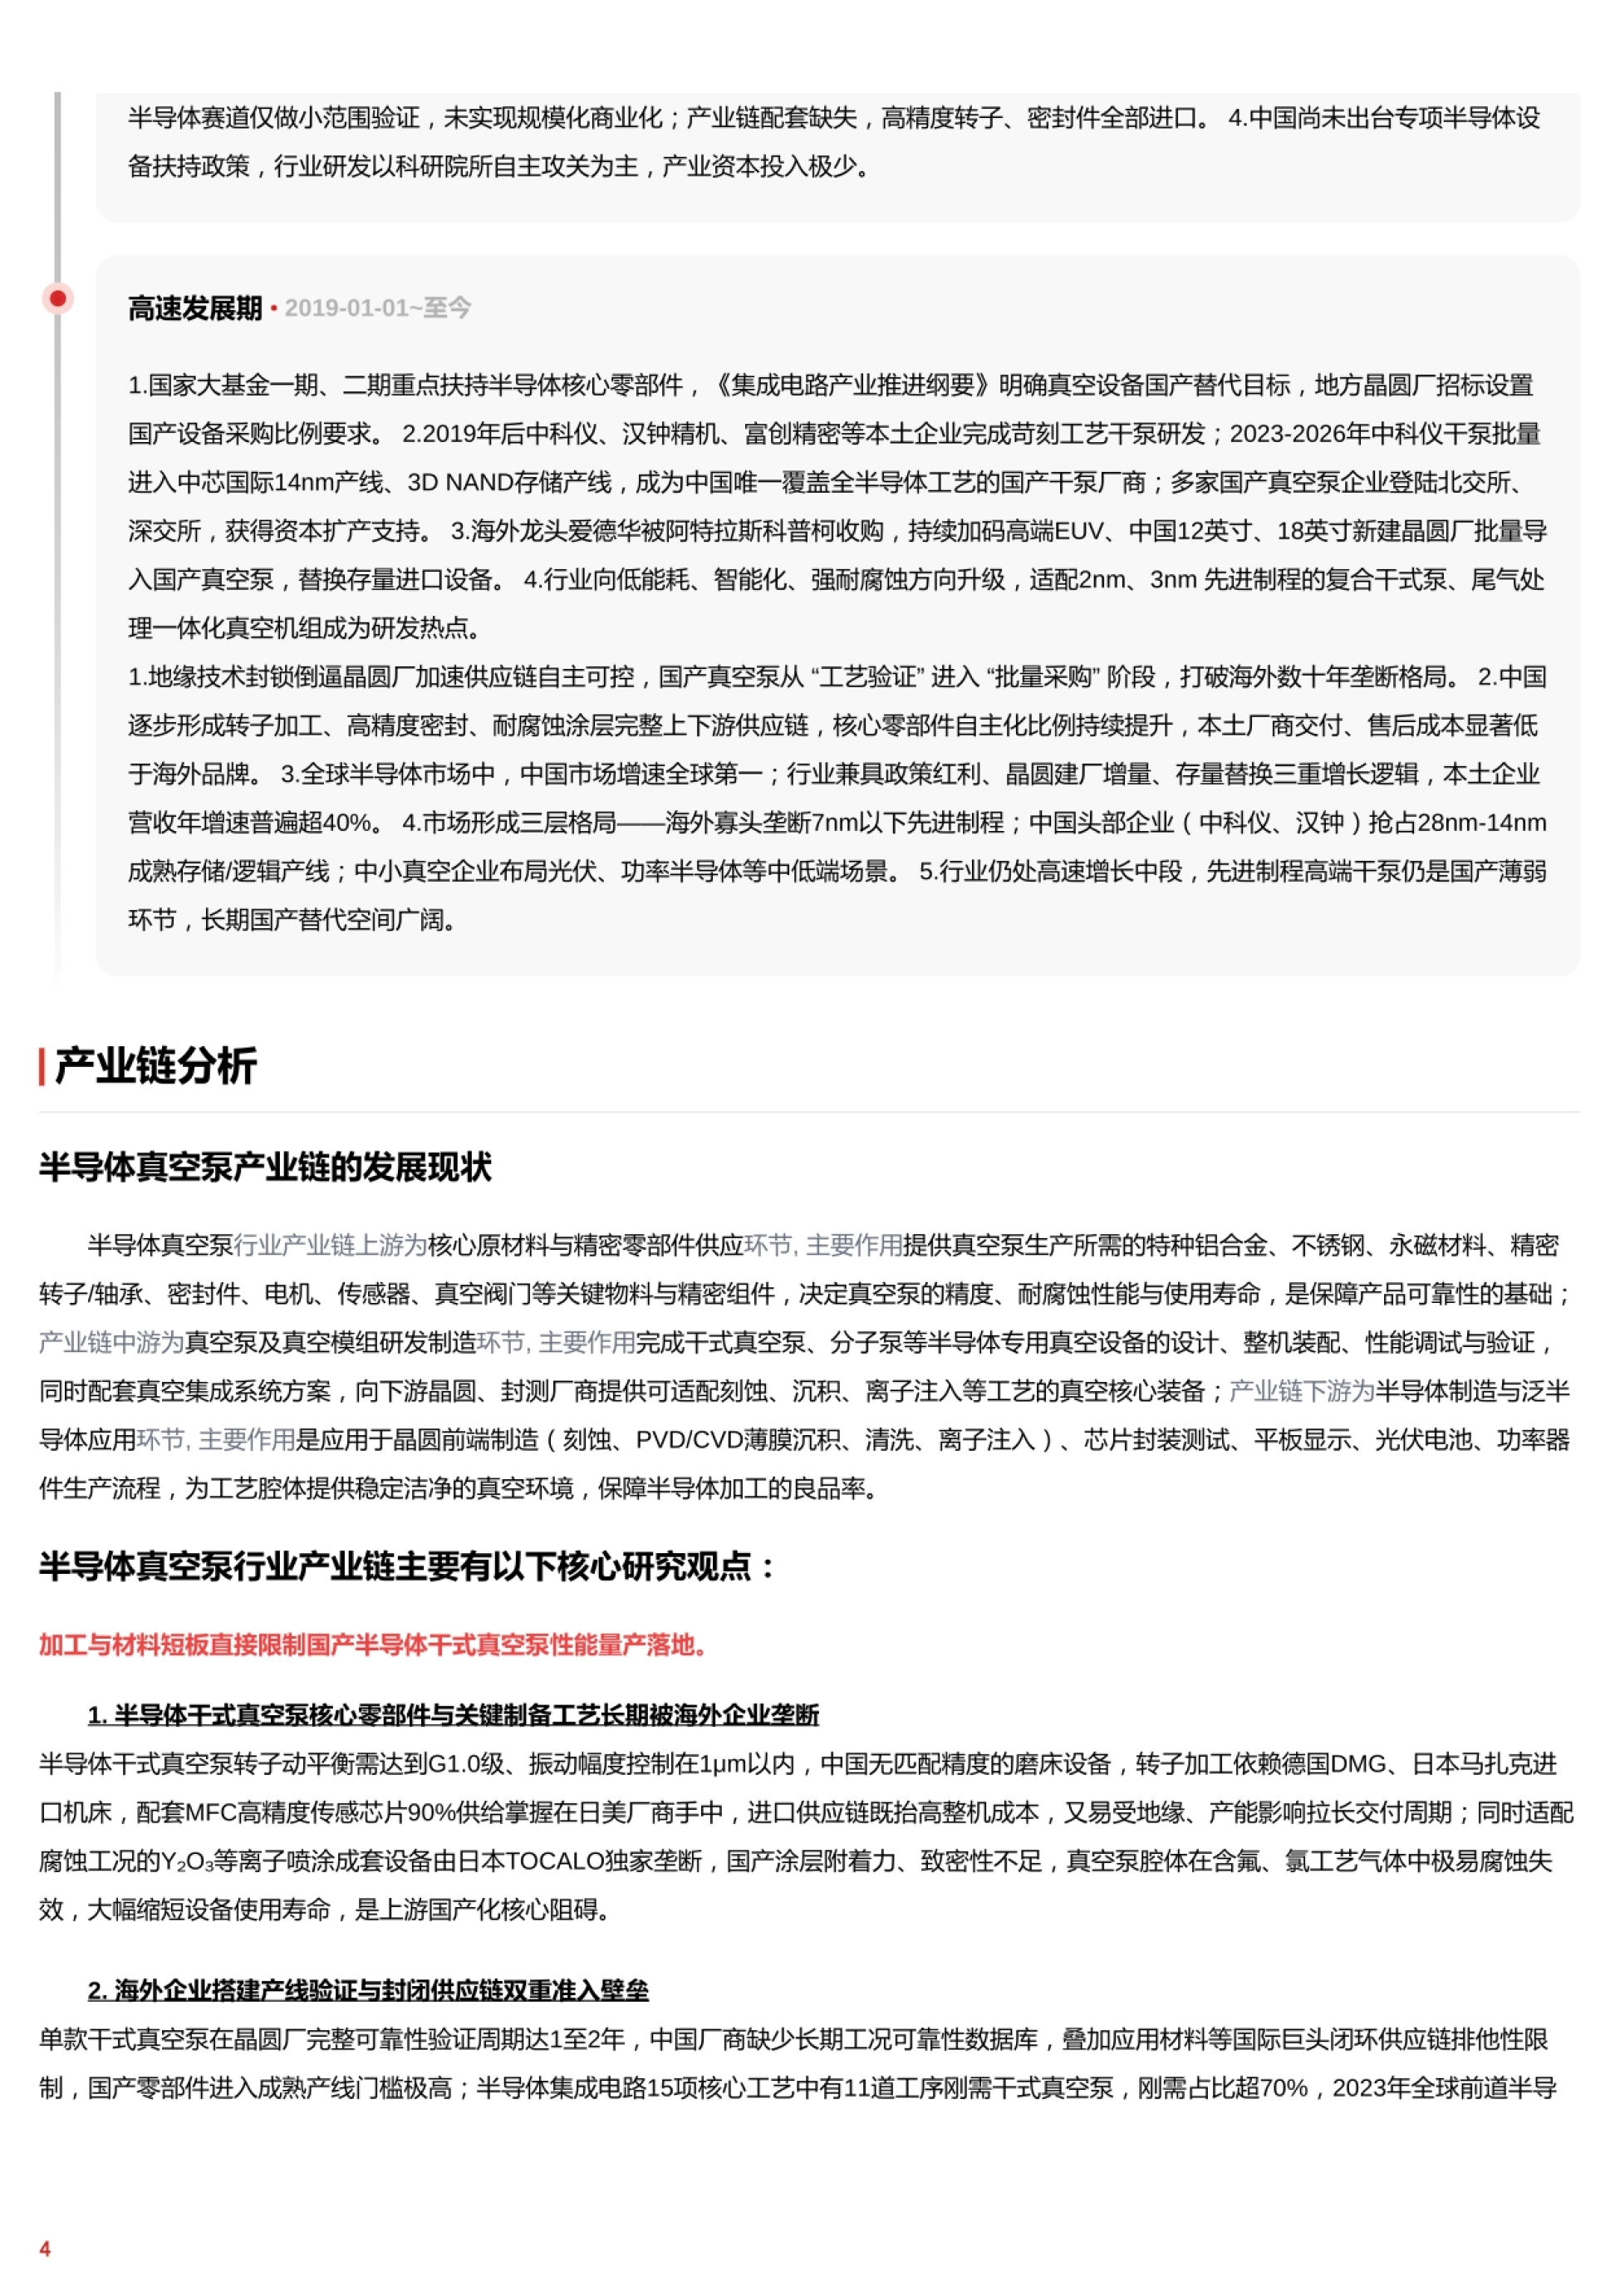
报告把行业发展分成三段:萌芽期(1960—1989)、启动期(1990—2018)、高速发展期(2019 至今)。萌芽期里,60 至 70 年代油式机械泵、涡轮分子泵率先用于早期集成电路产线;1984 年全球首台干式真空泵完成专利注册,1985 年日本推出首款半导体专用爪式干泵。
这一阶段的关键变化,是完成了"油式泵到干式无油泵"的技术路线切换,干式泵成了下一代主流方向。启动期里,90 年代螺杆式干式真空泵走向成熟,海外龙头绑定泛林、应用材料、东京电子等晶圆设备厂,形成原厂配套壁垒。
那时中国还很被动:2000 年前半导体真空泵 100% 依赖进口,2008 年中科仪才推出中国首台适配集成电路的干式真空泵样机。
到了高速发展期,国家大基金一期、二期重点扶持半导体核心零部件,《集成电路产业推进纲要》也明确了真空设备国产替代目标。
2019 年后,中科仪、汉钟精机、富创精密等本土企业完成苛刻工艺干泵研发;2023—2026 年,中科仪干泵批量进入中芯国际 14nm 产线、3D NAND 存储产线。
从全部进口到批量进产线,这条路国产走了二十多年。
图片来源:《2026年半导体真空泵行业词条报告》(第4页) · 阅读原文与全部图表
四、上游最难啃:转子和涂层两块硬骨头
产业链上游是核心原材料与精密零部件供应,包括特种金属、功能涂层、精密转子、密封件、传感器等,直接决定真空泵的精度、耐腐蚀性能和使用寿命。
第一个卡点是转子。半导体干式真空泵的转子动平衡要达到 G1.0 级,振动幅度要控制在 1 微米以内。但现阶段中国的磨床加工精度达不到这个标准,转子加工只能采购德国 DMG、日本马扎克的进口机床。
配套的 MFC 高精度传感芯片,90% 的市场供给掌握在日美厂商手中。第二个卡点是涂层。适配腐蚀工况的 Y₂O₃ 等离子喷涂成套设备,目前由日本 TOCALO 独家垄断。
国产涂层的附着力、致密性仍有差距,腔体在含氟、氯等腐蚀性工艺气体里极易腐蚀失效,大幅缩短整机寿命。还有一层隐形壁垒:单款干式泵在晶圆厂的完整可靠性验证周期长达 1 至 2 年,而中国厂商缺少长周期工况数据库。
再加上国际设备巨头闭环供应链的排他性限制,国产零部件进入成熟产线的门槛被抬得很高。
机器能买来,但精度、材料和验证数据,买不来。

图源:《2026年半导体真空泵行业词条报告》(第6页) · 阅读原文与全部图表
五、中游分层:外资吃下 85% 高端,国产靠成本抢成熟制程
产业链中游是真空泵及真空模组的研发制造,负责完成干式真空泵、分子泵的设计、装配、调试与验证,再向下游提供可适配各类工艺的真空核心装备。
全球格局是清晰的梯队分化。Atlas、Ebara、Pfeiffer 三家外资合计占据超 85% 市场份额。它们的产品主要适配 14nm 以下先进制程,单台设备定价区间在 20 万至 50 万元。
中国中游龙头整体市占率不足 15%,产品现阶段主要适配成熟制程产线和硅片制造环节,单台售价一般在 5 万至 25 万元。成本是国产的突出优势:同规格下,国产干泵整机售价只有进口设备的 50% 到 70%。
以汉钟精机的螺杆式半导体真空泵为例,单机售价约 15 万元,而同型号 Edwards 进口设备价格约 25 万元。
中科仪则打破了海外技术垄断,自研干式真空泵可匹配 14nm 先进逻辑芯片、128 层及以上 3D NAND 等高阶工艺,是中国唯一实现干式真空泵批量配套先进集成电路制程的本土厂商。
它于 2026 年 4 月 29 日开启北交所申购,IPO 合计募资 8.26 亿元,全部聚焦半导体真空泵主业,其中 4.74 亿元投向高端扩产及研发中心建设。
国产不是造不出,而是在先进制程那一段,还差一口气。
六、下游需求:国产化率不足 10%,替代空间到底多大
产业链下游是半导体制造与泛半导体应用,覆盖刻蚀、薄膜沉积、清洗、离子注入、封装测试,以及平板显示、光伏、功率器件等场景。
从体量看,2025 年中国集成电路产量达到 4,843 亿块,同比增长 10.9%,晶圆产线持续扩产,直接催生大量真空泵配套需求。在先进制程里,约 41% 的 7nm 及以下芯片制造工序必须搭载高性能半导体真空泵。
2025 至 2026 年,全球晶圆厂设备销售额预计分别达到 8,099 亿元、8,827 亿元,真空系统采购占其中的 20% 至 30%。落到中国市场,2024 年晶圆真空泵需求为 5.21 万台,对应市场规模 52.11 亿元,其中超 58% 的干泵需求来自洁净真空工序。
光伏端同样是刚性需求:每 GW 拉晶产能配套 100 台、电池片环节配套 60 台,单机单价维持 7 万至 9 万元。而且光伏赛道的真空泵已基本完成全面国产替代,这套落地经验,正好能为半导体晶圆的国产化配套提供参照。
但现实是,目前下游晶圆产线所用半导体真空泵的国产化率尚不足 10%,替代空间十分广阔。
需求摆在这里,能不能接住,才是国产替代真正要回答的问题。

图片来源:《2026年半导体真空泵行业词条报告》(第9页) · 下载报告全文
七、市场规模:五年翻一倍,未来还要再翻一倍
2020 到 2025 年,行业市场规模由 69.37 亿元增长至 121.31 亿元,期间年复合增长率 11.83%。预计 2026 到 2030 年,市场规模将由 138.29 亿元增长至 254.68 亿元,年复合增长率进一步提升到 16.49%。
报告把历史增长归因于两点:半导体是第一大细分赛道,以及中国晶圆产能逐年提升。据国际真空组织 2019 年统计,半导体真空泵在全部 9 大真空泵细分领域中需求占比高达 37%,位列所有赛道首位,工业真空泵以 18% 居次。
这种稳定的需求结构意味着,每一轮下游真空泵需求扩张,都会同步传导到半导体真空泵赛道。中国晶圆产能的增长,则直接拉动刻蚀、薄膜沉积、离子注入等配套刚需,推动市场从 2020 年的 69.37 亿元,逐年增至 2024 年的 107.37 亿元。
未来的增量来自三处:下游多元应用场景扩容、存量设备替换,以及运维增值服务的崛起。报告预计,在存量替换叠加服务收入之下,2025E 到 2030E 市场规模将从 121.31 亿元持续增长至 258.58 亿元。
从新产线拉动,到存量替换加服务收费,这个行业的赚钱方式正在变。
八、竞争格局:CR5 超 78%,国产能翻盘吗
报告把行业分成三个梯队。第一梯队是爱德华、荏原、普发、爱发科、卡西亚马、莱宝真空等外资品牌。第二梯队是中科仪、汉钟精机等本土主力;第三梯队则是鲍斯股份、京仪装备、锋龙股份等中小企业。
整体格局高度集中。全球市场 CR5 超过 78%,在干式真空泵领域,爱德华、荏原、普发等国际巨头占全球接近 80% 的份额。细分环节同样如此:真空测量领域,瑞士英福康与美国 MKS 合计占有超 50%;真空阀门领域,瑞士 VAT 更是近乎垄断。
未来细分品类的份额还会进一步分化。干式真空泵持续占据 60% 至 70% 的行业主流市场,低温泵则稳定维持在 10% 左右。
从趋势看,以中科仪为代表的国产磁悬浮分子泵,抽速、极限真空压力、启动时长等关键指标已能匹配中国绝大多数成熟产线需求。
目前短板主要落在 2,000L/s 以上超大抽速机型、极端强腐蚀工况的长期稳定性上。报告判断,2025 到 2030 年批量替代周期内,国产设备市场份额有望提升至 30% 以上,并切入主流设备厂供应链。
但 14nm 以下先进制程领域,国产化率仍将处于低位,中长期内外资分层竞争的格局不会彻底逆转。想把这份报告的完整图表和数据都看一遍,可以到运营动脉(www.yydm.cn)检索原文。
国产能拿下的,是成熟制程这块大盘;最难啃的先进制程,还得慢慢来。
半导体真空泵到底是干什么的?
它又叫半导体级真空获得设备,是专为集成电路、先进封装等泛半导体制造工艺定制的专用泵类及配套真空模组,需满足 SEMI 洁净、低析出、耐腐蚀、极低漏率、低振动等严苛标准。
它的核心作用是排出工艺腔室气体、隔绝水汽与杂质,保障刻蚀、薄膜沉积、离子注入等精密制程稳定,直接决定芯片良率与工艺重复性,是半导体设备真空系统的核心零部件。
这个行业的市场规模有多大?
2020 到 2025 年,行业市场规模由 69.37 亿元增长至 121.31 亿元,年复合增长率 11.83%。预计 2026 到 2030 年,市场规模将由 138.29 亿元增长至 254.68 亿元,年复合增长率 16.49%。若叠加存量替换与运维增值服务,2025E 到 2030E 市场规模将进一步增至 258.58 亿元。
为什么半导体真空泵国产替代这么难?
上游有两个硬卡点:转子动平衡需达 G1.0 级、振动控制在 1 微米以内,中国缺少匹配精度的磨床,只能依赖德国 DMG、日本马扎克;MFC 高精度传感芯片 90% 供给掌握在日美厂商手中。
此外,Y₂O₃ 等离子喷涂设备被日本 TOCALO 独家垄断,单款干式泵在晶圆厂的完整可靠性验证周期长达 1 至 2 年,国产又缺少长周期工况数据库,进入成熟产线门槛很高。
顺着这个逻辑往下推,《高盛报告:中国半导体自给率升至70%》给了一组可以互相验证的数字。
国产半导体真空泵和进口比,优势在哪?
主要在全生命周期综合成本。同性能规格下,进口机型采购价是国产的 1.5 至 3 倍;国产整机售价只有同规格进口设备的 50% 到 70%。
运维端同样占优:进口非标配件的供货周期最短 60 天、最长可达数月,国产备件常备库存,多数 3 至 7 天即可送达厂区,单台年维护成本甚至不足千元。
半导体真空泵的竞争格局是怎样的?
全球高度集中,CR5 超过 78%。Atlas、Ebara、Pfeiffer 三家外资合计占据超 85% 的市场份额,主要适配 14nm 以下先进制程。中国中游龙头整体市占率不足 15%,产品主要适配成熟制程与硅片制造。未来干式真空泵仍将占据 60% 至 70% 的主流市场,低温泵稳定在 10% 左右。
未来国产替代的空间有多大?
空间不小,但短期有限。2024 年中国晶圆厂所用半导体真空泵国产化率尚不足 10%,替代空间广阔。报告判断,2025 到 2030 年批量替代周期内,国产设备市场份额有望提升至 30% 以上、切入主流设备厂供应链,但 14nm 以下先进制程国产化率仍将处于低位。
接着可以看的几篇报告解读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《大东时代算力芯片报告:H1市场1.39万亿元》——主线是H1市场1.39万亿元
《麦锐德2026半导体白皮书:集成电路销售超1.7万亿》——落点在集成电路销售超1.7万亿
《湿电子化学品:去日化下的替代窗口》——报告指出,全球半导体材料市场规模由2023年650亿美元增至2025年732亿美元

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







