FDE这个词你八成还没听过,券商已经把它的产业链梳理完了
 广告
这份报告来自慧博智能投研,标题念起来有点长——《FDE 行业深度:驱动因素、发展现状、实例分析、未来展望及相关公司深度梳理》。
先别被"FDE"三个字母唬住。它的全称是 Forward Deployed Engineer,中文叫"前沿部署工程师"。这是 AI 产业里冒出来的一个新概念,目前连较为官方的明确定义都还没有。
用大白话说,它是一类"泡在客户现场"的软件工程师,负责在客户自己的运营环境里,把 AI 模型能力跟企业的数据、流程接起来。
报告想回答的核心问题只有一个——AI 效果那么虚,怎么把它变成能算账的业务结果。这道题在行业里有个专门说法,叫 AI 落地的"最后一公里"。
报告给的判断是:AI 转型背景下,国内软件企业正通过 FDE 模式加速提升业务质量,AI 业务已经带动多数公司的毛利率、费用率稳步改善。
一个听着陌生的新岗位,正在变成软件公司赚钱的新方式。
下面按它是什么、从哪来、为什么火、谁跑通了、国内谁在做、往后怎么看,把这份深度报告拆开讲。

图表来源:《2026FDE行业深度:驱动因素、发展现状、实例分析》(第1页) · 查看完整报告
一、FDE 到底是什么?一个补上 AI"最后一公里"的新岗位
先把这个概念说清楚。FDE 即 Forward Deployed Engineer,中文译作"前沿部署工程师"。它是 AI 产业提出的前沿概念,当前还没有较为官方的明确定义,只能从业务行为上去理解。
从具体业务行为看,FDE 是面向客户的软件工程师,负责在客户组织的运营环境中、或与之并行地开发和部署软件。它结合了软件开发和系统集成,并需要与客户人员和最终用户直接协作。
不同雇主的职责各不相同,可能包括需求分析、软件开发、数据集成、应用程序设计、测试和部署。它还要让软件平台去适配组织的数据、工作流程和技术基础设施。
报告提到,一些前线部署工程师会全程参与实施,从识别运行问题,一直做到开发和部署生产系统。报告点出它的核心定位:解决当前 AI 落地中"如何将不可计量的模型效果转化成可计量的业务结果"这最后一公里难题。
说白了,它交付的不是一套软件,而是"技术真的在客户业务里产生了价值"。
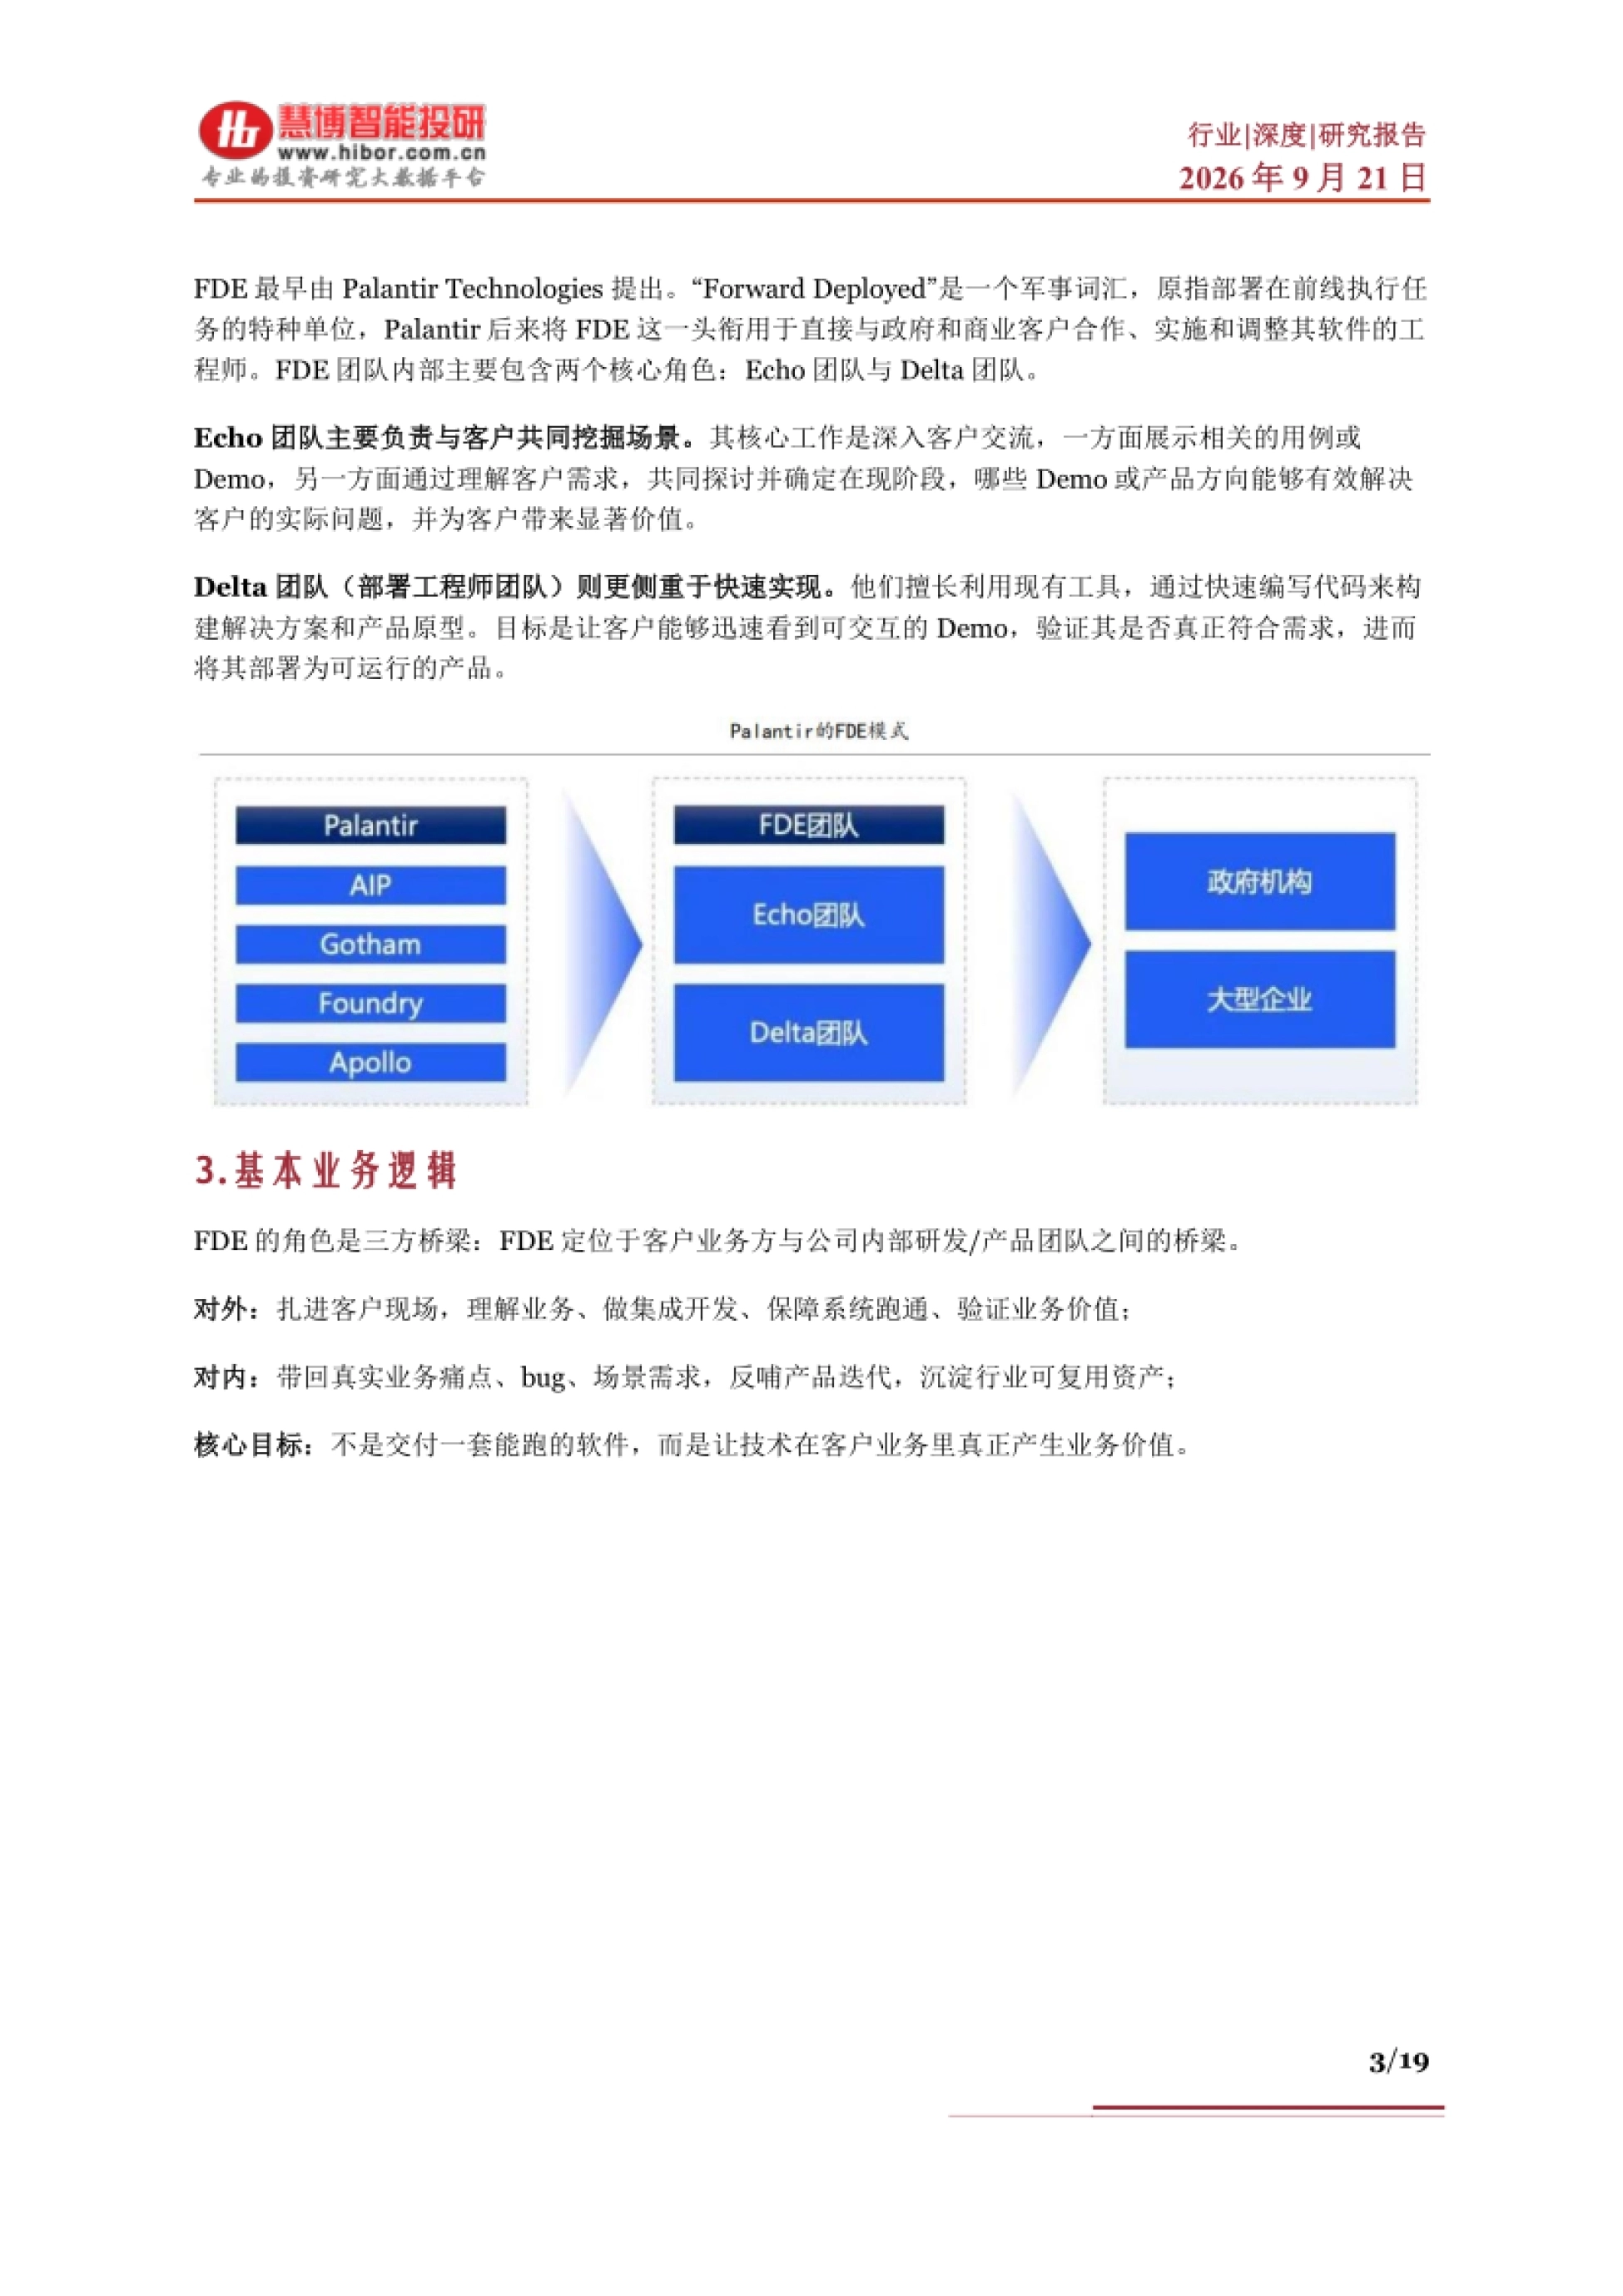
图源:《2026FDE行业深度:驱动因素、发展现状、实例分析》(第3页) · 下载报告全文
二、这个岗位从哪来?Palantir 把军事术语搬进了 AI 交付
了解完定义,再看它的来路。FDE 最早由 Palantir Technologies 提出。"Forward Deployed"其实是一个军事词汇,原指部署在前线执行任务的特种单位。Palantir 后来把 FDE 这个头衔,用于直接与政府和商业客户合作、实施和调整其软件的工程师。
在 Palantir 的 FDE 团队里,主要包含两个核心角色:Echo 团队与 Delta 团队。Echo 团队负责与客户共同挖掘场景。它一方面展示相关用例或 Demo,另一方面通过理解客户需求,共同确定现阶段哪些 Demo 或产品方向能真正解决问题。
Delta 团队(部署工程师团队)更侧重快速实现,擅长利用现有工具,通过快速编写代码来构建解决方案和产品原型。它的目标是让客户迅速看到可交互的 Demo,验证是否真正符合需求,进而将其部署为可运行的产品。
报告还补了它的定位:FDE 定位于客户业务方与公司内部研发、产品团队之间的桥梁。对外,它扎进客户现场,理解业务、做集成开发、保障系统跑通、验证业务价值。
对内,它带回真实业务痛点、bug 和场景需求,反哺产品迭代,沉淀出行业可复用的资产。
核心目标不是交付一套能跑的软件,而是让技术在客户业务里真正产生价值。
图表来源:《2026FDE行业深度:驱动因素、发展现状、实例分析》(第6页) · 获取《2026FDE行业深度:驱动因素、发展现状、实例分析》完整版
三、为什么偏偏现在是风口?企业不再问模型多强,只问能不能赚钱
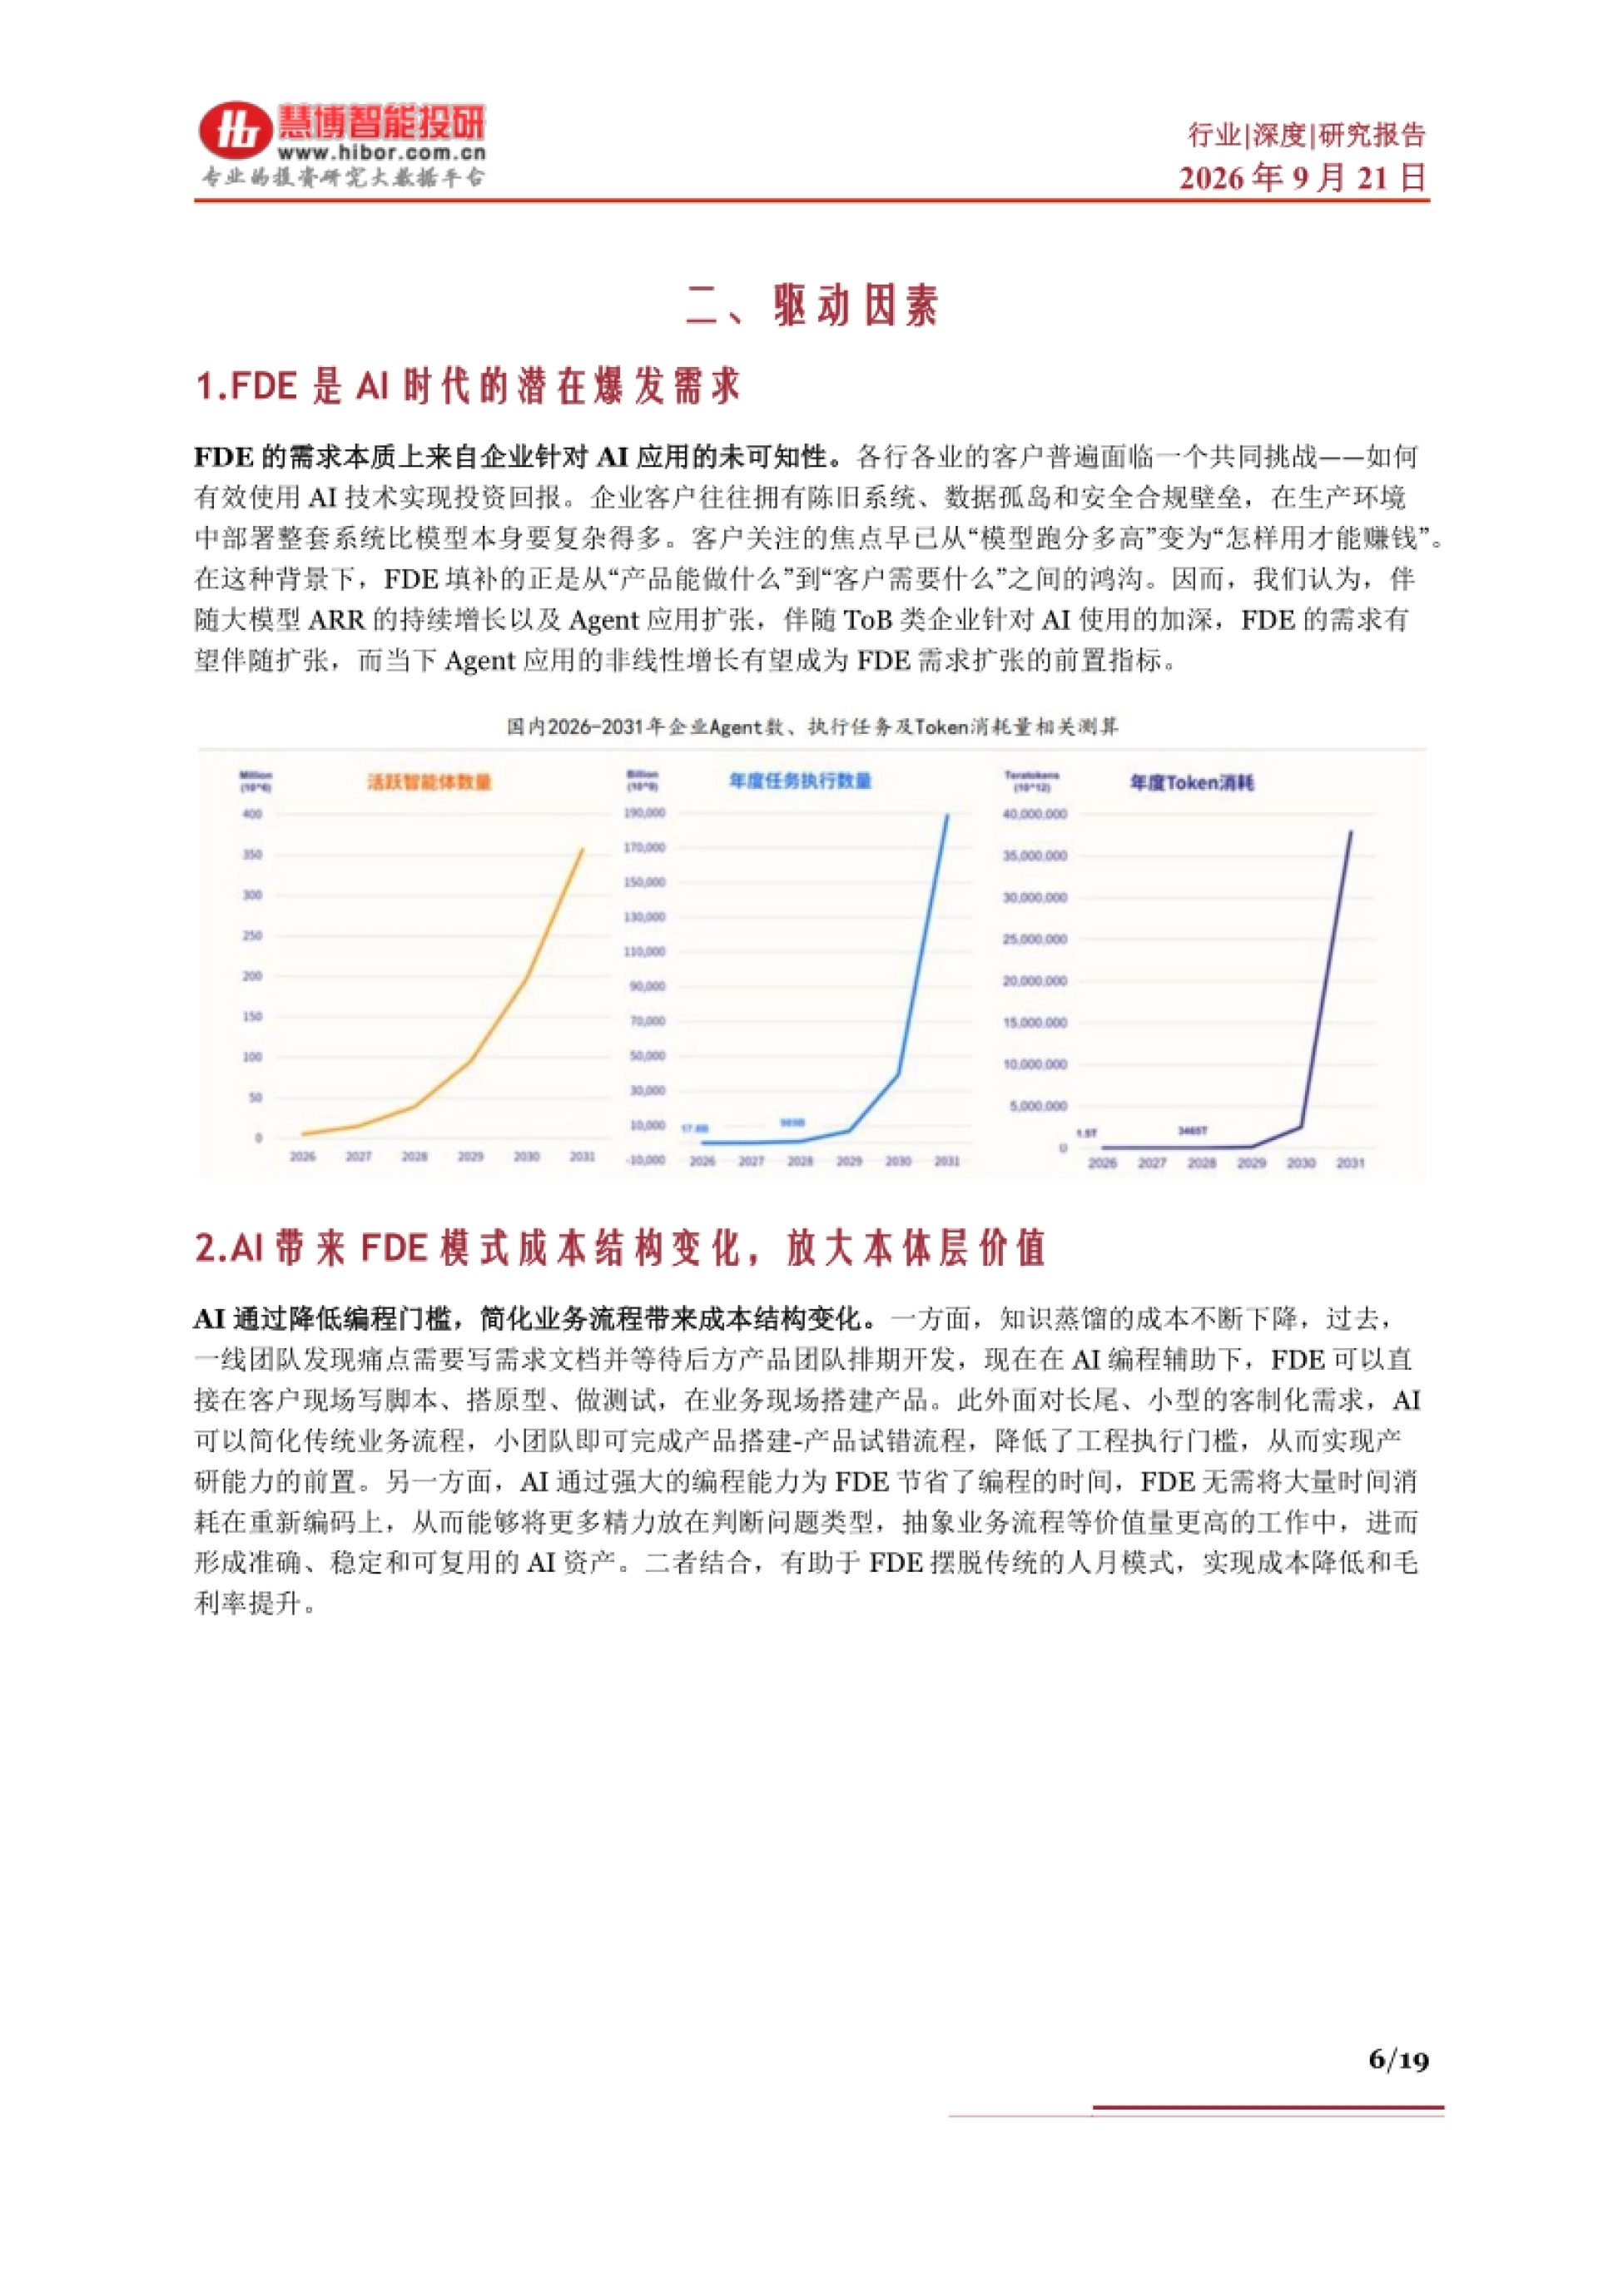
报告用一整章讲驱动因素,第一条就很直白:FDE 的需求,本质上来自企业针对 AI 应用的"未可知性"。各行各业的客户普遍面临一个共同挑战——如何有效使用 AI 技术实现投资回报。
企业客户往往拥有陈旧系统、数据孤岛和安全合规壁垒,在生产环境中部署整套系统,比模型本身要复杂得多。客户的关注焦点,早已从"模型跑分多高"变成"怎样用才能赚钱"。
而 FDE 填补的,正是从"产品能做什么"到"客户需要什么"之间的鸿沟。报告判断,伴随大模型 ARR 持续增长、Agent 应用扩张,以及 ToB 企业对 AI 使用的加深,FDE 需求有望同步扩张。
它还提出一个观察指标:当下 Agent 应用的非线性增长,有望成为 FDE 需求扩张的前置指标。第二条驱动来自成本结构。AI 通过降低编程门槛、简化业务流程,正在改写 FDE 的成本账。
过去一线团队发现痛点,要写需求文档、等后方产品团队排期;现在借助 AI 编程,FDE 可以直接在客户现场写脚本、搭原型、做测试。
面对长尾、小型的客制化需求,小团队也能完成产品搭建与试错,工程执行门槛被明显拉低。报告还提到,AI 帮 FDE 省下大量编码时间,让他们能把精力放在判断问题类型、抽象业务流程这些价值更高的工作上。
两件事叠加,FDE 有望摆脱传统的"人月模式",实现成本降低和毛利率提升。

图表来源:《2026FDE行业深度:驱动因素、发展现状、实例分析》(第8页) · 查看完整报告
四、海外已经跑通了:Palantir 一个季度就验证了这套模式
概念讲完看落地。报告先看海外,结论是头部公司已经通过 FDE 模式兑现利润,部分实现商业化落地。第一个是 Palantir。它把交付过程变成学习行业、沉淀资产的过程:FDE 在军方、情报机构、能源等高复杂度客户现场解决问题。
同时,它把反复出现的流程、权限、数据关系和决策规则,抽象为本体层和平台能力。客户越多,本体层越厚,服务同类客户的成本反而越低。
它的产品线分 Gotham、Foundry 和 AIP 三层:Gotham 服务军方、情报机构和执法部门。Foundry 服务商业企业与政府民用部门,AIP 则是骑在上面的 AI 能力层,提供底层 AI 能力。
得益于 FDE 模式,公司 2026Q2 的"收入增长率+利润率"达到 155%,高于 SaaS 行业平均水平。第二个是 C3.ai。它采用类似的前线部署策略,工程师团队深度驻扎在壳牌、贝克休斯等能源及制造巨头现场。
在解决设备预测性维护、供应链优化等问题的同时,它把行业 Know-how 沉淀为标准化 AI 应用套件,再向全行业低边际成本复制。第三个是 Scale AI。它组建 FDE 团队深入美国国防部及大型传统企业现场,解决复杂环境下的私有数据清洗与标注问题。
它还在前线部署 Donovan AI 决策平台,把非结构化的前线数据,持续转化为高质量的平台训练资产。第四个是 Anduril Industries。它研发 Lattice OS 软件平台,前线部署工程师与军方深度绑定。
通过 FDE 模式,公司把高度定制化的作战需求,抽象为可跨设备、跨军种复用的通用 AI 自主决策系统。
四家的共同点很清楚:定制做得越深,可复用的资产反而越厚。
五、国内也没闲着:用友驻场,科大讯飞把准确率做到 97%
海外之外,报告重点看国内,结论是头部软件厂商已引入 AI FDE 模式,部分解决方案取得初步成果。用友推出的是 FDE 驻场模式与 AI BaaS 服务。用友工程师直接驻场,与企业业务团队组成联合体。
它把传统的"一次性交付",转变为"基础软件服务费+业务增量收益分成"的深度绑定模式。科大讯飞则在政企招采与医疗刚需场景深入实践 FDE 模式,通过"业务即标注"沉淀高质量数据反哺模型。
其与国家能源集团共建的招采智能体,已稳定运行超 21 万个项目,实现 97% 的智能评审准确率。它还做到 89% 的询价通知单评审无人化率,累计创造间接经济价值达 40 亿元。
受益于星火大模型与智能体平台沉淀的可复用组件,这一标杆方案已低边际成本复制至中广核、中国华电等 50 余家政企客户及交易中心。
报告特别提到,该方案的复购率保持在 90% 以上,规模化复制的经济效益已初步显现。财务层面,国内软件厂商也在交成绩。截至 2026Q2,国内 50 家核心软件厂商合计营收 493.72 亿元,同比增长 3.67%。
不过合计净利润为 18.59 亿元,受外部宏观环境及部分企业研发与市场投入期影响,同比阶段性下滑 16.03%。结构上,具备强 C 端属性及 AI 落地场景的标的弹性更高。同花顺 26Q2 营收 15.92 亿元,同比增长 54.41%;归母净利润 6.96 亿元,同比增长 82.68%。
换个角度看同一件事,《中欧AI白皮书:全球36%大模型源自中国》算的是另一笔账。
金山办公单季营收 17.00 亿元,同比增长 25.37%;中国软件单季营收 10.83 亿元,同比下降 32.35%,但实现归母净利润 0.61 亿元。
报告的原话是,国内厂商正处于新老动能转换与 AI 产品打磨的关键窗口期。

图源:《2026FDE行业深度:驱动因素、发展现状、实例分析》(第10页) · 获取《2026FDE行业深度:驱动因素、发展现状、实例分析》完整版
六、巨头的四种打法:OpenAI、Anthropic、微软、AWS 各自下注
报告用"实例分析"一章,细看四家海外巨头怎么把 FDE 做成体系。先从 OpenAI 讲起。OpenAI 的 FDE 体系在 2026 年完成了从内部部署团队向独立公司的升级。2 月发布 OpenAI Frontier 时,公司仍以自有 FDE 与客户并肩建设和运行生产级智能体。
到了 5 月,它成立由 OpenAI 控股的 OpenAI Deployment Company,作为独立业务单元运行。新公司获得超过 40 亿美元初始投资,并拟收购企业 AI 工程服务商 Tomoro,成立首日就补充约 150 名 FDE 和部署专家。
OpenAI 把 FDE 定位为端到端生产交付负责人。项目先诊断 AI 能创造价值的环节,与客户管理层筛选少量优先工作流。之后,它再完成需求发现、技术范围界定、系统设计、开发、测试和生产上线。
它披露的早期项目里,某制造企业把生产优化从 6 周压缩到 1 天;某投资公司通过端到端销售智能体,释放了销售人员 90% 以上的时间。
还有某能源企业产量最高提升 5%,对应新增收入超过 10 亿美元。Anthropic 则搭了三级交付体系:内部 Applied AI/FDE 团队、Claude Partner Network,以及面向中型企业的独立 FDE 公司 Ode。
2026 年 3 月,它投入 1 亿美元建立 Claude Partner Network;Ode 以收购的 Fractional AI 团队为基础,与 Anthropic 工程师共同构成运营核心。合作网络也铺得广:Accenture 计划培训约 3 万名 Claude 专业人员,Cognizant 计划向最多 35 万名员工部署 Claude。
TCS 则向 56 个国家的 5 万名员工提供 Claude,并围绕保险理赔、银行信贷等场景形成行业产品。微软的动作是投入 25 亿美元,在 2026 年 7 月成立 Microsoft Frontier Company。
它计划把约 6,000 名行业和工程专家嵌入客户组织,并联合 Accenture、EY、KPMG、PwC 及 Capgemini 等伙伴扩大交付覆盖。AWS 则在 2026 年 6 月宣布投入 10 亿美元成立 Forward Deployed Engineering 组织,计划把数千名工程师直接嵌入客户团队。
它采用"Agentic-first"交付方式,把部分项目周期由数月压缩至数日。披露的案例里,与 NFL 共同开发的产品在数周内投产,还帮助 Lyft 把司机支持问题的处理速度提升 87%。
四家的路径不同,但都把"泡在客户现场"当成了标准配置。
七、落到 A 股:汉得、迈富时、金蝶、迅策的 AI 成绩单
报告最后落到 A 股,逐家梳理了几家已经在用 AI 说话的公司。先看汉得信息。今年上半年,汉得信息的产业数字化业务实现收入 5.97 亿元,同比增长 12.14%。
财务数字化业务收入 4.03 亿元,同比增长 8.90%;泛 ERP 业务收入 4.86 亿元,同比减少 0.89%;ITO 业务收入 1.80 亿元,同比增长 2.29%。2026 上半年公司毛利率为 35.11%,较上年同期提高 0.25 个百分点。
它的销售、管理、研发费用率,分别同比降低 0.24、1.98、0.87 个百分点。报告提到,公司正在探索 AI 新工具、Harness 工程化闭环和 AI 相关的 FDE 新方法论。业务端,上半年 AI 业务实现收入约 2.2 亿元,同比增长超 100%,目前 AI 订单增速逐季向好。
第二家是迈富时。上半年 AI 应用业务收入 11.28 亿元,同比增长 123.7%;付费客户数 27269 名,同比增长 25.9%。它的每用户平均月收入由 4512 元升至 8124 元,同比增长 80.0%;客户采购模式从传统软件订阅,转向企业级智能体采购。
第三家是金蝶国际。公司 AI 原生产品收入规模已达 2.96 亿元,同比增长 189.0%,接近两倍增速。云服务收入 31.16 亿元,同比增长 16.6%,占总收入比例高达 86.0%;订阅 ARR 规模达 44.13 亿元,同比增长 18.3%。
AI 原生产品已形成灵基、金蝶 AI 套件、Kingdee AI Suite 等体系,行业覆盖汽车及零配件、装备制造、电子高科技、流程制造、生命科学等八大领域。
第四家是迅策。26H1 公司实现收入 9.67 亿元,同比增长 389%;归母利润 0.73 亿元,去年同期为 -0.89 亿元,同比扭亏为盈。26H1 公司 ARPU 值达到 556 万元,同比增长 240%;Token 模式收入占比已突破 10%,并计划 2026 年下半年推出全球 Token 交换平台。
如果想把这些公司的完整财务拆解和数据表格都翻一遍,可以到运营动脉(www.yydm.cn)检索原文。
这几家的共同信号是:AI 收入不再是点缀,而是真正开始贡献利润了。
八、往后看:FDE 会放大国内软件公司的老本行优势
最后是报告的未来展望,两条主线都指向"利润改善"和"业绩放量"。第一条是 AI 战略转型同步驱动利润改善。报告说,国内软件企业正通过 FDE 模型加速提升业务质量,AI 业务带动多数公司毛利率、费用率稳步改善。
毛利率方面,以用友网络为例,公司 26H1 毛利率同比提升 2.56 个百分点。费用率方面,以金蝶国际为例,公司销售、管理、研发费率分别同比收窄 2.89、0.69、1.97 个百分点。
第二条是 FDE 模型成为全球共识,报告看好国内软件公司业绩放量。AI 时代,软件产品竞争正从标准化产品,逐步转向"产品能力+行业 Know-how+深度交付"并重,全球软件厂商同步加速 FDE 转型。
报告认为,国内软件公司长期服务本土大型企业和政企客户,具备贴近客户现场、理解业务流程、具备二次开发能力的关键能力。
因此,它们的 Know-how 优势及客户粘性优势有望凸显。FDE 模式会放大国内软件厂商在行业理解和客户基础上的传统优势。同时,它也会推动 AI 订单由 POC(概念验证)试点,加速向正式合同转化,看好国内软件厂商全年营收及利润加速放量。
报告附录还列了五篇参考研报,来自华西证券、浙商证券、腾讯研究院、兴业证券和国泰海通证券,主题都围绕 FDE 与 AI 商业化落地。
从"卖软件"到"陪客户把 AI 用出结果",这可能才是这轮转型真正的分水岭。
FDE 是什么?它的全称和中文译名是什么?
FDE 即 Forward Deployed Engineer,中文译为"前沿部署工程师",是 AI 产业提出的前沿概念,当前尚无较为官方的明确定义。
从业务行为看,它是面向客户的软件工程师,负责在客户组织中或与之并行开发和部署软件,结合了软件开发与系统集成,需要与客户人员和最终用户直接协作。
FDE 模式最早由谁提出?
FDE 最早由 Palantir Technologies 提出。"Forward Deployed"原是一个军事词汇,指部署在前线执行任务的特种单位,Palantir 后来把这头衔用于直接与政府和商业客户合作、实施和调整其软件的工程师。
其 FDE 团队内部包含两个核心角色:Echo 团队负责与客户共同挖掘场景,Delta 团队侧重快速实现、构建解决方案和产品原型。
FDE 的需求为什么会在现在爆发?
报告认为,FDE 的需求本质上来自企业针对 AI 应用的未可知性:企业客户往往拥有陈旧系统、数据孤岛和安全合规壁垒,在生产环境中部署整套系统比模型本身复杂得多,客户焦点已从"模型跑分多高"变为"怎样用才能赚钱"。
同时,AI 降低了编程门槛、简化了业务流程,让 FDE 可以直接在客户现场写脚本、搭原型,有望摆脱传统的"人月模式",实现成本降低和毛利率提升。
国内有哪些公司已经在实践 FDE 模式?
用友推出 FDE 驻场模式与 AI BaaS 服务,用友工程师直接驻场,把"一次性交付"转变为"基础软件服务费+业务增量收益分成"的深度绑定模式。
科大讯飞在政企招采与医疗刚需场景实践 FDE 模式,其与国家能源集团共建的招采智能体已稳定运行超 21 万个项目,实现 97% 的智能评审准确率,累计创造间接经济价值达 40 亿元。
报告对国内软件公司的未来怎么看?
报告认为,AI 转型背景下国内软件企业正通过 FDE 模型加速提升业务质量,AI 业务带动多数公司毛利率、费用率稳步改善,典型如用友网络 26H1 毛利率同比提升 2.56 个百分点、金蝶国际三费费率分别收窄。
如果你关心的正是创新药行业深度,《创新药行业深度:发展现状、出海优势、AI重塑》值得一起读。
报告还判断,FDE 模式将放大国内软件厂商在行业理解和客户基础上的传统优势,推动 AI 订单由 POC 试点加速向正式合同转化,看好国内软件厂商全年营收及利润加速进入放量阶段。
延伸阅读:同一话题的几篇报告解读
如果这个话题跟你手上的业务有关,下面这几篇报告解读拆的是同一类问题的不同侧面,可以一起看。
《慧博智能投研脑机接口报告:2035年全球121亿美元》——和本文互为参照的另一组样本
《专知智库2026容度超级智能体白皮书拆解》——重点是FDE三元协同让试错不再必要
《2026PCB设备行业深度:PCB设备VS半导体、行业需求》——同一个大话题下的另一条支线
《AI平台报告:拟人互动新规落地,智能体收拢》——切口是拟人互动新规落地,智能体收拢

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。