中国食品饮料龙头到底还有多少空间,华泰拿美国和日本比了比
 广告
这份报告来自华泰证券,全名《中美日必选消费对比:寻找中国食饮龙头的空间与底气》,发布于 2026 年 9 月 11 日。它没有急着抛结论,而是把美国上百年的消费史、日本食饮龙头的转型史一并摊开,再回头看中国食品饮料今天站在哪里。
报告最想回答的问题,其实就一句:中国食品饮料龙头,到底还有多少空间、又有多少底气?它先摆了一个很抓眼的对照:贵州茅台与美国的怪物饮料(Monster),上市以来的年化回报率都在 27% 上下。
中国的白酒龙头,和美国的能量饮料龙头,居然踩在同一条复利曲线上。
下面按美国启示、中美日对比、四个支柱、日本经验、三条主线和出海路径,把这份报告拆开讲。

图源:《2026中美日必选消费对比:寻找中国食饮龙头的空间与》(第1页) · 下载报告全文
一、美国百年消费史,给出了三重启示
报告先从美国讲起,因为它是全球最大的消费市场,也是一把衡量消费行业的“历史标尺”。第一重启示是总量向上。据 BEA,美国人均个人消费支出已由 1929 年的 635 美元增长到 2025 年的 6.1 万美元,近百年增长近 100 倍。
中间经历过大萧条、滞胀、金融危机与疫情,消费总量却在每一轮冲击之后迅速恢复。恩格尔效应让食品支出占比趋势性回落,但餐饮与住宿支出的占比持续抬升,意味着钱正从“家庭厨房”流向“便捷餐桌”。
第二重启示是结构升级。收入提升与家庭小型化共同推动消费,沿着高端化、健康化、便利化三条线演进。美国家庭平均规模已由 1960 年的 3.7 人/户降至 2024 年的 2.5 人/户,小包装、单人份、预制与即食即热类产品因此受益。
我们在整理《电通食饮白皮书:身心同养食在当下,情绪价值当道》时也碰到过类似的分歧,那里的结论可以拿来对照。
第三重启示是龙头穿越周期。1970 至 1990 年代,沃尔玛、Costco、TJX 等折扣零售与会员制渠道快速崛起。渠道变革并没有终结强势品牌,可口可乐、百事、好时反而穿越了整个折扣零售扩张周期。
渠道与自有品牌的崛起,淘汰的是同质化厂商,而不是真正有品牌力的龙头。

图片来源:《2026中美日必选消费对比:寻找中国食饮龙头的空间与》(第5页) · 获取《2026中美日必选消费对比:寻找中国食饮龙头的空间与》完整版
二、美股必选消费的三轮回升,靠的都不只是避险
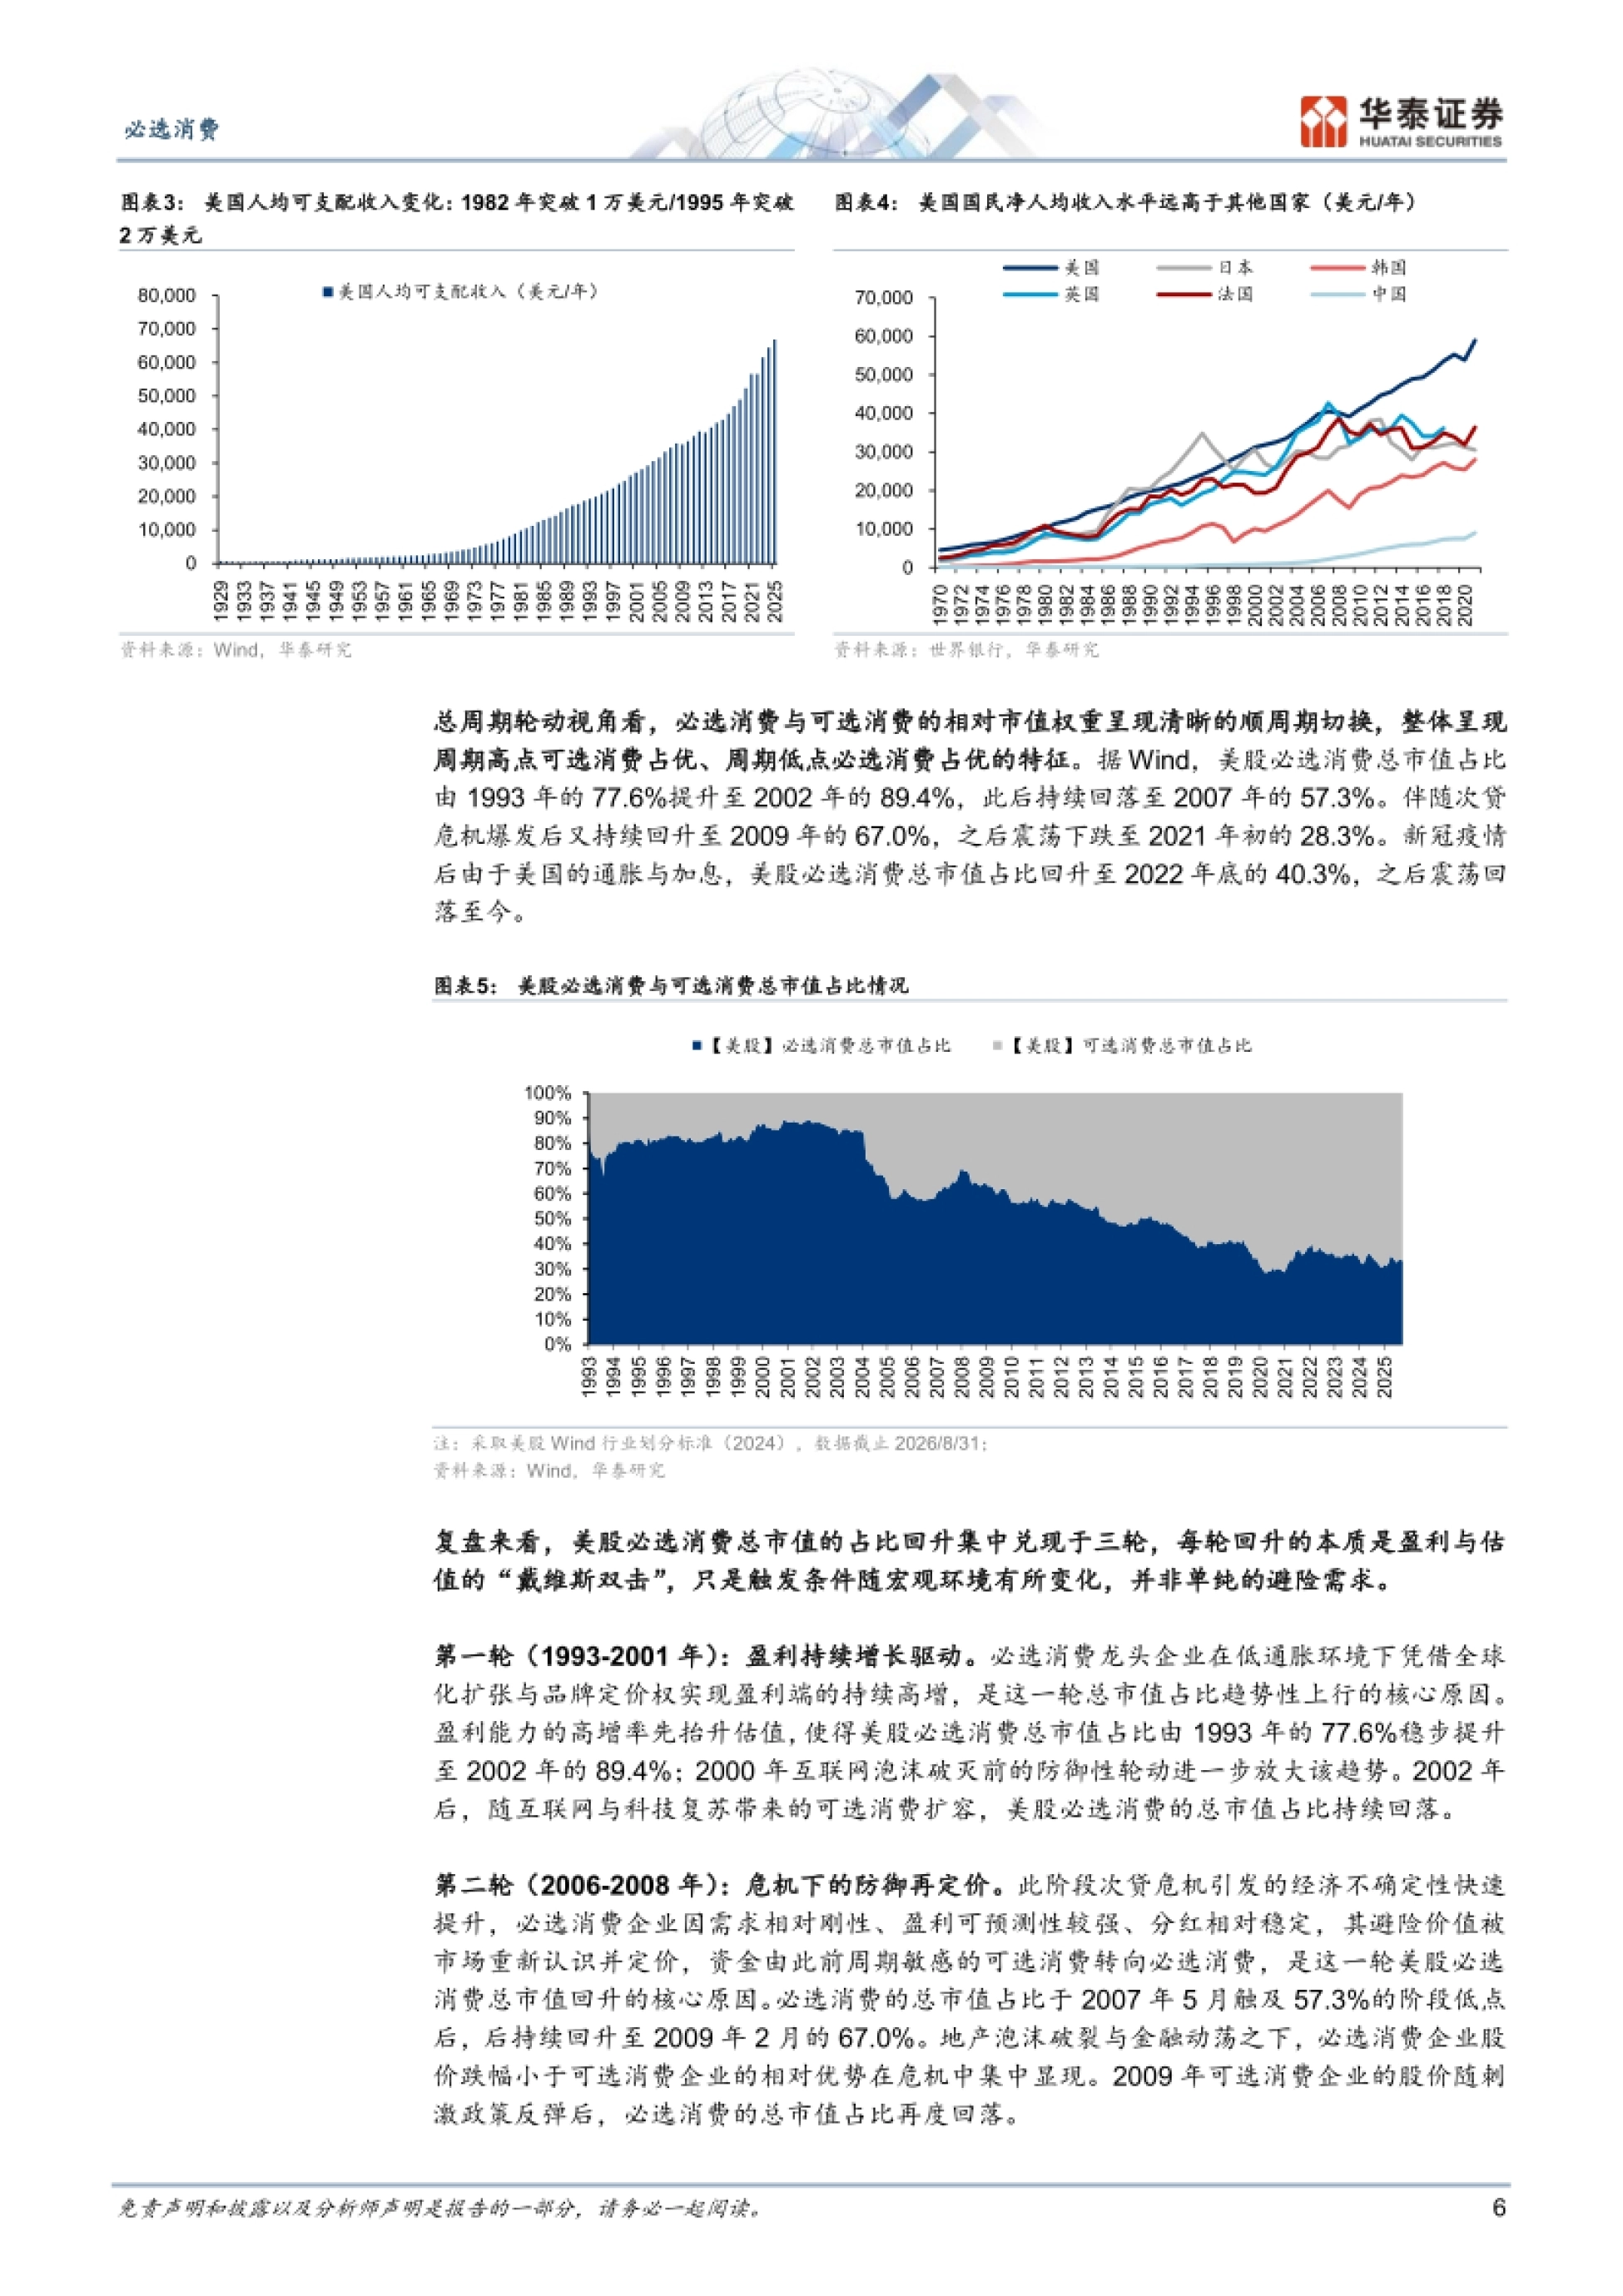
报告把 1993 年以来美股必选消费的市值占比拆成三轮回升,每一轮的底色都是盈利与估值的“戴维斯双击”。第一轮是 1993 到 2001 年,靠盈利增长驱动。龙头在低通胀环境下凭借全球化扩张与品牌定价权,把占比从 77.6% 抬升到 89.4%。
第二轮是 2006 到 2008 年,靠危机下的防御再定价。次贷危机让资金从可选消费转向必选消费,占比从 57.3% 的阶段低点回升到 67.0%。第三轮是 2021 到 2022 年,靠通胀与加息下的相对占优。高通胀抬升提价预期,加息又压缩了长久期成长股的估值。
必选消费总市值占比一度在 2020 年前后跌到 30.3% 的历史低点,随后借着通胀环境回升至 2022 年的 40.3%。
三轮回升的共同底色是:不确定性越强,需求刚性与定价权就越值钱。
报告特别强调,这并非单纯的避险需求,而是盈利与估值一起抬升的结果。
图片来源:《2026中美日必选消费对比:寻找中国食饮龙头的空间与》(第6页) · 获取《2026中美日必选消费对比:寻找中国食饮龙头的空间与》完整版
三、中美日的市值结构差在哪:一台白酒撑起半壁江山
从周期看,中美两国遵循同一套规律:周期高点可选消费占优,周期低点必选消费防御。但落到结构上,差异就出来了。美国和日本的必选消费市值分布相对均衡,各子板块都有相当权重。
截至 2026 年 8 月 31 日,美国必选消费中日常消费品经销与零售占比约 35%、饮料约 29%,食品、烟草、居家用品也都有分量。日本同样分散,自上市以来涨幅超 10 倍的 34 家必选企业,横跨食品、饮料、零售、居家用品、美容护理等全部子行业。
中国则是另一番景象:A 股必选消费市值高度集中于饮料(含白酒,约 53%)与食品(约 41%),两者合计超过九成。日常消费品经销与零售的市值占比不足 4%,A 股也还没有烟草上市企业。
结构越集中,表现与白酒周期绑得就越紧,弹性大、波动也大。
报告解释,这种差异根植于三国龙头资本化进程的不同,也决定了中国食饮的收益来源更依赖单一赛道。
四、中国现在,很像 1980 年代初的美国
这是报告里最关键的判断之一:中国当前的消费阶段,大体对应美国 1980 年代初期。数据也能对得上。2025 年中国人均 GDP 约 13,953 美元,恰好对应美国 1981 年的约 13,976 美元。
2024 年中国城镇化率 67.0%,逼近美国 1980 年的 73.7%;中国家庭户均规模 2.6 人,美国同期约 2.7 人。消费结构上,中国城镇恩格尔系数已降至 28.8%,服务性消费占比升至 46.1%,正处在“食品占比下行、服务占比上行”的窗口。
而美国 1980 年代之后,恰恰是食品饮料品牌继续长牛的时期,可口可乐、百事在此后屡创新高。
把时间轴拉直看,中国食饮龙头或许正站在美国 1980 年代初的位置上。
报告把这看成历史起点,而不是周期终点。

图源:《2026中美日必选消费对比:寻找中国食饮龙头的空间与》(第9页) · 获取《2026中美日必选消费对比:寻找中国食饮龙头的空间与》完整版

图表来源:《2026中美日必选消费对比:寻找中国食饮龙头的空间与》(第10页) · 查看完整报告
五、年化复利不输美国,四个支柱筛出真龙头
谈“空间”之前,先看“底气”。报告用年化回报率做了一次正面比较。美国这边,可口可乐自 1919 年上市以来含股息再投资的年化回报约 15%,怪物饮料自 1998 年低点起年化超过 30%,好时 37 年间约 16%。
中国这边也不示弱:贵州茅台自 2001 年上市以来年化回报约 27%,五粮液约 20%,伊利股份约 22%。报告还提到,1957 至 2003 年间美国年化回报最高的前 20 只大牛股中,有 9 只来自食品饮料行业。
长周期看,1993 年至今 A 股饮料板块(以白酒为主)累计市值涨幅约 2,415 倍、对应 CAGR 约 26.7%;食品板块约 701 倍、CAGR 约 22.2%。报告把这些龙头归纳出四个共同支柱:高频刚需、品牌定价权、轻资产或规模壁垒、分红与回购复利。
四个支柱彼此嵌套,最终都指向同一个词——可持续的现金回报。
这四条,也正好构成报告筛选中国食品饮料龙头的统一标尺。
六、日本的启示:分红率比高 ROE 更可靠
日本给出的参照跟美国不太一样。日本必选消费龙头的 ROE 长期只有 5% 到 15%,远低于中美龙头。报告认为,日本食饮龙头穿越周期的核心不是高 ROE,而是定价权,以及在低增长里对现金回报的坚持。
龟甲万是典型。它有 300 余年历史,2023 年在日本国内酱油出货市占率 33.6%,在美国的销量市占率 57.6%。26 财年龟甲万海外收入占比达 78.2%,派息率从 2007 财年的 27.5% 提升到了 2026 财年的 39.3%。
味之素则靠技术跨界:从味精副产品里做出 ABF 薄膜,如今 ABF 已是全球高端 CPU、GPU 封装的产业标准,市占率高达 95%。25 财年味之素 ABF 膜收入约 1,007 亿日元,利润率高达 54.2%;派息率从 2007 财年的 17.2% 提到 2026 财年的 35.4%。
三得利走的是并购路线,18 至 25 年营收从 1.29 万亿日元增至 1.72 万亿日元、CAGR 约 4.1%,26H1 海外业务占比 51%。
日本经验真正想说的是:分红比例的提升,比追逐 ROE 更可靠。
七、中国的新篇章:高端化、健康化、便利化三条主线
报告把中国食品饮料的下一步,落在高端化、健康化、便利化三条主线上。高端化的含义正从白酒向外扩散,调味品、乳制品、休闲零食、保健品都在承接品质升级。
它还有一个容易被忽略的方向——低线市场。报告称之为“性价比高端化”,那里的消费者既要品牌,也在意性价比。健康化则从概念走向刚需。“吃饱”“吃好”之后,诉求变成了“吃出健康”,无糖茶、低度酒、功能性食品迎来扩容窗口。
同一条线索,我们在《中国家庭财富消费Q2报告:人均年收入5.16万》里做过更细的拆解,可以对照着看。
报告专门提到 GLP-1 的冲击:毕马威估算,服用 GLP-1 的家庭热量摄入减少约 20% 到 21%,食品杂货支出最多下降 31%。便利化对应的是家庭小型化与生活节奏加快。预制菜、速冻食品、复合调味品,以及即时零售,都在缩短“从工厂到餐桌”的距离。
三条主线的交汇处,正是未来结构升级最集中的地方。
八、从本土冠军到全球品牌,以及华泰选出来的那批标的
报告最后给出两条路径:一条是出海,一条是组合。出海被拆成三个维度。制造出海阻力最小、进程最快,安琪酵母已是全球酵母市占率第二,三元生物是全球赤藓糖醇龙头。
味道出海刚刚起步,元气森林、东鹏饮料、洽洽食品、卫龙美味都在探索;海天味业的印尼基地已投产、越南正在试产。文化出海最难也最长,主要指白酒,仍需克服口味适应与价值认同两道关。
报告的判断是:短期看好制造出海,中期看好味道出海,长期文化出海大有可为。回到组合,报告分了三层。红利底仓是贵州茅台、伊利股份、双汇发展、统一企业中国与康师傅控股。
成长弹性是农夫山泉、西麦食品、五谷磨房、百润股份与 H&H 国际控股;结构性增量则选了盐津铺子。想把这份报告的全部图表和数据看一遍,可以到运营动脉(www.yydm.cn)检索原文。
从本土冠军到全球品牌,这才是中国食饮龙头最容易被低估的那部分空间。
华泰这份报告的核心结论是什么?
报告以美国百年消费史与日本龙头转型史为参照,认为食品饮料是持续创造股东价值的长期优质赛道。核心判断有三点:美国消费总量近百年增长近 100 倍、结构沿高端化/健康化/便利化升级,龙头靠“品牌力→定价权→高 ROE→持续分红”穿越周期。
日本则证明分红率的提升比追逐高 ROE 更可靠;中国食品饮料正从“白酒独大”走向“多极均衡”,高端化、健康化、便利化是三条投资主线。
为什么说中国消费阶段类似 1980 年代初的美国?
2025 年中国人均 GDP 约 13,953 美元,恰好对应美国 1981 年的约 13,976 美元。
同时,2024 年中国城镇化率 67.0%(美国 1980 年为 73.7%)、家庭户均规模 2.6 人(美国同期约 2.7 人),中国城镇恩格尔系数已降至 28.8%、服务性消费占比升至 46.1%。多维指标共振,指向两国在收入量级、家庭结构与消费转型节奏上的高度可比性。
中国食品饮料龙头的年化回报真不输美国吗?
报告给出的对照是:贵州茅台自 2001 年上市以来年化回报约 27%,五粮液约 20%,伊利股份约 22%;美国方面,可口可乐自 1919 年上市以来含股息再投资的年化回报约 15%,怪物饮料自 1998 年低点起超过 30%,好时 37 年间约 16%。
报告还提到,1957 至 2003 年美国年化回报最高的前 20 只大牛股中 9 只来自食品饮料;A 股上市超 15 年、回报最高的 20 只股票中 6 只为消费股,其中 5 只食品饮料股年化收益率均超过 20%。
报告为什么担心 A 股必选消费的市值结构?
截至 2026 年 8 月 31 日,A 股必选消费市值高度集中于饮料(含白酒,约 53%)与食品(约 41%),两者合计逾九成,日常消费品经销与零售占比不足 4%。
相比之下,美国日常消费品经销与零售占比约 35%、饮料约 29%,日本也有 34 家涨幅超 10 倍的必选企业横跨全部子行业。结构单一的后果是与白酒周期深度绑定,行业上行时弹性突出,下行时缺乏子板块缓冲、波动放大。
日本经验对中国有什么启示?
日本食饮龙头 ROE 长期处于 5% 到 15%,穿越周期的核心并非高 ROE,而是定价权与稳定的现金回报。龟甲万派息率从 2007 财年的 27.5% 升至 2026 财年的 39.3%,味之素从 17.2% 升至 35.4%,三得利 24 财年起把目标派息率从 30% 提升到 40% 以上。
报告据此认为,分红比例的提升是比追逐 ROE 更可靠的长期回报锚点,对中国食饮龙头的评估应超越“白酒独大”的单一高 ROE 叙事。
报告看好哪些方向与标的?
报告沿高端化、健康化、便利化三条主线,把标的分为三层:红利底仓为贵州茅台、伊利股份、双汇发展、统一企业中国与康师傅控股;成长弹性为农夫山泉、西麦食品、五谷磨房、百润股份与 H&H 国际控股;结构性增量为盐津铺子。
出海路径上,报告认为短期看好制造出海(安琪酵母、三元生物),中期看好味道出海(元气森林、东鹏饮料等),长期文化出海(白酒)大有可为。
接着可以看的几篇报告解读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《浙商2026中美日餐饮30年复盘解读:居民收入定中国长牛》——主线是居民收入定中国长牛
《浙商证券餐饮30年复盘:连锁化率仅25%》——和本文互为参照的另一组样本
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。