婴童用品在抖音怎么做?热度涨五成但供给只涨7.4%
 广告

截图取自【飞瓜数据】2025年抖音婴童用品线上消费市场洞察第 1 页
2025 年 1-5 月抖音婴童用品的关键变化有两个:销售热度同比 +51.8%、成交热度 +49.1%,同时带货商品数只增长 7.4%。
热度涨了一半、供给只涨了不到一成——报告对这条数据的解读是「家长在抖音购买婴童用品的意愿和支出大幅提升」,以及「大量商家积极入场抖音电商」。
更值得注意的是渠道结构:商品卡占比从 2024 年的 31.2% 提升到 38.0%,报告指出这说明「抖音电商主动搜索需求十分旺盛」。
这份由飞瓜数据出品的报告,把市场概览、人群画像、三个重点品类都拆开了。
行业背景:母婴市场仍保持两位数增长
报告先讲了政策与市场规模。
从 1980 年实行计划生育「一孩」政策,到 2013 年「单独二孩」、2016 年「全面二孩」、2021 年「三孩政策」、2024 年完善生育支持政策体系,报告给的判断是「鼓励生育、构建完善的生育支持政策体系已成为国家的重要方向」。
市场规模上,中国母婴商品网络零售交易规模呈逐年递增趋势。报告的观察是「尽管近年增速有所放缓,但仍保持两位数的增长率」。
趋势的增长率序列是 17.1%、33.6%、32.3%、18.2%、16.8%、15.7%、16.9%、15.4%、23.4%、12.3%。

来源:【飞瓜数据】2025年抖音婴童用品线上消费市场洞察 · 第 8 页
交易规模从 2015 年的 2194 亿元增长到 2024 年的 11574 亿元。
行业模式也在转向:从追求规模扩张,转向以满足精细化、品质化需求为核心。
抖音盘子:热度涨五成,供给只涨 7.4%
报告的核心数据页给了 25 年 1-5 月抖音婴童用品的同比表现。
五项指标分别是:销售热度 +51.8%、成交热度 +49.1%、浏览量 +28.1%、互动量 +15.1%、曝光量 +5.5%、带货商品 +7.4%。
六个数的梯度很清晰:销售热度(51.8%)与成交热度(49.1%)最高,其次是浏览量(28.1%)与互动量(15.1%),最低的是曝光量(5.5%)与带货商品数(7.4%)。
销售涨幅远超曝光涨幅,说明增长不是靠平台加大曝光推出来的,而是转化效率在提升。
下半年有多个月份是婴童用品销售旺季,商家应提前布局。这对备货排期是直接有用的——上半年看到的机会,要赶在下半年旺季前落地。
渠道结构:直播为主,商品卡增速最猛
报告给了渠道的两组数据。存量结构上:直播仍为核心渠道,带货占比超过半数;同比增速上:直播 +25.0%、视频 +154.7%、商品卡 +84.1%。
报告的解释是带货视频「整体量级较低但已大幅提升」,而更值得关注的是——商品卡占比从 2024 年 31.2% 提升至 38.0%,增长了 6.8 个百分点,报告归因为「抖音电商主动搜索需求十分旺盛」。
报告还点名了商品卡占比高的细分品类:宝宝如厕用品 72.4%、防撞提醒安全保护 72.0%、理发与指甲钳等护理小用品 70.1%、布尿裤尿垫 65.3%、奶嘴相关 63.0%。

图片来自【飞瓜数据】2025年抖音婴童用品线上消费市场洞察(第 9 页)
举的商品案例包括 babyviva 儿童马桶坐便器(预估销售额 500w-750w)、sunnybebe 儿童防摔帽(250w-500w)、佩佩婴儿理发器(750w-1000w)。
这几类的共同点是:都是「工具型、规格明确、不需要讲解」的产品。这解释了为什么它们更容易走商品卡——用户想清楚了直接搜、直接下单,不需要看直播。
反过来说,需要讲解功效的品类(如护肤)会继续依赖直播。
我们在整理《抖音教育开学季大促策略拆解:中正价打法如何撬动秋季增长》时也碰到过类似的分歧,那里的结论可以拿来对照。
想再补点参考的话,文库的抖音电商茶行业洞察报告-抖音电商-39P也能用得上。 如果你还想多找几个能直接套的,文库的2026抖音母婴行业618营销策略-巨量引擎也值得翻翻。
人群:31-40 岁女性为主,男性占比提升 4%
报告的人群画像给了三组数据。性别:2025 年女性占比 85.0%、男性 15.0%,报告特别指出男性占比提升 4%,判断是「爸爸角色在选购商品的参与度正在提高」。
年龄:31-40 岁区间进一步集中,占比从 2024 年的 36.9% 提升到 2025 年的 47.8%;
而 24-30 岁区间从 2024 年的 32.5% 进一步提升到 49.7%(口径为各年度内部占比)。报告对主力的总结是「婴童用品消费群体仍旧以 31-40 岁女性客群为主」。
地域:三线城市客群消费占比最高,达 23.4%;其余依次是四线 18.7%、新一线 17.4%、二线 16.8%、五线 15.9%、一线 7.8%。
城市 TOP3 是北京 10.6%、重庆 9.2%、上海 7.5%。报告对此的评价是「抖音三线城市客群消费实力强劲」。
注意这个结构与「一线城市消费力最强」的直觉相反——婴童用品在抖音的主力在下沉市场。
重点品类一:婴童尿裤,纸尿裤占 44.8%
报告重点拆了三个品类:尿裤、洗浴、护肤。先说尿裤。25 年 1-5 月的数据是:销售热度同比 32.7%、销量同比 37.2%、浏览量同比 17.3%。
报告指出品类自 2 月起同比增长率颇高,而 5 月「凭借 618 大促囤货需求,拉升了一波销售」。
细分结构上,纸尿裤占比 44.8%(家长的主要选择)、特护尿裤 30.3%、拉拉裤 20.6%、布尿裤尿垫 3.0%。

截图取自【飞瓜数据】2025年抖音婴童用品线上消费市场洞察第 5 页
增速上更值得看的是拉拉裤同比 +65.8%,而纸尿裤 +33.4%、特护尿裤 +14.3%。报告认为拉拉裤「有较大成长机会」——份额 20.6% 但增速是纸尿裤两倍。
商品集中度上,CR5 只有 5.11%,说明头部商品竞争激烈。报告给的突围方向是两个维度。
产品功能词热度排序:透气 99.9、柔软 70.8、超薄 59.2、亲肤 56.8、干爽 55.6、医护 45.5、拉拉 27.9、轻薄 25.9。
宣传成分词热度排序:益生菌 99.9、山茶花 66.2、山茶油 62.6、黑金山茶油 50.6、水果 39.4、蚕丝蛋白 27.8。
报告对成分的判断是「益生菌、山茶花、山茶油等具备抗敏抗炎功效的成分备受欢迎」。
报告还拆了用户反馈。回购原因里「不红屁屁」以 24.4% 居首,不漏尿 14.7%、透气好 12.0%;功能需求上防侧漏占比 57.6% 最高,价格优惠 19.0% 次之。
购买动机里「他人推荐尝试购买」占 60.1%,使用场景则集中在夜间睡眠(56.0%)。报告总结这个品类的消费特征是「体验优先、社交驱动、场景化需求明确」。
品牌层面,婴童尿裤 CR5 品牌集中度超三成(38.04%),而商品 CR5 仅 5.11%——说明竞争主要在品牌之间而不是单品之间。
销量第一的「好奇」以带货直播为核心渠道,销售占比 68.2%;品牌热度榜前五依次是好奇 99.9、宜婴 75.6、帮宝适 60.6、布班迪 50.6、佳婴 46.9。
重点品类二:婴童洗浴,洗发水占 69.4%
婴童洗浴是三个品类里增长最猛的。25 年 1-5 月:销售热度同比 108.9%、销量同比 100.8%、商品浏览量同比 81.3%。报告的评价是「婴童洗浴市场整体热度大幅攀升」。
细分结构高度集中:婴童洗发水占比 69.4% 且同比飙升 162.3%,沐浴乳沐浴露占 11.7%(同比 +74.6%)、宝宝浴盆 5.4%(同比 +5.3%)、浴巾 4.3%、婴童护发素 3.2%。
报告对格局的判断是「品类集中、增长强劲」。
集中度上有两层对比:品牌 TOP5 集中度高达 72.12%,报告判断是「头部品牌与『贝德美』『袋鼠妈妈』等在行业下具备垄断性」;
而商品 TOP5 集中度只有 48.77%,「相对品牌而言略有分散」。
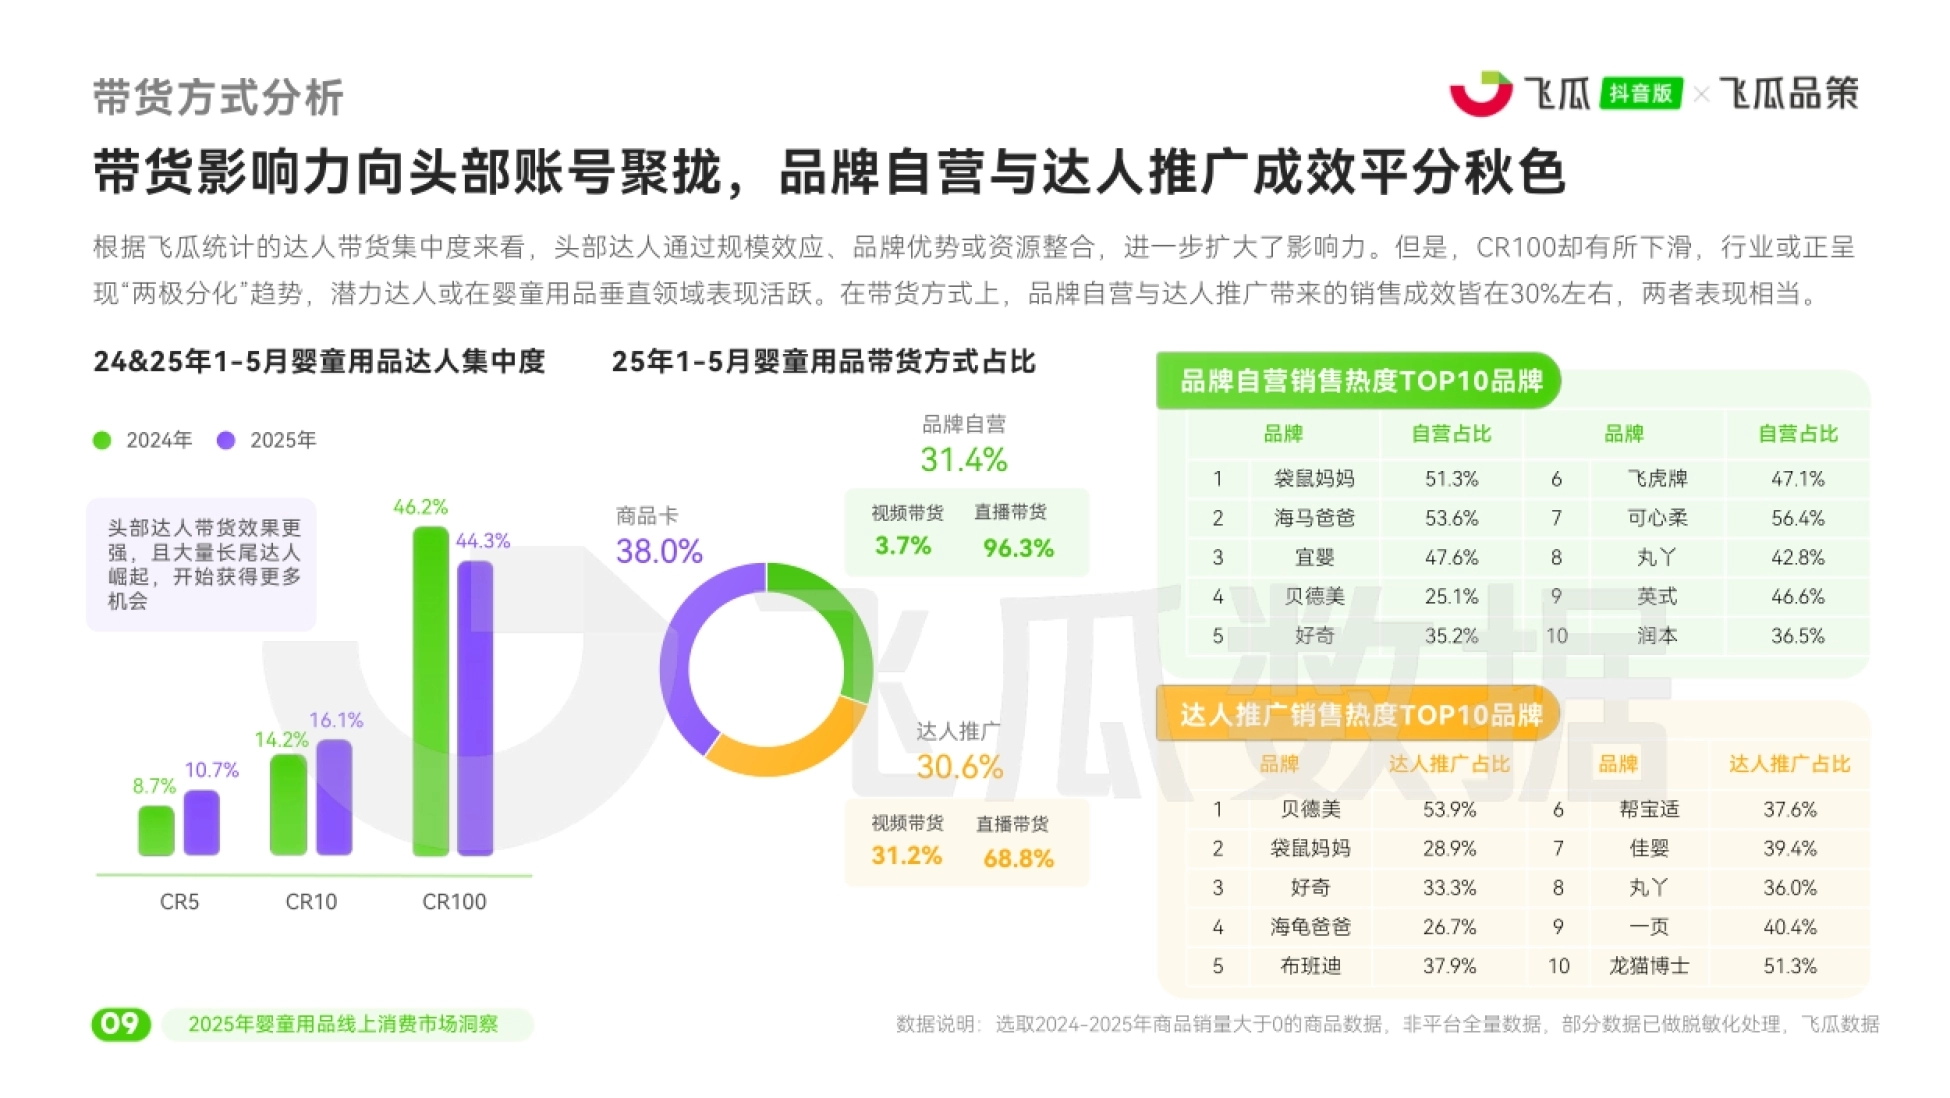
本页出自【飞瓜数据】2025年抖音婴童用品线上消费市场洞察第 10 页
品牌榜的热度指数是贝德美 99.9、袋鼠妈妈 79.7、飞虎牌 52.6、英氏 12.7、iuu 5.4——前两名与后三名之间有断崖式差距。
卖点侧报告给了一组增速数据,这部分是三个品类里最细的。洗发水功能卖点:柔顺 +640.1%、留香 +167.3%、控油 +109.5%;
功效属性:头皮舒缓 +235.3%、丰盈蓬松 +180.9%。沐浴露卖点:润肤 +425.3%、清洁 +55.3%、温和 +28.4%。
用户回购原因上,洗发水与沐浴露的排序不同但首位相同:洗发水是味道好闻 21.2%、清爽 17.3%、清洁效果 14.8%、头发蓬松 12.2%、成分安全 11.0%;
沐浴露是味道好闻 35.9%、成分安全 14.5%、清洁力强 12.3%。报告对沐浴露舆情的补充是「还提到了成分安全与清洁力、关注包装等」。
并总结「婴童洗浴产品需围绕感官体验与功效升级契合消费诉求」。
「味道好闻」在两个品类里都排第一,这是婴童洗护区别于成人洗护的一个关键差异——决策者是家长,但使用体验的评价标准里有很强的感官成分。
报告给了袋鼠妈妈的案例。品牌销售渠道以带货直播为主(61.1%),其中品牌自营占 77.6%;销售热度同比增长 1143%。
报告把打法概括为「深挖青少年洗发需求,依靠品牌自播打开局面」。
它的人群痛点定位写得很具体:「青少年头油头丑体味大,在学校受影响产生自卑心理」——把功能问题直接挂钩成情绪问题。

资料来源:【飞瓜数据】2025年抖音婴童用品线上消费市场洞察 · P3
自播话术则分四块:安心成分(10 大 0 添加、去屑控油专利)、火爆销售(常年霸榜、300w 家庭试用好评)、赠品限量(拍一发多)、免费试用(试用装、运费险、7 天无理由)。
广告投放上巨量千川占 75.2%、星图 21.5%,说明它主要用千川投自己的直播间,而不是靠达人引流。
重点品类三:婴童护肤,品牌集中但商品分散
婴童护肤的数据是:销售热度同比 74.3%、销量同比 82.7%、商品浏览量同比 64.6%。
集中度上有个反差值得单独说:品牌 TOP5 集中度达 60.14%(头部品牌强势主导),而商品 TOP5 集中度仅 17.73%。
报告对这个结构的概括是「呈现品牌集中把控、商品多元竞争的品类格局」。这和婴童尿裤的结构正好相反——尿裤是品牌 38% 加商品 5%,护肤是品牌 60% 加商品 18%。
护肤的品牌壁垒比尿裤更高,商品层面的机会也更大。
细分结构上,儿童乳液面霜以 32% 销售占比主导热度。
报告对三个重点细分品类的分析是:乳液面霜在保湿基础功效下延展出「晒后保湿」「清爽降温」新需求,针对青少年多出现「祛痘」「改善红敏」功效,细分成分中「蛋黄油」风潮正盛、「蓝甘菊」凭知名爆品占据主导。
防晒霜:自 3 月起量,品牌自营直播热度较高;商家多以「清水可卸」「清爽无感」为主功效,用户关注「质地易推开」「不假白不油腻」。
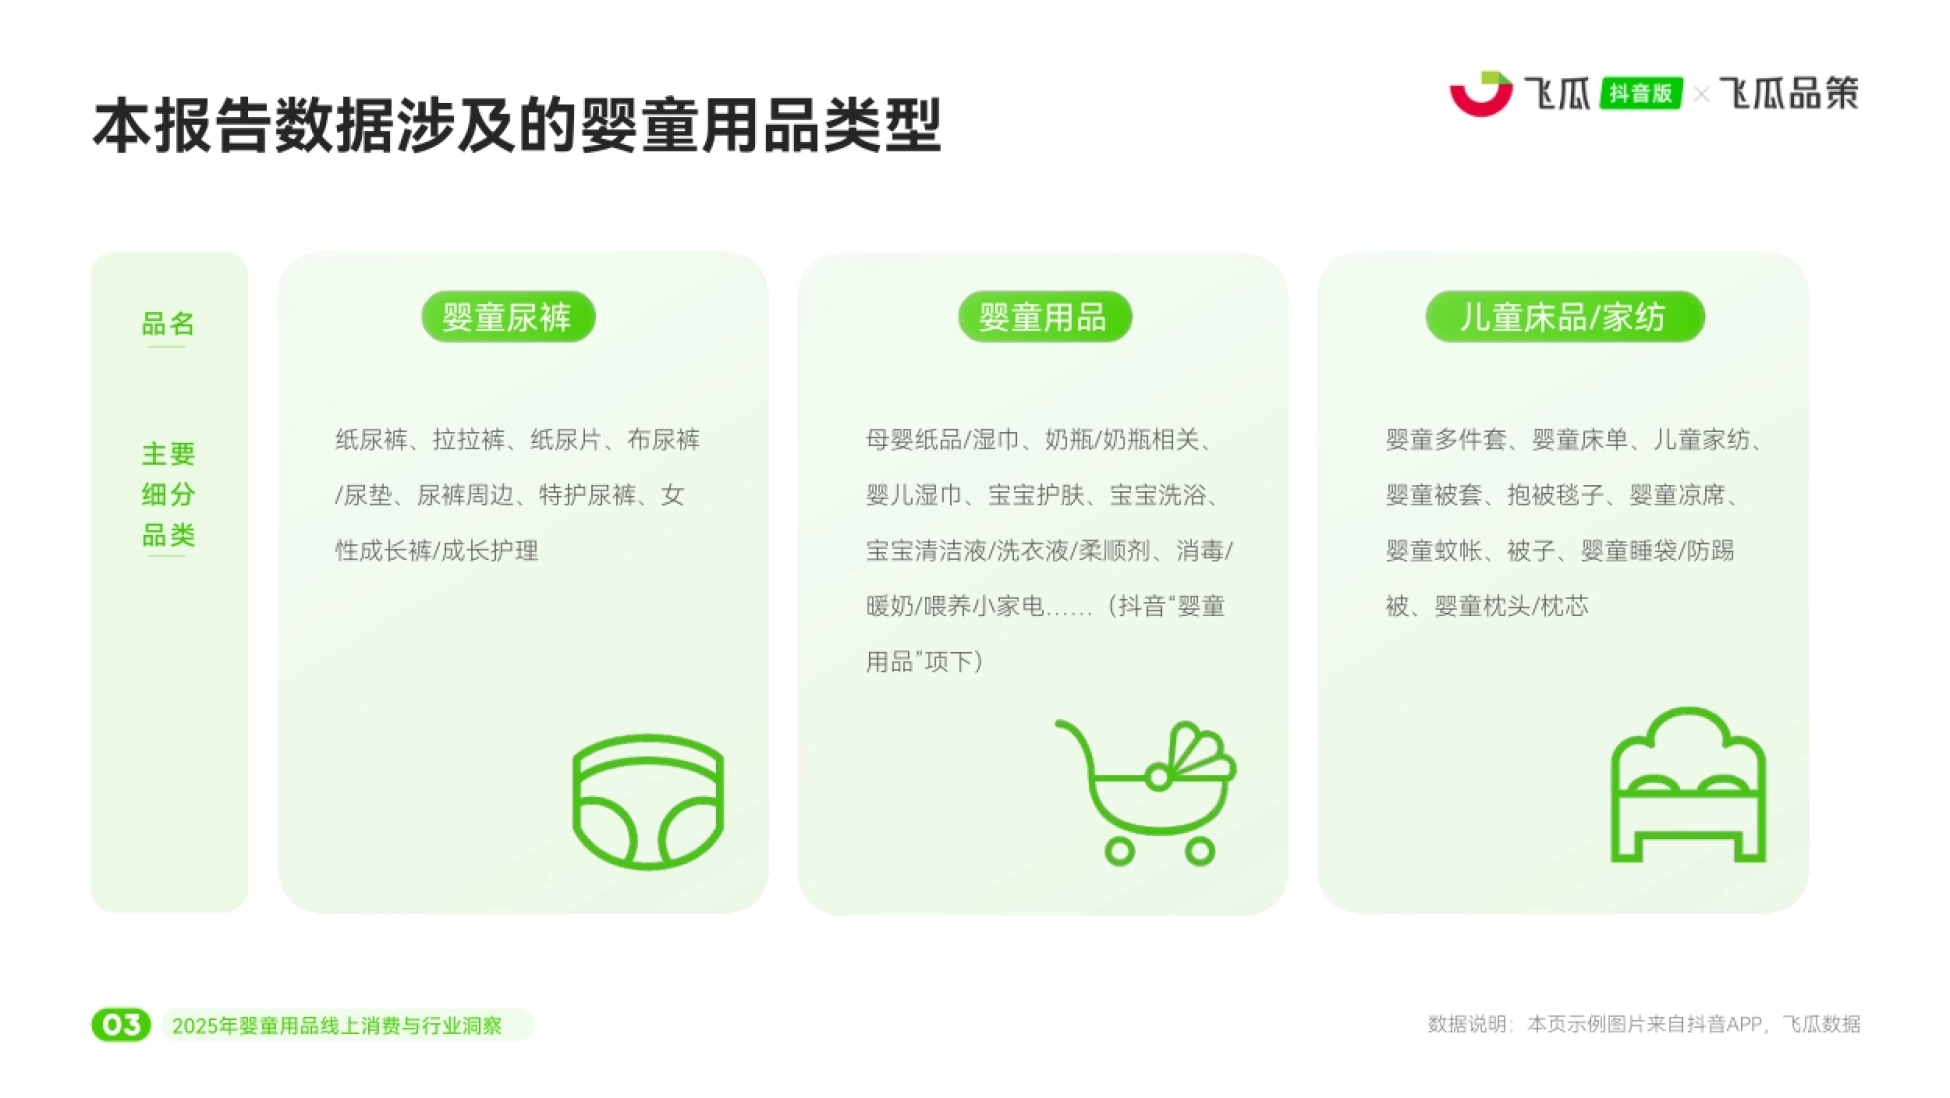
图片来自【飞瓜数据】2025年抖音婴童用品线上消费市场洞察(第 4 页)
儿童精华水:今年涨势迅猛,同比 +177.3%,头部品牌纷纷入局,TOP5 集中度达 89.2%;
功效上「修护、保湿、舒缓」占据主导,「控油」「改善闭口粉刺」类产品针对青少年人群销售颇佳。
报告对护肤品类整体趋势的判断是:「围绕功能细分、成分创新与场景适配发展,折射出婴童护肤向精细化、功能化进阶」。
常见问题
抖音婴童用品现在的机会在哪?
在供需缺口。这份报告显示25年1-5月销售热度同比+51.8%、成交热度+49.1%,而带货商品数只增长7.4%。热度涨幅远超供给涨幅,说明竞争还不饱和;报告也据此判断「品牌商家仍有入场机会」。
婴童用品该做直播还是商品卡?
看细分品类。行业整体以直播为核心渠道(占比超半数),但商品卡占比从2024年31.2%提升到38.0%。报告点名商品卡占比高的是工具型品类:宝宝如厕用品72.4%、防撞安全保护72.0%、理发护理小用品70.1%。
婴童尿裤用户最在意什么?
不红屁屁。报告显示回购原因里「不红屁屁」以24.4%居首,不漏尿14.7%、透气好12.0%紧随。功能需求上防侧漏占比57.6%最高;购买动机里「他人推荐尝试购买」占60.1%,说明社交驱动明显。
婴童洗浴该主打什么卖点?
味道好闻与功效升级。报告显示洗发水与沐浴露的回购原因里「味道好闻」都排第一(洗发水21.2%、沐浴露35.9%)。增速上洗发水的柔顺+640.1%、头皮舒缓+235.3%、留香+167.3%,沐浴露的润肤+425.3%。
婴童护肤的竞争格局怎么样?
品牌集中但商品分散。报告显示婴童护肤品牌TOP5集中度达60.14%,而商品TOP5集中度仅17.73%。细分上儿童乳液面霜占32%销售占比主导,儿童精华水同比+177.3%且头部集中度达89.2%。
接着可以看的几篇方案拆解
如果这个话题跟你手上的项目有关,下面这几套方案拆的是同一类问题的不同侧面,可以一起看。
《抖音宠物行业招商方案拆解》——同一批动作支撑的另一个视角
《拆解抖音人类高质量暑假方案:7个育儿痛点如何变成品牌合作入口》——抖音2026年暑期亲子IP
《拆解抖音综艺共创招商方案:生活超有料凭什么值得投》——同一个大话题下的另一条支线
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。