香蕉产量少了近两成,为什么价格还在原地打转
 广告
本文解读:《2026-中国香蕉市场动态监测(2026年7月)-农小蜂-17页》 · 共 17 页 · 原文
七月的香蕉市场给了一个反直觉的组合:产量掉得厉害,价格几乎没动。2026 年 7 月,全国香蕉主产区总产量 76 万吨,与上月相比减少 19.8%, 但与去年同期相比增加了 17.1%。产地综合平均价格 3 元/公斤,环比只降 0.1%,同比上涨 25.2%。
产量少了近两成、价格几乎横着走,这个组合说明当月减少的量并没有造成供给紧张。 换句话说,去年同期基数本身就低,今年的绝对量并不算少。
产区之间的分化才是当月的主线。广东产量 46 万吨、环比增 15%,海南从 36.4 万吨直接掉到 10 万吨, 两个省一增一减,把总量拉到了 76 万吨。
产量的月度波动跟着各产区的气候与换季节奏走,单看总量容易读错方向。

图源:《-中国香蕉市场动态监测(2026年7月)-农》(第4页)
一、76 万吨:环比跌近两成,同比还涨了 17%
报告图表 1 把这十二个月的产量画成一条波动曲线。 2025 年 10 月是 116 万吨,一路波动到 2026 年 7 月的 76 万吨,每月的增减幅度从 29.2% 变到 -19.8%。近一年的峰值出现在 2025 年 11 月,127.5 万吨;谷值就是 2026 年 7 月的 76 万吨。 一头一尾,正好差出 51.5 万吨。
同比那一头更有意思。2025 年 7 月的产量是多少,报告没直接给, 但从同比增加 17.1% 倒推,去年同月大约是 65 万吨。今年 76 万吨这个数,其实高于去年同期。
所以「产量骤降」这个说法要加限定。它降的是环比,对的是 6 月的高点; 同比仍在增长,只是增速不快。
这份报告的原文件,连同可对照的原始图表,都放在运营动脉(www.yydm.cn)上,随时能翻。
对着原文的图表再过一遍,比只看二手转述踏实,也不容易被断章取义的说法带偏。
这种月度锯齿在香蕉这个品类上很常见。香蕉是周年供应但季节性明显的水果, 主产区一换季,总量就会抖一下,单月数据不适合当作趋势判断依据。
环比对的是上个月的高点,同比对的是去年的低点,一个数被两种读法拉扯。

图源:《-中国香蕉市场动态监测(2026年7月)-农》(第5页)
二、广东 46 万吨顶上来,海南从 36.4 万吨掉到 10 万吨
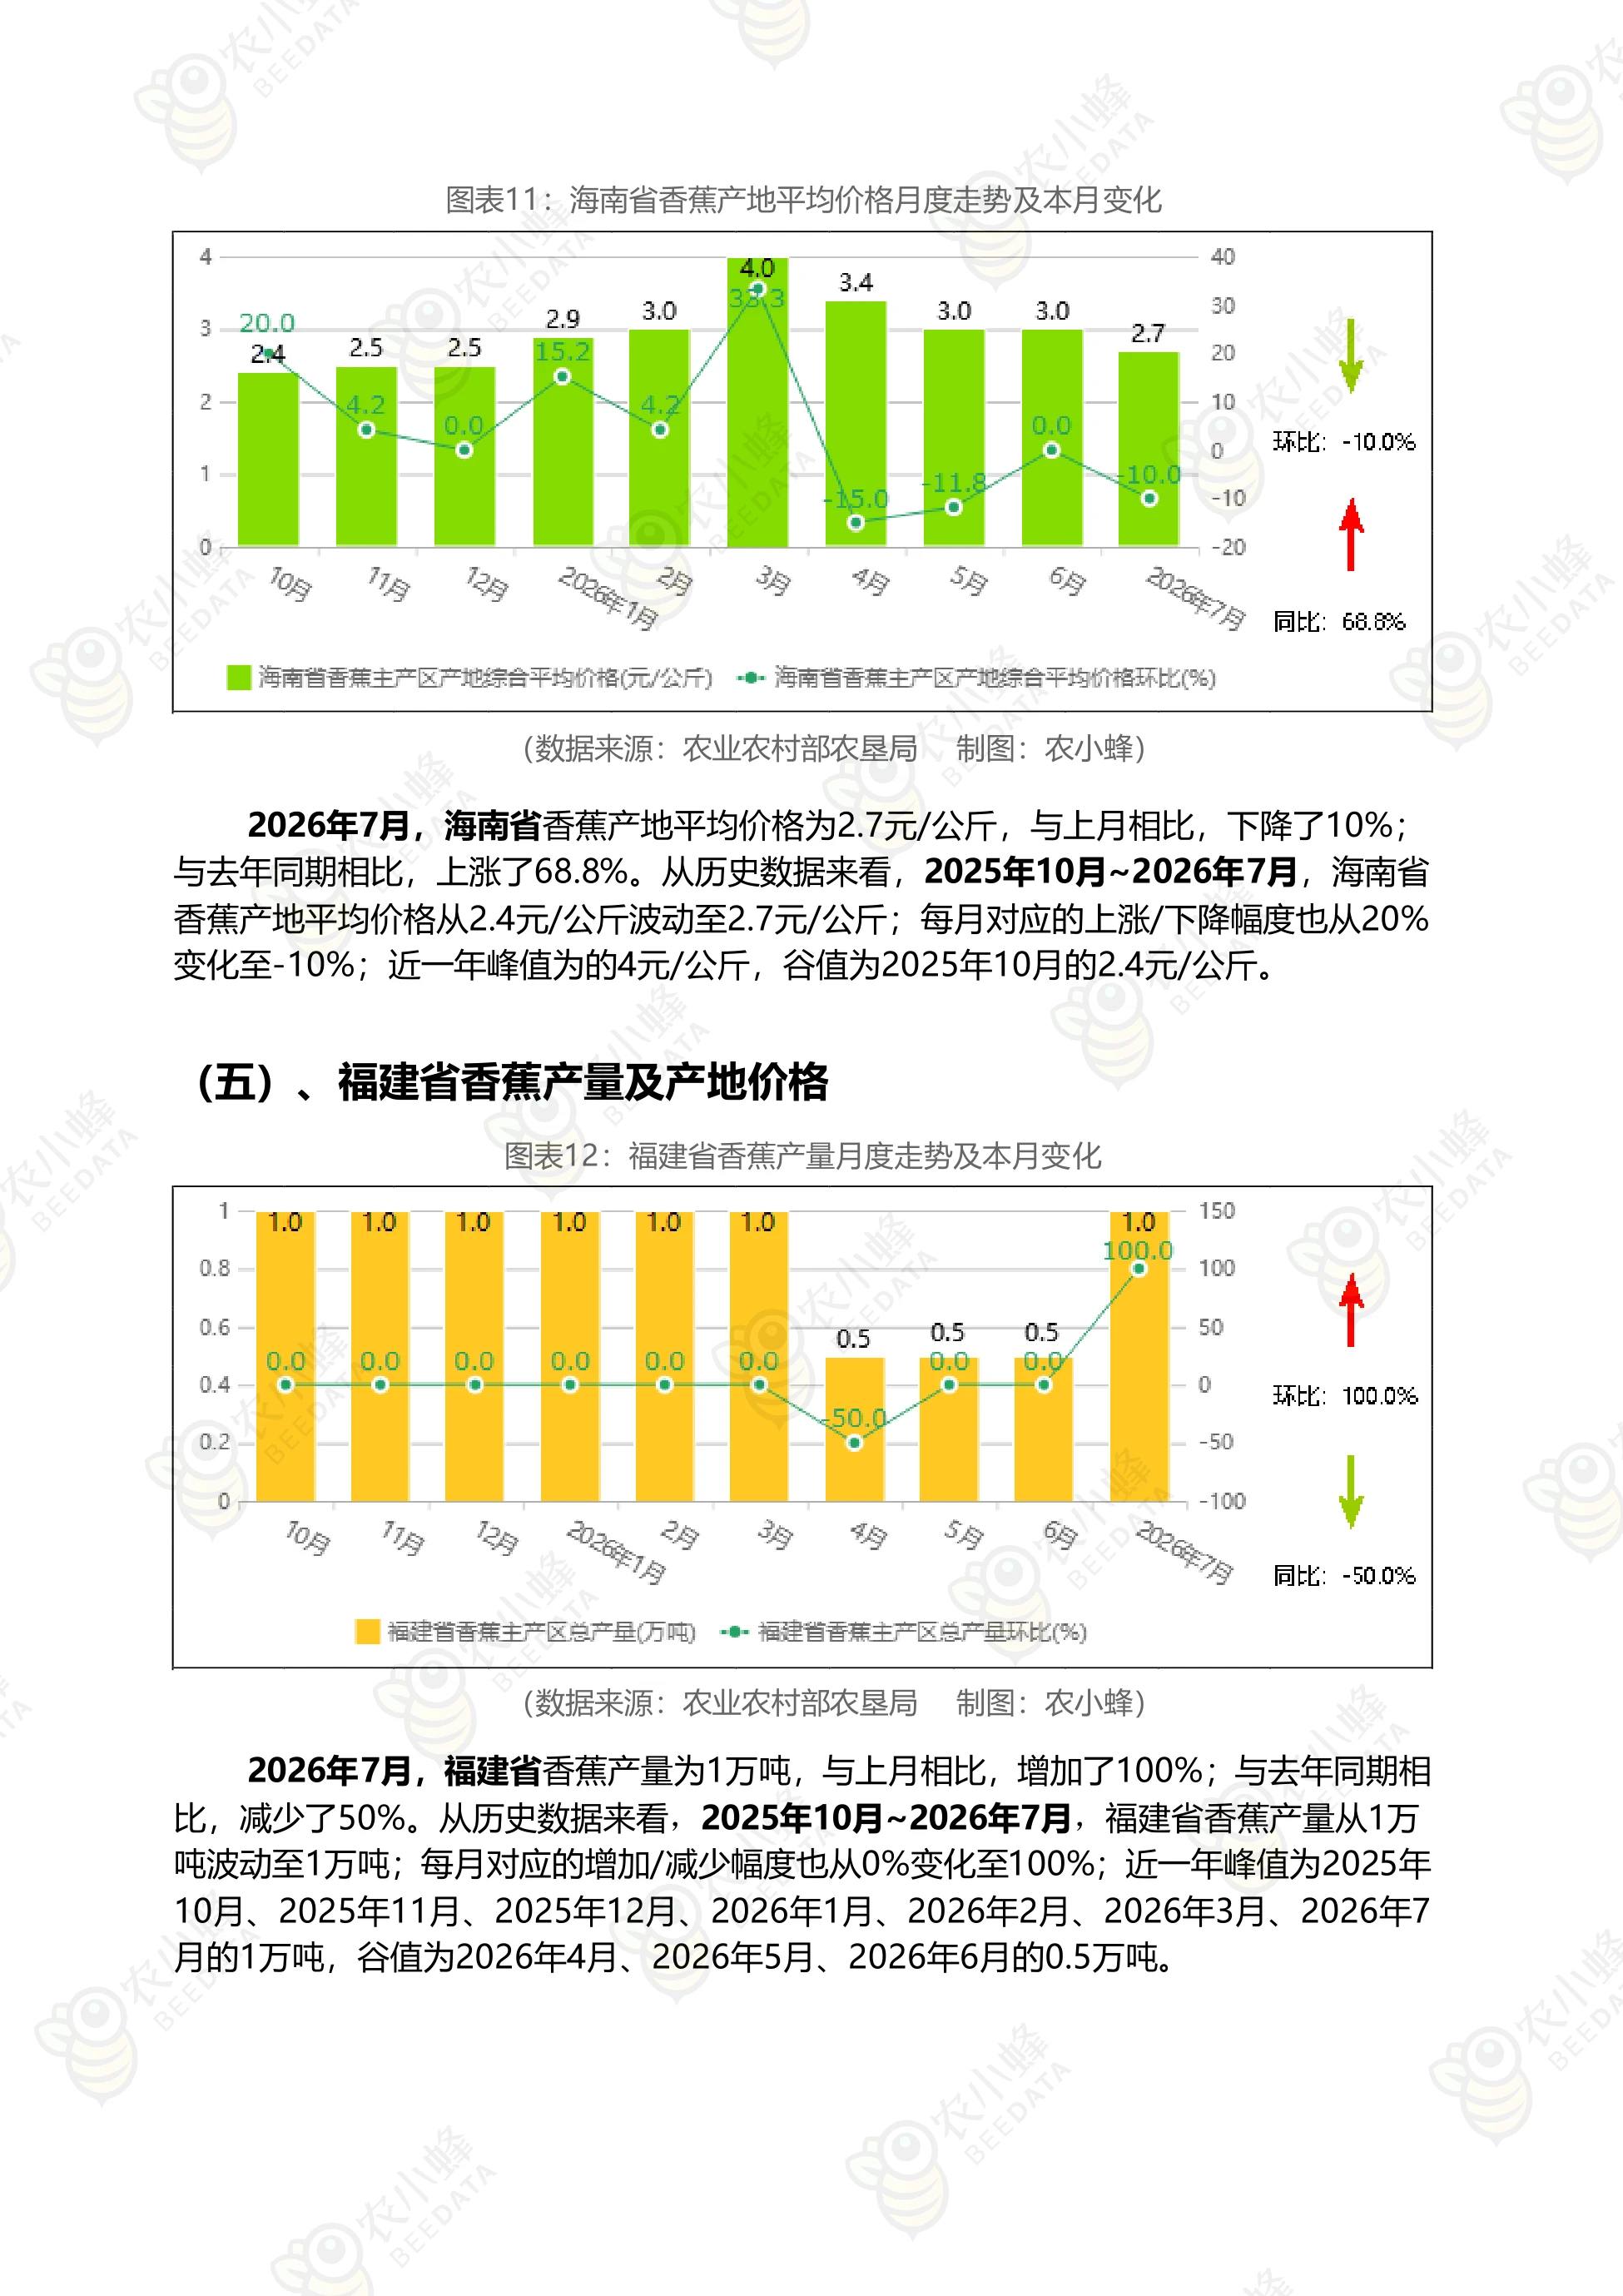
报告按产量给五个主产区排了序:广东 46 万吨、广西 13 万吨、海南 10 万吨、云南 6 万吨、福建 1 万吨。广东是当月唯一大幅增产的产区,环比增 15%,同比增 27.8%, 而且 46 万吨创下了近一年的峰值,谷值是 2025 年 12 月的 34 万吨。
海南则是反向。6 月还有 36.4 万吨,7 月只剩 10 万吨,环比减少 72.5%, 但同比仍然增长 22%,谷值出现在 2025 年 12 月,只有 2.4 万吨。广西的走势介于两者之间。产量 13 万吨、环比增 31.3%、同比增 2.4%, 近一年峰值是 2025 年 12 月的 70.5 万吨,谷值是 2026 年 2 月的 7.4 万吨。
云南和福建体量很小。云南 6 万吨、环比减 25%、同比基本持平, 峰值在 2026 年 3 月的 38 万吨;福建 1 万吨、环比增 100%、同比减 50%。
这组数字拼出来的图景很清楚:香蕉的月度供给高度依赖单一产区的换季窗口, 一省丰产就能把全国总量撑起来,一省退市也能让总量掉两成。

图源:《-中国香蕉市场动态监测(2026年7月)-农》(第6页)
三、产地价 3 元,同比涨了四分之一
价格这条线比产量稳得多。2026 年 7 月,主产区产地综合平均价格 3 元/公斤, 环比下降 0.1%,同比上涨 25.2%。近一年这条线从 2025 年 10 月的 2.3 元/公斤走到 2026 年 7 月的 3 元/公斤, 月度涨跌幅从 -4.2% 收敛到 -0.1%,说明价格已经进入一个相对平稳的区间。
峰值出现在 2026 年 1 月和 6 月,都是 3.1 元/公斤;谷值是 2025 年 10 月的 2.3 元/公斤。 从谷到峰,涨幅接近三成。同比 25.2% 这个数字需要留意。2025 年 7 月的产地价大约是 2.4 元/公斤, 这个水平的绝对价在近两年里属于中位偏下,所以同比涨幅有一半是基数造成的。
分省看价差拉得很大。广东 3.1 元/公斤、广西 3 元/公斤、海南 2.7 元/公斤、 云南 2.5 元/公斤,福建只有 1.2 元/公斤。
广东既是产量第一也是价格第一,这个组合说明它的品种结构和上市节奏都占优势; 福建产量和价格双双垫底,在五个主产区里基本处于边缘位置。
产量和价格同时排第一,靠的不是运气,是品种结构和上市窗口的双重匹配。

图源:《-中国香蕉市场动态监测(2026年7月)-农》(第7页)
四、广东涨的是量,海南跌的是节奏
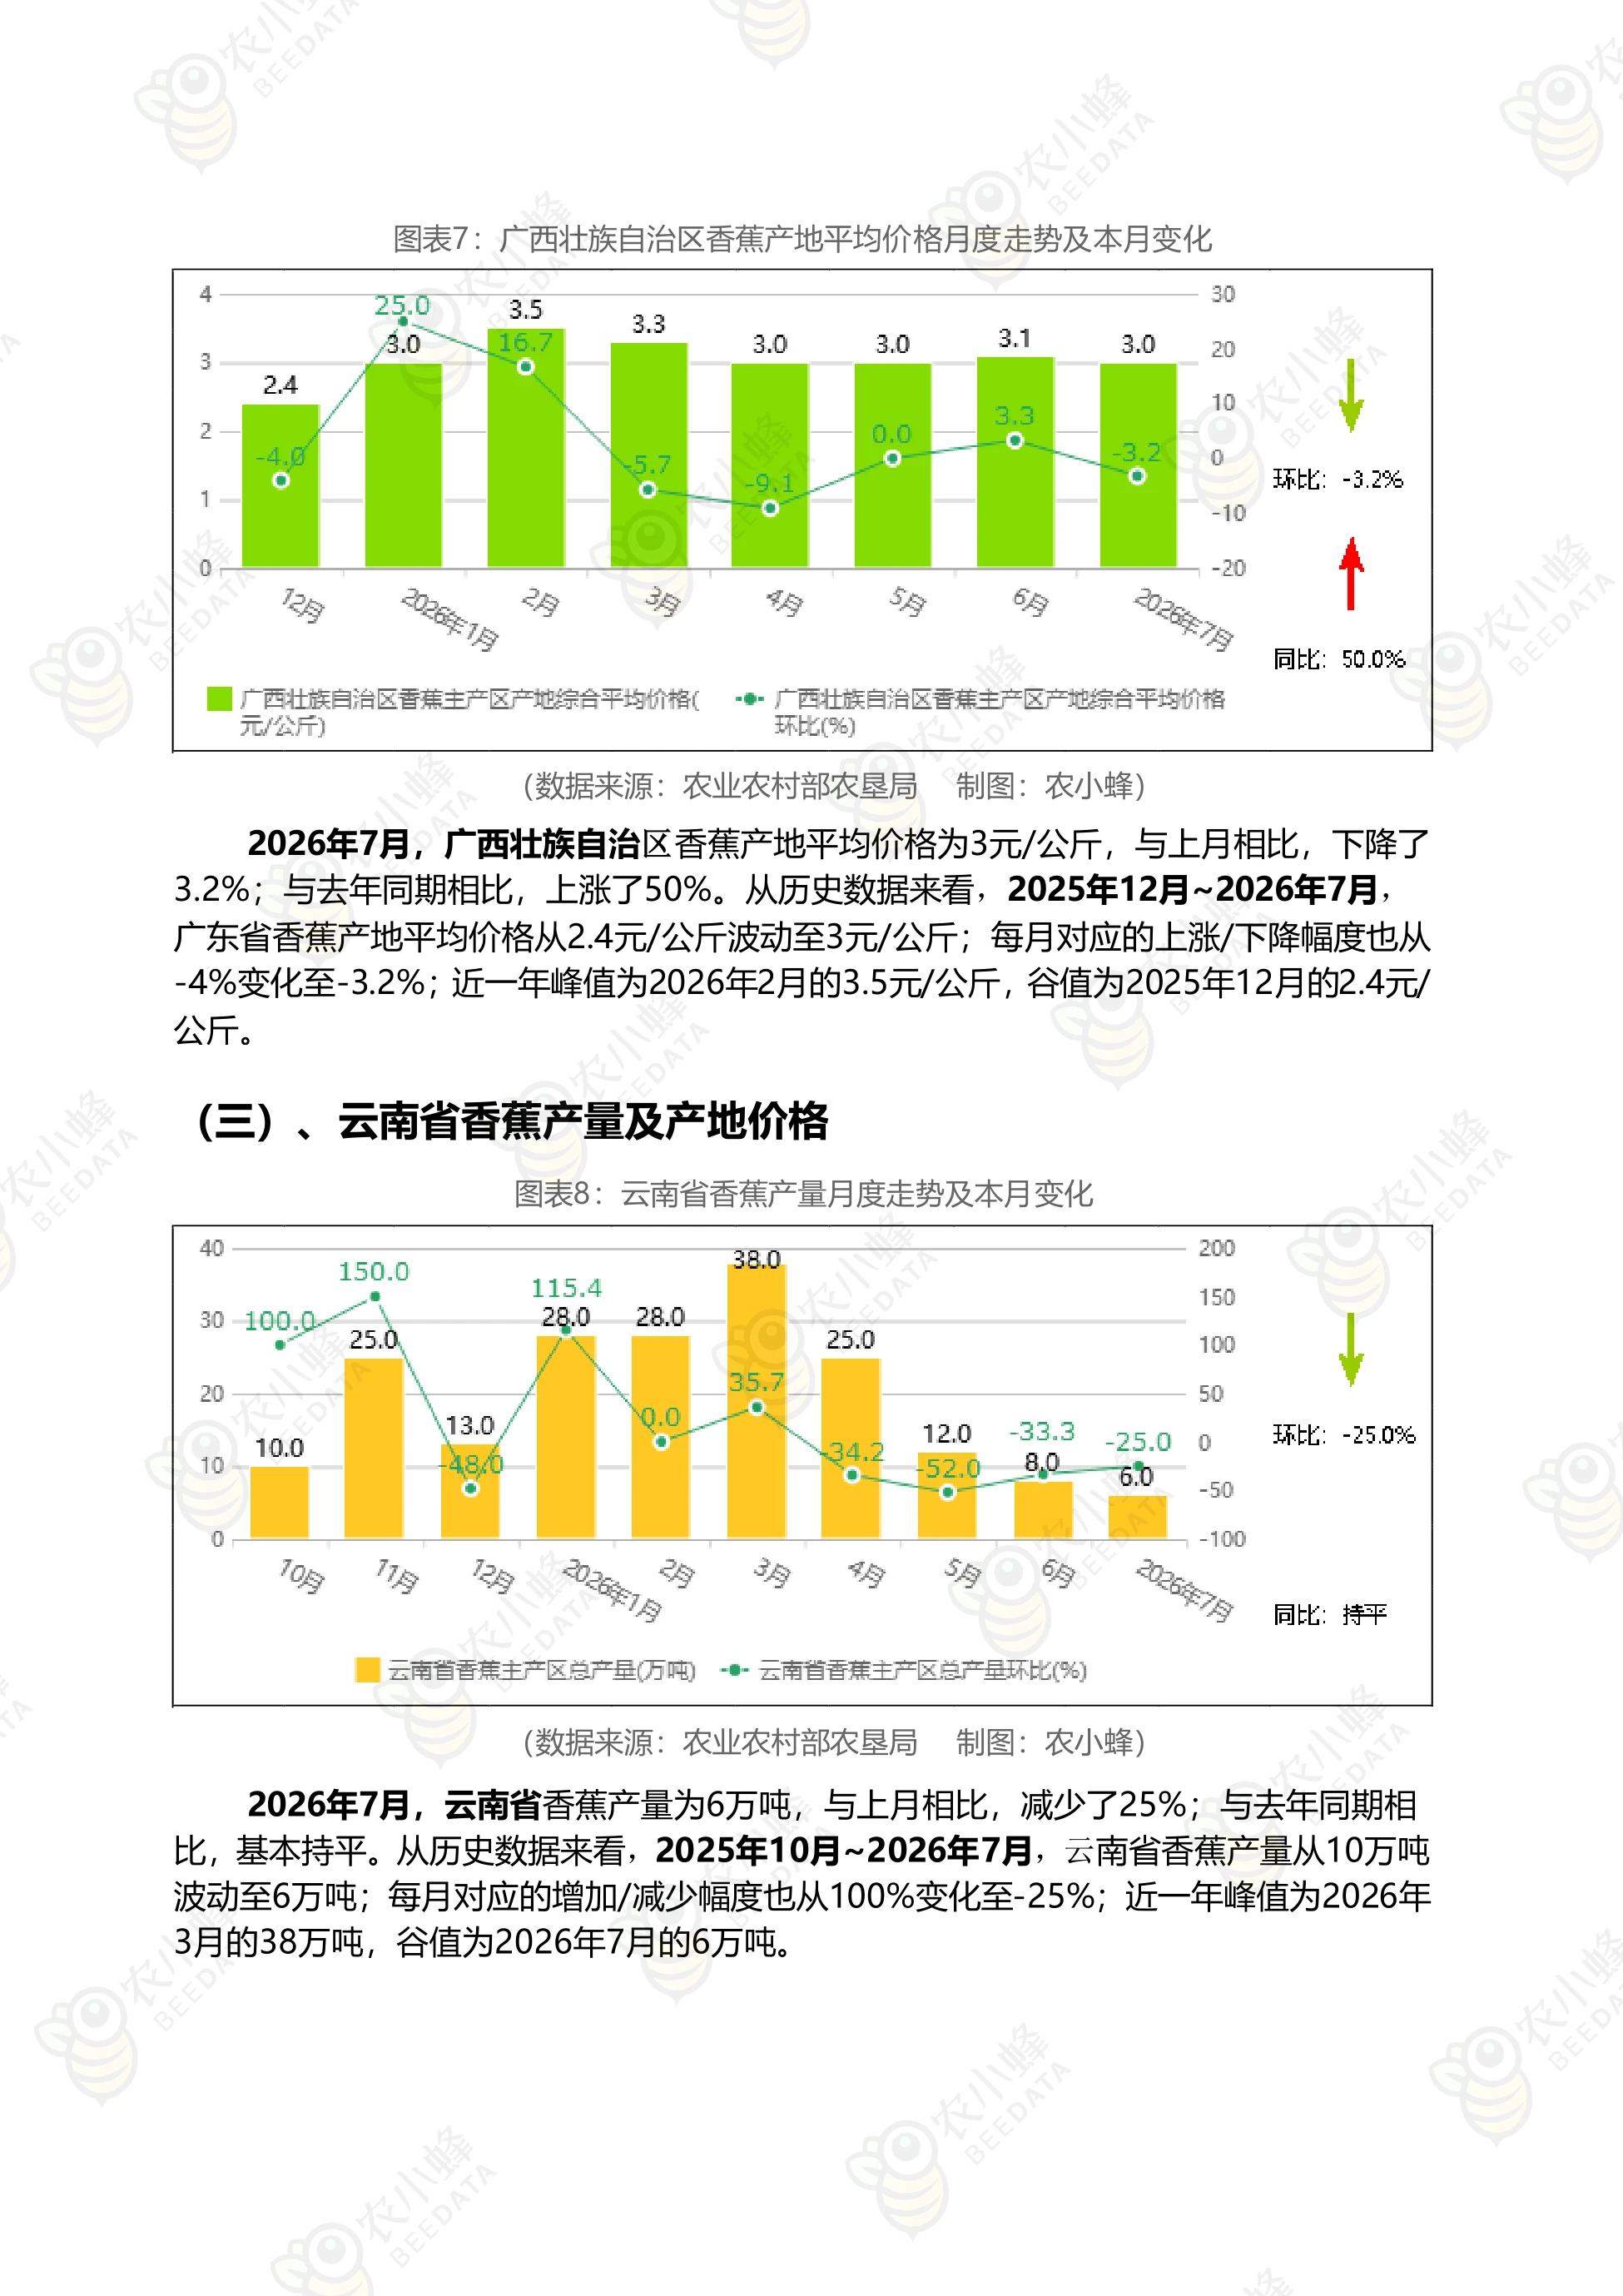
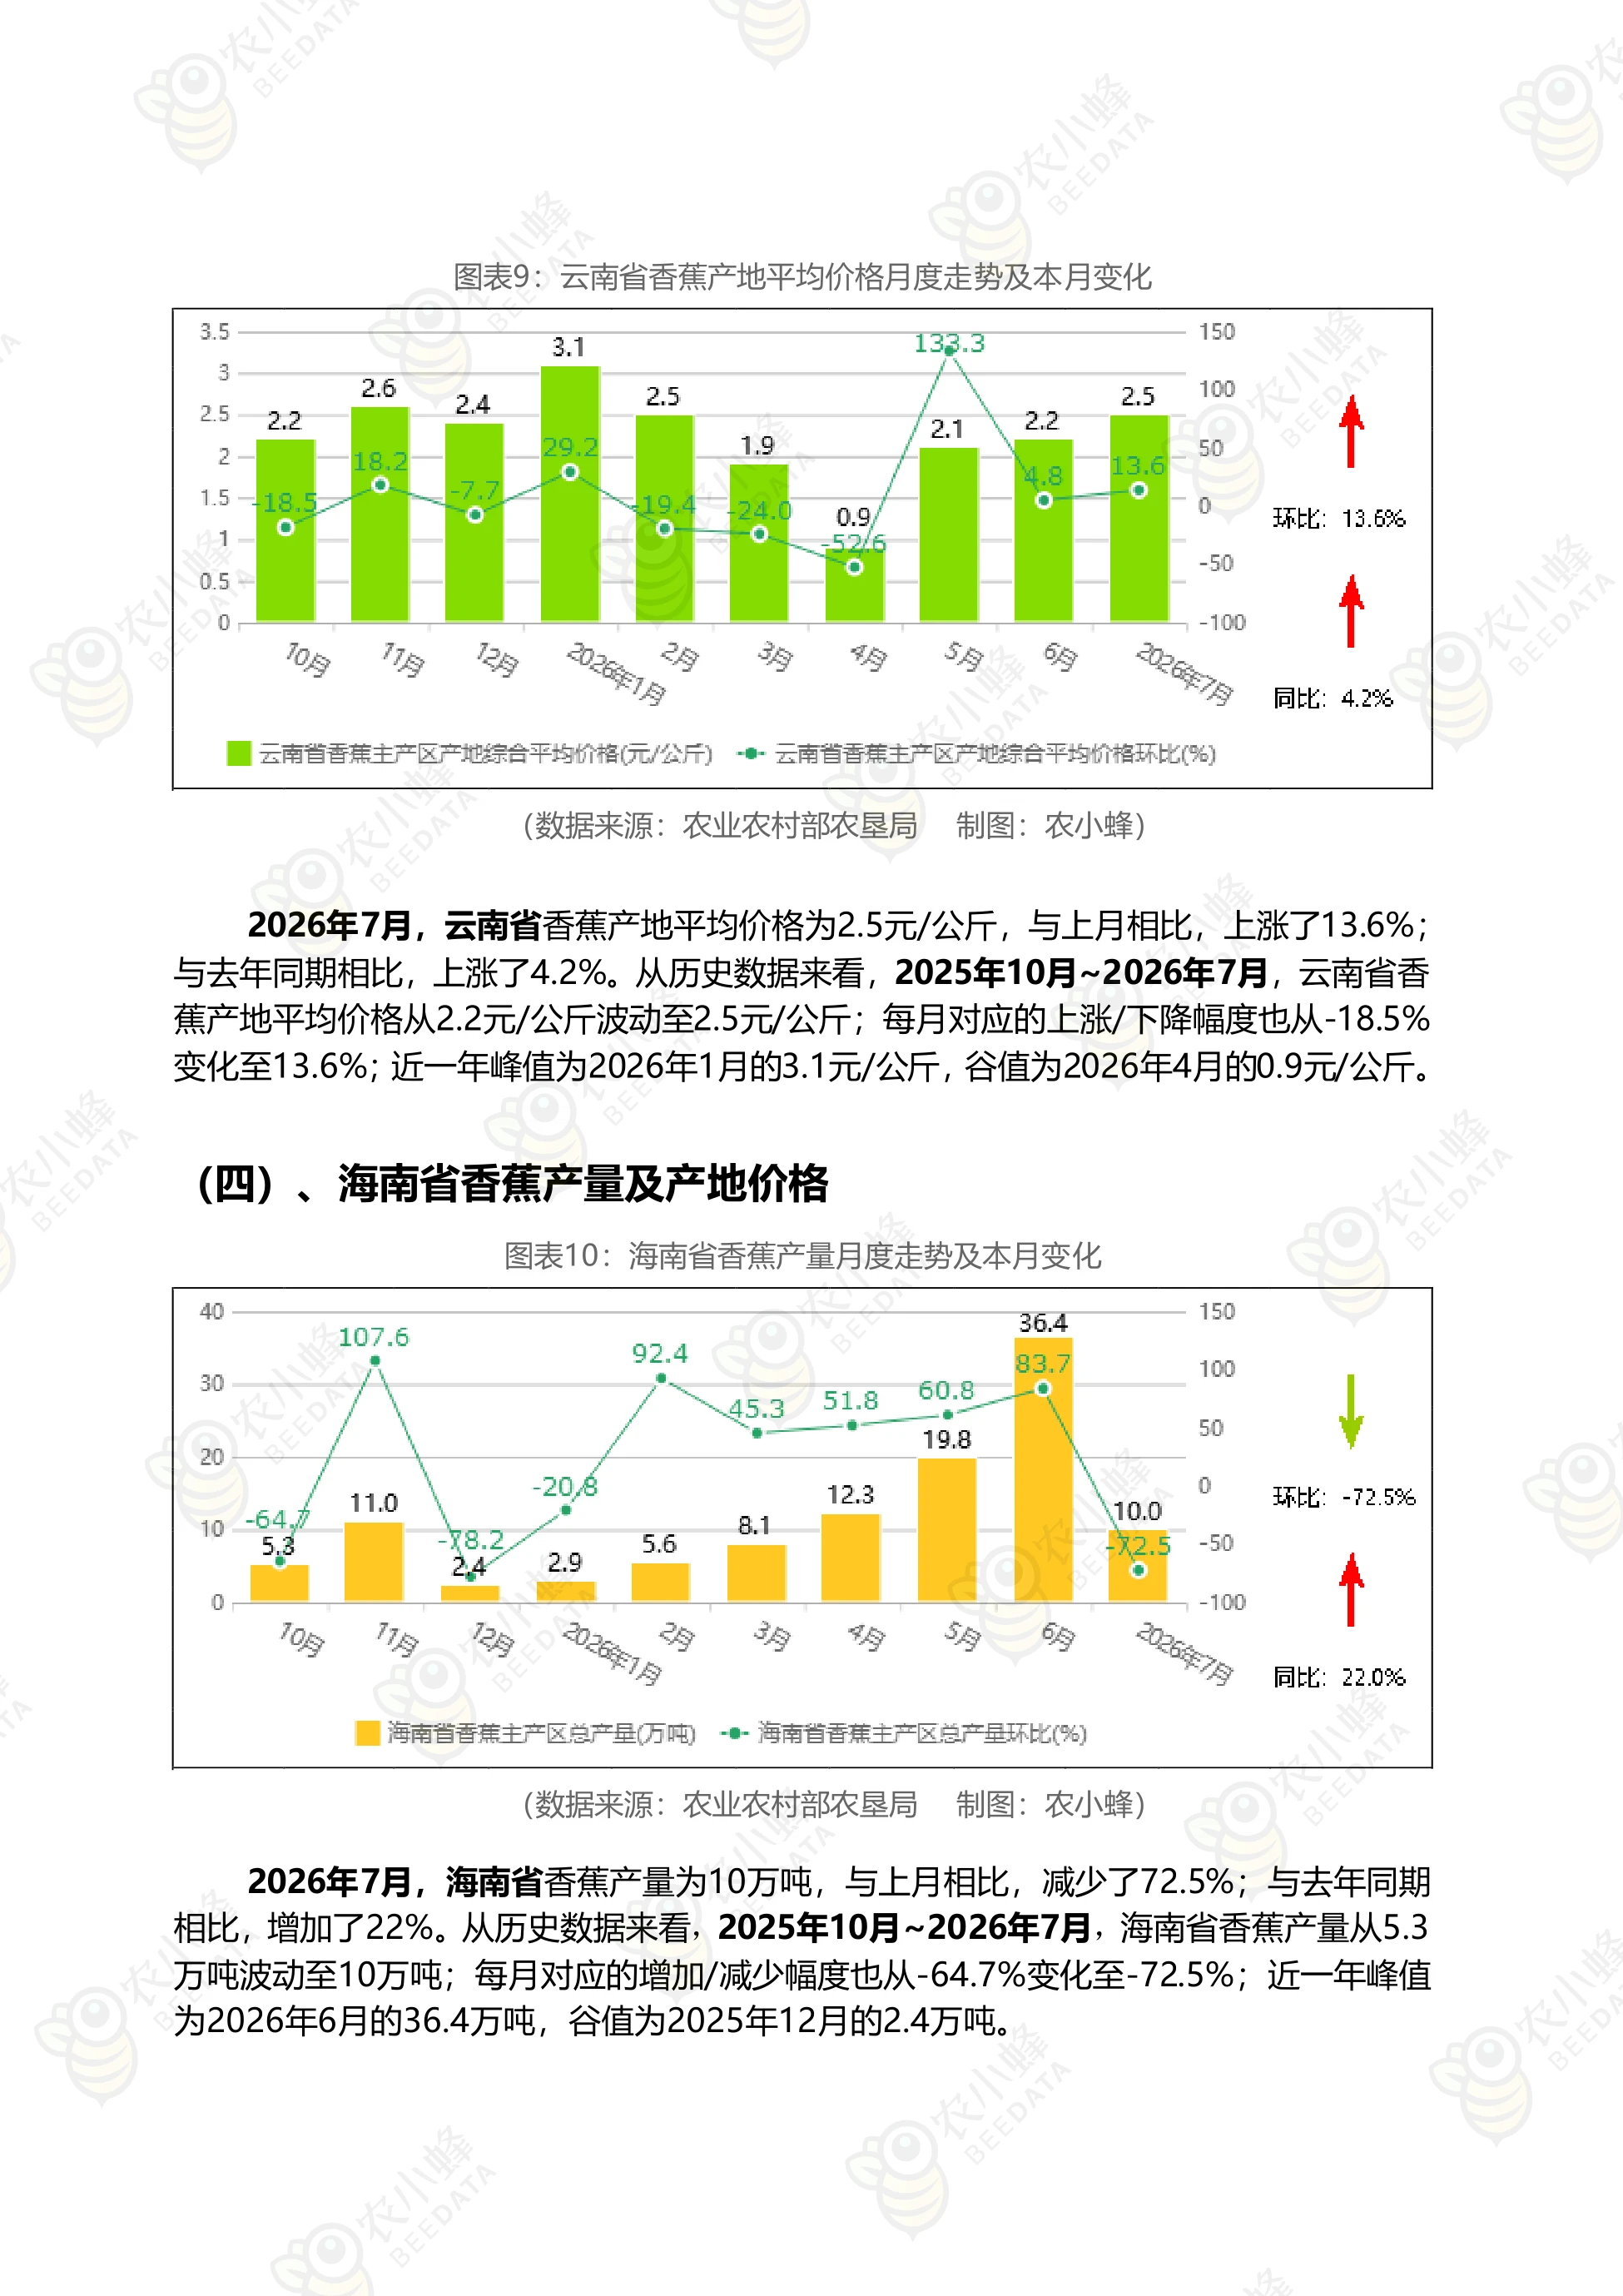
把广东和海南放在一起看,能看出两条完全不同的曲线。广东近一年产量从 38 万吨走到 46 万吨,月度增减幅度从 2.7% 变到 15%, 价格从 3.2 元/公斤走到 3.1 元/公斤,环比下降 8.8%、同比上涨 14.8%,峰值是 2026 年 6 月的 3.4 元/公斤。
这是典型的「量增价微降」。产量上来了,价格只让了不到一角钱, 说明当月广东的货在市场上消化得还算顺畅。海南的情况不同。产量从 36.4 万吨骤降到 10 万吨, 但价格只环比下降 10%,同比还上涨 68.8%,近一年的价格峰值到过 4 元/公斤。
同比 68.8% 这个涨幅是五省里最高的。它说明海南在退市前的这一批货, 碰上了一个相对紧俏的时间窗口。广西的价格同比涨幅也有 50%,从 2025 年 12 月的 2.4 元/公斤涨到 3 元/公斤, 峰值出现在 2026 年 2 月的 3.5 元/公斤。三省的价格同比都在涨,云南只有 4.2%,福建反而是 -25%。
同一时间点五个产区五个价,香蕉的定价从来不是全国一口价。
图源:《-中国香蕉市场动态监测(2026年7月)-农》(第8页)
五、批发环节 5.4 元,比产地贵出八成
产地价之后是批发价。2026 年 7 月,全国重点监测的农产品批发市场香蕉全月平均价格 5.4 元/公斤, 环比减少 3.1%,同比减少 2.2%。日平均最高价 5.5 元/公斤,最低价 5.2 元/公斤,价格极差只有 0.3 元/公斤。 一个月里最高最低差三毛,说明批发环节的日间波动被压得很小。
从每日走势看,7 月 1 日到 31 日,价格从 5.5 元/公斤波动到 5.3 元/公斤。 峰值出现在 1 日、2 日、5 日和 13 日,都是 5.5 元;谷值是 21 日和 29 日的 5.2 元。近一年这条线从 2025 年 10 月的 4.8 元/公斤走到 5.4 元/公斤, 峰值是 2026 年 3 月的 6.4 元/公斤,谷值是 2025 年 11 月的 4.7 元/公斤。
产地 3 元、批发 5.4 元,中间这一块差价包含了运输、催熟、损耗、摊位和批发商的利润。 八成左右的加价率,在生鲜品类里属于常规水平。
批发价环比降 3.1%,产地价环比降 0.1%,两端的降幅差了三个百分点。 这说明七月的价格压力更多压在流通环节,而不是产地。
产地几乎没让价、批发让了三个点,说明七月的让利主要发生在中间环节。
图源:《-中国香蕉市场动态监测(2026年7月)-农》(第9页)
六、进口 15.86 万吨,越南排在第一
外贸这一块,格局很稳定:进口远大于出口。报告认为原因有两个, 一是香蕉种植受气候条件限制,只能集中在南方;二是枯萎病导致收益下降,农民种蕉热情减退。
2026 年 7 月,香蕉进口量 15.86 万吨,进口金额 8490.18 万美元。 近一年进口量从 2025 年 8 月的 12.86 万吨波动到 15.86 万吨,峰值是 2026 年 4 月的 24.63 万吨。按进口量排序,来源地依次是越南 43989 吨、菲律宾 37699.36 吨、老挝 28655.35 吨、 厄瓜多尔 25456.21 吨、柬埔寨 19472.52 吨,后面还有墨西哥、缅甸、斯里兰卡、泰国。
按进口金额排序,顺序却换了。菲律宾 2279.20 万美元第一,厄瓜多尔 1999.33 万美元第二, 越南 1678.85 万美元只排第三。这个错位说明单价差异明显。越南的量最大,货值却不如菲律宾和厄瓜多尔, 前两者的单价更高,对应的品种或等级也不一样。
从长期看,2011 年至 2025 年进口量从 81.87 万吨增长到 194.15 万吨, 峰值就是 2025 年,谷值是 2013 年的 51.48 万吨。进口这条线是长期上行。
量最大的来源地货值排不到第一,说明进口早就不是单纯拼价格了。
图源:《-中国香蕉市场动态监测(2026年7月)-农》(第10页)
七、出口 0.58 万吨,一半去了香港
出口这一侧的体量小得多。2026 年 7 月,出口量 0.58 万吨,出口金额 526.95 万美元。按出口量排序,中国香港 2217.61 吨排第一,蒙古 879.13 吨、俄罗斯 823.65 吨、 吉尔吉斯斯坦 728.50 吨、朝鲜 498.01 吨、中国澳门 320.43 吨。
按金额排序,中国香港 264.68 万美元占到一半,吉尔吉斯斯坦 88.84 万美元、 俄罗斯 52.64 万美元、蒙古 38.09 万美元跟在后面。出口目的地集中在两类:一类是港澳这样的近距市场, 另一类是蒙古、俄罗斯、吉尔吉斯斯坦、朝鲜这些陆路邻国,走的是边境贸易。
从年度数据看,2011 年至 2025 年出口量从 1.02 万吨增长到 8.85 万吨, 2025 年是近十五年峰值。出口在增长,但基数小,2025 年 8.85 万吨还不到当年进口量的二十分之一。
贸易逆差随之扩大。进口金额从 4.02 亿美元涨到 10.63 亿美元, 逆差金额从 3.95 亿美元涨到 9.86 亿美元,近十五年峰值是 2022 年的 11.38 亿美元。
出口年年增长,可逆差还在扩大,这条线短期内看不到翻盘的可能。
图源:《-中国香蕉市场动态监测(2026年7月)-农》(第3页)
八、读月度数据的三条经验
第一条是区分环比和同比。这份报告里最容易被误读的就是 76 万吨这个数: 环比跌 19.8% 是真的,同比涨 17.1% 也是真的。两个数字说的是两件事,不能只挑一个用。
第二条是留意数据缺口。报告明确写了,2026 年 1 至 7 月暂无官方发布的香蕉交易量数据, 最新的交易量数据是 2025 年 12 月的 2.2 万吨,交易价值 10650.9 万元。
这一条很关键。批发市场的交易量口径一旦断档,就没法用「量价配合」去验证价格走势, 只能退回到用产地数据和批发价格做间接推断。
第三条是看分省而不是看全国。全国均价 3 元/公斤,是把 46 万吨的广东和 1 万吨的福建加权平均的结果, 里面掩盖了从 1.2 元到 3.1 元的巨大价差。
要看懂一个月的数据,最好把这一页的四个口径放在一起: 主产区产量、产地均价、批发均价、进出口量。单看其中任何一个都会失真。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。