机器狗卖出了全球七成,为什么工业客户还在小批量试
 广告
本文解读:《2026-中国四足机器人商业化研究报告-亿欧智库-35页》 · 共 35 页 · 原文
机器狗的销量已经跑到了全球第一,但商业化这关其实还没过。
2025 年全球七成以上的四足机器人销量来自中国厂商,可行业整体的商业化渗透率还不到 1%。
亿欧智库这份报告把中国四足机器人的商业化拆得很细:市场规模、成本结构、销售模式、场景成熟度,一层一层往下切。
结论是行业已经具备量产万台的硬件能力,却不具备规模盈利的商业能力,整体呈现技术领先、落地超前、盈利偏弱。真正卡住的不是能不能造出来,而是造出来之后用户买回去干什么、能不能稳定跑一年、算不算得过账。
图源:《-中国四足机器人商业化研究报告-亿欧智库-3》(第5页)
一、市场规模三十五亿,增速却高达三成六
先看盘子有多大。报告引用第三方数据,中国四足机器人 2025 年市场规模约 35.5 亿元,这是按销量口径算的。这个数看着不算大,增速却很扎眼。报告预计 2030 年市场规模增至 160 亿元,2025 到 2030 年复合增长率 36.22%。
拆开看结构,消费级和行业级的走势完全不同。消费级从 2025 年约 3.8 万台涨到 2030 年约 68 万台,复合增速 79.05%。行业级同期从 1.99 万台涨到 8.5 万台,复合增速 33.76%。 两台发动机的转速差了整整一倍多,一个靠普及,一个靠渗透。
消费级的曲线陡,是因为起点低、单价已经掉到大众能接受的位置,规模效应最直接。行业级慢一些,卡在采购决策和验证周期上。
增速越高的那一半,恰恰是最不容易变成刚需的那一半,这是这份报告里最耐人寻味的地方。

图源:《-中国四足机器人商业化研究报告-亿欧智库-3》(第8页)
二、成本降下来,才是这轮行情的底盘
报告把增长动能拆成四层,最底下一层是成本。它的判断是,成本降低让用户「用得起」,这是最直接的驱动力。撑住成本的是供应链。核心零部件国产化率已接近 80%,单机成本同步下降,消费级价格降了一半以上。
再往上一层是 AI 大模型。「用得起」之外还得「用得好」,VLA 大模型开始商业化部署,让机器具备感知、理解、执行的完整链路。端侧大模型 AI 芯片的方案也在加速落地,报告给的数字是响应延迟降至毫秒级,这决定了机器人能不能在移动中实时反应。
最上层是场景和政策。「非用不可」这句听着虚,落到具体的例子却很实在:国家电网 2026 年规划采购 5000 台四足巡检机器狗。
另外两条数字也值得记住:电力巡检细分市场里,龙头企业的市占率已经超过 85%;电力、石化等行业国产替代在加速,龙头基本站稳了。
至于消费级那半边,报告写得很克制。可选场景正在变成刚需,但节奏取决于价格和智能化能走到哪一步。
成本是底盘、大模型是能力、场景是触发器,三层缺一层,商业化的速度立刻掉下来。

图源:《-中国四足机器人商业化研究报告-亿欧智库-3》(第7页)
三、卖设备的毛利一半,卖方案的客单三十万往上
报告把销售模式分成三类,三类的毛利结构和客户画像差别很大,混在一起谈容易看不清。第一类是产品直接销售。典型形态是标准硬件,客户是消费个人和中小企业,一次交易、客户粘性低。
这类模式毛利率最高,报告以宇树为例,毛利超过 50%。渠道上以直销为主、经销为辅,线上走电商,线下走体验店和区域代理。
第二类是解决方案,软硬一体加定制开发。客户是大型国央企、行业头部、政府消防和公安这类部门,痛点明确、预算充足,但决策链很长。
这套模式的客单价在 30 万元以上,交付周期长,毛利中等,报告给的是 45% 到 55%。销售、售前、交付要三个人盯着一条线。第三类是租赁和运营,按月付费加软件订阅。客户是临时场景和预算敏感的中小企业,不想承担设备折旧风险,需求随季节波动。
这类模式毛利偏低,但现金流稳定、客户粘性高。报告提到 2026 年中国机器人租赁市场规模预计突破 100 亿元,相关企业已超过 15 万家。
头部的打法也不是只押一类。宇树是全层级覆盖,云深处做行业纵深、以解决方案为主,七腾则是设备销售和租赁结合。
图源:《-中国四足机器人商业化研究报告-亿欧智库-3》(第9页)
四、关节模组吃掉了成本的大头
成本结构这一段,是理解降本空间的关键。四足机器人的成本分成关节模组、主控与传感器、电池、机械结构、辅助结构几块。
消费级那边,关节模组是最贵的一项,报告给的比例是 30% 到 45%,一台机器共有十二个关节模组。排第二的是主控计算平台和电池。传感器里还包含激光雷达、深度相机和 IMU,特种级还要加多模融合,感知成本会进一步往上走。
行业级的结构不一样,关节模组占到约 40%,感知与算力、软件与算法的占比也明显更高,硬件不是唯一大头了。运维和售后也得分层看。工业级四足机器人在这一项上的占比高于消费级,约占 8% 到 15%,这笔钱在报价里常常被忽略。
降本效果在交付端已经看得见。2026 年电力四足机器人的单台部署调试周期从 7 到 20 天压缩到 3 到 9 天,人工成本下降 60% 以上。
模块化设计让核心部件更换效率提升 80%,年度运维成本降到整机售价的 5% 到 8%。这几个数字比单纯的降价更能说明产业在成熟。
图源:《-中国四足机器人商业化研究报告-亿欧智库-3》(第10页)
五、国产化到了百分之七十五,短板在芯片
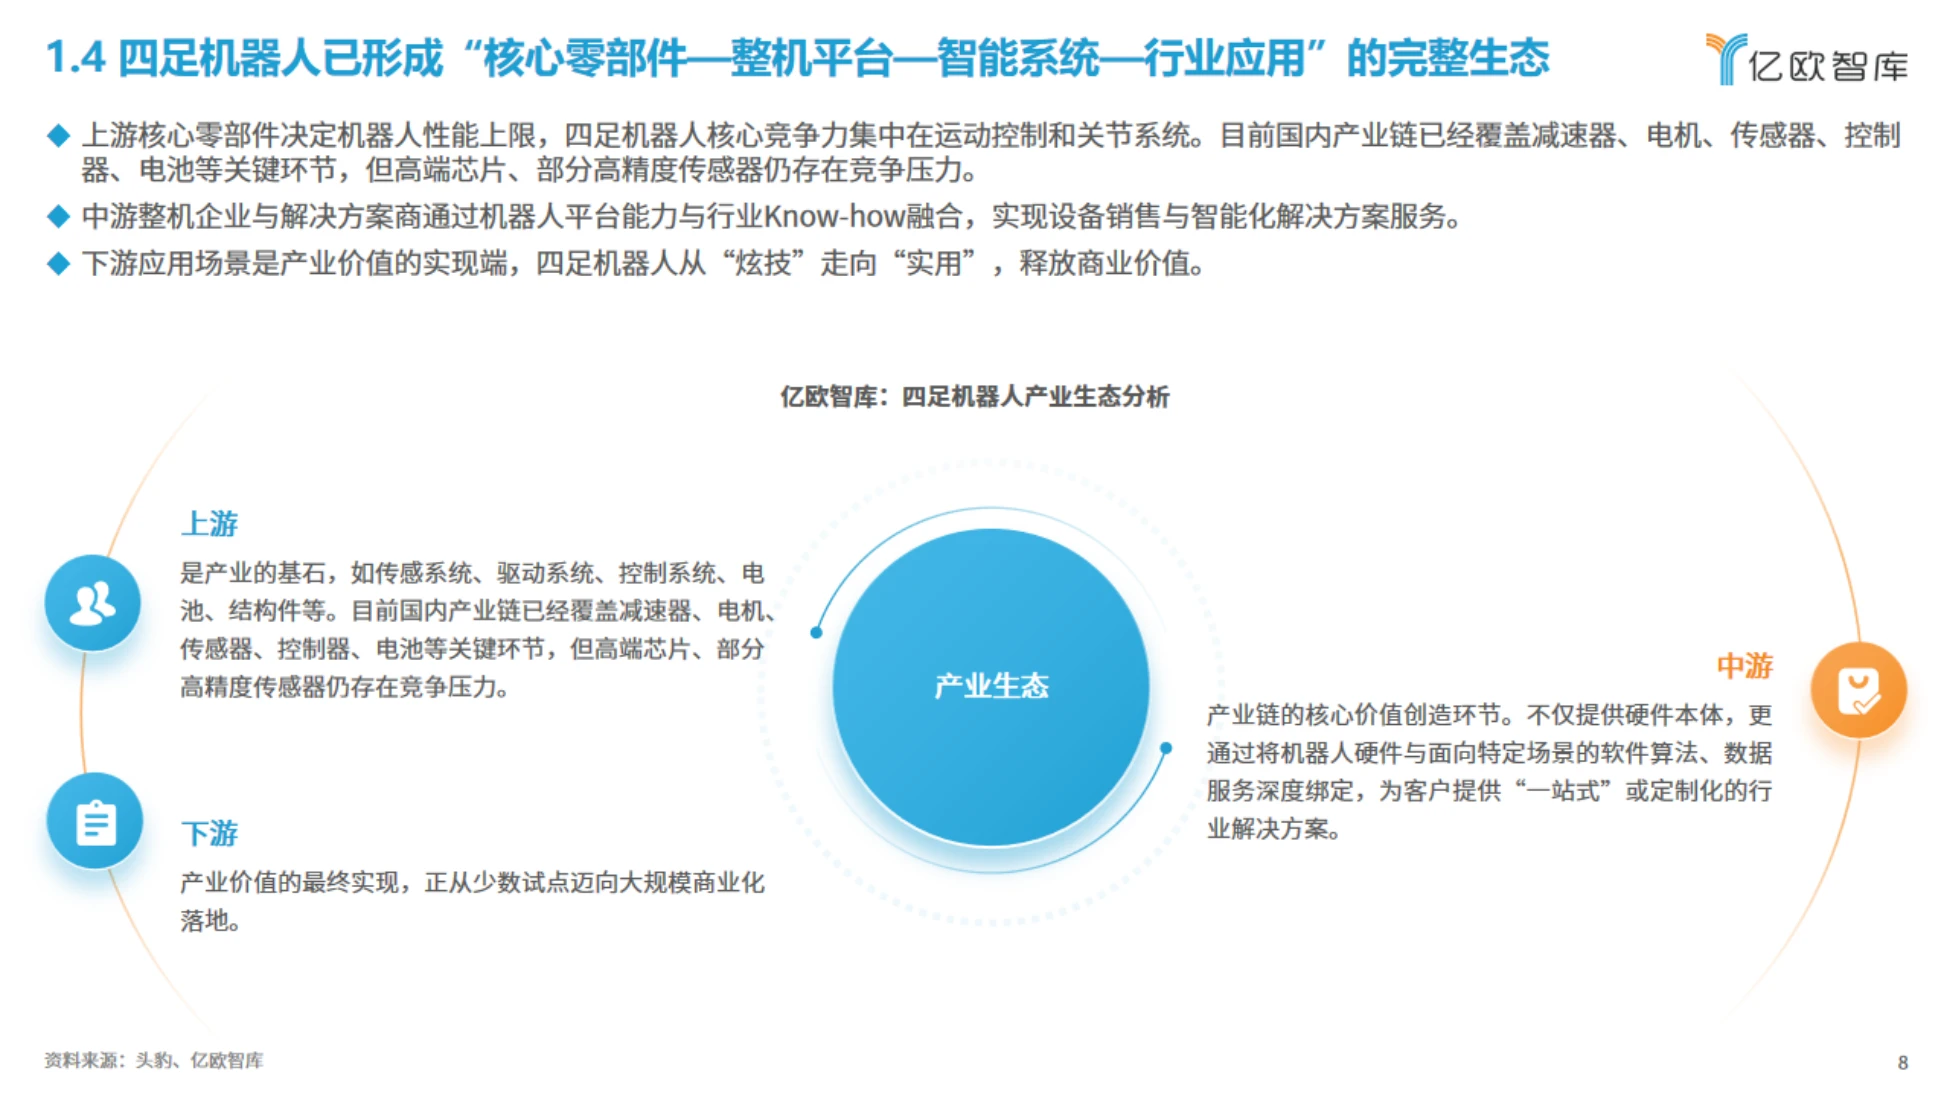
产业链这一层,中国已经建成全球最完整的自主体系。整机、电机、电控、结构件的国产化程度都比较高,核心零部件整体国产化率突破 75%。
短板也很具体:高端编码器、车规级 AI 算力芯片、长寿命关节轴承这几类,仍然部分依赖进口。细分品类的国产化差距挺大。关节模组的国产化率在 80% 到 90%,价格只有进口的二分之一到三分之一。
无框力矩电机的国产化率超过 85%,国产成本约为进口的六成到七成;激光雷达超过 70%,国产价格仅为进口的三分之一。差距最大的是行星滚柱丝杠和六维力传感器,国产化率分别只有 20% 到 30% 和 27% 到 30%,这也是后续替代空间最大的两块。
头部整机厂的做法是全栈自研加长三角集群配套。宇树自研关节模组、运动控制算法和软件系统,目的是把性能和供应链依赖一起降下来。
国产化率从七成五往上走,剩下的那截靠的不是产能,而是材料和精密加工这两道慢功夫。
图源:《-中国四足机器人商业化研究报告-亿欧智库-3》(第9页)

图源:《-中国四足机器人商业化研究报告-亿欧智库-3》(第6页)
六、特种场景确定性最高,消费场景想象空间最大
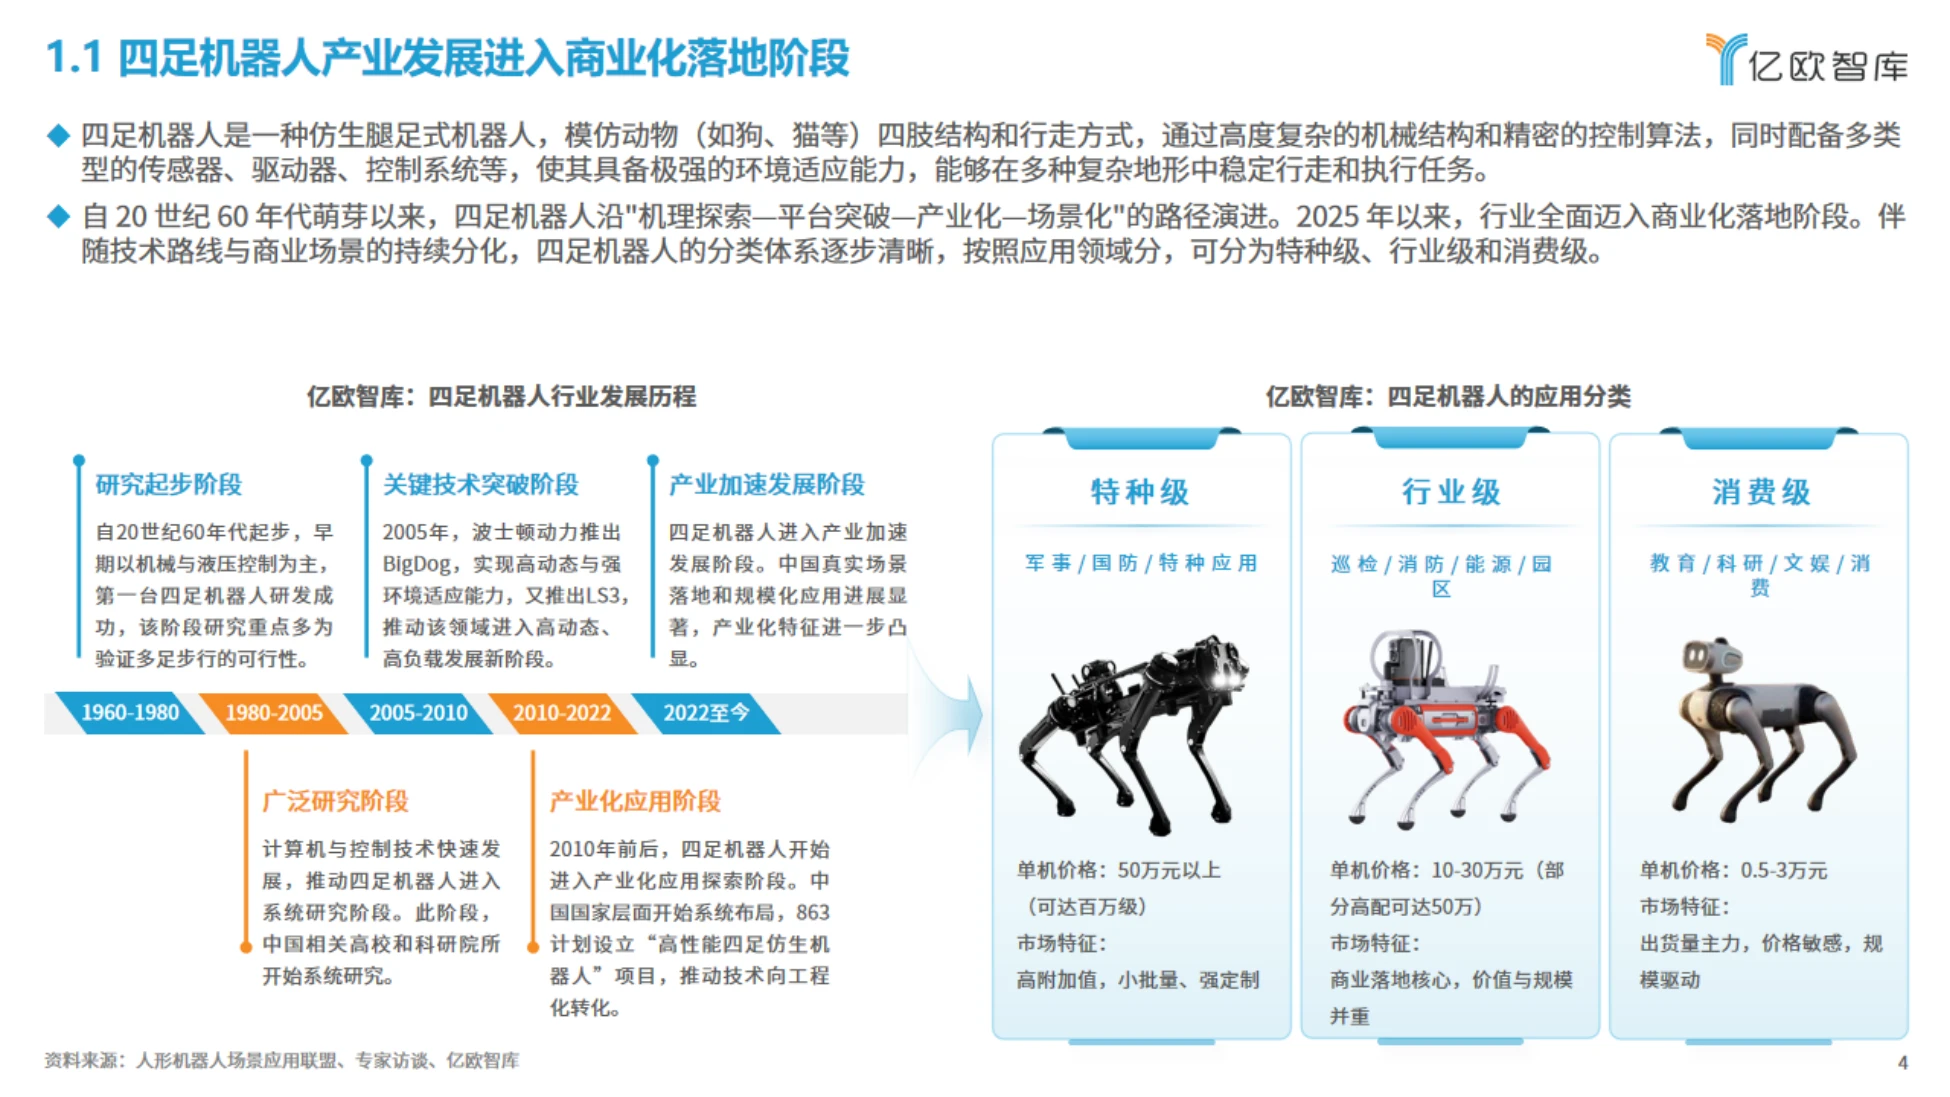
三类场景的商业化成色不一样,报告把它们的成熟度排得很清楚,排名背后是付费能力和需求刚性。最确定的是特种场景。石化防爆、排爆、应急救援、军事警用这些地方,人进不去或者不该进,机器人替代的价值最硬。
这块的风险在于资质。普通工业级产品普遍缺乏进入高危场景的作业资质,加上电机、减速器、多传感系统堆出来的高成本,门槛不低。
工业场景是规模化的主战场,集中在电力巡检、冶金冶炼、煤矿勘探,主要干巡检、探测、数据采集这些活。价格带拉得开:基础款约 4 万元,定制化方案能到 20 万至 30 万元。商业模式也在从卖设备往智能运维服务转。
消费场景是普及速度最快的。演艺展示、科教实训、户外露营辅助、宠物陪伴看护,加上租赁市场里四足机器人已占库存的四成。
最大的问题是需求不硬。价格下探到万元以内后,很多用户仍然不知道买回去做什么,产品定位还卡在科技潮品和情感陪伴之间。
图源:《-中国四足机器人商业化研究报告-亿欧智库-3》(第5页)
七、五家企业,五条不同的路
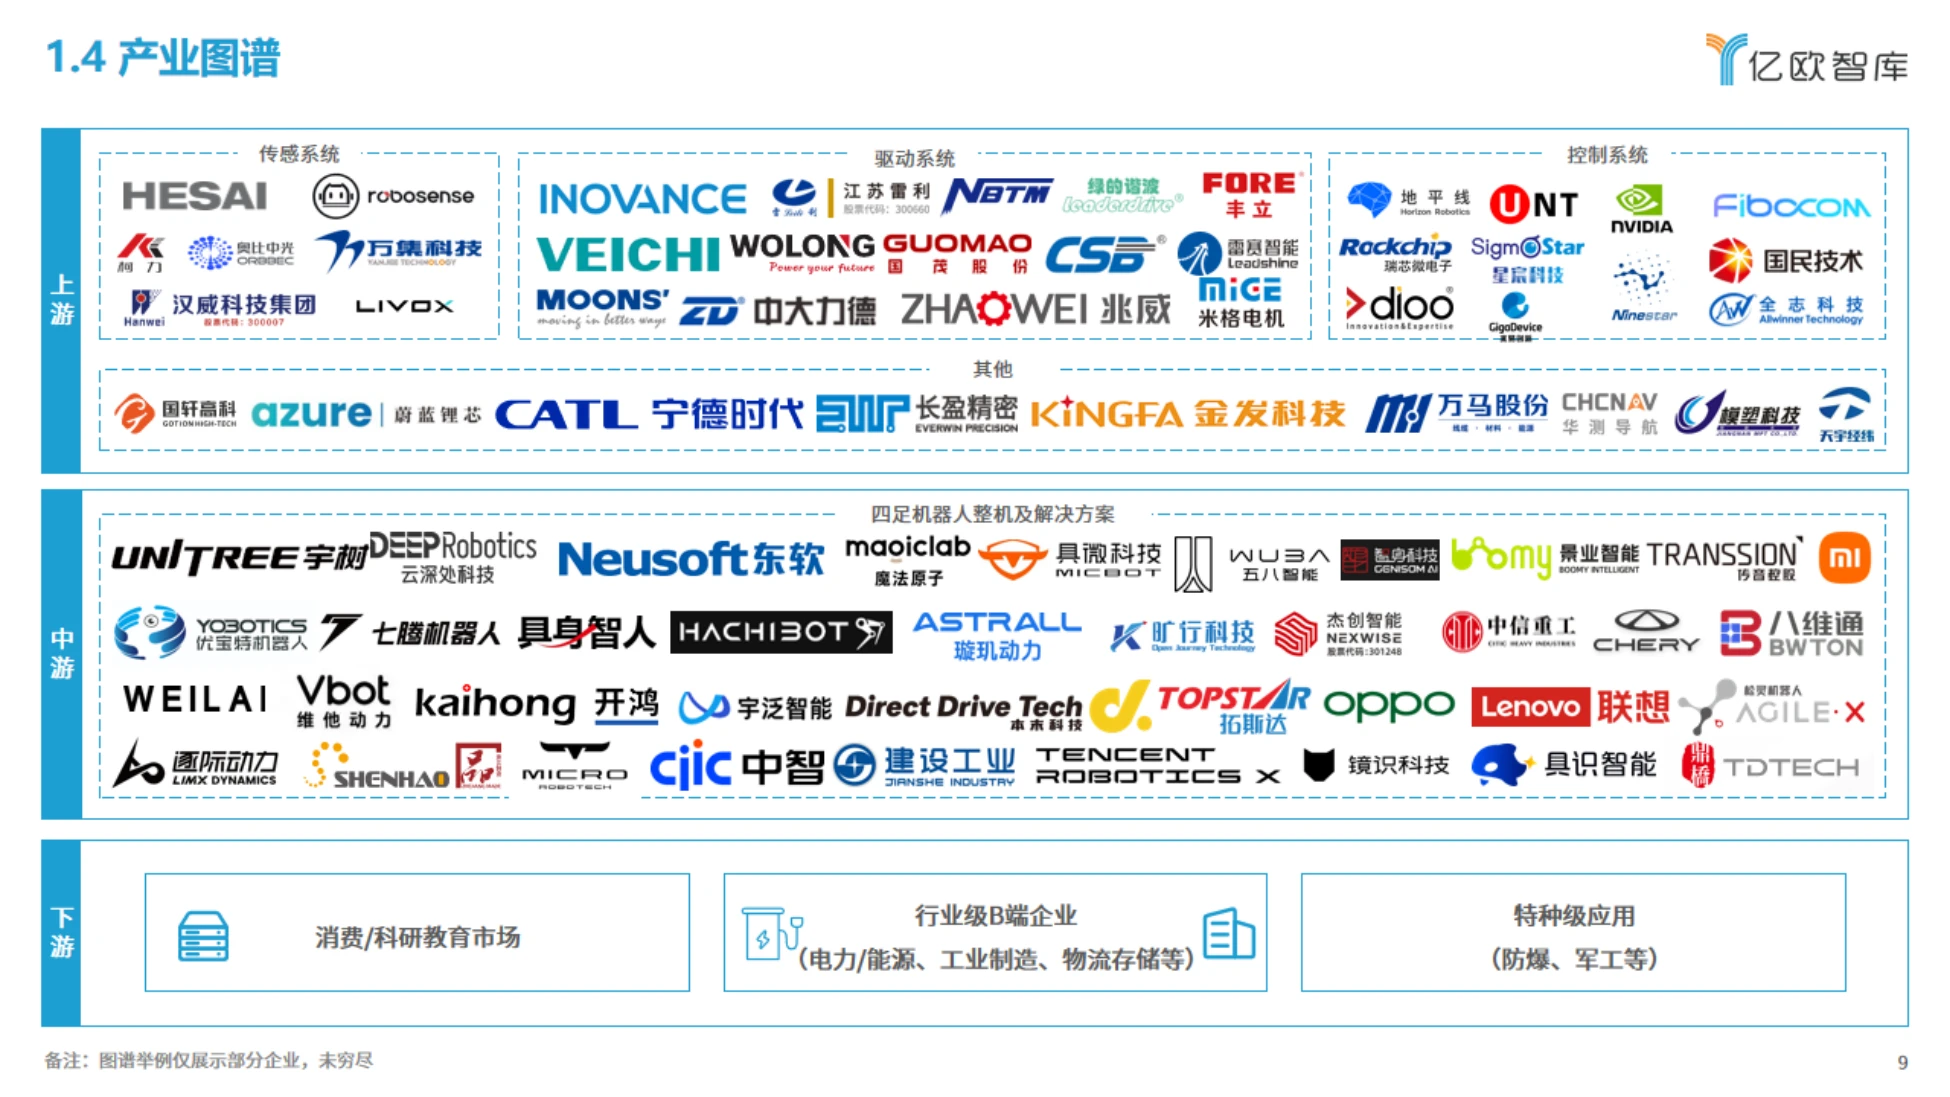
案例部分选了五家,正好代表五种切入方式,看这几家的差异比看行业平均值更有信息量。宇树是商业化开创者。2016 年成立,电机、控制、算法、整机全栈自研,2017 年迭代至今累计销量超 33000 台,全球份额连续多年第一。
它的毛利率走得很稳,从 2022 年的 42% 一路升到 2025 年前九个月的 55.49%,靠的是核心部件自研自产和四足与人形的零部件通用。云深处做行业纵深。2025 年具身智能机器人业务占它主营收入 95.69%,行业应用占其中 79%,科研教育占 17%,路径相当聚焦。
这份报告的完整版、原始图表和数据附录,都放在运营动脉(www.yydm.cn)上,搜标题就能直接打开。
同类赛道的其他报告那里也都收了,顺着行业目录往下翻,比一份份到处找省事得多。
东软的切口是软件。它用终端、边缘、云加 AI 的四层架构做解决方案,电力巡检场景里隐患识别率超过 90%,人工只有 2.94%。
具微科技盯着高危工业现场。它拿到全球首张轮足机器人防爆认证,也是业内唯一通过 1000Gs 强磁环境测试的厂商,整机续航 8 到 12 小时。
璇玑动力是零部件出身。2024 年 6 月成立,核心部件自研率超 90%,自研轴向磁通电机峰值扭矩 600N·m,两年专利申请已 130 余件。
五家公司的共同点是从某个具体场景切入,而不是把通用能力铺开去卖,路窄反而更容易走通。
八、卖出去和用起来之间,还隔着几道坎
报告把商业化壁垒分成四类,每一类都能对应到具体的订单和报价单上,不是抽象的行业描述。技术这层,真实的复杂环境里泛化能力不够,动态干扰一多就容易失效;续航和负载在高强度作业下也顶不上。
商业模型这层更直接。电力、能源、轨交、化工都是低容错行业,客户要看到长周期稳定性和连续运行记录才敢签。
报告给了一条硬标准:如果设备做不到半年以上免维护,成本会直接把 ROI 打穿。这句话基本解释了为什么订单还是验证性采购。
行业级产品的续航普遍 3 到 5 小时,消费级 1 到 2 小时;国内同类产品负载多在 50 公斤以下,负载一重,越障爬坡就明显变差。标准化和生态是最慢的一环。接口缺乏通用规范、通讯协议各自为政,数据没法跨设备流通,模型迭代也就难做起来。
万台级的硬件能力和规模化的商业能力之间,隔着的不是产能,而是稳定性和标准化这两道慢坎。
九、2026 之后的三个观察点
报告对市场的判断是分化的。2026 年中国市场规模预计超 7 亿美元,同比增长接近翻倍,格局的集中度已经很高。更乐观的口径是,叠加上下游、上装、软件与服务之后,2030 年整体市场空间能到 1000 亿元级。
第一个观察点是增长引擎。2025 年行业级和特种级的销量同比增速远超消费级,动力来自工业巡检、应急救援的高风险场景。
第二个是出海。全球化布局正在成为新的增长极,报告预计 2028 年海外营收占比将达到 40%。第三个是资本。2026 年 1 到 5 月的行业融资金额,已经超过 2025 年全年的一半以上,新玩家还在持续入局。
降本的主战场也在挪位置。未来三年,重心会从供应链转到架构设计,硬件 BOM 占比下降,软件与算法占比上升。
报告的建议分三层:企业锚定高价值工业场景、从硬件销售转向作业服务;行业推标准化和模块通用化;政府建统筹机制并参与国际标准。
三年之内该盯的不是又出了一款什么机型,而是第一批买家愿不愿意续签第二年。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。