电商运营建账怎么做?科目、台账和对账三样先立
 广告
导读:开店头一个月最容易漏掉的不是没订单,是钱进来了却没有地方落。文章把钱从哪进、往哪出拆成三件事:期初余额怎么盘,账套按主体开还是按平台开,后台余额怎么对到账户上;也顺手划清建账和日常记账的分界。读完能拿到一套开账顺序,和一份平台余额到科目的映射清单。
一、核心定义:电商运营建账是先把钱路划成科目和账套
电商运营建账,指的是在记第一笔流水之前,先把资金的进出方向定成一套科目、一本账套和一份期初余额表。它管的是钱从哪进、往哪出、余额挂在谁名下,不管月底怎么补凭证。关键在把入口和出口先定死,后面每一笔才不用回头猜。
它落地成三样东西:一套科目表、一本账套、一份期初余额。科目表决定每笔钱记进哪个格子,账套决定这些格子归哪个经营主体,期初决定开账那天每个格子里有多少钱。三样缺一样,账都开不起来。
建账只有两个时间点:新店开张,或者换主体、换系统、接手一家旧店。老店补建账最麻烦,历史订单要按平台导回来重新归类,通常只能按最近一个完整月倒推,再往前一律并成一笔期初。
建账和记账不是一回事。记账是事后把已经发生的流水归位,建账是事前把位置划好;凭证记错了改一张,科目设错了要整本重来。区别在于,前者考细心,后者考对业务的理解。先想清楚钱怎么走,再动手记。
它和财务软件里点几下"新建账套"也不是同一件事。软件只是载体,真正花时间的是想明白这家店有几个收入入口、几个成本出口、哪些钱只是过路。软件能替你记账,替不了你划分。
建账时最容易踩三个坑。第一个,把平台后台余额直接当银行存款,钱还在结算中就记成已收,月底一定对不上。第二个,几个平台全挤在一本账套里,看不出哪个店在赚钱。第三个,期初余额照着感觉填,库存按售价计,押金忘了挂账。账建歪了,后面每一张报表都要拿人力去补。
二、关键维度:科目、账套和期初余额三块怎么摆
第一块是科目。电商不用另创一套科目体系,在标准科目下加明细就够:收入按平台设二级,成本按商品线设二级,费用里单列平台服务费、推广费和快递费,往来里单列平台在途和保证金。
判断标准是能不能一眼看出钱停在哪。后台可用余额、已发货未结算的钱、被冻结的保证金、还没提现的货款,各自占一个独立科目。全塞进"其他货币资金"一个格子里,出了问题查三天也查不出来。
落到操作上,这份映射要做成一页对照清单。一行写一个入口:后台可用余额对应平台户,结算中的货款对应平台在途,保证金对应其他应收,技术服务费对应销售费用下的平台费。左边写后台字段名,右边写科目全称,中间写取数位置,做一次,以后每月照单抓数。
第二块是账套。一个营业执照对应一本是底线,同主体多店可以共用一本,靠店铺辅助核算区分;不同主体、不同纳税人身份的,必须分开。别为了省事把代运营的店和自己的店塞进同一本。
判断标准是税务能不能对上。一本账套出一张报表、对一套申报口径,混着记,报税时就得手工拆,拆一次错一次。店铺数量还会变,开账时留出加店铺的位置,比事后改科目省事。
第三块是期初余额。开账那天要盘四样:仓库里的实物库存、在途未到的货、平台账户里的可用余额、押在平台的保证金。四样都要有来源,库存按成本价,不按售价,售价记进去,毛利永远算不对。
还有一笔最常被漏:已发货但平台还没结算的订单。这笔钱既不在银行,也不在库存,属于在途资金,要单独挂一行。开账时按订单号列出来,后面能跟结算单对上,期初才算做实。期初差一笔,半年的毛利都是猜的。

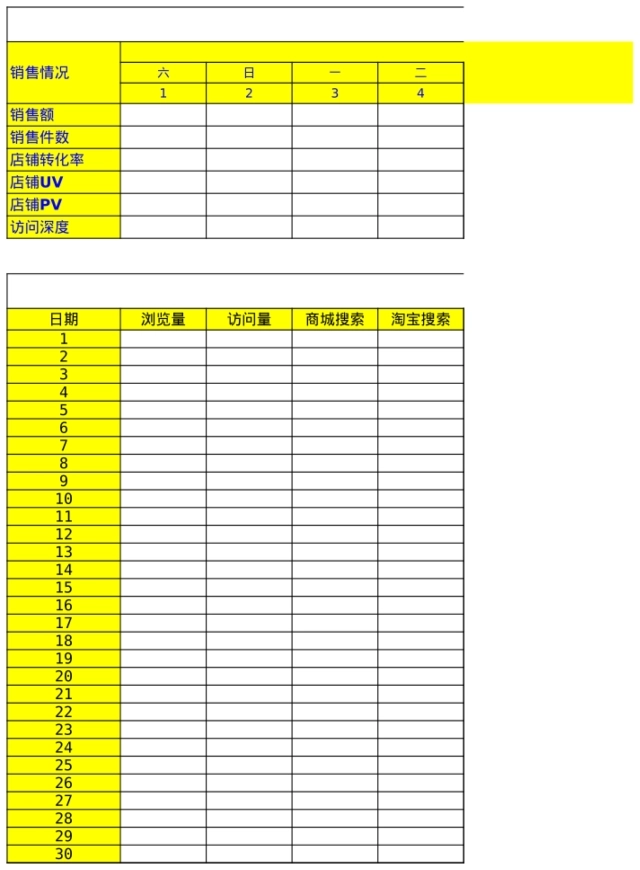
《【双11】营销、产品成本核算表》
成本分哪几类、怎么摊到单品有表格,建科目时照这个结构。
三、来龙去脉:从柜台手工账到平台结算单
这套做法最早是从零售柜台的手工账里长出来的。当年一家店一本流水,收入、进货、房租、人工四栏,月底盘一次货,账就平了。那时没有平台,钱货两清,账上不存在"等几天才到账"这件事。
后来生意搬到线上,最大的变化是钱和货在时间上分开了。货发出去,钱要等结算周期到了才回来,中间隔着几天到几十天。这段空档逼着账上多出一个"在途"的位置,也让期初从盘货变成了盘账户。
再往后,平台后台开始提供结算单和账单明细,一笔订单的下单、发货、结算、退款都能查到。账套的做法跟着变:以前靠人抄流水,现在按账单导入,人工只剩核对和归类。工具换了,分账的思路没换。
现在说电商运营建账,多指开店或换主体时把科目、账套、期初一次搭好,让后面的账自己跑,一般不包括日常凭证录入。含义变了,重心也变了:以前比谁记得勤,现在比谁一开始就分得清。先分清,再记全,顺序反了就是返工。

《【聚划算】成本核算公式(自动)》
平台扣点和费率怎么合进一张表有公式,设期初余额时对照。
四、落地方法:四步把账套立起来,最后一步是对账
第一步,定科目表。先画钱路:从哪个平台收、经过哪个账户、扣掉哪些费用、最后落到哪张卡。画完对着标准科目加明细,收入按平台、成本按品类、费用按项目,一层就够,别设到四级。
第二步,开账套。按营业执照和纳税人身份定本数,同主体多店共用一本,用店铺做辅助项。开账日期选月初,避开月中,日期一乱,第一个月的报表就没法看。
第三步,填期初。库存按成本价盘,在途按订单号列,平台余额按后台截图留档,保证金按缴纳凭证挂账。每一栏后面写清来源和取数日期,谁填的也写上,日后有争议翻得到。
第四步,做对账。每月固定一天,把后台结算单和账上收入对一遍。差额只会有三种:时间差、退款未记、费用漏记。三种分开列,时间差挂下月,另外两种当月改掉。
四步里最容易被跳过的是第三步。科目和账套搭完就想开张,期初随手填个数,结果前三个月算出来的毛利全是错的。开账可以慢三天,期初不能差一分,这一条守不住,后面所有分析都没有底。
还有一件小事,建账时就要定:谁有权改科目。科目表一旦被人随手加明细,三个月后就没人说得清哪个格子管什么。改一次留一条记录,写清原因和影响了哪张报表,比事后追查省力得多。建账是一次性的活,对账是常年的活。
判断这套账建得好不好,有个简单办法:换一个没参与建账的人,只看科目名和辅助项,能不能说出这家店在哪个平台赚钱、哪笔钱还没到账。说得出来,账就立住了。
小编有话说
建账这件事,最贵的成本不是买软件,是三个月后推倒重来。多数人不是不会记,是开店那阵子太急,先上了货、先投了流,账留到最后补。补出来的账有一个共同点:能对上总数,对不上明细。真到要报税、要融资、要拆伙的时候,缺的恰恰是明细。宁可晚开张一周,也别带着糊涂账跑一年,这句不是吓人。
相关问答FAQs
Q:电商运营建账和日常记账有什么区别?
A:区别在时间点和对象。建账是开店或换主体时做一次,对象是科目、账套、期初余额这些骨架;记账是每天做,对象是一笔一笔的订单、退款和费用。骨架定错了,记账记得再勤也白搭,因为每笔钱都被塞进了错误的格子,月底只能靠手工调。
顺序上也是建账在前。第一,先把收入按平台拆开,成本按品类拆开;第二,把在途资金和保证金单独挂出来;第三,再开始录第一张凭证。很多人反过来做,先记了两个月流水,发现分不清平台,回头重设科目,前面的凭证全要重挂,这个返工最伤。
Q:网店账套怎么建,按店开还是按平台开?
A:按经营主体开,不按店铺也不按平台。一个营业执照一本账套,这是税务和报表的底线;同一个主体在几个平台开店,共用一本,用店铺或平台做辅助核算区分。不同主体、不同纳税人身份,哪怕卖的是同一批货,也要分开建。
判断标准很实在:能不能各自独立出一张报表、独立报一次税。能,就该分开;不能,合并更省事。还有一种常见情况,代运营的店挂在别人的营业执照下,这种店的钱只是过路,不能记成自己的收入,最多挂一笔往来。开账套时把这条写进说明,比事后解释省很多口舌。
Q:期初余额里的库存按什么价填?
A:按成本价,不按售价,也不按后台的吊牌价。成本价包含采购价、头程运费、关税和必要的包装费,能直接归属到这批货上的都算进去。按售价填,等于把还没赚到的毛利提前记成了资产,后面每一次结转成本都会失真。
盘的时候分三种状态:在仓可售、在途未到、已发未结。前两种进库存,第三种进在途资金,别混成一堆。第一,在仓的按实际数量点,别信系统数;第二,在途的按物流单号列,一单一行;第三,已发未结的按订单号列,月底跟结算单核。三堆分开填,期初才有意义,后面查差异也有据可依。
Q:平台后台余额怎么对到银行账上?
A:先分层,再对总数。后台余额里通常混着四类钱:可用余额、结算中的货款、冻结的保证金、待扣的服务费。先把这四类分开,各自对上账上的一个科目,最后加总去和银行流水比。这段话不用写进报表,但要写在建账说明里。
对不上的差额只有几个来源。第一是时间差,平台已扣、银行未到,挂在途就行;第二是退款,平台退了、账上没记;第三是费用,技术服务费、运费险这类小额扣款最容易被忽略。每月固定一天做这件事,把差额写成一个数挂在表尾,连续三个月都挂同一类差额,就说明科目设得不够细,回去补一个明细科目即可。
Q:新手建账要准备哪些资料?
A:四类就够。第一类是主体资料,营业执照、开户许可、纳税人资格证明;第二类是平台资料,各平台店铺后台的账期规则、费率说明、结算单下载入口;第三类是资金资料,银行流水、支付账户流水、保证金缴纳凭证;第四类是存货资料,仓库盘点表、在途物流单、采购合同。
资料齐了再动手,别边建边找。缺哪一类,就在期初表上留一栏空着并注明待补,不要用估算数先填上,估算数一旦进了账,后面没人记得它是估的。整理资料这一步通常比自己想象的花时间,尤其是老店补建账,历史订单要按平台导出来再归类,急不得。
Q:建账一定要请代账公司吗?
A:看你有没有人能守住对账这件事。代账公司擅长的是按票记账、按期申报,对平台结算规则、在途资金、退款冲回这些细节通常不熟,需要你把口径讲清楚。店小、单据少,自己建一套简版科目完全够用。
什么情况下该请:多主体、有库存、有跨境业务,或者已经要融资、要审计。这几种情况对科目细度和凭证完整度要求高,自己摸索容易返工。请的时候别只看价格,先问三个问题:平台结算单怎么入账、退款怎么冲、在途资金挂哪个科目。答得清楚再签,答不上来,价格再低也是给自己埋事。
参考文献
[1] 全国人民代表大会常务委员会. 中华人民共和国会计法[Z]. 2017.
[2] 中国互联网络信息中心. 第55次中国互联网络发展状况统计报告[R]. 北京: CNNIC, 2025.
[3] 商务部. 中国电子商务报告(2023)[R]. 北京: 中国商务出版社, 2024.
[4] 郭道扬. 会计史研究(第一卷)[M]. 北京: 中国财政经济出版社, 2004.
[5] 威廉·斯科特. 财务会计理论(第7版)[M]. 北京: 中国人民大学出版社, 2018.


 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。