口溶膜是什么?105页白皮书讲清技术路线与市场格局
 广告
本文解读:《中国口溶膜产业发展白皮书》 · 共 105 页 · 原文
口溶膜在国内已经过了概念期。2025年药品端卖了5.2亿元,比2021年的521万元翻了近百倍,但更大的食品端仍卡在准入上。
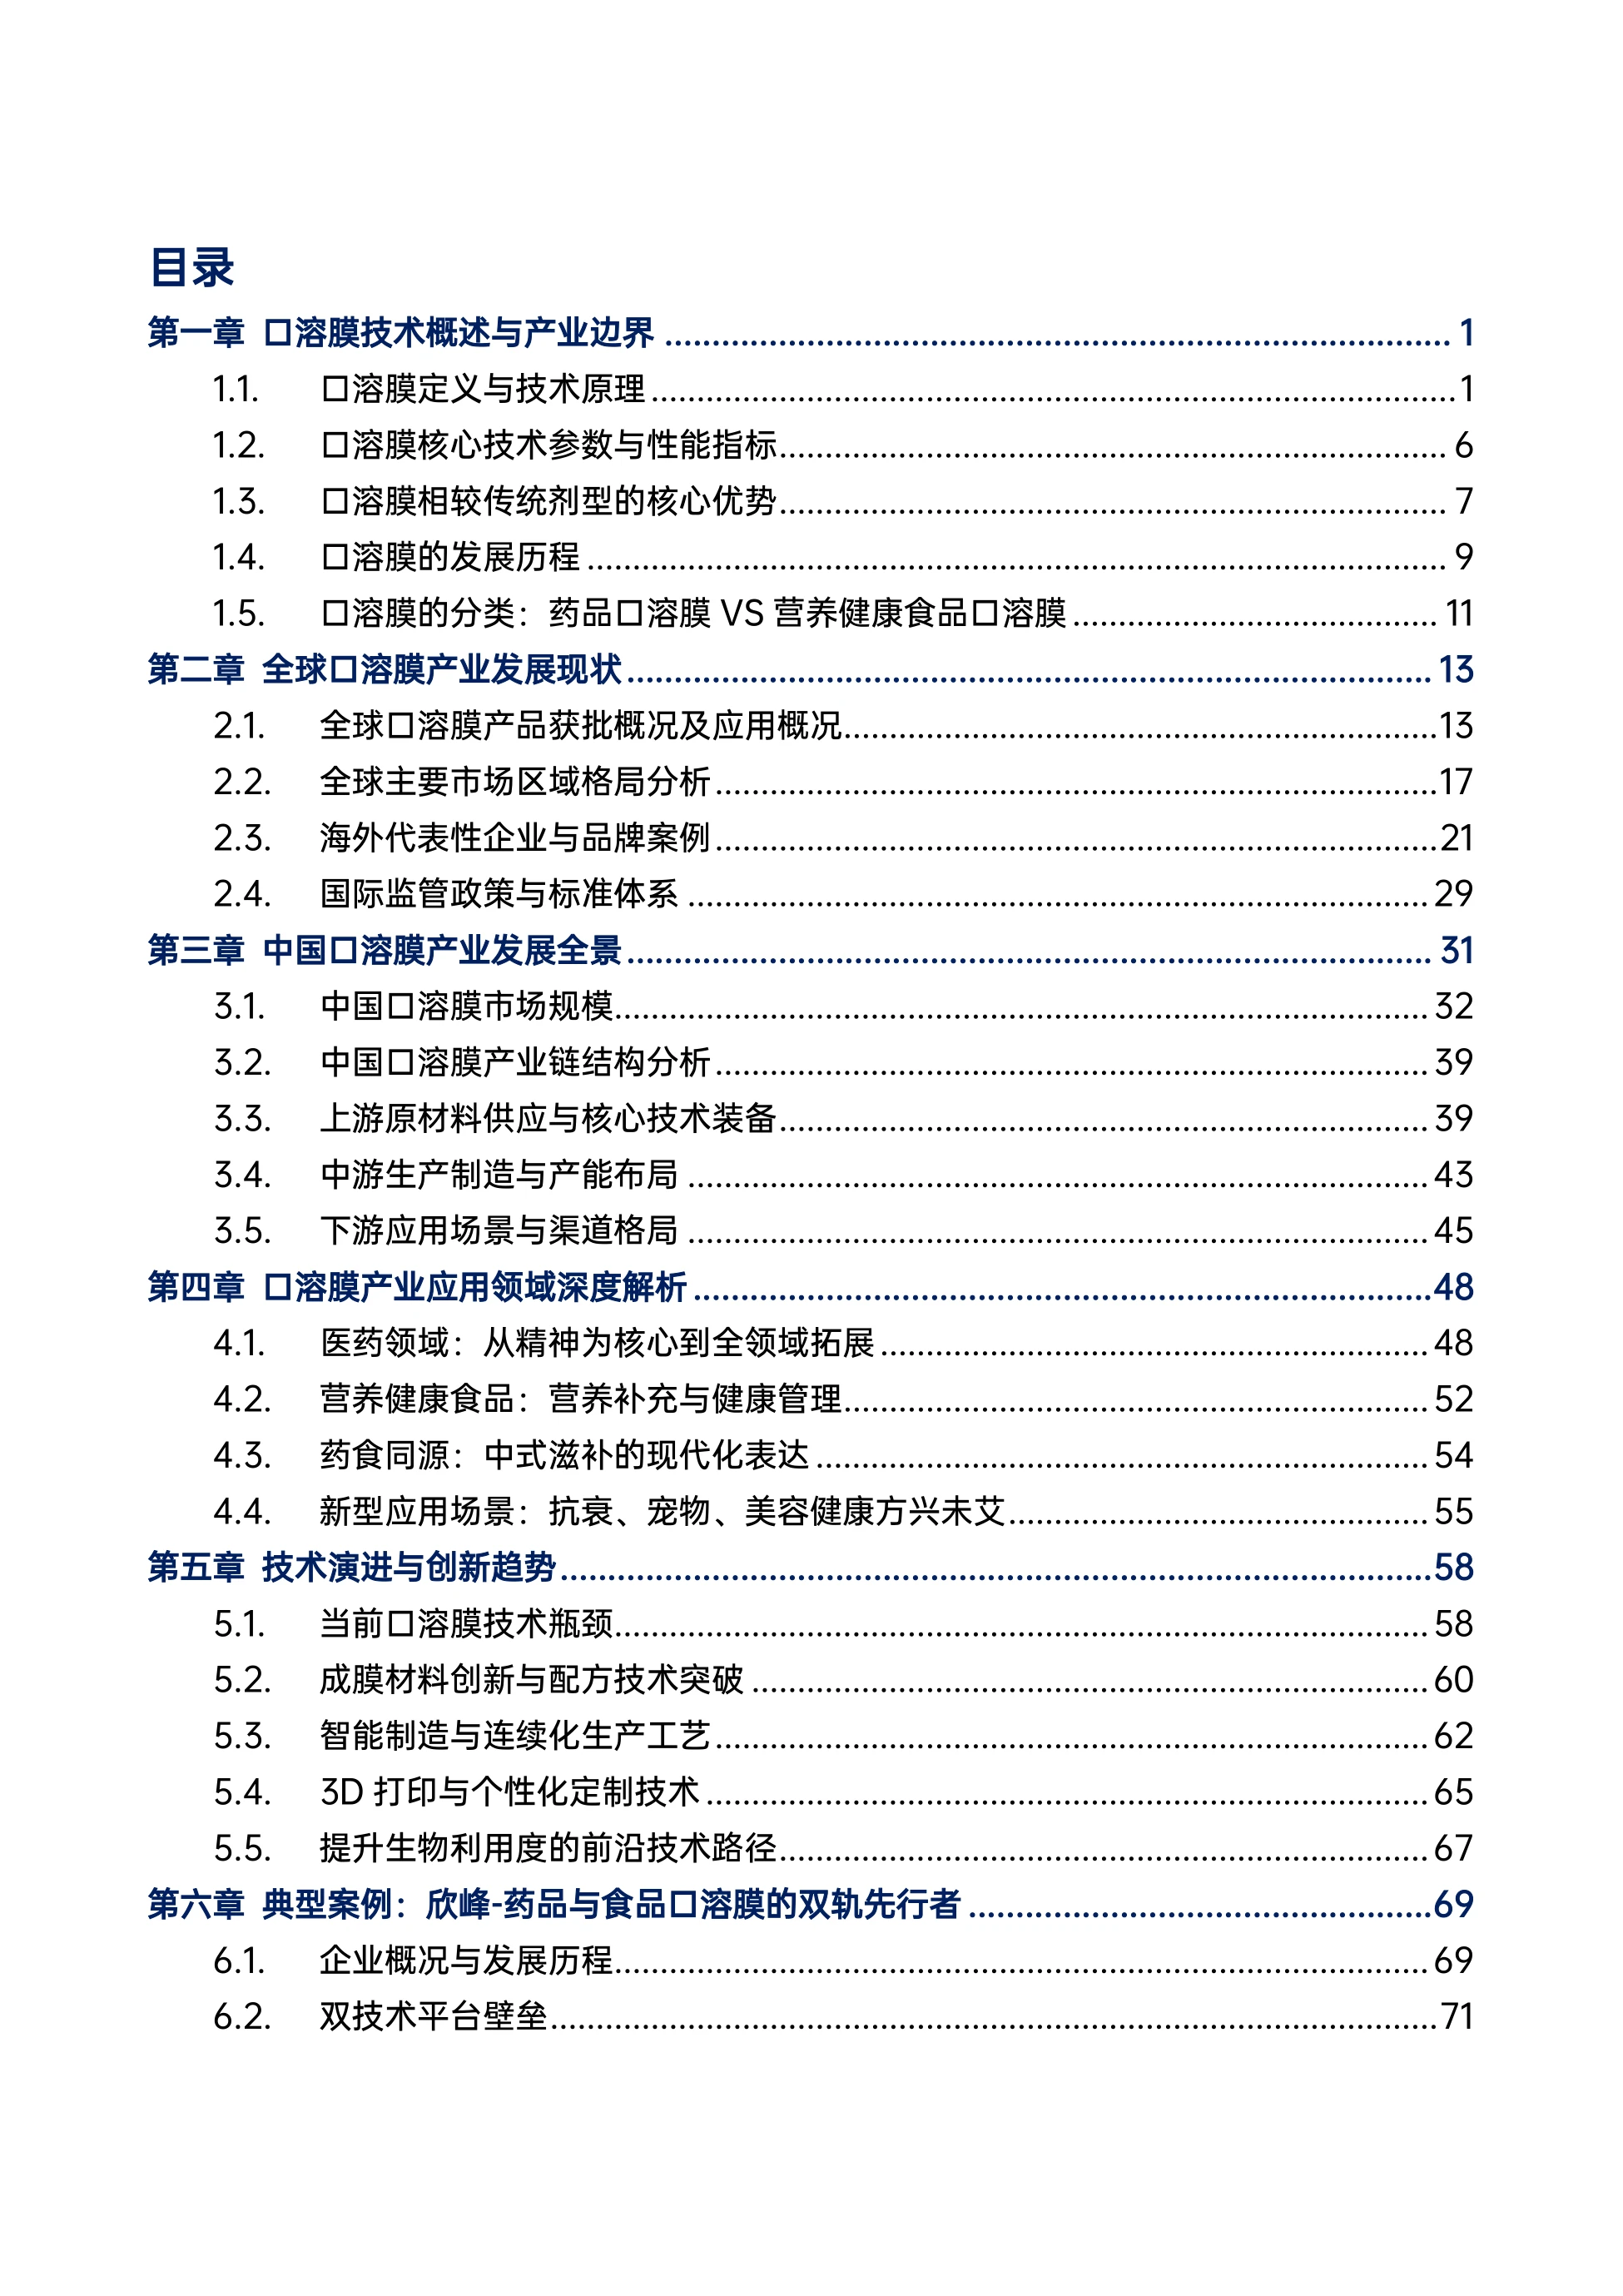
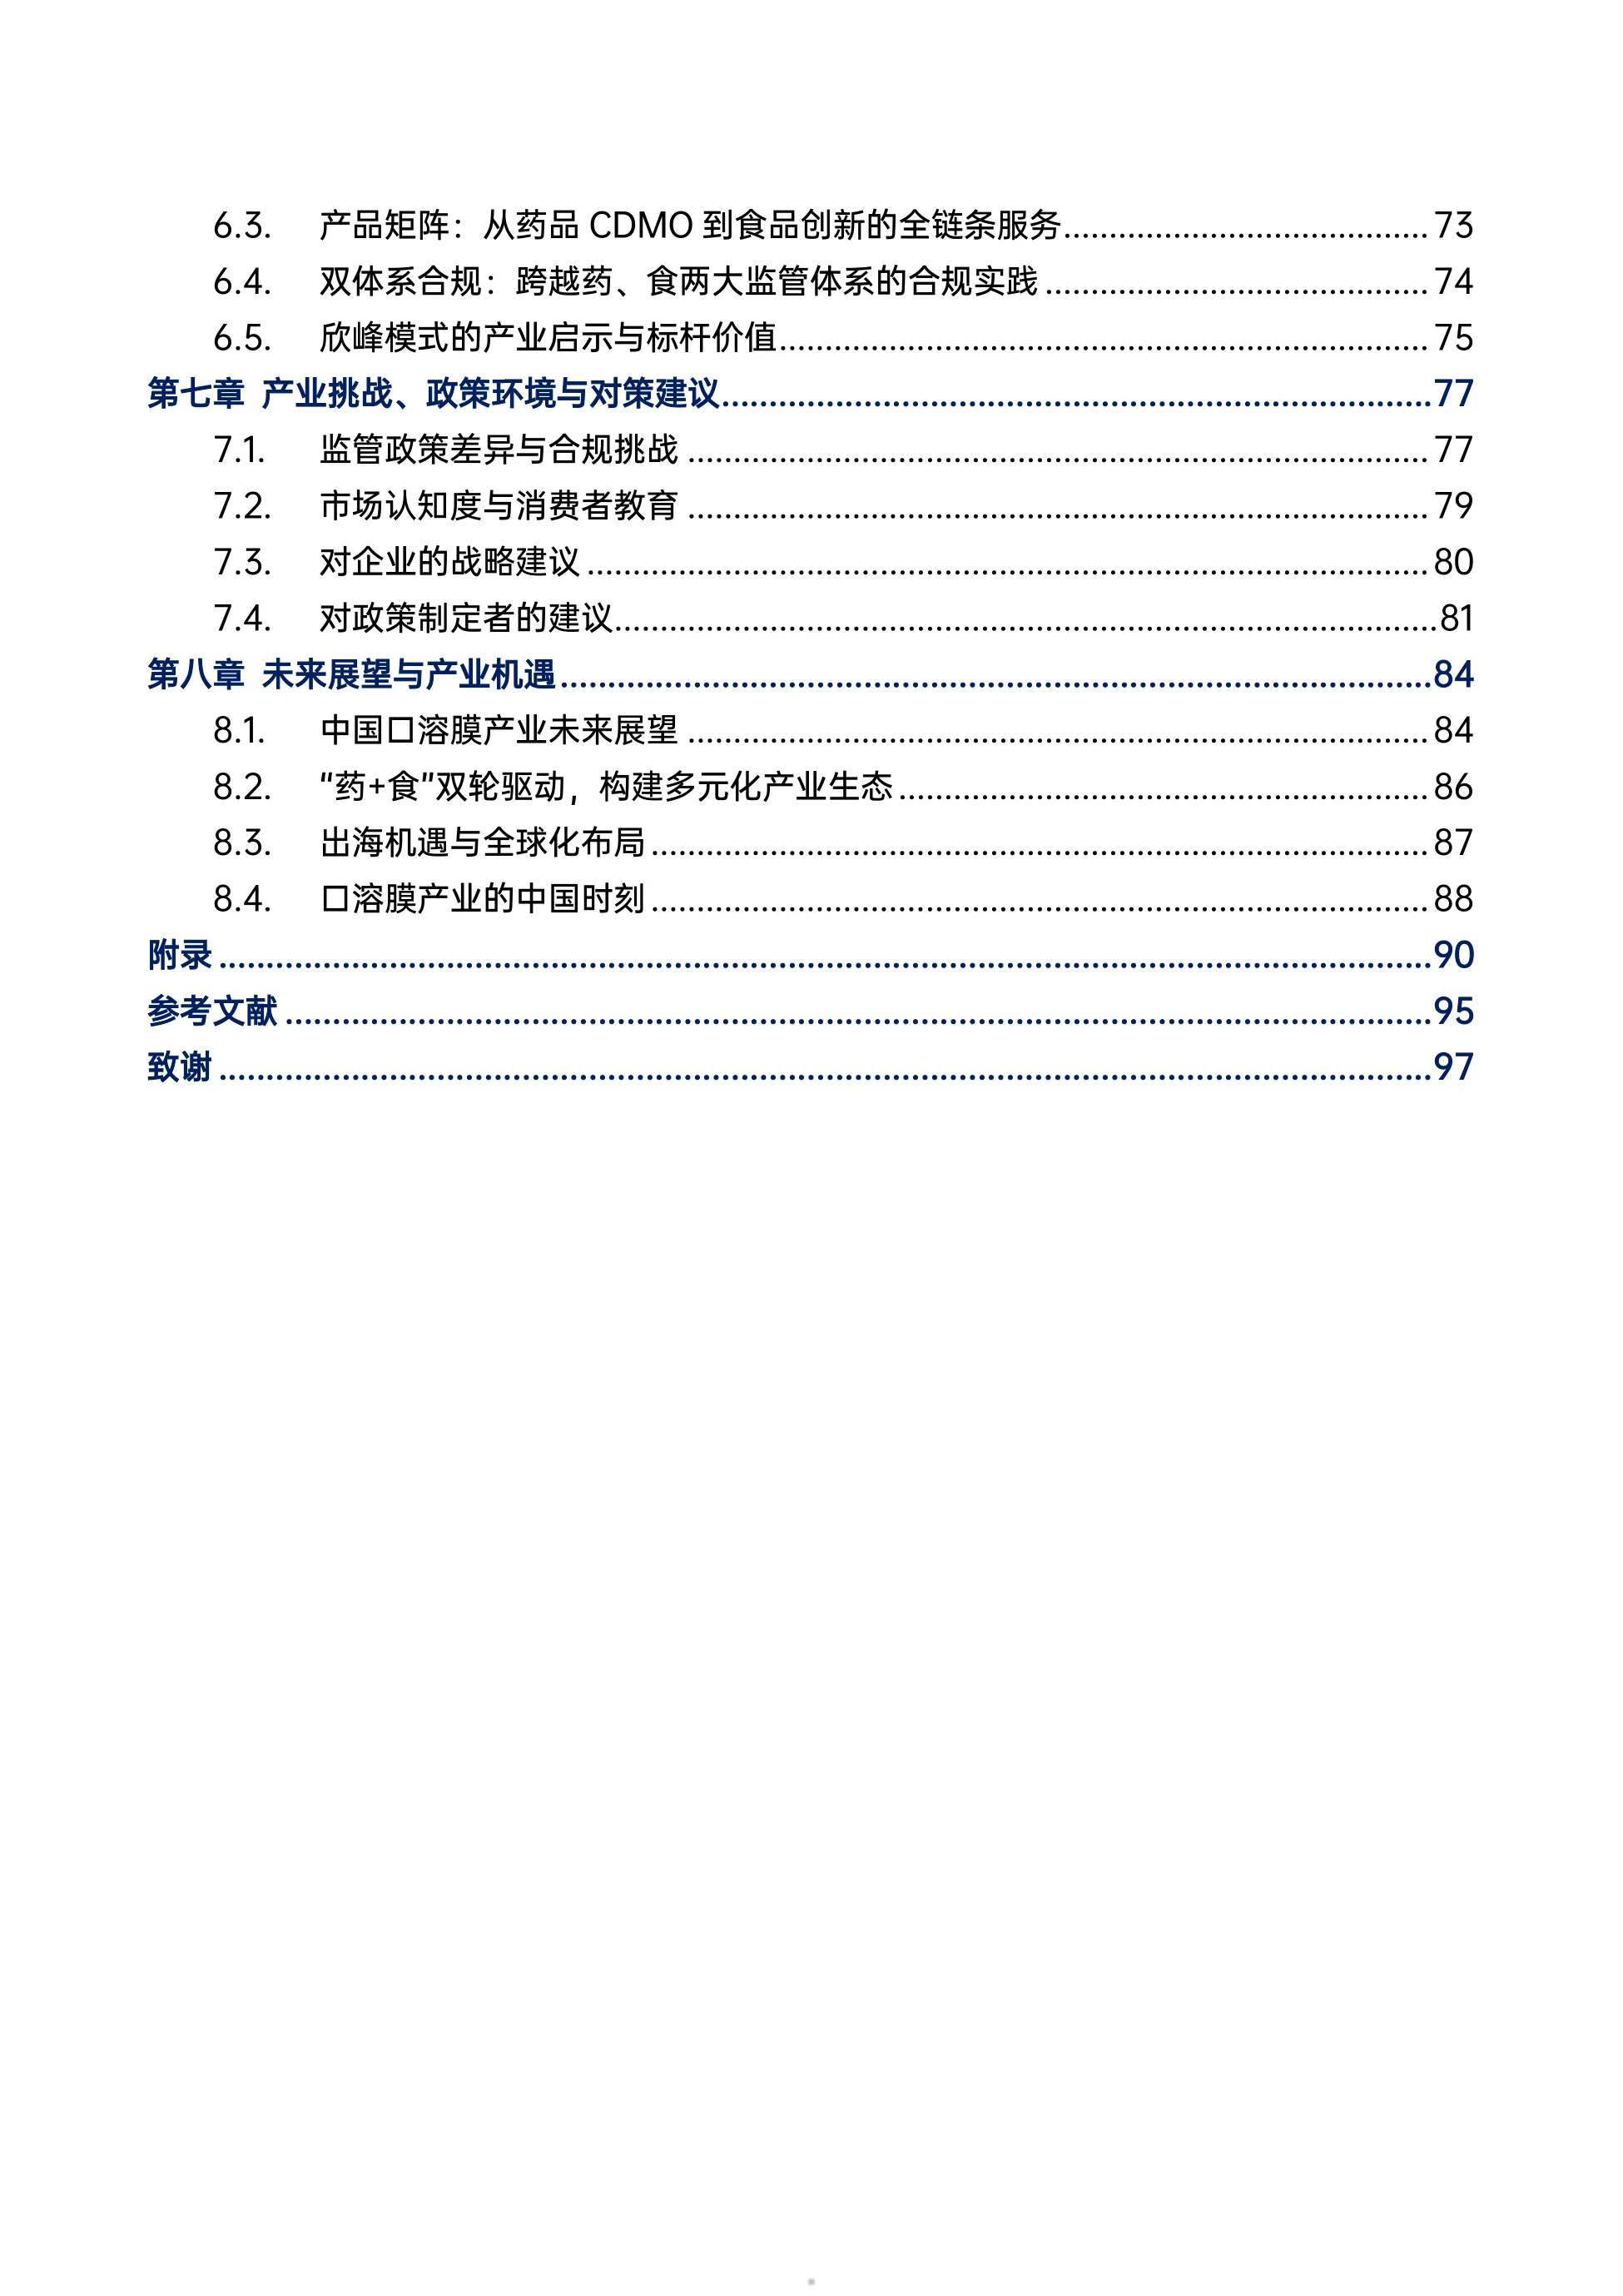
《2026中国口溶膜产业发展白皮书》由上海欣峰制药与E药经理人研究院联合发布,共105页,分八章,从技术原理、全球格局一路讲到中国产业链、应用场景、监管挑战与出海。
国内的基本盘是这样的:截至2026年6月,8家药企拿到39个批准文号,覆盖9个通用名、19个企业—通用名组合,适应症集中在精神神经、消化、泌尿和呼吸。
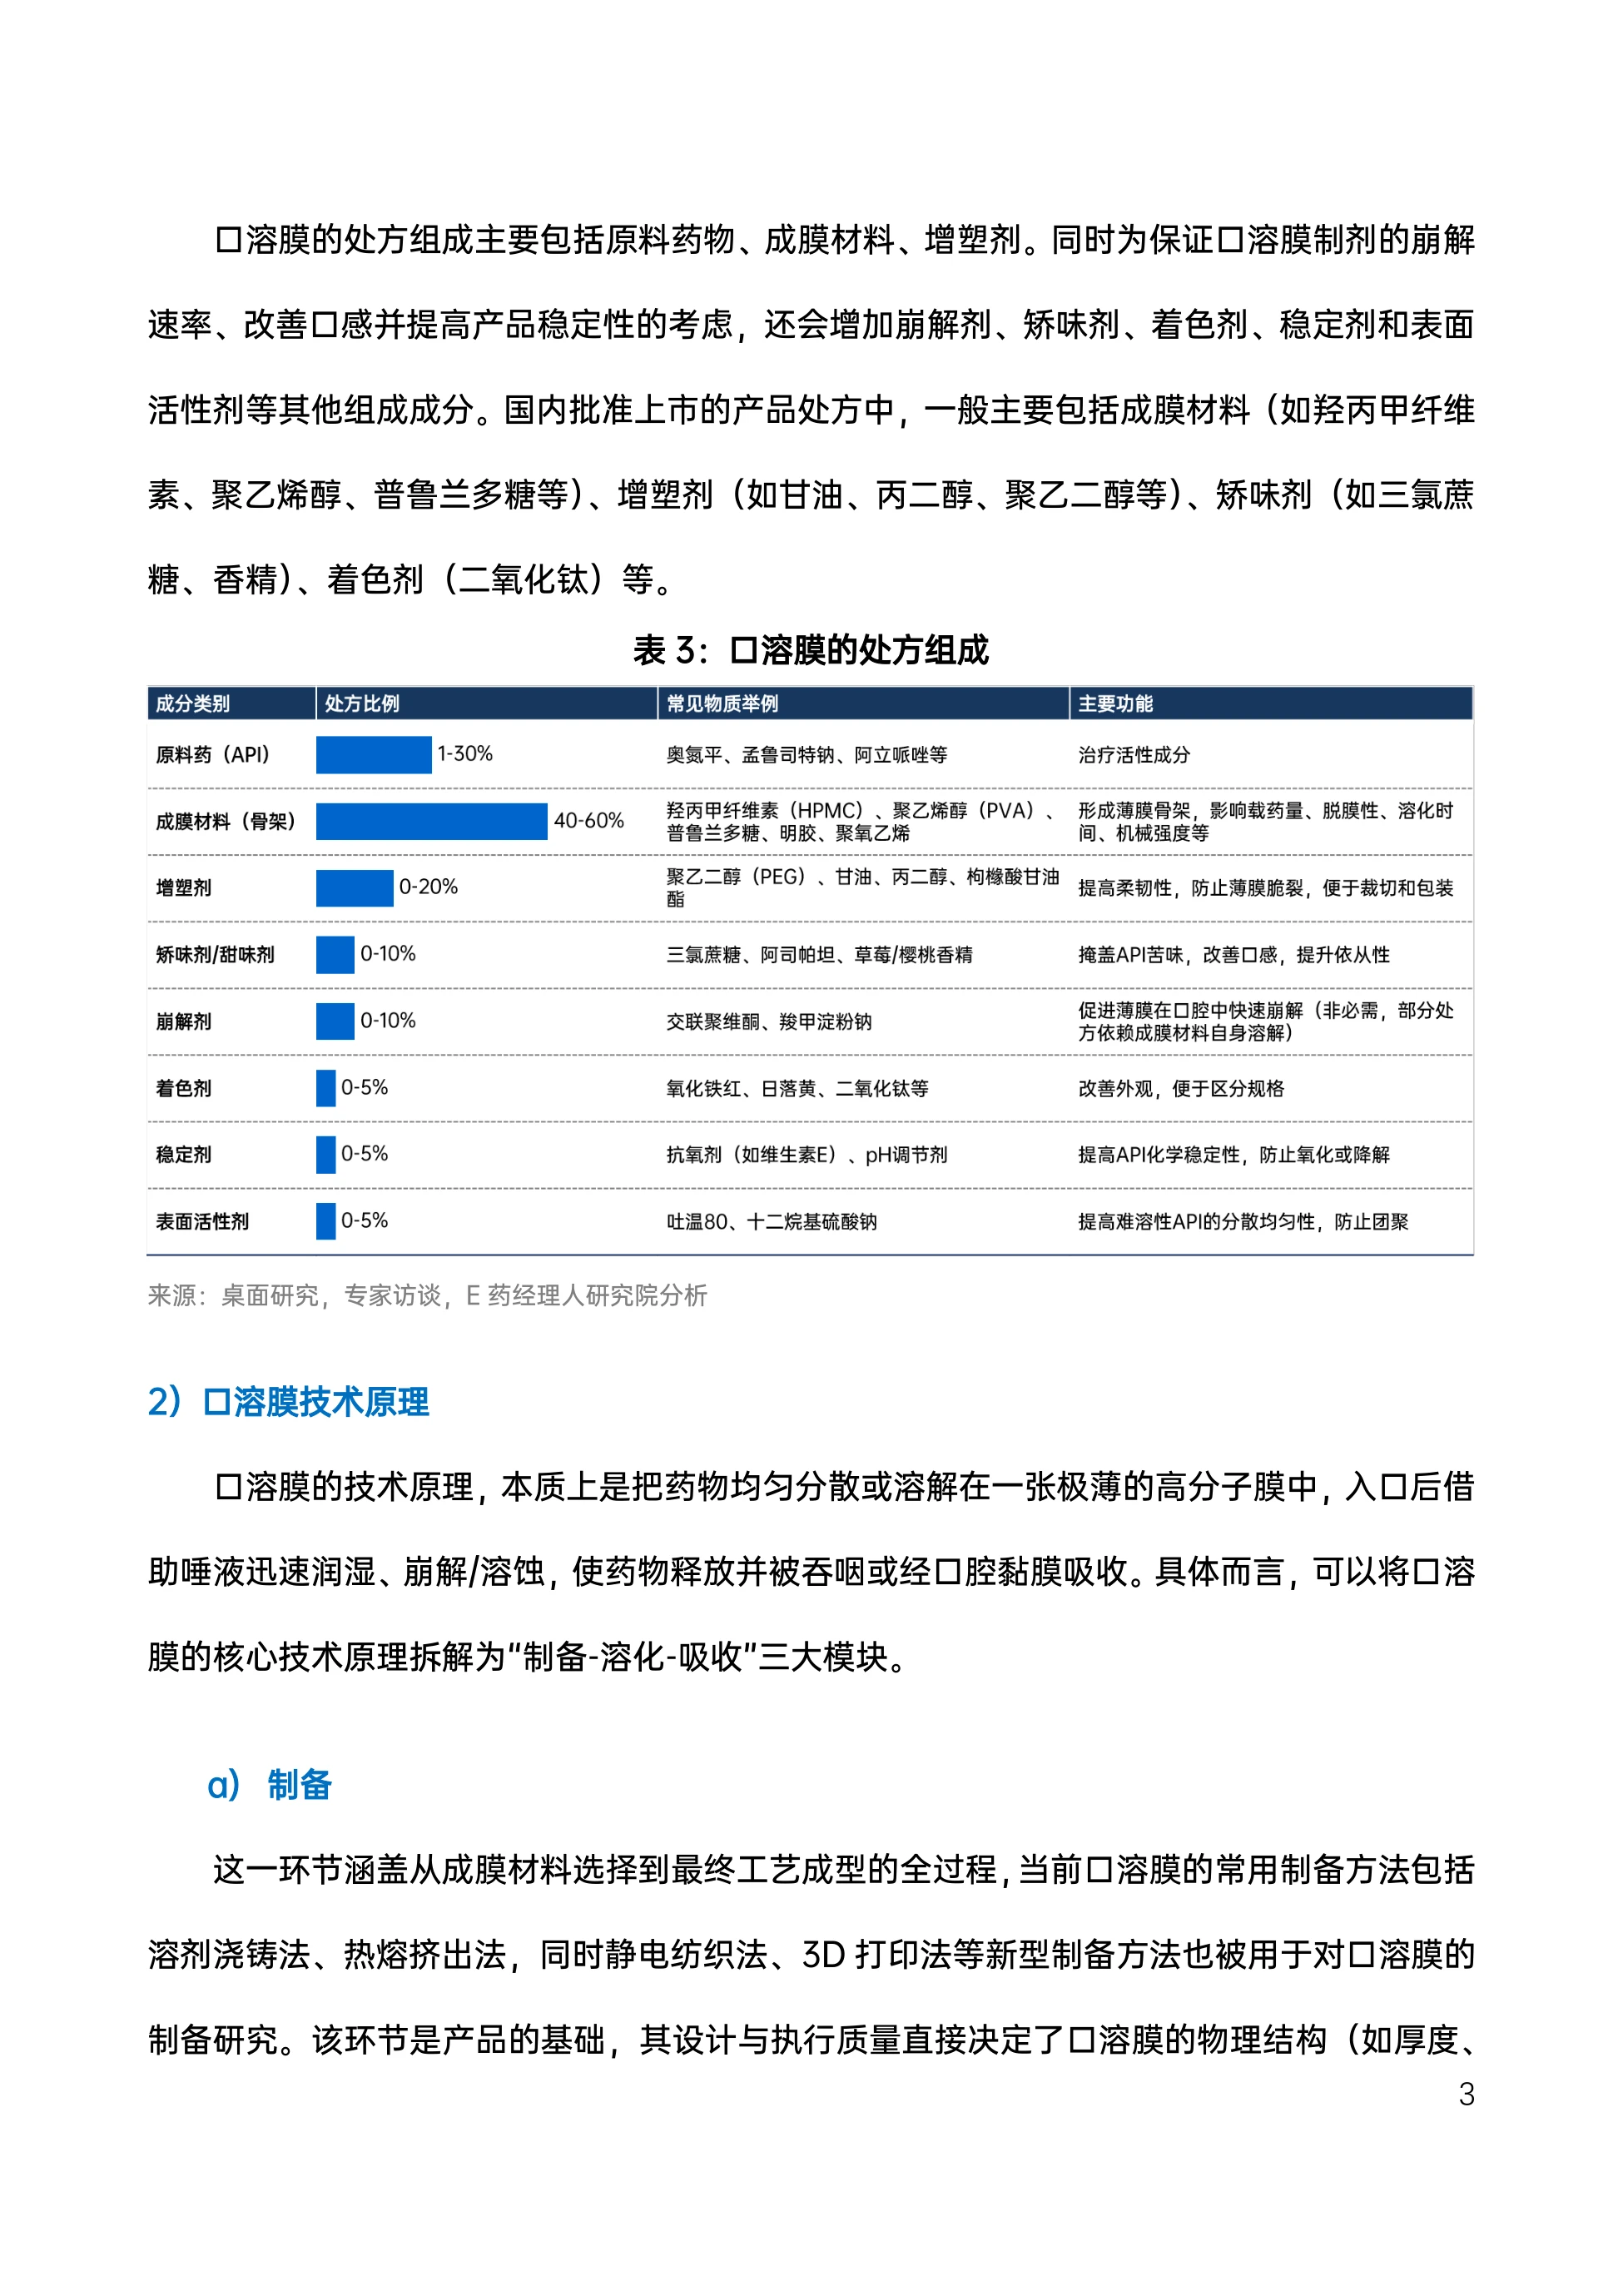
机制并不玄妙。把原料药均匀分散在一张几十到几百微米厚的高分子膜里,入口靠唾液润湿崩解,药物随唾液吞咽后走常规口服吸收路径,部分品种再靠处方设计争取口腔黏膜吸收。
这门生意的分水岭不在膜能做多薄,而在准入、成本、渠道能不能同时走通。
图源:《中国口溶膜产业发展白皮书》(第1页)
一、口溶膜是什么,它解决的其实是不方便
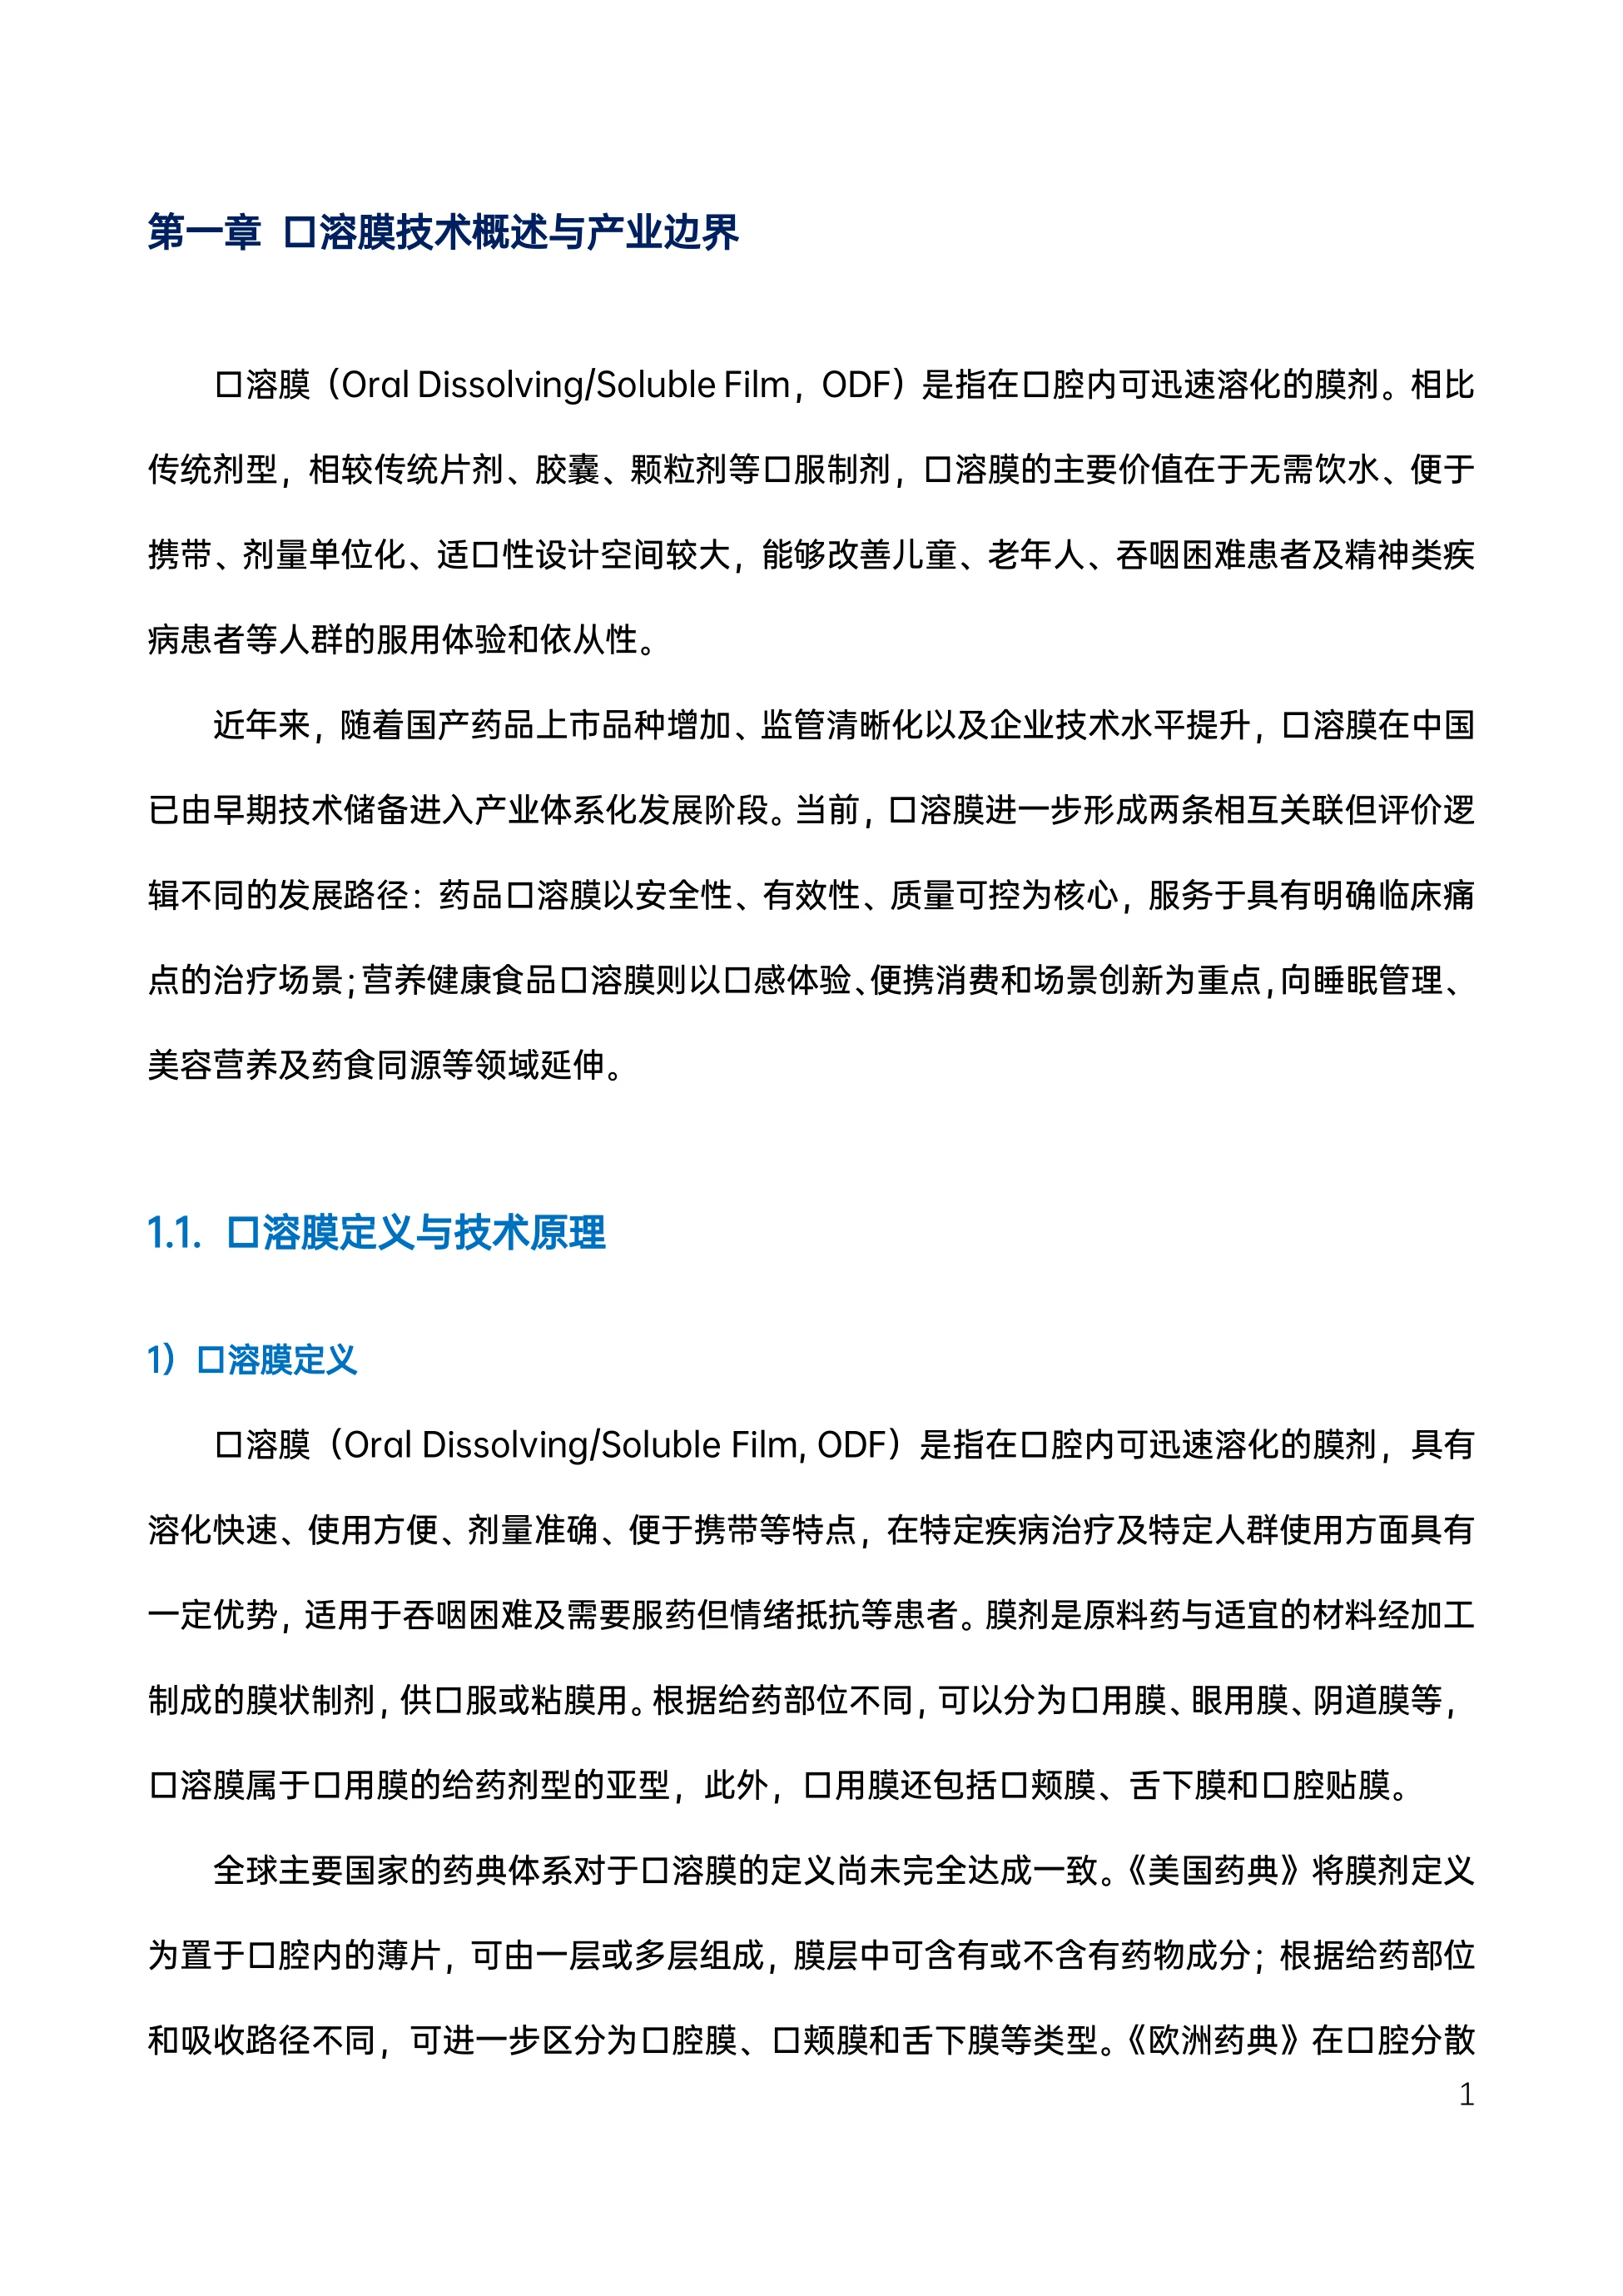
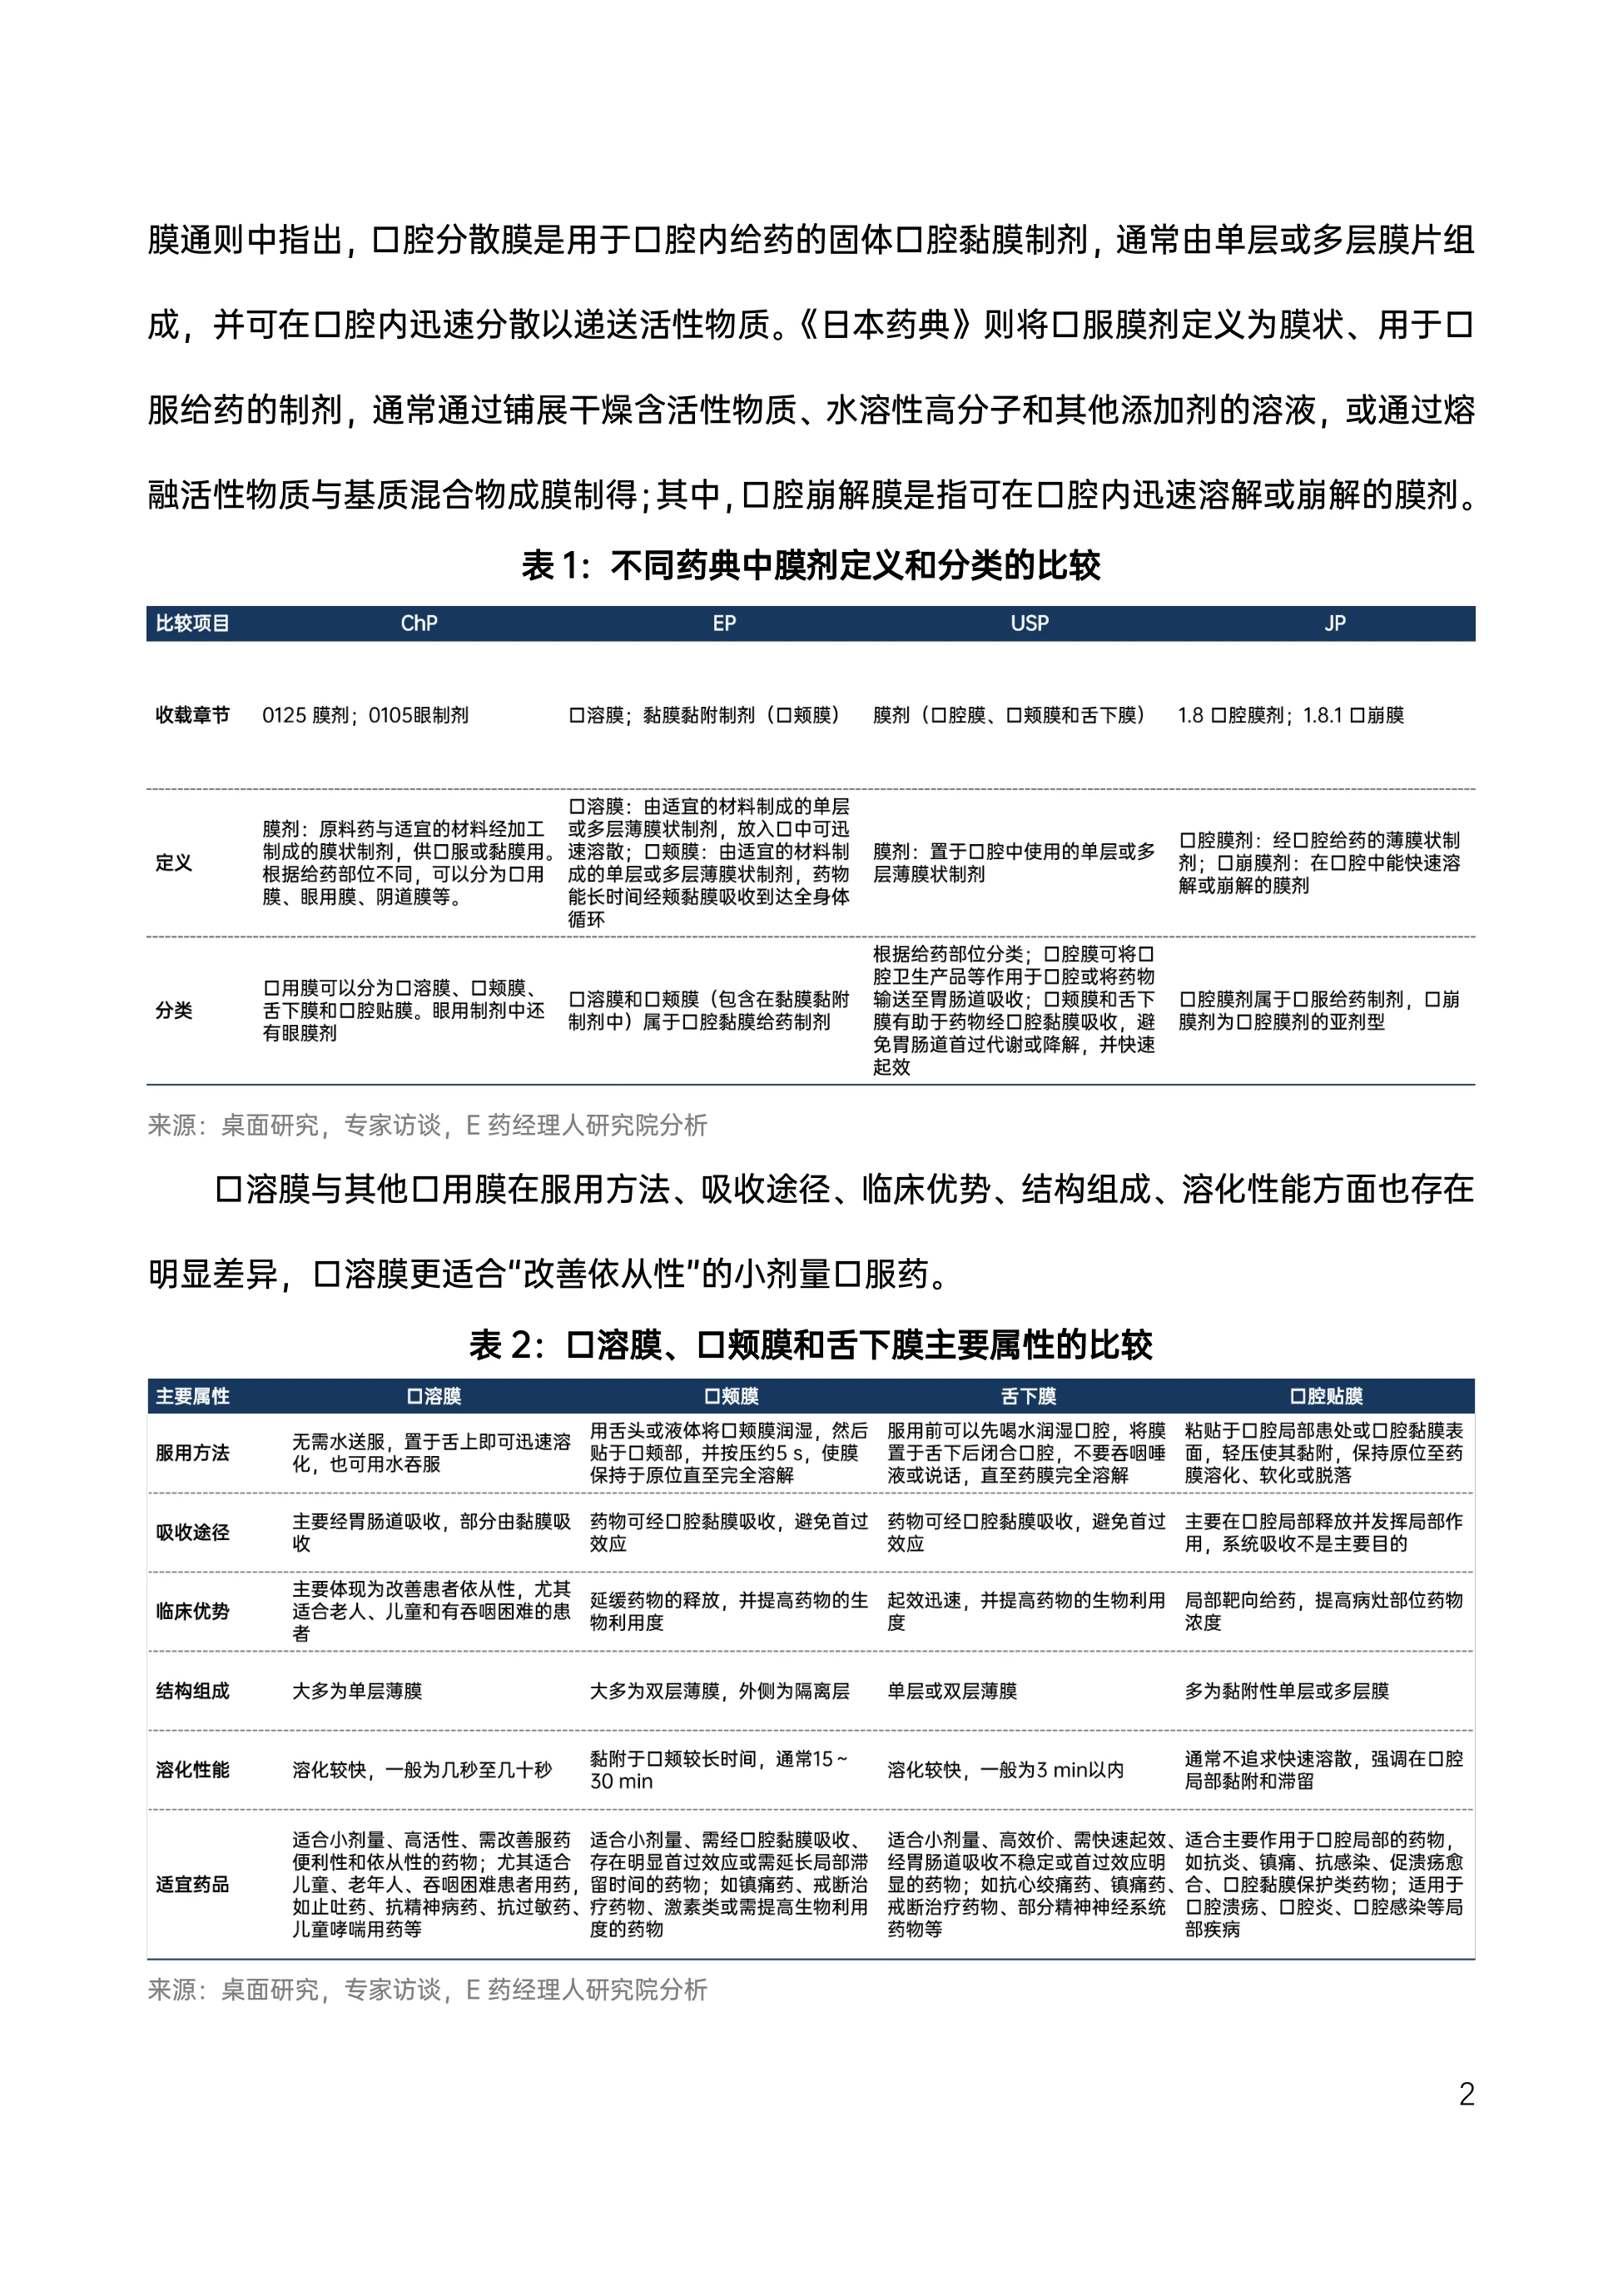
报告的定义很干脆:口溶膜是指在口腔内可迅速溶化的膜剂,属于口用膜的亚型,同族还有口颊膜、舌下膜和口腔贴膜。
形态参数有明确区间:面积一般1至8平方厘米,厚度30至200微米,入口借唾液润湿,5至60秒溶化,全程不需要饮水。
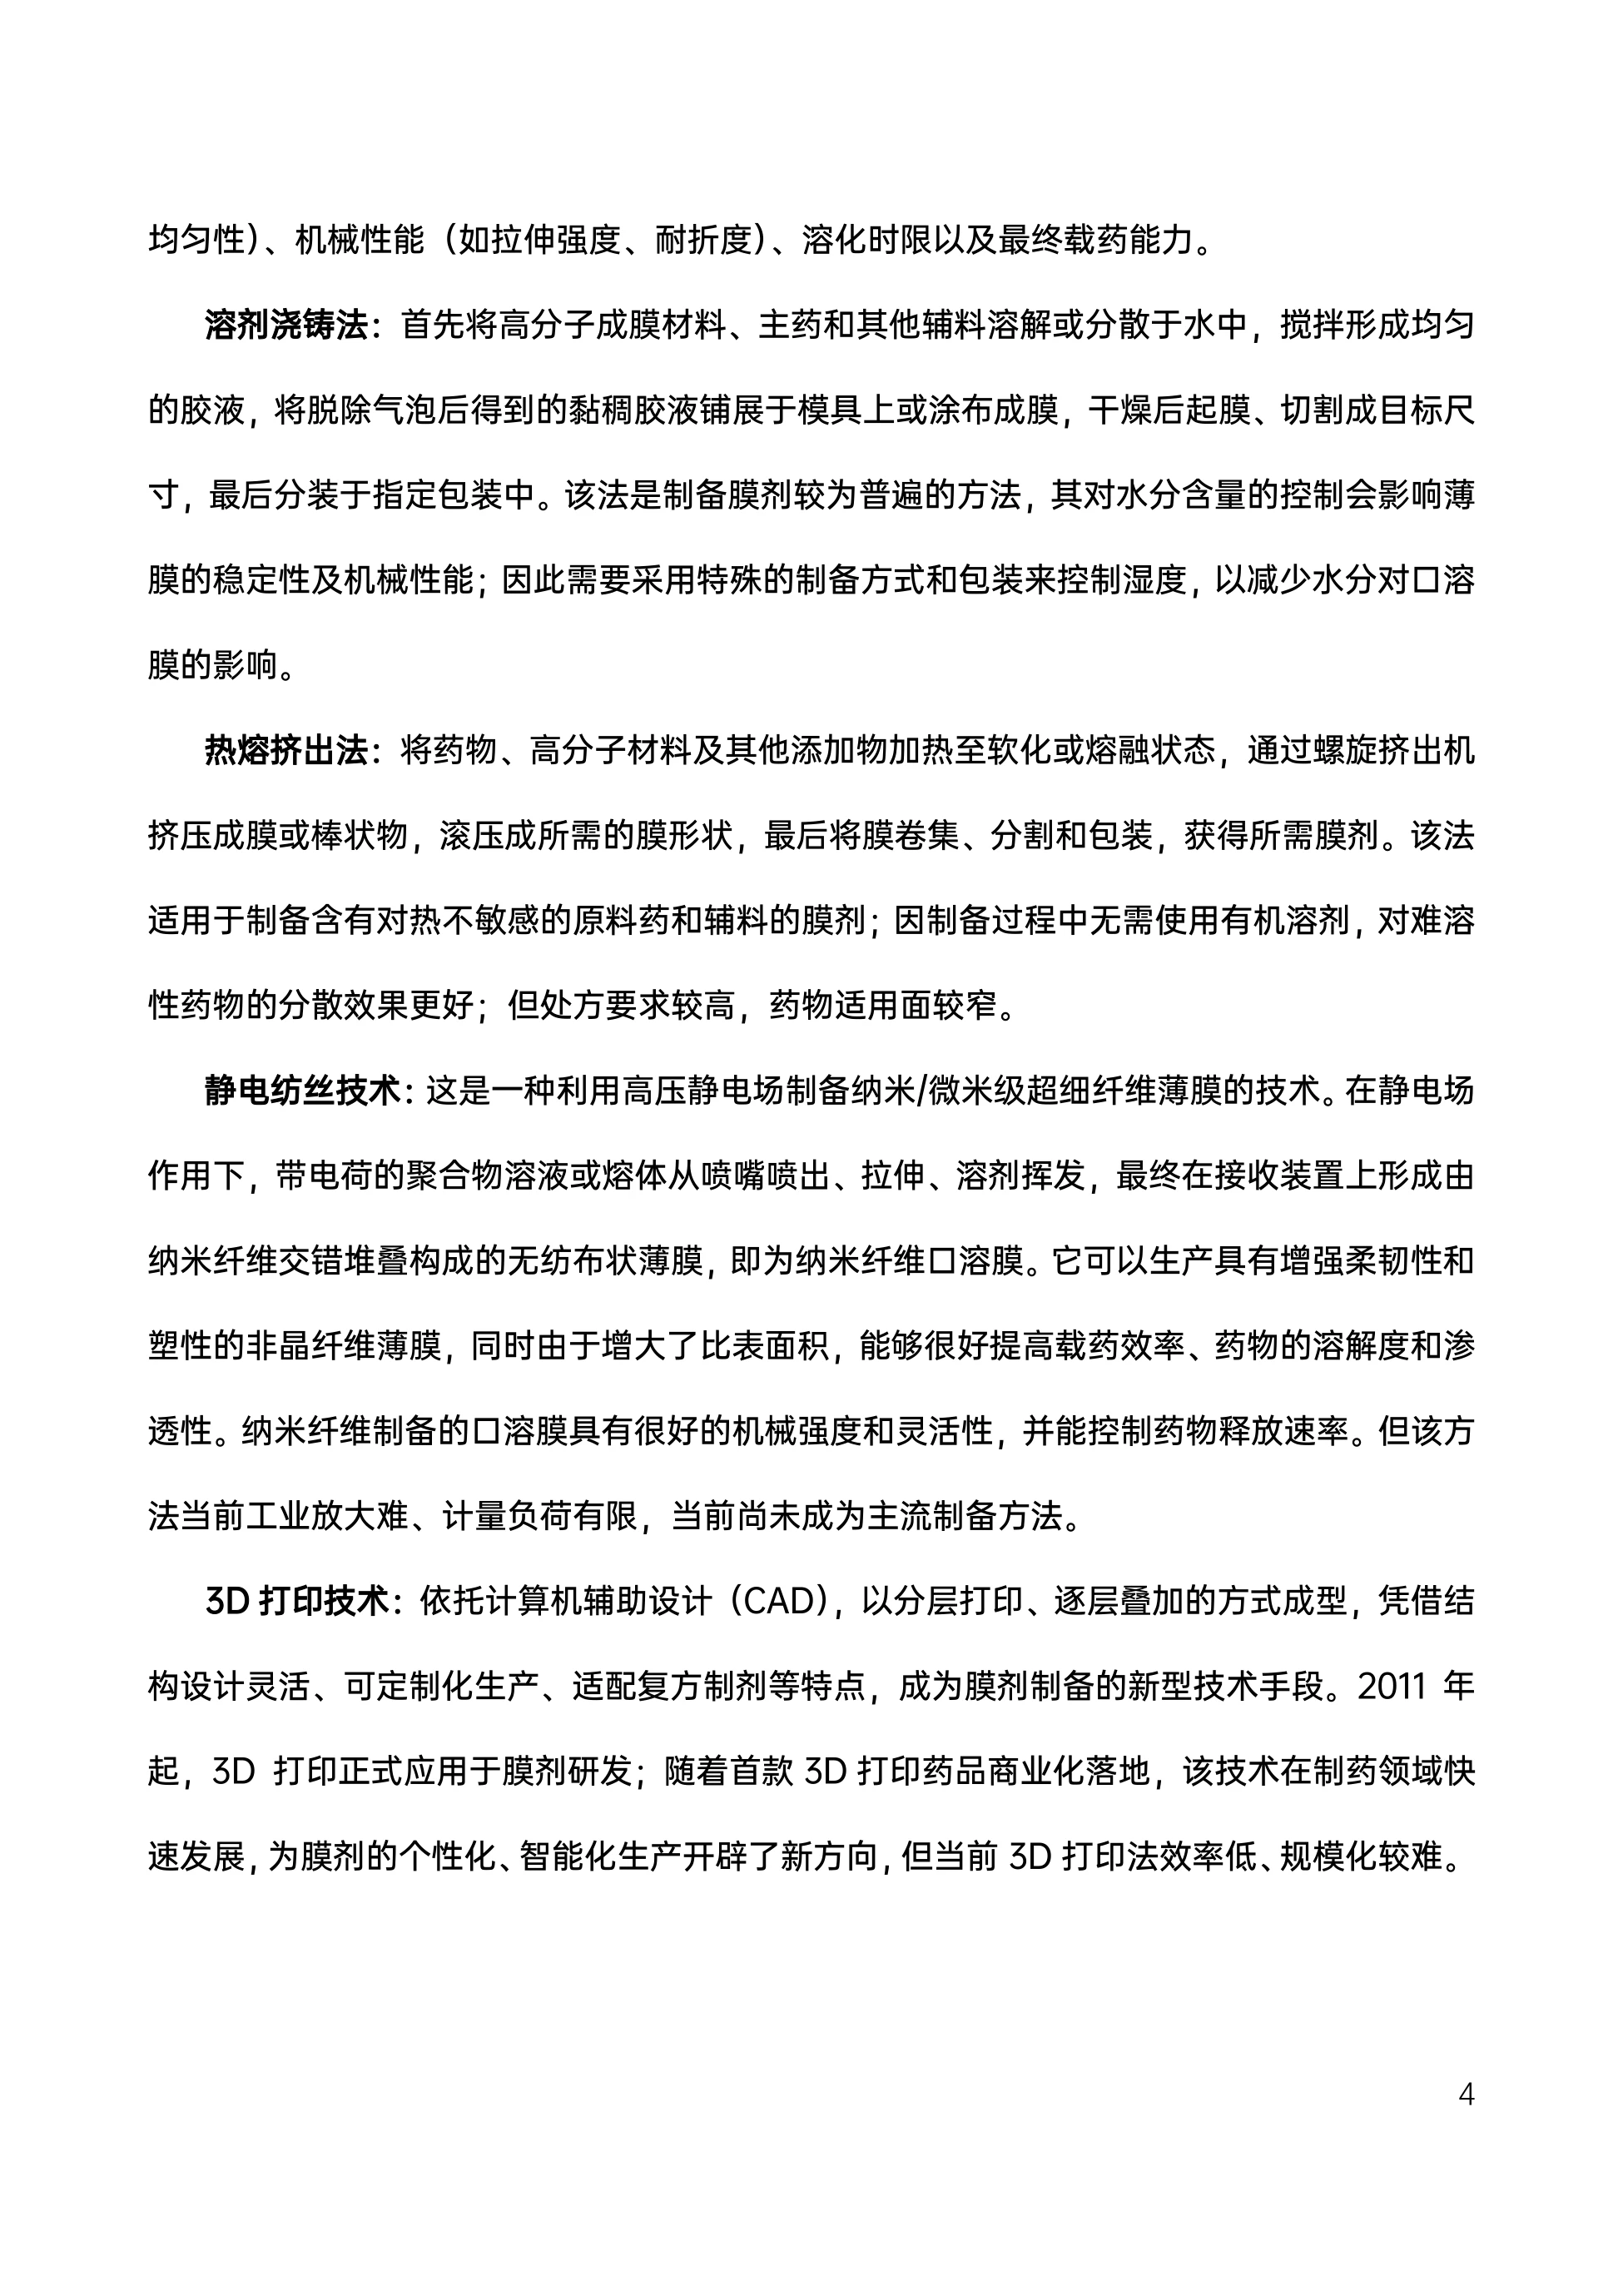
制备主流是两条工艺。溶剂浇铸法把成膜材料与主药配成胶液,脱泡后涂布、干燥、起膜、分切;热熔挤出法则把物料加热熔融后挤出压膜,不用有机溶剂,对难溶药物分散更好。
静电纺丝和3D打印也在研究序列里,但报告写得很直白:前者工业放大难、载药负荷有限,后者效率低、规模化较难,都还没有成为主流。
它的软肋同样具体。膜薄面积小,载药量普遍低于25%,抗生素、蛋白质这类高剂量药物做不进去;表面大又怕水怕光,包装成本高,苦味掩不住还会影响依从性。
判断一个品种适不适合做口溶膜,先看剂量够不够小,再看患者有没有真实的服药障碍。
图源:《中国口溶膜产业发展白皮书》(第2页)
二、全球格局:泌尿药为什么占到39%
全球上市节奏明显在加速。按区域—企业—通用名口径,2006至2010年主要市场只有7个组合,2011至2015年增至11个,2016至2020年17个,2021至2025年跳到29个。但分布极不均匀。按ATC分类,泌尿药占39%,抗精神病药约9%,镇吐药约8%,系统用抗组胺药约6%,抗偏头痛与抗痴呆各约5%。
报告的解释是场景匹配。西地那非、他达拉非这类品种讲究即时、便携、隐私,患者对“不用找水”的价值感知最强,因此最容易完成剂型升级。
区域路径各不相同。欧盟24个公司—通用名组合、12个活性成分,产品最丰富;日本9个组合,围绕老龄化和慢病便利;印尼18个组合里13个是泌尿药;俄罗斯4个组合全部是西地那非。
美国偏临床场景。2018年氯巴占、2019年利鲁唑、2023年利扎曲普坦与多替拉韦、2024年阿立哌唑、2025年西地那非相继获批,方向越来越集中在有明确用药痛点的处方药上。
同一个剂型,在五个市场长成了五种样子,落地逻辑盖过了技术逻辑。
图源:《中国口溶膜产业发展白皮书》(第3页)
三、国内八家企业39个文号,五年从521万到5.2亿
国内从2020年破零。豪森药业奥氮平口溶膜获批,是国产口溶膜药品的第一个;齐鲁制药2021年把孟鲁司特钠推上来,适应症从精神神经扩到呼吸系统。
2022年节奏加快,恒瑞昂丹司琼、齐鲁他达拉非与阿立哌唑、盐酸美金刚陆续获批;2023至2024年放缓;2025年重新密集,江苏和晨、科伦、杭州沐源等相继上市。
规模曲线更陡。2021年国内口溶膜药品销售额只有521万元,2025年达到5.2亿元,2021至2025年复合增速216.6%。这个增速要放在基数上看。521万元的起点意味着前期近乎空白,216.6%反映的是从零到一的放量,而不是成熟市场的自然增长,读的时候不能直接外推。
报告也提示了口径问题:2026年一季度只统计了院端数据,线上药店和实体药店尚未披露,各品种占比会与实际略有出入。
图源:《中国口溶膜产业发展白皮书》(第4页)
四、品种结构:昂丹司琼47%,奥氮平29%
早期市场靠两个品种撑着。2021年奥氮平口溶膜贡献约63%,孟鲁司特钠约37%;2022年两者合计仍超过九成。转折发生在2023年。昂丹司琼口腔溶解薄膜快速放量,当年贡献35%,2024年升到54%,成为拉动市场扩容的主力品种。
2025年的结构是:昂丹司琼约47%、奥氮平约29%、阿立哌唑12%、孟鲁司特钠7%、盐酸美金刚4%。奥氮平占比从63%降到29%,报告特意说明这并不等于绝对规模下滑,而是新品种上市后,市场从单品主导走向多品种共同放量。
单品爆发的阶段已经过去,接下来比的是谁能持续找到适配的场景。
图源:《中国口溶膜产业发展白皮书》(第5页)
五、精神神经为什么是主场
按企业—通用名口径,国内精神神经领域的产品组合最多,达到8个,包括奥氮平、阿立哌唑、利培酮、布瑞哌唑。
原因写在临床里。精神分裂症患者常有自知力缺损,对服药持抗拒态度;膜剂置于舌面数十秒内完全崩解,没有可整片取出之物,从物理上切断了藏药路径。
还有三个场景同样成立:急性激越时患者无法配合口服给药;长期服用抗精神病药可能出现吞咽困难;低规格设计天然适配起始滴定。
这份报告的完整版、原始图表和数据附录,都放在运营动脉(www.yydm.cn)上,搜标题就能直接打开。
同类赛道的其他报告那里也都收了,顺着行业目录往下翻,比一份份到处找省事得多。
速度有具体数据。报告举例,奥氮平口溶膜22秒崩解,5分钟内溶出度达到88%。消化领域是第二梯队,主要靠昂丹司琼带动。化疗、放疗及术后恶心呕吐的患者本就难吞片剂,术后还可能禁食禁水,膜剂的价值在这里最直观。
泌尿领域的逻辑不同。它不解决吞咽困难,解决的是隐私和即时感——不用找水,不用在洗手间吞药,形态更接近食品而非药物。
图源:《中国口溶膜产业发展白皮书》(第6页)
六、保健食品这条路还堵在哪
更大的想象空间在食品端,但这条路目前是堵的。截至报告发布,口溶膜尚未纳入保健食品备案剂型目录,国内没有以保健食品身份上市的口溶膜产品。
现行《保健食品备案产品剂型及技术要求(2021年版)》列了片剂、硬胶囊、软胶囊、颗粒剂、粉剂、口服溶液、凝胶糖果等;2024年征求意见稿又拟增加糖果、饮料、果冻、巧克力,口溶膜仍不在其中。
结果是企业只能按普通食品路径销售。注册制理论上不限剂型,但报告写明:国内尚无公开获批的口溶膜保健食品注册案例,审评不确定性很大。
市场底盘并不小。据灼识咨询测算,中国营养健康食品市场将从2024年5222亿元增至2029年7204亿元,复合增速6.6%,功能性食品增速还会高于保健食品。
报告引用行业头部企业预测:到2030年口溶膜在功能性食品中的渗透率有望达到2%至5%,对应市场规模预计到百亿元量级。
技术已经跑通,准入还没跑通,这是这门生意当下最真实的处境。
图源:《中国口溶膜产业发展白皮书》(第7页)
七、上游材料与设备,国产化走到哪一步
成膜材料是命门,决定崩解时间、机械强度和口感体验。主流四类是羟丙甲纤维素、聚乙烯醇、普鲁兰多糖和聚氧乙烯。国产化程度分层明显。药用级HPMC和PVA国产化率已达70%至80%,代表企业如山河药辅;普鲁兰多糖适配性好,但在药品领域备案较少。
高端PEO仍是短板,国内药用市场以日本、欧美产品为主,山东梅花生物、河南保泰已开始量产替代。高端复合掩味方案也还在依赖进口。
设备端反而更硬气。中试设备已全面国产化,商业化连续涂布干燥生产线国产占有率约60%至80%;黄海药检与医药先进制造国家工程研究中心合作开发的产线,把成品率提到70%以上。
真正的短板在精度环节。高精度在线检测传感器技术门槛高,主要产品仍依赖进口,报告把它列为产业链需要持续攻关的关键一环。
图源:《中国口溶膜产业发展白皮书》(第8页)
八、产能与平台:3亿片和600小时连续运行
产能披露的不多,但能看出梯队。欣峰制药口溶膜年产能3亿片,齐鲁制药预估超过1亿片,其他头部企业多数未披露或尚无产能。
连续化能力是分水岭。报告给出的数字是:产线设计年产能3.5亿片,持续运行可达600小时,单次连续生产产出超过800万片。
专利是另一层壁垒。截至报告发布,欣峰持有59项专利,其中发明专利11项、实用新型48项,覆盖成膜材料、难溶药物增溶、掩味和规模生产设备。
竞争重心已经从“有没有项目”变成“能不能稳定交付”。处方开发、注册转化、GMP生产、自动化包装、质量控制、商业化放量,六件事缺一件都撑不起平台。
图源:《中国口溶膜产业发展白皮书》(第9页)
九、渠道与成本,决定天花板的两个变量
渠道高度集中。国内口溶膜药品销售以医院为绝对主渠道,零售药店和线上药店在早期发挥过作用,随着放量反而被稀释。
原因有三:已上市品种集中在精神神经、呼吸、消化,需要医生诊断和剂量评估;临床价值要靠医生教育传递;患者缺少了解这一剂型的其他入口。
放量路径被报告写成一条链:产品获批、医生认知提升、处方增加、院端放量,最后才是院外延伸。他达拉非、西地那非这类品种正在试着走通后半段。
成本仍是拦路虎。膜剂工艺比片剂、胶囊复杂,防潮包装要求高,单价偏高,在价格敏感市场里削弱了推广动力;消费者对新剂型的认知也需要时间和投入。
出海被列为增量方向:短期靠海外ODM和跨境电商,中长期看国际注册、GMP、BE研究和品牌渠道,报告认为中国在制剂制造和供应链上有承接能力。
下一步观察点很明确:保健食品剂型目录什么时候开口子,以及头部企业能不能把院外渠道真正跑起来。这两件事定调,比再多批文都重要。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。