八零九零后怎么养老?20页报告讲清备老需求与供给缺口
 广告
本文解读:《2026年中国养老专题报告》 · 共 20 页 · 原文
这代人的养老,起点比上一代早了二十年:35.8%的人在20至39岁就已经开始为养老做准备。月狐数据(MoonFox Data)《2026年中国养老专题报告——八零九零人群养老展望》共20页,分养老特征、市场热点、趋势展望三部分,数据来自公开资料与自有移动大数据。
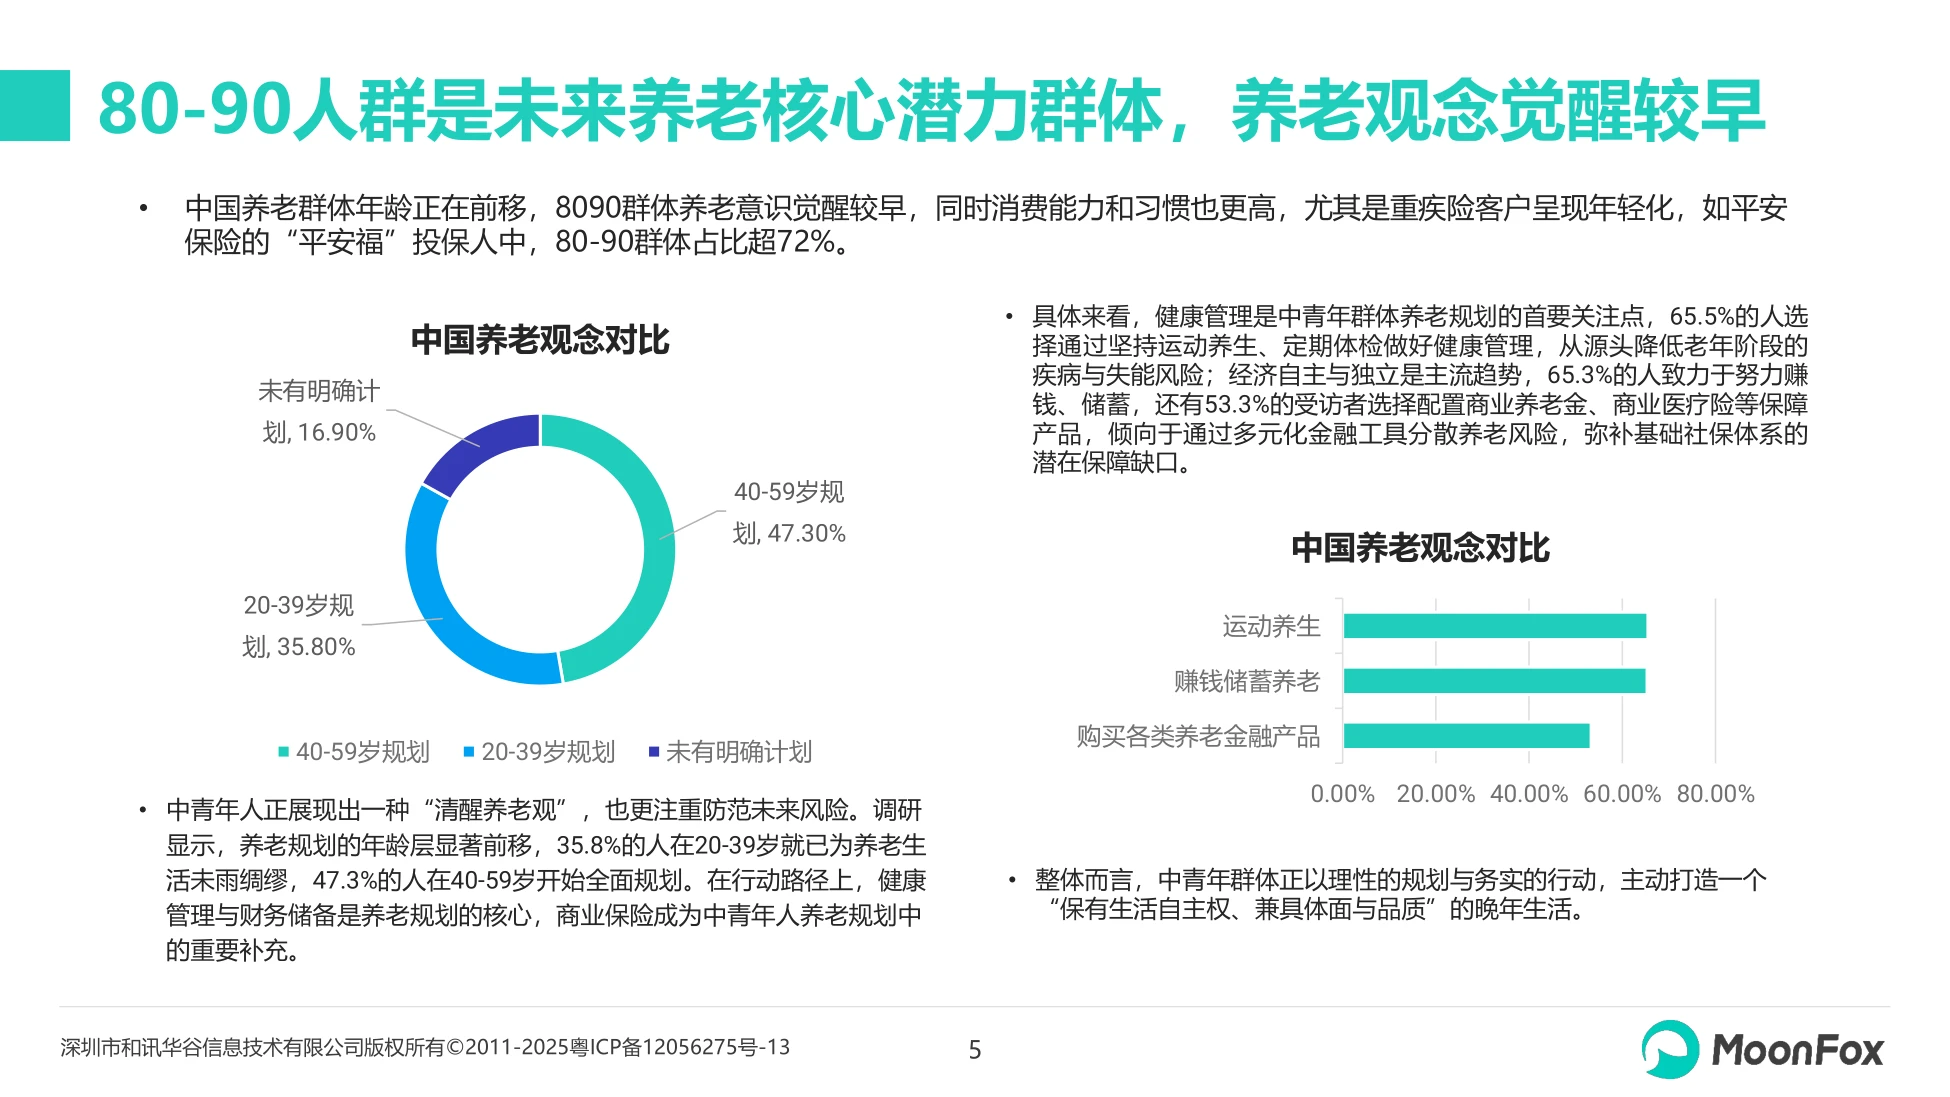
规划动作也很具体。65.5%选择坚持运动养生、定期体检做健康管理,65.3%在努力赚钱储蓄,53.3%配置了商业养老金、商业医疗险等保障产品。
但需求前移并没有带来供给同步。截至2025年4月底,全国适老化产品21.6万种,只占消费品品种总量21860.4万种的0.1%。
需求已经跑到四十岁,供给还停在“给老人用”这四个字上。
图源:《2026年中国养老专题报告》(第1页)
一、35.8%的人在40岁前就开始规划养老
报告把这种状态叫“清醒养老观”:不回避变老,但要求保住生活自主权,同时兼具体面。年龄分布很清楚。35.8%的人在20至39岁就已未雨绸缪,47.3%在40至59岁开始全面规划,仍有16.9%没有明确计划。
行动路径集中在两头:一头是健康,一头是钱。健康管理排第一,储蓄排第二,商业保险是补充项,报告认为这是用多元金融工具分散风险。
年轻化在保险端有印证。报告提到平安“平安福”的投保人中,80至90群体占比超过72%。这组数据的意义不在比例,而在客群结构:养老产品的第一批用户,已经不是老年人。
还有16.9%的人没有计划,这部分人才是市场教育真正的空白区。
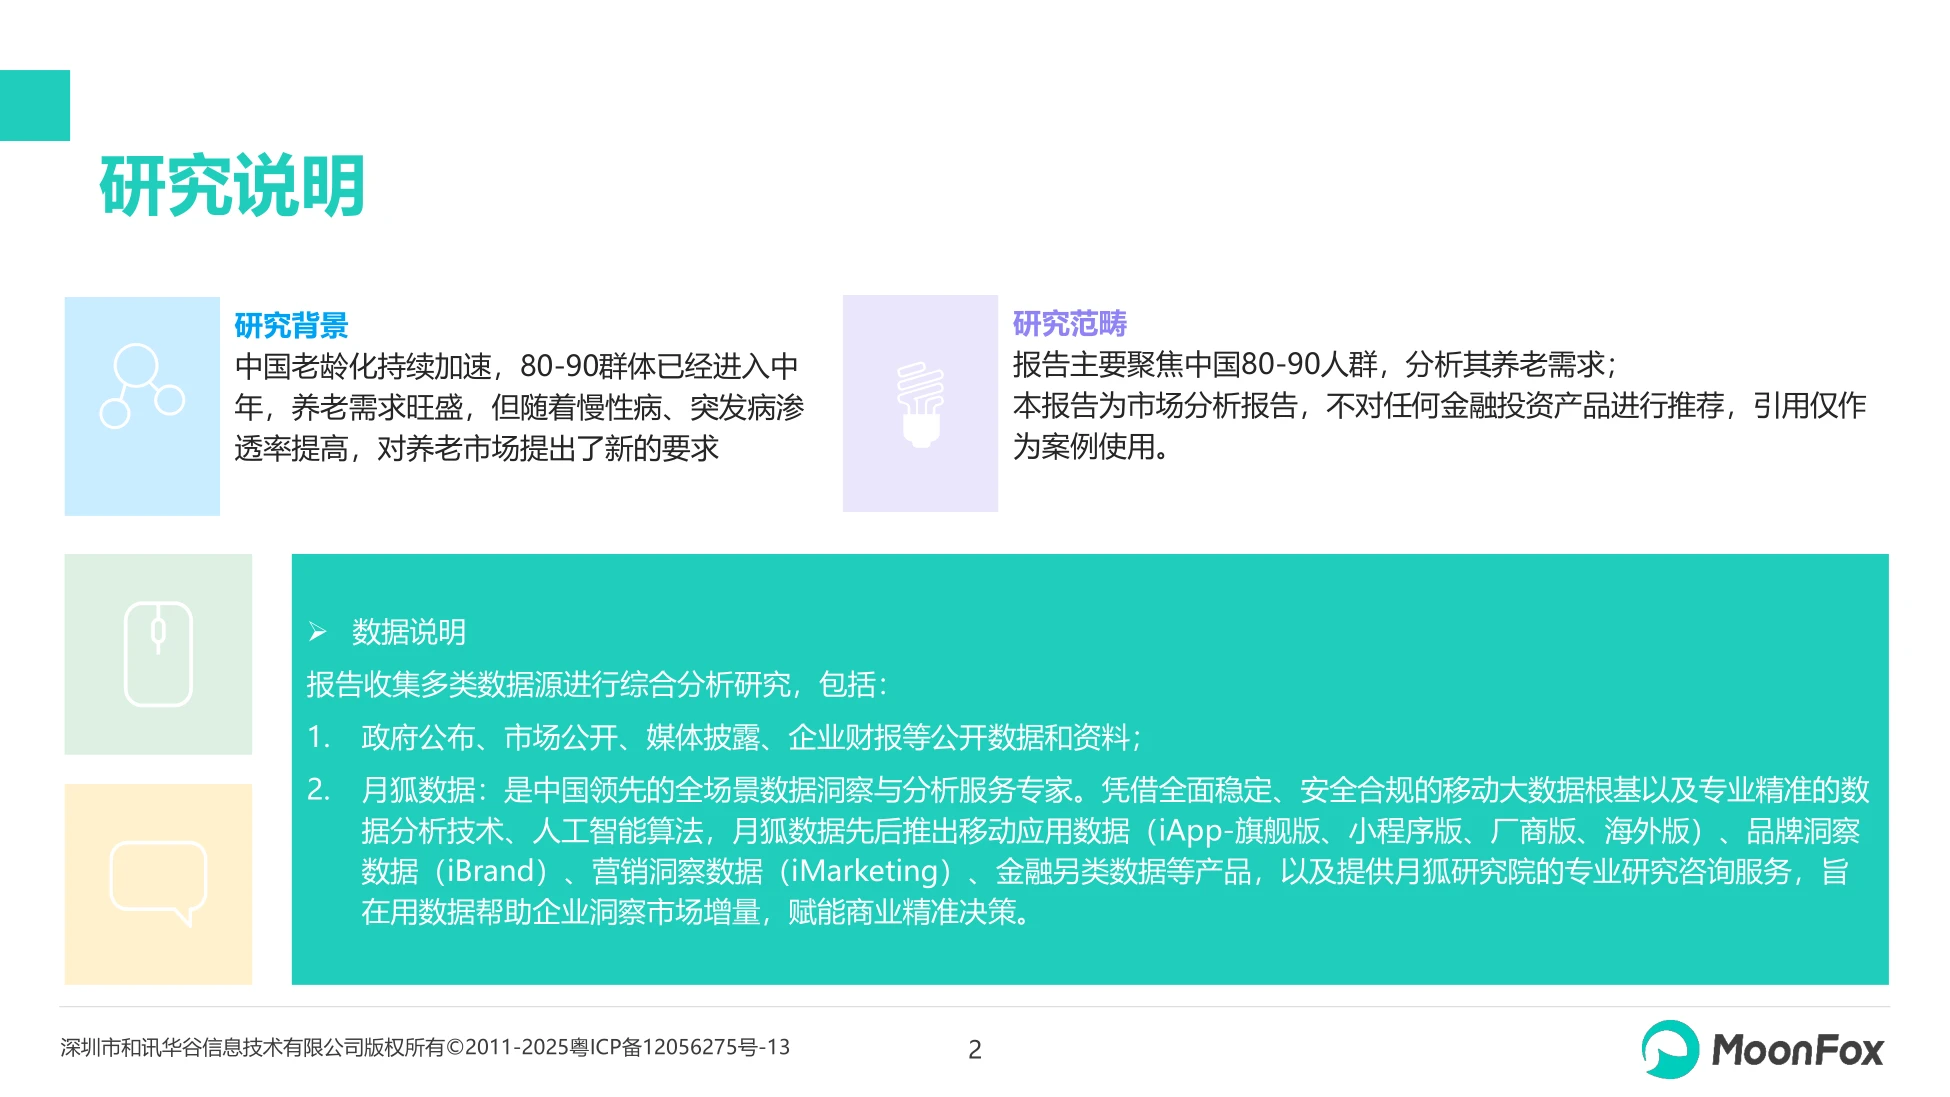
图源:《2026年中国养老专题报告》(第2页)
二、慢性病提前,是这代人养老的第一个变量
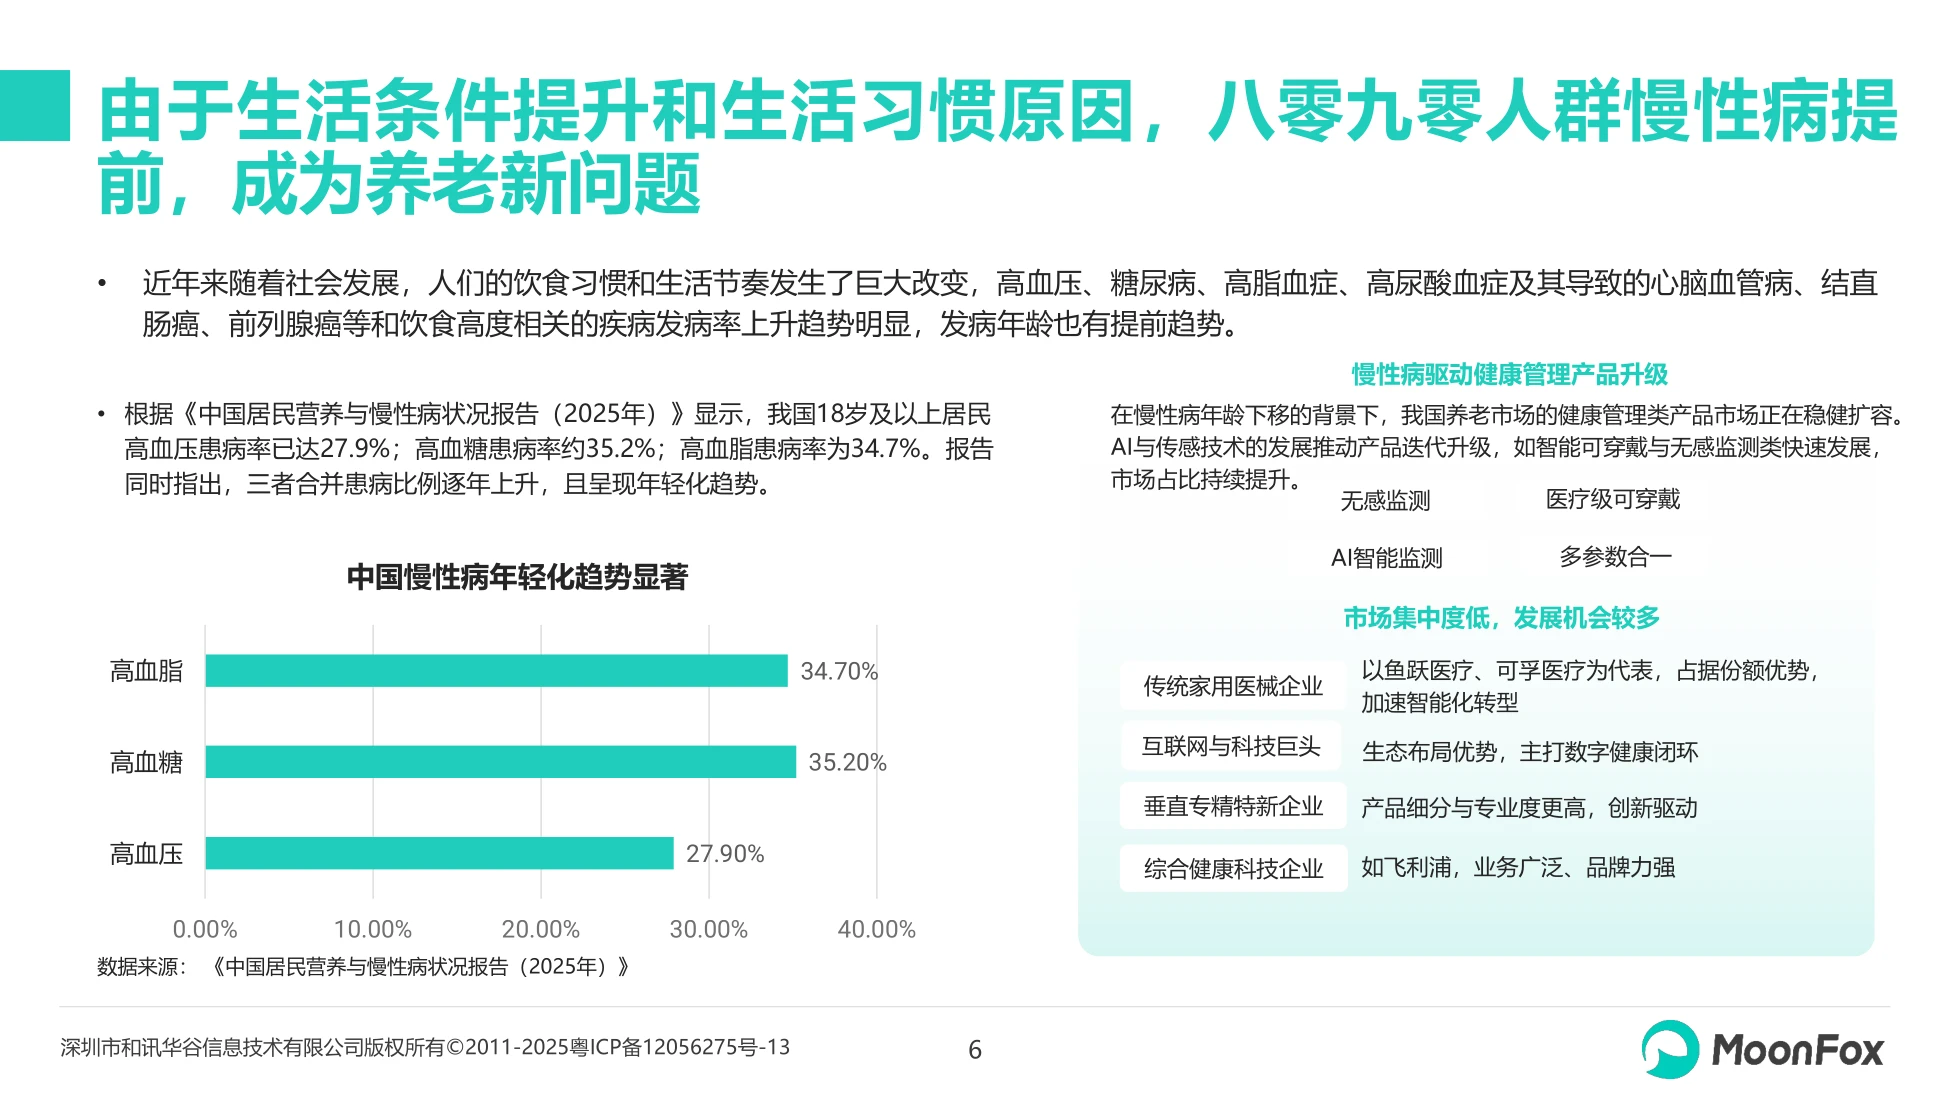
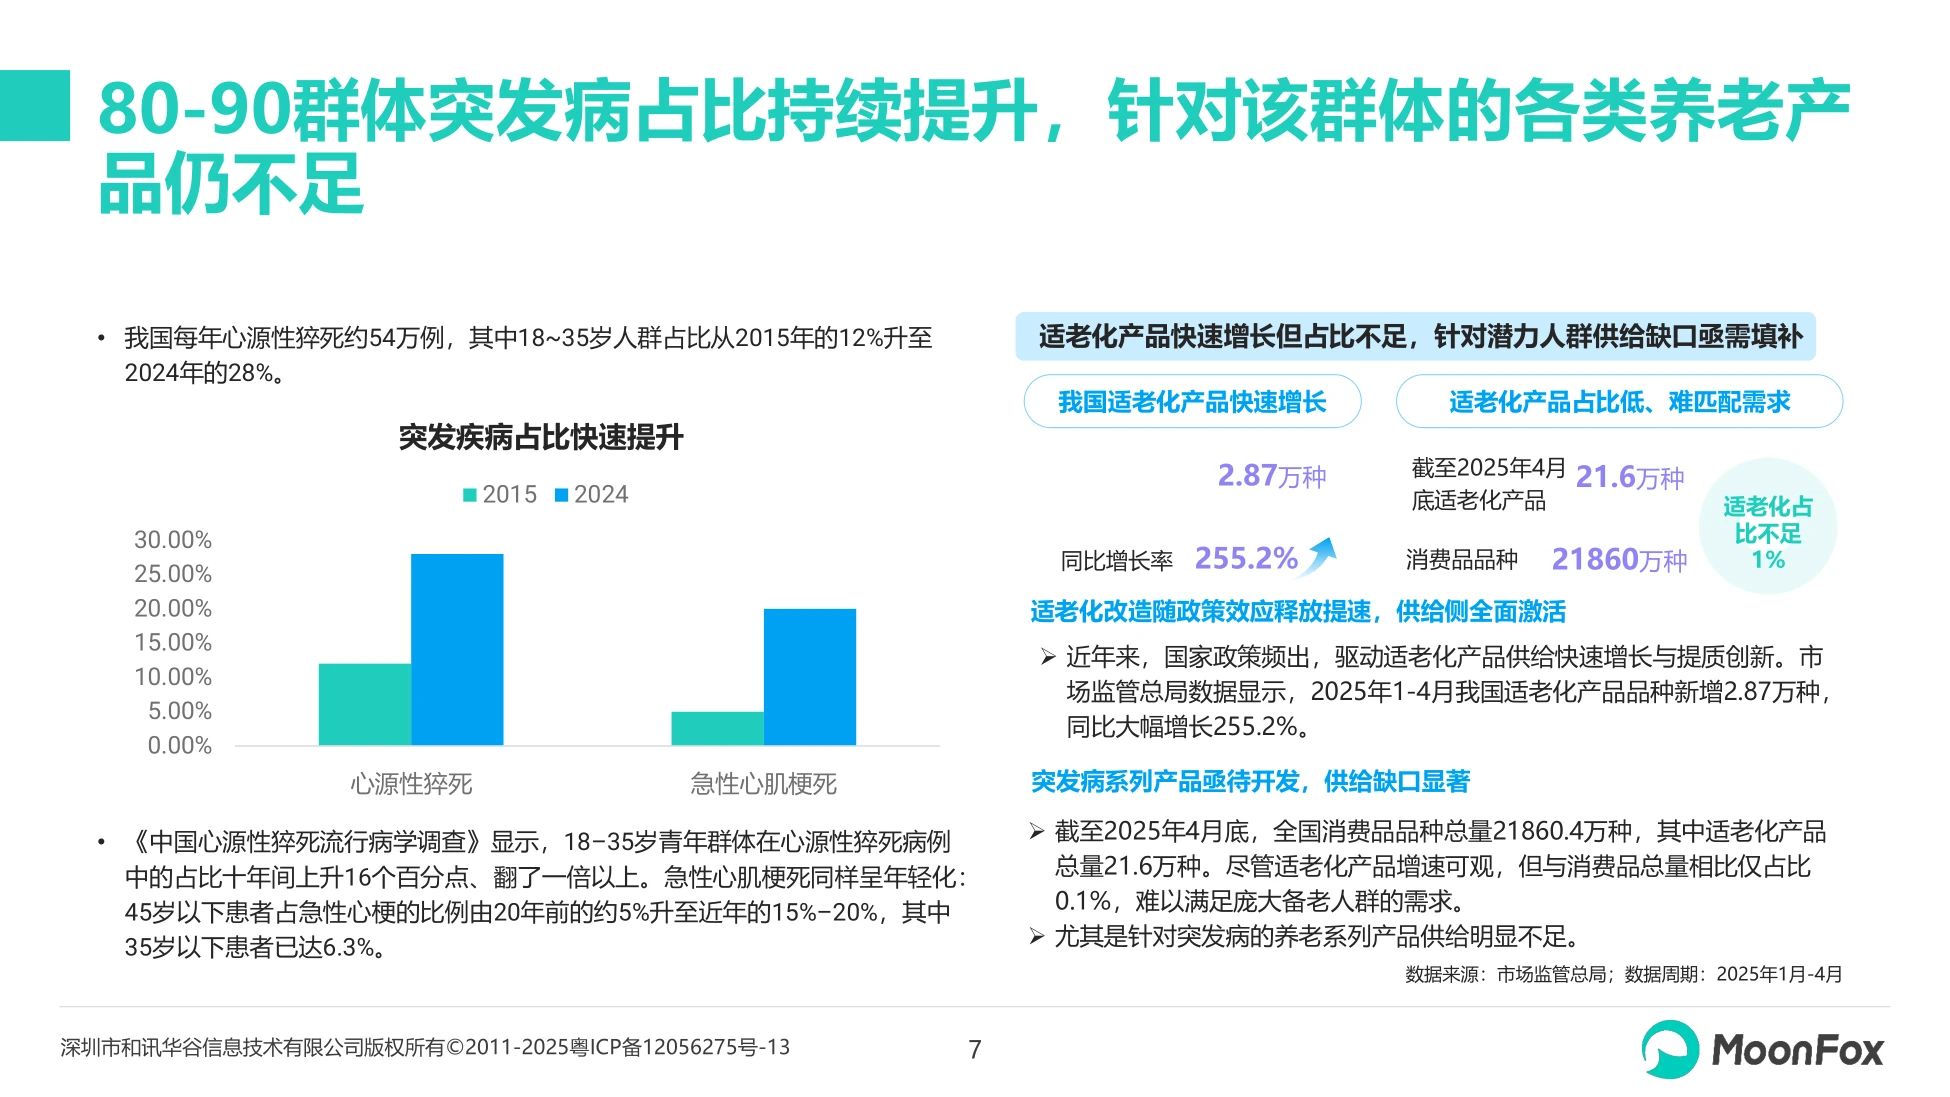
《中国居民营养与慢性病状况报告(2025年)》的数字被报告直接引用:18岁及以上居民高血压患病率27.9%,高血糖约35.2%,高血脂34.7%。三个数字放在一起看更值得注意。报告指出,三者合并患病的比例逐年上升,且整体呈年轻化趋势。
突发事件这条线更陡。我国每年心源性猝死约54万例,其中18至35岁人群占比从2015年的12%升到2024年的28%。急性心梗同样在提前。45岁以下患者占急性心梗的比例,由20年前的约5%升至近年的15%至20%,其中35岁以下已达6.3%。
对养老市场来说,这意味着需求起点从“失能照护”前移到“带病管理”。健康管理类产品的市场因此稳健扩容。
养老产业过去卖的是“老了以后怎么办”,现在要先回答“四十岁怎么不出事”。
图源:《2026年中国养老专题报告》(第3页)
三、适老化产品涨了255%,占比却只有0.1%
供给端确实在动。市场监管总局数据显示,2025年1至4月我国适老化产品品种新增2.87万种,同比大幅增长255.2%。但基数太小。截至2025年4月底,适老化产品总量21.6万种,全国消费品品种总量21860.4万种,占比约0.1%。
报告对此的判断很直接:增速可观,但难以匹配庞大备老人群的需求,尤其是针对突发病的系列产品供给明显不足。
结构性缺口也写在竞争格局里。家用医械市场集中度低,鱼跃医疗、可孚医疗等传统厂商占份额优势,互联网与科技巨头靠生态打数字健康闭环,垂直企业靠细分专业度切入。
三类玩家能力不同,谁都没有把“备老”这条线吃下来。这既是机会,也是报告留白最多的地方。
0.1%这个比例,比255.2%的增速更能说明问题。
图源:《2026年中国养老专题报告》(第4页)
四、重疾险的瓶颈:3亿张保单,平均保额7-8万
保险是养老规划里最成熟的一环,也是最难增长的一环。报告给出的判断是“从高速增长进入瓶颈期”。数据支撑很硬。全行业重疾险保单近3亿张,平均保额仅约7万至8万元,保障力度明显不足;新单增速已连续四年徘徊在个位数。
市场仍有近5000亿元规模,但已进入存量博弈:保额增长停滞,增量只能去带病体、非标体等细分赛道找。
产品形态在改。分红型重疾险回归,用“基础保额+分红”拉长利益;保障责任走向模块化、可拆分;面向中低收入人群的百万重疾、覆盖多成员的家庭单变多。
服务在往前后延伸。前置做健康筛查与慢病干预,事中做就医绿通与住院垫付,事后做康复护理,逻辑是“风险减量”而不是“多卖保额”。
政策也给了方向。2025年9月金融监管总局《关于推动健康保险高质量发展的指导意见》明确要推动健康保险与健康管理融合、升级与养老配套的服务体系。
图源:《2026年中国养老专题报告》(第5页)
五、“未老先养”把医械的配置时点前移
报告观察到的一个明确变化是:家用血糖仪、血氧仪、制氧机、呼吸机,正在成为年轻人提前备老的选择。
产品定位因此按年龄分了三段。35至45岁是“备老族+父母养老”,需求是健康穿戴与亚健康检测;45至60岁是初老族,需求是慢病管理与连续动态监测;60岁以上才进入生命体征监测与急救护理。
场景也分了三级。机构是技术高地,配高精度、科研级设备;社区做普惠共享;家庭承担常态养老,靠普惠型产品大规模推广。
商业模式跟着变。从一次性卖设备,转向产品销售、服务订阅、保险联动三条腿,头部企业正在从设备供应商转成全生命周期健康管理服务商。
这条转型的难点不在硬件。设备卖出去了,数据解读、随访和干预跟不上,用户就不会续费。
把血糖仪卖给三十五岁的人,本质是把养老产品的定价权和话语权一起前移。
图源:《2026年中国养老专题报告》(第6页)
六、抗衰是被备案数写出来的一门生意
报告用备案产品数说明这个市场的厚度。2024至2025年,抗衰老护肤与个护品类中,精华备案12000个、面膜7287个、面霜6804个,眼部护理5148个。再往下是精华水3131个、面部精油2842个、乳液2568个,手部护理663个、身体乳542个、洁面414个。
技术方向也在变。报告认为DNA靶向抗衰在加速落地,精准到具体器官的干预方案开始出现;细胞级抗衰里,“细胞自噬”理论带火了亚精胺等原料。
还有一个被单独点出的方向是大脑抗衰。报告判断,基于线粒体功能与突触保护的脑元抗衰,会成为80后养老的蓝海市场。
需要保持距离的是,这些判断来自市场分析报告,属于趋势判断而非临床结论,落地效果仍要看证据。
抗衰赛道的热度,先体现在备案数量上,而不是疗效数据上。
图源:《2026年中国养老专题报告》(第7页)
七、需求是分层的,从跌倒检测到脑机接口
报告按需求层次把养老产品排了一个阶梯,自下而上共五层。最底层是安全:从基础安保升级到健康监测、跌倒检测。往上是生理:从养老院基础护理到智能卫浴机器人。
中间是社交:从真人陪伴走向AI陪伴、VR社交、数字人。再往上是尊重:外骨骼帮助保持独立、智能助行、个性化服务。
顶层是自我实现:报告提到脑机接口的意念控制,既服务残障人士康复,也让健康人群在老年获得更多体验;还有定制化AI助理,帮老人创作和终身学习。
现实是底层还没做扎实。报告直指企业在“衣食住行”上都有适老产品,但范围太窄,传统制造企业更没有提前为即将变老的80后布局。
反过来,Keep这类互联网公司先动了,针对中年群体推出定制课程与功能,报告预计这会在未来3至5年成为互联网企业的策略方向。

图源:《2026年中国养老专题报告》(第8页)
八、智慧养老的架构,和三个要盯的信号
报告把智慧养老拆成五层架构:基础能力层、数据层、AI模型层、智能体层、接口层,再往上是智能设备层。
落到的能力是七件事:无感化健康监测、毫秒级救助响应、全周期健康管理、具身智能康复护理、实时健康咨询、适老化生活照料、AI主动健康干预。
这份报告的完整版、原始图表和数据附录,都放在运营动脉(www.yydm.cn)上,搜标题就能直接打开。
同类赛道的其他报告那里也都收了,顺着行业目录往下翻,比一份份到处找省事得多。
参与者被点了名:智能养老设备制造商、金融保险机构、房地产企业、科技企业、新零售企业、医养企业、互联网健康平台。报告认为下一步的关键是“多层次共付”:政府、社保、商保、个人四方把钱凑起来,商业闭环才成立,单靠任何一方都撑不住。
产品侧有两个方向值得记。一是垂直多模态养老大模型,通用大模型的泛化能力匹配不了养老场景的专业与合规要求;二是多智能体架构,把生理监控、行为模式、药物依从性拆成不同代理。
三个观察点:适老化产品占比能否从0.1%往上走,重疾险的平均保额能不能从7万至8万元抬起来,以及共付体系里商保愿意出多少钱。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。