高盛2026市场展望怎么看?十大主题与94%估值分位
 广告
本文解读:《全球市场展望热力可可》 · 共 17 页 · 原文
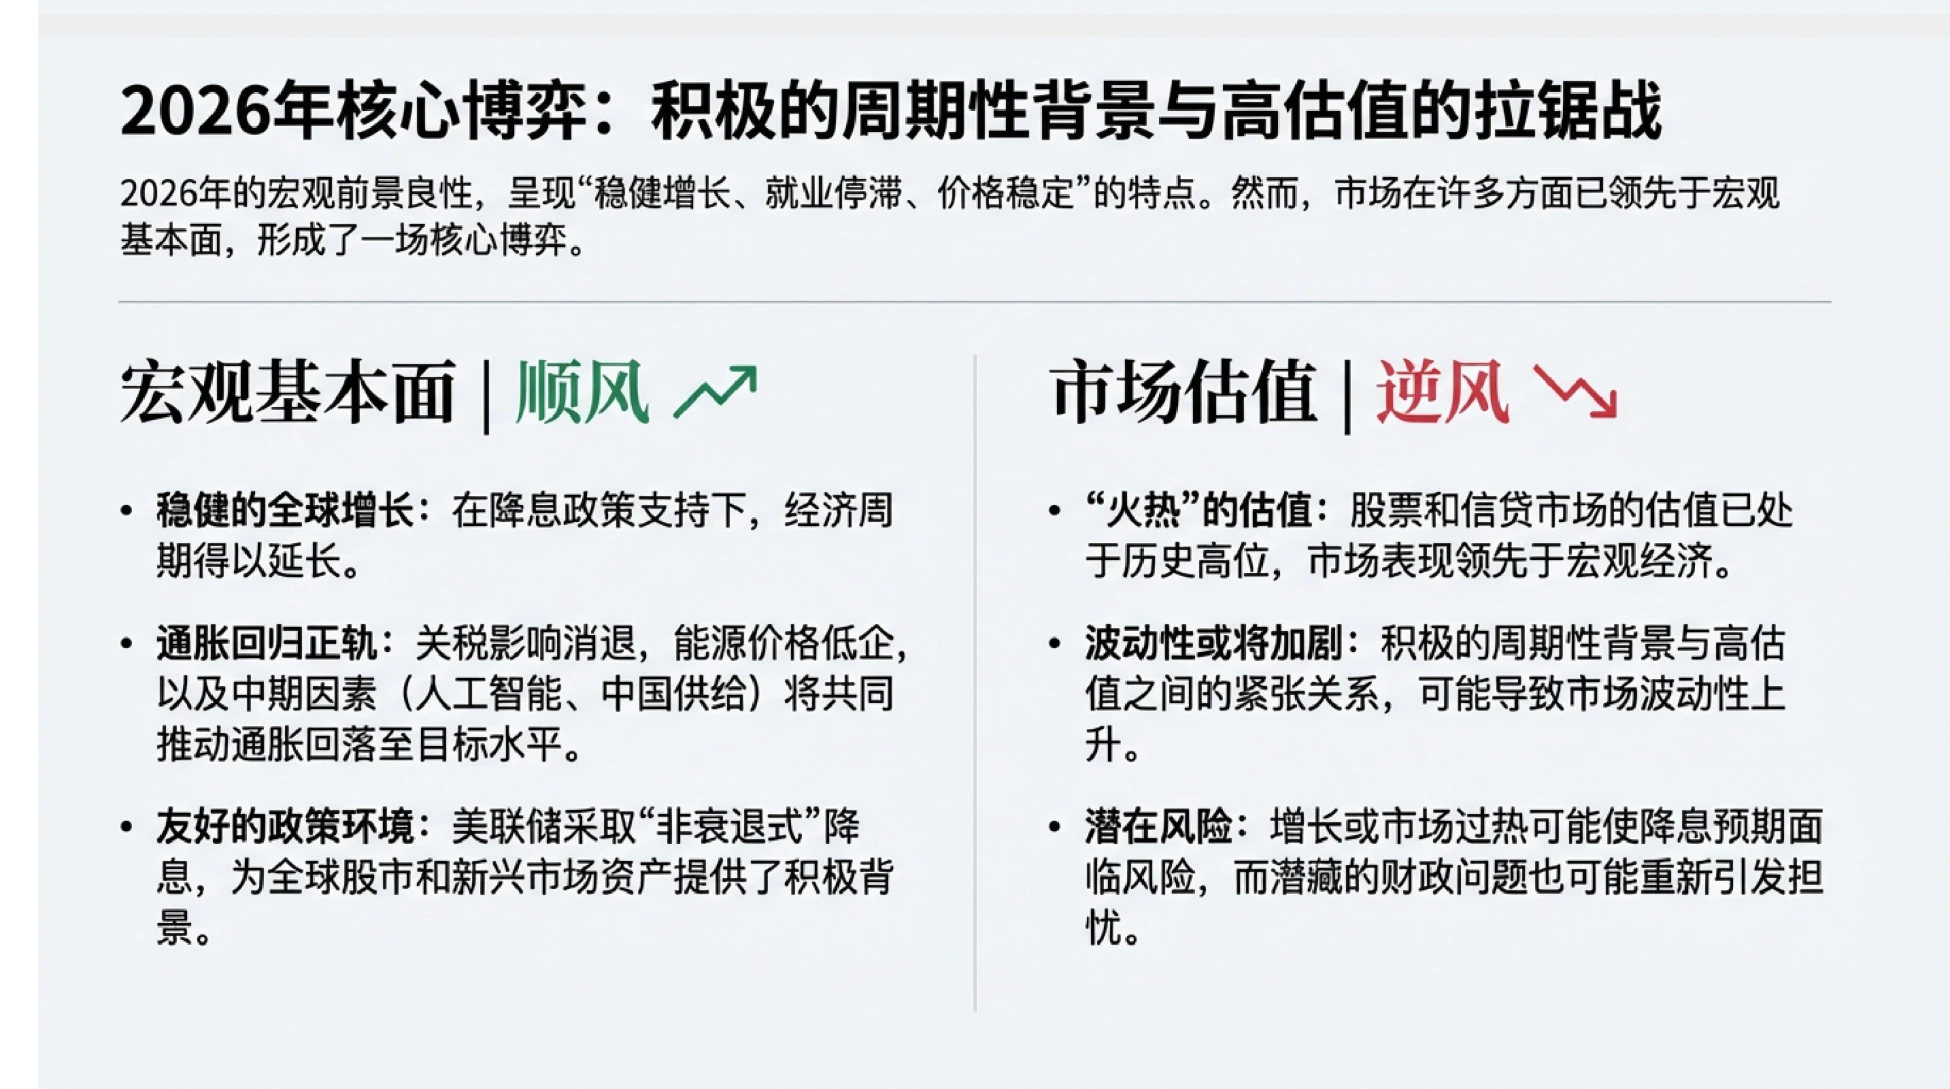
这份展望最核心的一句判断是:2026 年的宏观基本面是顺风,市场估值是逆风,两者会互相拉扯。它出自高盛全球投资研究部 2025 年 12 月 18 日的报告《Markets Outlook 2026: Some Like It Hot》,这份解读版共 17 页,列了十大主题。
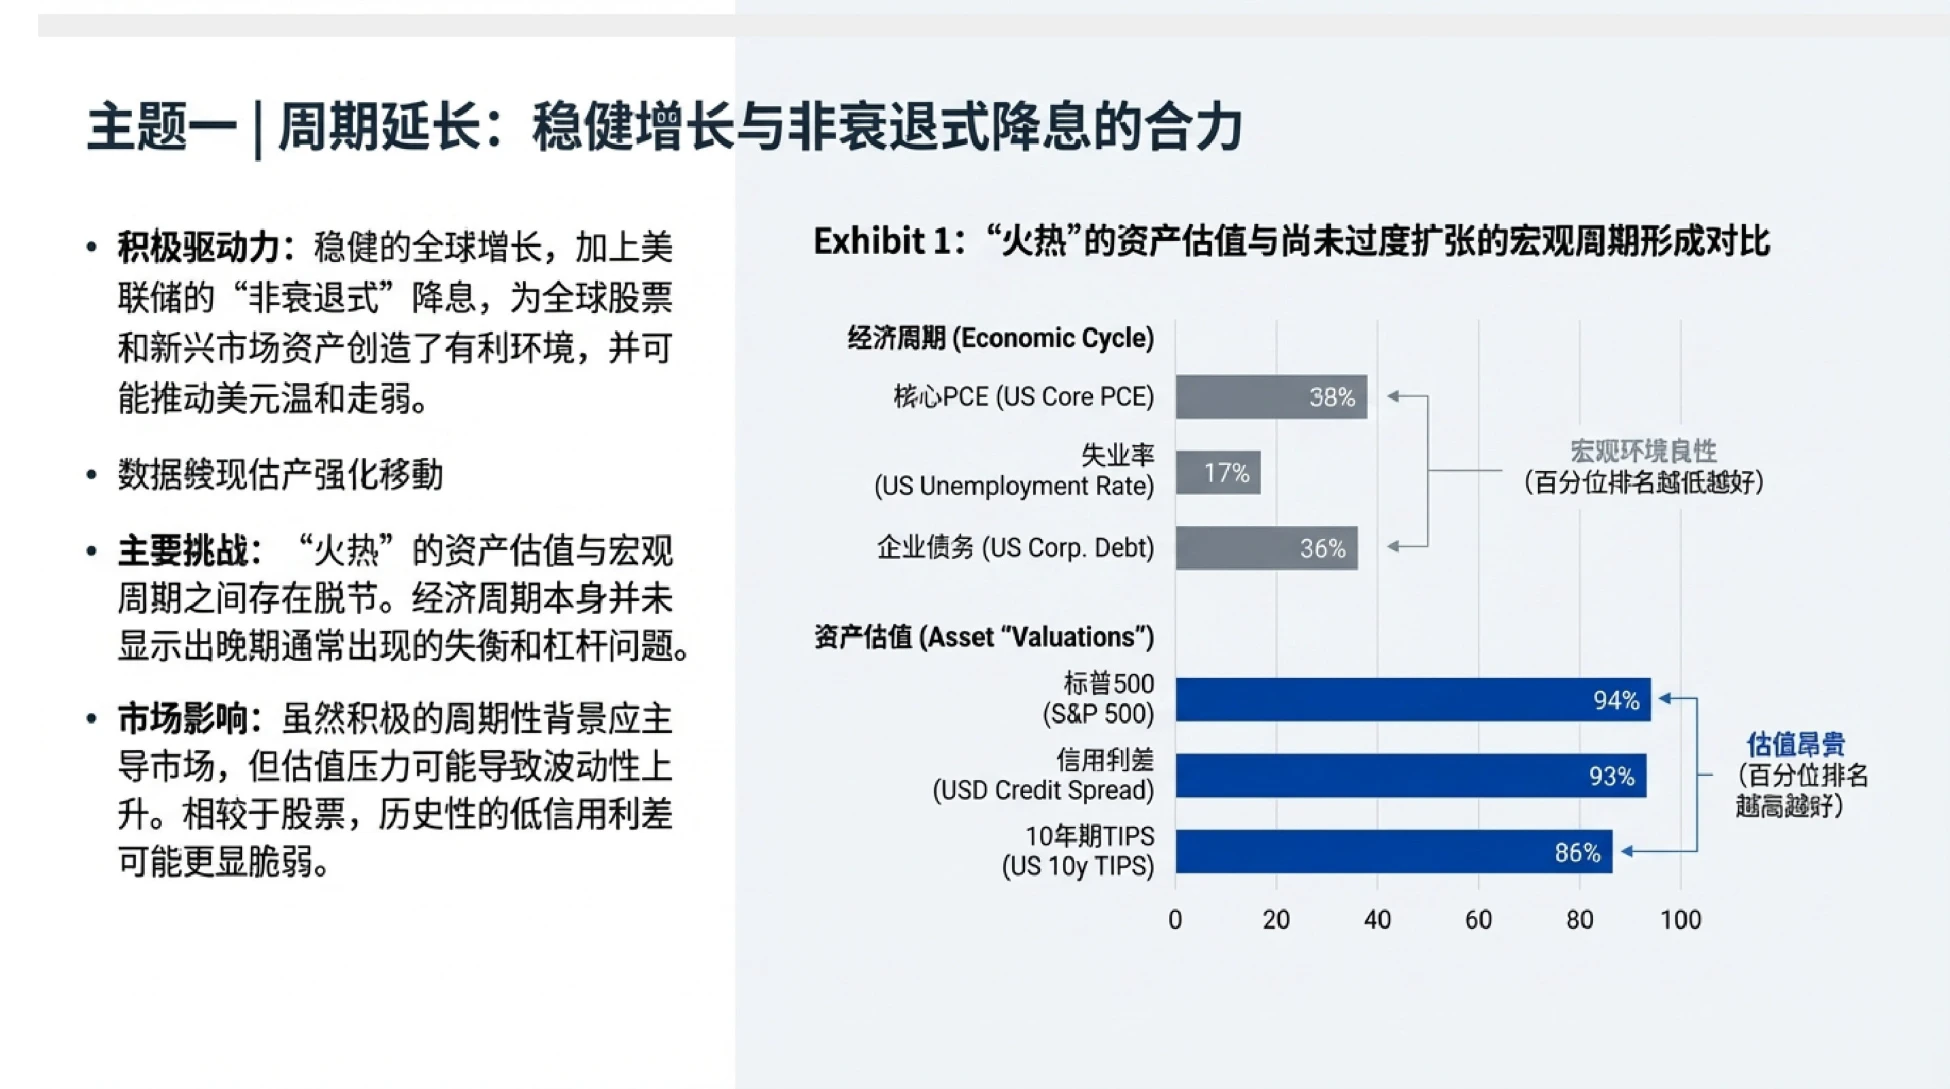
报告用一组百分位把"贵"讲得很具体:标普 500 处于历史 94% 分位,10 年期 TIPS 为 86%,企业债务 36%,失业率 17%。最反常的是信用利差,只有 6% 分位——报告的说法是,相比股票,历史性的低信用利差可能更显脆弱。
当股票在 94% 分位、信用利差在 6% 分位时,任何一次意外都缺少缓冲垫。
图源:《全球市场展望热力可可》(第2页)
一、核心博弈:基本面给顺风,估值给逆风
报告把 2026 年的宏观前景概括成十二个字:稳健增长、就业停滞、价格稳定。支撑这一判断的是一组条件:降息政策使经济周期延长,关税影响消退,能源价格低企,人工智能与中国供给共同压低通胀。
逆风来自另一侧:股票和信贷市场的估值已处于历史高位,市场表现明显领先于宏观基本面。报告因此预判波动性会上升。积极的周期背景与高估值之间的紧张关系,本身就是波动来源。
它点出的两个潜在风险也很具体:增长或市场过热会让降息预期落空,潜藏的财政问题可能重新引发担忧。顺风和逆风同时存在时,仓位结构比方向判断更重要。
图源:《全球市场展望热力可可》(第3页)
二、十大主题:从周期延长到尾部对冲
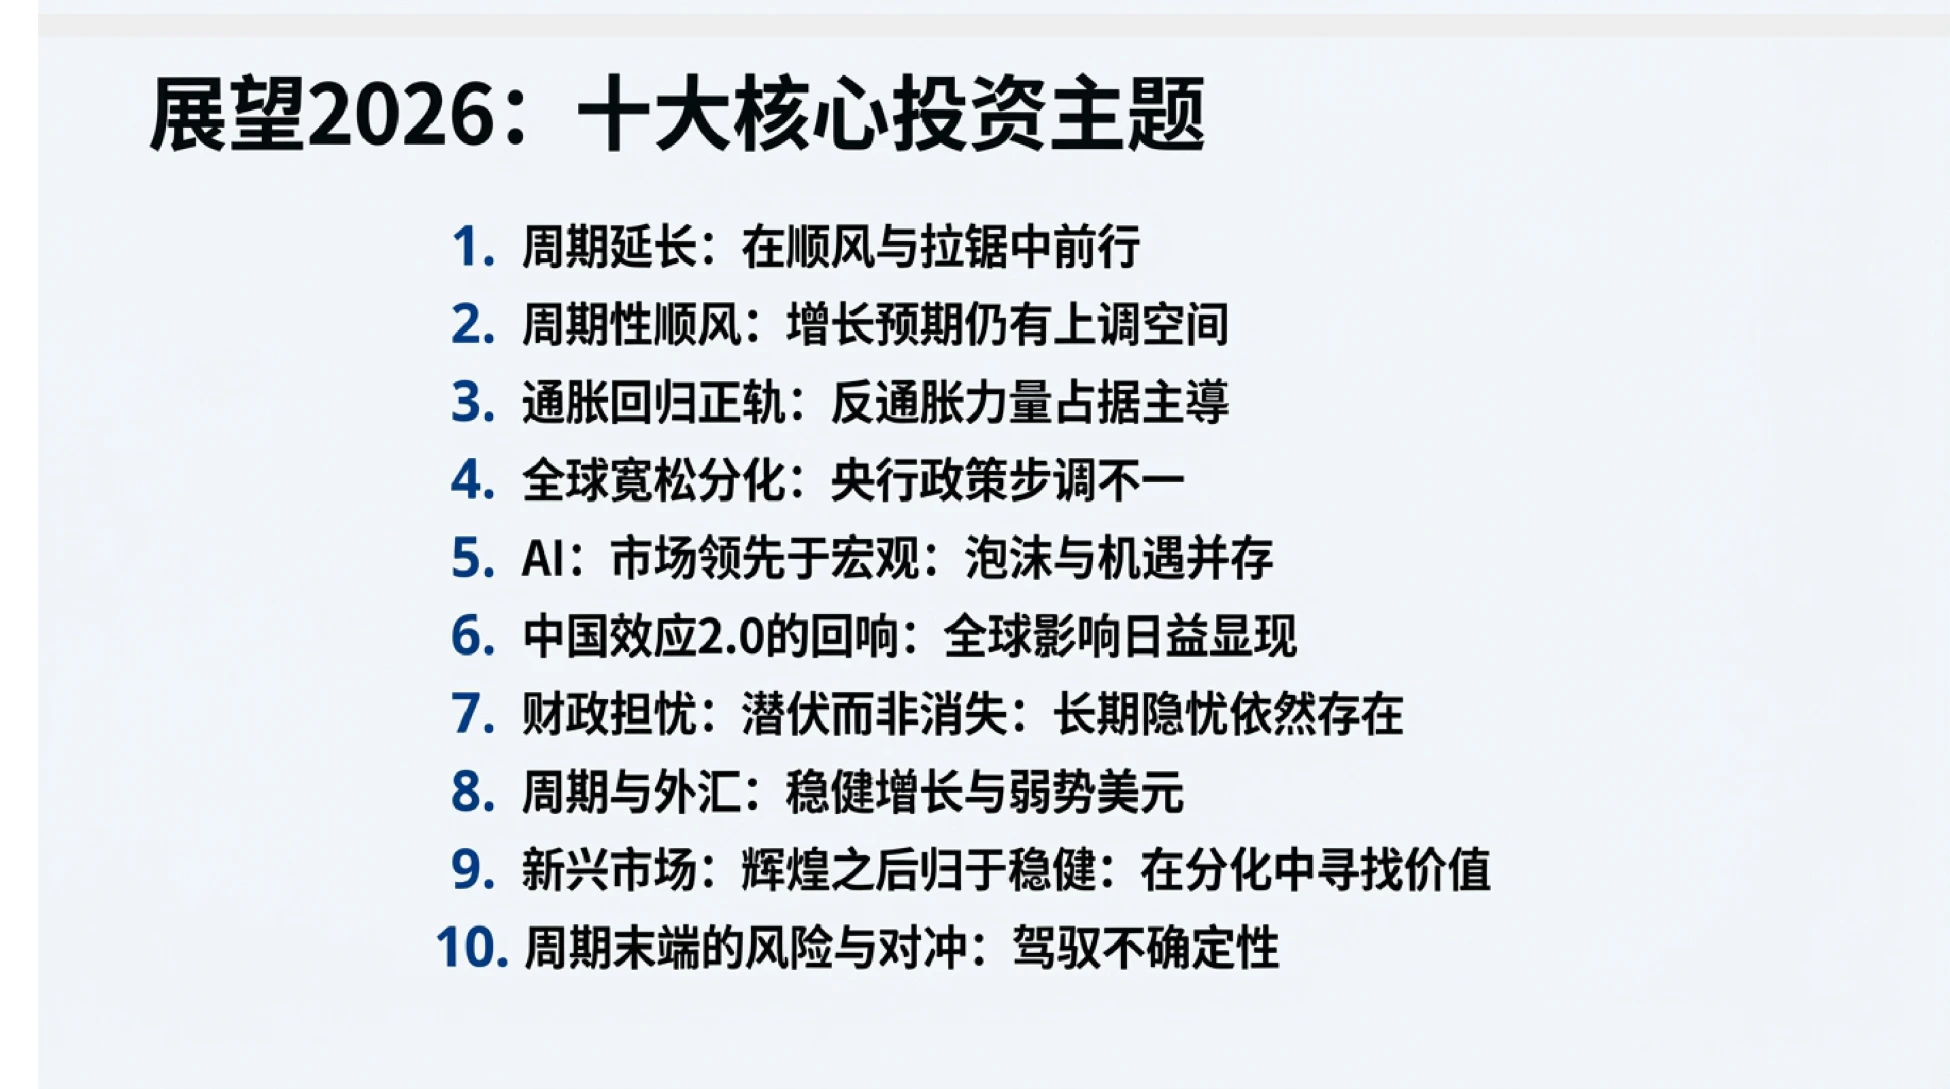
报告列的十个主题是:周期延长、周期性顺风、通胀回归正轨、全球宽松分化、AI 与宏观脱节、中国效应 2.0、财政担忧、周期与外汇、新兴市场、周期末端风险与对冲。
这个排序有内在逻辑。前四个讲宏观条件,中间三个讲结构性变量,最后三个讲资产价格与风险应对。换句话说,它把 2026 年拆成"条件—变量—价格"三段:条件还不错,变量在变化,价格已经反映了太多好消息。
这份报告的原文件,连同可对照的原始图表,都放在运营动脉(www.yydm.cn)上,随时能翻。
对着原文的图表再过一遍,比只看二手转述踏实,也不容易被断章取义的说法带偏。
对读者最有用的是中间三个:AI 的定价、中国的供给冲击、财政的长期隐忧,这三件事都不在传统周期框架里。
三个结构性变量都不在传统周期框架里,只用周期看 2026 年,会漏掉最关键的部分。
报告的结构本身就是一种提示:别只用周期看 2026 年。
图源:《全球市场展望热力可可》(第4页)
三、周期延长:估值贵在哪一格
第一个主题讲的是经济周期与资产估值的脱节。报告用一张百分位图把各分项的位置标了出来。经济周期本身没有显示晚期通常出现的失衡和杠杆问题,这是乐观的依据。
但资产估值那一格是 94%,10 年期 TIPS 是 86%,两项都在历史高位;失业率 17%、企业债务 36%、核心 PCE 38%,都还在中低位。信用利差那一格只有 6%,意味着市场对违约风险的定价非常乐观,几乎没有留出容错空间。
把这些格子放在一起读,结论不是"要跌",而是"赔率变差了"——同一个好消息,能换来的涨幅在不断减少,而坏消息的跌幅没有变小。
估值分位高不等于马上跌,它意味着同样的好消息换来的涨幅会越来越小。
赔率变差的时候,风险管理比选股更重要。
图源:《全球市场展望热力可可》(第5页)
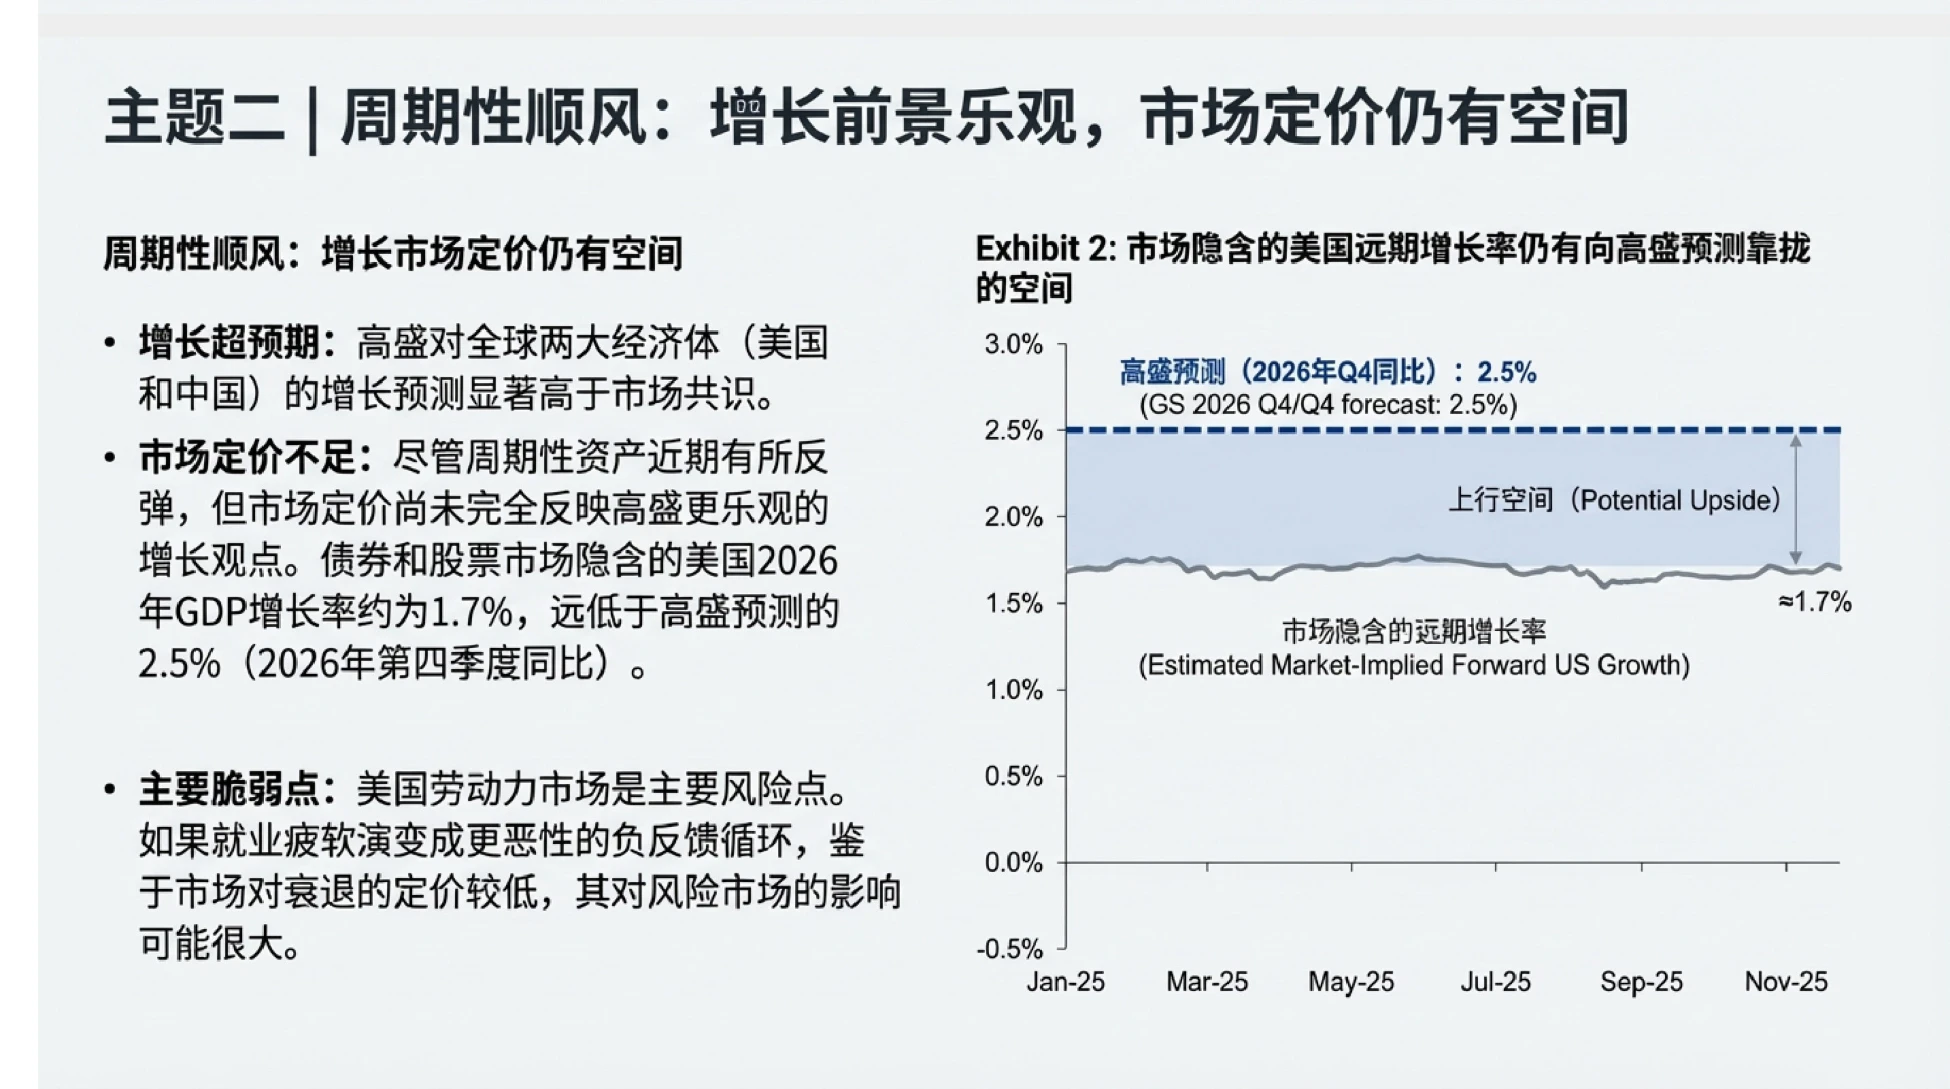
四、增长:市场隐含 1.7%,高盛给 2.5%
第二个主题是增长预期差。报告认为市场定价还没有完全反映它更乐观的判断。具体数字是:债券和股票市场隐含的美国 2026 年 GDP 增速约 1.7%,而高盛预测 2.5%(2026 年第四季度同比)。
0.8 个百分点的差距,在一个成熟经济体里不算小,足够支撑一轮盈利预期的上修。报告同时点出主要脆弱点:美国劳动力市场。如果就业疲软演变成更恶性的负反馈循环,影响会被放大。
关键在于市场对衰退的定价很低,低定价意味着一旦发生,冲击没有缓冲。这也是这份展望里风险收益最不对称的一处。
图源:《全球市场展望热力可可》(第6页)
五、通胀:2026 年是这轮高通胀的终点
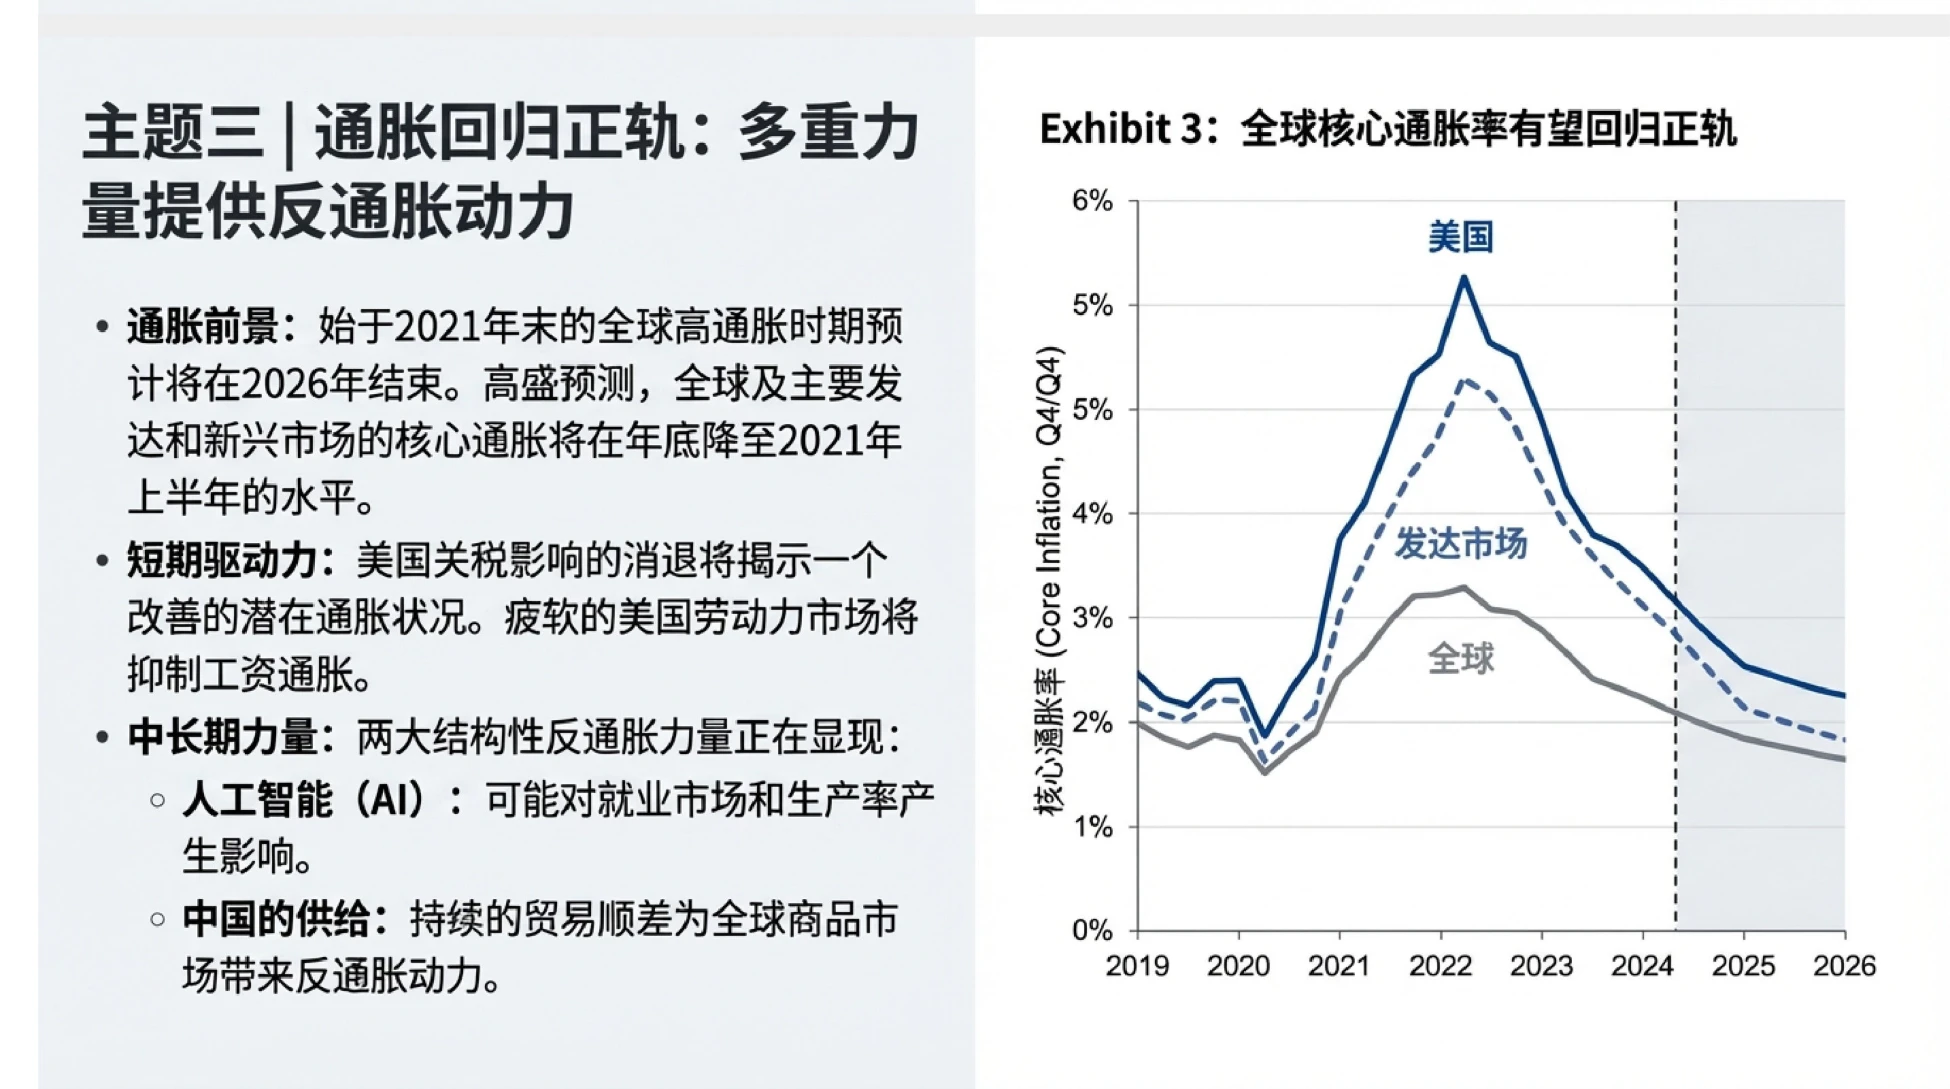
第三个主题的判断很明确:始于 2021 年末的全球高通胀时期,预计在 2026 年结束。报告预测全球及主要发达、新兴市场的核心通胀,将在年底降至 2021 年上半年的水平。
短期驱动力有两个:美国关税影响消退,会露出一个更好的潜在通胀状况;疲软的劳动力市场会抑制工资通胀。
中长期则是两股结构性力量:人工智能对就业和生产率的影响,以及中国持续贸易顺差给全球商品市场带来的反通胀动力。
这解释了为什么报告敢在增长不弱的前提下看通胀回落——它把这一轮通胀当成供给问题,而不是需求过热,因此不需要靠压制增长来解决。
通胀的落点决定了降息还能走多远,也决定了这一轮估值能不能被盈利追上。
通胀的落点,直接决定降息还能走多远。
图源:《全球市场展望热力可可》(第7页)
六、央行分化:宽松进入下半场
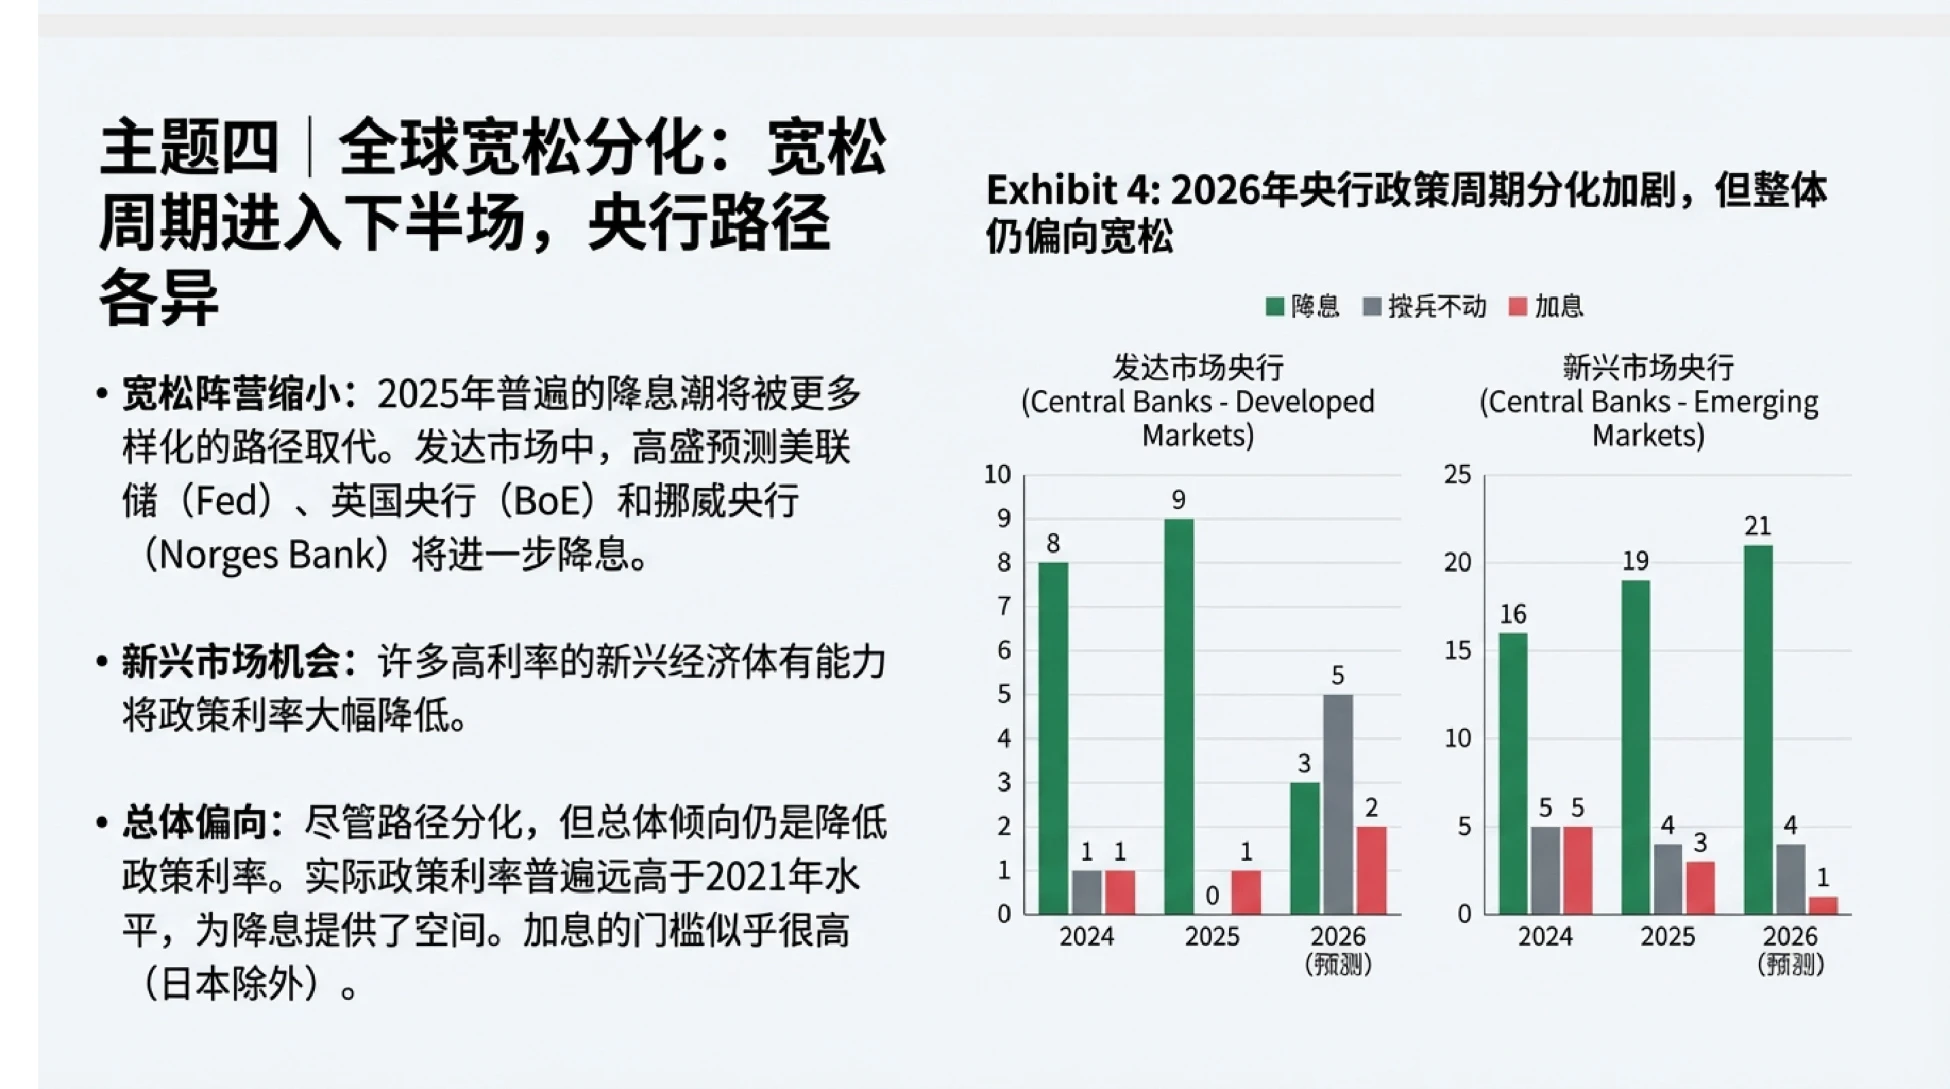
第四个主题讲政策分歧。2025 年普遍的降息潮,在 2026 年会变成更多样的路径。发达市场里,报告预测美联储、英国央行和挪威央行会进一步降息;日本是例外,加息的门槛虽高但方向相反。
新兴市场的机会在另一头:许多高利率经济体有能力把政策利率大幅下调。总体倾向仍然是降息,理由是实际政策利率普遍远高于 2021 年水平,为降息留出了空间。
对资产配置的含义是:汇率与利差交易会比单纯的久期交易更有空间。分化的政策周期,往往意味着一部分市场先动。
图源:《全球市场展望热力可可》(第8页)
七、AI:市值已经跑到基本面前面
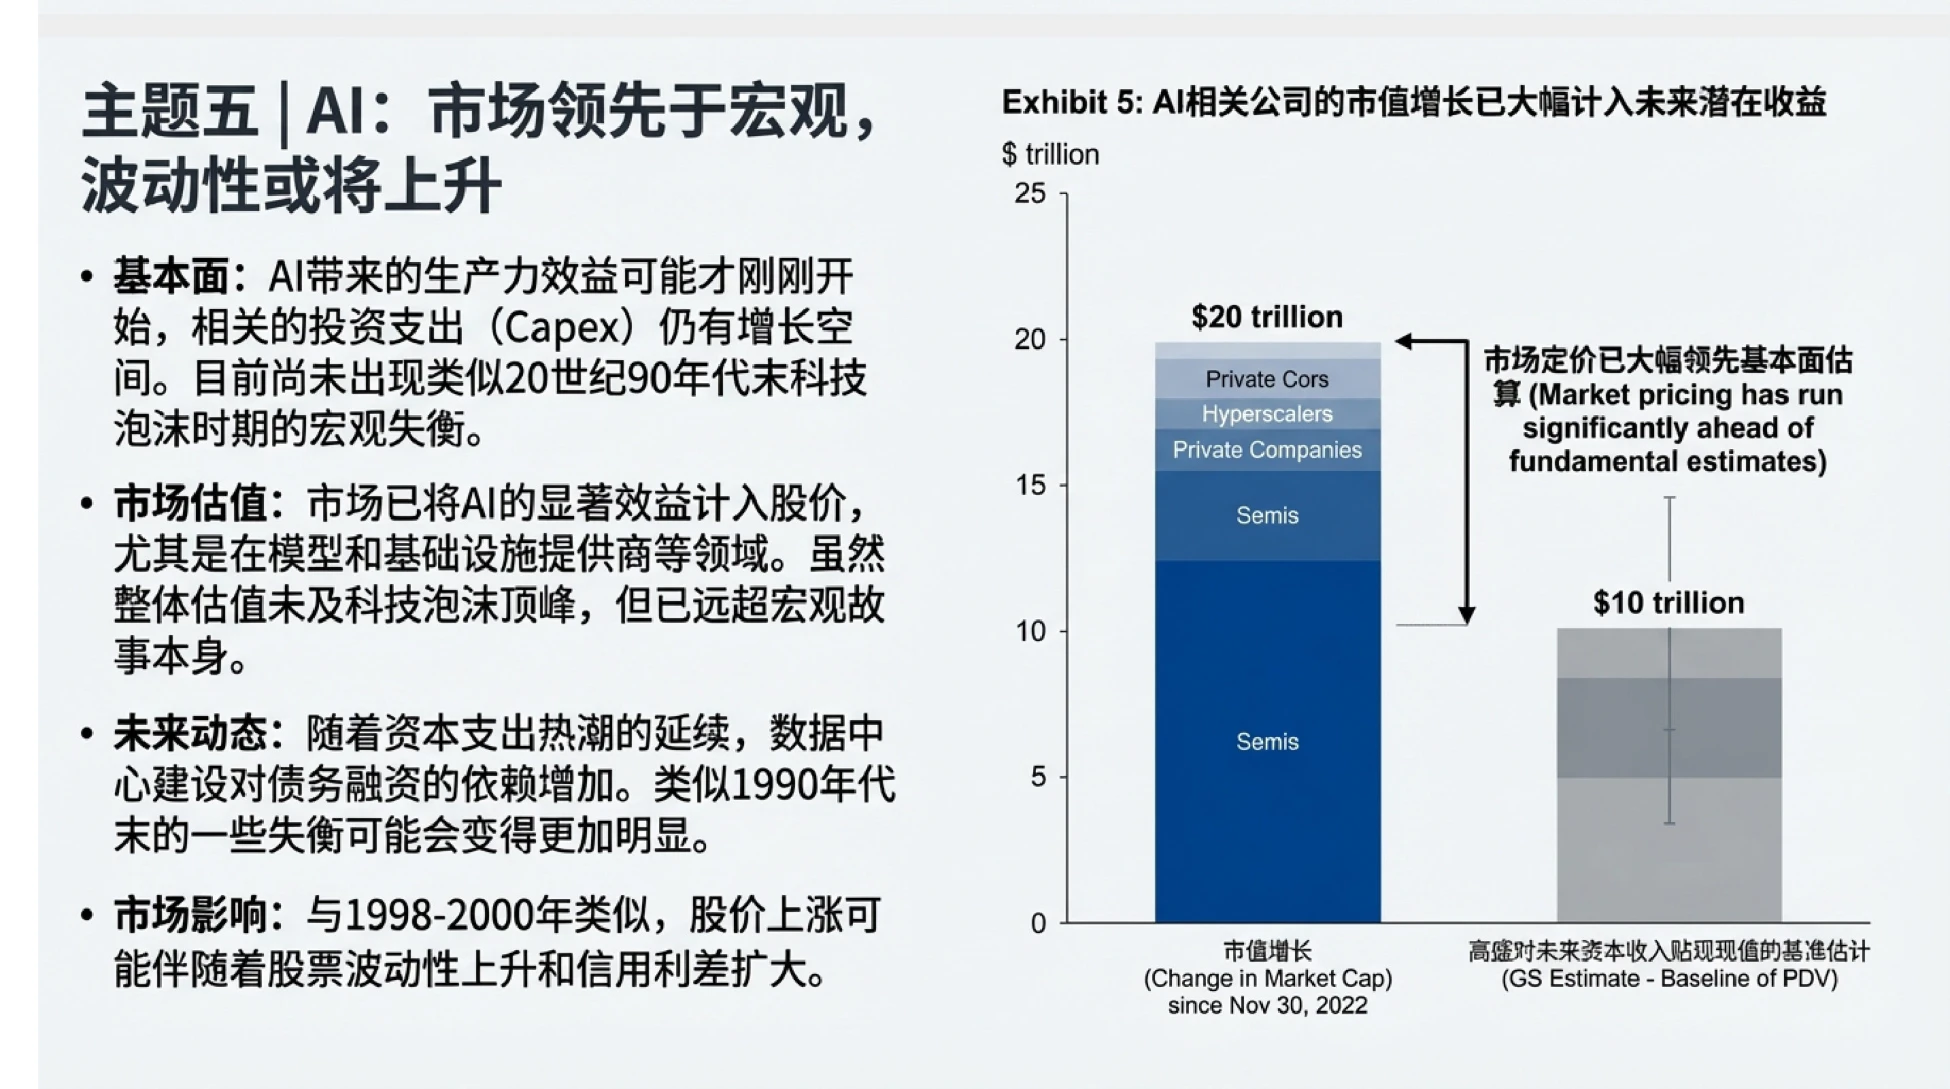
第五个主题是报告里最谨慎的一段。它承认 AI 的生产率效益可能才刚开始,资本开支也还有增长空间。但它同时指出,市场已经把显著效益计入股价,尤其是模型和基础设施提供商。
报告用一张市值增长图说明落差:自 2022 年 11 月底以来,AI 相关公司的市值增长,已经远超按未来现金流贴现算出的基准估值。
它认为整体估值未及 2000 年前后的科技泡沫顶峰,但已经明显超过宏观叙事本身能解释的范围。随着资本开支延续,数据中心建设对债务融资的依赖在增加,类似 1990 年代末的失衡可能变得更明显。
AI 这一段的判断不是看空,而是提醒股价上涨可能伴随波动率上升与信用利差扩大。
这一段的读法,是把它当成风险提示而不是趋势判断。
图源:《全球市场展望热力可可》(第9页)
八、中国效应 2.0:顺差与汇率的连锁反应
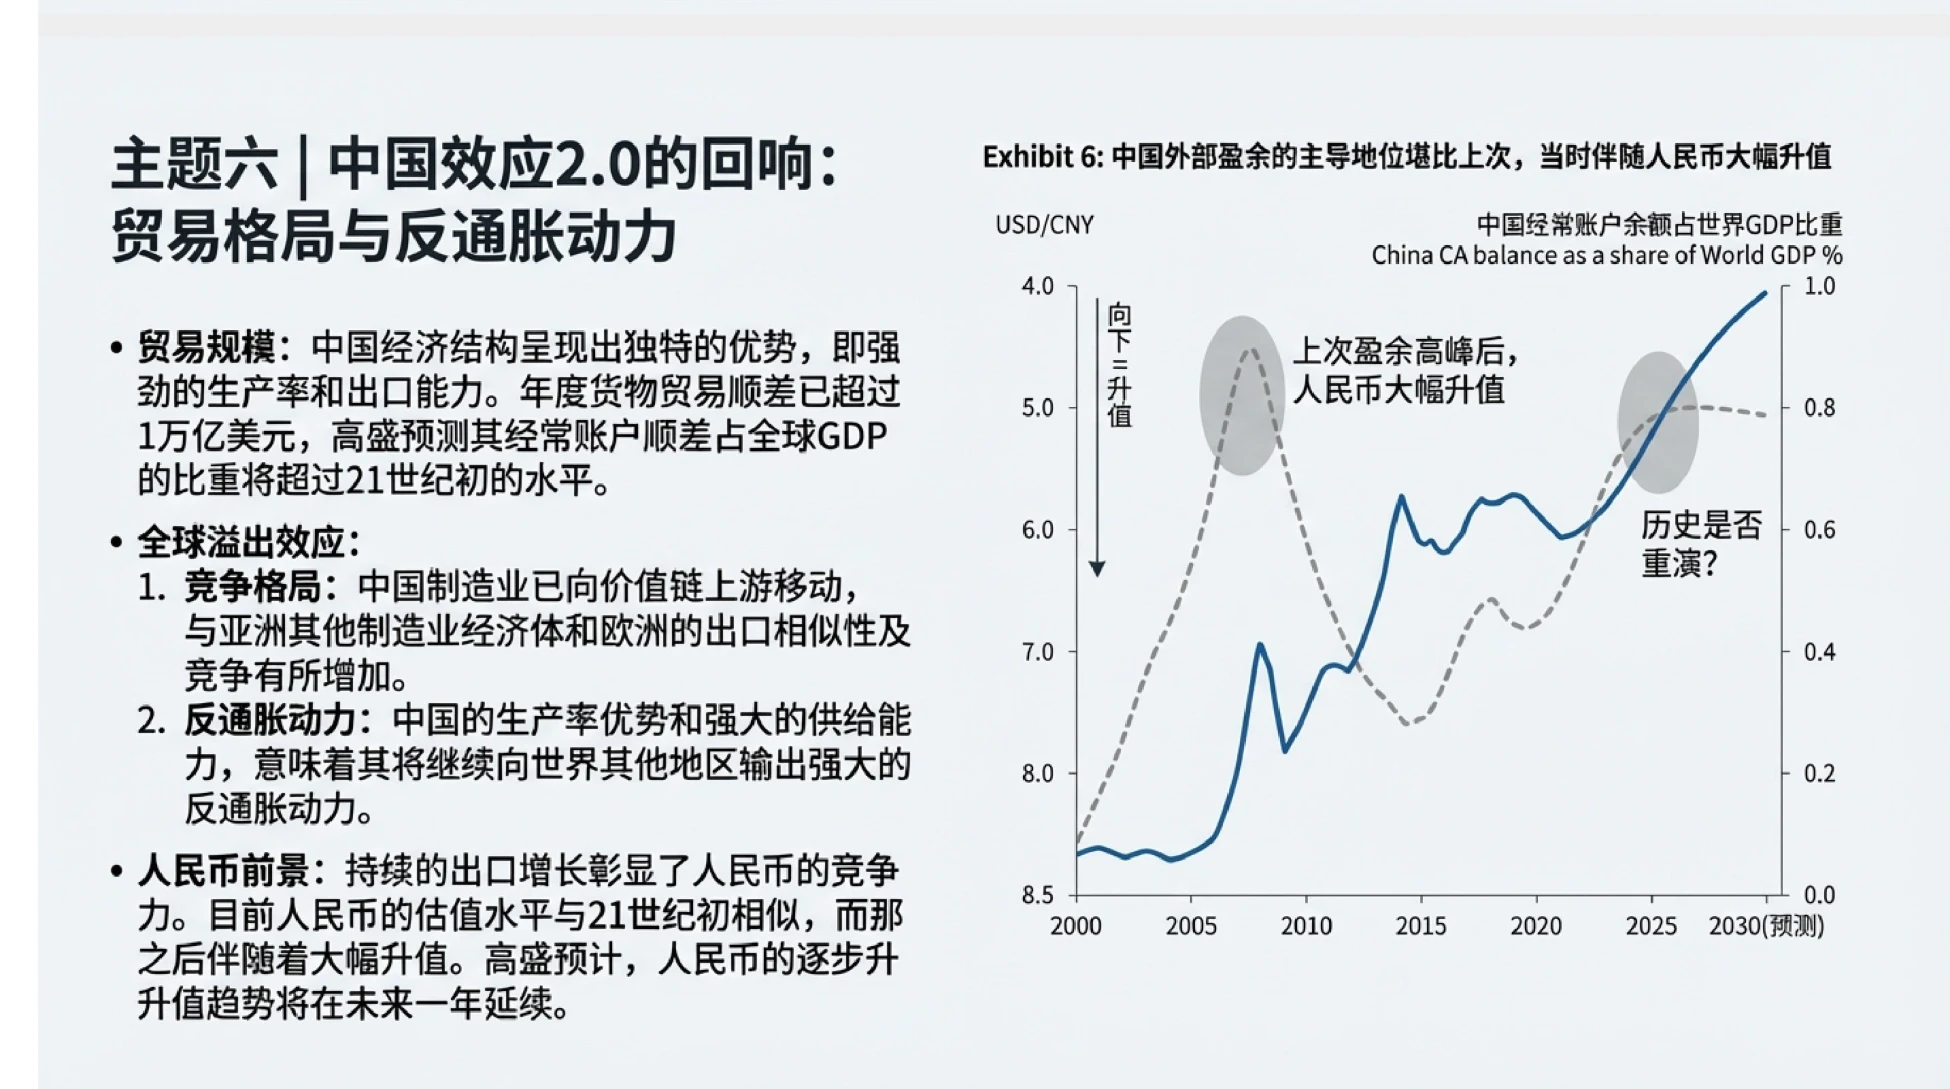
第六个主题讲中国的供给。报告的说法是,中国经济结构呈现出强劲的生产率与出口能力。它给的数字是:年度货物贸易顺差已超过 1 万亿美元,并预测经常账户顺差占全球 GDP 的比重将超过 21 世纪初的水平。
这条线的外溢有两层。第一层是竞争:中国制造业已向价值链上游移动,与亚洲其他制造业经济体和欧洲的出口相似度在上升。
第二层是价格:生产率优势与供给能力,意味着中国会继续向世界输出反通胀动力。报告还讨论了一个历史类比——上一次经常账户盈余达到类似高度之后,人民币出现了大幅升值,而目前人民币的估值水平与那时相似。
它给出的判断是,渐进升值趋势在未来一年可能延续。供给端的变量,往往比需求端的预测更容易被低估。
图源:《全球市场展望热力可可》(第10页)
九、财政、外汇与新兴市场:三处需要留白的地方
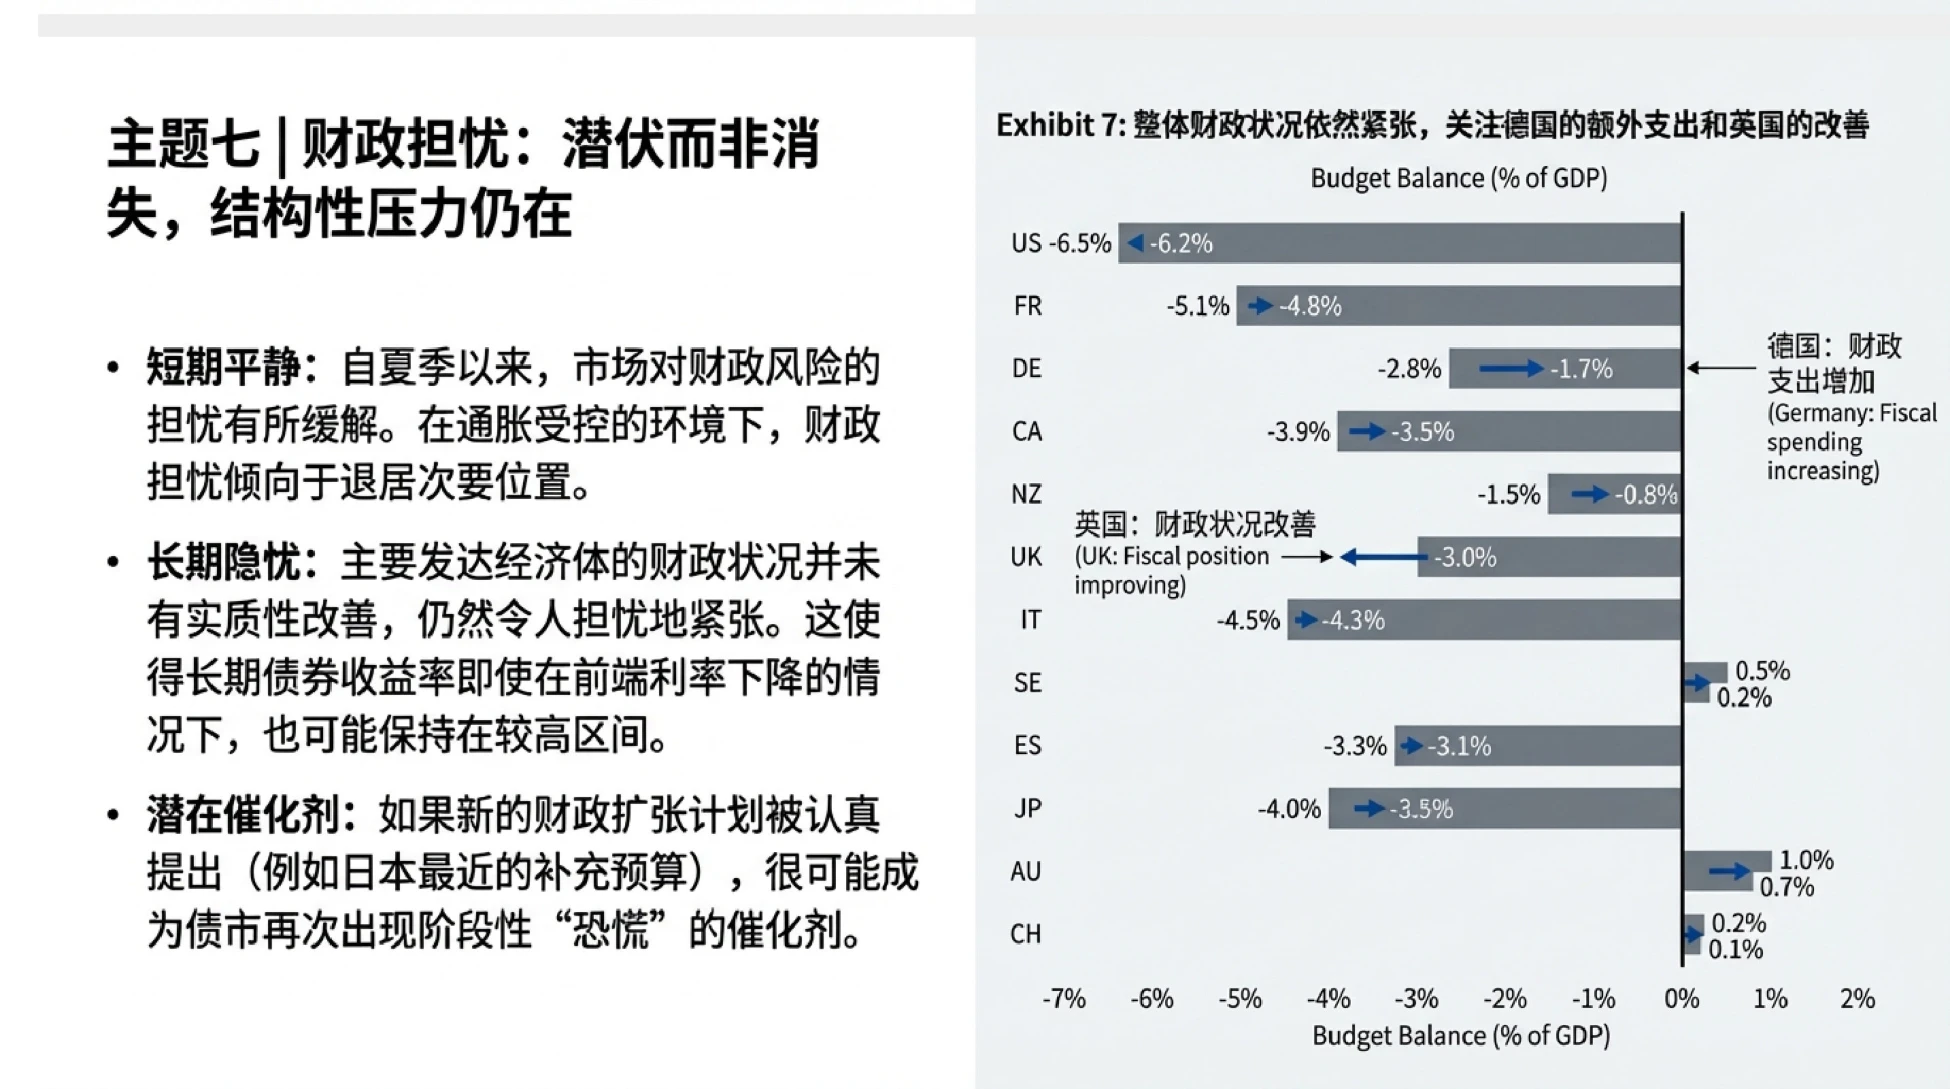
第七个主题是财政。报告认为短期平静,市场对财政风险的担忧自夏季以来有所缓解,但长期隐忧没有消失。它给的赤字率对比是:美国从 6.5% 收窄到 6.2%,德国从 2.8% 改善到 1.7%,日本从 4.0% 到 3.5%。
第八个主题是外汇。在稳健增长与美国降息的组合下,美元可能继续贬值但步伐放缓,高贝塔的 G10 货币与周期性新兴市场货币是主要受益者,而美联储转向鹰派是美元上行最明显的风险。
第九个主题是新兴市场。2025 年 MSCI 新兴市场指数上涨约 30%,是十年来表现最强劲的年份之一,这也让估值吸引力相应下降,报告因此建议把部分权重从科技敏感市场轮动到内需型市场。
报告对未来 12 个月的回报预测是 18%,长期均值是 14%,用词是"良好而非卓越"。第十个主题是尾部对冲。它提醒,像 1998 到 2000 年那样,即使股市继续上涨,信用利差和波动率也可能同时上升,两者并不矛盾。
十个主题合起来不是十份预测,而是一份关于配比与对冲的说明书。
这十段话合起来,其实是一份配比建议。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。