AI行业框架拆解:Token经济学与3层叙事
 广告
看AI行业最容易犯迷糊的地方,是每天都有新概念,但缺少一根能串起它们的线。这份中金公司的AI行业框架培训,用的就是一根很硬的线——Token。
课件的定位说得很直接:围绕"量、价、值"的Token经济学展开,配套Infra、模型、应用三层叙事,而且只讲可验证的量化锚。三个核心判断是:量在爆发、价在成型、值在分层。对做AI行业研究或投资的人来说,这套框架的价值在于它有明确的抓手,不用靠感觉判断。
一、量:全国日均Token两年增长1400倍
先看最硬的一组数据。根据国家数据局,2026年3月全国日均Token调用量突破140万亿,较2024年初的1000亿增长超1400倍,较2025年底的100万亿提升40%。豆包截至2026年3月的日均使用量在3个月内翻倍至120万亿;MiniMax在2026年2月的单日消耗量已增长至2025年12月的6倍以上。
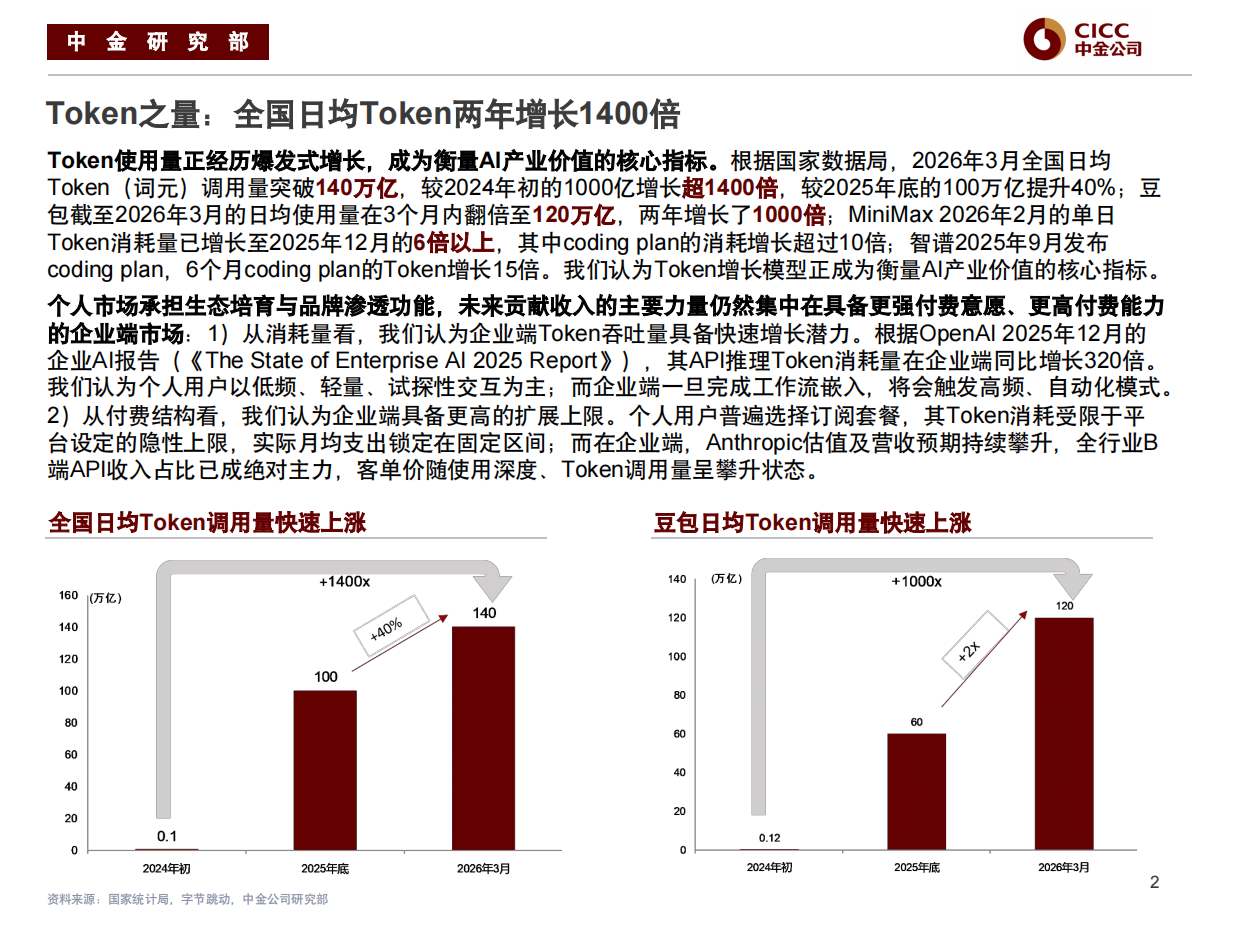
课件对增长来源有一个判断值得注意:个人市场承担生态培育与品牌渗透功能,未来贡献收入的主要力量仍然集中在企业端。据OpenAI 2025年12月的企业AI报告,其API推理Token消耗量在企业端同比增长320倍;个人用户以低频、轻量、试探性交互为主,企业端一旦完成工作流嵌入,会触发高频自动化模式。
二、价的成型:自建推理成本约2美元每百万Token
课件把单位推理成本做了一次完整拆解,假设使用NVL72机柜作为推理算力基座,推理端输出的是海外头部万亿参数级别的大模型,测算得算力自建情况下百万Token推理成本约在2美元左右。
相关推荐:《广告人大模型兵器谱:从EQ-Bench排名到落地选型的实战拆解(附课件下载)》,做同类项目时很有参考价值。
从租赁视角看,NVL72单机柜年租金240万美元,年输出约0.91万亿Token(按单卡1000 Tokens/s、72 GPU、有效利用率40%计算),折算下来租赁每百万Token成本约2.60美元,自建约2.0美元。课件还测算了理论毛利率:自建算力全用于Token生产、以5美元每百万Token均价计算,Token Factory的理论毛利率约60%。而现实数据是,海外头部模型厂商API业务毛利率已达40-50%,国内MaaS API业务毛利略低于海外,课件估计今年将达到20-40%区间。
三、Agent乘数:8%渗透率就追平ChatBot
这是课件里我觉得最反直觉的一个测算。以5亿日活的Chatbot交互为基础情景,当Agent的渗透率达到8%时,Agent的总Token消耗量就已与基础情景相当;在重度使用场景下,渗透率仅需2%就能持平。课件给出的结论是:在渗透率100%的假设下,能带来50倍的空间。
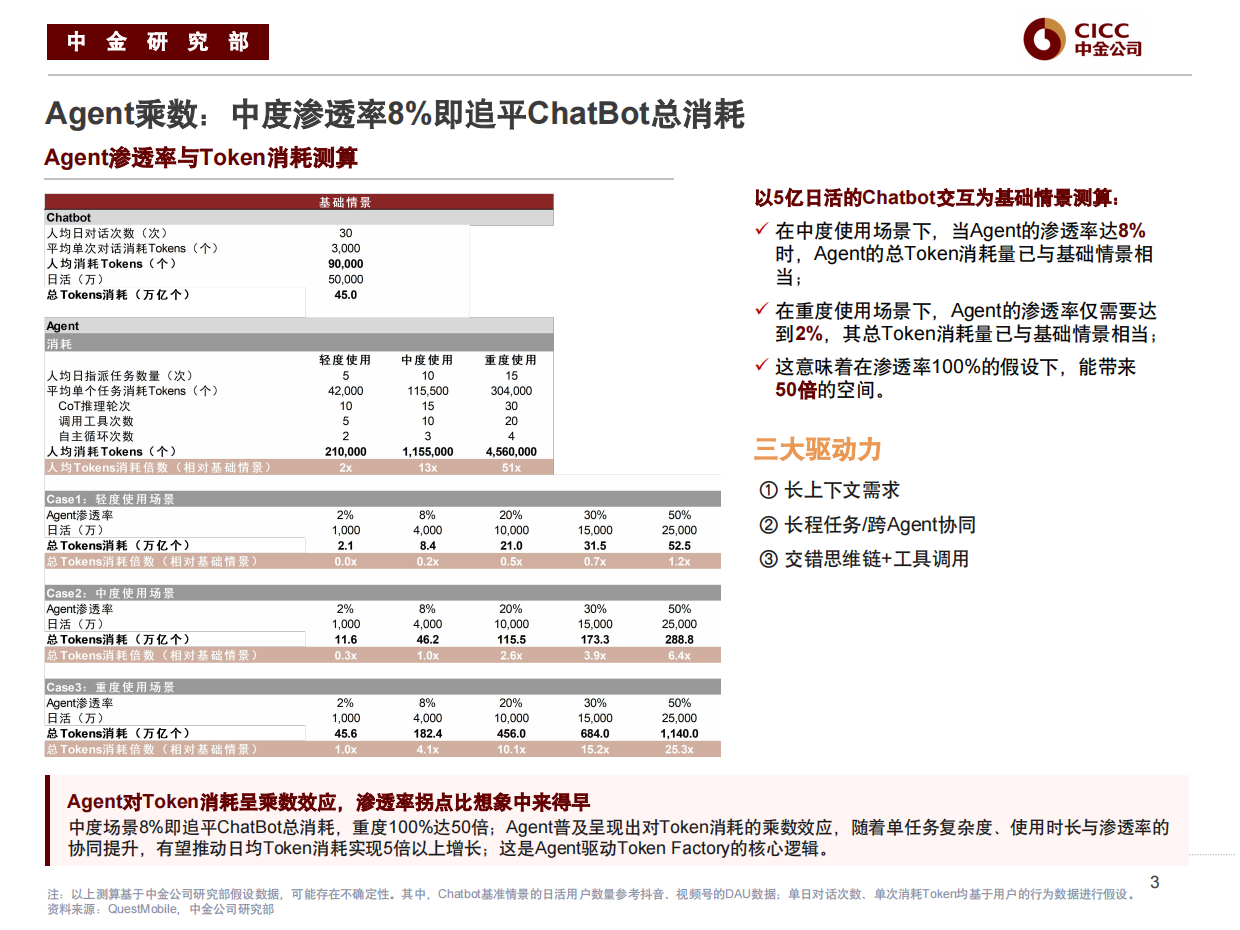
为什么会差这么多?因为Agent单次任务的消耗结构完全不同。课件拆了一张表:ChatBot单次对话的Token总和大约在900到5700之间,而Agentic Coding单用户的消耗在8.2万到70万之间,差了百倍以上。差别来自工具调用、推理链、代码补全与审查、Debug、多文件重构的全覆盖,每一步都包含系统指令、工具描述、中间过程和执行日志。课件对Token结构给了一个具体比例:Agent相比ChatBot是8:1的输入输出结构。输入Token计算量更低从而定价更低,长程任务中还有更多Token命中缓存,所以Agent的平均价格可能低于ChatBot,但总消耗量会是ChatBot的几十甚至上百倍。有个验证案例课件反复提到:Anthropic以Coding为抓手验证了B端Token Factory,ARR从2025年底的90亿增长到2026年5月的450亿,80%收入来自B端。
四、值在分层:C端6000亿到B端4万亿美元
价值分层是这套框架的第三层。课件按市场规模给出了三层结构:C端消费级约6000亿美元(订阅4800亿加广告1000亿),B端Token Factory约4万亿美元,AI原生应用按GDP占比估算、无上限,规模放大6.7倍至无限。与价值分层同步演进的是商业模式:从订阅与广告,到API按量收费(Token Factory),再到按结果收费,定价能力逐层提升,为结果付费是最理想的终局,但当前仍处于早期探索阶段。
课件还给了一个判断公司价值的锚点,说法挺直接:看模型公司核心看技术领先的加速度,不看当期财务。理由是模型保鲜期极短——GPT-4o的首批Developer用户6个月后留存约30%、12个月后约15%;而Llama 4 Maverick在3个月后首批用户仅约10%留存。企业微调专有模型抵不过基模的快速迭代,收益会被基模发展快速淹没。所以估值锚只有一条,就是模型技术是否保持全球领先。
五、三层投资判断:确定性各不相同
框架最后落到投资判断上,三层各有各的标准。Infra层确定性最高,需求端无虞,逻辑是Token爆发直接驱动算力、IDC、云、安全全产业链受益,核心矛盾不是需求而是供给能否跟上。课件列的信号包括:算力租赁价格在2025下半年至2026年涨幅约50%;国产模型价格约海外的十分之一,降低调用门槛形成正向飞轮;推理侧工程优化是降本主路径,DeepSeek V4-Pro单Token FLOPs仅上一代27%、KV Cache仅10%,课件认为这是中美差距缩窄的关键。验证信号就一条:Token消耗增速是否持续跑赢算力扩容速度。
模型层看估值锚与成长加速度,课件给的估值结论是40-50倍Forward P/ARR合理,并提到一个容易被忽略的点:中国模型公司增速更快,理应溢价而非折价。应用层则要避开叙事噪音、找估值坑。课件按确定性强弱把九条赛道排了序:确定性高的有智能座舱、AI搜索与GEO、Coding与Office套件;正在验证的有企业服务、AI for Science;早期与远期的有智能硬件和具身智能。判断口径是:在估值坑里找真正有行业壁垒、数据壁垒和know-how的公司,节奏不同不能一概而论,按确定性强弱分批兑现。
如果想把这条链路补全,可以接着看《AI时代品牌怎么被推荐?进入AI候选名单的三个门槛(附课件下载)》。
课件里有两个应用层的细节案例值得一提。一是GEO(生成式引擎优化),课件认为它正在取代SEO成为企业增长的核心战略,给出六层体系框架:监测情报分析、可读性优化、内容生产工具、内容分发与生态布局、付费影响与渠道投放、效果归因与数据分析,配套效果是获客成本降低50-70%、转化率提升2.8-3.5倍。二是企业服务的税友案例:南京秦淮店三年数据里,门店营收从145万到6600万,续费率从62%到86%,人员却在减少。课件用这个案例说明一个观点:企业服务AI转型,胜负在交付层不在模型层。
课件最后列了三条风险提示:算力持续涨价,如果上游存储、PCB、GPU持续涨价而模型API价格涨幅小于上游涨幅,会压缩模型公司推理毛利率;Agent泛化能力不及预期,目前使用率较高的场景主要在Coding,泛化速度跟不上会影响整体Agent TAM的扩张;API价格战,如果厂商为争夺份额打起价格战,毛利率和盈利时间都会受影响。
延伸阅读:《普通打工人第一份AI工作流指南:从能力验证到Skill沉淀(附课件下载)》,和这篇可以对照着看。
整套框架最值得带走的方法论,是它把不确定性显性化、变成可跟踪的清单:Token增速与算力扩容的剪刀差、模型代际发布节奏与实际体感、Agent渗透率拐点、中美模型差距、支付层Agent经济变现时间表。框架不是一次性判断,而是持续跟踪的工具——这一点对做行业研究的普通人比任何单一结论都更有用。想系统研究AI产业、大模型商业化和行业分析的实战资料,可以上运营动脉(www.yydm.cn)翻翻,站内有7万+份方案、报告和课件,每月更新超1000份。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。