SaaS公司怎么估值?AI Agent四层价值链拆解
 广告
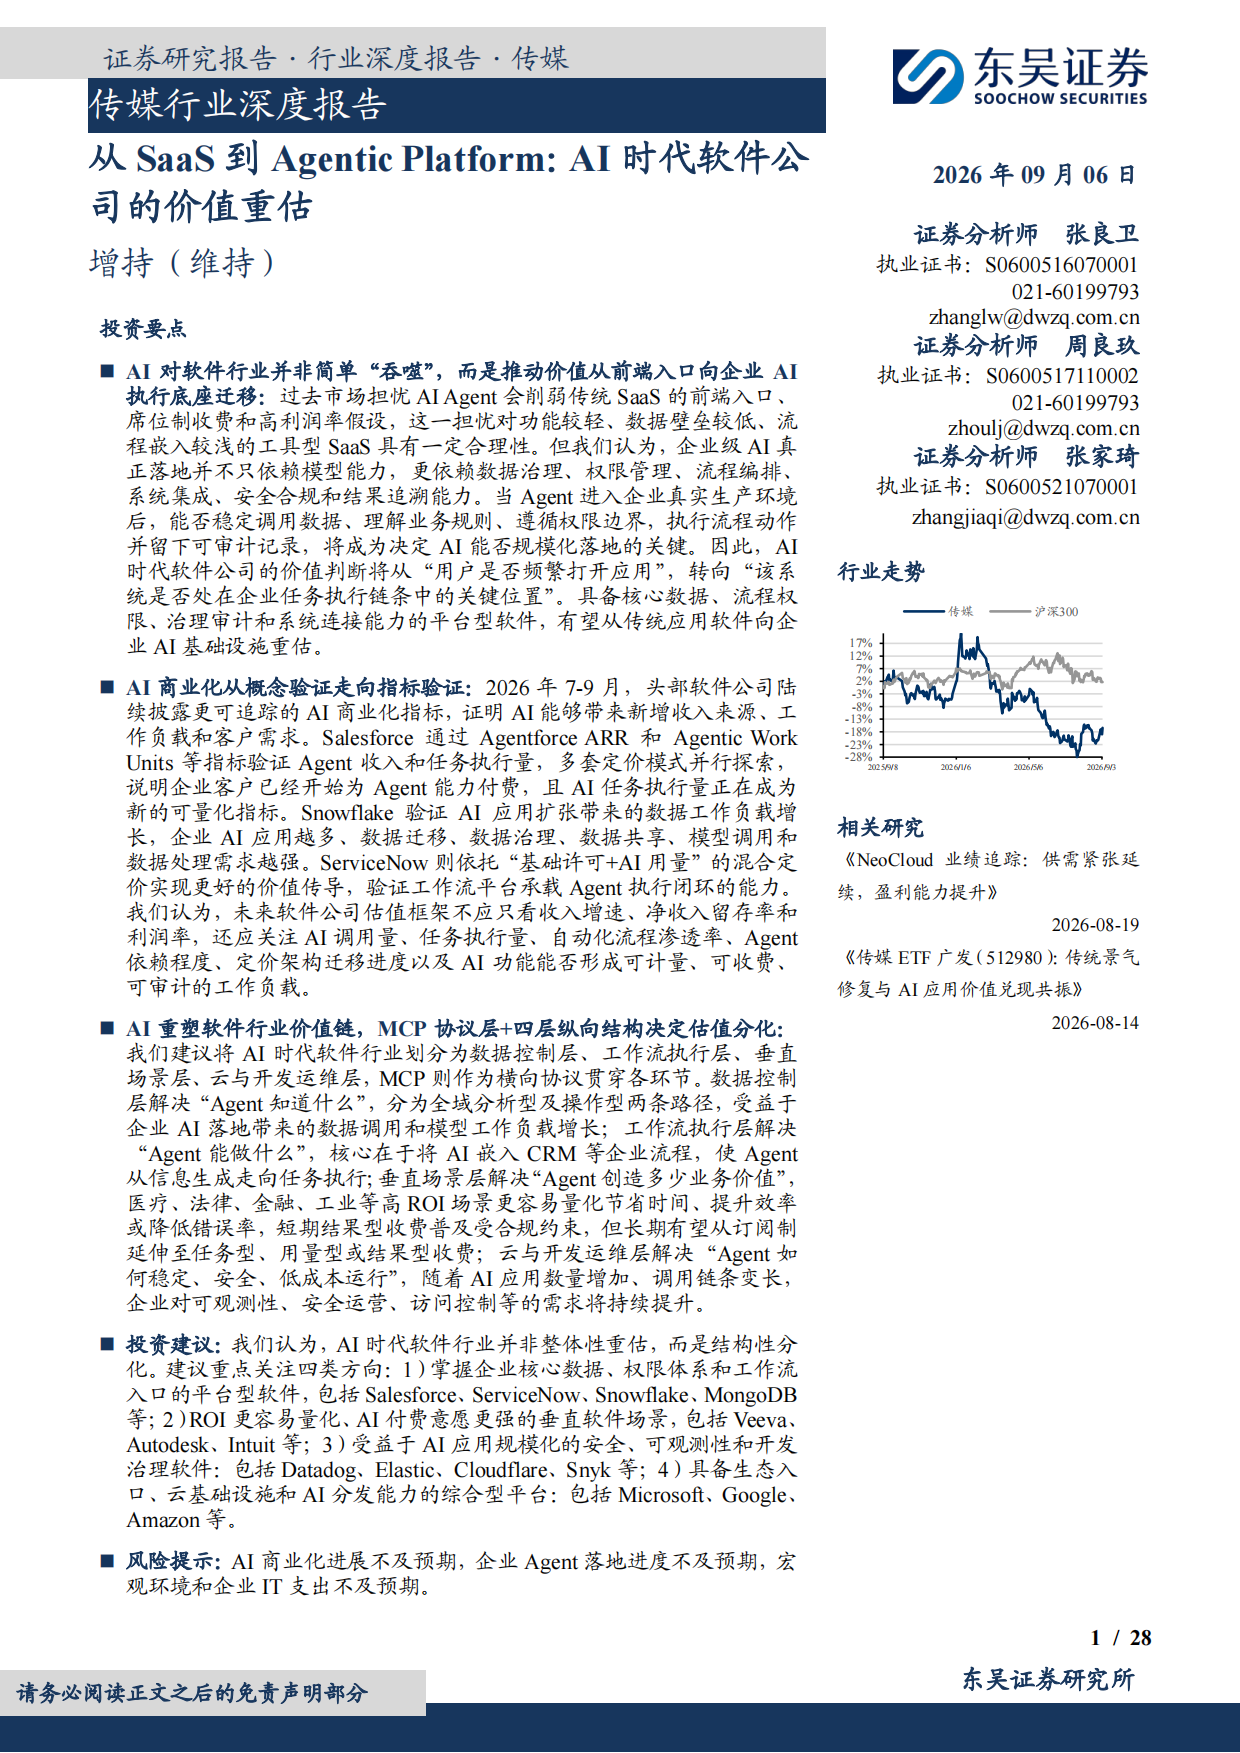
关于 AI 和 SaaS 的关系,市场上有个挺吓人的说法:AI 会吞噬软件。这份东吴证券的行业深度报告给的答案不一样。
它认为 AI 不是简单吞噬,而是推动软件价值从前端入口向企业 AI 执行底座迁移。
问题不是软件还有没有价值,而是价值落到了谁身上。
一、SaaS被质疑的三件事
先看市场此前压制软件股的三个担心。
第一,前端入口价值下降。过去员工要进 CRM、ERP 界面查数据、走审批,现在可以直接对 Agent 下指令,由 Agent 调底层系统。
第二,席位制收入的线性逻辑弱化。传统 SaaS 按员工数、账号数收费,Agent 替掉一部分重复岗位后,新增席位需求自然放缓。
第三,利润率出现分化。生成式 AI 要持续消耗推理和算力,成本上升。
报告对第三点的补充很有意思:AI 也能通过内部流程自动化帮软件公司降本。同时把 AI 用于对外商业化和对内降本的公司,利润率有望维持;只承担外部推理成本的,才会持续承压。
二、SaaS估值逻辑的新验证信号
报告认为 2026 年年中开始的软件股反弹,本质不是情绪修复,而是AI 商业化从概念验证走向指标验证。
Salesforce 验证 Agent 收入和任务执行量。
Agentforce 与 Data 360 的 ARR 接近 39 亿美元、同比增长超 210%,单季产生 32 亿个智能体工作单元。
Snowflake 验证数据工作负载增长。产品收入同比增长 37%,比上一季度的 34% 进一步加速。AI 应用越多,数据迁移、查询、权限治理和模型调用需求越强。
ServiceNow 验证工作流平台承载 Agent 闭环的能力。AI 整体 ACV 突破 10 亿美元,进入生产环境的智能体客户数九个月增长 9 倍。
报告也给了个冷静提醒:从试点到生产这道坎还没跨过去,只有 11% 的企业真正在生产环境用上了 AI Agent。
三、席位压缩是定价问题,不是需求问题
这是报告里最值得记的一句判断。AI 挑战席位制,不等于软件需求下降,真实情况是消耗方式变了:从"人使用软件"扩展到"人加 Agent 共同调用软件"。
如果收费单位还锚定人工席位,厂商就抓不到 Agent 创造的新增工作负载。
Salesforce 并行三类计费:按对话次数每次 2 美元、按弹性积分(标准操作约 0.1 美元一次)、按用户每月收费。
如果想把这条链路补全,可以接着看《普通打工人的30个AI工作流:把文件表格交给AI连续处理(附课件下载)》。
配套资料里《全球AI应用产品梳理:模型能力持续迭代,智能体推动商业化进程》(38页)讲得更细,对同一个问题的拆解角度不太一样,可以互补。
ServiceNow 选了"基础许可证加 AI 用量"的混合定价,用许可证保证预算可预测性,靠用量收费承接增量。
报告给的判断标准很直接:AI 减少席位,但 Agent 的任务执行量增长更快、且厂商能把这部分货币化,那席位减少未必意味着收入下降。反过来才会出现价值和收入的错配。
这个话题在站内还有一篇讲得更细:《2026智能体工具大全:清华北航团队整理的Agent全景图(附课件下载)》。
四、SaaS价值链的四层结构
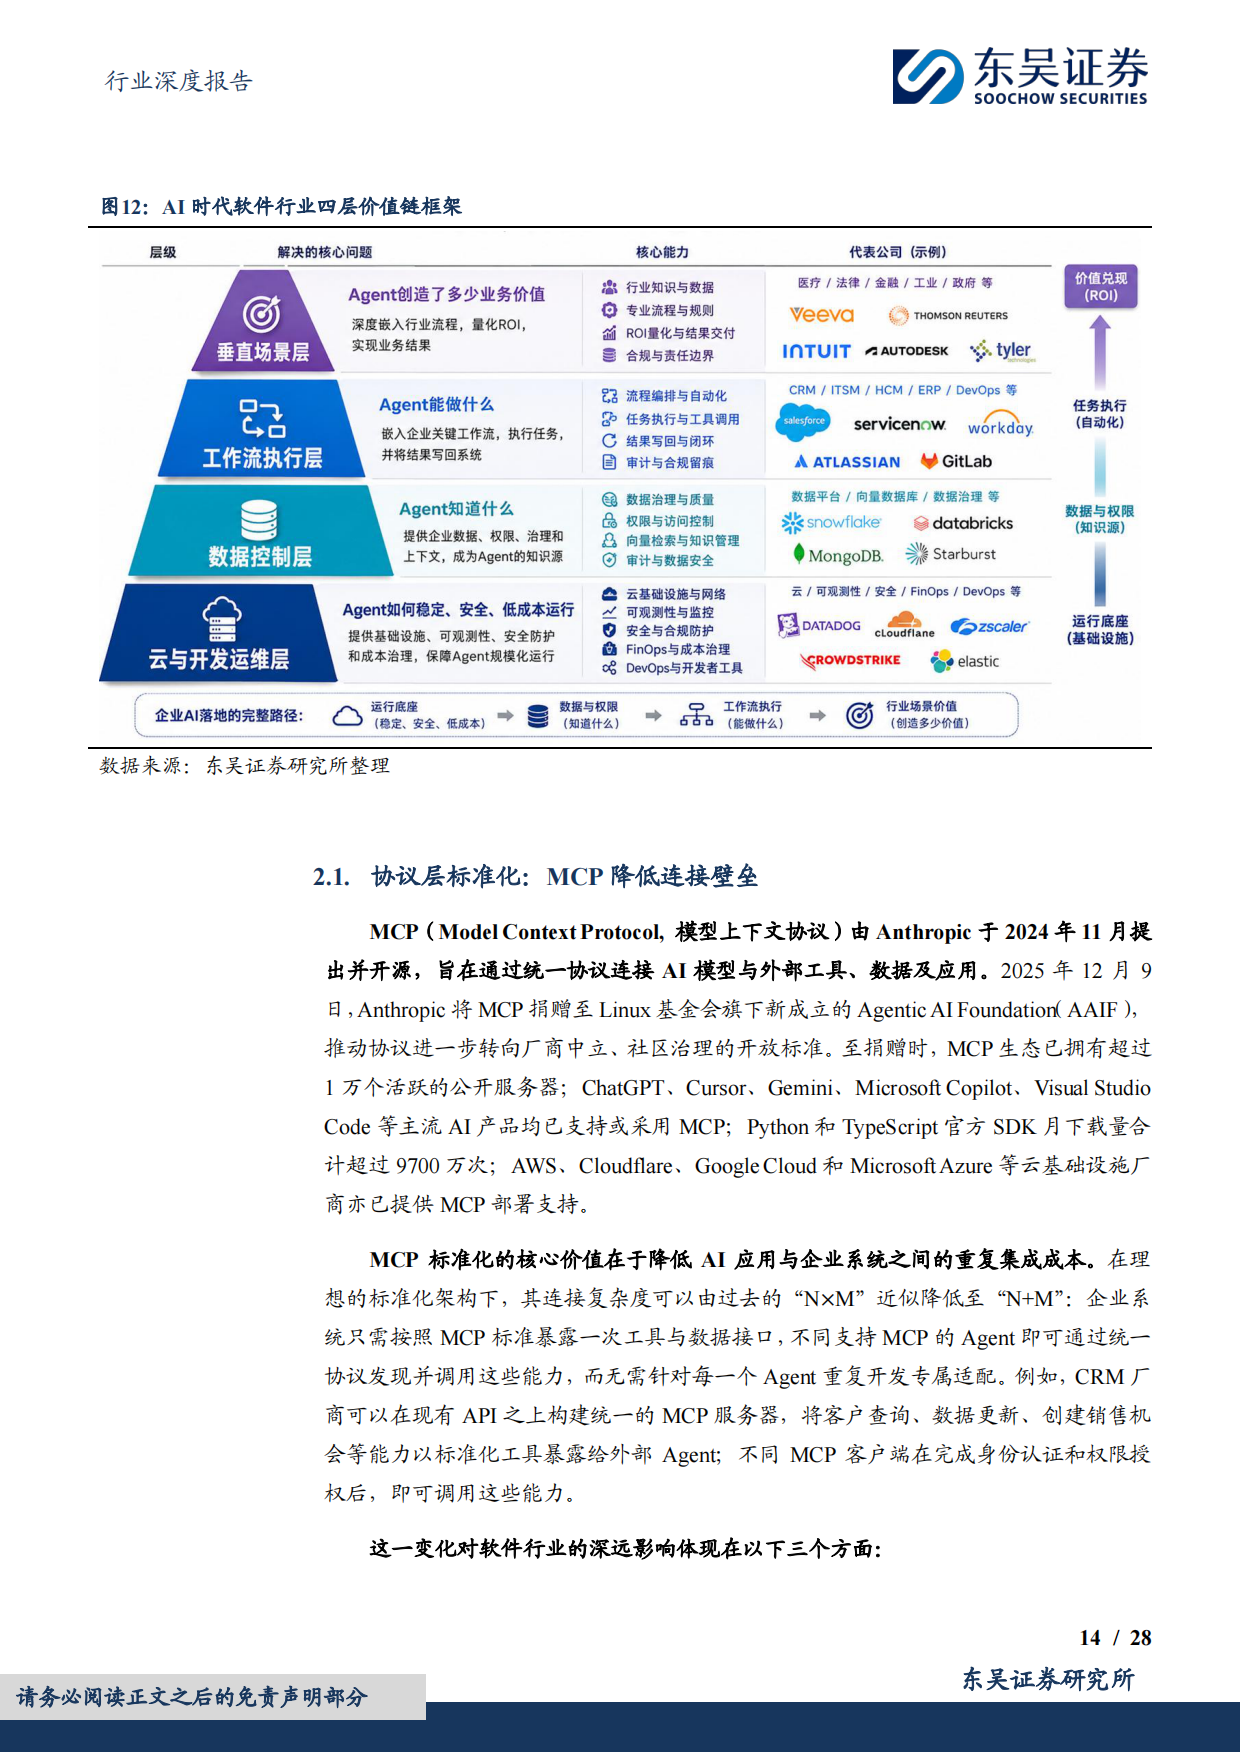
报告的分析框架是:一个横向协议层加四个纵向产业层。
横向的是 MCP 协议层,作为连接 AI 模型和企业数据、工具、应用的通用标准,贯穿所有四层。它把连接复杂度从"系统数乘 Agent 数"降到"系统数加 Agent 数"。
四个纵向层各解决一个问题:
数据控制层解决"Agent 知道什么",提供企业数据、权限、治理和上下文,成为 Agent 的知识源。跟踪指标是产品收入增速、AI 客户渗透率、数据工作负载和 RPO。
同方向还有一份《2026超越代码:AI+时代的软件交付加速指南-Google Cloud》(27页)值得一起看,框架更完整,适合当延伸阅读。
工作流执行层解决"Agent 能做什么",把 AI 嵌入 CRM、ITSM、HCM、ERP 等关键流程。跟踪 AI ARR、Agent 执行量、自动化流程量和续约率。
优势在位置——这些流程本身跑在系统里,客户更容易算 ROI。
垂直场景层解决"Agent 创造了多少业务价值",靠行业知识和专业流程实现可量化 ROI。
报告举了医疗的例子:机构部署后记录文书时间减少 24%,下班后补病例的时间减少 17%。
云与开发运维层解决"Agent 如何稳定、安全、低成本运行"。它的逻辑比较特别:不押注单一 AI 应用胜出,而是受益于 AI 应用整体复杂度提升。
五、四类值得优先关注的软件资产
报告的筛选口径从"是否推出 AI 功能",转向"AI 是否形成可持续工作负载"。
一是数据或流程控制权强的平台型软件,如 Snowflake、MongoDB、Palantir、Salesforce、ServiceNow、Workday。
二是 ROI 更容易量化的垂直场景软件,如 Veeva、Autodesk、Intuit、Adobe、Guidwire、Toast。
相关推荐:《DeepSeek Harness从0到1:Agent运行系统的十个核心结论(附课件下载)》,做同类项目时很有参考价值。
三是受益于 AI 规模化的安全、可观测性和开发治理软件,如 Datadog、Cloudflare、Zscaler、CrowdStrike、Snyk。
四是具备生态入口和 AI 分发能力的综合型平台,如 Microsoft、Google、Amazon、Adobe、Atlassian。
同一方向的另一份笔记:《AI原生组织长什么样?八大特征看清企业转型终局(附课件下载)》,建议一起收藏。
报告也列了三条风险:AI 商业化进展不及预期、企业 Agent 落地进度不及预期、宏观环境和企业 IT 支出不及预期。
把整份报告抽干,最值得带走的是判断方式的转变:不看一家公司有没有加 AI 功能,而要看 AI 有没有给它的系统带来可持续的新增工作负载。
延伸阅读:《普通打工人第一份AI工作流指南:从能力验证到Skill沉淀(附课件下载)》,和这篇可以对照着看。
想系统研究 AI 产业、软件商业模式和行业分析的实战资料,可以上运营动脉(www.yydm.cn)翻翻,站内有7万+份方案、报告和课件,每月更新超1000份。
常见问题解答
AI Agent 会削弱 SaaS 的商业模式吗?
不是全面削弱,而是结构性分化。
报告指出三重冲击:入口价值下降(Agent 直接调底层系统)、席位扩张逻辑弱化(数字劳动力替代部分人工操作)、利润率分化(推理和基础设施成本上升)。
冲击并非对所有公司均等发生,关键看它是否处在企业任务执行链条的关键位置。
为什么说软件股反弹不只是情绪修复?
因为头部公司开始披露可验证的 AI 商业化指标。Salesforce 的 Agentforce 与 Data 360 ARR 接近 39 亿美元、同比增长超 210%;
Snowflake 产品收入同比增长 37%;ServiceNow 的 AI 整体 ACV 突破 10 亿美元。
配套资料里《2026年3D打印行业深度报告:AI启幕造物新程,软件生态拓宽竞争边界-国泰海通》(28页)讲得更细,里面的数据口径和这份能对上。
AI 的影响已经从概念讨论落到 ARR、任务执行量这些可追踪指标上。
席位收费被替代了怎么办?
报告的核心观点是:席位压缩是定价问题而不是需求问题。软件价值的消耗方式从"人使用软件"扩展到"人加 Agent 共同调用软件"。
ServiceNow 明确选择"基础许可证加 AI 用量"的混合定价,用许可证保证预算可预测性,用用量收费承接增量价值。
MCP 到底改变了什么?
MCP 把连接复杂度从"系统数乘 Agent 数"降到"系统数加 Agent 数"。企业只需按 MCP 标准暴露一次接口,不同 Agent 就能统一调用。
直接影响是:拥有核心记录系统的软件公司多了新的计价方式,因为每次 Agent 调用都能被记录和计量。
报告推荐关注哪几类软件资产?
四类。一是数据或流程控制权强的平台型软件,如 Snowflake、MongoDB、Palantir、Salesforce、ServiceNow;
二是 ROI 更容易量化的垂直场景软件,如 Veeva、Autodesk、Intuit;三是受益于 AI 规模化的安全与可观测性软件;
四是具备生态入口和 AI 分发能力的综合型平台。
 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。