一年批了76个新药,白皮书却说创新药赚钱的翻来覆去还是那几家
 广告
这份白皮书来自药融圈产业研究团队,全名《2026 年中国创新药行业发展白皮书》,前后编了整整一年。"中国创新药已经进入天女散花时代。"这是药融圈创始人王波在序言里的原话。
报告想讲的核心,其实只有一件事:这个行业正在从"政策哺育"走向"自我造血"。先看几个最有说服力的数字。2025 年,国家药监局批准上市创新药 76 个,创历史新高;同期美国只批了 46 个。
2025 年中国创新药对外授权交易总金额超过 1300 亿美元,交易数量超过 150 笔,双双创下新高。但另一面是,A 股 47 家创新药企 2025 年合计营收 2590.01 亿元,整体归母净利率只有 9.14%。
药批得越来越多,钱却依然集中在少数几家手里——这才是白皮书里最真实的一句大实话。
下面按政策、业绩、资本、出海、六大赛道、AI 与 CXO 的顺序,把这份白皮书拆开讲。
图片来源:《2026年中国创新药发展白皮书》(第1页) · 阅读原文与全部图表
一、政策的口子越开越大,创新药第一次被当成"支柱产业"
报告先说政策,因为这是所有变化的起点。近年来,国务院、国家药监局、国家医保局、国家卫健委相继出手,出台了《全链条支持创新药发展实施方案》等文件。
2024 年,创新药首次被写入政府工作报告,并被纳入新质生产力范畴。到了 2026 年,国家又第一次明确把生物医药定位为新兴支柱产业,规格再一次抬高。
支付端也在松绑。2025 年国家医保谈判新增 50 种 1 类创新药,谈判成功率 88%,平均降价约 25%。更关键的是首版商保创新药目录,纳入了 19 种高价值创新药,涵盖 CAR-T 疗法、罕见病及阿尔茨海默病用药。
2026 年 7 月发布的新版《国家基本药物目录》,共收录药品 794 种、新增 116 种,其中还首次纳入 4 款国产 I 类新药。
从审评、进院到支付,创新药的"最后一公里"正在被一段段打通。

图源:《2026年中国创新药发展白皮书》(第2页) · 阅读原文与全部图表
二、研发端是真的赶上来了:在研数量全球第一,临床总量首破 5000 项
政策之外,报告给出的研发数据更有冲击力。截至 2025 年底,中国企业在研创新药数量已居全球第一。2025 年国内首次提交 IND 申请(临床试验申请)的创新药 696 个,其中国产药 589 个。
全年共有 101 个品种或适应症被纳入突破性治疗,国产品种占比达 91%,较 2024 年显著提升。临床试验的量也在往上冲。2025 年临床试验总量首次突破 5000 项,其中新药临床试验 2997 项、占比 57.5%。
2026 年上半年,NMPA 共批准创新药约 54 款,国产创新药(含引进)28 款、占比 52%,与进口药平分秋色。报告对此的判断很克制:我国创新药正从"数量追赶"迈向"质量引领"的关键转折期。
数量第一之后,真正的考题变成了"能不能出源头创新"。

图源:《2026年中国创新药发展白皮书》(第3页) · 下载报告全文
三、A 股 47 家药企赚了 2590 亿,净利率却只有 9.14%
研发投入能否变成收入,要看业绩表。报告统计了两地共百余家上市创新药企。A 股 47 家公司 2025 年合计实现营业收入 2590.01 亿元,归母净利润 236.82 亿元,研发费用 500.21 亿元。
研发费用占营收的比例高达 19.31%,但整体归母净利率仅为 9.14%,盈利高度分化。原因也不复杂:近半数公司仍在亏损,巨额研发支出直接侵蚀了当期利润。
头部四家(恒瑞、华东、复星、百济)合计营收约 1551 亿元,占样本近 60%,并贡献了绝大部分正利润。港股端的集中度更夸张。67 家港股创新药公司 2025 年合计营收 2254.7 亿元、归母净利润 209.5 亿元,研发投入却高达 600.24 亿元。
前 5 家公司合计营收占比 68.6%,其净利润合计约 279.77 亿元——已经超过板块整体,意味着大量 18A 公司的亏损几乎把这些利润全对冲掉了。
一个行业真正长大的标志,不是有几家赚了钱,而是亏损面开始收窄。
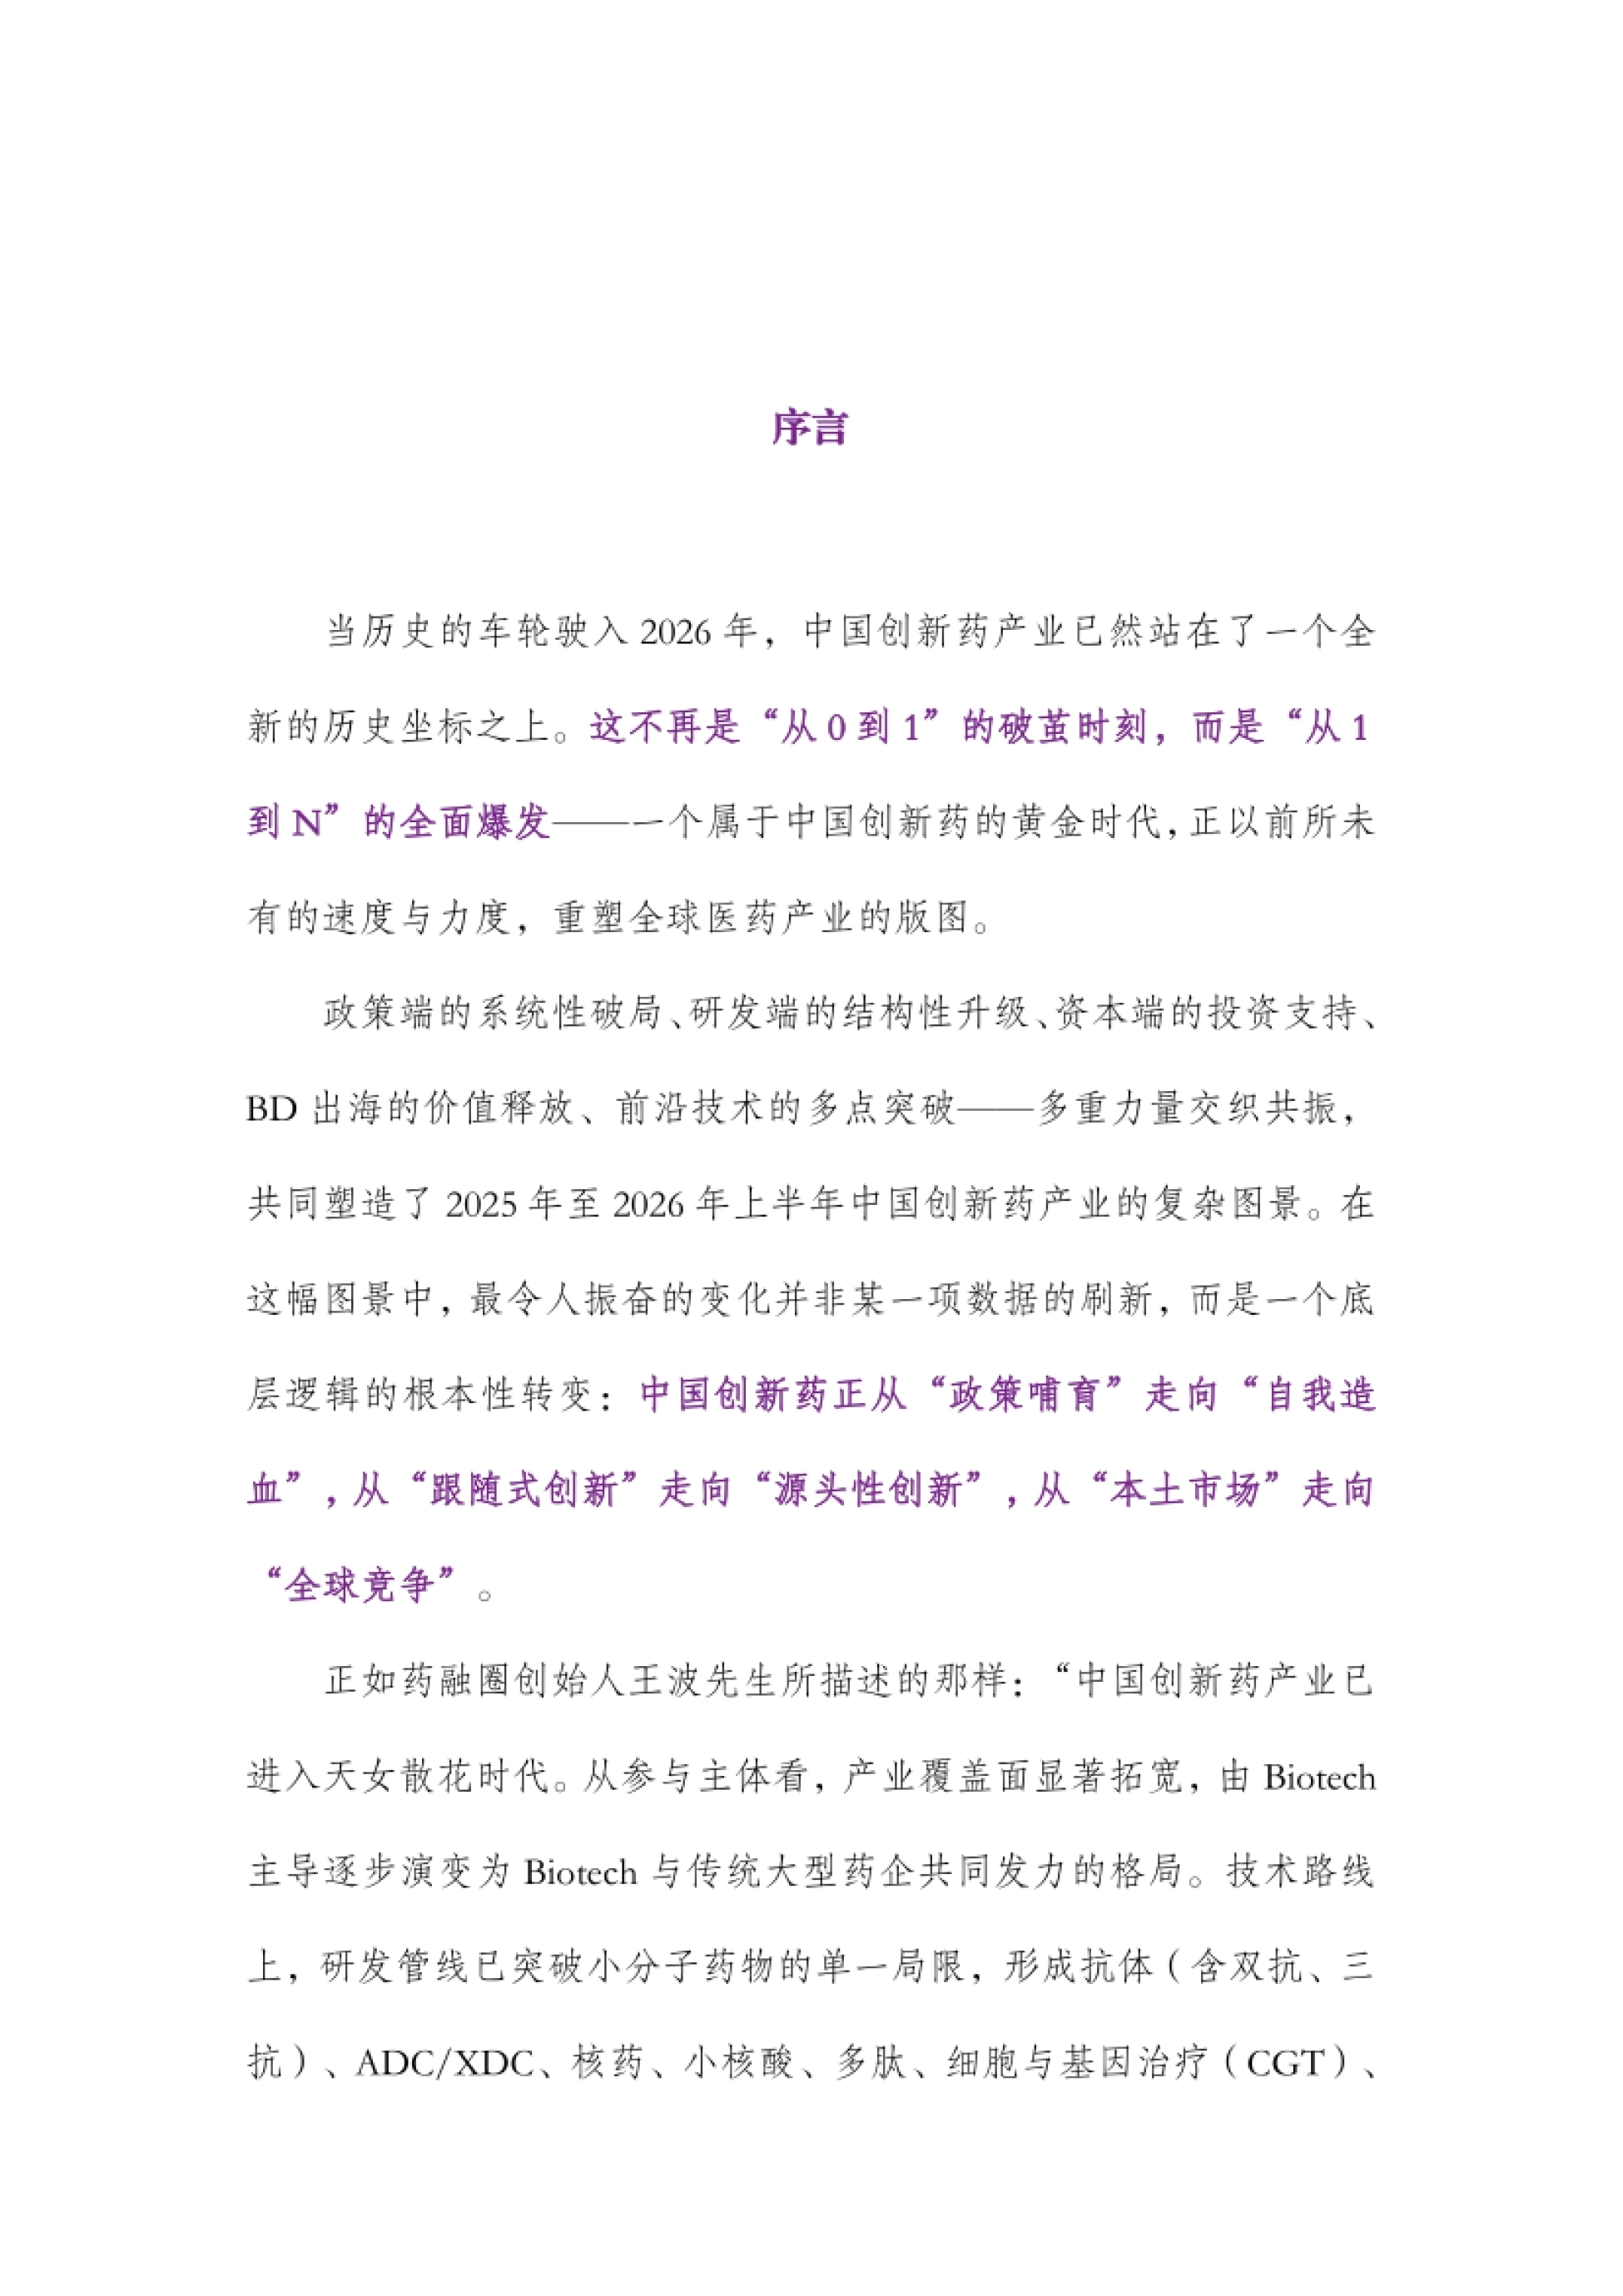
图片来源:《2026年中国创新药发展白皮书》(第6页) · 下载报告全文
四、资本先热后冷:上半年 103 家企业融资,二级市场却跌了四成
钱从哪来,报告用了整整一章讲投融资。2026 年上半年,国内共有 103 家创新药企业完成融资,涉及约 115 起事件,融资中位数约 1.5 亿元。
已披露金额的融资里,亿元级融资占比超过 60%,轮次明显后移——C 轮及以后、Pre-IPO 与基石投资显著增加。地域同样集中:上海、江苏、北京、广东四地合计占比约 80%,产业集群效应持续强化。
原启生物、士泽生物等多家企业甚至在半年内完成两轮以上融资,资本在向头部标的加速集中。但二级市场完全是另一幅画面。港股通创新药指数从 2025 年 9 月的 4200 点跌到 2026 年 6 月底的 2500 点左右,跌幅高达 40%。
新股同样冷热交织:丹诺医药上市首日收涨 179%,而华健未来上市当天暴跌 56.89%。报告点出估值逻辑的变化:资金偏好正从"炒管线"转向"看盈利"。
一级市场还在抢赛道,二级市场已经开始只认现金流。
五、出海成了印钞机:授权总额超 1300 亿美元,全球前十交易中国占 8 席
如果说有一个数字最能代表这一年的变化,那就是 BD 交易。2025 年,中国创新药对外授权交易总金额超过 1300 亿美元,交易数量超过 150 笔,金额与数量均远超 2024 年,创历史新高。
仅 MNC 首付款这一项,2025 年中国药企就拿到 47.1 亿美元,同比增长 195.1%,占全年全部 BD 首付款的 67.0%。2026 年上半年的头部榜单里,恒瑞医药、石药集团、信达生物、荣昌生物、瑞博生物、海思科、英矽智能 7 家本土药企合计占据 8 席。
合作方覆盖阿斯利康、百时美施贵宝、辉瑞、礼来、艾伯维等跨国巨头,合计交易金额近 700 亿美元,单笔首付款最高达 12 亿美元。这一点在《数字产业出海报告:跨境电商出口1.83万亿》里有更细的口径拆解,感兴趣可以翻过去看。
中国资产的买家结构也说明问题:上半年授权交易中,美国企业仍占超过六成。报告另外单开一节讲了 NewCo 模式。2023 年至 2025 年,中国药企相关 NewCo 已累计取得 3.5 亿美元首付款、137.4 亿美元潜在总金额。
从"跟随者"到"贡献者",中国管线已经从可选项变成了跨国巨头的必选项。
六、六大赛道谁最先兑现:口服 GLP-1 与体内 CAR-T 抢跑
报告的第四章逐一拆了六大赛道,落差其实很大。in vivo CAR-T 是热度最高的一个。它把细胞改造的"车间"从体外搬进体内,无需单采和清淋,被称为 CAR-T 的"下一次革命"。
2026 年 4 月,礼来宣布以 70 亿美元收购该领域公司 Kelonia;2025 年以来这一赛道已发生超 10 起交易,其中 MNC 参与 8 起。GLP-1 的关键词是"口服"。2025 年全球药品销售额 TOP100 中,礼来替尔泊肽以 365.07 亿美元销售额、121.71% 的同比增速成为新任"药王"。
礼来口服小分子 GLP-1 药物 Orforglipron 获 FDA 批准,审批仅用 50 天;恒瑞 HRS-7535 也在中国成人肥胖人群中取得 III 期积极顶线数据。ADC 则完成了从"边缘赛道"到"全球肿瘤治疗第一主线"的转身,ASCO 相关研究占比从 2024 年的 6.5% 升至 2026 年的 11.2%。
2025 年国内 ADC 药物 BD 出海首付款 16.3 亿美元,同比增长 676.2%;双抗出海首付款 35.0 亿美元,同比增长 414.7%。另外两个赛道也在起跑:小核酸全球市场预计 2034 年达 549 亿美元,靶蛋白降解则迎来了首款 PROTAC 药物的获批。
平台技术讲了很多年,2026 年是第一次集体走到"能卖钱"这一步。
七、AI 制药和 CXO:一个从工具变成引擎,一个从赔钱变成接单
报告第五章讲的是产业底座,主角是 AI 制药和 CXO。先看成本压力:一款药物从发现到商业化,平均成本已从 2013 年的 12.96 亿美元上升到 2024 年的 22.29 亿美元。
AI 正好卡在这个痛点上。全球 AI 赋能制药研发支出从 2020 年的 54 亿美元增至 2024 年的 137 亿美元,预计 2035 年达 1239 亿美元。实际效果也被验证了:英矽智能用 Pharma.AI 把候选药物从靶点发现到 PCC 确认压缩到 12 至 18 个月,而传统方法平均需要 4.5 年。
国内 AI 制药上市公司已有英矽智能、晶泰控股、剂泰科技三家。其中晶泰控股 2025 年营收 8.03 亿元、同比增长 201%,实现扭亏为盈。CXO 一侧的景气也在修复。29 家 A 股上市 CXO 公司 2025 年实现营收合计 1037 亿元、净利润合计 249 亿元。
订单端的弹性更直观:2026 年上半年全球药品一二级融资金额同比增长 95%,约为 2025 年全年的 75%。
AI 不再是"锦上添花"的辅助工具,而是正在变成驱动新药发现的核心引擎。

图片来源:《2026年中国创新药发展白皮书》(第8页) · 查看完整报告
八、全球三大盛会上的中国身影:ASCO 口头报告三年接近翻倍
报告最后一章把镜头拉到国际舞台,用 JPM、AACR、ASCO 三场大会串起一条价值链条。JPM 是资本风向。2026 年大会吸引超 500 家上市公司参加,共有 7 家中国厂商进入主会场演讲名单。
报告观察到的信号是:BD 交易已升级为跨国药企的核心战略,多数 MNC 把重心锁定在神经科学、免疫、肿瘤和心血管四大领域。
AACR 看学术。本届大会来自中国的摘要高达 866 篇,位居全球第二;超过 100 家中国药企携 250 余款创新药亮相,其中 92 款为中国 ADC 项目。ASCO 看临床,数据最硬。2026 年,94 项中国研究入选口头报告、13 项入围 LBA,两项均刷新历史纪录。
更具标志性的是,康方生物依沃西单抗 HARMONi-6 的 III 期研究成功入选全体大会,这是中国研究首次站上这一最高平台。报告引用江海证券的判断:三年来口头报告数量接近翻倍(55 项到 94 项),本土药企已从跟跑转向与国际巨头同台竞技。
想把这份白皮书的完整图表和数据都看一遍,可以到运营动脉(www.yydm.cn)检索原文。
在国际舞台上被"看见",是中国创新药从大国走向强国必须走的一步。
《2026 年中国创新药行业发展白皮书》讲了什么?
这是药融圈产业研究院历时一年编撰的行业白皮书,共六章加附录,涵盖宏观政策环境、IND 与 NDA 申报情况、创新药板块业绩复盘、投融资现状、BD 交易与 NewCo 模式、六大热门领域、AI 制药与 CXO 产业生态,以及全球医药盛会上的中国创新药。
报告的主线是:中国创新药正从"政策哺育"走向"自我造血",从"跟随式创新"走向"源头性创新",从"本土市场"走向"全球竞争"。
2025 年中国创新药的整体成绩如何?
2025 年国家药监局批准上市创新药 76 个,创历史新高,同期美国获批的创新药仅 46 个;国产创新药占比超过 80%。
研发端,截至 2025 年底中国企业在研创新药数量居全球第一,全年首次提交 IND 申请 696 个(国产 589 个),临床试验总量首次突破 5000 项。2025 年对外授权交易总金额超过 1300 亿美元、数量超过 150 笔。
为什么说创新药企"赚钱的还是那几家"?
A 股 47 家创新药企 2025 年合计营收 2590.01 亿元、归母净利润 236.82 亿元,但整体归母净利率只有 9.14%。
我们在整理《国金证券创新药深度报告:全球BD创2842亿美元新高》时也碰到过类似的分歧,那里的结论可以拿来对照。
原因是近半数公司仍亏损,高额研发支出侵蚀利润。头部四家(恒瑞、华东、复星、百济)合计营收约 1551 亿元、占样本近 60%;港股前 5 家公司合计净利润约 279.77 亿元,已超过板块整体的 209.5 亿元。
报告重点讲了哪六大赛道?
分别是 in vivo CAR-T、小核酸、ADC、GLP-1、双抗/多抗与靶蛋白降解。其中 in vivo CAR-T 因礼来 70 亿美元收购 Kelonia 而升温;GLP-1 进入口服时代,礼来 Orforglipron 获批仅用 50 天;ADC 已贡献全球近 40% 的研发管线;靶蛋白降解在 2026 年迎来全球首款 PROTAC 药物获批。
BD 出海和 NewCo 模式的数据有哪些?
2025 年中国创新药对外授权交易总金额超 1300 亿美元、数量超 150 笔,创历史新高;MNC 首付款达 47.1 亿美元,同比增长 195.1%。
2026 年上半年全球医药交易总金额前十名中,中国本土药企合计占据 8 席,合作方覆盖六大跨国药企,合计交易金额近 700 亿美元。NewCo 方面,2023 年至 2025 年已累计取得 3.5 亿美元首付款、137.4 亿美元潜在总金额。
AI 制药在报告里的进展如何?
报告称 AI 正从"工具"上升为制药核心生产力。全球 AI 赋能制药研发支出已从 2020 年的 54 亿美元增至 2024 年的 137 亿美元,预计 2035 年达 1239 亿美元。
英矽智能用 Pharma.AI 将候选药物从靶点发现到 PCC 确认压缩至 12 至 18 个月,远短于传统的 4.5 年;国内 AI 制药上市公司已有英矽智能、晶泰控股、剂泰科技三家。
延伸阅读
想继续往深里看,下面这几篇是同一主题线上比较扎实的解读。
《麦锐德2026半导体白皮书:集成电路销售超1.7万亿》——重点是集成电路销售超1.7万亿
《中国生物质能报告:装机4743万千瓦全球第一》——讲的是装机4743万千瓦全球第一
《酒类产业洞察:新零售1740亿与健康化转向》——偏好酒精度以31-35度最高(44.37%),40度以上仅3.2

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。