AI一上来就把电吃紧,为什么SOFC突然被券商推到台前
 广告
这份报告来自华泰证券,全名是《电力瓶颈下SOFC迈入GW级时代》。它没有直接讲技术,而是先讲了一件更基础的事:AI数据中心找不到电了。
报告的主线很清晰:当算力闲置的代价高到一定程度,电源选择的逻辑就从"谁便宜"变成"谁来得快"。先看几个能立住全篇的数字。
全球数据中心电力装机规模有望从2025年约22GW/年提升至2030年约105GW/年,其中美国由9GW增至约55GW。2026至2030年,美国电力供需缺口预计仍达5至16GW/年。
基于芯片折旧测算,算力闲置的隐含机会成本约500美元/MWh。
当闲置一小时的代价远超度电成本差异,SOFC这种"能马上发电"的方案就突然变得合理了。
下面从缺电讲起,再逐条拆开技术路线与产业链。

图表来源:《2026电力瓶颈下SOFC迈入GW级时代》(第1页) · 获取《2026电力瓶颈下SOFC迈入GW级时代》完整版
一、AI把电吃紧了:美国四年要新增约46GW算力用电
报告的逻辑起点是需求,而且这个需求在非线性地涨。报告指出,Token调用量和算力需求之间存在两个倍增关系:多Agent协作让Token消耗加速,而推理变复杂又让同样的算力要花更多时间。
两头叠加,就是Token调用量十倍级增长、对应算力需求百倍级增长。基于CoWoS先进封装产能约束及分地区AI资本开支规划,报告测算全球数据中心电力装机规模有望从2025年约22GW/年提升至2030年约105GW/年。
其中美国是核心算力部署区域,到2030年数据中心用电规模有望达到约55GW,较2025年的9GW实现约4倍增长。顺着这个逻辑往下推,《算力基础设施报告:AI竞争的下一站是水与电》给了一组可以互相验证的数字。
需求端的高度刚性,是这份报告所有推论的起点。

图表来源:《2026电力瓶颈下SOFC迈入GW级时代》(第5页) · 查看完整报告
二、电网追不上,美国电力缺口一年还有5到16GW
需求在涨,供给却被电网拖住了。报告算了一笔账:2026至2030年,美国数据中心扩张与再电气化有望带动26至61GW新增负荷。
而同期增量可控电源主要依赖重型燃气轮机、轻型燃气轮机及内燃机,加上风光贡献的部分有效装机,合计新增供给能力约14至56GW。
考虑2028年起煤电陆续退役,报告预计美国电力供需缺口仍将达到5至16GW/年。更麻烦的是并网本身:过去十年,电网扩容在低负荷增长预期下采取审慎逻辑,要同时过行政、经济、环境社会三重关卡。
从本地低压配电的1至3年,到跨州高压输电的7至15年,建设周期逐级抬升;数据中心当前平均并网周期已拉长至3至7年。
缺电不只是缺电源,更是缺一条能在两年内通电的路径。

图表来源:《2026电力瓶颈下SOFC迈入GW级时代》(第6页) · 查看完整报告
三、电价能飙到2500美元/MWh,但真正贵的是算力闲置
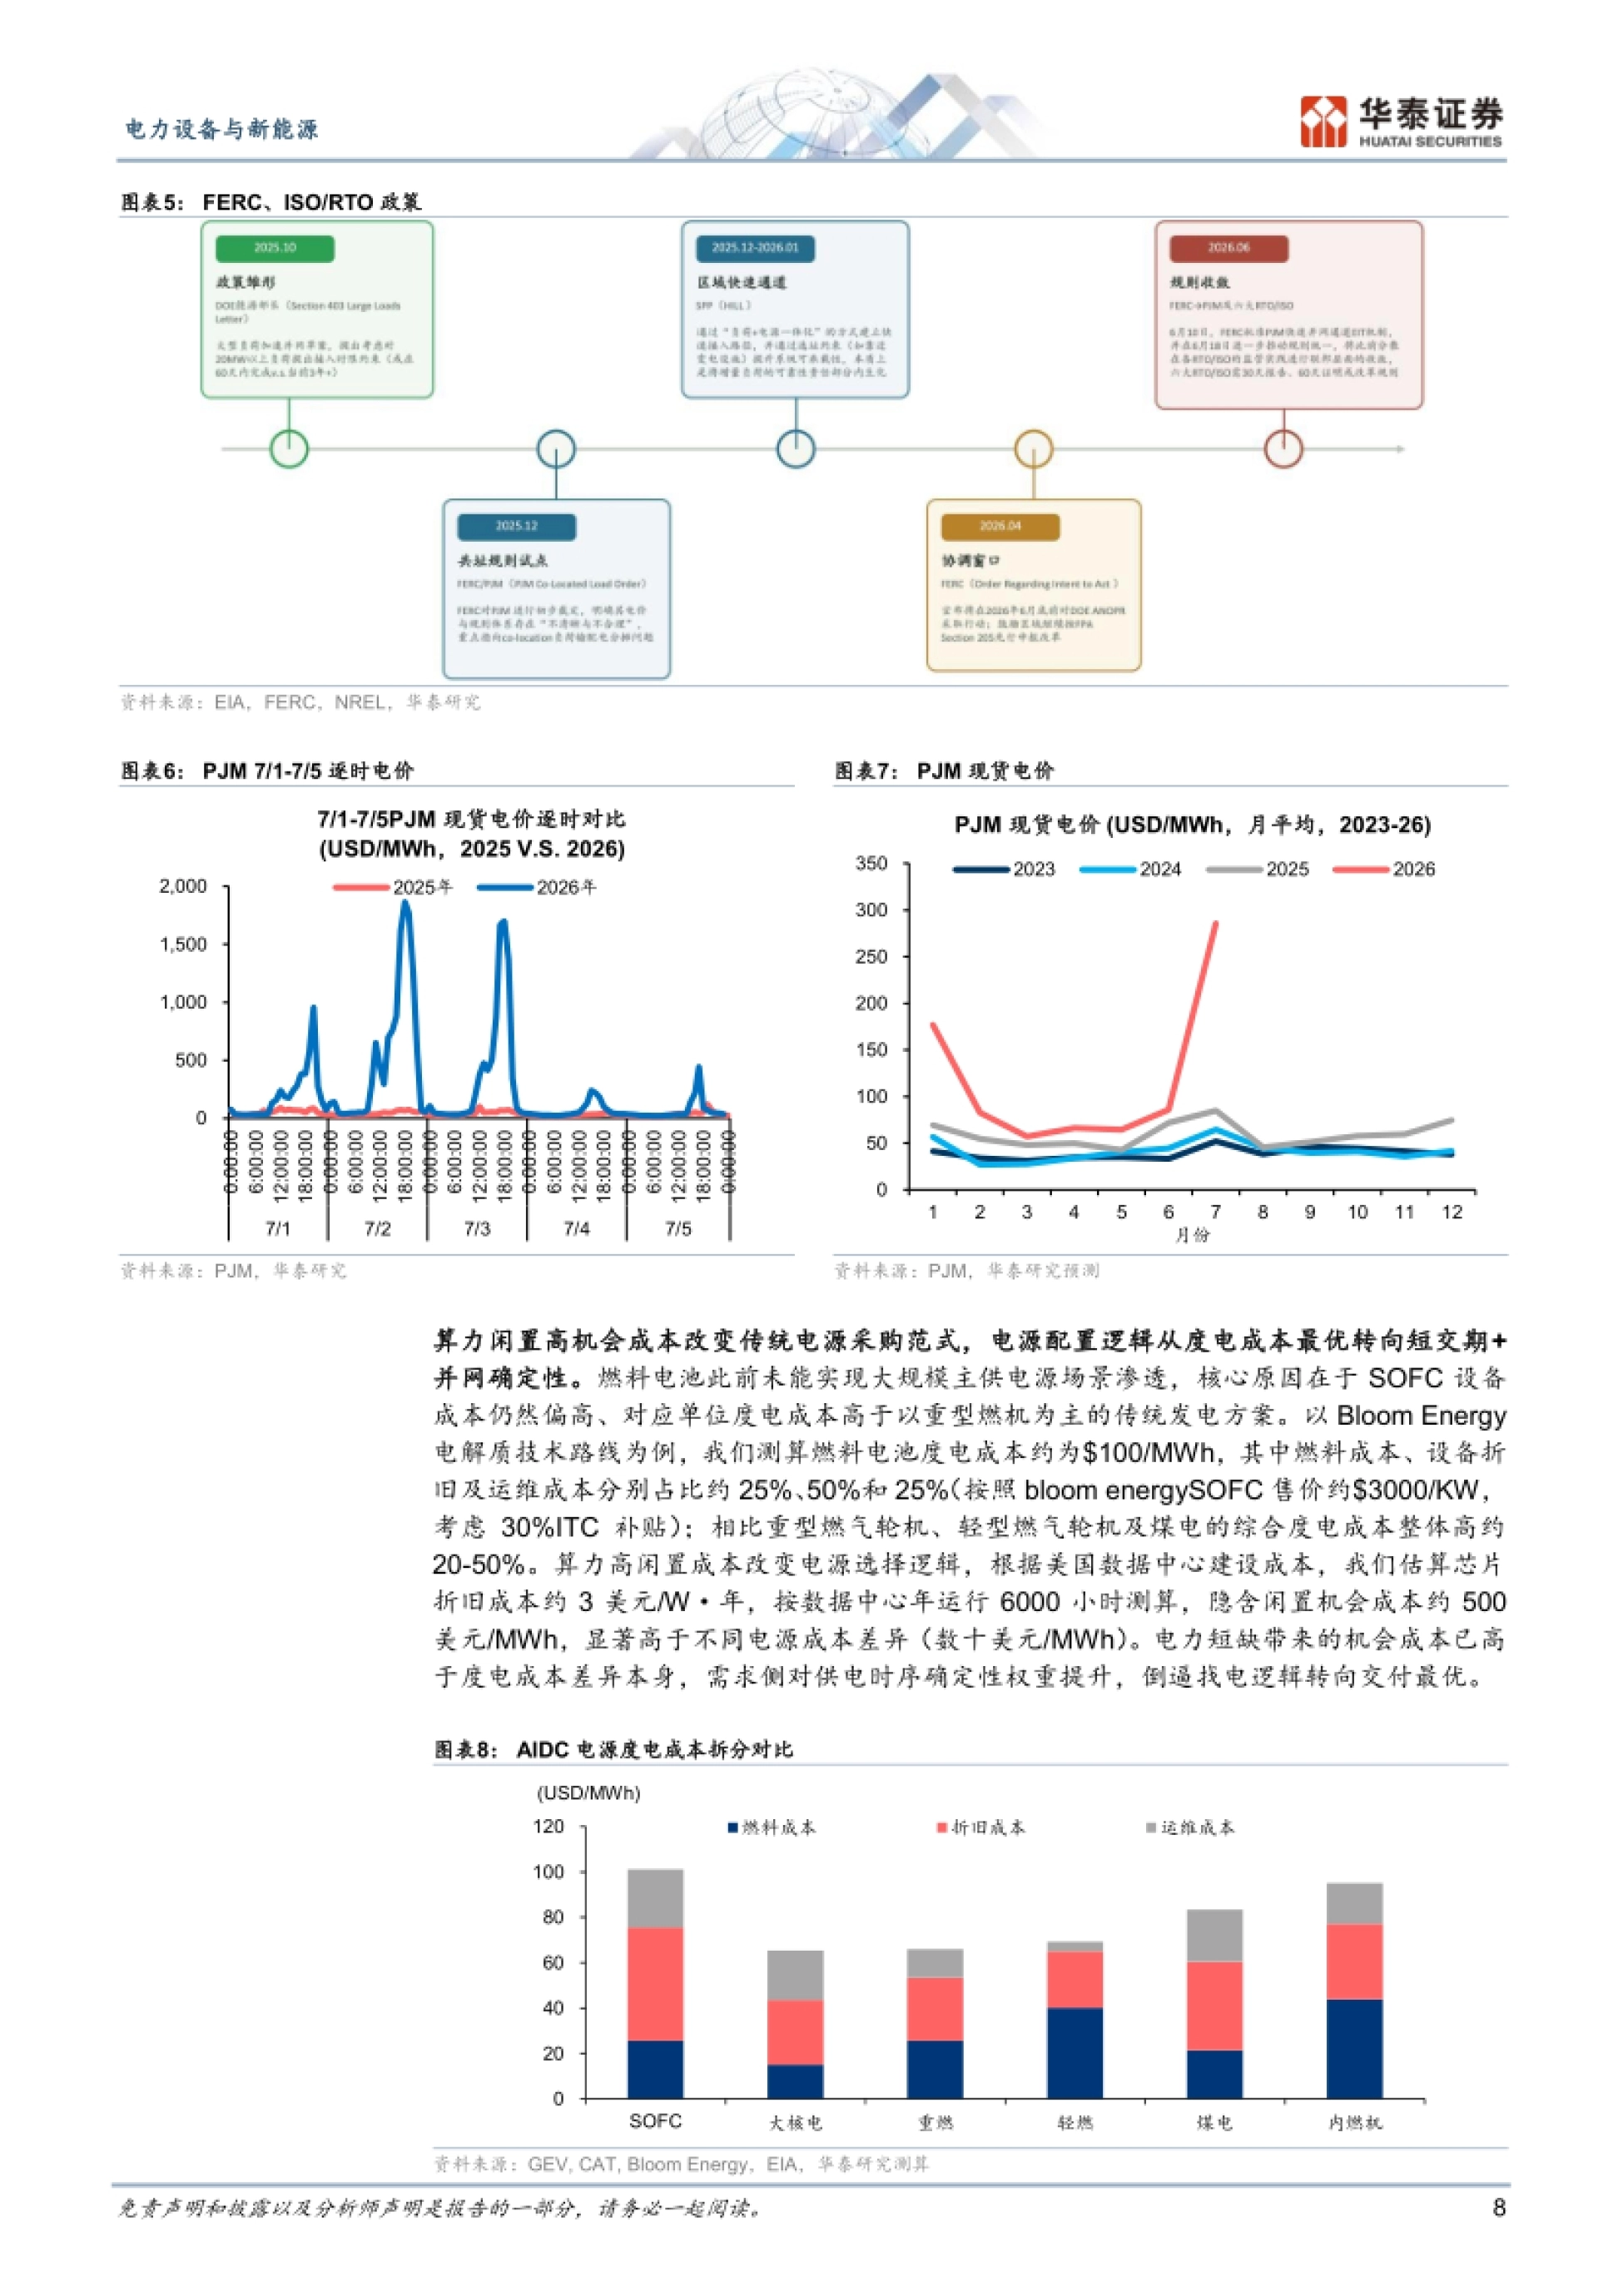
报告用PJM市场的数据说明,这种紧张已经到了什么程度。2026年7月2日,PJM瞬时峰值负荷达到162.7GW,接近2006年创下的165.56GW历史高位。同期PJM现货批发电价一度突破2,500美元/MWh,而正常运行状态下约为40美元/MWh,峰值电价超过常态水平60倍。
但报告认为,真正改变决策的不是电价,而是闲置成本。按美国数据中心建设成本估算,芯片折旧成本约3美元/W·年,按年运行6000小时测算,隐含闲置机会成本约500美元/MWh。
这个数字显著高于SOFC相对网电或传统燃气轮机方案数十美元/MWh的度电成本溢价。
当"晚通电一天"比"贵一点"更致命,电源选择的标准就被彻底改写了。
图表来源:《2026电力瓶颈下SOFC迈入GW级时代》(第8页) · 阅读原文与全部图表
四、SOFC的四大优势:55天交付,比燃机快出一个量级
SOFC即固体氧化物燃料电池,在高温下通过电化学反应把天然气、氢气的化学能直接转化为电能。报告认为它相比传统AIDC电源有四大优势,第一是短交期。
SOFC交付周期通常仅需数月,参考Oracle项目仅55天;而轻燃要1至1.5年,重燃要2至3年,核电要6至8年。第二是模块化:工厂预制、现场安装,可随数据中心负荷爬坡分期扩容,既降低一次性资本投入,也减少现场施工与运维压力。
第三是环境友好,NOx、SOx、颗粒物及CO等常规污染物排放更低,噪音也低于传统旋转机械,因而更容易过环评、过社区这关。第四是适配下一代800V架构:SOFC直接输出直流电,可减少交直流转换环节。
短交期、能分期、排放低,这三条恰好对应数据中心落地的真实瓶颈。

图表来源:《2026电力瓶颈下SOFC迈入GW级时代》(第9页) · 查看完整报告
五、半年新增7.3GW订单,燃料电池攒了8.8GW家底
需求逻辑之外,报告用订单数据证明了这条路正在被真金白银投票。截至2026年上半年,全球燃料电池累计新增订单与框架协议约8.8GW,其中2026年上半年新增约7.3GW,贡献累计新增订单的80%以上。
其中Bloom Energy作为电解质支撑路线的代表,2026年上半年新签订单与框架达6.4GW,约占燃料电池总新增量的90%。报告还复盘了SOFC的来路:1839年格罗夫首次验证燃料电池原理,20世纪60年代NASA把它用作航天器主电源。
真正的转折发生在数据中心场景:2008年Bloom首台商用能源服务器交付谷歌,2013年eBay犹他数据中心以SOFC为主供电源、电网仅作备用。政策端,2025年后开工建设的SOFC项目仍可获得30%的ITC税收抵免,且不再受温室气体排放门槛限制。
从补充电源走成主供电源,SOFC等的是数据中心这个足够大的场景。
六、三条技术路线:短期看电解质,中长期看阳极与金属
报告花了大量篇幅对比三条技术路线,核心差异在于由谁来承担机械支撑。电解质支撑以Bloom Energy为代表,在850至1000℃高温运行,是当前承接AIDC订单外溢需求的主流路线;2026年上半年BE新签订单与框架6.4GW,约占燃料电池总新增量90%。
阳极支撑以三环等为代表,通过把电解质减薄至微米级,工作温度降至650至800℃,在性能、成本和成熟度之间相对均衡;主要约束在长期稳定性与抗铬挥发涂层。
如果你关心的正是沙利文干细胞蓝皮书,《沙利文干细胞蓝皮书:全球市场111%年增速》值得一起读。
金属支撑以Ceres体系为代表,用金属骨架承载薄膜电极,温度进一步降至500至650℃,但金属与陶瓷共烧、铬挥发及精密加工难度较高,良率仅约50%至60%,仍处商业化早期。
从降本潜力看:短期成本排序为金属支撑最高、电解质与阳极支撑相当;中长期则会反转,金属支撑<阳极支撑<电解质支撑。
路线之争的本质不是今天的成本,而是明天谁更少受材料和资源的约束。
七、钪是绕不开的坎:单GW要37吨,抵全球产量一半
报告认为,电解质支撑路线最突出的瓶颈不是技术,而是资源。按现有材料体系测算,单GW电解质支撑SOFC电堆约需氧化钪37吨、氧化钇6吨、铬5000吨、镍544吨、氧化锆339吨。
其中钪兼具资源稀缺与供应高度集中的特征:1GW产能所需氧化钪已接近全球2025年产量的一半,约为美国本土供给量的10倍。
氧化钇和铬对应的SOFC需求占全球供给比例相对较低,但美国本土生产能力较弱,钇和铬的净进口依赖度约80%至100%。随着我国将钪、钇相关物项纳入出口管制,海外SOFC厂商的原料保障与成本波动风险进一步上升。
技术上的应对有两条:一是推动电解质薄层化,减少ScSZ与YSZ的单位用量;二是优化配方,通过钪、铈等元素共掺杂降低氧化钪添加比例。
资源约束,正在把技术路线之争变成一场材料经济学。
八、钱花在哪:电堆占45%,隔膜片与连接体拿走六成
最后是产业链视角,也是报告给投资者的落点。以Bloom Energy电解质支撑路线为例,电堆约占系统成本的45%,热区BOP约占25%,冷区与电力电子BOP约占30%。
在电堆内部,隔膜片及阴阳极、连接体/双极板是价值量最高的两个环节,占电堆成本约35%和25%,对应单瓦价值量分别约2.2元/W和1.6元/W。
相关环节的参与者包括三环集团(Bloom隔膜片主供,并向阳极支撑电堆延伸)、德昌电机(连接体主供)、振华股份(上游铬材)、高力(热交换器主供)等。
报告给出两条主线:一是具备订单兑现逻辑的BE供应链公司,二是布局中低温技术路线、具备商业化潜力的公司。风险提示则集中在三点:数据中心落地不及预期、技术不确定性、政策风险。
想继续看电力设备、新能源与AI算力基础设施方向的报告,可以到运营动脉(www.yydm.cn)检索。
SOFC能不能走远,最终取决于订单能否兑现成产能和现金流。
《电力瓶颈下SOFC迈入GW级时代》是谁发布的,讲了什么?
这份报告由华泰证券发布,属于电力设备与新能源行业的专题研究。报告主体回答三个问题:缺电演绎下燃料电池需求为何加速、SOFC在技术成本资源多重约束下进展如何、以及产业链哪些环节值得关注。
报告的特点是先把AI缺电的宏观逻辑算清楚,再落到三条技术路线的成本与资源测算,最后给出产业链各环节的价值量分布与参与公司梳理。
报告如何看待AI数据中心的电力需求?
报告认为Token调用量与算力需求之间存在两个倍增关系:多Agent协作带来Token消耗加速增长,推理复杂化又让同样算力需要更长计算时间,由此形成Token十倍级增长、算力百倍级增长。
基于CoWoS封装产能与分地区AI资本开支测算,全球数据中心电力装机规模有望从2025年约22GW/年提升至2030年约105GW/年,其中美国由9GW增至约55GW。
为什么说SOFC适配数据中心的time to power诉求?
报告归纳了四大优势:一是短交期,交付周期通常仅需数月,参考Oracle项目仅55天,短于重燃3至5年、轻燃2至3年;二是模块化,工厂预制现场安装、可随负荷爬坡分期扩容。
三是环境友好,NOx、SOx、颗粒物及CO排放更低,噪音低于传统旋转机械,利于通过环评与社区沟通;四是适配下一代800V架构,SOFC直接输出直流电,可减少交直流转换环节。换个角度看同一件事,《AI短剧出海与影视产业变局》算的是另一笔账。
报告测算的电力缺口与机会成本是多少?
需求侧看,2026至2030年美国数据中心扩张与再电气化有望带动26至61GW新增负荷,同期合计新增供给能力约14至56GW,预计电力供需缺口仍达5至16GW/年。
成本侧看,按芯片折旧成本约3美元/W·年、年运行6000小时测算,算力闲置的隐含机会成本约500美元/MWh,显著高于SOFC相对网电或传统燃气轮机方案数十美元/MWh的度电成本溢价。
SOFC三条技术路线怎么区分,成本差多少?
三条路线的核心差异在于承担机械支撑功能的主体不同。电解质支撑以Bloom Energy为代表,850至1000℃高温运行,2023年系统成本约2.1美元/W;阳极支撑以三环等为代表,650至800℃运行,国内系统成本约13元/W。
金属支撑以Ceres体系为代表,500至650℃运行,国内系统成本约20元/W,当前良率仅约50%至60%。报告判断短期成本金属支撑最高,中长期成本排序将反转为金属支撑<阳极支撑<电解质支撑。
SOFC的资源瓶颈主要卡在哪种金属上?
报告测算,单GW电解质支撑SOFC电堆约需氧化钪37吨、氧化钇6吨、铬5000吨、镍544吨、氧化锆339吨。其中钪兼具资源稀缺与供应高度集中的特征,1GW产能所需氧化钪已接近全球2025年产量的一半,约为美国本土供给量的10倍,是电解质支撑路线最突出的资源瓶颈。
氧化钇和铬的美国净进口依赖度约80%至100%,相关原料的贸易管制可能放大供应与价格波动风险。
延伸阅读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《AI算力浪潮下PCB的结构性机遇》——同一个大话题下的另一条支线
《莱坊2026数据中心地图集解读》——切口是全球估值1.95万亿电力成稀缺
《PCB钻针行业:AI服务器带动的量价齐升》——市场规模从2020年35亿元增至2024年45亿元(CAGR 6.5%),预计2029年达91亿元
《智算中心趋势报告:智能算力规模超1882EFLOPS》——重点是智能算力规模超1882EFLOPS

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。