新动能已贡献近四成GDP,为什么到2030年才能反超旧动能
 广告
这份报告来自国盛证券宏观团队,全名《2026 新旧动能转换系列四:"新旧"的界定、阶段与展望》,2026 年 9 月 22 日发布。作者是熊园和杜树楷两位分析师。
报告想回答三个问题:新旧动能怎么界定,现在处在什么阶段,往后会怎么走。它给出的核心判断只有一句:我国正处在新旧动能转换的"拐点之年"。
2026 年二季度,新动能行业增加值增长 8.6%,对 GDP 增长的贡献接近四成;同期旧动能增长降到 -0.2%,反而成了拖累。但在增加值、投资、就业这些存量规模上,新动能还没有超过旧动能。
增量上已经换挡,存量上还没换完——这就是"加速期"最真实的样子。
下面按为什么换、怎么界定、走到哪一步、往后怎么走,把这份报告拆开讲。

图表来源:《2026新旧动能转换系列四:“新旧”的界定、阶段与展》(第1页) · 查看完整报告
一、为什么非换不可:老办法快走不通了
报告的第一章先解释清楚:为什么必须换。旧动能靠土地、劳动力和资本等要素投入,通过房地产、基建和传统制造业扩张来带动投资、出口和增长。
但这套办法现在撞上了三条约束。一是要素投入效能下降,传统投资从大规模新建转向存量更新,同样投入能带来的新增产出变少了。
二是要素供给收紧:人口老龄化、土地开发约束、生态环保要求提高,都在压缩老路子的空间。三是外部需求不确定性上升,贸易保护主义抬头,靠扩大产能和出口推动增长越来越难。
另一边,以人工智能为代表的新一轮科技革命正在加速演进。报告认为新技术有三个优势:生产率更高、要素配置效率更高、更适应需求升级。
老办法的天花板已经看得见,新办法才刚开始放量。

图片来源:《2026新旧动能转换系列四:“新旧”的界定、阶段与展》(第10页) · 阅读原文与全部图表
二、先把边界划清楚:四类行业各管一段
报告没有简单地把新旧动能等同于"新行业替换旧行业"。它把经济活动分成四类:新动能行业、旧动能行业、就业型行业、保障型行业。
新动能行业靠科技创新和效率提升,代表未来的增长方向。比如计算机通信和其他电子设备、仪器仪表、铁路船舶航空航天、医药制造,以及信息传输软件和科研技术服务。
旧动能行业主要是房地产链、传统基建链、资源型产业和部分低端制造。就业型行业以批发零售、住宿餐饮、居民服务、文化旅游娱乐等生活性服务业为主,负责承接转移出来的劳动力。
保障型行业提供基本供给和公共服务,比如农林牧渔、水电燃气,以及医疗、金融和公共管理。报告特别提示,四类行业并非固定不变,传统制造业经过数字化、智能化改造,也能变成新动能。
转换不是"淘汰谁",而是让四类行业各归其位。
三、转换要分三步走,我们现在站在第二步
报告把转换拆成三个阶段:新动能萌芽期、新动能加速期、新动能主导期。萌芽期里,旧动能仍是增长主力,新技术还在研发试验阶段。
加速期里,新技术规模化应用,新动能投资率先扩张,新旧动能此消彼长。到了主导期,新动能成为主要力量,旧动能回归基础供给和稳定支撑。
报告从生产、投资、就业、经营和区域五个维度综合判断:当前我国正处在加速期。说白了,增长的主要来源已经换成新动能,但家底还没换完。
现在不是"新旧谁赢"的问题,而是"还要多久换完"的问题。
图源:《2026新旧动能转换系列四:“新旧”的界定、阶段与展》(第7页) · 下载报告全文
四、生产端:新动能已是主引擎,盘子却还小
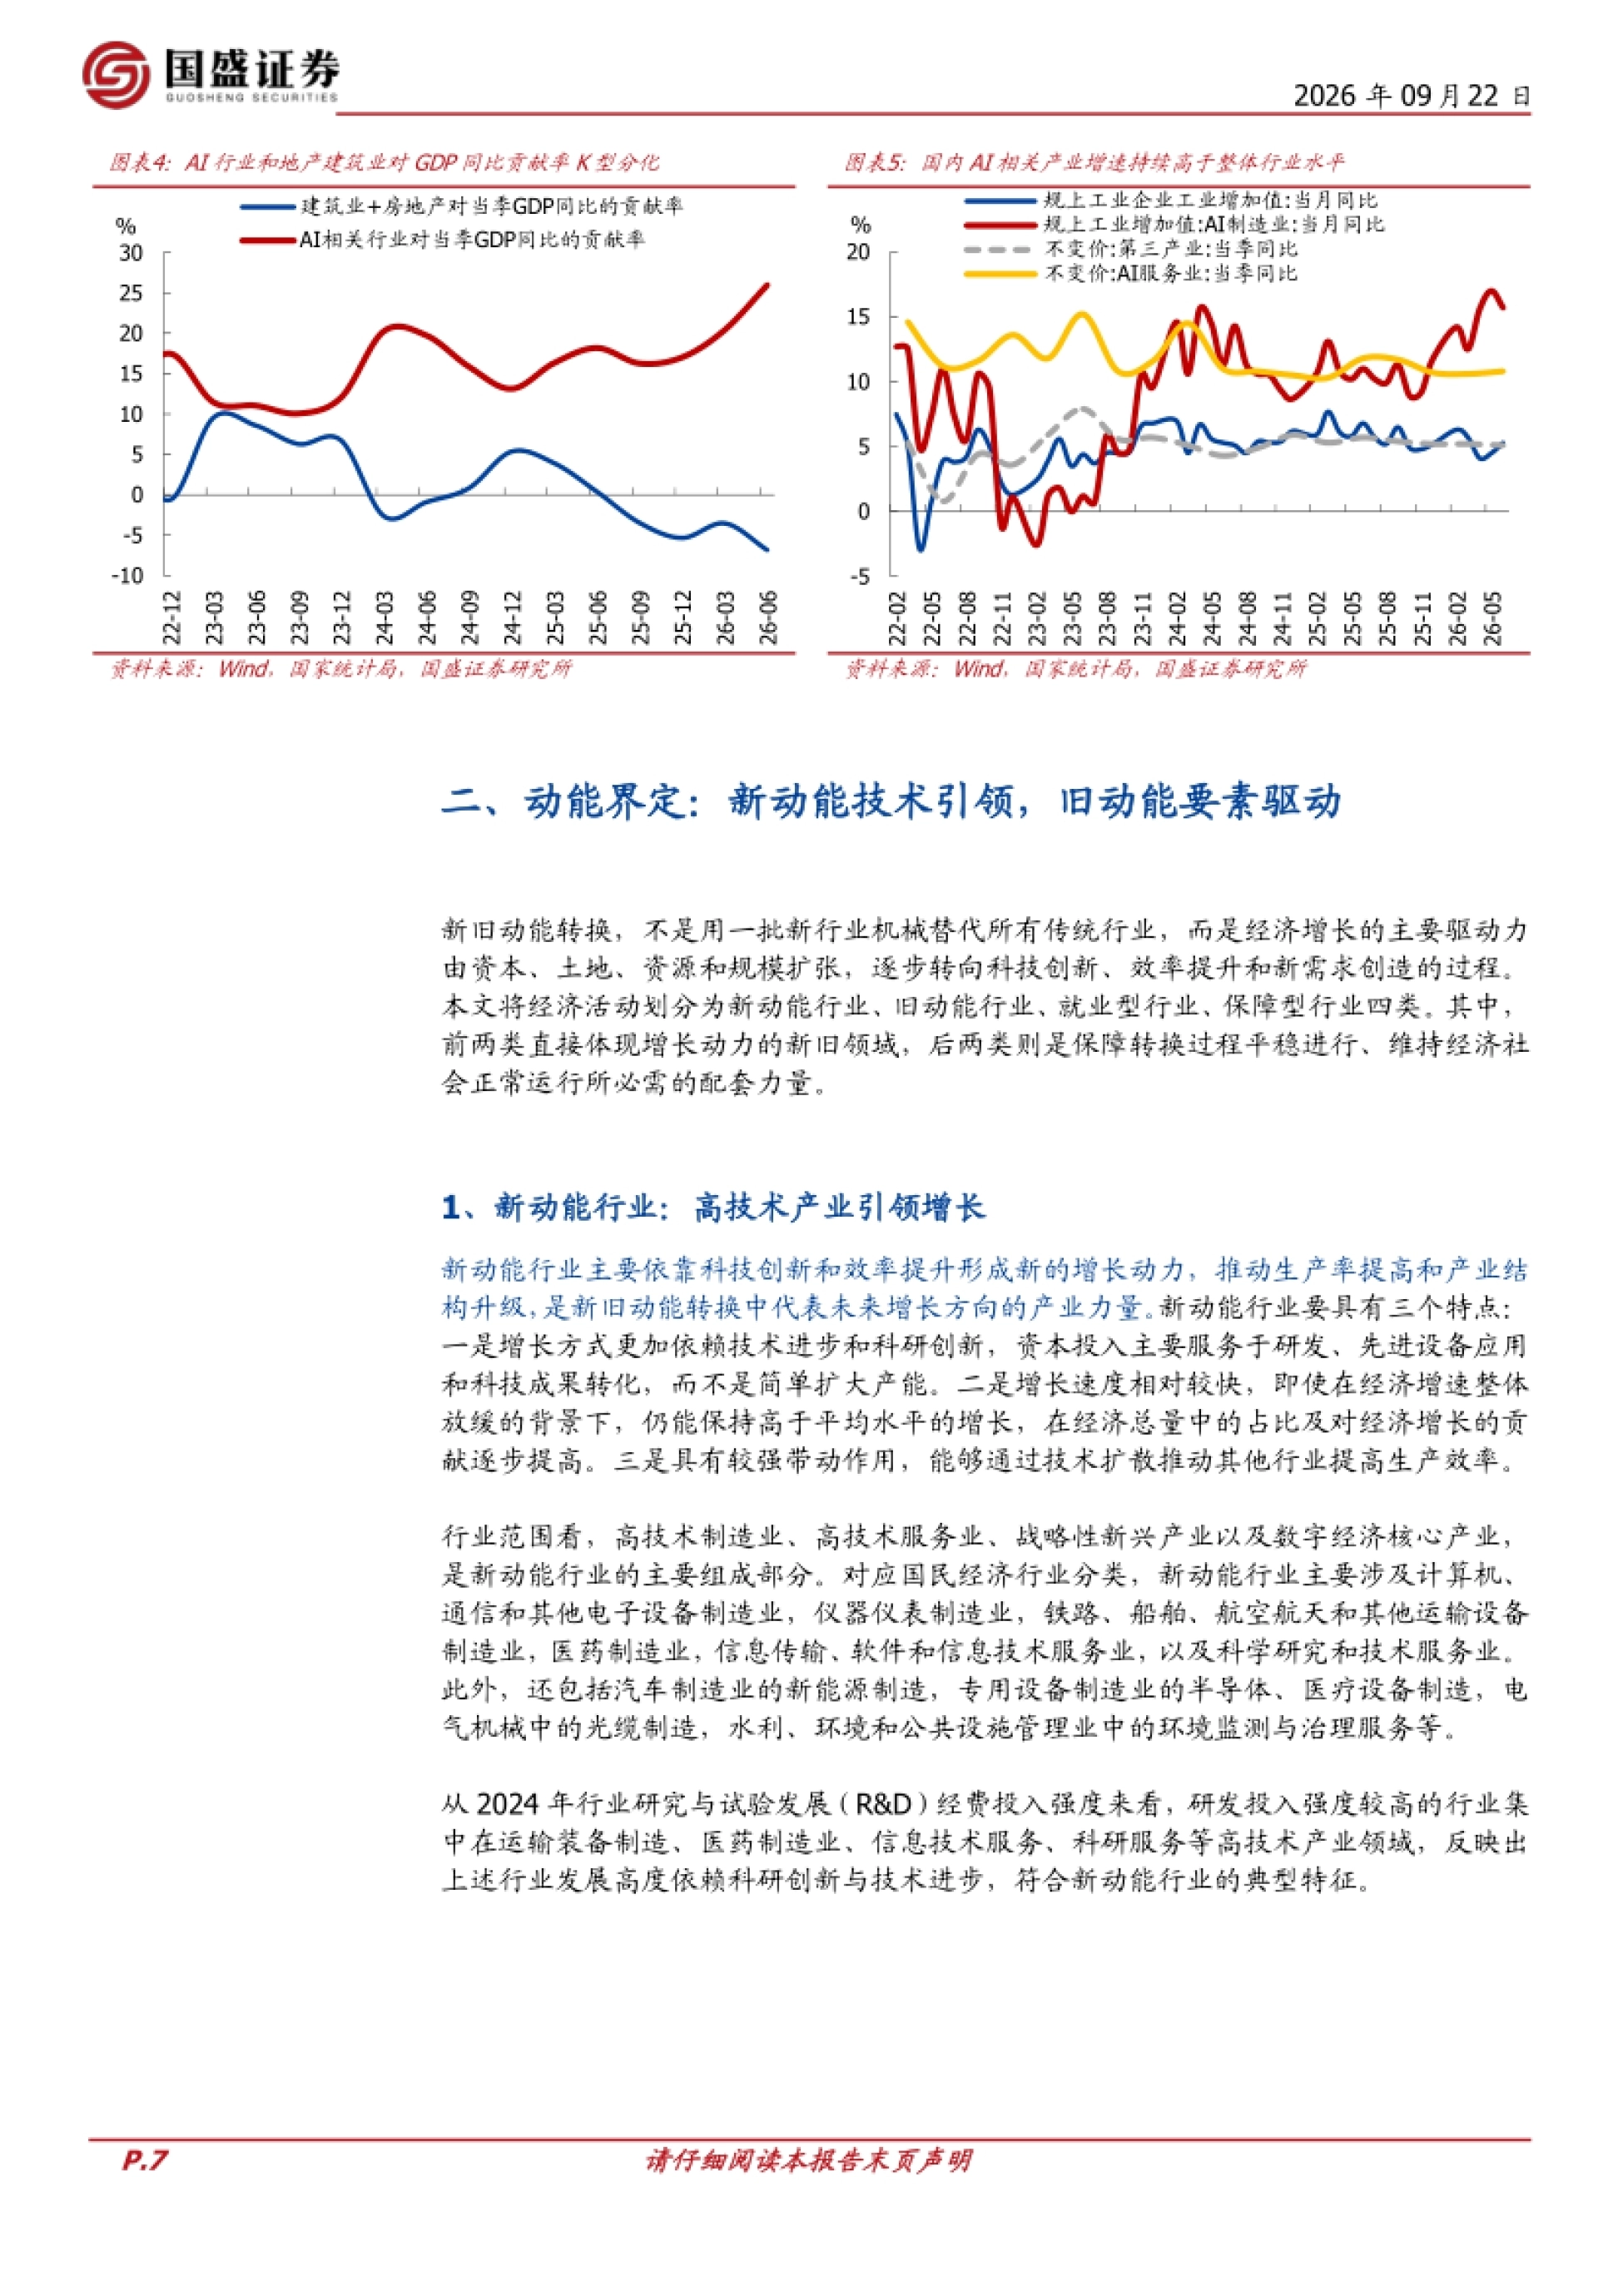
生产端最能说明问题。2026 年二季度,新动能行业增加值同比增长 8.6%,对 GDP 增长的贡献率升至 39.3%,是最大的增长来源。同期旧动能行业增速降到 -0.2%,贡献率降至 -4.2%,已经从拉动变成拖累。
从占比看,2015 年末到 2025 年末,新动能增加值占比从 13.1% 升到 18.6%,旧动能则从 31.1% 降到 24.6%。一边在涨,一边在退,方向很确定。但新动能的存量盘子还是明显偏小,全面承接旧动能收缩留下的缺口仍有距离。
贡献近四成增长,占比却不到两成——这就是"加速期"的错位。
五、投资端:唯一的正增长,方向已经写在数据里
投资端的方向更直白:钱正在往新动能走。2026 年 7 月,旧动能、就业型和保障型行业投资都是负增长,分别下降 22.5%、16.1% 和 11.4%。新动能投资逆势增长 0.9%,是四类行业里唯一保持正增长的。
占比上,2015 年末到 2025 年末,新动能投资占比从 14.2% 升到 20.1%,旧动能从 40.5% 降到 28.9%。报告特别提到,在房地产深度调整的背景下,旧动能投资自 2022 年 4 月起已连续 52 个月同比负增长。
投资结构比产出结构先动,这是动能转换的先行信号。
图源:《2026新旧动能转换系列四:“新旧”的界定、阶段与展》(第9页) · 阅读原文与全部图表
六、就业端:人往服务业走,不等于往新动能走
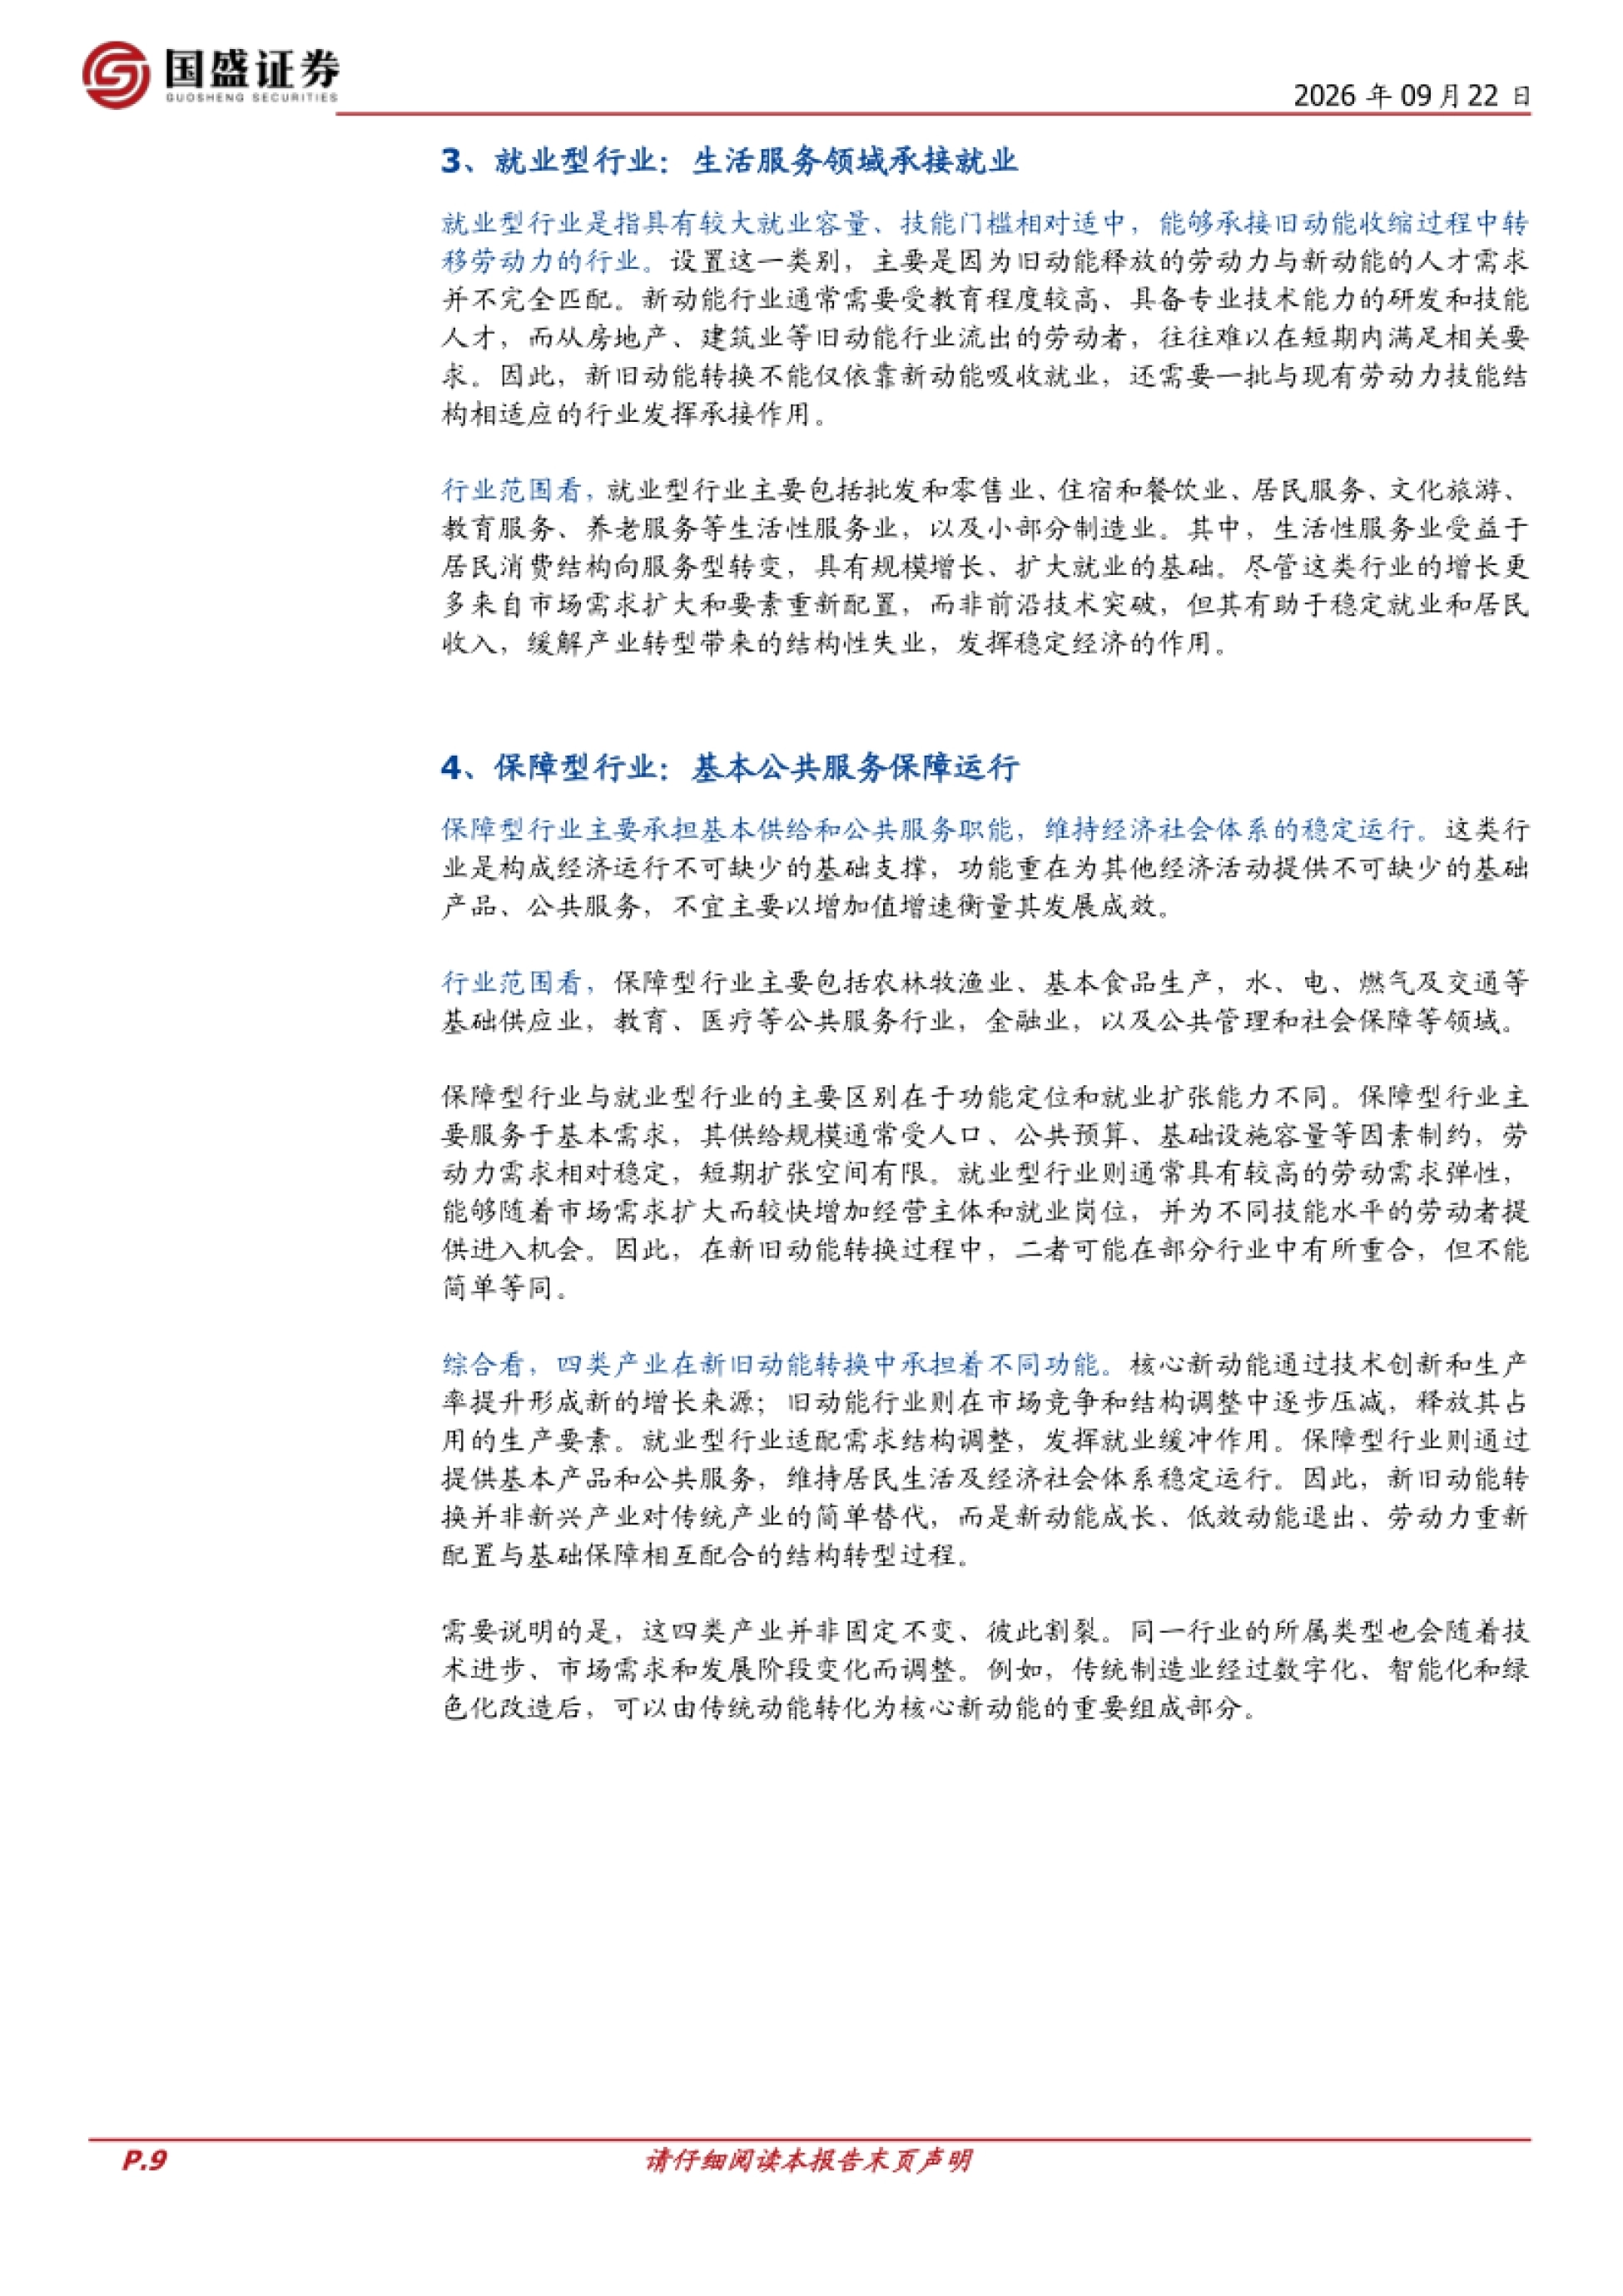
就业端的转换,比生产端慢了半拍。2018 到 2023 年,旧动能就业占比下降 7.4 个百分点,就业型行业提高 6.3 个百分点。而新动能就业占比只提高了 1.5 个百分点——它门槛高,短期接不住那么多人。
所以从旧动能流出来的劳动力,主要去了批发零售、住宿餐饮等生活性服务业。劳动报酬上也有差异:新动能行业劳动报酬占增加值 45.2%,比旧动能高 6.6 个百分点,但比全行业平均低 7.6 个百分点。
报告据此判断,新动能整体仍带有较强的资本和技术密集属性。
岗位不是想接就能接,技能错配是转换里最硬的一道坎。

图源:《2026新旧动能转换系列四:“新旧”的界定、阶段与展》(第8页) · 阅读原文与全部图表
七、经营与区域:利润往新动能集中,东部明显领先
经营端,利润正在加快向新动能集中。2026 年 7 月,新动能企业营收和利润分别增长 6.4% 和 12.7%,明显好于旧动能的 -1.9% 和 12.1%。2019 年末到 2026 年 7 月,新动能营收占比从 35.0% 升到 40.4%,利润占比从 37.2% 升到 42.6%,双双超过旧动能。
区域上则是梯度分化,东部明显领先。2024 年,北京、上海的 R&D 经费投入强度分别达到 6.58% 和 4.35%,广东、江苏、浙江也都超过 3%,高于 2.69% 的全国平均水平。
从规模看,广东、江苏、浙江三地的新动能营收合计占全国 46.2%,中西部省份还在追赶。
这一点在《红餐2026区域茶饮报告:45万门店进入存量博弈》里有更细的口径拆解,感兴趣可以翻过去看。
转换不是齐步走,东部先跑,中西部在后面追。
八、往后怎么走:投资先超,增加值2030年底再超
报告最后给了一个时间表:投资先行,增加值跟进。随着 AI 基建投资扩张、房地产投资逐步筑底,新动能投资规模预计在 2028-2029 年率先超过旧动能。
增加值上,2015 年末到 2026 年二季度,新旧动能占比差距从 18.0 个百分点收窄到 5.1 个百分点,每年大约收窄 1.2 个百分点。按这个趋势测算,新动能增加值占比有望在 2030 年底超过旧动能,成为经济结构中的主导力量。
报告也提示了风险:技术扩散与产业落地可能不及预期,产业政策可能超预期调整,产业划分与统计口径本身也可能存在偏差。
想把这份报告的完整图表和数据都看一遍,可以到运营动脉(www.yydm.cn)检索原文。
换挡不是一脚油门,而是一场要用十年计的慢变量。
这份《新旧动能转换系列四》报告讲了什么?
这是国盛证券宏观团队 2026 年 9 月 22 日发布的宏观专题,作者为熊园、杜树楷。报告围绕三个问题展开:新旧动能如何界定、当前转换处于什么阶段、未来将如何演进。
它把经济活动划分为新动能、旧动能、就业型、保障型四类行业,并从生产、投资、就业、经营、区域五个维度评估转换进度,最后对增加值占比和投资占比两个方向做了趋势展望。
新动能和旧动能到底怎么界定?
新动能行业主要依靠科技创新和效率提升形成增长动力,代表性行业包括计算机通信和其他电子设备制造、仪器仪表、铁路船舶航空航天、医药制造,以及信息传输软件和科研技术服务业。
旧动能行业主要包括房地产链、传统基建链、资源型产业和部分低端制造业。报告强调,旧动能不代表相关行业需要整体淘汰,而是压减低效和过剩部分、保留转型升级的板块,使规模与经济占比逐步回归合理水平。
为什么说现在处在"新动能加速期"?
报告用五个维度综合判断。生产端,2026 年二季度新动能增加值增长 8.6%、对 GDP 增长贡献率升至 39.3%,旧动能降至 -0.2%。投资端,2015 年末至 2025 年末新动能投资占比从 14.2% 升至 20.1%,旧动能从 40.5% 降至 28.9%。
但新动能在增加值、投资和就业等存量指标上的占比仍明显小于旧动能,尚未全面承接旧动能收缩形成的缺口,因此判断为"加速期"而非"主导期"。
就业转换为什么比生产转换慢?
2018 至 2023 年,旧动能就业占比下降 7.4 个百分点,就业型行业提高 6.3 个百分点,而新动能就业占比仅提高 1.5 个百分点。
原因是新动能岗位对知识和技能门槛要求较高,旧动能流出的劳动力难以在短期内满足要求,因此主要转向批发零售、住宿餐饮等生活性服务业。
劳动报酬方面,新动能行业劳动报酬占增加值 45.2%,高于旧动能 6.6 个百分点,但低于全行业平均 7.6 个百分点。
报告对未来的时间判断是什么?
报告认为转换将呈现"投资结构先行、产出结构跟进"的特征。
新动能投资规模预计于 2028-2029 年率先超过旧动能;新动能增加值占比有望于 2030 年底超过旧动能。支撑测算的关键数据是:2015 年末至 2026 年二季度,新旧动能增加值占比差距由 18.0 个百分点收窄至 5.1 个百分点,每年约收窄 1.2 个百分点。
报告提示了哪些风险?
报告列出三条风险提示:技术扩散与产业落地不及预期;国内产业政策调整超预期;产业划分与统计口径偏差。
其中第三条尤其值得注意——新旧动能的产业边界尚未形成明确统一的界定标准,部分产业存在交叉融合,相关统计数据可能存在覆盖不足、重复计算或口径不一致等问题。
换个角度看同一件事,《娱乐及媒体展望:2030年4.18万亿与AI变量》算的是另一笔账。
接着可以看的几篇报告解读
这几篇报告解读和本文互为补充,看完能拼出更完整的一张图。
《智能焊接机器人蓝皮书:2030年市场60亿元》——落点在2030年市场60亿元
《客户展前就筛完了供应商》——顺着这条线可以接着看
《艾媒2025-2026运动营养食品报告解读》——切口是2030年209亿蓝海赛道
《抖音商城科技报告:2026五大趋势与TECH100》——讲的是2026五大趋势与TECH100

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。