


一只REIT凭什么敢把出租率写满100%,新城吾悦底牌摊开看
 广告
这份报告来自申万宏源研究,名字很长,叫《新城吾悦商业不动产 REIT 深度价值分析》,副标题是"锚定潜力市场,差异化竞争赋能"。
先说结论:它给的不是"能不能买",而是"值多少钱、贵不贵"。基金全称广发新城吾悦封闭式商业不动产证券投资基金,首发 5 亿份,拟募集资金 15.41 亿元。
询价区间 2.774 至 3.390 元每份,2026 年 9 月 23 日询价,基金存续期 32 年。底层资产是两座购物中心:常州天宁吾悦广场、南通启东吾悦广场,合计体量 29.40 万平方米。
报告测算未来 12 个月项目估值区间 18.27 至 21.45 亿元,IRR 为 5.28% 至 6.10%。以询价上限对应拟募资额 16.95 亿元计,26/27E 分派率 5.14%/5.24%。这个分派率高于可比购物中心 REITs 的均值与中枢,报告认为上市后有一定的溢价空间。
但真正值得细看的,是这两座商场为什么一个在跌、一个在涨。
图片来源:《2026新城吾悦商业不动产REIT深度价值分析:锚定》(第2页) · 下载报告全文
一、先把底子看清楚:一只 15.41 亿的购物中心 REIT 长什么样
这只基金的原始权益人是吾悦顺瑞(上海)商业经营管理有限公司,由新城控股全资控股。新城控股是跨足住宅与商业地产的 A 股上市民营房企,股票代码 601155.SH,实际控制人为王振华。
它在新商业领域的品牌就是"吾悦",做法是用"Mall+X"组合业态,定位日常生活刚需。旗下广场提供餐饮、亲子、观影、超市等家庭一站式消费场景,主打消费粘性和抗跌性。
截至 2026 年 3 月 31 日,新城控股已在全国 145 个城市布局 211 座吾悦广场,已开业在营 178 座。其中自持的已开业广场 148 座,管理输出的 30 座,开业面积 1,649.07 万平方米。
本基金入池的是其中两座:天宁项目建筑面积 173,774.76 平方米,可租赁面积 69,572.73 平方米;启东项目体量稍小,可租赁面积 45,181.10 平方米。2025 年,吾悦广场客流总量 20.01 亿人次、同比增长 13%,不含车辆的总销售额超 970 亿元、同比增长 7%。
它是民营房企把自持商业装进公募 REITs 的一次尝试,资产成色比故事更重要。

图片来源:《2026新城吾悦商业不动产REIT深度价值分析:锚定》(第5页) · 查看完整报告

图表来源:《2026新城吾悦商业不动产REIT深度价值分析:锚定》(第6页) · 下载报告全文
二、天宁项目的麻烦:连续两期租金掉,出租率也掉到 94.4%
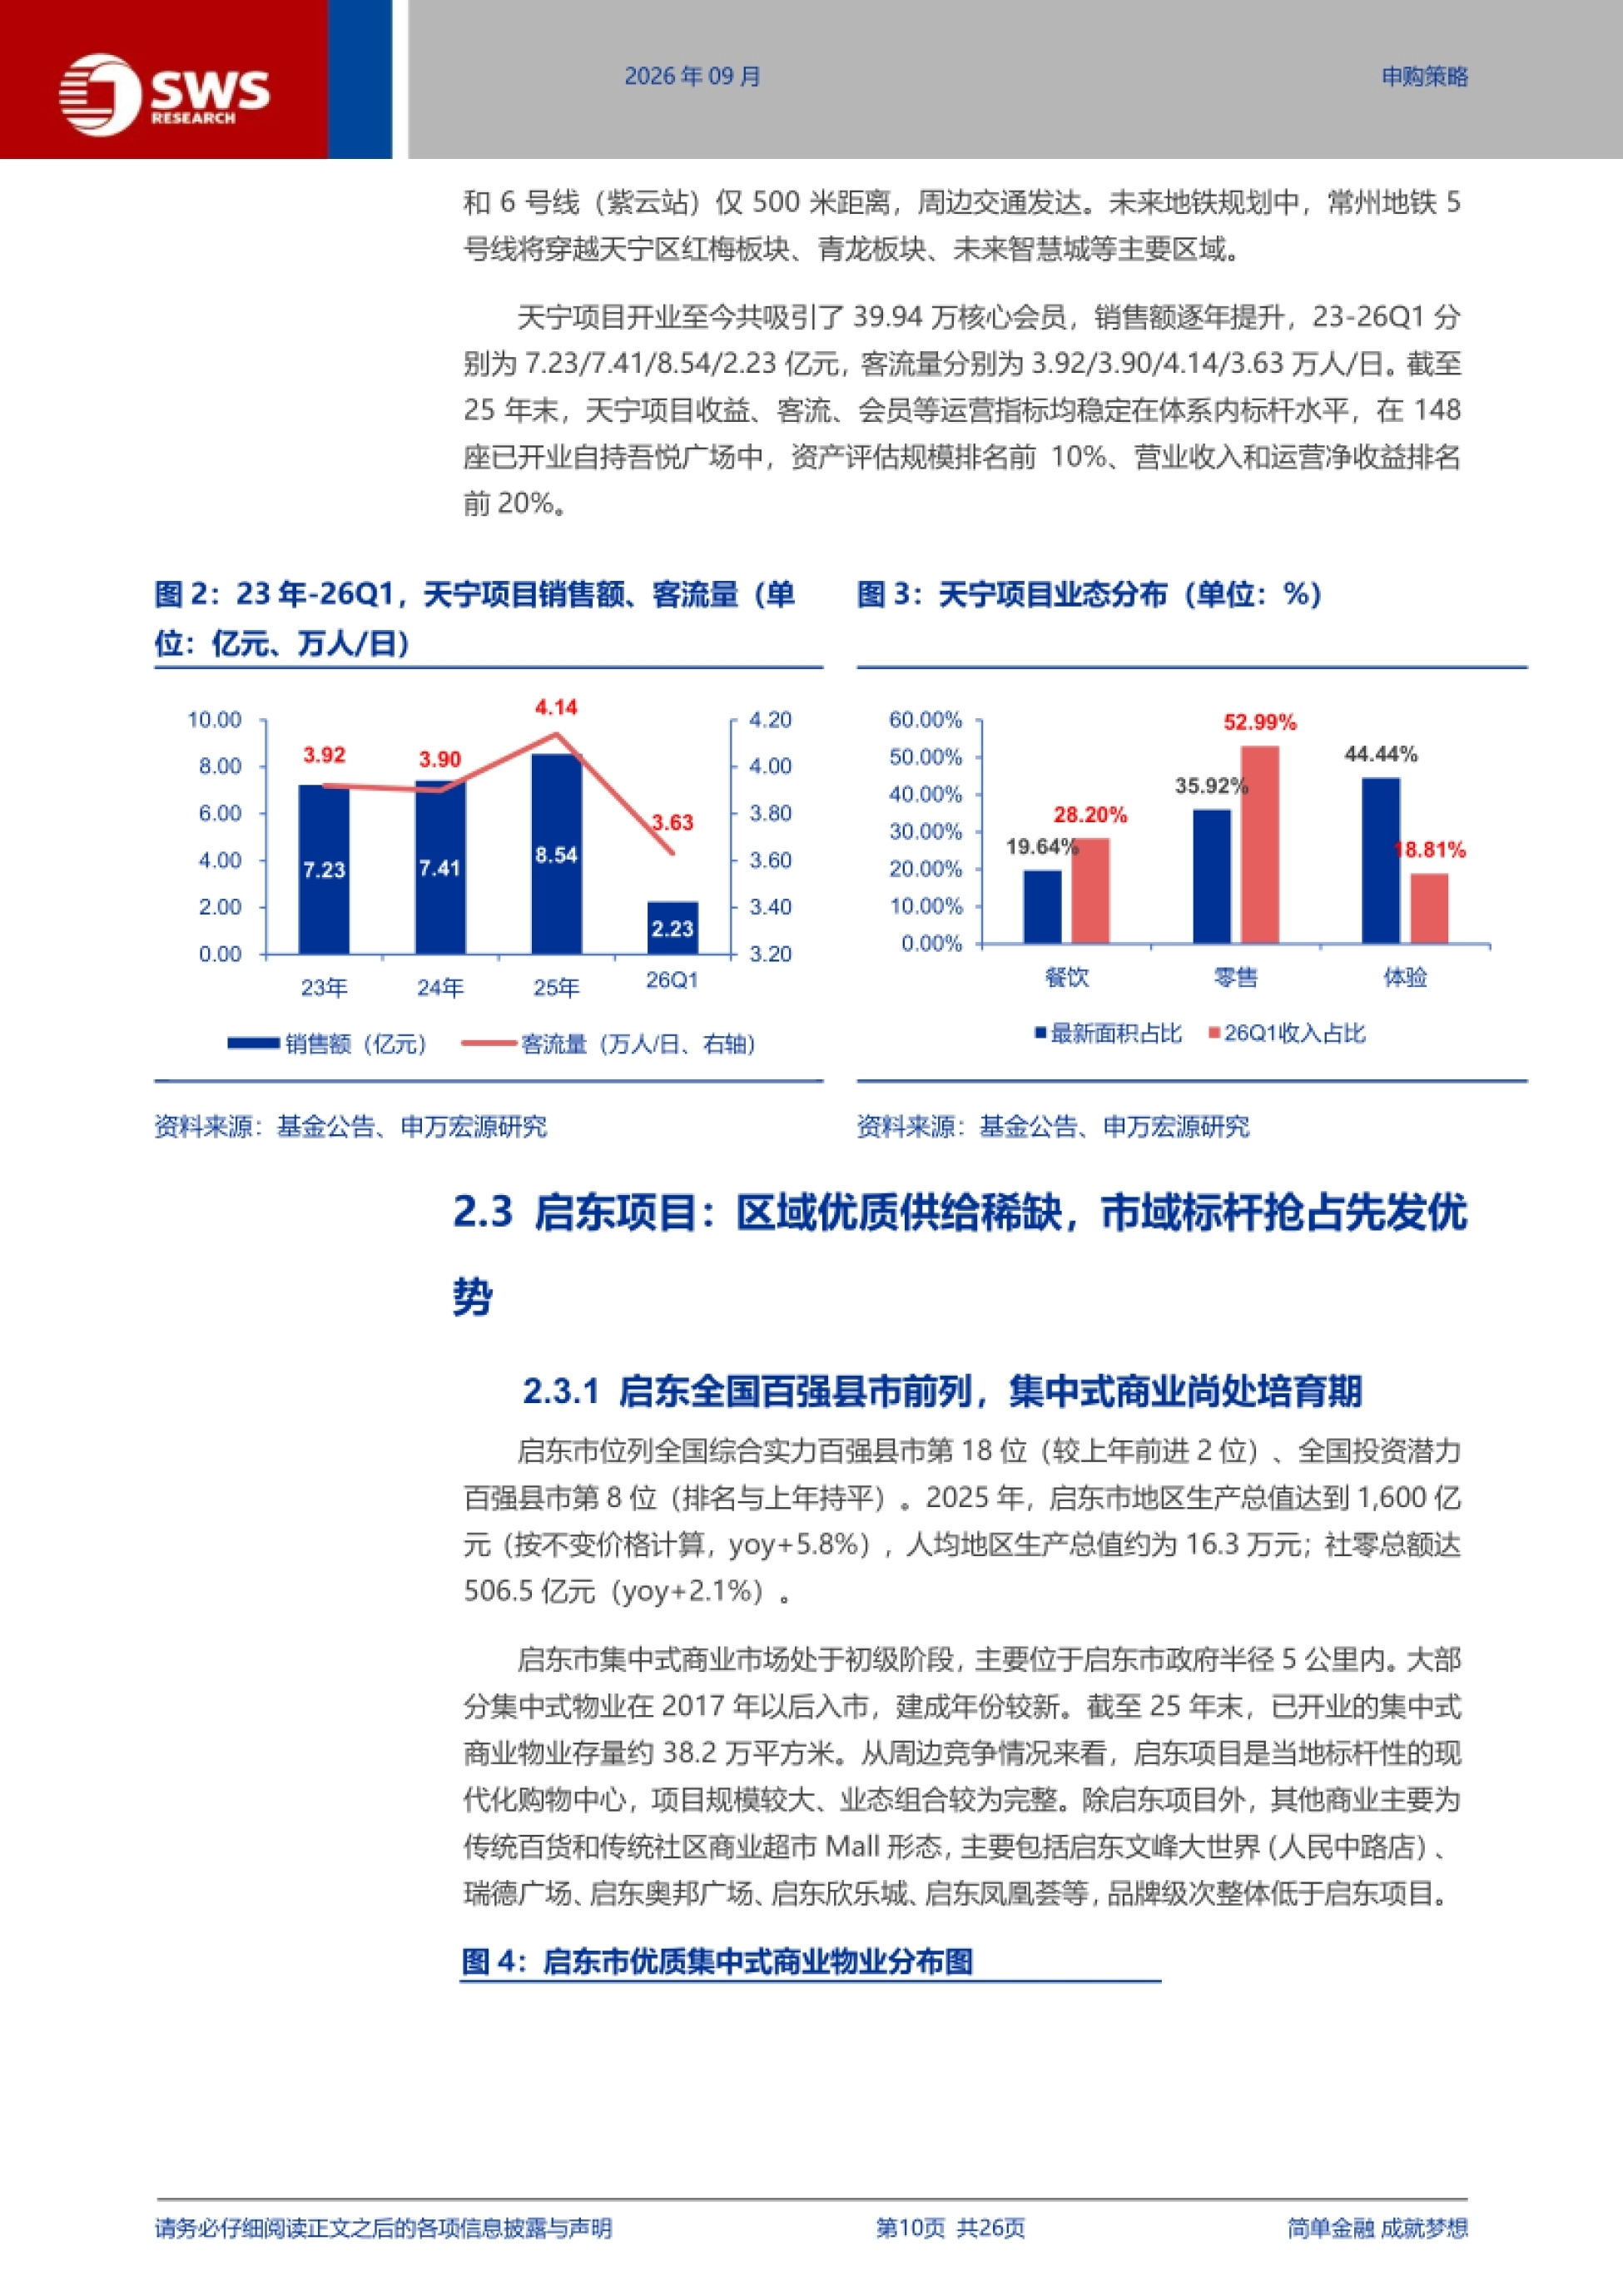
天宁项目在常州天宁经济开发区核心位置,5 公里内常住人口超 60 万,距地铁 2 号线和 6 号线紫云站仅 500 米。它的定位是品质家庭型生活中心,体验、零售、餐饮业态面积占比分别是 44%、36%、20%。
但数据不太好看:23 到 26Q1 的出租率为 99.8%/97.8%/97.0%/94.4%,逐期下滑。有效租金单价同步走低,同一区间为 102.16/102.21/94.30/85.89 元每平方米每月。报告给了两个原因,一是竞品万象城、歌林公园先后在 24 年、25 年入市,短期影响了招商节奏。
二是项目自 24 年下半年起进入主动调改周期,涉及地下商业、餐饮、儿童教培、娱乐体验等多个核心区域。调改期里,招商对业态匹配度、品牌适配度以及"两者取高"的租金模式都更审慎,出租率因此短期波动。
同一条线索,我们在《2026汽车行业深度报告:L4商业化拐点推动》里做过更细的拆解,可以对照着看。
报告也提示了租金掉队的一个直接原因:项目为提高客流,把部分餐饮和零售调整成了体验业态。
一个商场主动把赚钱的铺子换成引流业态,短期数据一定难看,这是它自己的选择。
三、启东项目的底牌:近三年出租率 100%,租金还在一路爬坡
启东项目在启东市核心商圈中心,毗邻启东市政府,处于"三横三纵"交通枢纽带。它同时深融上海 1 小时都市圈,既能承接本地高端消费,也能吸附长三角外溢客流。
启东市本身位列全国综合实力百强县市第 18 位,2025 年地区生产总值 1,600 亿元、同比增长 5.8%。项目的成绩单很干净:23 到 26Q1 各期末持续满租,出租率 100%。
有效租金单价为 114.16/124.91/127.42/129.27 元每平方米每月,三年复合增速 5.65%,逐年提升。销售额 23 至 25 年为 6.87/7.75/7.71 亿元,客流量为 2.96/3.04/3.02 万人每日。报告判断这块市场稀缺:启东集中式商业尚处培育期,未来 3 年无直接竞争项目入市。
唯一规划中的绿地奥莱缤纷广场已停工超 3 年,即使入市,业态也与本项目差异较大。
同样是吾悦广场,启东这只靠"当地最大、没有对手"把租金稳稳抬了上去。
图片来源:《2026新城吾悦商业不动产REIT深度价值分析:锚定》(第10页) · 查看完整报告
四、一涨一跌摆在一起:营收一降一升,盈利效率悄悄分化
把两只项目放在同一张表里,趋势就清楚了。23 至 25 年,天宁项目收入为 1.16/1.17/1.11 亿元,三年复合增速 -2.17%。启东项目收入为 0.91/0.96/1.02 亿元,三年复合增速 5.92%。
NOI 的分化更明显:天宁为 0.75/0.76/0.64 亿元,三年复合增速 -7.52%;启东为 0.58/0.64/0.70 亿元,增速 9.05%。天宁 25 年降幅较大,报告解释是因为完成负一层资本化改造、引入盒马超市,产生了 512.83 万元资本性支出。
扣除资本性支出后,天宁 NOI Margin 为 64%/65%/58%/60%,整体呈下降趋势。启东 NOI Margin 则为 64%/66%/68%/69%,逐期提升。报告还指出,天宁24 年起调整了人员成本及行政办公费的承担方式,这也压低了它的利润率。
收入规模差得不多,利润率的差距却在逐年拉开,这才是投资者该盯的地方。
五、现金流稳不稳?租户散、收缴高,但今年有四成租约到期
投资 REITs 最终买的是现金流,报告在这块给的数据比较扎实。截至 26Q1,天宁、启东分别有 222 家、183 家租户,均无关联方租户,单一租户收入贡献都不超 5%。
前五大租户收入占比分别为 8.79%、8.47%,明显低于可比 REITs 均值 16.01%,现金流足够分散。收缴率方面,23 至 26Q1 天宁为 100%/100%/99.70%/97.87%,启东为 100%/99.88%/99.67%/96.70%,未缴部分大多已在期后补缴。
但租约到期需要留意:两个项目 26/27 年合计约 40% 的租约到期,另有 40% 左右在 30 年及以后到期。加权平均剩余租期,天宁为 3.82 年,启东为 3.47 年。
这一点在《锤资产REITs全市场白皮书:86只上市3000亿市值》里有更细的口径拆解,感兴趣可以翻过去看。
历史续租率整体上升:天宁 23 至 25 年持续保持 60% 以上,26Q1 提升至 71%;启东 26Q1 提升至 67%。去化效率则是天宁的短板,其租约到期去化 25 年/26Q1 分别需要 24.16 天和 61.83 天,而启东 25 年仅需 1.18 天。
租户分散加高收缴率是安全垫,但今年到期的那四成租约,是必须盯住的变量。
六、估值这笔账:IRR 最高 6.10%,比可比 REITs 均值高出一截
报告用收益法做了三档测算:谨慎、中性、乐观。折现率假设上,天宁取 7.00%/6.75%/6.50%,启东取 7.50%/7.25%/7.00%,双城风险差被明确写进了参数。测算结果显示,项目资产未来 12 个月估值区间为 18.27 至 21.45 亿元,与招募书评估价值 20.29 亿元相差 -10.2% 至 5.7%。
以首发规模上限 16.95 亿元计,项目合并口径 IRR 为 5.28%/5.62%/6.10%。报告给出的关键参照是:可比购物中心 REITs 截至 2026 年 9 月 21 日的 IRR 均值为 3.81%,中枢为 3.58%。也就是说,中性情形明显高于均值,谨慎情形仍高于中枢。
估值之外还有两个数:中性预测下 26E/27E 合并口径资本化率为 6.48%/6.55%,落在可比区间 5.28% 至 7.18% 之内。分派率上,26 年 4 至 12 月与 27 年预测可供分配金额为 6,529/8,889 万元,对应净现金流分派率 5.14%/5.24%,高于可比 REITs 最新均值与中枢。
估值的说服力在于参照物,而这只基金的参照物是同赛道 9 只消费 REITs。
七、扩募储备与风险提示:规模故事的另一面
公募 REITs 的长期价值,很大程度取决于有没有资产可以持续装进来。新城控股已开业自持吾悦广场 148 座,报告明确说"扩募储备丰富",这是规模扩张的想象空间。
同时,吾悦顺瑞、新城控股已就常州区域内其他吾悦广场出具"避免同业竞争的承诺函",防范内部抢客流。至于入池的这两只,报告也提到在天宁项目 148 座自持广场中,资产评估规模排名前 10%、营业收入与运营净收益排名前 20%。
风险一侧,报告列了四条,第一条是区域竞争加剧。常州未来两年内预计有约 13.3 万平方米零售物业入市,包括待开业的常州乐加中心与闭店改造中的常州茂业天地。
启东未来两年内预计仅有绿地奥莱缤纷广场入市,且处于停工状态,竞争压力相对小。其余三条是租约到期空置风险、承租人违约风险,以及关联方其他应收款无法回收的风险。
想继续看商业不动产、REITs 与大消费赛道的报告和方案,可以到运营动脉(www.yydm.cn)检索。
148 座自持广场是故事的上限,而已入池这两座的实际表现,才决定当下这 15.41 亿值不值。
新城吾悦商业不动产REIT是做什么的?
它的全称是广发新城吾悦封闭式商业不动产证券投资基金,首发 5 亿份,拟募集资金 15.41 亿元,基金存续期 32 年。
底层资产为常州天宁吾悦广场项目和南通启东吾悦广场项目两座购物中心,合计体量 29.40 万平方米,原始权益人为吾悦顺瑞(上海)商业经营管理有限公司。
新城吾悦REIT的询价区间和分派率是多少?
询价区间为 2.774 元每份到 3.390 元每份,2026 年 9 月 23 日询价。以询价上限对应拟募资额 16.95 亿元计,测算得 26/27E 净现金流分派率(年化)分别为 5.14% 和 5.24%,高于可比购物中心 REITs 最新分派率的均值及中枢。
天宁项目和启东项目有什么区别?
天宁项目在常州主城区,5 公里内常住人口超 60 万,但受竞品万象城、歌林公园入市与主动调改影响,出租率从 99.8% 降到 26Q1 的 94.4%,有效租金从 102.16 元降到 85.89 元每平方米每月。
启东项目在启东核心商圈,是当地规模最大、品牌最多的购物中心,近三年及一期持续满租,有效租金从 114.16 元升到 129.27 元每平方米每月。
这只REIT的估值和IRR是多少?
报告测算项目资产未来 12 个月估值区间为 18.27 至 21.45 亿元,与招募书评估价值 20.29 亿元相差 -10.2% 至 5.7%。以首发规模上限 16.95 亿元计,谨慎、中性、乐观情形下项目合并口径 IRR 分别为 5.28%、5.62%、6.10%,中性情形显著高于可比购物中心 REITs 的 IRR 均值 3.81%。
投资这只REIT要注意哪些风险?
报告列出四类风险:区域竞争加剧、租约到期空置、承租人违约,以及关联方其他应收款无法回收。其中租约到期值得重点关注,两个项目 26/27 年合计约有 40% 的租约到期,天宁项目租约到期去化时间 26Q1 已延长至平均 61.83 天。
为什么启东项目能保持满租?
启东集中式商业市场仍处培育期,截至 25 年末已开业集中式商业物业存量约 38.2 万平方米,项目是当地标杆性现代化购物中心,同类竞争性项目较少。
报告判断未来 3 年无直接竞争项目入市,唯一规划中的绿地奥莱缤纷广场已停工超过 3 年,短期内入市可能性较低。
我们在整理《国资穿透式监管深度报告:追责扩至98种》时也碰到过类似的分歧,那里的结论可以拿来对照。
相关报告解读推荐
想继续往深里看,下面这几篇是同一主题线上比较扎实的解读。
《2026全球AI商业落地价值洞察报告-亿欧智库》——2026全球AI商业落地价值洞察报告-亿欧智库核心解读。
《全球3800亿美元、中国1798亿》——重点是阿里鱼这份白皮书把IP生意的底牌摊开了
《食品饮料2026秋季策略:底部显现》——顺着这条线可以接着看
《618宠物食品卖了84亿、国货占7席》——和本文互为参照的另一组样本

 广告
声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。如若本站内容侵犯了原著者的合法权益,可联系本站删除。







